
Estrategia
08 de marzo de 2024
Retorno de los activos de empresas del consumo cíclico
DOI: 10.22167/2675-6528-20230127
E&S 2024, 5: e20230127
Lorena Layza Pimenta Oliveira
Uno de los principales objetivos de las empresas es ofrecer productos y/o servicios que satisfagan la demanda del mercado y, al mismo tiempo, permitan la generación de caja positiva. El segmento del consumo cíclico desempeña un papel crucial en el mercado económico, ya que influye en las tendencias de consumo y refleja las dinámicas de demanda y oferta. Las empresas de este segmento ofrecen productos y servicios que no son considerados esenciales por los consumidores, según la clasificación B3[1] (Bolsa de Valores, Mercadorias e Futuros de São Paulo), y que están íntimamente ligados al comportamiento de estos.
Para ello, las empresas terminan necesitando de fuentes de financiación propias o de terceros. La decisión sobre la forma de financiación de las actividades se toma en función de tres variables fundamentales: coste, plazo y cantidad. Basándose en estos aspectos, la compañía forma la estructura de su patrimonio, señalando de cuánto es la participación del capital de terceros y de cuánto es el capital propio a utilizar en la financiación de su activo. Según la orientación y las directrices de la B3[1], las empresas que optan por el capital de terceros y carecen de línea de crédito deben mantener la información financiera actualizada y tener buena reputación en el mercado, para demostrar capacidad de saldar las deudas. Existen diversas fuentes de financiación vía capital de terceros en el mercado, como bonos, bonds, leasings y préstamos bancarios, que integran el pasivo oneroso de la compañía.
En caso de que la empresa decida recurrir a capital propio (suscripción de capital), la apertura de capital en la bolsa de valores es una de las alternativas. Esto acarrea innumerables ventajas, de acuerdo con la B3, como aumento en el valor de mercado, facilitación en los procesos de adquisición y fusión sin necesidad de desembolsar recursos en caja, mayor confiabilidad y transparencia para los inversores y accionistas, entre otros. Por otro lado, la guía del initial public offering (IPO), u oferta pública inicial, divulgada por la B3[1] en 2022 refuerza que, al abrir su capital en bolsa, la empresa está obligada a prestar y divulgar información al mercado y a los accionistas, volviéndose, al mismo tiempo, susceptible a la especulación financiera, lo que puede generar impactos negativos en sus operaciones. Por eso es de suma importancia que los accionistas analicen criteriosamente si esta estrategia propiciará o no ventajas alineadas al posicionamiento estratégico de la empresa.
Para que una empresa pueda tener valores bursátiles negociados en bolsa de valores, es necesario cumplir y seguir todas las exigencias normativas listadas en la Ley de las Sociedades por Acciones, o Ley de las S.A., n° 6.404/76[2], y, por consiguiente, realizar el registro en la Comisión de Valores Mobiliarios (CVM). Aún conforme la B3[1], los tres principales pre-requisitos exigidos son: tener tres años de demostraciones financieras auditadas por especialista independiente de la CVM; poseer consejo de administración; y encuadrarse en los segmentos de cotización. Para el proceso de suscripción, es importante elegir el banco emisor, que en la práctica es el intermediario financiero. Assaf Neto[3] señala que, en el mercado primario (destinado a la emisión y a la venta de nuevos títulos), estas operaciones son realizadas por una o varias instituciones no bancarias (consorcio), siendo ellas sociedades comisionistas, bancos múltiples, distribuidoras y bancos de inversión.
Según la guía de la OPI de B3[1], tras el registro y la cotización, se divulga a los inversores un documento informativo, generalmente denominado prospecto preliminar, que tiene por finalidad servir de base para algunas informaciones, tales como: descripción de la oferta, cronograma estimado, destino de los recursos captados, entre otras. Mientras tanto, considerado un período de reserva, los inversores señalan a los corredores —basándose en la información proporcionada en el prospecto preliminar— cuánto dinero pretenden invertir, formándose el bookbuilding, que tiene como objetivo definir un precio justo para la oferta inicial. Cuando se lanza la oferta pública inicial de acciones, el precio de la acción es formado por los inversores en las pujas de compra y venta. Esta oferta se define como una parte de la sociedad anónima (S.A.), que pasará a ser negociada en el mercado y distribuida entre quienes ya poseen el control accionario y quienes lo aspiran[4].
A lo largo del tiempo, diversos investigadores han evidenciado en estudios empíricos algunas anomalías de mercado ante esta movilización accionaria. La investigación de Ritter[5], por ejemplo, evaluó los fenómenos underpricing (oferta de la acción en su primer día por debajo del valor de mercado) y underperformance (desempeño inferior de la acción a largo plazo). El underpricing se define, por lo tanto, como una oferta inicial por debajo del valor potencial de la empresa para atraer inversores y generar altos retornos al inicio de las negociaciones[6]. En el mercado actual, esta práctica también puede ser adoptada en función de la incertidumbre en relación con el éxito inmediato.
El tema presenta relevancia ante el aumento en el volumen de ofertas públicas en Brasil y la confianza de los inversores en el mercado de capitales. Según datos de la B3[1], en 2018 el número de inversores persona física era de cerca de 700 mil, mientras que, en diciembre de 2022, alcanzó la cifra de 5 millones, representando un aumento del 700%.
De esta forma, esta investigación buscó identificar el underpricing en las compañías del segmento de consumo en el período 2019–2022. Las compañías del segmento de consumo son aquellas que producen bienes de consumo destinados para uso personal o colectivo, siendo esta de vital importancia para el mercado económico también debido a su diversidad. Este trabajo buscó identificar retornos anormales en ofertas públicas iniciales, utilizando como referencia de mercado el índice Ibovespa durante los años 2019 a 2022, con base en la investigación de Ritter[5]. Esta metodología es bastante eficaz y aplicable también en el mercado brasileño[7]. Los resultados analizados fueron agrupados en las ventanas de estimación mostradas en la tabla 1.
Tabla 1. Ventanas de estimación
| Ventanas adoptadas — Día | Período | Perspectiva de análisis |
| 0 | 0 | Prospecto preliminar de oferta |
| 1º | 1 día | Subvaloración |
| 5º | 5 días | Cortísimo plazo |
| 21º | 1 mes | Cortísimo plazo |
| 63º | tres meses | Corto plazo |
| 126º | seis meses | Corto plazo |
| 252º | doce meses | Largo plazo |
| 378º | dieciocho meses | Largo plazo |
| 504º | veinticuatro meses | Largo plazo |
| 756º | Treinta y seis meses | Largo plazo |
Dado que no hay cotización en el período anterior a la OPI y, en consecuencia, ventana de estimación, se presenta el valor de la oferta del prospecto preliminar en relación con el índice Ibovespa. En los últimos cuatro años, se constataron 99 empresas que lanzaron OPI en el mercado brasileño. El mayor destaque fue el año 2021, con 60 empresas, representando el 61% de la muestra (Tabla 2).
Según la B3[1], la clasificación de las empresas de consumo cíclico está condicionada a la demanda de las condiciones económicas o al comportamiento del consumidor. Por el contrario, las empresas de consumo no cíclico proporcionan bienes y servicios indispensables para el día a día.
Tabla 2. Sectores de las empresas que lanzaron IPO en los últimos cuatro años
| Subsector | 2019 | 2020 | 2021 | 2022 | Total de ventas |
| Compañías de consumo cíclico | 3 | 11 | 8 | 22 | |
| Tecnología de la información | 4 | 9 | 13 | ||
| Financiero | 1 | 2 | 10 | 13 | |
| Salud | 1 | 3 | 5 | 1 | 10 |
| Empresas de consumo no cíclico | 1 | 1 | 8 | 10 | |
| Bienes industriales | 1 | 4 | 5 | 10 | |
| Utilidad pública | 1 | 6 | 1 | 8 | |
| Comunicaciones | 1 | 4 | 5 | ||
| Materiales básicos | 1 | 1 | 3 | 5 | |
| Petróleo, gas y biocombustibles | 1 | 2 | 3 | ||
| Total general | 8 | 29 | 60 | 2 | 99 |
El estudio se centró en el análisis de las empresas del nicho de consumo cíclico, las cuales están activamente influenciadas por el comportamiento de los agentes económicos (familias, gobiernos y empresas) y, al mismo tiempo, por las variaciones macroeconómicas del mercado (inflación, tasas de interés, tipo de cambio, crisis económicas y financieras, etc.), motivo por el cual este segmento es altamente volátil. Al mismo tiempo, demostró una mayor amplitud de datos para el análisis en cuestión.
La Tabla 3 presenta las empresas que corresponden a la muestra del estudio. Se observa, en gran medida, compañías del sector de comercio y construcción civil. Fueron excluidas de la muestra las empresas Le Biscuit, Kallas Incorporaciones y Tegra Incorporadora, por falta de información respecto a las cotizaciones en la base de datos de la plataforma Economática, herramienta que proporciona información y análisis financieros de las empresas listadas en la Bolsa de Valores.
Tabla 3. Empresas clasificadas en consumo cíclico que lanzaron IPO durante los años 2019 a 2022
| Subsector | 2019 | 2020 | 2021 | Total de ventas |
| Comercio | 2 | 3 | 2 | 7 |
| Allied Tecnologia S.A. | 0 | 0 | 1 | 1 |
| Cea Modas S.A. | 1 | 0 | 0 | 1 |
| Grupo De Moda Soma S.A. | 0 | 1 | 0 | 1 |
| Grupo Sbf | 1 | 0 | 0 | 1 |
| Tiendas Quero-Quero S.A. | 0 | 1 | 0 | 1 |
| Mpm Corpóreos S.A. | 0 | 0 | 1 | 1 |
| Pet Center Comercio Y Participaciones S.A. | 0 | 1 | 0 | 1 |
| Construcción civil | 0 | 7 | 0 | 7 |
| Alphaville S.A. | 0 | 1 | 0 | 1 |
| Cury Construtora E Incorporadora S.A. | 0 | 1 | 0 | 1 |
| Lavvi Empreendimentos Imobiliários S.A. | 0 | 1 | 0 | 1 |
| Melnick Desarrollo Inmobiliario S.A. | 0 | 1 | 0 | 1 |
| Mitre Realty Empreendimentos E Participações S.A. | 0 | 1 | 0 | 1 |
| Moura Dubeux Engenharia S/A | 0 | 1 | 0 | 1 |
| Plano & Plano Desarrollo Inmobiliario S.A. | 0 | 1 | 0 | 1 |
| Varios | 0 | 0 | 3 | 3 |
| Cruzeiro Do Sul Educacional S.A. | 0 | 0 | 1 | 1 |
| Dotz S.A. | 0 | 0 | 1 | 1 |
| Vamos Locación De Camiones. Máquinas E Equip. S.A. | 0 | 0 | 1 | 1 |
| Textiles, ropa y calzado | 1 | 1 | 0 | 2 |
| Track & Field Sociedad Anónima | 0 | 1 | 0 | 1 |
| Vivara Participações S.A | 1 | 0 | 0 | 1 |
| Total general | 3 | 11 | 5 | 19 |
Los precios de los activos se extrajeron de Economática. A partir de las cotizaciones, se recorrieron cinco etapas:
- Cálculo del rendimiento diario del activo
Las operaciones de compra y venta de un activo se negocian por minuto, instantes o a lo largo del día, denominadas cotizaciones intradiarias[8]. En vista de ello, por tratarse de una capitalización continua, el retorno diario de un activo o su rentabilidad se calcula a partir del retorno de Log, medido por la siguiente relación:
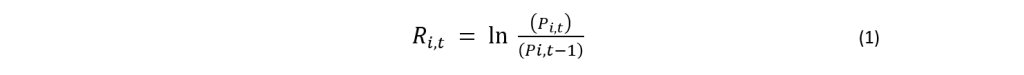

- Cálculo del retorno anormal del activo
Tras el cálculo de los rendimientos identificados, los rendimientos anormales se calcularon mediante la diferencia entre el rendimiento de la empresa restado de la variación del Ibovespa en el mismo período.
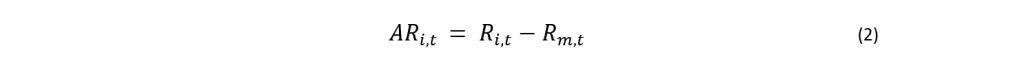

Los retornos anormales también pueden ser llamados retornos en exceso o alfa y poseen esta nomenclatura por evidenciar las ganancias o pérdidas no esperadas por un determinado activo o cartera en un determinado período. Los retornos anormales son excelentes indicadores para medir el desempeño del activo ajustado al riesgo con relación al índice de referencia, en este caso el Ibovespa.
- Cálculo del rendimiento anormal acumulado
El retorno anormal acumulado [retorno anormal acumulado (CAR)] es la suma de todos los retornos anormales.
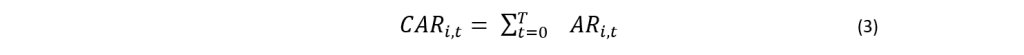

- Cálculo del retorno anormal medio
El siguiente paso fue estimar el CAR promedio de la muestra a través de una media aritmética simple.
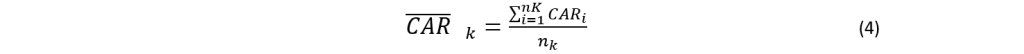

- Pruebas de hipótesis
El procedimiento para la prueba utilizada en esta investigación, según Campbell et al.[9], se aplicó a los rendimientos anormales determinados. Los resultados de la prueba estadística se obtuvieron a través del software Microsoft Excel.
La prueba estadística se utilizó basándose en la media del retorno anormal y del retorno acumulado. En esta investigación, se probaron las siguientes hipótesis:
- hipótesis nula (H0): media de los retornos anormales (AR) y de los retornos anormales medios acumulados (CAR) igual a cero;
- hipótesis alternativa (HA): media de los rendimientos anormales (AR) y de los rendimientos anormales acumulados (CAR) diferente de cero.
Las pruebas de significancia estadística para AR y CAR (retornos anormales promedio) se definieron mediante la estadística t, según las fórmulas señaladas a continuación:
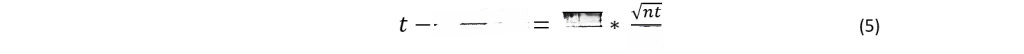

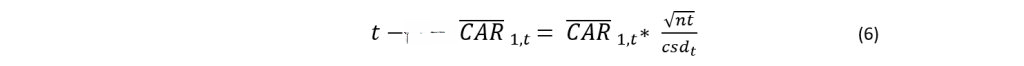

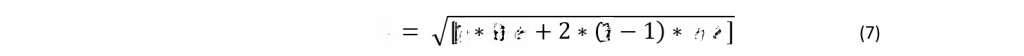

Según los datos presentados en la Tabla 4, a continuación, fue posible constatar retornos de los activos individuales en el primer día de negociación, comparando retornos de los activos individuales versus al precio en el prospecto al precio que fue establecido en el prospecto preliminar (hito 0). Los resultados indicaron que el activo fue emitido con un precio inferior al que podría haberse establecido, de Alphaville (0,17%), CEA (2,28%), Curry (2,5%), Mitre (7,08%), MPM (13,77%), Petz (20,21%), Plano (20,21%), Quero-Quero (0,45%), Soma (12,83%), Track (0,24%) y Vamos (21,01%).
Tabla 4. Retorno de los activos (AR)
| Día | Compañía | Día 01 (evento) |
| 2019 | CEA Modas S.A. | 2,28% |
| 2019 | Grupo SBF SA | -0,50% |
| 2019 | Vivara Participaciones S.A. | -3,55% |
| 2020 | Alphaville S.A. | 0,17% |
| 2020 | Cury Construtora e Incorporadora S.A. | 2,50% |
| 2020 | Grupo de Moda Soma S.A. | 12,83% |
| 2020 | Lavvi Empreendimentos Imobiliários S.A. | -5,16% |
| 2020 | Tiendas Quero-Quero S.A. | 0,45% |
| 2020 | Melnick Desarrollo Inmobiliario S.A. | 0,65% |
| 2020 | Mitre Realty Empreendimentos e Participações | 7,08% |
| 2020 | Moura Dubeux Engenharia S.A. | -1,80% |
| 2020 | Pet Center Comércio e Participações S.A. | 20,21% |
| 2020 | Plano & Plano Desarrollo Inmobiliario S.A. | 20,21% |
| 2020 | Track & Field Sociedad Anónima | 0,24% |
| 2021 | Allied Tecnologia S.A. | -5,63% |
| 2021 | Cruzeiro do Sul Educacional S.A. | -8,29% |
| 2021 | Dotz S.A. | -0,52% |
| 2021 | MPM Corpóreos S.A. | 13,77% |
| 2021 | Vamos Locación de Camiones S.S. | 21,01% |
Al analizar el retorno promedio anormal de la cartera en el primer día del evento, se constató un retorno positivo del 4%, conforme a la Tabla 5, caracterizando el fenómeno underpricing en IPO, con un nivel de significancia del 5%. Siendo así, la hipótesis H0 fue rechazada, confirmando el retorno anormal positivo en el primer día del evento.
A largo plazo, se identificaron retornos negativos en el primer mes (-0,74%) y seis meses después de la oferta inicial (-0,94%). En contrapartida, hubo una ganancia en la cartera del 2,43% después de 36 meses.
Tabla 5. Media de los retornos anormales
| Lapso | AR* media | Estadística de prueba | tabulado (95%) | Significado |
| Día 1 | 4,00% | 1,90 | -1,73 | No |
| 5 días | 0,25% | 0,58 | -1,73 | No |
| 1 mes | -0,74% | -0,60 | -1,73 | No |
| tres meses | 0,17% | 0,21 | -1,73 | No |
| seis meses | -0,94% | -1,54 | -1,73 | No |
| doce meses | 0,36% | 0,41 | -1,73 | No |
| dieciocho meses | 0,52% | 0,76 | -1,73 | No |
| veinticuatro meses | 0,58% | 0,69 | -1,76 | No |
| Treinta y seis meses | 2,43% | 1,51 | -2,92 | No |
Nota: *AR = retorno de los activos
La Tabla 6 demuestra los retornos acumulados promedio, ajustados por el Ibovespa, considerando los períodos: hito 0 (prospecto preliminar), primer día, cinco días, uno, tres, seis, 12, 18, 24 y 36 meses. El análisis de la muestra constató retornos anormales promedio acumulados negativos, es decir, hubo una pérdida de valor de la cartera:
- Primer mes: -15,10%.
- Tres meses: -15,77%.
- 12 meses: -22,97 %.
- 18 meses: -55,63%.
- 24 meses: -74,74%.
- 36 meses: -118,14%.
La pérdida no presentó grado de significancia estadística, lo que sugiere la presencia del fenómeno underperformance, reportado en la literatura por Ritter[5], Silva y Famá[7] y otros autores.
Tabla 6. Retornos acumulados medios (CAR)
| Lapso | CAR agregado | Estadística de prueba | tabulado (95%) | Significado |
| Día 0 | -13,10% | -2,17 | -1,73 | Sí |
| Día 1 | -9,10% | -4,33 | -1,73 | Sí |
| 5 días | -10,14% | -23,10 | -1,73 | Sí |
| 1 mes | -15,10% | -12,22 | -1,73 | Sí |
| tres meses | -15,77% | -19,88 | -1,73 | Sí |
| seis meses | -19,99% | -32,77 | -1,73 | Sí |
| doce meses | -22,97% | -26,44 | -1,73 | Sí |
| dieciocho meses | -55,63% | -80,71 | -1,73 | Sí |
| veinticuatro meses | -74,74% | -88,62 | -1,76 | Sí |
| Treinta y seis meses | -118,14% | -73,35 | -2,92 | Sí |
Silva y Fama[7] concluyeron que los resultados positivos en los primeros días se debieron a las altas expectativas de los inversores. En el estudio, sin embargo, se observó que a largo plazo hubo un retorno inferior al esperado por estos. No obstante, cabe destacar que, en el período analizado, la economía sufrió una crisis financiera a nivel global debido a la pandemia de covid-19, que incluyó el mercado de capitales.
El objetivo de esta investigación fue identificar las empresas brasileñas del segmento de consumo cíclico que lanzaron IPO durante el período de 2019 a 2022 e identificar el underpricing en la apertura de capital de estas compañías.
Los resultados de este estudio evidenciaron un retorno anormal del activo en el primer día de la oferta, constatándose el fenómeno del underpricing. Sin embargo, al analizar el CAR acumulado con base en el hito 0 divulgado en el prospecto preliminar, se observó una desvalorización significativa a largo plazo, ampliamente caracterizada en el mercado como underperformance.
La desvalorización de la acción a largo plazo puede estar asociada al retorno del precio al valor justo de la acción[5]; su sobrevalorización ocurriría en función de las altas expectativas de los inversores en el lanzamiento del IPO. Además, el desempeño operativo de las compañías, la recesión económica, las pandemias, las crisis ambientales, las tasas de interés y la alta inflación también son considerados factores que pueden acarrear una retracción de los inversores y de posibles interesados.
Algunas limitaciones identificadas en este estudio fueron el corto período analizado y la exclusión de las compañías internacionales que lanzaron IPO. Además, una previsión temporal del retorno de estos activos para el año vigente podría ser un adicional y servir como un parámetro para la toma de decisión de los inversores. Para investigaciones futuras, se sugiere analizar indicadores de las actividades sectoriales y operar con carteras cuyos activos tengan peso proporcional a su valor de mercado.
Referencias
[1] B3. Guia do IPO. Disponível em: https://www.b3.com.br/pt_br/produtos-e-servicos/solucoes-para-emissores/abertura-de-capital/como-abrir-o-capital/. Acesso em: 15 mar. 2023.
[2] Brasil. Lei nº 6.404, de 15 de dezembro de 1976. Lei das Sociedades Anônimas; Lei das S.A.; Lei das S/A; Lei das Sociedades por Ações; Lei das Companhias por Ações. Diário Oficial da União, 1976 dez. 17. Lei das sociedades anônimas, pág. 1. Disponível em: https://www2.camara.leg.br/legin/fed/lei/1970-1979/lei-6404-15-dezembro-1976-368447-norma-pl.html. Acesso em: 19 fev. 2024.
[3] Assaf Neto A. Finanças corporativas e valor. 3ed. São Paulo (SP): Atlas; 2007.
[4] Cruz E.F.; Camargos M.C.S.; Camargos M.A. Underpricing e underperformance em estratégias de investimento em aberturas de capital na BM&FBOVESPA, 2004-2013. In: Anais do XXXVI Encontro Nacional de Engenharia de Produção; 2016; João Pessoa, PB, Brasil. Disponível em: https://www.abepro.org.br/biblioteca/TN_STP_228_333_29775.pdf. Acesso em: 19 abr. 2023.
[5] Ritter J.R. The long-run perfomance of initial public offering. Journal of Finance. 1991; 46: 3-27. DOI: 10.1111/j.1540-6261.1991.tb03743.x. Acesso em: 21 fev. 2023.
[6] Oliveira B.C.; Kayo E.K. Desempenho de ações de empresas brasileiras após seu IPO: evidências de curto e de longo prazo. REGE: Revista de Gestão. 2015; 22: 173-186. DOI: 10.5700/rege557.
[7] Silva J.M.A.; Famá, R. Evidências de retornos anormais nos processos de IPO na Bovespa no período de 2004 a 2007: Um estudo de evento. Revista de Administração. 2020; 46(2): 178-190. DOI: 10.5700/rausp1006.
[8] Lima F.G. Análise de Riscos. 2ed. São Paulo (SP): Atlas . 2018. 440 p.
[9] Campbell J.Y.; Lo A.W.; Mackinlay A.C. The econometrics of financial markets. New Jersey (NJ): Princeton University Press; 1997. 611 p.
Como citar
Oliveira L.L.P. Retorno dos ativos de empresas do consumo cíclico. Revista E&S. 2024; 5: e20230127.
Sobre os autores
Lorena Layza Pimenta Oliveira , Rodovia BA-512, s/n – CEP 42800-000, Camaçari/BA, Brasil.
Enlace de descarga: PDF