
Estrategia
Gestión De Negocios
Innovación
07 de agosto de 2023
La importancia de la viabilidad económica en el desempeño de “startups”
DOI: 10.22167/2675-6528-20230032
E&S 2023,4: e20230032
Thays Alessandra Barreto; Andréa Ferraz de Arruda Fernandez
Este ha sido el siglo de las “startups”, empresas que entregan algo nuevo — como una tecnología o una aplicación — en condiciones de incertidumbre generadas por sus respectivos modelos de negocio[1]. Son ejemplos la oferta de una tecnología disruptiva para un mercado ya existente (como iFood y el “delivery”); una nueva forma de hacer algo común (como Uber para el desplazamiento urbano), o aún una iniciativa que requiera hasta la creación de un nuevo mercado (como “startups” de turismo espacial).
Según datos de la plataforma “StartupBase”, existen más de 14 mil “startups” de diversos sectores activas en Brasil[2]. En un período de crisis pandémica global, los emprendedores “startuperos” mostraron cómo es posible adaptarse y prosperar en los momentos de aún mayor incertidumbre, atrayendo, solo en 2021, atención suficiente para acumular un monto de US$ 10 mil millones de inversiones de “venture capital”. Como resultado, el desarrollo del sector resultó en un crecimiento del 42,83% en las inversiones de los últimos cuatro años[3].
Con el tiempo (y dinero) estas empresas crecen, adquieren estabilidad y dejan de ser “startups”. En el camino hay unicornios, “startups” que han alcanzado un valor de mercado superior a mil millones de dólares. Brasil es el décimo país en número de unicornios, contando con empresas como QuintoAndar, C6 Bank, Loggi y Movile (dueña de iFood)[4].
Sin embargo, para convertirse en un unicornio o alcanzar la estabilidad, los emprendedores deben superar una serie de obstáculos y evitar lo que se puede llamar el “valle de la muerte”, momento en el que la “startup” necesita gastar más de lo que tiene en ingresos para desarrollar y probar su producto hasta encontrar el modelo ideal para el mercado[1]. En este inicio de vida, los modelos de negocio son aún muy flexibles y necesitan ser ajustados de acuerdo con la respuesta del mercado a cada prueba.
Los pocos datos sobre la adopción del mercado, que puede incluso ser nuevo, dificultan la realización de proyecciones, dejando muchas decisiones a cargo de la intuición de los emprendedores; y el poco conocimiento sobre finanzas de los fundadores, que suelen ser profesionales técnicos y especialistas en el producto en sí, dificulta una evaluación de la viabilidad del modelo de negocio, así como su mantenimiento de manera saludable. Estos obstáculos podrían suavizarse, si no fuera por la ausencia de un modelo de análisis financiero estandarizado que pudiera servir de referencia a las finanzas de estas empresas, las cuales, a diferencia de las pequeñas empresas tradicionales, trabajan con más variables que datos[5].
La mala planificación financiera, desde la fijación de precios hasta el flujo de caja, es una de las principales causas de fracaso de las “startups”. Según una encuesta de CBInsights, el 38% de las “startups” que fracasan lo hacen por razones financieras[6]; según Skynova, la causa del fracaso del 44% de las “startups” que cerraron en 2022 fue la quema de todo el efectivo disponible[7].
Para intentar reducir tales riesgos, se realizó un estudio de caso sobre una “startup” del sector aeroespacial, en el modelo “new space”[8], que utilizaría el ecosistema ya existente del sector para ofrecer imágenes aéreas a clientes de todo el país. El objetivo del estudio fue analizar la viabilidad financiera del modelo de negocio según las investigaciones y estimaciones presentadas por los fundadores y, con ello, crear un prototipo que pudieran adaptar conforme a la dinámica del mercado, permitiendo que tuvieran datos y proyecciones actualizados sobre el desempeño financiero de la empresa siempre a mano.
El estudio se realizó con base en investigación documental y en información y cotizaciones realizadas y proporcionadas por los propios fundadores. También se consideró que la empresa se registraría como Empresa Simple de Innovación (Inova Simples), una nueva categoría definida para impulsar el desarrollo de empresas de innovación en el país, con un régimen tributario y administrativo simplificado.
Sería necesario inyectar alrededor de R$ 3.000,00 por parte de los fundadores para la apertura de la empresa, y otros R$ 400.000,00 provenientes de un inversor ángel, en ambos casos, bajo una tasa mínima de atractivo (TMA) del 20% anual. Con esta información se produjeron proyecciones financieras para seis años de operación, en tres escenarios: optimista, moderado y pesimista. Las situaciones se definieron con base en las expectativas de los fundadores en relación con el volumen de servicios cada año.
Todos los costos y gastos fueron mapeados y, basándose en ellos, la fijación de precios y el beneficio fueron definidos por los emprendedores. Estos valores se registraron como “inputs” del modelo utilizado en el desarrollo de este análisis, el cual tuvo en cuenta valores nominales con corrección por el Índice de Precios al Consumidor Amplio (IPCA).
Basándose en los análisis de expertos[5],[9], la evaluación del desempeño se realizó según siete indicadores: “breakeven”; punto de equilibrio económico (PEE); “payback” simple; “payback” descontado; valor presente neto (VPN); tasa interna de retorno (TIR); y tasa interna de retorno modificada (TIRM). Las condiciones de viabilidad definidas fueron: que el “breakeven”, el PEE, el “payback” simple y el “payback” descontado ocurrieran dentro del período evaluado (seis años); que el VPN al final del período fuera positivo; y que la TIR y la TIRM asumieran valores mayores que la TMA al final del período.
La proyección de beneficio neto a lo largo del período, presentada en la Figura 1, permitió observar el efecto de los escenarios en el “breakeven” de la “startup”. Aunque la empresa era capaz de alcanzar el “breakeven” dentro del plazo estipulado de seis años en todos los escenarios, cuanto antes ocurriera, más atractiva se volvería la empresa para los inversores y, por lo tanto, más rápidamente ganaría autonomía, con caja positivo proveniente de los servicios ofertados. Esto significa que, aunque el escenario pesimista aún haya pasado en este indicador, los escenarios optimista y moderado se mostraron más atractivos.
Figura 1. Previsión de “punto de equilibrio”: cuarto año en el escenario optimista, cuarto año en el escenario moderado y quinto año en el escenario pesimista
Fuente: Resultados originales de la investigación.
El formato en J de la curva es común a las “startups”. Se debe al “valle de la muerte”, ya que, al inicio de la vida de la “startup”, los gastos están limitados por la caja restringida, y las inversiones se dirigen a las pruebas de concepto (POCs) y de productos mínimos viables (MVPs). Una vez definido el modelo de negocio, la inversión en la búsqueda de clientes y en el crecimiento se intensifica, resultando en saldos negativos mayores. Finalmente, en una tercera fase, se produce un crecimiento acelerado, con cifras positivas cada vez mayores, acordes con el crecimiento exponencial de las empresas de tecnología[5]. Así, es posible observar que el valor de las “startups” reside en el largo plazo, ya que son empresas de crecimiento exponencial, con retornos bajísimos al inicio de su vida, pero con potencial para ganar tracción y resultar en un gran retorno para los inversores. Esto hace que tales pérdidas sean significativas en los primeros años, seguidas de ganancias expresivas y crecimiento exponencial.
La obtención de beneficios después del “breakeven” indica que la empresa tiene potencial de crecimiento y que, en algún momento, será posible recuperar el dinero invertido. Con los resultados obtenidos en cada escenario, sería posible recuperar el dinero invertido (“payback” simple) en el cuarto año en los escenarios optimista y moderado, y en el quinto año en el escenario pesimista. Por otro lado, considerando la variación del valor del dinero en el tiempo (“payback” descontado), la inversión aún se recuperaría en el cuarto año en el escenario optimista y pasaría a recuperarse en el quinto año en el escenario moderado, mientras que, en el escenario pesimista, su recuperación sería inviable. En este indicador, solo los escenarios optimista y moderado se mostraron viables.
Adicionalmente, además de la recuperación de las inversiones realizadas dentro del plazo, sería necesario que la empresa generara ingresos suficientes para garantizar el rendimiento del 20% anual acordado entre los fundadores y el inversor a través de la TMA, es decir, necesitaría alcanzar el PEE. Comparando la variación del PEE a lo largo del período con los ingresos brutos de los tres escenarios, cuyas variaciones se encuentran en la Figura 2, fue posible observar que el PEE se alcanzaría en el tercer año en los escenarios optimista y moderado, y en el cuarto año en el escenario pesimista, dentro del plazo estipulado como límite — lo que, aunque no lo invalide, lo convierte en la peor de las opciones.
Figura 2. Punto de Equilibrio Económico
Fuente: Resultados originales de la investigación.
Con esto, a partir del resultado de la empresa al final del sexto año, sería posible devolver al inversor la inversión realizada más el rendimiento acumulado del 20% anual solo en los escenarios optimista y moderado. Es lo que mostró el resultado del flujo de caja operativo al final del período, presentado en la Tabla 1, que permitió observar que el dinero restante en caja al final del período para los escenarios optimista y moderado sería suficiente para reembolsar las inversiones y aún mantener algún valor para seguir con las operaciones de la empresa. Por otro lado, el escenario pesimista inviabilizaría tal movimiento, resultando en pérdidas para la empresa, lo que lo convirtió, nuevamente, en un escenario desfavorable.
Tabla 1. Resultados del flujo de caja operativo del final del período
| Escenario | Valor (BRL) | ||||||||
| Optimista | 4.514.868,63 | ||||||||
| Medio | 1.480.996,10 | ||||||||
| Pesimista | 225.377,54 |
Presentado en la Figura 3, el análisis del flujo de caja, que contabiliza todas las entradas y salidas, indicó un desempeño satisfactorio en los escenarios optimista y moderado, con saldo positivo durante todo el período. Por otro lado, en el escenario pesimista, el flujo se volvería negativo durante un breve período.
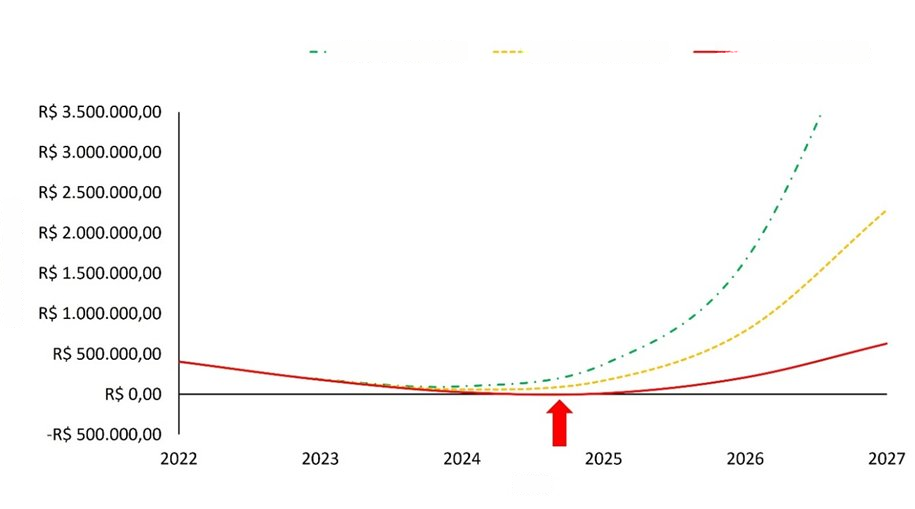
Figura 3. Flujo de caja a lo largo del período
Fuente: Resultados originales de la investigación.
Nota: La flecha roja resalta el período de flujo negativo del escenario pesimista
Al analizar el flujo de caja operativo en ausencia de inversión, presentado en la Figura 4, fue posible visualizar otra curva en J, ahora con un período de saldo negativo mucho más largo. Comparándolo con el desempeño del flujo de caja con la inversión, se notó que esta sería esencial para la reducción de las deudas de la empresa durante el período. La inversión sería esencial, además, para la financiación de mecanismos que posibilitarían a la empresa ganar mercado, aumentando el volumen de servicios realizados en la magnitud de las proyecciones, como contrataciones e inversión en marketing.
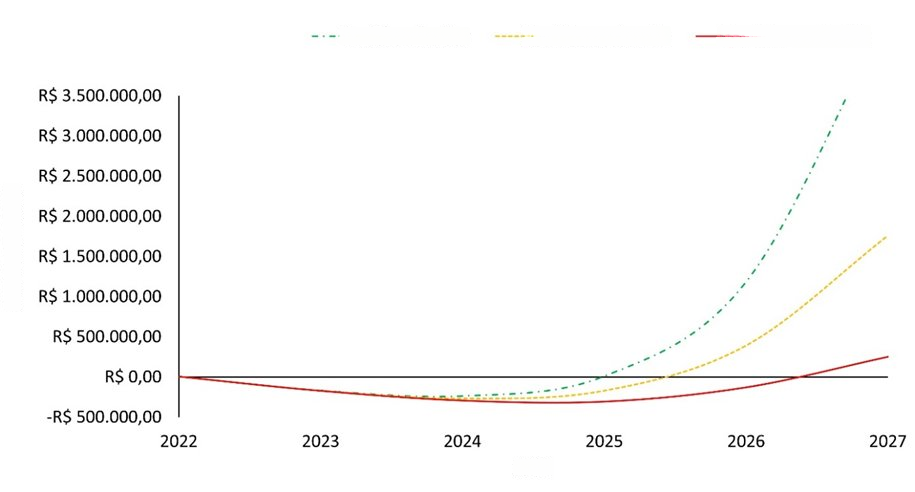
Figura 4. Flujo de caja sin la inversión
Fuente: Resultados originales de la investigación.
Finalmente, en relación con los indicadores VPL, TIR y TIRM, cuyos resultados obtenidos se encuentran en la Tabla 2, fue posible observar el mantenimiento de los comportamientos observados en los demás indicadores. Los escenarios optimista y moderado presentaron buenas condiciones de operación, mientras que el escenario pesimista se mostró inadecuado, debiendo ser evitado por los emprendedores.
Tabla 2. Valores obtenidos para los demás indicadores
| Escenario | VPN (BRL) | TIR (%) | TIR (%) |
| Optimista | 1.271.732,04 | 140,28 | 79,07 |
| Medio | 176.690,94 | 79,18 | 47,54 |
| Pesimista | -434.253,44 | 15,17 | 10,92 |
A partir de los análisis realizados, resumidos en la Tabla 3, se concluyó que el modelo de negocio propuesto para la “startup” sería viable, siempre que las metas comerciales involucraran el volumen de servicios necesario para el mantenimiento, como mínimo, del escenario moderado. Los emprendedores deberían evitar a toda costa el escenario pesimista, haciendo los ajustes necesarios en el modelo de negocio o en la estructura de costos para que al menos se alcanzara el escenario moderado.
Tabla 3. Resumen de los resultados obtenidos
| Criterio | Escenario optimista | Escenario moderado | Escenario pesimista |
| “Punto de equilibrio” (años) | 4 | 4 | 5 |
| PEE (años) | 3 | 3 | 4 |
| “Payback” simple (años) | 4 | 4 | 5 |
| “Payback” descontado (años) | 4 | 5 | >6 |
| VAN (BRL) | 1.272.732,04 | 176.690,94 | -434.253,44 |
| TIR (%) | 140,28 | 79,18 | 15,17 |
| TIRM (%) | 79,07 | 47,54 | 10,92 |
La inversión ángel propuesta sería esencial para dar aliento a la empresa y ayudarla a ganar mercado para buscar el volumen necesario de servicios. Los precios, costos y márgenes de contribución del estudio permitirían la operación de la “startup”, y mejoras en estos valores afectarían positivamente su desempeño, resultando en más lucro, además de “breakeven” y “payback” anticipados. Los emprendedores podrían actualizar la proyección realizada de modo que se volviera cada vez más fiel a la realidad, proporcionando información más precisa para fundamentar decisiones estratégicas.
Estudios similares ya se habían realizado para “startups” activas en diferentes ramas, tales como educación[10], derecho[11], construcción civil[12], desarrollo de software[13] y agricultura[14], indicando que, aunque las condiciones de cada sector y de cada modelo de negocio son diferentes, indicadores como VPL, TMA, TIR, TIRM y “payback” son formas bien establecidas para fundamentar estudios de viabilidad económico-financiera, incluso en “startups”. Sin embargo, la complejidad de los modelos de negocio y las incertidumbres inherentes al mercado específico de cada empresa forman un escenario en el cual es necesario el desarrollo de un modelo de proyección personalizado, cuyo desafío se encuentra en definir las premisas y proyectar el ingreso.
Una vez desarrollado el modelo de proyección y análisis, la administración de la “startup” tiene en sus manos una valiosa fuente de información para alinear el proyecto, así como un análisis de las inversiones y de la sensibilidad de la empresa a diversos factores de mercado, como proveedores, clientes e impuestos[10],[11],[14]. La información proporcionada por la metodología utilizada en este estudio es valiosa para “startups” en cualquier fase, ya que permite a los fundadores evaluar el impacto de las variables en el desempeño de la empresa, garantizando un mayor fundamento para la definición de precios y para la negociación con proveedores y clientes, en la búsqueda de escenarios aún más adecuados y estratégicos que los escenarios aquí presentados.
Referencias
[1] Ries E. A startup enxuta: como os empreendedores atuais utilizam a inovação contínua para criar empresas extremamente bem-sucedidas. 1ed. São Paulo (SP): Lua de Papel. 2012.
[2] AbStartups. 2023. Disponível em: <https://abstartups.com.br/>.
[3] Distrito. Retrospectiva do ecossistema de inovação 2022. 2023. Disponível em: <https://distrito.me/blog/retrospectiva-do-ecossistema-de-inovacao-2022-distrito/>.
[4] Lima M. Unicórnios brasileiros: saiba quais são e o que fazem. Forbes Brasil. 2022. Disponível em: <https://forbes.com.br/forbes-money/2022/07/unicornios-brasileiros-saiba-quais-sao-e-o-que-fazem/>.
[5] Losada B. Finanças para Startups: O essencial para empreender, liderar e investir em startups. 1ed. São Paulo (SP): Editora Saint Paul. 2020.
[6] CB Insights. Why Startups Fail: Top 12 Reasons. CB Insights Research Report. 2021. Disponível em: <https://www.cbinsights.com/research/report/startup-failure-reasons-top/>.
[7] Skynova. Top Reasons Startups Failed in 2022. 2023. Disponível em: <https://www.skynova.com/blog/top-reasons-startups-fail>.
[8] Vellasco F.M.M. O desenvolvimento da indústria espacial brasileira: uma abordagem institucional [Dissertação de mestrado]. Brasília (DF): Escola Nacional de Administração Pública (ENAP); 2019.
[9] Silva Junior R.G. (org.). Empreendedorismo tecnológico. 1ed. Curitiba (PR): Instituto de Engenharia do Paraná. 2009.
[10] Andrade L.C.; Rodrigues M.V.; Lima I.A.; Melo K.S.; Lima N.G.F. Análise da viabilidade econômico-financeira de uma startup atuante no mercado de educação. In: Anais do XXXIX Encontro Nacional de Engenharia de Produção; 2019; Santos, SP, Brasil.
[11] Arruda B.V.M. Geração do modelo de negócio, validação e análise de viabilidade econômico-financeira de uma startup no setor lawtech [Trabalho de conclusão de curso]. Fortaleza (CE): Universidade Federal do Ceará; 2017.
[12] Longen J.V.P.; Pereira G.H.; Ryba A.; Silva Junior R.G. Viabilidade de uma startup baseada em economia colaborativa. Revista Gestão & Conexões. 2019; 8(1): 24-42. DOI: 10.13071/regec.2317-5087.2014.8.1.21887.24-42.
[13] Massari J.A. Viabilidade mercadológica e econômico-financeira: implementação de uma startup no ramo de softwares para academias de ginástica [Trabalho de conclusão de curso]. Medianeira (PR): Universidade Tecnológica Federal do Paraná; 2016.
[14] Valdo N.N.; Gonzaga V.H.; Lemes L.; Carrer C.C. Viabilidade econômica de uma startup agtech. In: Anais do Fórum Internacional On-line de Empreendedorismo e Inovação no Agro; 2020.
Como citar
Barreto T.A.; Fernandez A.F.A. A importância da viabilidade econômica no desempenho de startups. Revista E&S. 2023; 4: e20230032.
Sobre os autores
Thays Alessandra Barreto, Universidade de São Paulo – Departamento de Engenharia de Materiais
Andréa Ferraz de Arruda Fernandez, Professora Orientadora, Pecege – Rua Cezira Giovanoni Moretti, 580, Bairro Santa Rosa, Piracicaba, SP – 13.414-157.
Link para download: https://cms.revistaes.com.br/wp-content/uploads/2023/08/ES_23032.pdf