
Estrategia
Herramientas De Gestión
Instituciones Financieras
08 de diciembre de 2023
Gestión por propósito en las instituciones financieras cooperativas
DOI: 10.22167/2675-6528-20230093
E&S 2023,4: e20230093
Edson Mangefesti Franco; Samira Furtado de Queiroz
Esta investigación presenta un estudio sobre la gestión por propósito en instituciones financieras cooperativas, con el objetivo de mejorar el proceso de ventas y alcanzar metas. Se realizaron dos encuestas en cooperativas de crédito del mismo sistema cooperativo de diferentes tamaños, ubicadas en Nova Petrópolis (RS) y Lavras (MG). Los resultados obtenidos proporcionaron información para comprender qué motiva a los equipos comerciales a alcanzar sus objetivos y para descubrir cuáles son los desafíos y oportunidades asociados a la gestión por propósito en ventas.
La investigación buscó analizar la importancia y la efectividad del propósito en las empresas como un impulsor de mayor rentabilidad, así como los posibles beneficios de este modelo de gestión para las organizaciones que lo adoptan. Las empresas humanizadas, que se adhieren a nuevos enfoques positivos y priorizan el bienestar de empleados, clientes, inversores, socios, comunidades y sociedades, cosechan reconocimiento y aprecio de sus “stakeholders”, contribuyendo a un mundo mejor a través de sus prácticas comerciales[1].
La mayoría de las empresas no comprenden qué motiva realmente a sus colaboradores. Muchas organizaciones continúan dependiendo de prácticas de incentivo a corto plazo, como el pago en efectivo por desempeño, a pesar de la evidencia de que tales métodos pueden ser contraproducentes[2]. La MOTIVACIÓN, que está intrínsecamente ligada al propósito, se identifica como el principal estímulo para los empleados y es esencial para garantizar la satisfacción y la creatividad de los individuos en sus proyectos comerciales u operativos[2]. Por lo tanto, es fundamental comprender que la verdadera MOTIVACIÓN reside en la conexión con un propósito mayor, en la búsqueda del aprendizaje, en la autonomía y en el impacto positivo que el trabajo puede tener en el mundo[2]. Dado que la remuneración y los beneficios justos son necesarios para el sustento, es crucial equilibrar estos elementos con una gestión que promueva un propósito significativo[2].
Es ampliamente reconocida la importancia del liderazgo empático, que se preocupa genuinamente por el bienestar de los colaboradores, promoviendo un ambiente de trabajo más amigable y productivo[3]. Las recompensas externas pueden, a veces, tener efectos negativos, y las metas autoimpuestas son más saludables que las metas impuestas por terceros[2]. La gestión por propósito desempeña un papel fundamental en las empresas humanizadas, que buscan un enfoque consciente del capitalismo, integrando “stakeholders”, liderazgo, cultura y gestión para alcanzar el éxito sostenible[1],[2],[4].
Para este estudio, se aplicaron cuestionarios a los colaboradores de dos cooperativas financieras del mismo sistema cooperativo, una de pequeño tamaño, en Lavras (MG), y otra de gran tamaño, en Nova Petrópolis (RS) en el año 2022.
En el estudio, se compararon los datos económico-financieros de las cooperativas de crédito en cuestión (Tabla 1), obtenidos de los informes anuales públicos disponibles en sus sitios web. La Tabla 1 evidencia la gran disparidad de tamaño entre las cooperativas, con activos de R$ 4.400 millones para la de gran tamaño y R$ 80 millones para la de pequeño tamaño.
Tabla 1. Datos económico-financieros
| Datos | Cooperativa A | Cooperativa B |
| Gran escala | Pequeña escala | |
| Años de existencia | 118 | 33 |
| Número de socios | 188.232 | 4.762 |
| Nº de agencias | 46 | 3 |
| Capital de la sociedad | (BRL) 216.661.000,00 | (BRL) 4.842.000,00 |
| Patrimonio neto | (BRL) 542.928.000,00 | 10.212.000,00 (BRL) |
| Depósitos totales | (BRL) 3.362.226.000,00 | 54.852.000,00 (BRL) |
| Operaciones de crédito | (BRL) 3.094.743.687,14 | 53.203.000,00 BRL |
| Resultado (excedente) | (BRL) 87.397.368,00 | (BRL) 1.333.000,00 |
| Activo total | (BRL) 4.457.649.000,00 | 80.685.000,00 (BRL) |
La investigación involucró dos cuestionarios aplicados a través de Microsoft Forms y conversaciones informales en línea con los directores de las instituciones. En la cooperativa de pequeño tamaño, 14 de los 30 empleados fueron entrevistados, mientras que en la de gran tamaño participaron 19 de los aproximadamente 800 empleados. Las preguntas realizadas a directores y colaboradores tuvieron un propósito estratégico, permitiendo el análisis comparativo entre la visión estratégica de los directores y la perspectiva táctica y operativa del equipo de ventas.
En los cuestionarios, se consideró la visión de los directores y colaboradores de las cooperativas sobre:
- impacto de la gestión por propósito en los resultados.
- motivación, entusiasmo y compromiso de los colaboradores con objetivos y metas.
- ventajas y desventajas de la gestión por propósito.
- ganancias, pérdidas, dificultades y oportunidades de este modelo.
Considerando los diferentes tamaños de las cooperativas, se exploraron las variaciones en las perspectivas de los equipos comerciales en relación con el modelo de gestión por propósito.
Adicionalmente, enfocando em instituições financeiras cooperativas — dado que este trabajo se concentra en la gestión por propósito en instituciones financieras cooperativas —, se realizó una investigación para comprender las diferencias entre bancos y cooperativas de crédito. Estas instituciones, a pesar de ofrecer esencialmente los mismos productos y servicios financieros, operan con modelos de negocio distintos[5].
Tabla 2. Diferencia entre bancos y cooperativas de crédito
| INSTITUCIONES FINANCIERAS | COOPERATIVAS CREDITICIAS |
| Son sociedades de capital | Son sociedad de personas |
| El poder se ejerce en proporción al número de acciones | El voto tiene el mismo peso para todos (una persona, un voto) |
| Las deliberaciones son concentradas | Las decisiones se comparten entre muchos |
| El administrador es un tercero (persona del mercado) | El administrador es del medio (cooperativo) |
| El usuario de las operaciones es un mero cliente | El usuario es el propio dueño (cooperativizado) |
| El usuario no ejerce influencia en la definición de precios | La política operativa es decidida por los propios usuarios |
| Pueden tratar distintamente a cada usuario | No pueden distinguir, lo que vale para uno vale para todos |
| Prefieren el gran ahorrador y las mayores corporaciones | No discriminan y se dirigen más a los menos pudientes |
| Priorizan los grandes centros y ciudades mayores | No restringen, teniendo una fuerte actuación en el interior de los estados |
| Tienen propósitos mercantilistas | La mercancía no se considera |
| La remuneración de las operaciones y de los servicios no tiene límite | El precio de las operaciones y los servicios tiene como objetivo cubrir los costos |
| Atienden en masa, priorizando el autoservicio | La relación es personalizada, con el apoyo de la tecnología |
| No tienen vínculo con la comunidad y con el público objetivo | Están comprometidas con las comunidades y con los usuarios |
| Apuntan a la ganancia por excelencia | El beneficio está fuera de su objeto |
| El resultado es de pocos dueños | Los excedentes (sobras) se distribuyen entre los usuarios |
| Son regulados por la Ley de Sociedades Anónimas | Son reguladas por la Ley Cooperativista |
El cooperativismo de crédito abarca la mitad de los municipios brasileños, con 11,9 millones de asociados hasta diciembre de 2020, lo que representa el 4,9% de la población[6]. En diciembre de 2020, los activos del (Sistema Nacional de Crédito Corporativo (SNCC) totalizaron R$ 371,8 mil millones, con operaciones de crédito de R$ 213,2 mil millones y captaciones de R$ 290,1 mil millones[6]. Las cooperativas de crédito lideraron la expansión de crédito en el Sistema Financiero Nacional (SFN) en 2020, con un patrimonio neto de las cooperativas singulares alcanzando R$ 57,4 mil millones en diciembre del año citado. En Brasil, según datos del Banco Central de Brasil, existían, en 2020, 847 cooperativas de crédito, 6.474 puntos de atención y cerca de 110 mil empleados[6].
Tabla 3. Total de cooperativas singulares por sistema
| Sistema | Año 2020 |
| Sicoob | 371 |
| Sicredi | 108 |
| Cresol | 74 |
| Unicred | 35 |
| Sist. de 2 niveles | 37 |
| Independientes | 222 |
| Suma | 847 |
Según lo demostrado en la Tabla 4, en diciembre de 2020, el cooperativismo de crédito estaba presente en el 50,1% de las ciudades brasileñas, es decir, en 2.788 municipios.
Tabla 4. Porcentaje de municipios con unidades de atención de cooperativas de crédito por región
| Región | Año 2020 |
| Sur | 94,20% |
| Centro-Oeste | 63,80% |
| Sureste | 61,90% |
| Septentrión | 27,60% |
| Noreste | 11,80% |
| Promedio total en el país | 50,10% |
Las Tablas 5 y 6 son cruciales para evaluar la adherencia de las instituciones financieras cooperativas a la gestión por propósito, enfatizando la importancia de estas acciones en la generación de metas en las empresas[1],[2],[3], [4], [7], [8].
La Tabla 5 presenta los resultados de la encuesta a los colaboradores del área comercial de la cooperativa de pequeño tamaño. Se observa una adherencia razonable a los principios de la gestión por propósito, con predominio de la respuesta “casi siempre” en relación a “siempre”, y con el término “a veces” relevante en algunos de los ítems evaluados. Es importante destacar que el 23% de los colaboradores consideraron las recompensas básicas, como salarios y beneficios, como “raramente justas”, mientras que otro 23% las ven como “a veces justas”. Este es un punto crítico, ya que enfatiza la importancia de recompensas básicas justas como punto de partida para la motivación en el trabajo[2].
Tabla 5. Evaluación de las cuestiones respondidas por los colaboradores de la cooperativa de pequeño porte
| Elemento evaluado | Siempre | Casi siempre | A veces | Pocas veces | Jamás |
| Identificación de la empresa con el capitalismo consciente | 23% | 62% | 15% | ||
| Gestión por propósito es una práctica adoptada y diseminada | 54% | 31% | 15% | ||
| Participación del equipo comercial en la elaboración de objetivos y metas | 38% | 54% | 8% | ||
| Incentivo financiero y recompensas externas para alcanzar metas | 8% | 54% | 38% | ||
| Ambiente es agradable, existe confianza, autonomía, innovación | 38% | 54% | 8% | ||
| Las recompensas básicas, tales como salarios y beneficios, son justas | 8% | 46% | 23% | 23% | |
| Posee conocimiento del propósito de la empresa y está comprometido | 38% | 54% | 8% | ||
| La empresa se preocupa genuinamente por el lado humano del equipo | 23% | 62% | 15% | ||
| Actúa orientado por el propósito de la empresa, sin presiones de corto plazo | 54% | 46% |
La Tabla 6 presenta los resultados de la investigación con colaboradores del área comercial en la cooperativa de gran tamaño. Se destaca una sólida adherencia a la gestión por propósito, con predominancia de “siempre” en las respuestas. La expresión “a veces” es rara, representando solo el 6% del total. Notablemente, en el ítem que aborda incentivos financieros y recompensas para el logro de metas, el 56% de los colaboradores afirmó que esto nunca ocurría en la institución, mientras que el 33% dijo que era raro. Es crucial enfatizar que la motivación intrínseca es la base del modelo de gestión por propósito y que no es recomendable haber incentivos financieros de corto plazo para mantener a los profesionales comprometidos con los objetivos y metas de la organización[2].
Tabla 6. Evaluación de las preguntas respondidas por los colaboradores de la cooperativa de gran tamaño
| Elemento evaluado | Siempre | Casi siempre | A veces | Pocas veces | Jamás |
| Identificación de la empresa con el capitalismo consciente | 44% | 50% | 6% | ||
| Gestión por propósito es una práctica adoptada y diseminada | 72% | 22% | 6% | ||
| Participación del equipo comercial en la elaboración de objetivos y metas | 83% | 17% | |||
| Incentivo financiero y recompensas externas para alcanzar metas | 11% | 33% | 56% | ||
| Ambiente es agradable; existe confianza, autonomía, innovación | 50% | 44% | 6% | ||
| Las recompensas básicas, tales como salarios y beneficios, son justas | 22% | 72% | 6% | ||
| Posee conocimiento del propósito de la empresa y está comprometido | 94% | 6% | |||
| La empresa se preocupa genuinamente por el lado humano del equipo | 67% | 33% | |||
| Actúa orientado por el propósito de la empresa, sin presiones de corto plazo | 77% | 17% | 6% |
El concepto de capitalismo consciente implica la humanización de las empresas y valora la conexión emocional entre los stakeholders[1]. Ambas cooperativas demostraron adherencia a este concepto; en la cooperativa de gran tamaño, sin embargo, más colaboradores afirmaron que siempre o casi siempre percibían esta identidad (Tabla 7).
La motivación intrínseca de los colaboradores era ampliamente practicada en ambas cooperativas, con una mayor adherencia en la institución de gran tamaño. Esto es fundamental, ya que la gestión por propósito se basa en la motivación intrínseca, eliminando la necesidad de incentivos financieros de corto plazo para mantener a los profesionales comprometidos con metas[2].
Las cooperativas de crédito enfrentaban desafíos en relación con el uso de estos incentivos, siendo que la de gran tamaño tenía una proporción mayor de colaboradores que informaban que nunca o raramente se utilizaba esta práctica. La gestión por propósito requiere confianza, autonomía y un ambiente agradable de trabajo, elementos que se practicaban en ambas cooperativas.
Las recompensas básicas, como salarios y beneficios, se consideraban justas en la cooperativa grande; en la pequeña, sin embargo, había una proporción considerable de colaboradores insatisfechos con estas prácticas.
Ambas las cooperativas demostraban compromiso con el propósito de la empresa y buscaban crear un ambiente humano. Sin embargo, la cooperativa de gran tamaño se destacó en algunos aspectos, como en el conocimiento del propósito y en el compromiso de los empleados, así como en la percepción de que la empresa se preocupaba genuinamente por el lado humano.
Finalmente, ambas las cooperativas actuaban orientadas por el propósito de la empresa, sin presiones de corto plazo, aunque la cooperativa de gran tamaño tuviera una proporción ligeramente mayor de colaboradores indicando esto (Tabla 7).
Tabla 7. Evaluación de las cuestiones respondidas por los colaboradores de las cooperativas de gran y pequeño tamaño
| Elemento evaluado | Tamaño | Siempre | Casi siempre | A veces | Pocas veces | Jamás |
| Identificación de la empresa con el capitalismo consciente | Extenso | 44% | 50% | 6% | ||
| Pequeño | 23% | 62% | 15% | |||
| La gestión por propósito es una práctica adoptada y diseminada | Extenso | 72% | 22% | 6% | ||
| Pequeño | 54% | 31% | 15% | |||
| Participación del equipo comercial en la elaboración de objetivos y metas | Extenso | 83% | 17% | |||
| Pequeño | 38% | 54% | 8% | |||
| Incentivo financiero y recompensas externas para alcanzar metas | Extenso | 11% | 33% | 56% | ||
| Pequeño | 8% | 54% | 38% | |||
| Ambiente es agradable, existe confianza, autonomía, innovación | Extenso | 50% | 44% | 6% | ||
| Pequeño | 38% | 54% | 8% | |||
| Las recompensas básicas, tales como salarios y beneficios, son justas | Extenso | 22% | 72% | 6% | ||
| Pequeño | 8% | 46% | 23% | 23% | ||
| Posee conocimiento del propósito de la empresa y está comprometido | Extenso | 94% | 6% | |||
| Pequeño | 38% | 54% | 8% | |||
| La empresa se importa genuinamente con el lado humano del equipo | Extenso | 67% | 33% | |||
| Pequeño | 23% | 62% | 15% | |||
| Actúa guiado por el propósito de la empresa, sin presiones de corto plazo | Extenso | 77% | 17% | 6% | ||
| Pequeño | 54% | 46% |
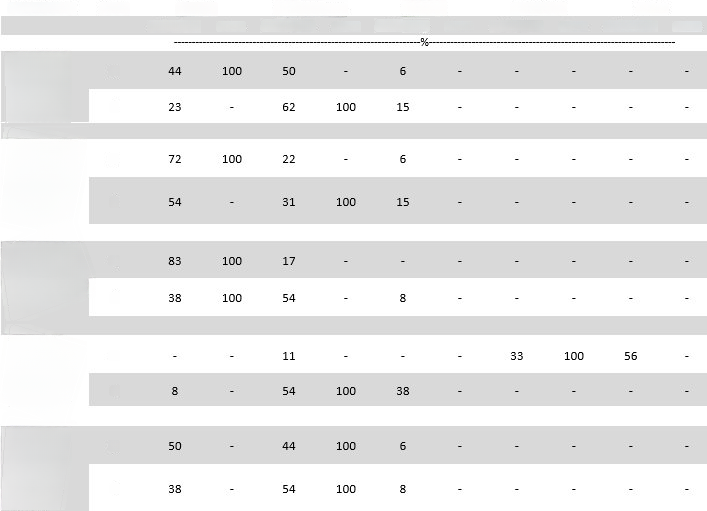
Comparando cinco ítems estratégicos evaluados desde la perspectiva de directores y colaboradores de ambas cooperativas, es posible observar diferencias significativas en sus percepciones (Tabla 8). Por ejemplo, respecto al primer ítem —la identificación de la empresa en relación con el capitalismo consciente—, la dirección de la cooperativa de gran tamaño tenía la percepción de adherencia perfecta (100%), mientras que el 50% de los empleados señalaron “casi siempre” percibir esta identidad, frente a un 44% que afirmaba identificarla siempre. En la cooperativa de pequeño tamaño, la percepción de la dirección estuvo más alineada a la de los colaboradores (Tabla 8).
Los resultados destacaron las diferencias entre las percepciones de colaboradores y directores en relación con ítems como la identificación de la empresa con el capitalismo consciente y el uso de incentivos financieros para alcanzar metas. Sin embargo, en ambos tamaños de cooperativas, las percepciones sobre el ambiente de trabajo, la confianza, la autonomía y la innovación fueron similares entre colaboradores y directores.
Tabla 8. Evaluación de las cuestiones respondidas por los directores y colaboradores de la cooperativa de gran y pequeño tamaño
Fuente: Resultados originales de la investigación.
Nota: P = Pequeño / G = Grande
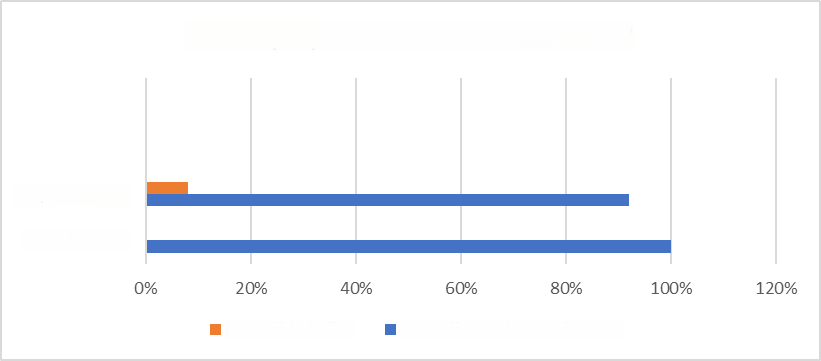
En las organizaciones, se encuentran dos tipos de mentalidad entre los colaboradores: la mentalidad de crecimiento, que está abierta a aprender y evolucionar, y la mentalidad fija, que se resiste al cambio[9]. En la gestión por propósito, que valora el comportamiento proactivo, se busca entender qué mentalidad prevalece entre los empleados. Los resultados de este estudio revelaron que la mentalidad de crecimiento era predominante, siendo más acentuada en la cooperativa de gran tamaño cuando se compara con la de pequeño tamaño (Figura 1).
Figura 1. Evaluación de la pregunta respondida por los colaboradores de las cooperativas
Fuente: Resultados originales de la investigación.
Se observa progreso de la gestión por propósito en las ventas de las cooperativas financieras, pero los desafíos persisten. El modelo tradicional de metas y resultados aún es dominante en las instituciones financieras cooperativas, incluso con esfuerzos para promover la comprensión de la gestión por propósito entre los colaboradores, incluyendo programas internos de formación y debates en foros.
Muchas cooperativas de crédito buscan adoptar el modelo de gestión por propósito en sus equipos. Se sabe, incluso, que una cooperativa de gran tamaño eliminó metas cuantitativas de ventas y alcanzó un “Net Promoter Score (NPS)” por encima de 75, indicando excelencia en recomendaciones. Sin embargo, falta movilización en el sistema cooperativo de crédito como un todo. Las cooperativas individuales, a pesar de prometer atender las necesidades de los asociados, frecuentemente mantienen el foco en metas de ventas, incluso con incentivos financieros de corto plazo, contrariando los principios de capitalismo consciente, con empresas humanizadas[1].
La gestión por propósito en las ventas genera impactos significativos, aumentando la motivación y el compromiso del equipo. En la cooperativa de gran tamaño, el 72% de los entrevistados la consideraban una práctica común. Además, el 83% afirmó que el equipo comercial participaba en la definición de metas, y el 50% dijo encontrar siempre un ambiente agradable, con confianza, autonomía e innovación.
Los puntos positivos de la investigación incluyen la motivación intrínseca de las personas, el sentido de pertenencia en un entorno participativo y una remuneración justa, sin presiones a corto plazo. De esta manera, la empresa es reconocida y admirada por sus colaboradores y otros “stakeholders”. Sin embargo, el sistema cooperativo de crédito brasileño necesita aumentar la visibilidad de este modelo de gestión y promoverlo aún más para obtener beneficios sostenibles para todas las partes interesadas.
Referencias
[1] Mackey J.; Sisodia, R. Capitalismo Consciente: como libertar o espírito heroico dos negócios. Rio de Janeiro (RJ): Editora Alta Books. 2018.
[2] Pink D.H. Motivação 3.0. Rio de Janeiro (RJ): Editora Sextante. 2019.
[3] Scott K. Empatia Assertiva: como ser um líder incisivo sem perder a humildade. Rio de Janeiro (RJ): Editora Alta Books. 2019.
[4] Sisodia R.; Wolfe D.B; Sheth J. Empresas Humanizadas: Pessoas, Propósito, Performance. Rio de Janeiro (RJ): Editora Alta Books. 2019.
[5] Souza J.B.L.; Meinen E. Cooperativas de crédito: Gestão eficaz, conceitos e práticas para uma administração de sucesso. Brasília (DF): Editora Confebras. 2010.
[6] Banco Central do Brasil (BACEN). 2020. Panorama do Sistema Nacional de Crédito Cooperativo. Disponível em: https://www.bcb.gov.br/estabilidadefinanceira/coopcredpanorama. Acesso em: 02 out. 2022.
[7] Covey S.M.R; Merril R.R. A Velocidade da Confiança: o elemento que faz toda diferença. Rio de Janeiro (RJ): Editora Alta Books. 2017.
[8] Magaldi S.; Neto J.S. Gestão do Amanhã: tudo o que você precisa saber sobre gestão, inovação e liderança para vencer a 4ª revolução industrial. São Paulo (SP): Editora Gente. 2018.
[9] Dweck C.S. Mindset: A nova psicologia do sucesso. São Paulo (SP): Editora Objetiva. 2017.
Como citar
Franco E. M.; Queiroz S. F. Gestão por propósito nas instituições financeiras cooperativas Revista E&S. 2023; 4: e20230093.
Sobre os autores
Edson Mangefesti Franco, Diretor Executivo no Sicoob União Central, Praça Cel. Caetano Mascarenhas, 230 – Centro – CEP 35774-000 – Paraopeba/MG, Brasil.
Samira Furtado de Queiroz, Profesora orientadora, Pecege – Rua Cezira Giovanoni Moretti, 580 – Santa Rosa – CEP 13414-157 – Piracicaba/SP, Brasil.
Enlace de descarga: PDF