
12 de agosto de 2026
Tomada de decisão financeira e gestão de crédito sob a ótica da economia comportamental em Barra do Garças-MT.
Simony Karla Berlatto; Pedro Cosentino Delvizio
DOI: 10.22167/2675-6528-202601441
Artigo elaborado pela ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege voltada à síntese e redação.
Resumo
A crescente oferta de crédito e o superendividamento no Brasil motivaram a análise da tomada de decisão financeira e gestão de crédito sob a ótica da economia comportamental. O estudo objetivou investigar como os vieses cognitivos afetam a gestão de crédito dos consumidores, mesmo diante de ações de educação financeira. Para isso, conduziu-se uma pesquisa quantitativa e aplicada, por meio de um survey com 91 consumidores residentes no município de Barra do Garças/MT, que possuíam acesso a produtos de crédito e histórico de endividamento. A coleta de dados ocorreu entre dezembro de 2025 e fevereiro de 2026, utilizando um questionário estruturado com perguntas fechadas e escalas Likert, e os dados foram analisados com software estatístico. Os resultados revelaram um cenário crítico de endividamento, atingindo 80% dos respondentes, índice que persistiu independentemente da faixa de renda. Identificou-se uma clara dissociação entre o conhecimento teórico e a prática: embora 56% dos participantes possuíssem formação em educação financeira, metade desconhecia o custo efetivo total de suas operações. A análise evidenciou a presença marcante de vieses como a aversão à perda (Efeito Dotação) e o viés do presente, que comprometeram a racionalidade nas escolhas de consumo e quitação de débitos. Concluiu-se que a posse de informação técnica não garantiu a imunidade aos vieses, sugerindo que a educação financeira tradicional deve ser complementada por intervenções comportamentais para promover uma mudança efetiva de hábitos e o bem-estar financeiro.
Palavras-chave: Bem-estar financeiro; Comportamento financeiro; Consumidores; Educação financeira; Endividamento.
1. Introdução
A expansão do acesso ao crédito tem sido uma característica marcante das economias globais nas últimas décadas, impulsionando o consumo e o investimento, mas também gerando desafios significativos para a saúde financeira dos indivíduos. No Brasil, a oferta de produtos de crédito diversificou-se rapidamente, tornando-se um pilar do desenvolvimento econômico. Contudo, essa facilidade de acesso, muitas vezes desacompanhada de uma compreensão aprofundada dos riscos e custos associados, tem contribuído para um cenário de superendividamento crescente. Dados recentes da Serasa (2025) revelam a magnitude desse problema, indicando que o país atingiu um recorde histórico de oitenta milhões e seiscentos mil inadimplentes em novembro de dois mil e vinte e cinco. Este panorama não se restringe aos grandes centros urbanos, estendendo-se por todo o território nacional, com o estado de Mato Grosso, por exemplo, registrando que mais da metade de sua população adulta (cinquenta e um vírgula noventa e três por cento) possui alguma inadimplência. Tal cenário sublinha a urgência de uma análise mais aprofundada sobre os mecanismos que levam os consumidores a decisões financeiras que comprometem seu bem-estar, transcendo as explicações puramente econômicas e racionais.
Nesse contexto, a economia comportamental emerge como um campo de estudo fundamental, integrando insights da psicologia com a teoria econômica para compreender as complexidades da tomada de decisão humana (Kahneman, 2012). Ao contrário da economia neoclássica, que pressupõe agentes racionais, a economia comportamental reconhece que os indivíduos frequentemente utilizam heurísticas – atalhos mentais que simplificam escolhas, mas que podem levar a vieses cognitivos e a erros sistemáticos (Daura, 2018). Entre os vieses mais relevantes para a gestão de crédito, destaca-se a aversão à perda, manifestada pelo Efeito Dotação, em que a dor de uma perda potencial é psicologicamente mais intensa do que o prazer de um ganho, dificultando a redução do padrão de vida para quitar dívidas. O viés do presente, por sua vez, descreve a tendência de priorizar recompensas imediatas em detrimento de benefícios futuros, impulsionando o consumo parcelado. A ancoragem também desempenha um papel crucial, influenciando a percepção do custo real do crédito ao fixar a atenção em valores como a parcela mensal ou o pagamento mínimo da fatura, gerando uma ilusão de liquidez que pode levar ao uso excessivo (Lima, 2023). Compreender a atuação desses vieses é essencial para desvendar os padrões de endividamento que persistem mesmo em face de informações financeiras disponíveis.
Diante da complexidade do comportamento financeiro, a educação financeira tem sido amplamente promovida como ferramenta essencial para capacitar os indivíduos a tomar decisões mais informadas. Iniciativas focadas em conceitos como juros compostos, planejamento orçamentário e poupança visam aprimorar a literacia financeira, com estudos indicando que um maior conhecimento pode levar a comportamentos mais saudáveis (Adam e Rau, 2011; Cupák, Fessler e Schneebaum, 2020). No entanto, a eficácia da educação financeira tradicional em modificar comportamentos arraigados e mitigar o superendividamento tem sido questionada. Pesquisas sugerem que o conhecimento técnico, por si só, pode não ser suficiente para garantir a imunidade aos vieses cognitivos (Cruz et al., 2023; Gerth et al., 2021), e em alguns casos, pode até levar a uma maior ousadia na tomada de riscos (Kawamura et al., 2021). Esta lacuna entre o conhecimento teórico e a prática efetiva de gestão financeira ressalta a necessidade de abordagens que considerem não apenas a transmissão de informações, mas também os aspectos psicológicos e comportamentais que moldam as escolhas dos consumidores.
A persistência do superendividamento no Brasil, evidenciada por dados nacionais e regionais, aliada à observação de que a educação financeira tradicional nem sempre se traduz em comportamentos prudentes, aponta para a necessidade de explorar as variáveis subjetivas que influenciam a gestão de crédito. A compreensão de como os vieses cognitivos operam em contextos específicos, como o de Barra do Garças, no Mato Grosso, torna-se crucial para desenvolver estratégias de intervenção mais eficazes e localizadas. Este estudo se justifica pela urgência em aprofundar o entendimento sobre a interseção entre o conhecimento financeiro e as heurísticas de decisão, buscando fornecer subsídios para a formulação de políticas e programas de educação financeira que transcendam o mero ensino de cálculos. O objetivo geral desta pesquisa é investigar como os vieses cognitivos afetam a gestão de crédito dos consumidores residentes no município de Barra do Garças/MT, mesmo diante de ações de educação financeira, visando à promoção do bem-estar financeiro e à mitigação do superendividamento.
2. Material e Métodos
A pesquisa foi delineada como um levantamento de campo, adotando uma abordagem quantitativa e de caráter aplicado, conforme a natureza do problema investigado. Este tipo de estudo buscou quantificar a relação entre o conhecimento técnico financeiro dos indivíduos e a influência de vieses cognitivos em suas decisões de gestão de crédito. A escolha por um delineamento quantitativo permitiu a coleta de dados estruturados, possibilitando a análise estatística de padrões e correlações, essencial para compreender a complexidade do comportamento financeiro dos consumidores.
O estudo foi conduzido no município de Barra do Garças, localizado no estado de Mato Grosso, um recorte espacial justificado pela relevância regional e pela alta taxa de inadimplência observada no estado. A coleta de dados ocorreu em um período específico, estendendo-se de dezembro de dois mil e vinte e cinco a fevereiro de dois mil e vinte e seis. A unidade de análise consistiu em consumidores residentes nessa localidade, que possuíam acesso a diferentes produtos de crédito e apresentavam histórico de endividamento, elementos cruciais para a investigação proposta.
A população-alvo da pesquisa compreendeu os consumidores de Barra do Garças/MT com experiência em produtos de crédito e endividamento. Para a formação da amostra, o questionário foi enviado eletronicamente a um grupo de aproximadamente cento e cinquenta indivíduos, selecionados por acessibilidade, caracterizando uma amostra por conveniência. Desse total de convites expedidos, obteve-se o retorno de noventa e um questionários considerados válidos, resultando em uma taxa de resposta de aproximadamente sessenta por cento, o que permitiu a realização das análises subsequentes.
Para a coleta de dados, utilizou-se um instrumento estruturado, aplicado de forma digital, que consistiu em um questionário. Este instrumento foi cuidadosamente elaborado para mensurar variáveis essenciais ao estudo, incluindo o perfil sociodemográfico dos participantes, seu nível de educação financeira e a incidência de vieses cognitivos. O questionário empregou perguntas fechadas e escalas de avaliação do tipo Likert, permitindo uma padronização das respostas e facilitando o tratamento estatístico dos dados coletados.
O questionário foi organizado em três blocos temáticos distintos para garantir uma coleta abrangente de informações. O Bloco 1 dedicou-se ao perfil sociodemográfico dos respondentes, coletando dados sobre idade, gênero, escolaridade e renda mensal familiar, informações fundamentais para contextualizar a amostra. O Bloco 2 focou no nível de educação financeira, avaliando a autopercepção dos participantes sobre suas finanças, a participação em cursos ou palestras na área e a frequência de hábitos de planejamento financeiro, como a elaboração de orçamentos.
O Bloco 3 do questionário foi projetado especificamente para identificar a incidência de vieses cognitivos nas decisões financeiras dos participantes. Questões específicas foram formuladas para mensurar a presença de ancoragem, que avalia a influência de valores iniciais na tomada de decisão; o efeito manada, que investiga a tendência de seguir comportamentos de grupo; a aversão à perda, que explora a preferência por evitar perdas em detrimento de ganhos equivalentes; e o viés do presente, que analisa a priorização de recompensas imediatas em detrimento de benefícios futuros.
As etapas de execução da pesquisa iniciaram-se com o desenvolvimento do questionário digital, que foi estruturado para abordar os objetivos do estudo. Posteriormente, o instrumento foi enviado eletronicamente para os indivíduos selecionados na amostra por conveniência. A coleta de dados ocorreu de forma contínua ao longo do período estabelecido, entre dezembro de dois mil e vinte e cinco e fevereiro de dois mil e vinte e seis. Após o encerramento do prazo, procedeu-se à validação dos questionários recebidos, resultando nos noventa e um formulários aptos para análise.
O tratamento e a análise dos dados coletados foram realizados com o auxílio de um software estatístico, garantindo a precisão e a robustez das interpretações. As técnicas empregadas incluíram a aplicação de medidas de tendência central, como média e mediana, para descrever as características da amostra. Adicionalmente, foram utilizadas análises de correlação para identificar relações entre as variáveis estudadas e análise de agrupamento, que permitiu interpretar as divergências de comportamento financeiro entre diferentes faixas de renda e níveis de instrução financeira dos participantes.
Durante todas as fases da pesquisa, foram rigorosamente observados os princípios éticos que regem estudos envolvendo seres humanos. Garantiu-se o anonimato de todos os participantes, assegurando que suas identidades não fossem reveladas em nenhuma etapa do processo ou na divulgação dos resultados. A participação no estudo foi estritamente voluntária, e os indivíduos foram informados sobre os objetivos da pesquisa antes de consentirem em colaborar, reforçando o compromisso com a integridade e a responsabilidade ética.
3. Resultados e Discussão
Os resultados da pesquisa, conduzida com consumidores de Barra do Garças/MT, revelaram um panorama complexo e multifacetado da tomada de decisão financeira e da gestão de crédito, fortemente influenciado por vieses cognitivos, mesmo em cenários de educação financeira. A análise dos dados coletados permitiu identificar padrões de comportamento que desafiam a premissa da racionalidade econômica e sublinham a necessidade de abordagens mais holísticas para o bem-estar financeiro.
Um dos achados mais proeminentes e preocupantes foi o elevado índice de endividamento, com 80% dos respondentes possuindo dívidas em aberto, conforme ilustrado no Gráfico 1. Este dado não apenas corrobora a gravidade do cenário de superendividamento no Brasil, como destacado pela Serasa (2025), que registrou 80,6 milhões de inadimplentes em novembro de 2025, mas também ressalta a particularidade regional de Barra do Garças, inserida no contexto do Mato Grosso, oitavo estado no ranking nacional de inadimplência. A persistência desse índice elevado, independentemente da faixa de renda dos participantes, sugere que o endividamento não é meramente uma questão de capacidade de pagamento, mas sim um fenômeno transversal que transcende as variáveis socioeconômicas tradicionais.
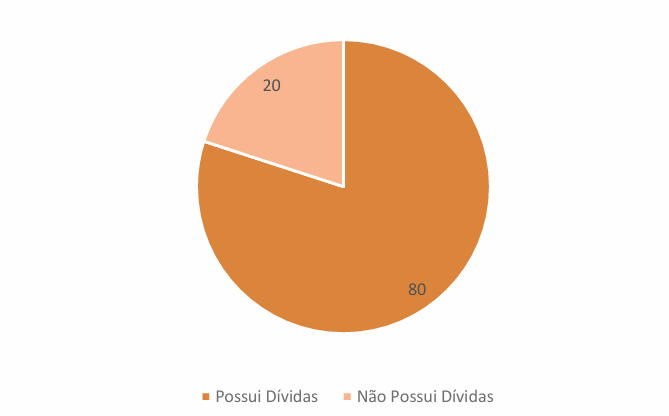
Figura 1. Índice de endividamento da amostra de Barra do Garças-MT.
Fonte: Dados da pesquisa (2026)
A literatura sobre endividamento frequentemente aponta para fatores como a facilidade de acesso ao crédito e a falta de educação financeira como catalisadores (Lima, 2023). No entanto, a homogeneidade do endividamento entre diferentes faixas de renda na amostra de Barra do Garças indica que outros elementos, possivelmente de natureza comportamental, desempenham um papel crucial. Adam e Rau (2011) e Cupák, Fessler e Schneebaum (2020) argumentam que a compreensão de princípios financeiros básicos e a educação financeira estão associadas a comportamentos financeiros mais saudáveis e a uma melhor preparação para o futuro. Contudo, o presente estudo sugere que, embora a educação financeira seja um componente vital, ela pode não ser uma panaceia para a complexidade do endividamento, especialmente quando vieses cognitivos estão em jogo. A implicação prática desse achado é que as estratégias de combate ao endividamento devem ir além da mera restrição de crédito ou da oferta de educação financeira genérica, necessitando de intervenções personalizadas que considerem o perfil psicológico e comportamental dos indivíduos, adaptando-se às suas realidades e vieses específicos.
A pesquisa também revelou uma notável dissociação entre o conhecimento teórico e a prática financeira. Embora 56% dos participantes tivessem alguma formação em educação financeira, surpreendentemente, metade deles desconhecia o Custo Efetivo Total (CET) de suas operações de crédito. Este achado é particularmente relevante, pois o CET é um indicador fundamental para a tomada de decisões de crédito informadas, englobando todos os encargos e despesas de uma operação financeira. O desconhecimento do CET, mesmo entre aqueles com educação financeira, reforça a tese de Cruz et al. (2023) de que a educação financeira tradicional, focada predominantemente em aspectos técnicos e matemáticos, pode ser insuficiente para induzir uma mudança efetiva nos comportamentos financeiros arraigados.
Este fenômeno pode ser explicado pela atuação de heurísticas e vieses cognitivos, conforme proposto por Kahneman (2012). O cérebro humano, em sua busca por eficiência, frequentemente utiliza atalhos mentais que simplificam decisões complexas, mas que nem sempre conduzem às escolhas mais racionais ou vantajosas a longo prazo. No contexto financeiro, a complexidade do cálculo do CET, com suas múltiplas variáveis (taxa de juros, tarifas, impostos, seguros), pode levar os indivíduos a ignorá-lo ou a subestimar sua importância, preferindo focar em informações mais salientes ou facilmente processáveis, como o valor da parcela mensal. Gerth et al. (2021) observaram que vieses comportamentais, como a aversão à perda e a representatividade, podem se relacionar positivamente com a alfabetização financeira, mas isso não garante que o conhecimento se traduza em prática. As implicações práticas são claras: a educação financeira deve evoluir para incluir componentes comportamentais, ensinando os indivíduos não apenas *o que* calcular, mas *como* aplicar esse conhecimento em situações reais, reconhecendo e mitigando a influência dos vieses. Isso pode envolver o uso de “nudges” ou arquitetura de escolha que simplifiquem a compreensão de custos complexos e incentivem a comparação de opções de crédito de forma mais eficaz.
Apesar da dissociação observada, a pesquisa também evidenciou um impacto positivo da instrução financeira na disciplina de planejamento e na redução do endividamento. Entre os participantes que receberam educação financeira, 68% realizavam orçamento mensal, em contraste com apenas 37% daqueles sem instrução. Além disso, o índice de pessoas sem dívidas era o dobro no grupo com educação financeira (25%) em comparação com o grupo sem instrução (12,8%). Estes resultados, apresentados no Gráfico 2, alinham-se aos estudos de Cupák, Fessler e Schneebaum (2020), que associam a alfabetização financeira a comportamentos mais saudáveis, e de Adam e Rau (2011), que destacam a importância da compreensão de princípios financeiros para a preparação futura.
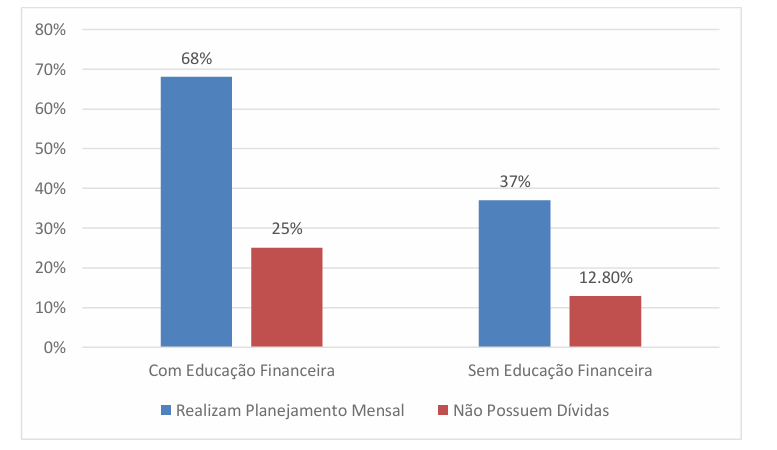
Figura 2. Relação entre educação financeira, planejamento e endividamento na amostra.
Fonte: Elaborado pelo autor (2026)
A aparente contradição entre o desconhecimento do CET e o impacto positivo no planejamento e endividamento pode ser explicada pela natureza multifacetada da educação financeira. Enquanto o conhecimento técnico específico (como o CET) pode ser negligenciado devido à complexidade ou vieses, a educação financeira mais ampla pode incutir hábitos e uma mentalidade de planejamento que, por si só, já contribuem para uma melhor gestão das finanças. A participação em cursos ou palestras pode aumentar a autoconsciência sobre a importância de controlar gastos e receitas, mesmo que os detalhes técnicos não sejam totalmente absorvidos ou aplicados em todas as decisões. Isso sugere que a educação financeira não precisa ser perfeita em todos os aspectos para gerar benefícios. As implicações práticas residem na valorização contínua da educação financeira, mas com um foco renovado em habilidades de planejamento prático e na construção de hábitos financeiros saudáveis, em vez de apenas na memorização de fórmulas ou conceitos técnicos complexos. Programas de educação financeira poderiam, por exemplo, enfatizar a criação e o acompanhamento de orçamentos simples, a importância da reserva de emergência e a comparação de ofertas de crédito de forma mais intuitiva, sem exigir um domínio profundo de cálculos complexos.
A pesquisa também revelou uma interessante mudança de mentalidade na tomada de decisão de crédito, ancorada na faixa de renda dos participantes, conforme detalhado no Gráfico 3. Indivíduos com renda de até 5 salários-mínimos priorizavam se a “parcela cabe no orçamento” em 60-65% dos casos, evidenciando uma dependência do fluxo de caixa imediato. Em contraste, aqueles com renda acima de 7 salários-mínimos focavam mais no “valor total final” (63%), demonstrando uma preocupação maior com o custo do crédito a longo prazo e a preservação do patrimônio.
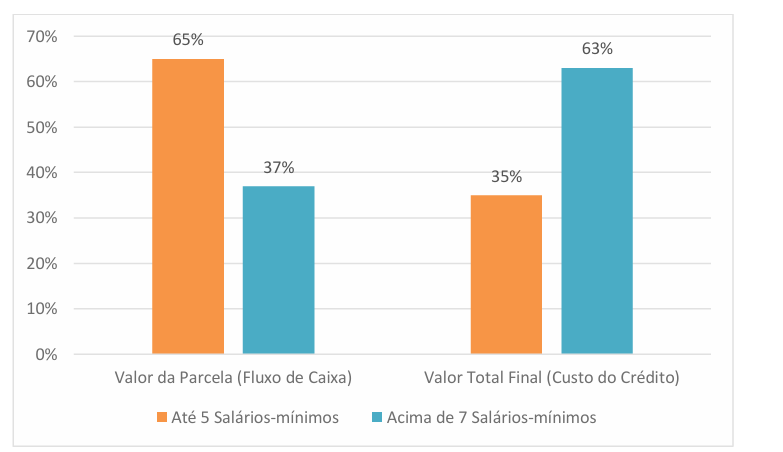
Figura 3. Fator decisivo na contratação de crédito por faixa de renda da amostra.
Fonte: Elaborado pelo autor (2026)
Este achado ilustra claramente o viés da ancoragem, onde a decisão é influenciada por um valor inicial ou uma informação facilmente acessível (Kahneman, 2012). Para os grupos de menor renda, a “parcela mensal” atua como uma âncora, pois a capacidade de honrar pagamentos imediatos é uma restrição financeira premente. A preocupação com o fluxo de caixa imediato, embora compreensível, pode levar a decisões subótimas a longo prazo, como a contratação de créditos com juros mais altos ou prazos mais longos, resultando em um custo total significativamente maior. Daura (2018) explica que as heurísticas simplificam decisões, mas podem levar a erros sistemáticos. No caso da ancoragem pela parcela, a urgência financeira sobrepõe-se à análise racional do custo total. Em contrapartida, os indivíduos de maior renda, com maior folga orçamentária, podem se dar ao luxo de considerar o custo total, demonstrando uma perspectiva mais estratégica e de longo prazo em suas decisões financeiras. As implicações práticas são significativas para instituições financeiras e formuladores de políticas. Produtos de crédito e suas divulgações devem ser desenhados para mitigar o viés da ancoragem, especialmente para consumidores de baixa renda. Isso pode incluir a apresentação proeminente do custo total do crédito, juntamente com a parcela mensal, ou a oferta de ferramentas que ajudem os consumidores a visualizar o impacto a longo prazo de suas escolhas. A educação financeira direcionada a esses grupos deve enfatizar a importância de olhar além da parcela, focando no impacto total do endividamento.
A pesquisa também identificou a presença marcante de vieses cognitivos e falhas de controle financeiro na amostra, conforme apresentado no Gráfico 4. A “Aversão à Perda” (Efeito Dotação) foi observada em 30% dos respondentes, que prefeririam manter um bem para não aceitar um prejuízo nominal, mesmo diante da necessidade de quitar dívidas. O “Viés do Presente” manifestou-se em 31% da amostra, que admitiu priorizar a satisfação imediata através do parcelamento, mesmo sem disponibilidade financeira no momento. Adicionalmente, 50% dos respondentes desconheciam o custo real dos juros de suas dívidas, apesar de 89% afirmarem que o pagamento mínimo do cartão de crédito deve ser evitado.
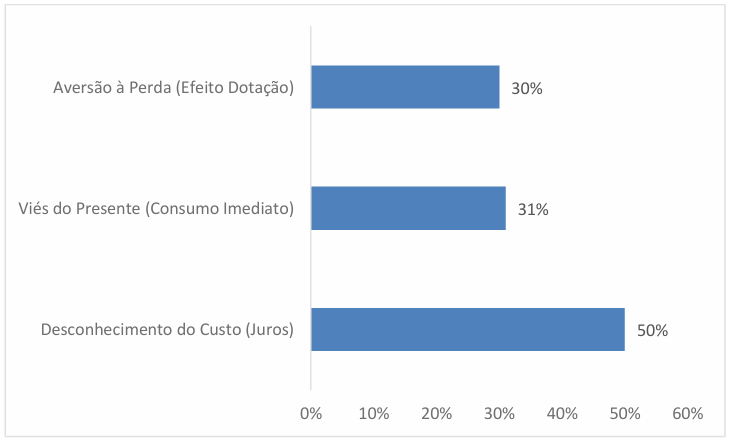
Figura 4. Incidência de vieses cognitivos e falhas de controle financeiro na amostra.
Fonte: Elaborado pelo autor (2026)
A aversão à perda, um conceito central na economia comportamental (Kahneman, 2012), explica a tendência dos indivíduos de preferir evitar perdas a adquirir ganhos equivalentes. No contexto financeiro, isso se manifesta na relutância em vender um ativo por um preço inferior ao de compra, mesmo que essa venda seja financeiramente prudente para sanar dívidas. O “Efeito Dotação” (Thaler, 1980, citado por Kahneman, 2012) intensifica essa aversão, pois as pessoas tendem a atribuir maior valor a bens que já possuem. Essa resistência em aceitar perdas nominais pode prolongar o endividamento e agravar a situação financeira, impedindo a tomada de decisões racionais que visem a reestruturação da dívida.
O viés do presente, por sua vez, reflete a preferência por recompensas imediatas em detrimento de benefícios futuros (Kahneman, 2012). A admissão de 31% dos respondentes em priorizar o consumo imediato via parcelamento, mesmo sem ter o dinheiro, é um exemplo clássico desse viés. Lima (2023) destaca como o uso de cartões de crédito e o parcelamento podem criar uma ilusão de liquidez e comprometer a renda futura. Este comportamento, impulsionado pela busca de gratificação instantânea, é um motor significativo do endividamento, pois adia a dor do pagamento para o futuro, subestimando os custos acumulados e os juros. A presença desses vieses corrobora a ideia de que o comportamento do consumidor é regido por fatores psicológicos que muitas vezes superam a lógica financeira pura, como a compreensão dos juros.
O desconhecimento do custo dos juros por metade da amostra, mesmo com a consciência de que o pagamento mínimo do cartão é prejudicial, é um indicador crítico de falha na execução prática do conhecimento financeiro. Embora a informação teórica sobre os riscos do crédito seja elevada, a aplicação desse conhecimento na prática é deficiente. Isso pode ser atribuído a uma combinação de fatores, incluindo a complexidade dos cálculos de juros, a falta de transparência nas informações fornecidas pelas instituições financeiras e a própria atuação dos vieses cognitivos, que podem levar os indivíduos a ignorar ou minimizar a importância desses custos. Gerth et al. (2021) apontam que as heurísticas comportamentais podem se relacionar positivamente com a alfabetização financeira, mas isso não garante que o conhecimento se traduza em prática.
As implicações práticas desses achados são profundas. Para mitigar a aversão à perda, intervenções comportamentais podem focar em reformular a decisão, apresentando a venda de um bem como uma “oportunidade de reestruturação” em vez de uma “perda”. Para o viés do presente, estratégias como a poupança automática, o estabelecimento de metas financeiras claras e a visualização dos benefícios futuros podem ajudar a fortalecer a disciplina. Em relação ao desconhecimento dos juros, é fundamental que as instituições financeiras adotem uma comunicação mais clara e simplificada sobre o CET e os custos totais do crédito, talvez utilizando analogias ou representações visuais que facilitem a compreensão. Além disso, a educação financeira deve incluir módulos práticos que ensinem os consumidores a identificar e calcular os juros de suas dívidas, capacitando-os a tomar decisões mais informadas e a evitar armadilhas financeiras. A Comissão de Valores Mobiliários (CVM, 2017) já enfatiza a necessidade de uma educação financeira que vá além do conhecimento, focando na mudança de comportamento.
Em síntese, a pesquisa em Barra do Garças/MT confirma que o comportamento financeiro dos consumidores é fortemente influenciado por fatores psicológicos, validando a premissa de que a posse de informação técnica não garante, por si só, a imunidade aos vieses cognitivos. O endividamento é um fenômeno transversal, atingindo a maioria dos participantes independentemente da faixa de renda. Embora a educação financeira tenha um impacto positivo na disciplina de planejamento, observou-se uma falha crítica na execução prática do conhecimento, especialmente no que tange ao desconhecimento do custo efetivo das dívidas. A ancoragem pelo valor da parcela mensal para grupos de menor renda e a prevalência de vieses como a aversão à perda e o viés do presente revelam barreiras significativas para a saúde financeira da amostra. Esses resultados sugerem que intervenções para a melhoria da saúde financeira devem focar não apenas na transmissão de conceitos matemáticos, mas na modificação de hábitos de consumo e na conscientização sobre o custo de oportunidade do crédito, incorporando o treinamento comportamental e o autoconhecimento para reduzir a lacuna entre a intenção de planejar e a execução financeira efetiva.
4. Conclusão
Conclui-se que o objetivo foi atingido, investigando como os vieses cognitivos afetam a gestão de crédito dos consumidores de Barra do Garças/MT, mesmo diante de ações de educação financeira. A pesquisa confirmou que o comportamento financeiro é fortemente influenciado por fatores psicológicos, validando a premissa de que a posse de informação técnica não garante imunidade aos vieses. Observou-se um elevado índice de endividamento (80%) que transcende as faixas de renda, e uma clara dissociação entre o conhecimento teórico, como o Custo Efetivo Total, e a prática financeira. Embora a educação financeira tenha demonstrado impacto positivo na disciplina de planejamento, vieses como a ancoragem pela parcela para grupos de menor renda, a aversão à perda e o viés do presente persistiram, revelando barreiras significativas para o bem-estar financeiro.
Contudo, este estudo apresenta limitações importantes, como a amostra de 91 participantes, selecionada por acessibilidade e restrita ao município de Barra do Garças/MT, o que impede a generalização dos resultados para outras regiões ou para a população brasileira em geral. A natureza transversal da pesquisa também não permite inferir causalidade ou acompanhar a evolução dos comportamentos ao longo do tempo. Para estudos futuros, sugere-se a ampliação da amostra e do escopo geográfico, a realização de pesquisas longitudinais para monitorar mudanças comportamentais e aprofundamento qualitativo para compreender as nuances dos vieses. Recomenda-se também o desenvolvimento e teste de intervenções comportamentais personalizadas, como “nudges”, para mitigar a influência dos vieses e promover decisões financeiras mais prudentes.
Referências Bibliográficas
ADAM, G. A.; RAU, B. L. Putting off tomorrow to do what you want today: Planning for retirement. Amer. Psychologist, v. 66, n. 3, p. 180-192, 2011.
COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Educação financeira para além do conhecimento. Estudo CVM, 2017.
CRUZ, Karina Kelen da et al. Educação e alfabetização financeira sob a ótica das finanças comportamentais. Revista de Gestão e Finanças, Unichristus, 2023.
CUPÁK, A.; FESSLER, P.; SCHNEEBAUM, A. Gender differences in risky asset behavior: The importance of self-confidence and financial literacy. Finance Research Letters, 2020. doi:10.1016/j.frl.2020.101880.
DAURA, Samir Alves. Behavioral economics e direito do consumidor. Revista Brasileira de Políticas Públicas, Uniceub, 2018.
GERTH, F. et al. The Behavioural Aspects of Financial Literacy. Journal of Risk and Financial Management, v. 14, n. 395, 2021. Disponível em: https://doi.org/10.3390/jrfm14090395.
KAHNEMAN, D. Rápido e devagar: duas formas de pensar. Rio de Janeiro: Objetiva, 2012.
KAWAMURA, T. et al. Is Financial Literacy Dangerous? Financial Literacy, Behavioral Factors, and Financial Choices of Households. Journal of the Japanese and International Economies, v. 60, 2021. doi:10.1016/j.jjie.2021.101131.
LIMA, Renata Freire de. Economia comportamental e cartões de crédito. UNIFESP, 2023.
SERASA. Mapa da Inadimplência e Negociação de Dívidas no Brasil. 2025. Disponível em: https://cdn.builder.io/o/assets%2Fb212bb18f00a40869a6cd42f77cbeefc%2Fa42655247dd044aaab2741b677f30020?alt=media&token=4b413c1d-02c8-4cc5-8624-b4f859df50f1&apiKey=b212bb18f00a40869a6cd42f77cbeefc. Acesso em: 16 dez. 2025.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Economia, Investimentos e Banking do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

