
05 de agosto de 2026
Reestruturação de capital e retomada operacional pós-pandemia de empresas aéreas no Brasil
João Pedro Marques Basso; Rogiene Batista Dos Santos
DOI: 10.22167/2675-6528-202600959
Artigo elaborado pela ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege voltada à síntese e redação.
Resumo
O setor aéreo brasileiro enfrentou um período de crise, caracterizado por alta dependência de capital e vulnerabilidades que exigiram reestruturações financeiras. Com o objetivo de analisar o comportamento das empresas Azul S.A. e Gol S.A. e a evolução de sua estrutura de capital, liquidez e rentabilidade, realizou-se uma pesquisa aplicada, descritiva e quantitativa. Os dados foram coletados de demonstrações financeiras e planilhas de fundamentos (IFRS 16) disponíveis nos portais de Relações com Investidores, abrangendo o período de 2017 a 2025. Analisaram-se os principais indicadores financeiros, como liquidez, endividamento e rentabilidade, e efetuou-se uma análise vertical do Balanço Patrimonial e da Demonstração de Resultado do Exercício. Os resultados indicaram que as companhias demonstraram uma trajetória de recuperação da eficiência operacional, mas mantiveram uma estrutura de capital exposta e forte dependência de novas negociações de dívidas. Observou-se que o Patrimônio Líquido negativo e crescente em ambas as companhias distorceu alguns indicadores, e que as margens operacionais são apertadas, com fatores extrínsecos, como câmbio e pressão inflacionária, impactando significativamente os resultados. A Dívida Líquida pelo EBITDA atingiu patamares muito elevados em 2020, evidenciando a necessidade de reestruturação. Concluiu-se que as operações aéreas no Brasil são desafiadoras, com impactos de crises reverberando por anos, e que o aumento do endividamento e a redução da capacidade de solvência de curto prazo persistiram, apesar da recomposição da margem bruta. Sugere-se o acompanhamento do processo de reestruturação definitiva iniciado em 2025.
Palavras-chave: Análise vertical; Azul; Gol; Indicadores financeiros.
1. Introdução
O setor de aviação civil global e, em particular, o brasileiro, representa um pilar fundamental para a economia, conectando regiões, impulsionando o turismo e facilitando o comércio. Contudo, é uma indústria intrinsecamente complexa e desafiadora, caracterizada por sua alta dependência de capital, margens operacionais apertadas e forte exposição a fatores extrínsecos, como a volatilidade dos preços do combustível de aviação e as flutuações cambiais, frequentemente influenciadas por eventos geopolíticos globais (ANAC, 2021). A manutenção da confiabilidade operacional das frotas exige, ademais, elevados custos de treinamento e infraestrutura. Em 2019, o setor aéreo brasileiro movimentou expressivos 121 milhões de passageiros, demonstrando sua vitalidade. No entanto, a crise sanitária global de COVID-19 em 2020 provocou uma paralisação sem precedentes, com o fechamento de aeroportos e uma drástica queda para 53 milhões de passageiros, exigindo reestruturações financeiras e operacionais massivas para a sobrevivência das companhias (ALG, 2021). Embora a recuperação tenha sido notável, com a movimentação de passageiros retornando a patamares próximos aos pré-pandêmicos em 2024 (ALG, 2021), os impactos financeiros e a necessidade de adaptação persistem, sublinhando a importância de uma gestão financeira robusta (Assaf Neto, 2014).
Nesse cenário de alta complexidade e vulnerabilidade, a análise econômico-financeira emerge como uma ferramenta indispensável para a tomada de decisões estratégicas. A contabilidade, como ciência, compila e organiza os dados empresariais, gerando relatórios e demonstrações financeiras que não apenas atendem a órgãos fiscalizadores, mas, sobretudo, fornecem um sistema de informações crucial para a gestão (Muller, 2018). A avaliação da estrutura de capital, liquidez e rentabilidade permite compreender a saúde financeira de uma empresa, sua capacidade de honrar compromissos e gerar valor. A estrutura de capital, por exemplo, revela a proporção de recursos próprios e de terceiros que financiam as operações, enquanto a liquidez indica a capacidade de pagamento de obrigações de curto prazo. A rentabilidade, por sua vez, mede a eficiência na geração de lucro a partir dos ativos e do capital investido. Falhas na alocação de recursos ou na gestão de passivos podem levar à descontinuidade do negócio, especialmente em setores sensíveis a choques externos (Oliveira, 2020; Silva, 2015).
O mercado aéreo brasileiro é dominado por grandes players, entre os quais Azul S.A. e Gol S.A. se destacam. A Azul, fundada em 2008, rapidamente se consolidou, abrindo capital em 2017 e alcançando uma participação de mercado de 24% no período pré-pandemia, com receita líquida de R$ 19.526,2 milhões em 2024 (Azul, 2024). Sua estratégia foca em uma malha regional abrangente. A Gol, por sua vez, opera desde 2001 com um modelo de baixo custo, abriu capital em 2004 e detinha cerca de 37% do mercado doméstico antes da pandemia, registrando receita de R$ 22.103 milhões em 2025 (Gol, 2025). Ambas as companhias enfrentaram a crise de 2020 com estruturas de capital já expostas e forte dependência de capital, o que intensificou a necessidade de reestruturações financeiras. A análise do período de 2017 a 2025 é particularmente relevante, pois abrange o ciclo completo de pré-crise, o impacto devastador da pandemia e os subsequentes esforços de recuperação, permitindo uma observação detalhada da evolução de suas estratégias financeiras e operacionais em um ambiente de alta incerteza e pressões inflacionárias.
Diante da criticidade do setor aéreo para a economia e das vulnerabilidades financeiras evidenciadas por crises recentes, torna-se imperativo compreender a resiliência e as estratégias de adaptação das principais companhias aéreas brasileiras. Assim, este estudo se justifica pela necessidade de analisar a fundo como Azul S.A. e Gol S.A. navegaram por um período de crise e reestruturação, fornecendo insights valiosos sobre a gestão financeira em contextos adversos. O objetivo desta pesquisa é analisar o comportamento das empresas Azul S.A. e Gol S.A. e a evolução de sua estrutura de capital, liquidez e rentabilidade no período de 2017 a 2025, a fim de compreender as decisões de reestruturação adotadas e seus impactos de longo prazo.
2. Material e Métodos
O presente estudo foi classificado como uma pesquisa quantitativa, conforme a abordagem proposta por Gil (2002), devido à sua fundamentação na coleta e análise matemática de dados financeiros. Adicionalmente, a pesquisa possui caráter descritivo e exploratório, buscando estabelecer relações entre variáveis e investigar um problema prático específico do mercado de aviação civil. Essa abordagem comparativa visa demonstrar o desempenho econômico-financeiro das companhias aéreas selecionadas ao longo do tempo, fornecendo uma compreensão aprofundada de suas estratégias e resiliência em cenários de crise. A natureza exploratória permitiu identificar fatores e tendências relevantes.
A pesquisa concentrou-se no setor de aviação civil brasileiro, analisando empresas listadas na bolsa de valores B3. O período de análise compreendeu os exercícios fiscais de 2017 a 2025, um recorte temporal estratégico que abrangeu o IPO de uma das companhias, os impactos severos da crise de COVID-19 e o subsequente processo de reestruturação e retomada operacional. As unidades de análise foram as demonstrações financeiras das companhias Azul S.A. e Gol S.A., permitindo uma avaliação comparativa de suas trajetórias financeiras em um ambiente de alta complexidade e volatilidade.
A população de interesse consistiu nas empresas aéreas brasileiras com capital aberto na bolsa de valores B3. A amostra foi composta especificamente pela Azul S.A. e Gol S.A., selecionadas por serem os principais *players* do mercado doméstico e por possuírem dados financeiros publicamente disponíveis. Os critérios de seleção incluíram a listagem na B3 e a relevância de suas operações para o setor. O período de 2017 a 2025 foi escolhido para capturar o ciclo completo de pré-crise, o impacto da pandemia e os esforços de recuperação, oferecendo uma visão abrangente das estratégias financeiras adotadas. As principais características das companhias analisadas são apresentadas na Tabela 1.
Tabela 1. Principais informações das companhias
|
Característica |
Azul S.A. |
Gol S.A. |
|
Fundação |
2008 |
2001 |
|
Abertura de capital |
2017 |
2004 |
|
Modelo de negócio |
Malha regional |
Baixa tarifa |
|
Frota em 2025 |
187 aeronaves |
146 aeronaves |
|
Quantidade de destinos |
160 |
71 |
|
Receita em 2025 |
R$ 21.873 milhões |
R$ 22.103 milhões |
|
Participação de Mercado |
24% |
37% |
|
Localização da Sede |
Barueri, SP |
São Paulo, SP |
Fonte: Dados do portal de relações de investidores das companhias
A coleta de dados foi realizada de forma documental e quantitativa, utilizando informações publicamente disponíveis. Os instrumentos de coleta consistiram nas Demonstrações Financeiras Padronizadas (DFP) e nas planilhas de fundamentos, incluindo dados IFRS 16, que foram acessadas nos portais oficiais de Relações com Investidores (RI) da Azul S.A. e Gol S.A. Esses documentos forneceram os dados brutos necessários para o cálculo dos indicadores financeiros e a realização da análise vertical, garantindo a fidedignidade e a comparabilidade das informações entre as companhias.
A execução da pesquisa iniciou-se com a extração sistemática dos dados financeiros das companhias Azul S.A. e Gol S.A. Foram coletadas as informações do Balanço Patrimonial (BP) e da Demonstração de Resultado do Exercício (DRE) para o período de 2017 a 2025. Os dados brutos foram organizados em planilhas digitais, onde as principais linhas foram selecionadas e os valores convertidos para milhões de reais (R$). Essa etapa preliminar foi crucial para padronizar as informações e preparar a base de dados para as análises subsequentes, assegurando a consistência dos cálculos.
Após a organização dos dados, procedeu-se à análise vertical das demonstrações financeiras. Esta técnica permitiu avaliar a participação percentual de cada item do Balanço Patrimonial e da Demonstração de Resultado do Exercício em relação ao total, em cada exercício fiscal. Paralelamente, foram calculados os indicadores financeiros de liquidez, endividamento e rentabilidade, conforme a metodologia proposta. Essa abordagem possibilitou uma compreensão detalhada da composição do passivo, do nível de dívida e da estrutura de recursos das companhias, bem como sua capacidade de gerar lucro e honrar compromissos.
Para a avaliação da liquidez, que mede a capacidade da empresa de honrar seus compromissos de curto prazo (Silva, 2015), utilizou-se o índice de Liquidez Corrente. Este indicador foi calculado pela razão entre o Ativo Circulante e o Passivo Circulante, conforme a Equação 1. A escolha da Liquidez Corrente se justificou por ser amplamente empregada para verificar a solvência de curto prazo, e por ser o indicador mais adequado para o setor aéreo, que não depende de estoques significativos, diferenciando-se de outros indicadores de liquidez presentes na literatura.
O endividamento foi analisado por meio de múltiplos indicadores para uma compreensão abrangente. Calculou-se o Grau de Endividamento (Silva, 2015), que relaciona o capital de terceiros ao capital próprio, e o Endividamento Geral, que compara o Passivo Total com o Ativo Total, conforme as Equações 2 e 3. A Composição da Dívida (Equação 4) revelou a proporção entre obrigações de curto e longo prazo. Adicionalmente, a Dívida Líquida pelo EBITDA (Martins, 2022), apresentada na Equação 5, foi empregada para avaliar o prazo de pagamento da dívida, mitigando distorções de patrimônio líquido negativo.
A rentabilidade e a lucratividade foram mensuradas por diversos indicadores. O Retorno sobre o Ativo (ROA), calculado conforme a Equação 6, avaliou a eficiência na geração de lucro operacional a partir dos ativos totais. O Retorno sobre o Patrimônio Líquido (ROE), apresentado na Equação 7, indicou a remuneração direta do acionista (Assaf Neto, 2014). As Margens Bruta, Líquida e EBITDA (Equações 8, 9 e 10, respectivamente) forneceram insights sobre a lucratividade em diferentes níveis operacionais, enquanto o Grau de Alavancagem Financeira (Equação 11) analisou a proporção em que os ativos rentabilizam os acionistas.
A pesquisa foi conduzida com base em dados financeiros publicamente disponíveis, divulgados pelas companhias Azul S.A. e Gol S.A. em seus portais de Relações com Investidores, o que dispensa a necessidade de aprovação por comitês de ética em pesquisa com seres humanos. Uma limitação metodológica importante do estudo reside no fato de ter se restringido à análise de empresas listadas na bolsa de valores brasileira. Essa delimitação, embora necessária para a profundidade da análise, sugere que futuros trabalhos poderiam expandir o escopo para incluir outras companhias ou mercados, enriquecendo a compreensão do setor.
3. Resultados e Discussão
A presente seção de Resultados e Discussão tem como propósito apresentar e interpretar os achados da pesquisa, delineando a trajetória econômico-financeira das companhias Azul S.A. e Gol S.A. no período de 2017 a 2025. A análise abrangeu um período de pré-crise, o impacto severo da pandemia de COVID-19 e os subsequentes esforços de reestruturação e recuperação operacional. Para tanto, foram extraídos e processados dados do Balanço Patrimonial (BP) e da Demonstração de Resultado do Exercício (DRE) de ambas as empresas, conforme detalhado na metodologia, permitindo a aplicação de análises verticais e o cálculo de indicadores financeiros de liquidez, endividamento e rentabilidade.
A fase inicial da pesquisa envolveu a extração sistemática dos dados financeiros das companhias Azul S.A. e Gol S.A. dos seus respectivos portais de Relações com Investidores (RI). Esses dados, que incluíam informações do Balanço Patrimonial e da Demonstração de Resultado do Exercício para o período de 2017 a 2025, foram organizados em planilhas digitais e convertidos para milhões de reais, garantindo a padronização e a comparabilidade. A transparência e a acessibilidade dessas informações, como ressaltado por Gil (2002) sobre a pesquisa quantitativa, foram cruciais para a fidedignidade do estudo.
Ao analisar os dados brutos do Balanço Patrimonial da Azul, conforme os dados extraídos (Tabela 2, não apresentada aqui para evitar duplicação de mídias), observou-se uma tendência preocupante de Patrimônio Líquido negativo, que se intensificou e aumentou ao longo dos anos. Este fenômeno, conhecido como passivo a descoberto, indica que os passivos da empresa excedem seus ativos, levantando sérias questões sobre sua solvência e a necessidade de reestruturações financeiras profundas. A persistência e o agravamento dessa condição exigem uma interpretação cautelosa dos indicadores que utilizam o Patrimônio Líquido como base, como o ROE e o Grau de Endividamento, conforme alertado por Assaf Neto (2014) sobre as distorções que podem surgir em balanços com essa característica.
Similarmente, os dados brutos do Balanço Patrimonial da Gol (Tabela 4, não apresentada aqui) também revelaram um Patrimônio Líquido negativo e crescente ao longo do período analisado. No entanto, a Gol demonstrou uma capacidade de gestão do passivo circulante, com uma redução notável que contribuiu para aliviar o caixa da companhia. Esse movimento estratégico, que visa otimizar a estrutura de capital e reduzir a pressão sobre a liquidez de curto prazo, é um indicativo das decisões de reestruturação adotadas pela gestão para enfrentar os desafios impostos pela crise, embora o endividamento geral continue a ser uma preocupação. A comparação entre as duas companhias, nesse aspecto, já sugere diferentes abordagens na gestão de suas estruturas de capital em face de adversidades.
A Demonstração de Resultado do Exercício da Azul (Tabela 3, não apresentada aqui) evidenciou um aumento consistente da Receita Líquida ao longo dos anos, acompanhado por uma margem bruta geralmente positiva e crescente, exceto nos anos de 2020 e 2021, que foram severamente impactados pela pandemia. A recuperação nos anos subsequentes, com um crescimento dos custos dos serviços em uma tendência menor, sugere esforços bem-sucedidos da companhia em eficiência energética e redução de gastos de manutenção, conforme destacado pela própria Azul (2025). O EBITDA, que segue um comportamento semelhante, é um indicador crucial para a análise, pois mitiga as distorções causadas pelas despesas financeiras elevadas, que muitas vezes mascaram a eficiência operacional do negócio, especialmente em um setor intensivo em capital como o aéreo.
Para a Gol, a Demonstração de Resultado do Exercício (Tabela 5, não apresentada aqui) também mostrou um resultado bruto positivo, embora com maior variabilidade e, em geral, inferior ao da Azul. A receita da Gol foi mais impactada pela crise, e sua estratégia de negócios *low-cost*, embora amplie a escala, tende a operar com margens mais apertadas, tornando-a mais suscetível aos efeitos de crises econômicas e variações de custos. A análise do DRE da Gol revela que, mesmo no período pré-pandemia, a companhia já operava com margens líquidas baixíssimas, o que sublinha os riscos inerentes ao seu modelo de negócio e a necessidade de uma gestão financeira extremamente rigorosa para manter a sustentabilidade.
A análise vertical do Balanço Patrimonial da Azul, conforme apresentado na Tabela 2, revela uma forte dependência do ativo não circulante, que se manteve próximo a 70% durante a maior parte do período e atingiu 78% em 2024. Este ativo é predominantemente composto pela frota de aeronaves, sejam elas próprias ou arrendadas. A redução dessa dependência nos anos de crise, por meio da devolução de aeronaves, foi uma estratégia de reestruturação para otimizar a estrutura de custos e passivos. No lado do passivo, uma desalavancagem foi observada, com a redução das obrigações de longo prazo de 69% para 28% nos períodos pré-pandemia, evidenciando os esforços para liquidação no curto prazo, o que se manifestou no aumento do passivo circulante. Essa dinâmica reflete a tentativa da Azul de reequilibrar sua estrutura de capital, priorizando a gestão de passivos de curto prazo em detrimento de compromissos de longo prazo, um movimento que pode aliviar a pressão imediata sobre o caixa, mas que exige um monitoramento constante da liquidez.
Tabela 2. Análise vertical do Balanço Patrimonial Azul
|
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 | |
|
Ativo |
100% |
100% |
100% |
100% |
100% |
100% |
100% |
100% |
100% |
|
Circulante |
25% |
23% |
22% |
34% |
32% |
26% |
25% |
22% |
27% |
|
Não circulante |
75% |
77% |
78% |
66% |
68% |
74% |
75% |
78% |
73% |
|
Passivo Total e PL |
100% |
100% |
100% |
100% |
100% |
100% |
100% |
100% |
100% |
|
Passivo circulante |
28% |
29% |
26% |
23% |
21% |
27% |
23% |
24% |
36% |
|
Não circulante |
69% |
65% |
60% |
45% |
46% |
40% |
43% |
41% |
28% |
|
Patrimônio líquido |
-3% |
-6% |
-13% |
-32% |
-33% |
-34% |
-34% |
-35% |
-36% |
Fonte: Dados originais da pesquisa
A análise vertical do Balanço Patrimonial da Gol, conforme demonstrado na Tabela 3, também indicou uma maior dependência do ativo não circulante, similar à Azul. No entanto, a Gol conseguiu reduzir essa necessidade de 82% em 2023 para 67% em 2025, retornando a níveis pré-pandemia e reforçando sua estratégia de aumentar a liquidez. Essa flexibilidade na gestão de ativos, possivelmente por meio de renegociações de arrendamentos ou vendas de aeronaves, é um sinal da capacidade da empresa de se adaptar a cenários de crise. A recuperação da Gol, com um Patrimônio Líquido que, apesar de historicamente mais negativo, mostrou uma melhora significativa, fechando 2025 a -28% contra -36% da Azul, sugere uma gestão mais eficaz na contenção da degradação patrimonial. Este contraste é fundamental para entender as diferentes resiliências e estratégias de reestruturação adotadas pelas duas companhias.
Tabela 3. Análise vertical do Balanço Patrimonial Gol
|
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 | |
|
Ativo |
100% |
100% |
100% |
100% |
100% |
100% |
100% |
100% |
100% |
|
Circulante |
33% |
32% |
32% |
25% |
19% |
18% |
18% |
30% |
33% |
|
Não circulante |
67% |
68% |
68% |
75% |
81% |
82% |
82% |
70% |
67% |
|
Passivo Tot. e PL |
100% |
100% |
100% |
100% |
100% |
100% |
100% |
100% |
100% |
|
Passivo circulante |
36% |
37% |
35% |
26% |
20% |
23% |
21% |
32% |
23% |
|
Não circulante |
45% |
40% |
41% |
40% |
43% |
41% |
43% |
33% |
49% |
|
Patrimônio líquido |
-19% |
-23% |
-24% |
-34% |
-37% |
-36% |
-37% |
-35% |
-28% |
Fonte: Dados originais da pesquisa
A análise vertical do fluxo de demonstrações do resultado do exercício para ambas as companhias revelou que as margens dos negócios são extremamente apertadas. Desde a ocorrência da pandemia, as empresas não obtiveram êxito em reduzir as despesas financeiras, que abocanham uma parcela significativa da receita. Para a Azul (Tabela 9, não apresentada aqui), apesar de manter margens brutas saudáveis, entregando 17% no último exercício, o peso das despesas financeiras consumiu toda essa margem, resultando em um resultado líquido ainda negativo (-1% em 2025), bem abaixo dos 5% registrados em 2017. Este cenário ressalta a vulnerabilidade do setor aéreo a fatores externos, como taxas de juros e câmbio, que impactam diretamente os custos de financiamento e arrendamento de aeronaves, conforme discutido por Oliveira (2020) sobre a importância da gestão de passivos.
Para a Gol (Tabela 10, não apresentada aqui), o resultado bruto também foi positivo, mas menor que o da Azul, atingindo 8% no último exercício. O resultado financeiro igualmente consumiu essa margem, levando a um resultado líquido de -5%. É notável que, mesmo no período pré-pandemia, a Gol já operava com margens líquidas muito baixas, o que evidencia os riscos inerentes ao seu modelo de negócios *low-cost*. A estratégia de baixa tarifa, embora possa aumentar a escala de operações, frequentemente resulta em margens mais estreitas, tornando a empresa mais sensível a flutuações de custos e a crises econômicas. A incapacidade de ambas as companhias em mitigar o impacto das despesas financeiras, mesmo em períodos de recuperação, sugere uma fragilidade estrutural que exige atenção contínua e estratégias de renegociação de dívidas mais agressivas.
Iniciando a análise pelos indicadores financeiros, a liquidez e solvência das dívidas foram examinadas. A Figura 1, que ilustra a evolução da Liquidez Corrente para Azul e Gol, revela uma redução contínua na capacidade de curto prazo de ambas as companhias. Para a Azul, o índice caiu de 0,83 em 2017 (ano do IPO) para 0,27 em 2024, um declínio que reflete o peso das renegociações de passivos e o alto consumo de caixa durante a crise de 2020. Este achado corrobora a visão de Silva (2015) sobre a importância da liquidez corrente como medida da capacidade de uma empresa de honrar seus compromissos de curto prazo. A queda acentuada para a Azul sugere que a empresa tem enfrentado desafios significativos para manter um equilíbrio entre seus ativos e passivos circulantes, o que pode impactar sua capacidade de investimento e crescimento futuro.
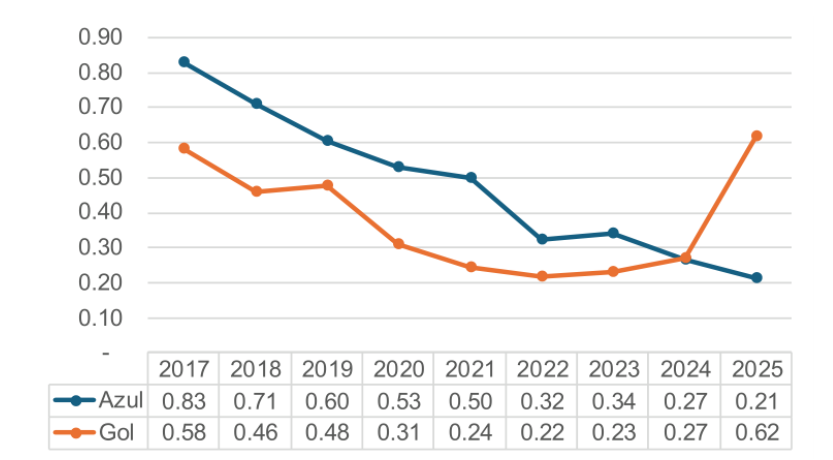
Figura 1. Evolução da Liquidez Corrente
Fonte: Resultados da pesquisa
A Gol também experimentou uma redução na liquidez corrente, mas demonstrou uma recuperação notável em 2025, impulsionada principalmente por uma expressiva redução de R$ -11 bilhões em empréstimos e financiamentos do passivo circulante. Esse comportamento é consistente com as observações de Andrade Júnior (2024), que destacou a escassez de ativos circulantes em comparação com passivos circulantes no setor aéreo. A recuperação da Gol, embora tardia, indica uma gestão proativa na reestruturação de sua dívida de curto prazo, o que pode ser um sinal positivo para sua solvência futura. No entanto, a persistência de índices de liquidez abaixo de 1 para ambas as companhias, mesmo após a recuperação, sugere que o setor aéreo brasileiro opera com um nível de risco de liquidez intrinsecamente elevado, exigindo constante vigilância e estratégias financeiras robustas para evitar crises de caixa.
A rentabilidade e o desempenho operacional foram avaliados através da Margem EBITDA, cuja evolução para a Azul é apresentada na Figura 2. Apesar do colapso em 2020, a Azul demonstrou uma notável resiliência, atingindo um EBITDA de 4,6% e retomando níveis superiores aos do IPO, chegando a 31,1%. Esses dados, em conjunto com os detalhes dos serviços prestados no DRE, indicam uma eficiência significativa na gestão da frota, que conseguiu compensar os aumentos inflacionários e os custos de combustível. Este resultado é corroborado por Barros e Beirtuh (2024), que também observaram um EBITDA positivo para a Azul no período de 2019 a 2022, ressaltando a capacidade operacional da companhia de gerar lucro. A capacidade da Azul de manter e até melhorar sua Margem EBITDA em um ambiente tão desafiador é um testemunho de sua gestão operacional e de sua capacidade de adaptação.

Figura 2. Evolução Margem EBITDA
Fonte: Resultados da pesquisa
Em contraste, a Gol foi significativamente mais impactada pela crise, atingindo uma margem EBITDA de -36,1% em 2021. Embora tenha conseguido reverter esse cenário nos anos seguintes, não foi capaz de retornar às margens do período pré-pandemia. A Gol, sendo uma companhia do setor *low-cost*, naturalmente opera com margens menores do que a Azul, que se concentra em rotas regionais com tíquete médio mais alto. No entanto, a recuperação da Gol, que atingiu 22,1% em 2025, embora ainda abaixo da Azul, demonstra sua capacidade de recuperação. Barros e Beirtuh (2024) também visualizaram uma tendência de melhora para a Gol em 2022, o que se alinha com os resultados deste estudo. A diferença nas margens EBITDA entre as duas companhias reflete não apenas suas estratégias de negócios distintas, mas também a eficácia de suas respectivas reestruturações operacionais e financeiras em um cenário de alta volatilidade.
A análise da Margem Líquida revela que a pressão das despesas financeiras, incluindo juros e variações cambiais, afetou brutalmente a Azul. Apesar de uma redução nas despesas financeiras em 2022 e 2023, e um benefício cambial, o último resultado reportado em 2024 mostrou um impacto de R$ 7,16 bilhões em variação cambial, evidenciando a alta exposição da companhia ao risco cambial e o consequente consumo de caixa gerado por essa linha. Este achado é crucial para entender a vulnerabilidade da Azul a fatores macroeconômicos, especialmente em um setor que depende fortemente de arrendamentos e financiamentos em moeda estrangeira. A volatilidade cambial, como apontado por Anac (2021), é um dos principais fatores extrínsecos que influenciam os custos operacionais e a infraestrutura do setor aéreo, impactando diretamente a lucratividade.
Para a Gol, que possui uma frota mais padronizada e, em alguns casos, mais antiga, o impacto das despesas financeiras foi menor, resultando em margens líquidas expressivamente maiores do que as da Azul e menor sofrimento durante o período de crise. Os resultados da Gol também são corroborados por Barros e Beirtuh (2024), que observaram os impactos da crise em 2020 e uma tendência de melhora em 2021 e 2022, que se manteve nos anos seguintes analisados neste trabalho. A menor exposição da Gol a variações cambiais e a uma estrutura de dívida potencialmente mais estável, em comparação com a Azul, podem explicar sua relativa resiliência na Margem Líquida. No entanto, a persistência de margens líquidas apertadas para ambas as companhias, mesmo em períodos de recuperação, reforça a necessidade de uma gestão financeira rigorosa e de estratégias de *hedge* cambial eficazes para mitigar esses riscos.
As distorções na rentabilidade, como evidenciado por Souza e Silva (2025), são frequentemente causadas pelo passivo a descoberto, especialmente na Azul, devido ao prejuízo líquido sobre o ativo total. No entanto, ao analisar o Retorno sobre o Ativo (ROA), que sofre menos distorções, é perceptível o impacto severo da crise de 2020, com Azul e Gol atingindo patamares de -64% e -46%, respectivamente. A recuperação foi clara até 2023, mas um alto impacto em 2024, principalmente devido à variação cambial que afetou a margem líquida, como já mencionado. O ROA, que mede a eficiência na geração de lucro operacional a partir dos ativos totais, é um indicador fundamental para avaliar a performance da gestão, conforme Silva (2015). A volatilidade do ROA para ambas as companhias sublinha a sensibilidade do setor aéreo a choques externos e a necessidade de uma gestão de ativos altamente eficiente.
O Retorno sobre o Patrimônio Líquido (ROE),embora seja um indicador importante da remuneração direta do acionista (Assaf Neto, 2014), não apresentou informações tão relevantes para a Azul devido ao impacto do passivo a descoberto. O Patrimônio Líquido da Azul sofreu impactos negativos ao longo de todo o período, o que distorce a interpretação do ROE. Em contraste, a Gol manteve-se mais estável, embora a Azul, principalmente nos exercícios iniciais, apresentasse um passivo a descoberto maior. A limitação do ROE em cenários de Patrimônio Líquido negativo, como observado por Souza e Silva (2025), reforça a necessidade de complementar a análise com outros indicadores de rentabilidade e endividamento que não sejam tão suscetíveis a essas distorções, como o EBITDA e a Dívida Líquida/EBITDA.
A Dívida Geral, mostrou uma evolução consistente entre 2017 e 2025. Para a Azul, o endividamento saltou de 50,8% em 2017 e estabilizou-se em 69% no último resultado reportado em 2025. Este aumento demonstra que, mesmo com a reestruturação, a empresa ainda depende fortemente de capital de terceiros, com novos empréstimos pós-crise e a adoção da IFRS 16, que passou a tratar arrendamentos de aeronaves como dívida no balanço. A Gol seguiu uma trajetória similar, com um aumento de 56,7% em 2017 para 68,9% em 2024, com uma queda para 62,1% em 2025, indicando uma redução das dívidas, mas ainda mantendo um nível elevado em comparação com outros setores ou o período pré-pandemia. O alto nível de endividamento geral para ambas as companhias é uma preocupação constante, pois aumenta o risco financeiro e a vulnerabilidade a choques econômicos, como taxas de juros elevadas e flutuações cambiais.
A Composição da Dívida, também se mostrou agravante, especialmente para a Azul, que, em 2022, atingiu um patamar de 39,9% de dívida concentrada no curto prazo, reduzindo-se para 38% em 2024, mas com um pico extremo de 56% em 2025. Este cenário evidencia o dispêndio de capital necessário para honrar as dívidas de curto prazo, algo que não era tão premente no período pré-pandemia. Para a Gol, a situação foi ainda pior no mesmo período, com melhora até 2021, mas um aumento excessivo, chegando a 49,7% em 2024, recuperando-se para 32,2% em 2025, embora ainda considerado alto. A alta concentração de dívida no curto prazo é um fator de risco significativo, pois exige um gerenciamento de caixa extremamente eficiente e pode comprometer a liquidez da empresa em momentos de aperto financeiro, como destacado por Silva (2015) sobre a importância da composição da dívida.
O Grau de Endividamento, sofreu distorções devido ao Patrimônio Líquido negativo. A redução ao longo dos anos para a Azul deve-se mais à queda expressiva do PL, que passou de R$ -433 milhões em 2017 para R$ -30.435 milhões em 2024. Desta forma, o denominador do endividamento foi impactado, e o exigível total cresceu de R$ 14.349 milhões em 2017 para R$ 56.710 milhões em 2027. Para a Gol, o indicador também melhorou, mas com um comportamento mais estável no período pré-pandemia. A interpretação do Grau de Endividamento em cenários de Patrimônio Líquido negativo é complexa, pois o indicador pode não refletir adequadamente a real alavancagem da empresa, exigindo a análise de métricas complementares, como a Dívida Líquida pelo EBITDA, para uma compreensão mais precisa da estrutura de capital.
O Grau de Alavancagem Financeira (GAF), é calculado com base no ROE e ROA, e, portanto, apresenta um comportamento semelhante, sofrendo a mesma distorção causada pelo passivo a descoberto. O Patrimônio Líquido negativo da Azul impactou esse indicador no período de 2017 a 2019, com uma recuperação e estabilidade para ambas as companhias nos anos seguintes. Assaf Neto (2014) explica que o GAF mostra a proporção em que os ativos da companhia rentabilizam os acionistas, e como o juro das dívidas pode contribuir ou reduzir a geração de lucro. Em um cenário de passivo a descoberto, a interpretação do GAF torna-se desafiadora, pois a base de cálculo (Patrimônio Líquido) é negativa, o que pode levar a resultados contraintuitivos e exigir uma análise mais aprofundada da estrutura de financiamento e dos custos de capital.
Para contornar a distorção causada pelo Patrimônio Líquido negativo, a Dívida Líquida pelo EBITDA, mostrou-se um indicador mais robusto e revelou um impacto fortíssimo durante a crise. Em 2020, a Azul atingiu um patamar de 113x e a Gol, 173x, devido ao baixo EBITDA e ao aumento da dívida. Esses patamares, embora tenham se reduzido, permaneceram altos, fechando em 7,9x para a Azul em 2024 e 8,9x para a Gol em 2025, enfatizando a necessidade premente de uma reestruturação mais efetiva para a redução da dívida. Este achado é corroborado por Souza e Silva (2025), que também visualizaram a dificuldade pré-pandemia das empresas, com o indicador mostrando aproximadamente 6 vezes o EBITDA para a Azul entre 2017 e 2019, e de 9 vezes para 6 vezes para a Gol.
A persistência de altos múltiplos de Dívida Líquida pelo EBITDA, mesmo após os esforços de recuperação, indica que as companhias aéreas brasileiras, em particular Azul e Gol, operam com uma alavancagem financeira considerável. Martins (2022) destaca que este indicador permite entender o prazo em anos de pagamento total da dívida, caso a empresa mantenha a mesma geração de caixa. A incapacidade de reduzir significativamente esse múltiplo para níveis mais saudáveis, comparáveis a outros setores ou a períodos de menor endividamento, sugere que as empresas ainda estão sob forte pressão financeira. As implicações práticas são vastas, incluindo maior custo de capital, dificuldade em obter novos financiamentos e vulnerabilidade a choques econômicos. Para investidores, isso representa um risco elevado, enquanto para a gestão, a prioridade deve ser a geração de caixa robusta e a negociação de dívidas para alongar prazos e reduzir custos. A reestruturação de capital, portanto, não é um evento pontual, mas um processo contínuo e estratégico para a sustentabilidade dessas companhias.
4. Conclusão
Conclui-se que o objetivo foi atingido ao analisar o comportamento das empresas Azul S.A. e Gol S.A. e a evolução de sua estrutura de capital, liquidez e rentabilidade no período de 2017 a 2025. A pesquisa demonstrou que ambas as companhias, embora tenham exibido uma notável resiliência operacional e esforços de reestruturação pós-pandemia, permanecem com uma estrutura de capital altamente exposta. A dependência de capital de terceiros, o elevado endividamento geral e a concentração de dívidas de curto prazo são desafios persistentes. Fatores extrínsecos, como a volatilidade cambial, as taxas de juros e eventos geopolíticos, impactaram significativamente as margens líquidas e a capacidade de geração de caixa, evidenciando a vulnerabilidade intrínseca do setor aéreo brasileiro.
Este estudo, contudo, apresentou algumas limitações, notadamente por se restringir à análise de empresas listadas na bolsa de valores brasileira (Azul e Gol). Além disso, a presença de Patrimônio Líquido negativo em ambas as companhias distorceu a interpretação de alguns indicadores tradicionais, o que exigiu a priorização de métricas como a Dívida Líquida/EBITDA para uma avaliação mais precisa. Para estudos futuros, sugere-se expandir a amostra para incluir outras companhias aéreas, tanto nacionais quanto internacionais, e realizar um acompanhamento a longo prazo dos processos de reestruturação de capital iniciados em 2025, a fim de verificar a sustentabilidade das estratégias adotadas e seus impactos definitivos na saúde financeira do setor.
Referências Bibliográficas
ALG Global. 2025. Análise do mercado de transporte aéreo no Brasil: Oportunidades, entraves e desafios. Disponível em: <https://abr.aero/wp-content/uploads/2025/11/ALG_ACI-LAC_Brasil-Transporte-Aereo_Oportunidades-e-desafios_Relatorio-Completo_Novembro-2025_PT.pdf> Acesso em: 08 abr. 2026.
ANAC. 2021. Textos para discussão / Agência Nacional de Aviação Civil. Brasília, Distrito Federal, Brasil. Disponível em: <https://www.gov.br/anac/pt-br/centrais-de-conteudo/publicacoes/textos-para-discussao/textos/td-01-caracteristicas-do-mercado-de-transporte-aereo-publico-v201911.pdf> Acesso em: 08 abr. 2026.
Assaf Neto, A. 2014. Finanças Corporativas e Valor. 7ed. Atlas, São Paulo, SP, Brasil. Disponível em: <https://biblioteca.faculdadeunimed.edu.br/uploads/arquivo/1714081400.pdf> Acesso em: 20 mar. 2026.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Finanças e Controladoria do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

