
15 de setembro de 2026
Nowcasting e Previsão de Retorno e Risco do Tesouro Direto Ipca+ por Regime de Mercado
Gledson Duarte da Silva; William Barbosa
DOI: 10.22167/2675-6528-202602223
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
A crescente participação de investidores no Tesouro Direto e a sensibilidade dos títulos indexados à inflação a juros, expectativas e mudanças de regime tornam relevante a previsão de curto prazo de seus movimentos de preço e risco. O estudo teve como objetivo estimar e avaliar modelos de nowcasting para retorno e risco dos títulos do Tesouro Direto, com foco no Tesouro IPCA+, considerando diferentes arranjos de mercado e buscando evidências sobre como choques inflacionários, expectativas e regimes afetam preços e rentabilidade. Para isso, construiu-se uma base de dados com preços e taxas do Tesouro Transparente, Selic e IPCA do Banco Central, utilizando curvas da ANBIMA como fonte auxiliar devido à cobertura histórica limitada. Empregou-se retorno logarítmico diário, volatilidade realizada em 21 pregões, validação temporal em cinco dobras, comparação entre LightGBM e um modelo de persistência, e uso descritivo de HMM com dois estados. Os resultados mostraram que o retorno em t+1 oscilou em torno de zero e admitiu ganho preditivo moderado com o LightGBM, que superou o modelo de referência. Já o risco em t+1 exibiu forte persistência, sendo melhor previsto pela repetição do valor mais recente. Os achados indicaram que retorno e risco exigem tratamentos distintos e que a heterogeneidade temporal da amostra é relevante para a interpretação econômica do Tesouro IPCA+. A cobertura limitada das curvas da ANBIMA restringiu a incorporação mais ampla da estrutura a termo de juros no bloco preditivo principal.
Palavras-chave: Gradient boosting; Hidden Markov Models; Inflação implícita; Taxa Selic; Volatilidade realizada.
1. Introdução
O Tesouro Direto foi instituído em janeiro de 2002 por meio de uma parceria entre o Tesouro Nacional e a Companhia Brasileira de Liquidação e Custódia (CBLC), atualmente B3, marcando uma transformação significativa no acesso de investidores de varejo ao mercado de dívida pública. Antes dessa iniciativa, a negociação de títulos públicos era restrita a grandes instituições financeiras e fundos de investimento. A criação dessa plataforma permitiu que pessoas físicas investissem diretamente em papéis do governo, eliminando parte da intermediação e reduzindo custos de transação (Ferreira, 2015). Para o governo, o programa consolidou-se como um importante mecanismo de captação interna de recursos e instrumento de política monetária (Perlin, 2016).
Para o investidor individual, o Tesouro Direto abriu a possibilidade de acessar ativos de renda fixa com diferentes estruturas de remuneração, desde taxas prefixadas até modalidades pós-fixadas, vinculadas à taxa básica de juros (Selic) e a indicadores como o Índice de Preços ao Consumidor Amplo (IPCA) (Ferreira, 2015). Essa diversidade amplia a gama de estratégias de investimento, suprindo perfis conservadores e aqueles que buscam proteção contra a inflação. Em especial, o Tesouro IPCA+, que combina uma parte prefixada com correção pela inflação, garante a manutenção do poder de compra ao longo do tempo. Contudo, esse tipo de título está sujeito a flutuações de marcação a mercado, com seu valor podendo oscilar substancialmente em função das expectativas de inflação e das taxas de juros correntes no mercado (Portal do Investidor [GOV], 2022).
A dinâmica entre as taxas de juros, o comportamento da inflação e as negociações no Tesouro Direto revela aspectos importantes da microestrutura desse mercado. Em períodos de elevação da taxa Selic, como observado nos ciclos de aperto monetário de 2021-2022 (Banco Central do Brasil [BACEN], 2022), o aumento dos rendimentos dos títulos públicos atrai maior demanda por papéis pós-fixados atrelados à Selic. Comparativamente, a valorização dos títulos indexados à inflação, como o Tesouro IPCA+, torna-se menos expressiva no curto prazo devido ao aumento do custo de oportunidade, embora mantenham seu apelo como reserva de valor real em períodos de pressão inflacionária (Júnior e Tavares, 2024). A inflação no Brasil é historicamente instável e sujeita a atritos domésticos e externos (Minella et al., 2003), e estudos indicam que a persistência inflacionária brasileira é elevada, prolongando distúrbios e acentuando riscos para investidores em títulos corrigidos pela inflação (Silva e Leme, 2008).
O reconhecimento dessas configurações distintas de mercado é essencial para compreender as oscilações no retorno e no risco dos títulos do Tesouro Direto, impactando diretamente o comportamento dos investidores e a precificação dos títulos públicos. O Tesouro Direto tem apresentado um crescimento consistente em participação, volume e estoque, reforçando a relevância prática de análises como esta. Em dezembro de 2024, o número de investidores ativos atingiu 3.013.921 pessoas, e o acúmulo de títulos do programa fechou em 156,9 bilhões de reais (Tesouro Nacional [GOV], 2025). Em julho de 2025, a reserva ultrapassou 185,7 bilhões de reais, com títulos indexados à inflação representando cerca de 51,2% desse montante (Ministério da Fazenda [GOV], 2025).
Nesse cenário, a previsão de curto prazo dos movimentos de preço e risco dos títulos indexados à inflação torna-se relevante. O conceito de nowcasting refere-se à atualização imediata da estimativa para o próximo movimento do título (Bańbura, Giannone e Reichlin, 2010; Corsi, 2009). Em ativos marcados a mercado, novas informações sobre juros, inflação e prêmio real podem alterar preço e risco rapidamente. Para abordar essa complexidade, a modelagem pode incorporar a ideia de regimes de mercado, que representam contextos distintos de retorno e risco, e pode ser explorada por meio de modelos como Hidden Markov Models (Hamilton, 1989; Rabiner, 1989). Além disso, técnicas de aprendizado de máquina, como o LightGBM, são adequadas para combinar informações passadas de forma não linear e gerar previsões (Ke et al., 2017).
A ampliação da participação de investidores no Tesouro Direto e a sensibilidade dos títulos indexados à inflação a juros, expectativas e mudanças de regime tornam relevante a previsão de curto prazo de seus movimentos de preço e risco. Existe uma lacuna na compreensão aprofundada de como choques inflacionários, expectativas de mercado e mudanças de regime afetam preços e rentabilidade desses títulos, o que justifica a necessidade de ferramentas que possibilitem decisões mais informadas em ambientes econômicos voláteis para investidores e gestores. Deste modo, este trabalho possui como objetivo estimar e avaliar modelos de nowcasting aplicados à previsão de retorno e risco dos títulos do Tesouro Direto, com foco no Tesouro IPCA+, considerando diferentes arranjos de mercado e buscando evidências sobre como choques inflacionários, expectativas e regimes afetam preços e rentabilidade.
2. Material e Métodos
O estudo caracteriza-se como pesquisa aplicada, de natureza quantitativa, formulada como um problema de previsão para um passo à frente, utilizando a informação disponível em cada data t para estimar o que ocorreria no dia útil seguinte (t + 1).
A base de dados foi construída a partir de fontes públicas oficiais, com histórico diário de preços e taxas obtido no Tesouro Transparente (2026), refletindo o mercado secundário de títulos públicos federais. O estudo focou no Tesouro IPCA+ sem cupons semestrais, selecionando o título com maior cobertura e vencimento em 15 de maio de 2035 para evitar mudanças automáticas de preço.
Séries macroeconômicas, como Selic diária (série 11) e IPCA mensal (série 433), foram obtidas do Sistema Gerenciador de Séries Temporais [SGS] do BACEN. O período de dados brutos foi de 08 de março de 2010 a 30 de janeiro de 2026. O IPCA mensal foi alinhado ao calendário diário, e a inflação acumulada em 12 meses foi construída. Dados da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais [ANBIMA] sobre a estrutura a termo de juros foram usados como fonte auxiliar, mas sua cobertura limitada (28 de janeiro de 2026 a 04 de fevereiro de 2026) impediu seu uso na comparação preditiva principal.
A construção dos alvos seguiu a literatura de “nowcasting” e modelagem de volatilidade (Bańbura, Giannone e Reichlin, 2010; Corsi, 2009). Equações gerais de retorno, risco e alvos em t+1 (1):
RET₁ = In (PU) – In (PUt-1)
em que: PUţ: é o preço unitário observado em t; RETț: é o retorno logarítmico diário.
RISCO₁ = $\frac{1}{n-1} \sum_{i=0}^{n-1} (RET_{t-i} – \overline{RET_n})^2$
em que: RISCO₁: é a volatilidade realizada em janela móvel de n pregões; RET: é a média dos retornos na janela de tamanho n; i: indexa as observações da janela móvel.
RETF1.t = RETt+1
em que: RETF1,ť: projeção do retorno em t + 1.
RISCOF1,t = RISCOt+1
em que: RISCOF1,ť: projeção do risco em t + 1.
Eq. (1.0) define o retorno diário do preço do título em escala logarítmica. Eq. (1.1) define o risco como uma medida de oscilação recente calculada a partir dos últimos 21 pregões, o que funciona como uma aproximação mensal da instabilidade do preço. Eq. (1.2) e eq. (1.3) apenas deslocam essas séries em um dia para criar os alvos de previsão.
O bloco supervisionado foi estimado utilizando LightGBM, um método de aprendizado de máquina para bases tabulares que combina informações passadas de forma não linear (Ke et al., 2017). Abordagem conceitual do bloco supervisionado (2):
Xt = [Z1,t-11, Z2,t-l2,………,Zk,t-lk]
em que: x₁: representa o vetor de atributos disponível em t, formado por defasagens financeiras e macroeconômicas.
ŷt = F(xt) = $\sum_{m=1}^{M} v f_m(x_t)$
em que: ŷť: representa a previsão do alvo no instante t; F (xī): representa a função preditiva estimada; M: representa o número total de árvores; v: representa a taxa de aprendizagem; fm(xt): representa a árvore da interação m.
O bloco de regimes foi modelado separadamente por um Hidden Markov Model [HMM] gaussiano com dois estados, utilizado para caracterização descritiva da amostra e não como insumo central da comparação preditiva (Hamilton, 1989; Rabiner, 1989). A conceptualização do bloco de regimes está resumida no decorrer das eq. (3.0) até eq. (3.3). Abordagem conceitual do HMM gaussiano com dois estados (3):
St ∈ {1, 2}
em que: St: representa o estado oculto no instante t.
P(St = j St-1 = i) = Pij, i,j∈ {1, 2}
em que:pij: representa a probabilidade de transição do estado i para o estado j.
Yt = [RETD,t, RISCOD,t]
em que: yt: representa o vetor observado de retorno e risco.
yt|St = s ~ Ν(μς,Σς)
em que: μs representa a média; ∑5: representa a matriz de covariância do estado s.
A Tabela 1 resume as variáveis centrais do “dataset” consolidado.
Tabela 1. Definição das variáveis
| Variável | Definição operacional | Fonte | Tipo da Variável |
|---|---|---|---|
| PU | Preço unitário diário do Tesouro IPCA+ selecionado | Tesouro Transparente | explicativa numérica |
| TAXA_IPCA | Taxa diária de venda do título selecionado | Tesouro Transparente | explicativa numérica |
| RET_D | Retorno logarítmico diário do preço unitário | Derivada de PU | explicativa numérica |
| RISCO_D | Volatilidade realizada em 21 pregões de RET_D | Derivada de RET_D | explicativa numérica |
| SELIC | Taxa Selic diária, série SGS 11 | SGS/BACEN | explicativa numérica |
| D_SELIC_1 | Variação diária da Selic | Derivada de SELIC | explicativa numérica |
| D_SELIC_5 | Variação acumulada em 5 pregões da Selic | Derivada de SELIC | explicativa numérica |
| IPCA | IPCA mensal, série SGS 433, alinhado ao calendário diário | SGS/BACEN | explicativa numérica |
| IPCA_12M | Inflação acumulada em 12 meses | Derivada de IPCA | explicativa numérica |
| RET_F1 | Alvo de retorno em t+1 | Derivada por deslocamento temporal | dependente numérica |
| RISCO_F1 | Alvo de risco em t+1 | Derivada por deslocamento temporal | dependente numérica |
Fonte: Dados originais da pesquisa
O retorno diário foi calculado em escala logarítmica. O risco foi medido pela volatilidade realizada em janela móvel de 21 pregões. Os alvos RET_F1 e RISCO_F1 foram obtidos por deslocamento de uma posição para a frente (‘shift(-1)’), visando prever o próximo dia útil com base na informação corrente (Corsi, 2009; Bańbura et al., 2010).
Os preditores para o bloco supervisionado incluíram valores passados (lags 1, 2 e 5) de RET_D, RISCO_D, SELIC, D_SELIC_1, D_SELIC_5 e TAXA_IPCA, além de IPCA e IPCA_12M contemporâneos. O IPCA mensal foi alinhado ao calendário diário usando ‘merge_asof’ com direção ‘backward’ (Júnior e Tavares, 2024).
O HMM foi ajustado usando RET_D e RISCO_D padronizados, com dois estados, até 250 iterações, tolerância de 10-4 e sete reinicializações, selecionando o modelo de maior log-verossimilhança (Hamilton, 1989; Rabiner, 1989).
O bloco preditivo principal, baseado em LightGBM, utilizou ‘n_estimators = 400’, regularização moderada e ‘force_col_wise = True’. O ‘early stopping’ foi aplicado no treino. Para RISCO_F1, o ajuste foi realizado na escala log1p, e a previsão final retornou à escala original por expm1 (Ke et al., 2017; Hyndman e Athanasopoulos, 2021).
A validação externa foi realizada com ‘TimeSeriesSplit’ em cinco dobras, com ‘gap = 1’ e tamanho de teste dinâmico (máximo entre 120 observações e um sexto da amostra útil). O período de avaliação foi de 14 de abril de 2010 a 29 de janeiro de 2026 (Hyndman e Athanasopoulos, 2021). A Tabela 2 resume essa distribuição cronológica.
Tabela 2. Distribuição cronológica das dobras da validação temporal
| Dobra | Treino até | Início do teste | Fim do teste |
|---|---|---|---|
| 1 | 2012-11-29 | 2012-12-03 | 2015-07-16 |
| 2 | 2015-07-15 | 2015-07-17 | 2018-03-07 |
| 3 | 2018-03-06 | 2018-03-08 | 2020-10-22 |
| 4 | 2020-10-21 | 2020-10-23 | 2023-06-15 |
| 5 | 2023-06-14 | 2023-06-16 | 2026-01-29 |
Fonte: Dados originais da pesquisa
As métricas de avaliação empregadas foram o Erro Absoluto Médio (MAE) e a Raiz do Erro Quadrático Médio (RMSE), que permitem avaliar o desempenho preditivo (Hodson, 2022). Equações das métricas MAE e RMSE (4):
MAE = $\frac{1}{n} \sum_{i=1}^{n} |y_i – \hat{y}_i|$
RMSE = $\sqrt{\frac{1}{n} \sum_{i=1}^{n} (y_i – \hat{y}_i)^2}$
em que: y₁: representa o valor observado na observação i; ŷ¡: representa o valor na observação i; n: representa o número total de observações avaliadas.
3. Resultados e Discussão
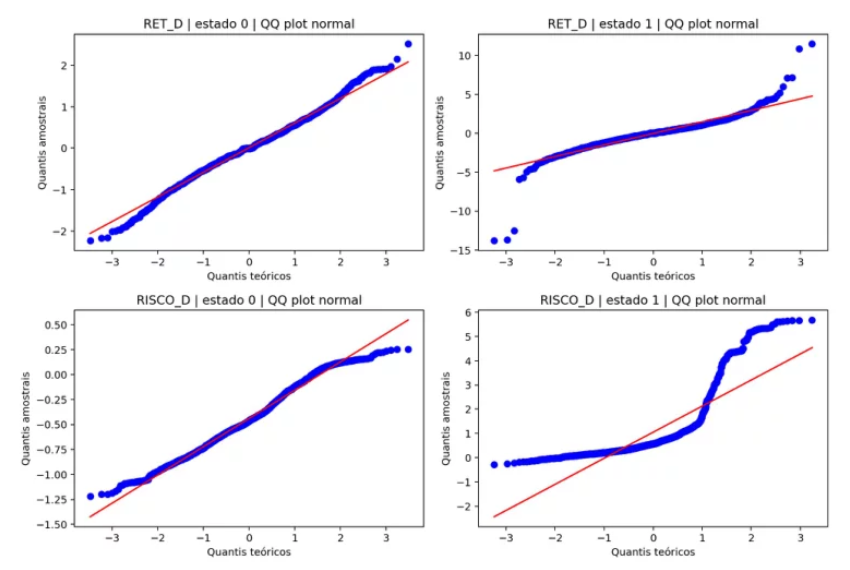
A análise descritiva das distribuições de retorno (RET_D) e risco (RISCO_D) em cada estado inferido, apresentada na Figura 1, revelou compatibilidade aproximada com a hipótese de normalidade para algumas configurações. No entanto, os gráficos de probabilidade normal (Figura 2) indicaram desvios sistemáticos, sugerindo assimetria ou caudas mais pesadas, especialmente para o risco. Esses achados são descritivos e complementares, sem substituir testes formais de normalidade (National Institute of Standards and Technology, 2026).
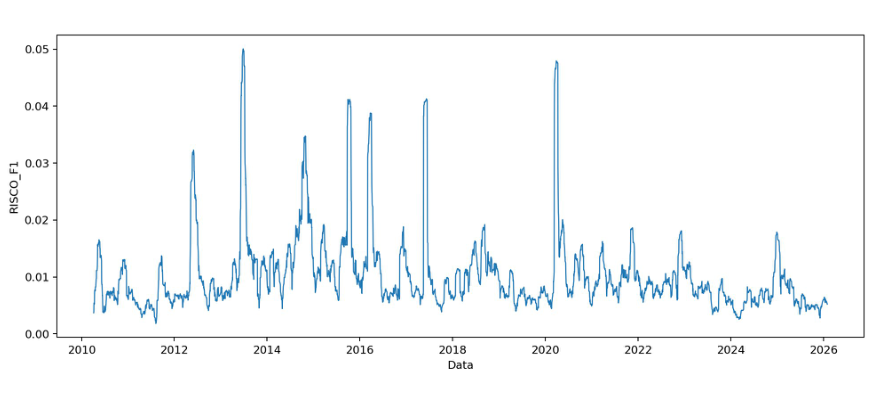
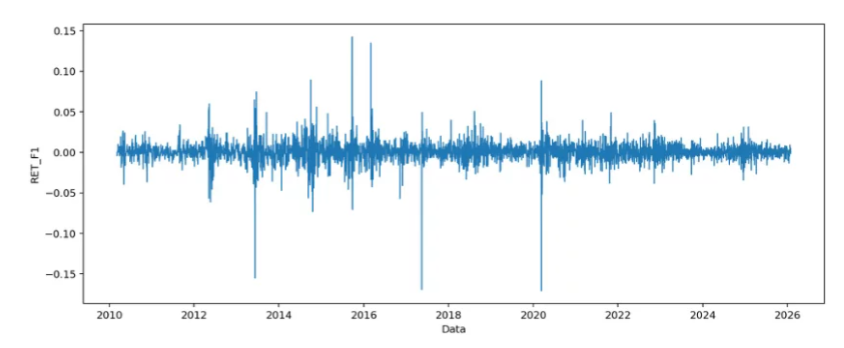
A trajetória do retorno em t+1 (RET_F1) mostrou oscilações em torno de zero ao longo da amostra, sem um padrão repetitivo claro, indicando instabilidade diária e forte influência de reprecificações (Figura 3). Em contraste, a dinâmica do risco em t+1 (RISCO_F1) exibiu blocos de maior e menor instabilidade, sugerindo continuidade mais forte no curto prazo (Figura 4). O valor máximo de RET_F1 foi 0,142691 em 2015-09-24, e o mínimo -0,170763 em 2020-03-11. Para RISCO_F1, o máximo foi 0,050059 em 2013-06-26, e o mínimo 0,001813 em 2011-08-09.
Figura 1: Histogramas por estado com curva normal ajustada
Fonte: Dados originais da pesquisa
Figura 2: QQ plots por estado para RET_D e RISCO_D
Fonte: Dados originais da pesquisa
Figura 3: Retorno diário em t+1 ao longo da amostra
Fonte: Dados originais da pesquisa
Figura 4: Risco diário em t+1 ao longo da amostra
Fonte: Dados originais da pesquisa
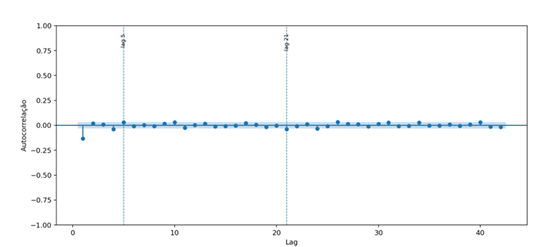
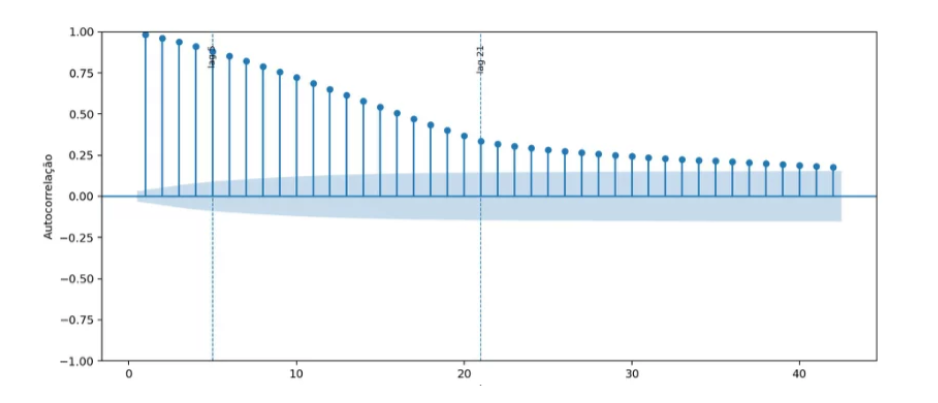
A análise da função de autocorrelação (ACF) confirmou essas diferenças. Para RET_F1, os coeficientes de autocorrelação foram pequenos e sem decaimento lento (Figura 5), embora o teste de Ljung Box ainda rejeitasse a hipótese de ruído branco (p-valor de 1,81 * 10-12), indicando alguma dependência temporal residual. Para RISCO_F1, a ACF apresentou valores muito altos nos primeiros lags (p1 = 0,983, ρ5 = 0,883, p10 = 0,723 e p21 = 0,337), diminuindo gradualmente (Figura 6). Isso é compatível com o agrupamento de volatilidade e sugere que períodos de instabilidade tendem a persistir (Hyndman e Athanasopoulos, 2021; Ljung e Box, 1978).
Figura 5: Autocorrelação do retorno em t+1
Fonte: Dados originais da pesquisa
Figura 6: Autocorrelação do risco em t+1
Fonte: Dados originais da pesquisa
A heterogeneidade da amostra foi sintetizada pelas estatísticas descritivas, conforme Tabela 3. O preço unitário (PU) variou entre 402,270000 e 2389,690000, e a taxa do título (TAXA_IPCA) oscilou entre 3,010000 e 7,990000. Variáveis macroeconômicas como o IPCA mensal (-0,680000 a 1,620000) e o IPCA acumulado em 12 meses (1,877488 a 12,131481) também exibiram amplitudes significativas, refletindo distintos períodos monetários e inflacionários.
Tabela 3. Definição das variáveis
| Variável | Mínimo | Máximo | Média | Desvio Padrão | Observações |
|---|---|---|---|---|---|
| PU | 402,270000 | 2389,690000 | 1338,066352 | 637,209710 | 3967 |
| TAXA_IPCA | 3,010000 | 7,990000 | 5,673426 | 1,048831 | 3967 |
| RET_F1 | -0,170763 | 0,142691 | 0,000443 | 0,012394 | 3966 |
| RISCO_F1 | 0,001813 | 0,050059 | 0,010338 | 0,006998 | 3946 |
| SELIC | 0,007469 | 0,055131 | 0,037129 | 0,013054 | 3967 |
| D_SELIC_1 | -0,003653 | 0,005569 | 0,000006 | 0,000342 | 3966 |
| D_SELIC_5 | -0,003653 | 0,005569 | 0,000028 | 0,000765 | 3962 |
| IPCA | -0,680000 | 1,620000 | 0,460401 | 0,358207 | 3967 |
| IPCA_12M | 1,877488 | 12,131481 | 5,824383 | 2,264401 | 3967 |
Fonte: Dados originais da pesquisa
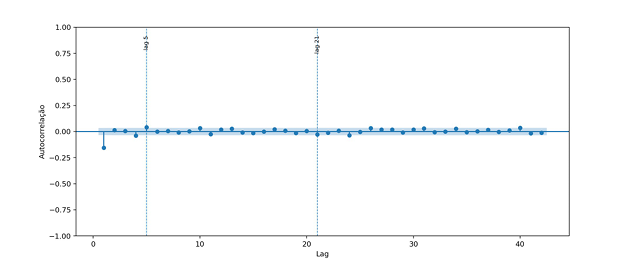
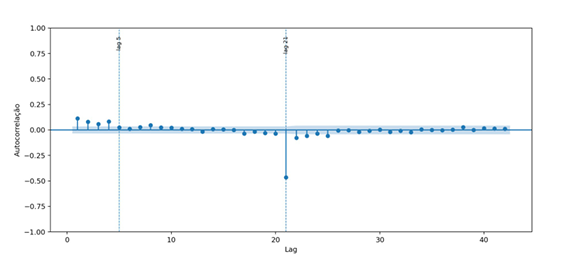
A análise da ACF dos erros fora da amostra indicou que, para RET_F1, a maior parte das autocorrelações se aproximou de zero, mas o lag 1 foi negativo e o teste de Ljung Box permaneceu significativo (p-valor de 2,04 * 10-13), sugerindo dependência residual de curtíssimo prazo (Figura 7). Para RISCO_F1, os resíduos também rejeitaram ruído branco (p-valor de 7,31 * 10-165), com um pico negativo no lag 21, o que é mais compatível com a construção da medida de risco do que com sazonalidade econômica (Figura 8).
Figura 7: Autocorrelação dos resíduos fora da amostra de RET_F1
Fonte: Dados originais da pesquisa
Figura 8: Autocorrelação dos resíduos fora da amostra de RISCO_F1
Fonte: Dados originais da pesquisa
A comparação das métricas de treino e teste (Tabela 4) e a checagem pareada nas dobras de teste (Tabela 5) revelaram desempenhos preditivos distintos para os alvos. Para RET_F1, o LightGBM superou o modelo de referência (baseline de persistência) em treino e teste, com MAE de 0,008081 e RMSE de 0,012398 na média das dobras. Para RISCO_F1, o modelo de referência foi superior, com MAE de 0,000436 e RMSE de 0,001227. Isso indica que o retorno diário pode se beneficiar da combinação de informações passadas, enquanto o risco de curtíssimo prazo é melhor descrito pela continuidade da série.
Tabela 4. Métricas de treino e teste por modelo
| Target | Modelo | MAE treino | RMSE treino | MAE teste | RMSE teste |
|---|---|---|---|---|---|
| RET_F1 | LightGBM | 0.007830 | 0.012665 | 0.008081 | 0.012398 |
| RET_F1 | Baseline de persistência | 0.011477 | 0.018970 | 0.012130 | 0.018903 |
| RISCO_F1 | Baseline de persistência | 0.000450 | 0.001251 | 0.000436 | 0.001227 |
| RISCO_F1 | LightGBM | 0.001144 | 0.002363 | 0.001732 | 0.003432 |
Fonte: Dados originais da pesquisa
Tabela 5. Comparação pareada para RET_F1 e RISCO_F1 nas dobras de teste
| Target | Modelo | MAE | RMSE | Observação |
|---|---|---|---|---|
| RET_F1 | LightGBM | 0,008081 | 0,012888 | 3280 |
| RET_F1 | Baseline de persistência | 0,012130 | 0,019588 | 3280 |
| RISCO_F1 | Baseline de persistência | 0,000436 | 0,001379 | 3280 |
| RISCO_F1 | LightGBM | 0,001732 | 0,004265 | 3280 |
Fonte: Dados originais da pesquisa
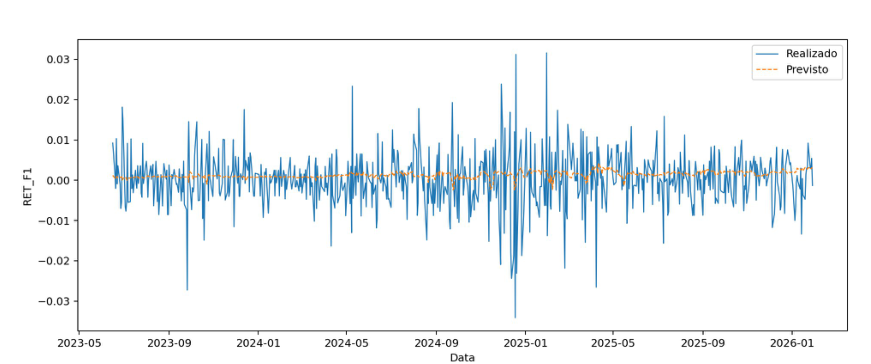
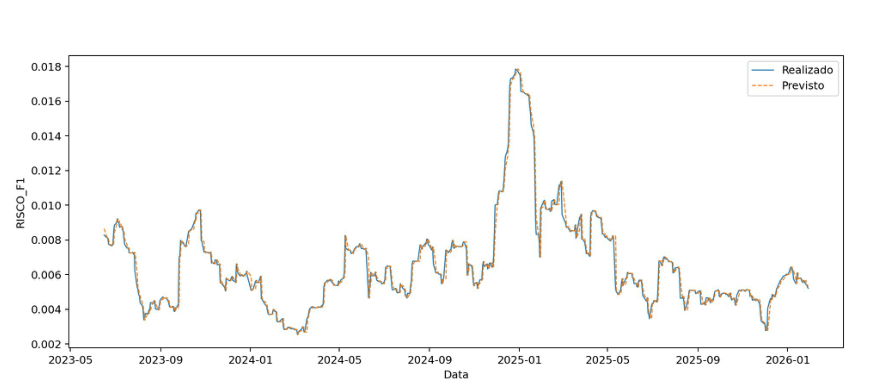
A comparação entre valores observados e previstos no último período de teste (Figura 9) mostrou que o LightGBM acompanhou a direção local das oscilações de RET_F1 melhor que a referência ingênua, apesar de desvios em mudanças abruptas. Para RISCO_F1, a persistência reproduziu o nível corrente da série com maior proximidade, coerente com a continuidade observada (Figura 10).
Figura 9: Valores observados e previstos de RET_F1 no último teste
Fonte: Dados originais da pesquisa
Figura 10: Valores observados e previstos de RISCO_F1 no último teste
Fonte: Dados originais da pesquisa
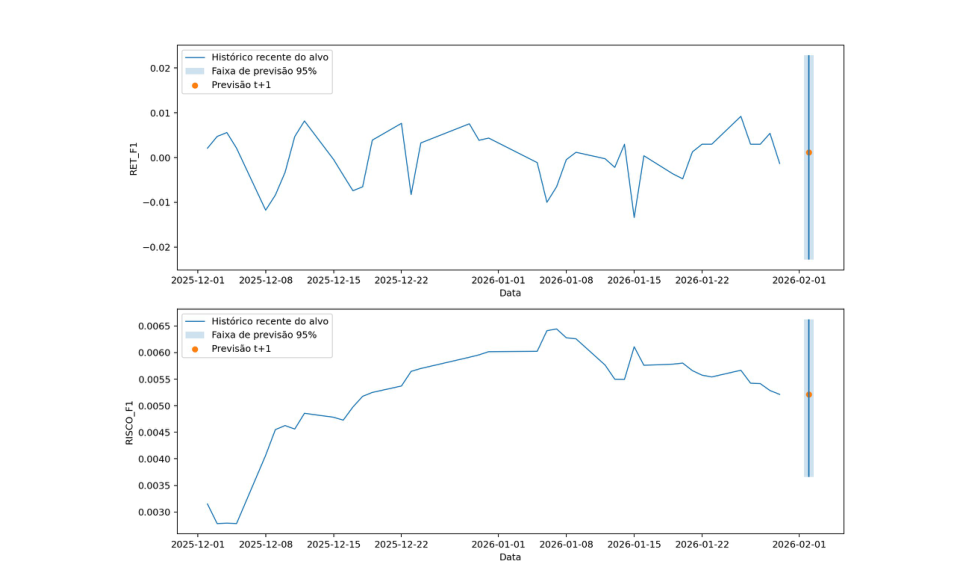
O nowcast final em t+1, com base no melhor modelo validado, foi gerado com informação disponível em 30 jan. 2026 para 02 fev. 2026 (Tabela 7). Para RET_F1, o LightGBM previu 0,001175, com faixa empírica de 95% entre -0,022796 e 0,022847. Para RISCO_F1, o modelo de persistência previu 0,005213, com faixa entre 0,003661 e 0,006626. A banda mais estreita para o risco reforça sua maior continuidade temporal (Figura 11; Hyndman e Athanasopoulos, 2021).
Figura 11: Nowcast de retorno e risco em t+1 com intervalo de 95%
Fonte: Dados originais da pesquisa
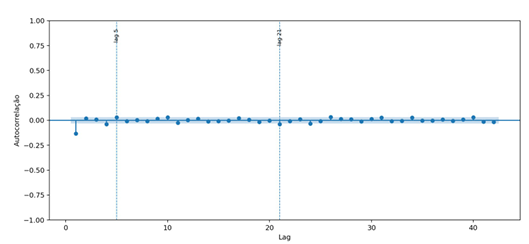
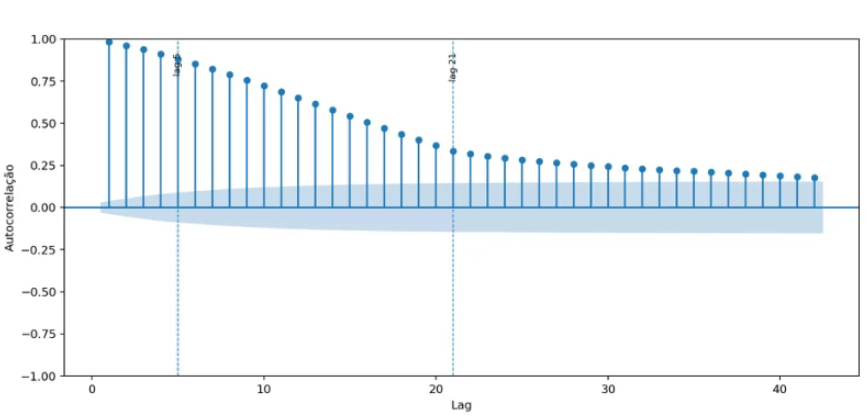
A reapresentação da autocorrelação dos alvos (Figura 12 para RET_F1 e Figura 13 para RISCO_F1) reforçou a diferença estrutural entre retorno e risco, com o risco de hoje carregando mais informação sobre o risco de amanhã do que o retorno de hoje sobre o retorno de amanhã (Hyndman e Athanasopoulos, 2021; Ljung e Box, 1978).
Figura 12: Reapresentação da autocorrelação do retorno em t+1
Fonte: Dados originais da pesquisa
Figura 13: Reapresentação da autocorrelação do risco em t+1
Fonte: Dados originais da pesquisa
O Hidden Markov Model (HMM) ajustado identificou dois estados persistentes na amostra, com elevadas probabilidades de permanência diária no mesmo estado (p00 = 0,988733 e p11 = 0,973141), conforme Tabela 6. Isso sugere a existência de contextos de mercado distintos ao longo do tempo (Hamilton, 1989; Rabiner, 1989). Contudo, o HMM foi utilizado principalmente como instrumento descritivo, dada a cobertura limitada dos dados da estrutura a termo de juros (ETTJ) da ANBIMA, que impediu sua incorporação central no bloco preditivo.
Tabela 6. HMM final em amostra completa
| Medida | Resultado |
|---|---|
| Contagem de estados | {“0”: 2782, “1”: 1164} |
| Log-verossimilhança final | -7327,915014 |
| p00 | 0,988733 |
| p01 | 0,011267 |
| p10 | 0,026859 |
| p11 | 0,973141 |
Fonte: Dados originais da pesquisa
Tabela 7. Nowcast final em t+1 com intervalo empírico de 95%
| Target | Data base t | Data previsão t+1 | Modelo | Previsão Pontual | Limite inferior 95% | Limite superior 95% |
|---|---|---|---|---|---|---|
| RET_F1 | 2026-01-30 | 2026-02-02 | LightGBM | 0,001175 | -0,022796 | 0,022847 |
| RISCO_F1 | 2026-01-30 | 2026-02-02 | Baseline de persistência | 0,005213 | 0,003661 | 0,006626 |
Fonte: Dados originais da pesquisa
Os resultados demonstram uma clara distinção entre o retorno diário do Tesouro IPCA+ e seu risco. O retorno, que reage a revisões de preço e choques inesperados, permite um ganho preditivo moderado com modelos mais flexíveis como o LightGBM. Em contraste, o risco, construído sobre uma janela móvel, exibe forte continuidade temporal, sendo melhor previsto por uma regra simples de persistência. A heterogeneidade temporal da amostra, evidenciada pelos dois regimes identificados pelo HMM, é relevante para a interpretação econômica, indicando que o mercado não se comporta de forma homogênea ao longo do tempo. Embora a dinâmica inflacionária e a persistência do risco sejam importantes, a limitação histórica das curvas da ANBIMA restringiu a incorporação mais ampla da estrutura a termo de juros no modelo preditivo principal.
Em síntese, o estudo indicou que o retorno diário do Tesouro IPCA+ apresenta baixa persistência e pode ser moderadamente previsto por modelos de aprendizado de máquina, enquanto o risco de curtíssimo prazo demonstra alta persistência e é melhor estimado pela repetição do valor mais recente. Essa distinção ressalta a necessidade de abordagens preditivas diferenciadas para cada alvo, fornecendo uma base objetiva para decisões em ambientes de mercado voláteis.
4. Conclusão
O estudo buscou estimar e avaliar modelos de nowcasting para o retorno e risco dos títulos do Tesouro IPCA+, considerando arranjos de mercado e a influência de choques inflacionários, expectativas e regimes sobre preços e rentabilidade. Verificou-se que o retorno diário do Tesouro IPCA+ oscilou em torno de zero, admitindo um ganho preditivo moderado com o modelo LightGBM, que superou a referência de persistência. Em contraste, o risco em t+1 exibiu forte persistência, sendo melhor previsto pela simples repetição do valor mais recente. Essa distinção ressaltou a necessidade de abordagens preditivas diferenciadas para cada alvo. Observou-se também que a heterogeneidade temporal da amostra, evidenciada por dois regimes identificados por um Hidden Markov Model, é relevante para a interpretação econômica, indicando que o comportamento do mercado não é homogêneo ao longo do tempo.
A principal contribuição deste trabalho reside na oferta de uma base objetiva para decisões em ambientes de mercado voláteis, ao combinar previsão pontual, validação fora da amostra e intervalo empírico para o horizonte de um dia. Os achados indicam que o retorno e o risco exigem tratamentos preditivos distintos, fornecendo insights valiosos para investidores e gestores. Contudo, a cobertura histórica limitada das curvas da ANBIMA restringiu a incorporação mais ampla da estrutura a termo de juros reais, nominais e da inflação implícita no bloco preditivo principal. Para estudos futuros, sugere-se que a ampliação consistente dessas curvas poderá indicar se a segmentação por regime acrescenta conteúdo econômico e valor preditivo adicional, aprofundando a compreensão de como choques inflacionários e expectativas de mercado afetam a precificação desses títulos.
Referências Bibliográficas
Banco Central do Brasil [BACEN]. 2022. Relatório de Inflação. Disponível em: https://www.bcb.gov.br/content/ri/relatorioinflacao/202212/ri202212p.pdf. Acesso em: 02 abr. 2026.
Bańbura, M.; Giannone, D.; Reichlin, L. 2010. Nowcasting. ECB Working Paper Series – European Central Bank (175): 1-40.
Corsi, F. 2009. A Simple Approximate Long Memory Model of Realized Volatility. Journal of Financial Econometrics 7(2): 174-196.
Ferreira, R. G. 2015. Tesouro Direto e Outros Investimentos Financeiros: LTN, LFT, NTN, CDB, RDB, LCI e LI: Planos Financeiros e Atuariais de Aposentadoria. Atlas. São Paulo.
Hamilton, J. D. 1989. A New Approach to the Economic Analysis of Nonstationary Time Series and the Business Cycle. Econometrica 57(2): 357-384.
Hodson, T. O. 2022. Root Mean Square Error or Mean Absolute Error. When to Use Them or Not. Geoscientific Model Development 15(14): 5481-5487.
Hyndman, R. J.; Athanasopoulos, G. 2021. Forecasting: Principles and Practice. 3 ed. OTexts. Melbourne. Disponível em: https://otexts.com/fpp3/. Acesso em: 02 abr. 2026.
Júnior, J. B. A.; Tavares, L. A. P. 2024. Rentabilidade dos títulos do tesouro. Uma análise de séries temporais e janelas móveis. Revista Processus de Estudos de Gestão, Jurídicos e Financeiros 15(48): 1-19.
Ke, G.; Meng, Q.; Finley, T.; Wang, T.; Chen, W.; Ma, W.; Ye, Q.; Liu, T.-Y. 2017. LightGBM. A Highly Efficient Gradient Boosting Decision Tree. Advances in Neural Information Processing Systems 30: 3146-3154.
Ljung, G. M.; Box, G. E. P. 1978. On a Measure of Lack of Fit in Time Series Models. Biometrika 65(2): 297-303.
Minella, A.; Freitas, P. S.; Goldfajn, I.; Kfoury, M. M. 2003. Inflation Targeting in Brazil: Constructing Credibility under Exchange Rate Volatility. Journal of International Money and Finance 22(7): 1015-1040.
Ministério da Fazenda [GOV]. 2025. Investimentos no Tesouro Direto somam R$ 7,26 bilhões em julho, aponta Tesouro Nacional. Disponível em: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2025/agosto/investimentos-no-tesouro-direto-somam-r-7-26-bilhoes-em-julho-aponta-tesouro-nacional. Acesso em: 02 abr. 2026.
National Institute of Standards and Technology [NIST]. 2026. Normal Probability Plot. Disponível em: https://www.itl.nist.gov/div898/handbook/eda/section3/normprpl.htm. Acesso em: 02 abr. 2026.
Perlin, M. 2016. A Microestrutura do Tesouro Direto: Sazonalidade do Fluxo de Ordens e o Processo de Formação de Spreads. Economia Aplicada 20(3): 253-272.
Portal do Investidor [GOV]. 2022. Tesouro IPCA+. Disponível em: https://www.gov.br/investidor/pt-br/investir/tipos-de-investimentos/titulos-publicos/tesouro-ipca. Acesso em: 02 abr. 2026.
Rabiner, L. R. 1989. A Tutorial on Hidden Markov Models and Selected Applications in Speech Recognition. Proceedings of the IEEE 77(2): 257-286.
Silva, C. G.; Leme, M. C. S. 2008. Inflation and Interest Rate. Which One Is More Persistent in Brazil? Anais do XXXVI Encontro Nacional de Economia.
Tesouro Nacional [GOV]. 2025. Tesouro Direto bate recordes de vendas, número de operações, resgates e vendas líquidas em dezembro. Disponível em: https://www.gov.br/tesouronacional/pt-br/noticias/investimentos-no-tesouro-direto-somam-r-8-55-bilhoes-em-dezembro-maior-valor-da-serie-historica. Acesso em: 02 abr. 2026.
Tesouro Transparente. 2026. Taxas dos Títulos Ofertados pelo Tesouro Direto. Disponível em: https://www.tesourotransparente.gov.br/ckan/dataset/taxas-dos-titulos-ofertados-pelo-tesouro-direto. Acesso em: 02 abr. 2026.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Data Science e Analytics do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

