
05 de agosto de 2026
Impacto do controle gerencial na gestão de projetos de mineração
Juliano Euzébio de Rezende; Gustavo Luiz Scatolini Vieira
DOI: 10.22167/2675-6528-202601016
Artigo elaborado pela ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege voltada à síntese e redação.
Resumo
A crescente complexidade dos projetos no setor de mineração, aliada ao aumento das exigências regulatórias e operacionais, demandou a adoção de práticas mais estruturadas de gestão, especialmente no controle de custos. O estudo objetivou avaliar o impacto da implantação de um controle gerencial, fundamentado em uma estrutura de contas gerenciais, na melhoria da gestão e na redução dos desvios entre valores previstos e realizados em projetos de mineração. Para isso, conduziu-se um estudo de caso com abordagem qualitativa, apoiado por dados quantitativos, que analisou documentos internos, relatórios gerenciais e indicadores de desempenho de contratos executados entre 2019 e 2025. A metodologia baseou-se na comparação dos resultados ao longo do tempo, considerando a evolução das práticas de controle e seus reflexos nos indicadores financeiros e operacionais. Os resultados revelaram uma redução significativa dos desvios entre valores previstos e realizados, além de um aumento no faturamento anual e no EBITDA. Constatou-se melhora na aderência orçamentária, maior previsibilidade e eficiência na utilização dos recursos. Adicionalmente, observou-se uma evolução relevante nos indicadores operacionais, com redução de prazos, maior aderência aos processos e diminuição de retrabalhos. Concluiu-se que a estruturação do controle gerencial contribuiu para o fortalecimento da gestão dos contratos, promovendo maior integração entre planejamento e execução, e apoiou a tomada de decisão em diferentes níveis da organização.
Palavras-chave: Aderência orçamentária; Desempenho operacional; Engenharia de custos; Gestão integrada; Previsibilidade.
1. Introdução
O setor de mineração ocupa uma posição de destaque na economia brasileira, contribuindo significativamente para o Produto Interno Bruto (PIB) e gerando milhares de empregos diretos e indiretos. Conforme dados do Instituto Brasileiro de Mineração (IBRAM), o setor mineral brasileiro registrou um faturamento de R$ 270,8 bilhões em 2024, impulsionado por um crescimento de 9,1% (Revista Mineração, 2022). Esse cenário de expansão, contudo, é acompanhado por uma complexidade crescente nos projetos, intensificação das exigências regulatórias e desafios operacionais cada vez mais sofisticados. Eventos como os desastres ambientais em Mariana (2015) e Brumadinho (2019) catalisaram uma reavaliação profunda das práticas de gestão, especialmente no que tange à segurança e ao meio ambiente, resultando em um aumento da demanda por serviços especializados e mecanismos de controle mais rigorosos. Nesse ambiente dinâmico, empresas prestadoras de serviços para a mineração, particularmente aquelas que operam com equipamentos pesados em contratos de longa duração, experimentaram um crescimento expressivo. Uma empresa específica em Minas Gerais, por exemplo, viu seu faturamento anual multiplicar por mais de dez vezes até 2019, evidenciando a rápida expansão e os desafios inerentes à gestão de tal desenvolvimento acelerado.
A escalada da magnitude e da complexidade desses empreendimentos realça a importância crítica de sistemas de controle gerencial eficazes. O controle gerencial, conforme postulam Anthony e Govindarajan (2012), consiste no processo pelo qual os gestores influenciam outros membros da organização para implementar estratégias. Seu propósito fundamental é subsidiar a tomada de decisão contínua, assegurando o alinhamento entre o planejamento estratégico e a execução operacional. Nesse contexto, a engenharia de custos e a implementação de uma estrutura de contas gerenciais emergem como elementos cruciais para a gestão eficiente de projetos. Tais ferramentas possibilitam não apenas a alocação precisa de recursos e o monitoramento detalhado das despesas, mas também a avaliação de riscos e a otimização do desempenho. A aplicação de um controle gerencial robusto promove maior previsibilidade de custos, aprimora a aderência orçamentária e eleva a eficiência na utilização dos recursos. Adicionalmente, no âmbito da mineração, os contratos de serviços podem ser caracterizados como projetos, de acordo com a definição do Project Management Institute (PMI, 2021), que os descreve como esforços temporários empreendidos para criar um produto, serviço ou resultado único. Isso implica que a gestão desses contratos exige um gerenciamento integrado de escopo, prazo, custo e recursos, no qual o controle gerencial desempenha um papel central na garantia da viabilidade econômica e da conformidade com os padrões de segurança e ambientais.
Apesar do crescimento e da complexidade do setor, a ausência de um sistema de controle gerencial estruturado frequentemente resulta em desafios operacionais e financeiros significativos. Historicamente, muitas organizações operavam com uma percepção macro do planejamento, dos custos e dos cronogramas físico-financeiros, o que inviabilizava a gestão detalhada e a tomada de decisões ágeis. Em um cenário anterior à adoção de práticas de controle mais apuradas, observou-se que a falta de uma “bússola” orçamentária eficaz impedia a contratação de serviços e a aquisição de materiais de forma alinhada ao planejamento inicial, dificultando sobremaneira o controle de custos ao longo do tempo. Dados empíricos de contratos executados em 2019, por exemplo, revelaram um desvio negativo de dezoito por cento no faturamento em relação ao previsto, acompanhado por um desvio de trinta e um por cento nos custos. Consequentemente, o resultado final apresentou uma variação de setenta e nove por cento abaixo do esperado para o período. Este panorama ressalta as severas limitações de modelos de acompanhamento menos estruturados, que dificultavam a identificação tempestiva de desvios e a implementação de ações corretivas, comprometendo a sustentabilidade e a perenidade das operações no setor.
Diante da crescente complexidade dos projetos de mineração, das exigências regulatórias e da necessidade premente de otimizar a gestão de custos e recursos, a implementação de um controle gerencial eficaz torna-se imperativa para a sustentabilidade e competitividade das empresas. A lacuna observada na gestão de projetos, evidenciada pelos desvios significativos entre valores previstos e realizados em cenários sem um controle robusto, justifica a relevância de investigar o impacto de sistemas mais estruturados. Assim, este estudo propõe-se a avaliar o impacto da implantação de um controle gerencial, fundamentado em uma estrutura de contas gerenciais, na melhoria da gestão e na redução dos desvios entre valores previstos e realizados em projetos de mineração.
2. Material e Métodos
O presente trabalho foi desenvolvido por meio de um estudo de caso único, com caráter aplicado e abordagem qualitativa, com suporte de dados quantitativos. Esta investigação concentrou-se na análise da estrutura de controle gerencial implantada em uma organização específica. A pesquisa foi classificada como descritiva quanto aos seus objetivos, buscando analisar e descrever as práticas de controle gerencial adotadas, bem como suas relações com a gestão de riscos e o desempenho operacional. A escolha desse tipo de investigação justificou-se pela necessidade de compreender, em profundidade, as práticas de gestão em um contexto real e específico.
A pesquisa concentrou-se em uma organização prestadora de serviços para o setor de mineração, localizada no estado de Minas Gerais. Esta empresa atua com operações que envolvem equipamentos pesados e executa projetos de grande porte, abrangendo atividades como operação de mina, terraplanagem, descomissionamento de barragens, movimentação de materiais e implantação de estruturas técnicas. A unidade de análise consistiu nos contratos de prestação de serviços gerenciados por essa organização, permitindo uma avaliação aprofundada das práticas de controle gerencial em um ambiente operacional complexo e dinâmico.
O período de estudo abrangeu os anos de 2019 a 2025, permitindo acompanhar a evolução da implantação das ferramentas de controle gerencial e seus impactos na estrutura organizacional ao longo do tempo. A amostra da pesquisa foi composta por contratos de prestação de serviços executados nesse intervalo, selecionados com base em critérios específicos. Foram incluídos apenas contratos com duração superior a doze meses e que possuíam disponibilidade de dados completos para todo o período analisado, garantindo a robustez da comparação entre os valores previstos e realizados.
A coleta de dados foi realizada por meio de análise documental e observação técnica das práticas de controle gerencial adotadas pela organização. Os documentos internos examinados incluíram orçamentos base, relatórios de acompanhamento físico-financeiro, medições contratuais e registros de controle operacional. Esses instrumentos permitiram a identificação detalhada dos valores previstos e realizados ao longo dos contratos, com foco na estrutura de contas gerenciais utilizada para o controle dos custos dos projetos. A observação técnica complementou a análise, fornecendo insights sobre a aplicação prática das ferramentas.
A execução da pesquisa seguiu uma sequência estruturada de etapas para garantir a abrangência e a profundidade da análise. Inicialmente, realizou-se a definição do escopo, delimitando o objeto de estudo aos contratos de mineração com dados disponíveis entre 2019 e 2025. Em seguida, procedeu-se ao levantamento de documentos internos, conforme detalhado anteriormente, para coletar as informações necessárias. Esta fase foi crucial para estabelecer a base de dados que seria utilizada nas etapas subsequentes, assegurando a relevância dos dados para os objetivos propostos.
Posteriormente, as informações coletadas foram estruturadas com base na lógica de contas gerenciais, visando à padronização dos dados e à facilitação da análise. Esta etapa envolveu a organização hierárquica dos custos e receitas, permitindo uma visão clara da alocação de recursos. Em seguida, realizou-se o tratamento dos dados, que consistiu no cálculo dos indicadores de desempenho, com ênfase na variação percentual entre os valores previstos e realizados. Essa abordagem possibilitou a quantificação dos desvios e a avaliação da aderência orçamentária dos projetos.
A etapa de análise comparativa envolveu a confrontação dos resultados ao longo do tempo, considerando a evolução das práticas de controle gerencial implementadas. Por fim, realizou-se a interpretação dos resultados, avaliando os impactos na gestão dos contratos à luz dos conceitos de controle gerencial e gestão de projetos. A sistematização dessas etapas metodológicas foi apresentada na Tabela 1, que detalha cada fase da pesquisa e os procedimentos adotados, fornecendo uma visão clara do processo de coleta, tratamento e análise dos dados.
Tabela 1. Etapas da metodologia adotada na pesquisa
|
Etapa |
Descrição |
Procedimentos adotados |
|
1 |
Definição do escopo da pesquisa |
Delimitação do objeto de estudo, considerando contratos de mineração com dados disponíveis entre 2019 e 2025 |
|
2 |
Coleta de dados |
Levantamento de documentos internos, incluindo orçamento base, relatórios físico-financeiros, medições contratuais e registros operacionais |
|
3 |
Estruturação dos dados |
Organização das informações com base na estrutura de contas gerenciais, permitindo padronização dos dados |
|
4 |
Tratamento dos dados |
Cálculo dos indicadores de desempenho, com base na variação percentual entre valores previstos e realizados |
|
5 |
Análise comparativa |
Comparação dos resultados ao longo do tempo, considerando a evolução das práticas de controle gerencial |
|
6 |
Interpretação dos resultados |
Avaliação dos impactos na gestão dos contratos, com base nos conceitos de controle gerencial e gestão de projetos |
Fonte: Dados originais da pesquisa
A análise dos dados foi fundamentalmente comparativa, focando na discrepância entre os valores previstos e realizados, utilizando a estrutura de contas gerenciais como base. Avaliaram-se indicadores de desempenho relacionados ao controle orçamentário, incluindo a variação percentual entre o planejado e o executado, a aderência ao orçamento inicial e a evolução dos custos ao longo do tempo. O objetivo principal foi identificar reduções e melhorias no controle dos contratos após a implementação das ferramentas gerenciais, proporcionando uma compreensão aprofundada da eficácia do sistema.
A interpretação dos resultados foi conduzida sob a ótica dos conceitos de controle gerencial e gestão de projetos, conforme a literatura especializada (Anthony e Govindarajan, 2012; Merchant e Van der Stede, 2017). Buscou-se compreender como a utilização da estrutura de contas gerenciais contribuiu para aprimorar o controle operacional, aumentar a transparência das informações e mitigar os riscos inerentes à execução dos projetos. Essa abordagem permitiu contextualizar os achados empíricos dentro de um arcabouço teórico robusto, validando a relevância das práticas implementadas.
A principal ferramenta de controle gerencial implantada e analisada foi o plano de contas gerenciais, estruturado até o terceiro nível de detalhamento. Este plano assegurou a correta apropriação dos custos, classificando cada despesa em sua respectiva conta gerencial. Após validação, os dados eram automaticamente direcionados a um banco de dados, que alimentava a estrutura para controle e análise. Essa organização hierárquica das informações permitiu uma análise precisa das variações ao longo da execução dos contratos, facilitando a identificação da origem dos desvios.
Complementarmente, foi desenvolvido um formulário de aprovação de despesas, vinculado às contas gerenciais, que consolidava o valor previsto, o montante já realizado e o saldo disponível. Esse instrumento possibilitou a avaliação prévia do impacto de novas despesas e a identificação de possíveis estouros orçamentários. Adicionalmente, dashboards gerenciais foram utilizados para consolidar informações de forma visual e dinâmica, facilitando o acompanhamento de indicadores de desempenho como produtividade, custos operacionais e utilização de equipamentos, apoiando decisões rápidas e assertivas.
Um modelo padronizado de comunicação interna para o início de novos contratos também foi implementado, visando disseminar informações cruciais como tipo de serviço, localização, prazo e equipamentos envolvidos. Essa prática alinhou as áreas de apoio e gestão, proporcionando uma visão clara das características dos contratos. A pesquisa acompanhou a evolução da maturidade do controle gerencial ao longo do tempo, desde a criação de uma cultura de gestão e orçamento até a implementação de gestão por desempenho e integração de processos.
O estudo, por ser um estudo de caso único, oferece uma compreensão aprofundada do contexto específico da organização analisada, mas não permite a generalização direta dos resultados para outras empresas ou setores. Não foram identificados procedimentos éticos específicos ou aprovação por comitê de ética no TCC original, o que é comum em estudos de caso baseados em dados secundários e documentos internos de uma única organização. A pesquisa limitou-se a analisar os dados disponíveis, sem intervenção direta nos processos da empresa.
3. Resultados e Discussão
A análise dos resultados e a discussão subsequente revelam a profunda transformação na gestão de projetos de mineração da organização estudada, impulsionada pela implementação de um sistema de controle gerencial robusto e integrado. Os achados demonstram uma evolução notável desde um cenário inicial de desvios significativos e baixa previsibilidade para um estado de maior aderência orçamentária, eficiência operacional e capacidade de tomada de decisão. Essa transição não apenas validou a hipótese central do estudo, mas também sublinhou a importância estratégica de um controle gerencial bem estruturado em ambientes complexos e dinâmicos como o setor de mineração.
O plano de contas gerenciais, estruturado até o terceiro nível de detalhamento, emergiu como a espinha dorsal desse sistema, conforme ilustrado na Figura 1. Sua implementação garantiu a correta apropriação dos custos, classificando cada despesa em sua respectiva conta gerencial e direcionando-a automaticamente para um banco de dados centralizado. Essa organização hierárquica das informações, que permite uma análise progressiva e a identificação da origem dos desvios, está em consonância com os princípios de sistemas de controle gerencial delineados por Anthony e Govindarajan (2012). Eles enfatizam que um sistema eficaz deve fornecer informações relevantes para o planejamento, a execução e o controle das operações, facilitando a avaliação do desempenho e a tomada de decisões estratégicas. A capacidade de detalhar os custos até o terceiro nível, como exemplificado pelo Grupo 10 na Figura 1, que abrange impostos e despesas financeiras, incluindo “10.2.2 Seguros”, é crucial para a granularidade necessária em projetos de grande porte. Essa profundidade de análise permite que os gestores não apenas identifiquem onde os desvios ocorrem, mas também compreendam as causas-raiz, o que é fundamental para a formulação de ações corretivas eficazes.
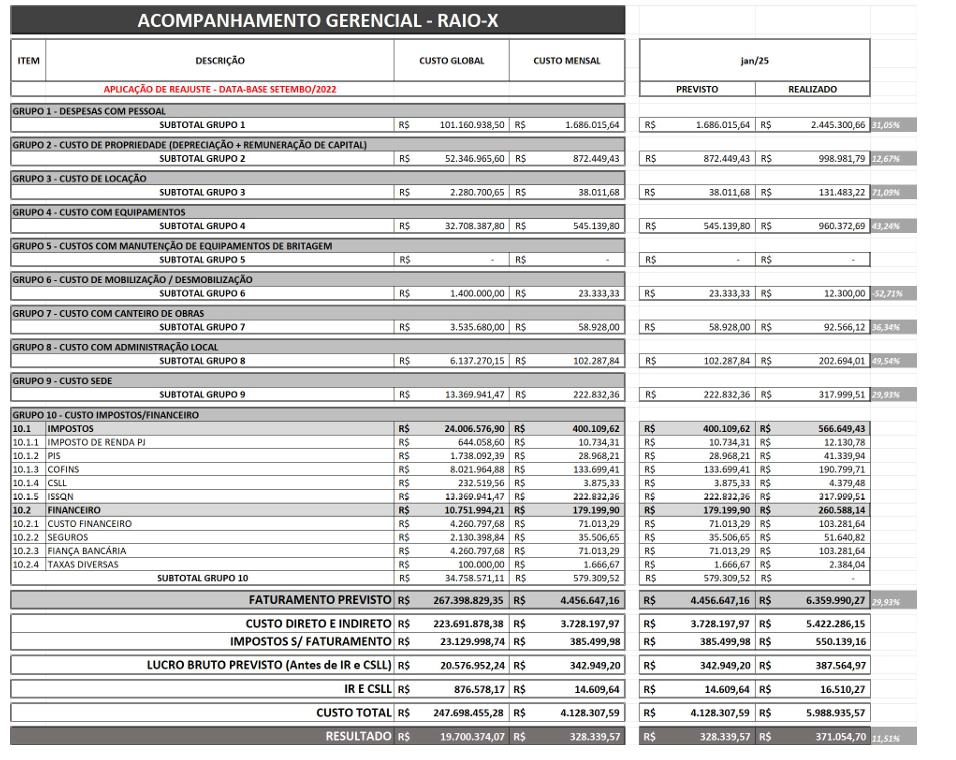
Figura 1. Modelo de “Raio-X” de acompanhamento gerencial
Fonte: Dados originais da pesquisa
A prática de consolidação mensal das informações, com fechamento dos dados até o quinto dia útil do mês subsequente, otimizou o acompanhamento sistemático dos desvios entre valores previstos e realizados. Essa agilidade na identificação de variações, tanto de receita quanto de custos, é uma implicação prática direta da estruturação do plano de contas. Ao permitir que as ações corretivas sejam adotadas em tempo hábil, a organização minimiza o impacto negativo dos desvios, transformando o controle gerencial de uma ferramenta reativa em um instrumento proativo. Merchant e Van der Stede (2017) argumentam que a tempestividade das informações é um pilar para a eficácia dos sistemas de controle, pois permite que os gestores ajam antes que os problemas se agravem. No contexto da mineração, onde os projetos envolvem altos investimentos e riscos operacionais, a capacidade de monitorar e ajustar o orçamento continuamente é um diferencial competitivo.
Complementarmente ao plano de contas, o formulário de aprovação de despesas, vinculado às contas gerenciais, representou um avanço significativo no controle prévio dos gastos. Este instrumento, ao consolidar o valor previsto, o montante já realizado e o saldo disponível para cada conta, permitiu uma avaliação antecipada do impacto de novas despesas e a identificação de potenciais estouros orçamentários. Embora a Figura 4, que ilustra um exemplo aplicado à conta “3.2.2 – Veículos leves”, não seja incluída como tag devido ao limite de figuras, a descrição de sua funcionalidade é essencial. Essa ferramenta reflete uma abordagem de controle *ex-ante*, que é vital para a gestão de projetos, conforme o Project Management Institute (PMI, 2021), que preconiza a importância de processos de planejamento e controle de custos rigorosos para evitar surpresas financeiras. A capacidade de analisar as causas dos desvios, seja por falhas na orçamentação inicial ou por contratações não previstas, fortalece a cultura de responsabilidade e aprimora a precisão dos futuros orçamentos. A implicação prática é a redução da incerteza financeira e o aumento da previsibilidade, elementos cruciais para a sustentabilidade de contratos de longo prazo.
A utilização de dashboards gerenciais, conforme exemplificado na Figura 2, consolidou as informações de forma visual e dinâmica, facilitando o acompanhamento dos principais indicadores de desempenho. Esses painéis, personalizáveis para cada projeto, incluíram métricas como produtividade, custos operacionais, taxa de rotatividade de mão de obra, disponibilidade e utilização de equipamentos, e dados de mobilização/desmobilização.

Figura 2. Dashboard gerencial consolidado – janeiro de 2025
Fonte: Dados originais da pesquisa
A visualização integrada de dados previstos e realizados, como demonstrado no dashboard de janeiro de 2025, transformou a análise gerencial, tornando-a mais prática e acessível. Anthony e Govindarajan (2012) destacam que a apresentação clara e concisa de informações é fundamental para que os sistemas de controle gerencial apoiem efetivamente a tomada de decisão. A capacidade de monitorar o ROI mensal e médio, o resultado operacional e o EBITDA do período, como visto na Figura 2, permite que a alta gerência e os gestores de projeto identifiquem rapidamente tendências, anomalias e áreas que requerem atenção imediata. Isso não só acelera o processo decisório, mas também melhora a qualidade das decisões, pois são baseadas em dados atualizados e compreensíveis. A implicação prática é a otimização da alocação de recursos e a capacidade de responder prontamente a mudanças no ambiente operacional.
A implementação de um modelo padronizado de comunicação interna para o início de novos contratos, embora a Figura 5 não seja incluída como tag, foi um passo estratégico para o alinhamento organizacional. Esse comunicado dissemina informações cruciais como tipo de serviço, localização, prazo, equipamentos e número de colaboradores para todos os setores da empresa. Essa prática é um reflexo direto da necessidade de integração entre planejamento e execução, um dos pilares da gestão de projetos (PMI, 2021). Ao garantir que as áreas de apoio e gestão tenham uma visão clara das características dos contratos desde o início, a empresa minimiza desinformação, retrabalhos e desalinhamentos. A literatura sobre controle gerencial, como Merchant e Van der Stede (2017), ressalta que a comunicação eficaz é um componente crítico para a coordenação de atividades e para garantir que todos os níveis da organização trabalhem em direção aos mesmos objetivos. A implicação prática é um fluxo de trabalho mais coeso, com menor fricção entre departamentos e maior eficiência na mobilização de recursos.
A evolução da maturidade do controle gerencial ao longo do tempo, apresentada na Figura 3, é um dos achados mais reveladores do estudo. Observou-se uma transição gradual de um modelo inicial de estruturação para um estágio mais avançado, caracterizado pela integração dos processos e maior maturidade na gestão dos contratos entre 2019 e 2025.

Figura 3. Evolução da maturidade do controle gerencial ao longo do tempo
Fonte: Resultados originais da pesquisa
Inicialmente, as ações concentraram-se na organização das informações e na criação de uma base mínima de controle, incluindo a formalização de rotinas de gestão, estruturação de orçamento e definição de indicadores operacionais. Posteriormente, houve um avanço na gestão financeira dos contratos, com maior controle sobre o fluxo de caixa, ordens de serviço e indicadores de desempenho relacionados à manutenção e operação. A consolidação dessas práticas levou a um estágio mais estruturado, com revisão de processos, implantação de gestão por desempenho e maior integração entre as áreas. Em estágios avançados, consolidaram-se ferramentas de gestão integrada, acompanhamento de indicadores estratégicos, gestão de ativos, controle de custos refinado e alinhamento entre planejamento financeiro e operação. Essa trajetória de amadurecimento reflete a visão de Merchant e Van der Stede (2017) sobre a natureza evolutiva dos sistemas de controle gerencial, que se adaptam e se aprimoram à medida que a organização ganha experiência e enfrenta novos desafios. A implicação prática dessa evolução é uma maior consistência na análise dos resultados e uma capacidade aprimorada de resposta às variações identificadas, culminando em um sistema de gestão mais resiliente e adaptável.
Os resultados financeiros, analisados no período de 2019 a 2025, demonstram uma melhoria substancial na performance da organização. Conforme apresentado na Tabela 2, o ano de 2019 foi marcado por um desvio negativo de 18% no faturamento e 31% nos custos, resultando em uma variação de 79% abaixo do esperado.
Tabela 2. Resultado gerencial consolidado 2019
|
Descrição |
PREVISTO |
REALIZADO |
RECEITA |
CUSTOS |
EBITDA |
RESULTADO |
|
(A) Faturamento Bruto |
123.967.847 |
101.257.289 | ||||
|
(B) Imposto Faturamento (ISS) |
6.186.392 |
5.053.063 | ||||
|
(A-B) Faturamento Líquido |
117.781.455 |
96.204.226 | ||||
|
(C) Custos Operacionais |
100.374.938 |
68.784.635 | ||||
|
(A-B-C) EBITDA |
17.406.517 14% |
27.419.591 27% | ||||
|
(D) Custos de Propriedade |
7.346.612 |
25.314.322 | ||||
|
(E) IRPJ/CSLL | ||||||
|
Lucro |
10.059.905 8% |
2.105.269 2% | ||||
|
DESVIO DO ORÇAMENTO (Δ) |
-18% |
-31% |
58% |
-79% |
Fonte: Resultados originais da pesquisa
Este cenário inicial de 2019, com desvios tão acentuados, reflete as limitações de um modelo de acompanhamento sem um sistema estruturado de controle gerencial, dificultando a identificação tempestiva de desvios e a adoção de ações corretivas. A ausência de uma “bússola” clara, como mencionado no texto, impedia a gestão de contratos de longo prazo de forma eficaz, levando a contratações e compras desalinhadas com o planejamento inicial. Essa situação corrobora a importância da engenharia de custos e da previsibilidade, como destacam Anthony e Govindarajan (2012), para a sustentabilidade e perenidade das operações, especialmente em um setor de capital intensivo como a mineração. A implicação prática de tal descontrole é a perda de lucratividade e a exposição a riscos financeiros significativos.
A progressiva redução do desvio no resultado, que de -79% em 2019 atingiu um patamar próximo de 2% em 2025, conforme indicado nas Tabelas 2 a 8, é um testemunho da eficácia do sistema de controle gerencial implantado. Para ilustrar o estado final, a Tabela 3 apresenta os resultados gerenciais consolidados de 2025.
Tabela 3. Resultado gerencial consolidado 2025
|
Descrição |
PREVISTO |
REALIZADO |
RECEITA |
CUSTOS |
EBITDA |
RESULTADO |
|
(A) Faturamento Bruto |
280.000.000 |
282.315.000 | ||||
|
(B) Imposto Faturamento (ISS) |
13.972.896 |
14.088.422 | ||||
|
(A-B) Faturamento Líquido |
266.027.104 |
268.226.578 | ||||
|
(C) Custos Operacionais |
166.736.403 |
167.674.839 | ||||
|
(A-B-C) EBITDA |
99.290.701 35% |
100.551.739 36% | ||||
|
(D) Custos de Propriedade |
70.000.000 |
70.578.750 | ||||
|
(E) IRPJ/CSLL | ||||||
|
Lucro |
29.290.701 10% |
29.972.989 11% | ||||
|
DESVIO DO ORÇAMENTO (Δ) | ||||||
|
1% |
1% |
1% |
2% |
Fonte: Resultados originais da pesquisa
Esse movimento de convergência entre o previsto e o realizado está diretamente associado à maior precisão no acompanhamento dos custos e à melhoria na aderência orçamentária ao longo da execução dos contratos. A literatura sobre gestão de projetos (PMI, 2021) enfatiza que a precisão das estimativas e o controle rigoroso dos custos são fundamentais para o sucesso do projeto. A empresa não apenas reduziu os desvios, mas também experimentou um crescimento expressivo nos indicadores financeiros. O faturamento evoluiu significativamente, atingindo aproximadamente três vezes o valor inicial, enquanto o EBITDA cresceu ainda mais acentuadamente, alcançando cerca de quatro vezes o valor observado no início da série analisada. Esse desempenho financeiro robusto é uma implicação direta da maior eficiência na utilização dos recursos e da melhoria da previsibilidade, permitindo à empresa elaborar propostas mais competitivas e com maior confiabilidade nos dados de custos. Merchant e Van der Stede (2017) argumentam que sistemas de controle eficazes não apenas monitoram, mas também impulsionam o desempenho financeiro, ao alinhar as ações operacionais com os objetivos estratégicos.
Além dos resultados financeiros, a análise dos resultados operacionais entre 2019 e 2025 revelou uma evolução consistente nos principais indicadores, refletindo mudanças práticas na condução dos contratos. Um dos pontos mais evidentes foi a redução do prazo médio de estocagem (PME), que diminuiu em 32 dias no período analisado. Esse resultado indica um avanço relevante na gestão de materiais, com maior controle sobre o fluxo de insumos e redução de excessos ao longo da operação. A otimização do PME é crucial em projetos de mineração, onde o estoque de peças e materiais pode representar um custo significativo e um risco de obsolescência. A redução do PME sugere uma melhoria na cadeia de suprimentos e na coordenação entre as áreas de planejamento e execução, o que está alinhado com as melhores práticas de gestão de projetos que buscam minimizar desperdícios e otimizar o fluxo de valor (PMI, 2021). A implicação prática é a liberação de capital de giro, a redução de custos de armazenagem e a minimização de perdas por obsolescência.
Outro destaque operacional foi a queda significativa das regularizações, com uma redução de 88%. Esse indicador sugere uma melhora na execução dos processos desde a origem, diminuindo a necessidade de ajustes posteriores e contribuindo para maior confiabilidade das informações gerenciais. As regularizações frequentemente indicam falhas no planejamento inicial ou na execução, gerando retrabalho e custos adicionais. A diminuição drástica desse índice aponta para uma maior maturidade dos processos e uma cultura de “fazer certo da primeira vez”, o que é um objetivo central da gestão da qualidade em projetos (PMI, 2021). Merchant e Van der Stede (2017) destacam que a redução de retrabalhos e a melhoria da qualidade dos processos são resultados diretos de sistemas de controle gerencial bem implementados, que promovem a conformidade e a eficiência. A implicação prática é a economia de tempo e recursos, além de um aumento na satisfação do cliente devido à entrega de projetos com maior qualidade e dentro do escopo.
Também foi observada uma redução no *lead time* total de compras, que passou de 21 para 15 dias. Essa mudança evidencia ganhos na eficiência dos processos de aquisição, com impactos diretos na agilidade das operações e na redução de atrasos associados ao suprimento de materiais. Em um setor como a mineração, onde a disponibilidade de equipamentos e materiais é crítica para a continuidade das operações, a redução do *lead time* de compras é um fator determinante para a produtividade. A agilidade na aquisição de insumos significa menos tempo de inatividade dos equipamentos e maior capacidade de resposta a imprevistos, o que se traduz em ganhos operacionais significativos. Anthony e Govindarajan (2012) argumentam que a eficiência operacional é um dos principais objetivos dos sistemas de controle gerencial, e a otimização dos processos de compras é um exemplo claro de como o controle pode impactar diretamente a performance. A implicação prática é a melhoria da fluidez das operações, a redução de gargalos e o aumento da capacidade de entrega dos projetos.
Em termos de aderência aos processos, os resultados apontam para um cenário de maior disciplina operacional, com índice próximo de 99%. Esse nível de conformidade indica que as práticas implementadas foram efetivamente incorporadas à rotina das equipes. A alta aderência aos processos é um sinal de que o sistema de controle gerencial não é apenas uma formalidade, mas uma parte integrante da cultura organizacional. Isso garante que as melhores práticas sejam seguidas consistentemente, minimizando erros e variações na execução. O PMI (2021) enfatiza que a padronização e a conformidade com os processos são essenciais para a previsibilidade e o sucesso dos projetos. A implicação prática é um ambiente operacional mais organizado e previsível, onde os riscos são mitigados e a qualidade é mantida, contribuindo para a reputação da empresa e sua capacidade de atrair novos contratos.
Por fim, a análise geral dos resultados reforça que a estruturação do controle gerencial não apenas melhorou a aderência orçamentária e reduziu os desvios, mas também contribuiu diretamente para o aumento do faturamento e dos resultados, além de promover maior maturidade na gestão dos projetos. Essa abordagem ampliou a capacidade de tomada de decisão e a competitividade da organização no setor de mineração. O ganho de eficiência nos custos, representado por uma melhoria de 2,6 pontos percentuais, embora isoladamente não explique toda a evolução, reforça a tendência de maior controle e melhor utilização dos recursos ao longo do tempo. A integração entre as áreas de planejamento, orçamento e operação, facilitada pelo controle gerencial, resultou em uma comunicação interna mais estruturada e um alinhamento decisório mais eficaz. Em suma, o controle gerencial, quando bem estruturado, transcende a função de mero acompanhamento, tornando-se um instrumento ativo na gestão de projetos, mitigando riscos operacionais e financeiros e impulsionando o desempenho global da organização.
4. Conclusão
Conclui-se que o objetivo foi atingido, demonstrando que a implantação de um controle gerencial, fundamentado em uma estrutura de contas gerenciais, impactou positivamente a gestão e reduziu significativamente os desvios entre valores previstos e realizados em projetos de mineração. A análise revelou uma notável transição de um cenário de alta imprevisibilidade e desvios orçamentários acentuados em 2019 (com -79% no resultado) para um patamar de maior aderência e eficiência em 2025 (próximo a 2% de desvio). Essa evolução foi acompanhada por um crescimento expressivo no faturamento e EBITDA, além de melhorias operacionais tangíveis, como a redução do prazo médio de estocagem, a diminuição de regularizações e do *lead time* de compras, e uma alta aderência aos processos. Tais resultados reforçam o papel ativo do controle gerencial na mitigação de riscos e no impulsionamento do desempenho organizacional.
Contudo, é importante reconhecer as limitações deste estudo, que se concentrou em um único caso específico de uma empresa em Minas Gerais. Embora a profundidade da análise tenha permitido uma compreensão detalhada do fenômeno, a generalização dos achados para outras organizações do setor de mineração deve ser feita com cautela, dada a singularidade do contexto. Para estudos futuros, sugere-se a replicação desta pesquisa em diferentes empresas e regiões, a fim de validar e ampliar a aplicabilidade dos resultados. Adicionalmente, investigações podem aprofundar-se na relação entre o controle gerencial e a cultura organizacional, ou explorar o impacto de tecnologias emergentes na otimização desses sistemas, contribuindo para um corpo de conhecimento mais robusto sobre a gestão de projetos no setor mineral.
Referências Bibliográficas
ANTHONY, Robert N.; GOVINDARAJAN, Vijay. Sistemas de controle gerencial. 12. ed. Porto Alegre: AMGH, 2012.
MERCHANT, Kenneth A.; VAN DER STEDE, Wim A. Management control systems: performance measurement, evaluation and incentives. 4. ed. Harlow: Pearson, 2017.
PROJECT MANAGEMENT INSTITUTE (PMI). A Guide to the Project Management Body of Knowledge (PMBOK Guide). 7. ed. Newtown Square: PMI, 2021.
Revista Mineração. 2022. Setor mineral fatura R$ 270,8 bilhões em 2024, crescimento de 9,1%. Disponível em: < https://revistamineracao.com.br/2025/02/05/setor-mineral-fatura-270-bi-2024-aumento/>. Acesso em: 30 mar. 2025.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Gestão de Projetos do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

