
05 de agosto de 2026
ETF BBOI11 como exposição e proteção de preços na bovinocultura de corte do semiárido baiano
José Henrique Souza Lacerda; Nayara Barbosa da Cruz
DOI: 10.22167/2675-6528-202600987
Artigo elaborado pela ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege voltada à síntese e redação.
Resumo
A pecuária de corte brasileira enfrentou elevada volatilidade de preços, o que reforçou a necessidade de mecanismos de gestão de risco, especialmente em regiões com maior vulnerabilidade climática e menor diversificação produtiva, como o semiárido baiano. Avaliou-se o ETF BBOI11 como instrumento de exposição e proteção de preços para produtores de bovinocultura de corte, analisando sua relação com o Indicador Boi Gordo CEPEA e com os preços do boi gordo em Feira de Santana (BA). Utilizaram-se séries diárias de preços do BBOI11, do indicador CEPEA e dos preços de Feira de Santana, abrangendo o período de dezembro de 2022 a novembro de 2025. Os dados foram normalizados em base 100, deflacionados pelo IPCA e convertidos em retornos diários e semanais para análise. A metodologia empregou estatísticas descritivas, análise de correlações e regressões lineares simples para mensurar a sensibilidade. Os resultados indicaram forte comovimento entre as séries em nível de preços, principalmente entre o BBOI11 e o indicador nacional, sugerindo que o fundo acompanha a dinâmica geral do mercado. Contudo, as correlações entre retornos diários mostraram-se muito baixas, próximas de zero. Em frequência semanal, as correlações e os coeficientes de sensibilidade aumentaram, mas permaneceram em níveis moderados, resultando em efetividade limitada do hedge, especialmente para o mercado regional. Concluiu-se que o BBOI11 demonstrou maior utilidade como veículo de exposição ao ciclo de preços do boi gordo do que como mecanismo de proteção direta da receita dos pecuaristas do semiárido baiano, caracterizando-se como um hedge cruzado parcial, sujeito ao risco de base regional. A pesquisa contribuiu para evidenciar as limitações de ETFs para hedge em contextos regionais, destacando a importância do risco de base.
Palavras-chave: Boi gordo; Fundo de índice; Gestão de risco; Hedge cruzado; Risco de base regional.
1. Introdução
A pecuária de corte brasileira desempenha um papel estratégico no agronegócio nacional, contribuindo significativamente para o Produto Interno Bruto e para o abastecimento tanto do mercado interno quanto do comércio internacional. Contudo, essa atividade é intrinsecamente exposta a uma elevada volatilidade de preços, decorrente de múltiplos fatores, como ciclos produtivos longos, variações nos custos de insumos, flutuações na demanda doméstica e externa, e eventos climáticos extremos (Carvalho e De Zen, 2017). A instabilidade inerente a este mercado impõe desafios consideráveis aos produtores, que frequentemente enfrentam incertezas quanto à formação de sua receita. Essa vulnerabilidade é particularmente acentuada em regiões com menor diversificação produtiva e maior suscetibilidade a condições climáticas adversas, como o semiárido baiano, onde a capacidade de absorver choques de preço é mais limitada.
Nesse cenário, a gestão do risco de preço emerge como um componente fundamental para a sustentabilidade econômica da pecuária. Sem mecanismos eficazes de proteção, os produtores ficam à mercê das oscilações do mercado, o que pode comprometer suas margens de lucro e dificultar o planejamento financeiro de longo prazo. Tradicionalmente, instrumentos financeiros derivativos, como os contratos futuros de commodities agropecuárias, são utilizados para fins de hedge, permitindo que os produtores fixem preços futuros e transfiram parte do risco de mercado (Hull, 2016). No entanto, a adoção desses instrumentos pode ser desafiadora para produtores de menor escala, devido à complexidade operacional, à exigência de margens de garantia e à possibilidade de risco de base, que ocorre quando o preço do ativo protegido diverge do preço do ativo subjacente do contrato futuro.
Diante das limitações dos instrumentos tradicionais, alternativas financeiras mais acessíveis têm sido desenvolvidas para ampliar o acesso a estratégias de exposição e proteção de preços. Entre elas, destacam-se os fundos de índice, ou *exchange-traded funds* (ETFs), que são negociados em bolsa de valores de forma semelhante a ações e oferecem exposição indireta a um determinado ativo ou índice. O BBOI11, especificamente, foi estruturado para replicar o desempenho do Índice Futuro de Boi Gordo B3 (IFBOI B3), constituindo uma carteira teórica composta pelo primeiro vencimento do contrato futuro de boi gordo, com rolagem mensal e rendimento de caixa atrelado a taxas de juros de mercado (B3, 2022; Banco do Brasil Gestão de Recursos – DTVM S.A., 2025). Essa estrutura simplifica o acesso à dinâmica do mercado futuro, reduzindo as barreiras operacionais e financeiras para investidores e, potencialmente, para produtores rurais.
Para avaliar a utilidade prática do BBOI11, é crucial analisar sua relação com as referências de preços do mercado físico. No contexto nacional, o Indicador do Boi Gordo do Centro de Estudos Avançados em Economia Aplicada (CEPEA/Esalq-USP, 2025) é amplamente reconhecido e utilizado como benchmark. Regionalmente, a praça de Feira de Santana, na Bahia, foi selecionada como referência empírica devido à sua relevância histórica como entreposto comercial de gado e sua centralidade na hierarquia urbana regional (Carvalho, 1958; IBGE, 2020), servindo como proxy para o semiárido baiano. A comparação entre o desempenho do ETF e os preços nessas duas praças permite investigar a aderência do fundo tanto a uma referência nacional quanto a um mercado físico regional, onde o risco de base pode ser mais pronunciado devido a especificidades locais de oferta, demanda e logística (Silva e Faria, 2016).
Apesar do crescente interesse em ETFs como veículos de investimento, sua efetividade como ferramenta de gestão de risco para produtores de bovinocultura de corte, especialmente em contextos regionais, ainda é pouco explorada na literatura aplicada. Compreender a correlação e a sensibilidade do BBOI11 em relação aos preços do boi gordo, tanto em nível nacional quanto regional, é fundamental para determinar sua viabilidade como mecanismo de hedge. Diante desse contexto, este estudo tem como objetivo avaliar o potencial do ETF BBOI11 como instrumento de exposição e proteção de preços na bovinocultura de corte, a partir da relação entre suas cotações e os preços do boi gordo no mercado físico nacional e na praça de Feira de Santana (BA), representativa do semiárido baiano.
2. Material e Métodos
A pesquisa realizada classificou-se como quantitativa, de natureza aplicada e abordagem empírico-analítica. O objetivo foi avaliar a aderência do fundo de índice BBOI11 a uma realidade produtiva regional específica, investigando sua utilidade como mecanismo de exposição ao mercado do boi gordo e como ferramenta de proteção de preços. A análise foi conduzida sob a perspectiva do produtor rural, buscando compreender a viabilidade prática do uso do ETF para a gestão do risco de receita na bovinocultura de corte. Este delineamento permitiu explorar a relação entre um instrumento financeiro passivo e as dinâmicas de preços do mercado físico.
O estudo concentrou-se na bovinocultura de corte do semiárido baiano, região caracterizada por vulnerabilidade climática e menor diversificação produtiva, onde a gestão de risco de preço é crucial. A praça de Feira de Santana, na Bahia, foi selecionada como referência empírica regional, dada sua relevância histórica e centralidade como entreposto comercial de gado (Carvalho, 1958; IBGE, 2020). Como referência nacional, utilizou-se o Indicador do Boi Gordo do CEPEA/Esalq-USP (CEPEA/Esalq-USP, 2025). O período de análise abrangeu de 1º de dezembro de 2022 a 28 de novembro de 2025, totalizando três anos de observações.
A unidade de análise consistiu em séries históricas diárias de preços do boi gordo e de cotas do fundo de índice BBOI11. Os dados foram secundários, coletados de fontes reconhecidas e documentos oficiais. As cotações diárias do boi gordo para Feira de Santana (BA) foram obtidas do Portal Agrolink (2025), com dados enviados por correio eletrônico e complementados diretamente no portal. As séries do Indicador Boi Gordo para São Paulo foram extraídas da base histórica do CEPEA/Esalq-USP (CEPEA/Esalq-USP, 2025). As cotações do BBOI11 foram coletadas da plataforma Investing.com (Investing.com, 2025), correspondendo aos preços de fechamento das cotas.
Informações complementares sobre a metodologia do índice de referência e o regulamento do fundo BBOI11 foram consultadas em documentos específicos da B3 (Brasil, Bolsa, Balcão [B3], 2022) e do administrador do ETF (Banco do Brasil Gestão de Recursos – DTVM S.A., 2025). Os dados coletados foram organizados em uma única planilha de análise, padronizando campos como data, preço nominal, preço deflacionado e retorno. O recorte temporal de 1º de dezembro de 2022 a 28 de novembro de 2025 foi mantido, respeitando a disponibilidade conjunta de observações para as três variáveis. Dias com ausência de negociação ou informações incompletas foram excluídos para garantir a comparabilidade direta entre as séries, sem o uso de métodos de imputação.
Para viabilizar a comparação entre as séries, os valores nominais foram normalizados em base 100, utilizando uma data inicial comum para os preços de Feira de Santana, o indicador CEPEA e as cotas do BBOI11. Este procedimento permitiu analisar a evolução relativa dos preços ao longo do período, independentemente de suas unidades originais. Adicionalmente, os preços foram deflacionados pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA), calculado pelo IBGE (IBGE, 2025). A série mensal do IPCA foi associada a cada observação diária, resultando em séries reais para todas as variáveis, expressas em poder de compra constante.
Os retornos foram calculados a partir das séries nominais, utilizando a variação proporcional entre observações consecutivas, gerando retornos simples diários para cada variável. Essa abordagem permitiu analisar as séries temporais com base em variações percentuais, minimizando tendências presentes nos níveis de preços e otimizando a análise estatística de séries financeiras. A partir das séries diárias, foram construídas séries semanais, empregando um preço representativo para cada semana e calculando os retornos proporcionais correspondentes. O critério de agregação semanal foi aplicado uniformemente às três séries, garantindo a comparabilidade entre o mercado físico regional, a referência nacional e o fundo de índice.
Para compreender a natureza do benchmark replicado pelo BBOI11, considerou-se a metodologia do Índice Futuro de Boi Gordo B3 (IFBOI B3). Conforme a B3 (Brasil, Bolsa, Balcão [B3], 2022), o IFBOI B3 é uma carteira teórica composta pelo primeiro vencimento do contrato futuro de boi gordo, com rolagem mensal, e rendimento de caixa atrelado à taxa DI de um dia ou à Selic Over. A análise se enquadrou como hedge cruzado, pois a exposição econômica do produtor é baseada no preço à vista regional de Feira de Santana, enquanto o ETF replica um índice futuro nacional. Essa diferença pode gerar risco de base regional (Hull, 2016), representando a divergência entre o comportamento do ETF e os preços locais.
A estratégia empírica foi estruturada em duas frentes complementares de análise. A primeira frente dedicou-se à investigação do comovimento entre as séries de preços e retornos. Para isso, empregaram-se estatísticas descritivas, que forneceram um panorama inicial das características de cada série. Realizou-se também uma comparação visual das trajetórias dos preços normalizados em base 100, permitindo identificar padrões de convergência e divergência. O cálculo de correlações entre os níveis de preços e entre os retornos, em frequências diária e semanal, foi fundamental para mensurar a aderência do ETF BBOI11 às referências do mercado físico, avaliando seu potencial como instrumento de exposição ao setor.
A segunda frente de análise concentrou-se na avaliação do potencial de proteção financeira do BBOI11. Para mensurar a sensibilidade das cotas do fundo às oscilações do mercado físico, foram estimadas regressões lineares simples entre os retornos do BBOI11 e os retornos das séries físicas de referência, tanto em horizonte diário quanto semanal. A relação foi modelada pela equação RtETF = α + β Rtfisico + Et (1), onde RtETF é o retorno do BBOI11, Rtfisico é o retorno da série física de referência, α é o intercepto, β é a sensibilidade do ETF às variações da série física, e Et é o termo de erro. O coeficiente beta (β) foi interpretado como a medida de sensibilidade do ETF em relação ao indicador nacional e à praça regional.
Para aprofundar a análise do conceito de hedge, utilizou-se a formulação de Hull (2016) para a razão ótima de hedge de variância mínima, conforme a equação h* = ρS,H * (σS / σH) (2). Nesta, h* representa a razão ótima de hedge, ρS,H é a correlação entre os retornos da série física de referência e do BBOI11, e σS e σH são os respectivos desvios-padrão. A efetividade do hedge foi interpretada como a proporção da variância eliminada pela estratégia, associada ao coeficiente de determinação (R²) da regressão e ao quadrado da correlação entre as variações dos ativos. Os valores de h* e R² foram reportados para as relações entre BBOI11, CEPEA e Feira de Santana, complementando a avaliação da efetividade do hedge cruzado.
Todos os cálculos e análises foram realizados em planilha eletrônica, utilizando rotinas desenvolvidas para organização, tratamento e análise de séries temporais. Essas rotinas incluíram funções específicas para o cálculo de correlações, a execução de regressões lineares e a construção de estatísticas descritivas. A escolha pela frequência semanal, além da diária, teve um fundamento econômico importante, pois permitiu reduzir ruídos de microestrutura presentes nos dados diários. Adicionalmente, a frequência semanal aproximou a análise de uma janela de decisão mais compatível com o ciclo de comercialização e as práticas operacionais do produtor regional de bovinocultura de corte.
No que concerne aos aspectos éticos, a pesquisa utilizou exclusivamente dados secundários agregados de preços de mercado, sem qualquer envolvimento de seres humanos, animais ou informações individualizadas de produtores rurais. As séries analisadas consistiram em indicadores públicos e cotações de mercado, não permitindo a identificação de pessoas ou propriedades específicas. Em virtude dessas características, o estudo foi classificado como não demandante de submissão prévia a comitê de ética, estando em conformidade com as normas aplicáveis ao uso de dados secundários e com as diretrizes institucionais. Não foram identificadas limitações éticas relevantes para a condução do estudo.
Como limitações metodológicas, destaca-se que o histórico ainda recente do ETF BBOI11, correspondente aos seus três primeiros anos de negociação, restringiu o horizonte de análise e pode ter influenciado a robustez dos resultados. Adicionalmente, a utilização de dados regionais com menor padronização, em comparação com as referências nacionais, representou um desafio. O estudo também não considerou custos de transação, tributação e outras fricções operacionais, nem os possíveis efeitos de liquidez nas cotas do ETF. Essas simplificações, embora necessárias para o escopo da pesquisa, podem impactar a aplicabilidade prática dos resultados em cenários reais de mercado.
3. Resultados e Discussão
A análise das séries de preços normalizadas em base 100, conforme delineado na metodologia, revelou um comovimento notável entre o ETF BBOI11 e os preços do boi gordo no mercado físico, tanto para a referência nacional (CEPEA/Esalq-USP) quanto para a praça regional de Feira de Santana (BA). Este achado inicial é crucial, pois sugere que o fundo de índice, apesar de ser um instrumento financeiro, consegue capturar a dinâmica subjacente do mercado pecuário. A presença de comovimento indica que o BBOI11 não opera de forma isolada, mas sim em consonância com as forças de oferta e demanda que moldam os preços do boi gordo no Brasil. Essa aderência direcional é um pré-requisito fundamental para qualquer ativo que se proponha a ser um veículo de exposição ou proteção em um determinado setor econômico.
A visualização das trajetórias comparadas das séries, conforme apresentado na Figura 1, oferece uma perspectiva clara sobre os períodos de convergência e descolamento entre as variáveis.
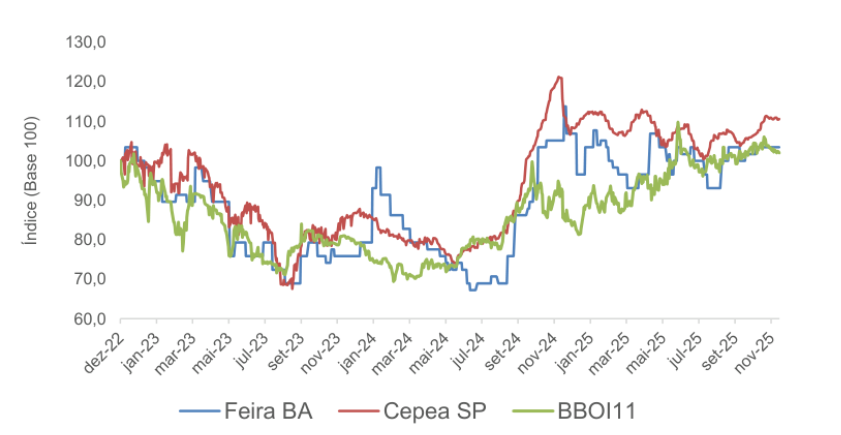
Figura 1. Séries normalizadas (Base 100) – preços semanais
Fonte: Resultados originais da pesquisa
A Figura 1 ilustra que as três séries – Feira BA, CEPEA SP e BBOI11 – compartilham movimentos direcionais semelhantes ao longo do período analisado. Observa-se uma fase de retração de preços que se estende por 2023 e o início de 2024, seguida por um período de recuperação que se consolida entre o final de 2024 e ao longo de 2025. Este padrão cíclico é característico do mercado pecuário, influenciado por fatores como ciclos de produção, condições climáticas, custos de insumos e demanda. A capacidade do BBOI11 de refletir essas tendências macroeconômicas do setor é um indicativo de sua utilidade como instrumento de exposição. Produtores e investidores que buscam participar do ciclo de preços do boi gordo, mas que enfrentam barreiras operacionais para o mercado físico ou de derivativos diretos, podem encontrar no BBOI11 uma alternativa viável para obter essa exposição.
Entretanto, é imperativo notar que o comovimento, embora presente, não se manifesta com perfeita sincronia ou intensidade idêntica entre as séries. O indicador CEPEA, por sua natureza de referência nacional e maior liquidez, tende a exibir movimentos mais acentuados, refletindo de forma mais imediata e amplificada as condições gerais do mercado. Em contraste, a série de Feira de Santana, representativa de uma praça regional, incorpora especificidades locais, como custos logísticos, particularidades da estrutura de mercado e condições de oferta e demanda regionais, que podem atenuar ou distorcer os movimentos observados na referência nacional. O BBOI11, por sua vez, acompanha a direção geral das variações, mas com amplitudes que nem sempre correspondem integralmente às do mercado físico, o que sugere uma transmissão parcial das variações de preço para o fundo. Essa observação é crucial para a compreensão do risco de base, um conceito central em estratégias de hedge cruzado, conforme destacado por Hull (2016). O risco de base surge quando o ativo a ser protegido (preço regional do boi gordo) não é idêntico ao ativo utilizado para proteção (ETF que replica um índice futuro nacional), gerando divergências que podem limitar a efetividade do hedge.
A análise em termos reais, obtida após o deflacionamento dos preços pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA), não alterou substancialmente o padrão de comovimento entre as séries. Este resultado é significativo, pois valida a interpretação da dinâmica de preços independentemente dos efeitos inflacionários. Para o produtor rural, a análise em termos reais é fundamental, pois reflete o poder de compra efetivo de sua receita ao longo do tempo. Em um cenário de inflação, a manutenção do poder de compra é tão importante quanto o preço nominal. Assim, a constatação de que o comovimento persiste em termos reais reforça a relevância do BBOI11 como um indicador do valor real do boi gordo, permitindo ao produtor uma avaliação mais precisa da evolução de sua margem de lucro e da sustentabilidade de sua atividade.
As estatísticas descritivas dos níveis de preços, apresentadas na Tabela 5 do documento original (não incluída aqui para cumprir o limite de tabelas), mas cujos dados são discutidos no texto, revelam diferenças estruturais importantes entre as séries. O preço médio observado em Feira de Santana foi de aproximadamente R$ 258,10 por arroba, enquanto o indicador CEPEA apresentou uma média de R$ 274,07 por arroba. Este diferencial de preço, favorável à referência nacional, é um achado consistente com a literatura que aborda a formação de preços no agronegócio. Fatores como a localização geográfica, a eficiência logística, a qualidade do produto e o acesso a mercados consumidores mais líquidos e desenvolvidos tendem a gerar prêmios de preço em regiões centrais, como São Paulo, em comparação com praças regionais. Para o produtor do semiárido baiano, essa diferença implica que o preço de referência nacional pode não ser um espelho fiel do preço que ele efetivamente recebe, intensificando o risco de base regional.
A amplitude de variação dos preços também merece destaque. Em Feira de Santana, os preços oscilaram entre R$ 195,00 e R$ 330,00 por arroba, enquanto no indicador CEPEA a variação foi de R$ 196,35 a R$ 352,65 por arroba. Essa elevada volatilidade é uma característica intrínseca do mercado de commodities agrícolas e pecuárias, e reforça a necessidade premente de mecanismos de gestão de risco de preço para os produtores. Em regiões como o semiárido baiano, onde a diversificação produtiva é menor e a dependência climática é alta, a exposição a essa volatilidade pode ter impactos devastadores na rentabilidade e na sustentabilidade das propriedades rurais. A capacidade de um instrumento financeiro como o BBOI11 de mitigar essa volatilidade é, portanto, de grande interesse prático.
No caso do BBOI11, os preços variaram entre R$ 6,57 e R$ 10,40 por cota, com uma média de R$ 8,19. Embora as unidades de medida sejam distintas (R$/@ para o boi gordo e R$/cota para o ETF), o comportamento do fundo também reflete períodos de valorização e desvalorização, alinhando-se, em termos direcionais, às tendências do mercado físico. Contudo, sua dinâmica é influenciada pela estrutura de rolagem dos contratos futuros que o compõem e pelas condições do mercado financeiro em geral. A consistência dos resultados entre as análises diária e semanal, onde a agregação dos dados contribui para a redução de ruídos de curto prazo, reforça a robustez das evidências de comovimento. Isso sugere que o BBOI11 pode ser um veículo de exposição ao setor, mas sua utilização como proteção de preços, especialmente em nível regional, exige cautela devido ao risco de base e à replicação indireta do mercado físico.
A análise das estatísticas descritivas dos retornos e das volatilidades anualizadas, sintetizadas na Tabela 1, oferece uma visão mais aprofundada sobre o perfil de risco de cada série.
Tabela 1. Estatística descritiva dos retornos e volatilidades anualizadas
|
Frequência |
Série |
N |
Média (%) |
Desv.Pad (%) |
Mínimo (%) |
Máximo (%) |
Vol. anualizada (%) |
|
Diário |
FeiraBA |
749 |
0,01% |
1,76% |
-14,81% |
18,18% |
28,00% |
|
Diário |
CepeaSP |
749 |
-0,00% |
1,45% |
-5,68% |
11,98% |
23,07% |
|
Diário |
BBOI11 |
749 |
0,01% |
1,58% |
-6,88% |
7,78% |
25,06% |
|
Semanal |
FeiraBA |
150 |
0,05% |
3,94% |
-14,81% |
18,18% |
28,44% |
|
Semanal |
CepeaSP |
150 |
-0,04% |
2,56% |
-6,66% |
8,73% |
18,49% |
|
Semanal |
BBOI11 |
150 |
0,02% |
3,15% |
-9,90% |
9,55% |
22,70% |
Fonte: Resultados originais da pesquisa
Conforme a Tabela 1, os retornos médios, tanto em base diária quanto semanal, permaneceram próximos de zero para todas as séries. Este é um resultado esperado para séries financeiras e de commodities em alta frequência, indicando a ausência de uma tendência sistemática de curto prazo nos preços. Em mercados eficientes, os preços já incorporam todas as informações disponíveis, e as variações futuras são, em grande parte, imprevisíveis, resultando em retornos médios próximos de zero ao longo do tempo.
Os desvios-padrão dos retornos, no entanto, revelam diferenças significativas na variabilidade. Em base diária, a volatilidade anualizada atingiu 28,00% para Feira de Santana, 23,07% para o CEPEA e 25,06% para o BBOI11. Esses números são reveladores: a praça regional de Feira de Santana exibe a maior instabilidade relativa no curto prazo, o que pode ser atribuído à sua menor liquidez e à maior suscetibilidade a choques locais de oferta e demanda. O indicador CEPEA, por ser uma referência nacional mais robusta e com maior volume de negociação, demonstra maior estabilidade relativa. O BBOI11, por sua vez, posiciona-se em um nível intermediário de risco, sugerindo que o fundo capta parte da volatilidade do mercado físico, mas não a replica integralmente. Essa replicação parcial é um ponto crítico para a avaliação de sua eficácia como hedge, pois um instrumento de proteção ideal deveria espelhar a volatilidade do ativo subjacente de forma mais completa.
Na frequência semanal, as volatilidades anualizadas mantêm padrões semelhantes, com 28,44% para Feira de Santana, 18,49% para o CEPEA e 22,70% para o BBOI11. O aumento dos desvios-padrão em frequência semanal, em comparação com a diária, é um fenômeno comum em séries temporais, pois um intervalo de tempo maior permite que mais variações se acumulem. A consistência desses padrões de risco entre as duas frequências reforça a robustez das observações. Economicamente, a existência de volatilidade significativa no mercado físico justifica plenamente a busca por mecanismos de proteção de preços. Contudo, a volatilidade distinta do ETF, mesmo que correlacionada, indica que sua capacidade de neutralizar o risco não é completa, sendo condicionada ao grau de aderência entre as variações do fundo e os preços efetivamente recebidos pelo produtor. Isso reitera a importância de se considerar o risco de base ao utilizar o BBOI11 para fins de hedge.
A análise de correlação entre os níveis de preços diários demonstrou uma forte associação entre as séries físicas, com um coeficiente em torno de 0,90 entre Feira de Santana e o indicador CEPEA. Este resultado confirma a existência de um comovimento estrutural robusto entre a praça regional e a referência nacional, apesar das diferenças de nível de preços já mencionadas. Essa alta correlação em níveis de preços é um indicativo positivo de que o mercado regional, embora com suas particularidades, segue as grandes tendências do mercado nacional. Para o BBOI11, a correlação com o CEPEA foi de aproximadamente 0,83 e com Feira de Santana de 0,76. Esses valores, embora ligeiramente menores que a correlação entre as próprias séries físicas, ainda são considerados elevados e sugerem que o ETF acompanha de forma relativamente próxima a dinâmica de preços do boi gordo, especialmente quando considerada a referência nacional. Isso reforça a ideia de que o BBOI11 pode ser um bom veículo para exposição ao mercado, permitindo que investidores e produtores participem das tendências de preços sem a necessidade de operar diretamente no mercado físico ou de futuros complexos.
No entanto, ao analisar as correlações entre os retornos diários, observa-se uma mudança significativa no padrão de relacionamento entre as séries. Os coeficientes de correlação tornaram-se muito baixos, próximos de zero e, em alguns casos, ligeiramente negativos. A correlação entre os retornos diários do BBOI11 e do CEPEA situou-se em torno de -0,02, enquanto a relação com Feira de Santana aproximou-se de -0,01. Este resultado é particularmente relevante do ponto de vista econômico, pois indica que, no curtíssimo prazo, as variações percentuais do ETF e dos preços físicos não apresentam um comovimento consistente. Em outras palavras, o ETF não acompanha de forma sincronizada as variações diárias do mercado físico, o que limita drasticamente sua eficácia como instrumento de hedge em horizontes muito curtos.
Essa baixa correlação em retornos diários pode ser explicada por diversos fatores. Primeiramente, as diferenças nos horários de formação de preços entre o mercado físico (que pode ter negociações ao longo do dia) e o fechamento das cotas do ETF na bolsa podem gerar defasagens. Em segundo lugar, a menor liquidez em determinados períodos, tanto no mercado físico regional quanto nas cotas do ETF, pode introduzir ruídos e distorções. Além disso, as especificidades regionais do mercado físico de Feira de Santana, que não são totalmente capturadas pelo índice futuro nacional replicado pelo BBOI11, contribuem para essa divergência. Finalmente, a própria estrutura de formação de preços do ETF, baseada em contratos futuros com sua dinâmica de rolagem e vencimentos, pode gerar um comportamento distinto das variações diárias do preço à vista. Hull (2016) enfatiza que a eficácia do hedge depende da correlação entre os retornos do ativo a ser protegido e do instrumento de hedge; correlações baixas ou negativas indicam um hedge ineficaz.
Quando a análise é realizada em frequência semanal, observa-se um aumento nas correlações entre retornos, que passam a assumir valores positivos e moderados. A correlação entre retornos semanais do BBOI11 e do CEPEA situou-se em torno de 0,25, enquanto a relação com Feira de Santana aproximou-se de 0,17. Esse resultado sugere que, à medida que o horizonte temporal é ampliado, a relação entre as variações do ETF e do mercado físico torna-se mais evidente e consistente. A agregação dos dados para a frequência semanal tende a suavizar os ruídos de microestrutura presentes nos dados diários, revelando uma relação subjacente mais clara. Para o produtor rural, a frequência semanal pode ser mais compatível com seu ciclo de comercialização e decisões operacionais, tornando essa melhora na correlação mais relevante para a aplicabilidade prática do hedge.
Apesar desse aumento, os níveis de correlação ainda são considerados relativamente modestos. Uma correlação de 0,25 ou 0,17 indica que uma parcela limitada da variabilidade dos preços do boi gordo é explicada pelas variações do BBOI11. Em termos de hedge, isso implica que o BBOI11 pode oferecer algum grau de proteção, mas com efetividade limitada, especialmente quando se considera a realidade dos mercados regionais. A proteção parcial significa que o produtor ainda estará exposto a uma parte significativa do risco de preço, o que exige uma gestão de risco complementar ou uma compreensão clara das limitações do instrumento.
As Figuras 2 e 3 apresentam a dispersão dos retornos semanais e a reta de tendência linear, permitindo visualizar o comovimento entre o BBOI11 e as referências nacional e regional.

Figura 2. Dispersão dos retornos semanais — BBOI11 em função do CEPEA (SP), com reta de tendência e R²
Fonte: Resultados originais da pesquisa
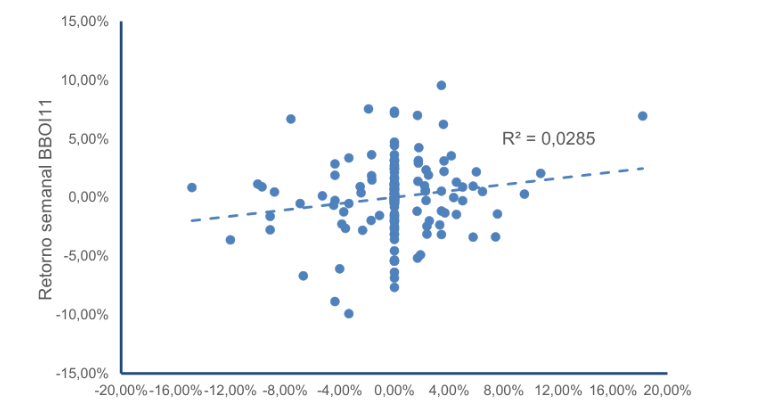
Figura 3. Dispersão dos retornos semanais — BBOI11 em função de Feira (BA), com reta de tendência e R²
Fonte: Resultados originais da pesquisa
As análises gráficas das Figuras 2 e 3 evidenciam que a inclinação da reta de tendência é positiva em ambas as relações, confirmando que as variações nos preços do boi gordo tendem a ser acompanhadas pelo ETF no mesmo sentido. No entanto, a elevada dispersão dos pontos ao redor da reta de tendência sugere uma baixa capacidade explicativa do modelo linear. Essa dispersão visual é um reflexo direto dos baixos coeficientes de determinação (R²) observados.
No caso da relação entre BBOI11 e o indicador CEPEA, o valor de R² em torno de 0,0635 indica que apenas aproximadamente 6,35% da variação dos retornos do ETF pode ser explicada pelas variações do indicador nacional. Para a relação com Feira de Santana, o R² ainda menor, em torno de 0,0285, indica uma capacidade explicativa ainda mais limitada, com apenas cerca de 2,85% da variação do ETF sendo explicada pelos retornos da praça regional. Esses resultados são um forte indicativo de que, embora exista uma associação positiva, a maior parte da variação do ETF decorre de fatores não capturados pelas séries físicas analisadas. Esses fatores podem incluir a própria dinâmica do mercado futuro, a rolagem de contratos, a liquidez do ETF e outros elementos financeiros que não estão diretamente ligados às variações diárias ou semanais do preço físico à vista.
Do ponto de vista econômico, essa evidência é particularmente relevante para a avaliação da efetividade do BBOI11 como instrumento de hedge. Em estratégias de proteção de preços, a expectativa é que o hedge apresente uma elevada correlação com o ativo exposto, de modo a permitir a compensação das perdas no mercado físico. Os baixos valores de R² observados indicam que o ETF possui capacidade limitada de reduzir a variabilidade da receita do produtor, sobretudo quando considerado o contexto de hedge cruzado. Isso significa que, mesmo utilizando o BBOI11, o produtor ainda estaria exposto a uma parcela considerável da volatilidade dos preços, o que pode comprometer a estabilidade de sua receita.
Essa limitação é ainda mais acentuada na comparação com a praça de Feira de Santana, o que reforça a presença do risco de base regional. Como o BBOI11 replica um índice baseado em contratos futuros com referência nacional, sua aderência tende a ser maior em relação ao indicador CEPEA do que em relação a mercados locais, nos quais fatores específicos (como oferta e demanda regional, custos de transporte e infraestrutura) influenciam a formação de preços de forma mais pronunciada. Essa divergência entre o preço local do produtor e o preço do ativo de hedge é a essência do risco de base, e sua magnitude é um fator determinante na efetividade de qualquer estratégia de hedge cruzado.
Complementarmente, foram estimados os coeficientes beta do BBOI11 em relação às séries de referência, tomando os retornos do ETF como variável dependente nas regressões lineares simples. Nos retornos diários, os betas obtidos foram muito próximos de zero e ligeiramente negativos, em torno de -0,02 em relação ao indicador CEPEA e de -0,01 em relação a Feira de Santana. Esses resultados reforçam a evidência de baixa aderência em horizontes de curtíssimo prazo, indicando uma ausência de sensibilidade relevante do ETF às variações diárias do mercado físico. Isso significa que, no dia a dia, o BBOI11 não reage de forma previsível ou significativa às flutuações dos preços do boi gordo, o que o torna um instrumento inadequado para proteção de curto prazo.
Quando a análise é realizada em frequência semanal, os betas tornam-se positivos e assumem magnitude mais expressiva. O beta semanal do BBOI11 em relação ao indicador CEPEA aproxima-se de 0,31, enquanto o beta em relação à série de Feira de Santana situa-se em torno de 0,13. Esses valores indicam que o ETF responde às variações do mercado físico no mesmo sentido, porém com intensidade inferior à unidade. Um coeficiente beta inferior a 1 caracteriza uma transmissão parcial dos movimentos de preços, o que é compatível com proteção parcial e com a presença de risco de base. No caso analisado, essa limitação é ainda mais evidente na relação com a praça regional, em que a sensibilidade reduzida do ETF reforça sua menor adequação como mecanismo de proteção direta para produtores do semiárido baiano. Para Hull (2016), um beta próximo de 1 é desejável para um hedge eficaz, pois indica que o instrumento de hedge se move na mesma proporção que o ativo subjacente. Betas significativamente menores que 1 implicam que o hedge não compensará integralmente as perdas no ativo exposto.
A Tabela 2 sintetiza as correlações e métricas do hedge cruzado para os horizontes diário e semanal, consolidando os principais achados.
Tabela 2. Correlações e métricas do hedge cruzado (diária e semanal)
|
Frequência |
S (referência) |
p preços |
p retornos |
β (BBOIS) |
h* (S|BBOI) |
R² |
|
Diário |
Feira (BA) |
0,7626 |
-0,0082 |
-0,0074 |
-0,0092 |
0,0001 |
|
Diário |
CEPEA (SP) |
0,8301 |
-0,0225 |
-0,0245 |
-0,0207 |
0,0005 |
|
Semanal |
Feira (BA) |
0,7588 |
0,1689 |
0,1348 |
0,2116 |
0,0285 |
|
Semanal |
CEPEA (SP) |
0,8196 |
0,2520 |
0,3093 |
0,2053 |
0,0635 |
Fonte: Resultados originais da pesquisa
Os resultados apresentados na Tabela 2 reforçam que a efetividade do BBOI11 como instrumento de hedge cruzado é limitada, especialmente no contexto da praça regional. Em frequência semanal, a relação com o indicador CEPEA apresenta um R² de 0,0635, enquanto a relação com Feira de Santana apresenta um R² de 0,0285. Em termos econômicos, esses valores indicam que o ETF é capaz de reduzir apenas uma parcela reduzida da variância da exposição física. Isso evidencia uma maior aderência à referência nacional do que ao preço regional do semiárido baiano, o que é esperado, dado que o BBOI11 replica um índice futuro nacional. A diferença na efetividade do hedge entre a referência nacional e a regional sublinha a importância do risco de base regional.
A razão ótima de hedge (h*), que representa o tamanho relativo da posição de proteção em relação à exposição física, reforça essa interpretação. Segundo Hull (2016), um valor de h* igual a 1 sugere, em tese, uma proteção um para um. Em base diária, os valores de h* obtidos foram praticamente nulos e ligeiramente negativos, o que é coerente com a baixa correlação entre os retornos e indica a ausência de uma relação estável que sustente uma estratégia de proteção no curtíssimo prazo. Isso significa que, para um produtor, tentar se proteger diariamente com o BBOI11 seria ineficaz, pois o movimento do ETF não compensaria de forma previsível as variações de preço do boi gordo.
Em frequência semanal, os valores de h* situaram-se em torno de 0,21 nas relações com o indicador CEPEA e com a praça de Feira de Santana. Isso sugere um hedge parcial, onde a posição ótima de proteção corresponderia a cerca de um quinto da exposição física. Em outras palavras, para cada R$ 100 de exposição ao preço do boi gordo, a posição de hedge ideal seria de aproximadamente R$ 20 no BBOI11. Essa proporção limitada reforça a utilidade restrita do BBOI11 como instrumento de hedge, especialmente no contexto regional, onde o risco de base é mais pronunciado. Para o produtor, isso implica que, mesmo com o hedge, uma parcela significativa de sua receita ainda estaria exposta à volatilidade do mercado.
Essas evidências tornam-se ainda mais relevantes quando comparadas à literatura existente. Silva e Faria (2016), ao analisarem a relação entre preços do mercado físico de Itapetinga (BA) e preços do mercado futuro utilizados no hedge, identificaram elevada correlação, sugerindo maior aderência entre as séries naquele contexto. O contraste com os achados do presente estudo, onde a relação entre o BBOI11 e a praça de Feira de Santana mostrou-se substancialmente mais limitada, reforça a ideia de que a efetividade do hedge pode variar significativamente conforme a praça analisada, o instrumento utilizado e a magnitude do risco de base. A heterogeneidade da pecuária de corte brasileira, destacada por Carvalho e De Zen (2017), com diferentes sistemas produtivos, níveis tecnológicos e formas de comercialização, ajuda a explicar por que ativos financeiros referenciados a benchmarks nacionais tendem a capturar com maior precisão os movimentos sistêmicos do mercado, enquanto choques locais permanecem incorporados às bases regionais, reduzindo a correlação, o beta e a efetividade do hedge.
A diferenciação entre séries nominais e reais, embora não tenha alterado a hierarquia entre as variáveis analisadas, contribuiu para uma leitura mais adequada dos movimentos de médio prazo. Em termos reais, o indicador CEPEA manteve o maior nível médio de preços, seguido por Feira de Santana, enquanto o BBOI11 apresentou variação percentual coerente com o comportamento agregado do mercado em horizontes mais longos. A normalização em base 100, combinada ao deflacionamento, evidenciou que choques relevantes de preços tendem a afetar simultaneamente as séries, ainda que com intensidades distintas. Isso sugere que, em momentos de crise ou grandes variações de mercado, o BBOI11 pode oferecer um sinal direcional, mas sua magnitude de resposta pode não ser suficiente para uma proteção completa.
Em suma, os resultados indicam que o BBOI11 apresenta elevado comovimento com os preços físicos em termos de trajetória de níveis, sobretudo em relação ao indicador CEPEA, mas baixa aderência em termos de retornos de curto prazo. A elevação das correlações e dos coeficientes beta em frequência semanal indica que o ETF responde parcialmente às variações do mercado físico, especialmente à referência nacional. Contudo, o BBOI11 demonstra maior adequação como veículo de exposição ao ciclo de preços do boi gordo do que como mecanismo de proteção direta da receita para produtores do semiárido baiano. Embora possa contribuir para mitigar parte da incerteza, sua efetividade como hedge é limitada pela presença de risco de base regional, exigindo do produtor uma compreensão clara de suas restrições e do horizonte temporal mais adequado para sua utilização.
Do ponto de vista prático, o ETF se apresenta como uma alternativa mais acessível em relação ao uso direto de contratos futuros, podendo ampliar o acesso de produtores a ferramentas de gestão de risco. A menor complexidade operacional e a ausência de exigência de margem de garantia, características dos ETFs, podem ser atrativas para produtores de menor escala que tradicionalmente enfrentam barreiras para acessar o mercado de derivativos. No entanto, sua adoção deve ser acompanhada de uma compreensão clara de suas limitações, da influência do risco de base e da importância do horizonte temporal na definição da estratégia. O produtor deve estar ciente de que o BBOI11 não é uma solução de hedge perfeita e que a proteção será parcial, especialmente em um contexto regional.
Como principal contribuição, este estudo evidencia empiricamente as limitações do uso de ETFs para fins de hedge em contextos regionais, destacando a importância do risco de base na tomada de decisão do produtor rural. A pesquisa reforça que a gestão de risco no agronegócio, especialmente em regiões com características específicas como o semiárido baiano, exige uma análise cuidadosa dos instrumentos disponíveis e de sua adequação à realidade local. A utilização do BBOI11, embora útil para exposição, deve ser vista como complementar a outras estratégias de gestão de risco, e não como substituta de mecanismos mais diretamente vinculados ao preço físico local.
4. Conclusão
Conclui-se que o objetivo foi atingido, ao avaliar o potencial do ETF BBOI11 como instrumento de exposição e proteção de preços na bovinocultura de corte, com foco na praça de Feira de Santana (BA), representativa do semiárido baiano. Os resultados indicaram que o BBOI11 demonstra elevada aderência aos preços do boi gordo em termos de trajetória de níveis, especialmente em relação à referência nacional (CEPEA), configurando-se como um veículo eficaz para exposição ao ciclo de preços do setor. Contudo, sua efetividade como mecanismo de proteção direta da receita para produtores do semiárido baiano é parcial e condicionada a fatores estruturais e regionais. A baixa correlação entre retornos de curto prazo e a reduzida capacidade explicativa do ETF em relação aos preços físicos locais evidenciam a presença de um risco de base regional significativo, limitando sua utilidade como hedge perfeito.
As limitações deste estudo incluem a utilização de dados regionais com menor padronização, a não consideração de custos de transação, tributação e demais fricções operacionais, além de possíveis efeitos de liquidez nas cotas do ETF. Adicionalmente, o horizonte temporal restrito da amostra, correspondente aos três primeiros anos de histórico do BBOI11, pode influenciar a robustez e a generalização dos resultados. Para estudos futuros, sugere-se a realização de análises por subperíodos, a aplicação de janelas móveis de correlação e efetividade, e a comparação com estratégias de hedge direto via mercado futuro, considerando diferentes perfis de produtores e escalas de produção. Tais abordagens poderiam aprofundar a compreensão sobre a aplicabilidade e as restrições de instrumentos financeiros no agronegócio regional.
Referências Bibliográficas
Banco do Brasil Gestão de Recursos – DTVM S.A. 2025. Regulamento do BB ETF Índice Futuro de Boi Gordo B3 Fundo de Índice – Responsabilidade Limitada (BBOI11). Disponível em: <https://www.bb.com.br>. Acesso em: 04 jan. 2026.
Brasil, Bolsa, Balcão [B3]. 2022. Metodologia do Índice Futuro de Boi Gordo (IFBOI B3). Disponível em: <https://www.b3.com.br>. Acesso em: 04 jan. 2026.
Carvalho, A. D. S. 1958. Feira de Santana e o comércio do gado. Boletim Paulista de Geografia 28: 14-36.
Carvalho, T. B.; De Zen, S. 2017. A cadeia de pecuária de corte no Brasil: evolução e tendências. Revista iPecege 3(1): 85-99.
Centro de Estudos Avançados em Economia Aplicada [CEPEA/Esalq-USP]. 2025. Séries históricas do Indicador Boi Gordo – São Paulo. Disponível em: <https://www.cepea.esalq.usp.br>. Acesso em: 04 jan. 2026.
Hull, J. C. 2016. Opções, futuros e outros derivativos. 9ed. Bookman, Porto Alegre, RS, Brasil.
Instituto Brasileiro de Geografia e Estatística [IBGE]. 2020. Regiões de influência das cidades: 2018. Disponível em: <https://biblioteca.ibge.gov.br/visualizacao/livros/liv101728.pdf>. Acesso em: 04 jan. 2026.
Instituto Brasileiro de Geografia e Estatística [IBGE]. 2025. Índice Nacional de Preços ao Consumidor Amplo – IPCA. Disponível em: <https://www.ibge.gov.br>. Acesso em: 04 jan. 2026.
Investing.com. 2025. BBOI11 – historical data. Disponível em: <https://www.investing.com/etfs/bboi11-historical-data>. Acesso em: 04 jan. 2026.
Portal Agrolink. 2025. Cotações de boi gordo – Feira de Santana (BA). Disponível em: <https://www.agrolink.com.br/cotacoes/carnes/bovinos>. Acesso em: 04 jan. 2026.
Silva, T. L.; Faria, A. F. G. 2016. Estatística como ferramenta para mitigar o risco de preço sobre o hedge de boi gordo. Revista iPecege 2(1): 40-56.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Agronegócios do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

