
15 de setembro de 2026
Desinvestimento e Risco de Stranded Assets: Evidências do Mercado Brasileiro a Partir do Caso Axia Energia
João Daniel da Silva Jordão; Elizeu Bandeira de Lima
DOI: 10.22167/2675-6528-202602236
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
A crescente relevância dos critérios ambientais, sociais e de governança (ESG) redefiniu a avaliação de decisões estratégicas corporativas, especialmente em setores com elevada exposição a riscos ambientais. Nesse contexto, o desinvestimento de ativos ambientalmente sensíveis emergiu como estratégia para mitigação de riscos e potencial criação de valor. O estudo analisou o impacto do anúncio de venda da participação da AXIA Energia (antiga Eletrobras) na Eletronuclear para a Âmbar Energia, divulgado em 15 de outubro de 2025, sobre o valor de mercado da companhia. Empregou-se a metodologia de estudo de eventos, com estimação de retornos anormais por meio do modelo de mercado, utilizando o Ibovespa como proxy. A validade dos resultados foi reforçada pela aplicação de testes de robustez não paramétricos (Corrado Rank Test e Sign Test) e por análise complementar de decomposição entre as subjanelas pré-evento e pós-evento. Foram analisadas cinco janelas de evento, [-1,+1], [-3,+3], [-5,+5], [-10,+10] e [-30,+30], com base em dados diários de preços ajustados da ação AXIA3 e do índice de mercado, coletados de 1º de janeiro de 2024 a 31 de dezembro de 2025. Os resultados indicaram retornos anormais acumulados (CAR) positivos em todas as janelas analisadas, com magnitudes de 1,65%, 2,30% e 0,43% nas janelas de curto prazo e de 0,15% na janela intermediária, todos sem significância estatística. Na janela de longo prazo [-30,+30], observou-se um CAR positivo e estatisticamente significativo de 22,31% (t = 2,28; p < 0,05), corroborado pelos testes não paramétricos. Os achados sugerem que estratégias de desinvestimento alinhadas à agenda ESG podem gerar valor para os acionistas, ainda que a precificação não ocorra de forma imediata, o que é consistente com a hipótese de ajuste tardio das expectativas. O estudo contribuiu para a literatura ao fornecer evidência empírica sobre o impacto de eventos de desinvestimento de ativos ambientalmente sensíveis no mercado brasileiro.
Palavras-chave: Ativos encalhados; Desinvestimento; ESG; Estudo de eventos; Valor de mercado.
1. Introdução
A crescente relevância dos critérios ambientais, sociais e de governança (ESG) tem redefinido a forma como o mercado financeiro avalia decisões estratégicas corporativas, especialmente em setores com elevada exposição a riscos ambientais, como o setor elétrico. A adoção de critérios ESG tem se expandido significativamente entre empresas de capital aberto, impulsionada por demandas de investidores institucionais e por um ambiente regulatório cada vez mais atento a questões socioambientais (Farias e Barreiros, 2021). Estudos empíricos indicam que a incorporação de práticas ESG pode estar associada a variáveis relevantes do desempenho financeiro das empresas, como o valor de mercado e o custo de capital (Macedo et al., 2022), embora os resultados variem entre mercados (Linhares, 2017).
Nesse contexto, o conceito de stranded assets, ou ativos encalhados, tem ganhado destaque. Tais ativos referem-se a investimentos que podem sofrer desvalorização antes do término de sua vida útil econômica em função de mudanças regulatórias ou de mercado, especialmente aquelas relacionadas à política climática (Sen e von Schickfus, 2020). A precificação desse tipo de risco pode ocorrer de maneira condicional, dependendo das expectativas de mecanismos de compensação.
Diante desse cenário, o desinvestimento de ativos ambientalmente sensíveis emerge como uma estratégia relevante para mitigação de riscos e potencial criação de valor. Decisões corporativas relacionadas à alienação de ativos com elevada exposição ambiental são analisadas como potenciais mecanismos de gestão de risco e reestruturação de portfólio. A literatura sugere que eventos dessa natureza podem ser interpretados pelo mercado como sinalizações sobre mudanças no perfil de risco das empresas, embora a forma e o timing dessa reação possam variar conforme o contexto e o grau de complexidade das informações envolvidas (Sen e von Schickfus, 2020; Grant et al., 2024).
No contexto brasileiro, essa discussão apresenta características específicas. O setor elétrico nacional, embora possua elevada participação de fontes renováveis, inclui ativos com diferentes níveis de exposição a riscos ambientais e regulatórios (Seixas et al., 2020). É nesse cenário que se insere a trajetória recente da AXIA Energia, antiga Eletrobras. Após sua privatização em 2022, a companhia passou por um processo de reestruturação de portfólio, incluindo movimentos de desinvestimento em determinados ativos. Em 15 de outubro de 2025, a empresa anunciou a venda de sua participação na Eletronuclear para a Âmbar Energia.
A Eletronuclear, responsável pela operação das usinas nucleares de Angra um e Angra dois, é classificada como ambientalmente sensível em razão de seu perfil de riscos contingentes, passivos ambientais de longo prazo associados à gestão de rejeitos radioativos, obrigações de descomissionamento futuro, exposição a riscos regulatórios e ao escrutínio crescente de investidores institucionais sob critérios ESG, sobretudo nos pilares de governança e de gestão de externalidades ambientais. A decisão de alienação desse ativo pode ser interpretada como parte de uma estratégia de gestão de portfólio, cujos efeitos sobre a percepção de valor por parte do mercado ainda demandam investigação empírica.
Apesar da relevância desse tipo de evento, a literatura nacional ainda apresenta número limitado de estudos que analisam, de forma direta, o impacto de anúncios de desinvestimento de ativos ambientalmente sensíveis sobre os retornos acionários. A maior parte das pesquisas concentra-se em análises de longo prazo ou em relações agregadas entre indicadores ESG e desempenho financeiro, sem explorar a dinâmica de reação do mercado a eventos específicos. Essa lacuna impede uma compreensão aprofundada de como o mercado de capitais brasileiro precifica tais decisões estratégicas.
Diante disso, o presente estudo contribui para a literatura ao fornecer evidência empírica sobre o impacto de eventos de desinvestimento de ativos ambientalmente sensíveis no mercado brasileiro. O objetivo central consiste em verificar a existência de retornos anormais estatisticamente significativos em torno da data do anúncio, contribuindo para a compreensão de como o mercado incorpora esse tipo de informação aos preços dos ativos. Especificamente, busca-se: (i) estimar os retornos anormais e os respectivos retornos anormais acumulados em cinco janelas de evento; (ii) avaliar a robustez dos achados por meio de testes paramétricos e não paramétricos; (iii) decompor o retorno anormal acumulado da janela longa em subjanelas pré-evento e pós-evento, a fim de identificar eventual antecipação do mercado; e (iv) discutir as implicações econômicas dos resultados à luz da literatura sobre stranded assets e investimento ESG.
2. Material e Métodos
Este estudo empregou a metodologia de estudo de eventos (event study) para analisar o impacto do anúncio de desinvestimento da AXIA Energia sobre o retorno acionário da companhia. Esta abordagem é utilizada para avaliar como novas informações são incorporadas aos preços dos ativos, permitindo isolar o efeito de eventos específicos sobre o valor de mercado das empresas, conforme sistematizado por MacKinlay (1997).
Dados
Foram utilizados dados diários de preços ajustados da ação ordinária da AXIA Energia (AXIA3) e do índice de mercado Ibovespa, coletados da plataforma Yahoo Finance, abrangendo o período de 1º de janeiro de 2024 a 31 de dezembro de 2025. Os preços ajustados garantem a comparabilidade intertemporal dos retornos, e o Ibovespa foi adotado como proxy para o retorno de mercado.
A plataforma Yahoo Finance foi a fonte primária de dados devido ao acesso público e gratuito a séries de preços ajustados. A consistência dos dados foi verificada por amostragem contra os boletins diários da B3, sem divergências materiais identificadas.
Definição do Evento
O evento analisado corresponde ao anúncio oficial da venda da participação da AXIA Energia na Eletronuclear para a Âmbar Energia. A data do evento (dia 0) foi definida como 15 de outubro de 2025, correspondente à divulgação do comunicado ao mercado.
A escolha do evento fundamenta-se em sua relevância estratégica, com potencial de alterar a percepção de risco, a estrutura de capital e a alocação de recursos da companhia.
Cálculo dos Retornos
Os retornos foram calculados na forma logarítmica (retornos contínuos), conforme a expressão:
Rit = In(Pit/Pit-1)
em que Rit é o retorno do ativo i no dia t, e Pit e Pit-1 são os preços ajustados nos dias t e t-1, respectivamente.
O retorno esperado foi estimado por meio do modelo de mercado:
E[Rit] = α¡ + βi. Rmt
em que Rmt representa o retorno do mercado (Ibovespa), e os parâmetros α¡ e βi foram estimados por meio de regressão linear (MQO) na janela de estimação.
O retorno anormal (AR) no dia t é definido como a diferença entre o retorno realizado e o retorno esperado:
ARit = Rit – E[Rit]
O retorno anormal acumulado (CAR – Cumulative Abnormal Return) ao longo de uma janela de evento [t1, t2] é obtido pela soma dos retornos anormais diários:
CAR[t1, t2] = ∑ ARit (parat de t₁ a t2)
Janelas de Evento
Foram analisadas cinco janelas de evento, centradas na data do anúncio (t = 0): [-1,+1], [-3,+3], [-5,+5], [-10,+10] e [-30,+30], para capturar a reação imediata e os efeitos de ajuste gradual do mercado. A janela de estimação foi definida como o período de 120 dias úteis anteriores ao início de cada janela de evento, excluindo-se os dias da própria janela de evento.
Teste de Significância Paramétrico
A significância estatística dos retornos anormais acumulados foi avaliada por meio do teste t paramétrico, sob a hipótese nula (Ho: CAR = 0) contra a alternativa (H₁: CAR ≠ 0). A estatística t foi calculada como:
t = CAR / σ(CAR), onde σ(CAR) = σε· √L
em que σε é o desvio-padrão dos resíduos do modelo de mercado estimado na janela de estimação e L é o número de pregões na janela de evento. Foram utilizados intervalos de confiança de 95% (CAR ± 1,96 × σ(CAR)) e níveis de significância de 1%, 5% e 10%. As hipóteses de independência serial e homocedasticidade dos resíduos foram verificadas pelos testes de Durbin-Watson e Breusch-Pagan. A premissa de normalidade dos resíduos do teste t motivou a adoção de testes não paramétricos de robustez.
Testes de Robustez Não Paramétricos
Para reforçar a validade inferencial e mitigar as limitações do teste t paramétrico, foram aplicados dois testes de robustez não paramétricos: o Corrado Rank Test (CORRADO, 1989) e o Sign Test (COWAN, 1992).
O Corrado Rank Test transforma os retornos anormais em ranks, reduzindo a influência de valores extremos e dispensando a premissa de normalidade. A hipótese nula é a ausência de retornos anormais.
O Sign Test avalia se a proporção de retornos anormais positivos na janela de evento difere significativamente da proporção esperada sob a hipótese nula, sendo robusto a outliers por se basear apenas no sinal dos retornos anormais.
A combinação desses testes permite uma avaliação mais ampla da robustez dos resultados, com o Corrado Rank Test sensível à magnitude relativa dos retornos anormais e o Sign Test focado na direção.
Considerações sobre Modelos Alternativos de Geração de Retornos
Embora modelos multifatoriais (e.g., Fama e French, 1993, 2015) sejam enfatizados na literatura para o cálculo de retornos esperados, o modelo de mercado foi adotado como abordagem central neste estudo.
A opção pelo modelo de mercado deveu-se a desafios metodológicos na estimação de modelos multifatoriais no contexto brasileiro e ao foco do estudo em um único ativo e evento específico.
Análise complementar de decomposição pré-evento e pós-evento
Para avaliar a antecipação do mercado e a robustez do CAR na janela longa [-30,+30], realizou-se uma análise de decomposição em três subjanelas: pré-evento [-30, -1], dia do evento (t = 0) e pós-evento [+1, +30]. Para cada subjanela, foram estimados o CAR, a estatística t paramétrica, o intervalo de confiança a 95%, o Corrado Rank Test e o Sign Test, utilizando os parâmetros do modelo de mercado da janela de estimação de 120 dias úteis.
Essa decomposição permite distinguir padrões interpretativos como a incorporação gradual da informação (concentração do CAR no pós-evento), antecipação do mercado (concentração no pré-evento) ou uma combinação de ambos (padrões mistos).
Análises de robustez adicionais
Para reforçar a validade interna dos achados, foram conduzidas duas análises de robustez adicionais: (i) variação da janela de estimação e (ii) procedimento de bootstrap não paramétrico para o cálculo de p-valor empírico.
Robustez à escolha da janela de estimação
A definição da janela de estimação considera um trade-off entre precisão estatística e estabilidade dos parâmetros, com a literatura indicando valores entre 90 e 250 dias úteis como aceitáveis.
Para verificar a robustez do CAR na janela [-30,+30] à escolha da janela de estimação, o modelo de mercado foi reestimado para quatro especificações alternativas: 90, 120, 180 e 250 dias úteis. Para cada uma, foram recalculados o CAR, o intervalo de confiança a 95%, a estatística t paramétrica e as estatísticas dos testes de Corrado e de Sign.
Bootstrap não paramétrico
Um procedimento de bootstrap não paramétrico foi implementado com B = 10.000 reamostragens, seguindo Efron e Tibshirani (1993) e Corrado (2011). O procedimento consistiu em: (i) usar o vetor de resíduos do modelo de mercado da janela de estimação como aproximação empírica da distribuição dos retornos anormais sob Ho; (ii) reamostrar com reposição B vetores de tamanho igual ao comprimento da janela de evento (L = 61 pregões); (iii) somar cada reamostra para obter B realizações simuladas do CAR sob Ho; (iv) calcular o p-valor empírico bicaudal como a proporção das B realizações cujo módulo iguala ou excede o módulo do CAR observado.
A principal vantagem do bootstrap é dispensar premissas sobre a distribuição dos retornos anormais, fornecendo uma medida de significância estatística a partir da distribuição empírica dos dados.
3. Resultados e Discussão
Resultados
Esta seção apresenta os resultados quantitativos obtidos a partir da aplicação da metodologia de estudo de eventos. A Tabela 1 sintetiza os resultados para as cinco janelas de evento analisadas, reportando o número de observações, o retorno anormal acumulado (CAR), o intervalo de confiança a 95%, a estatística t paramétrica, as estatísticas dos testes não paramétricos (Corrado Rank Test e Sign Test) e os respectivos níveis de significância.
Tabela 1. Retorno anormal acumulado (CAR) e testes de significância por janela de evento
| Janela | N | CAR (%) | IC 95% | t | Corrado (Z) | Sign (Z) | Sig. |
|---|---|---|---|---|---|---|---|
| [-1, +1] | 3 | 1,65 | [-2,54; 5,84] | 0,77 | 1,07 | 0,85 | n.s. |
| [-3, +3] | 7 | 2,30 | [-4,12; 8,72] | 0,70 | 0,88 | 0,83 | n.s. |
| [-5, +5] | 11 | 0,43 | [-7,68; 8,54] | 0,10 | 0,58 | 0,81 | n.s. |
| [-10, +10] | 21 | 0,15 | [-11,18; 11,48] | 0,03 | 0,52 | 0,55 | n.s. |
| [-30, +30] | 61 | 22,31 | [3,11; 41,52] | 2,28 | 2,57 | 3,53 | ** |
Fonte: Elaboração própria com dados do Yahoo Finance.
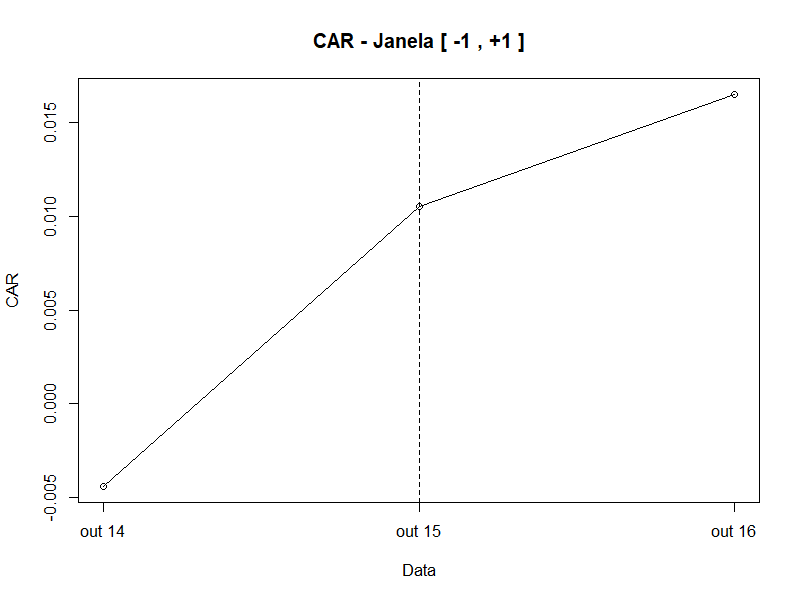
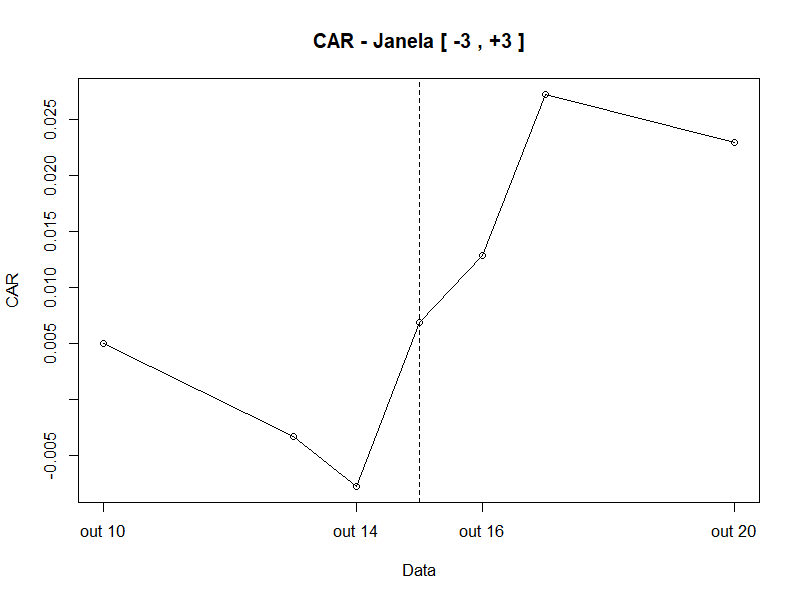
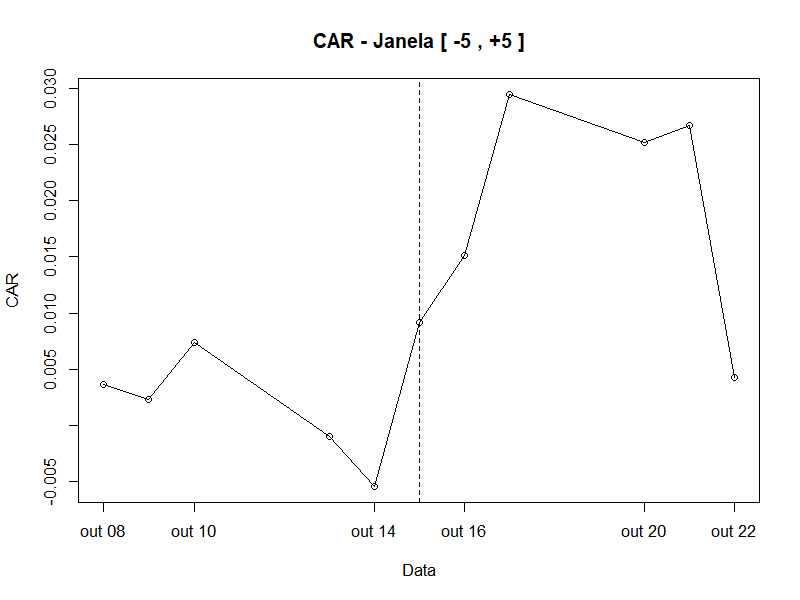
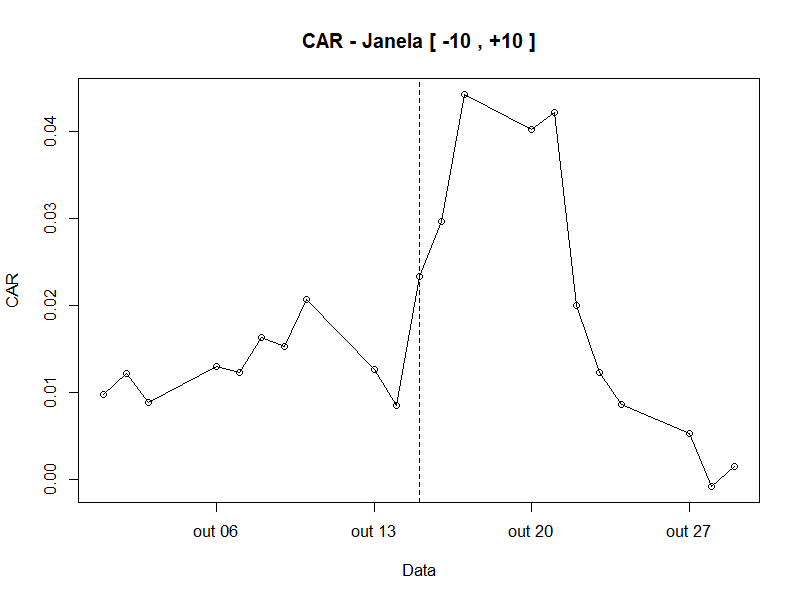
Nas três janelas de curto prazo, observaram-se CARs de 1,65% [-1,+1], 2,30% [-3,+3] e 0,43% [-5,+5], com estatísticas t de 0,77; 0,70 e 0,10, respectivamente. Em nenhuma dessas janelas a estatística t superou o valor crítico ao nível de 5%, de modo que a hipótese nula H0 não foi rejeitada. Os testes não paramétricos confirmaram esse padrão: as estatísticas do Corrado Rank Test (1,07; 0,88 e 0,58) e do Sign Test (0,85; 0,83 e 0,81) permaneceram abaixo dos valores críticos convencionais. Na janela intermediária [-10,+10], o CAR estimado foi de 0,15%, com estatística t de 0,03, e os testes não paramétricos (Corrado = 0,52; Sign = 0,55) também não permitiram rejeitar H0. Na janela de longo prazo [-30,+30], o CAR atingiu 22,31%, com estatística t de 2,28, valor que superou o limiar de significância ao nível de 5%, permitindo rejeitar H0 em favor de H1. De modo consistente, o Corrado Rank Test (Z = 2,57) indicou significância ao nível de 5%, e o Sign Test (Z = 3,53) indicou significância ao nível de 0,1%.
A Figura 1 apresenta a trajetória do CAR na janela [-1,+1]. Observou-se evolução positiva, porém de baixa amplitude e sem inflexão pronunciada na data do evento (t = 0).
Figura 1. Retorno Anormal Acumulado (CAR) na janela [-1,+1]
Fonte: resultados originais da pesquisa (gerado no RStudio).
A Figura 2, referente à janela [-3,+3], mostrou padrão semelhante, com leve aceleração do CAR a partir de t = 0, mas sem ruptura estatisticamente significativa em relação à tendência pré-evento.
Figura 2. Retorno Anormal Acumulado (CAR) na janela [-3,+3]
Fonte: resultados originais da pesquisa (gerado no RStudio).
A Figura 3, relativa à janela [-5,+5], apresentou CAR final de 0,43% e trajetória ascendente moderada, sem descontinuidade visual no entorno da data do anúncio. As estatísticas associadas (t = 0,10; Corrado Z = 0,58; Sign Z = 0,81) permaneceram abaixo dos valores críticos a 5%.
Figura 3. Retorno Anormal Acumulado (CAR) na janela [-5,+5]
Fonte: resultados originais da pesquisa (gerado no RStudio).
A Figura 4, correspondente à janela [-10,+10], apresentou maior oscilação do CAR ao longo do período, com episódios de reversão parcial. O CAR final na janela foi de 0,15%, com estatística t = 0,03 e estatísticas dos testes não paramétricos Z = 0,52 (Corrado) e Z = 0,55 (Sign Test), todos abaixo dos valores críticos convencionais.
Figura 4. Retorno Anormal Acumulado (CAR) na janela [-10,+10]
Fonte: resultados originais da pesquisa (gerado no RStudio).
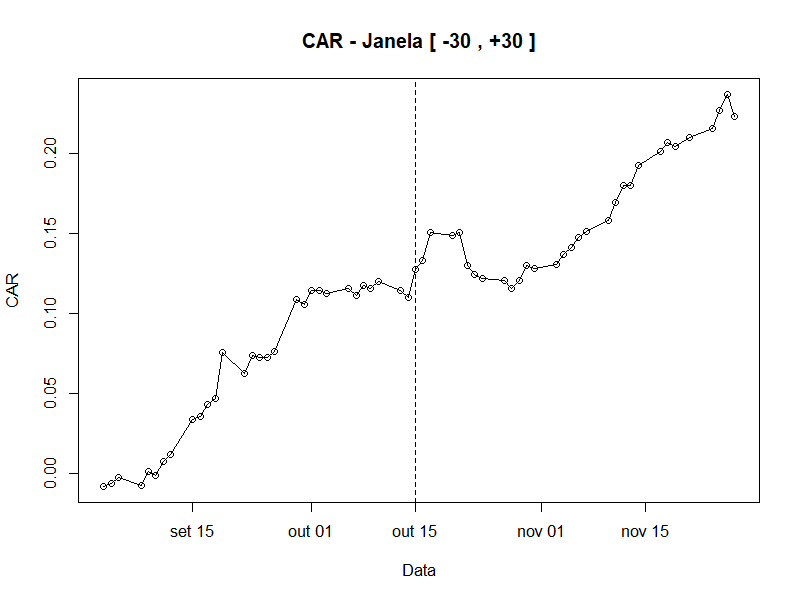
Por fim, a Figura 5, relativa à janela [-30,+30], mostrou trajetória ascendente consistente do CAR ao longo de todo o período pós-evento, com magnitude final de 22,31%. Diferentemente das janelas anteriores, observou-se padrão predominantemente monotônico de elevação, compatível com a estatística t significativa ao nível de 5%.
Figura 5. Retorno Anormal Acumulado (CAR) na janela [-30,+30]
Fonte: resultados originais da pesquisa (gerado no RStudio).
A magnitude do CAR observado na janela [-30,+30] motivou a realização de análise complementar de decomposição. A Tabela 2 reporta os resultados para as três subjanelas: pré-evento [-30, -1], dia do anúncio (t = 0) e pós-evento [+1, +30].
Tabela 2. Decomposição do CAR da janela [-30,+30] em subjanelas pré-evento, dia do evento e pós-evento
| Subjanela | N | CAR (%) | IC 95% | t | Corrado (Z) | Sign (Z) | Sig. |
|---|---|---|---|---|---|---|---|
| [-30, -1] | 30 | 11,00 | [-2,47; 24,47] | 1,60 | 1,30 | 2,04 | * |
| t = 0 | 1 | 1,70 | n.s. | ||||
| [+1, +30] | 30 | 9,61 | [-3,86; 23,08] | 1,40 | 2,10 | 2,78 |
Fonte: Fonte original da tabela
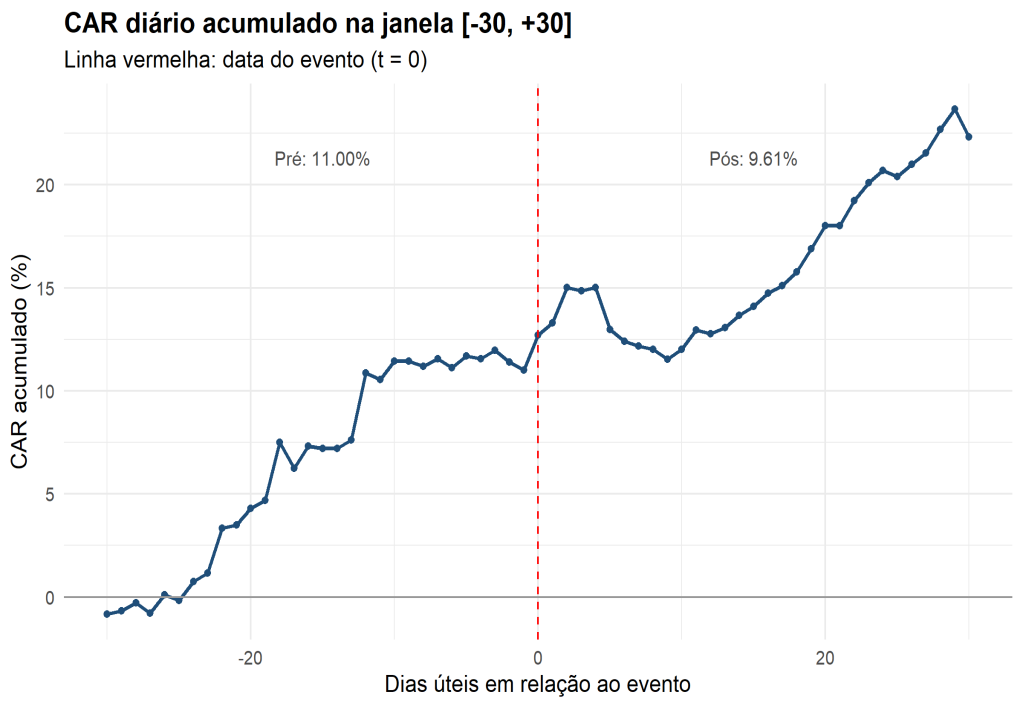
A decomposição do CAR da janela [-30,+30] revelou padrão misto entre os subperíodos pré-evento e pós-evento. No subperíodo pré-evento [-30, -1], obteve-se CAR de 11,00% (t = 1,60; p = 0,109), com Corrado Z = 1,30 (n.s.) e Sign Z = 2,04 (p < 0,05). No dia do anúncio (t = 0), o retorno anormal foi de 1,70%. No subperíodo pós-evento [+1, +30], o CAR alcançou 9,61% (t = 1,40; p = 0,162), com Corrado Z = 2,10 (p < 0,05) e Sign Z = 2,78 (p < 0,01). A distribuição percentual do CAR total indicou contribuição aproximadamente equivalente dos subperíodos pré-evento (53%) e pós-evento (46%), com o dia do evento respondendo pelos 1% restantes. Esse padrão misto sugere a combinação de dois mecanismos: antecipação parcial por parte de investidores informados no período anterior ao anúncio e ajuste subsequente ao longo das semanas seguintes à divulgação.
Figura 6. Retorno Anormal Acumulado (CAR) diário na janela [-30, +30] com decomposição pré-evento e pós-evento
Fonte: resultados originais da pesquisa (gerado no RStudio).
Em síntese, os resultados quantitativos indicam que a hipótese nula H0 não é rejeitada nas janelas curtas e intermediária, tanto pelo teste t quanto pelos testes não paramétricos, mas é rejeitada na janela longa [-30, +30] de forma consistente pelos três testes aplicados.
Os resultados das análises de robustez são apresentados a seguir. A Tabela 3 sintetiza os achados da variação da janela de estimação, e a Tabela 4 reporta os resultados do procedimento de bootstrap não paramétrico.
Tabela 3. Robustez do CAR à escolha da janela de estimação (janela de evento fixa: [-30,+30])
| Janela estim. | CAR (%) | IC 95% | t | p | Corrado (Z) | Sign (Z) | Sig. |
|---|---|---|---|---|---|---|---|
| 90 dias | 21,77 | [1,89; 41,66] | 2,15 | 0,032 | 2,46 | 3,76 | |
| 120 dias | 22,31 | [3,11; 41,52] | 2,28 | 0,023 | 2,57 | 3,53 | |
| 180 dias | 19,28 | [1,60; 36,96] | 2,14 | 0,033 | 2,54 | 3,34 | |
| 250 dias | 22,53 | [5,38; 39,68] | 2,57 | 0,010 | 2,88 | 3,26 | *** |
Fonte: Elaboração própria com dados do Yahoo Finance.
O CAR estimado para a janela [-30,+30] manteve-se entre 19,28% e 22,53% ao longo das quatro especificações testadas, com coeficiente de variação de 7,0%. A estatística t permaneceu significativa ao nível de 5% em todas as especificações, atingindo significância ao nível de 1% na janela de 250 dias úteis (t = 2,57; p = 0,010). As estatísticas dos testes Corrado Rank Test e Sign Test convergiram em todas as especificações, com o Sign Test apresentando significância ao nível de 1% em todos os casos. Esses resultados confirmam a estabilidade do achado central à escolha da janela de estimação.
Tabela 4. Resultados do procedimento de bootstrap não paramétrico
| Estatística | Valor |
|---|---|
| CAR observado (%) | 22,31 |
| Média do CAR simulado sob Ho (%) | 0,20 |
| Desvio-padrão do CAR simulado (%) | 9,75 |
| IC 95% sob Ho — limite inferior (%) | -17,44 |
| IC 95% sob Ho — limite superior (%) | 20,58 |
| p-valor “bootstrap” (bicaudal) | 0,0222 |
| Número de reamostragens (B) | 10.000 |
Fonte: Fonte original da tabela
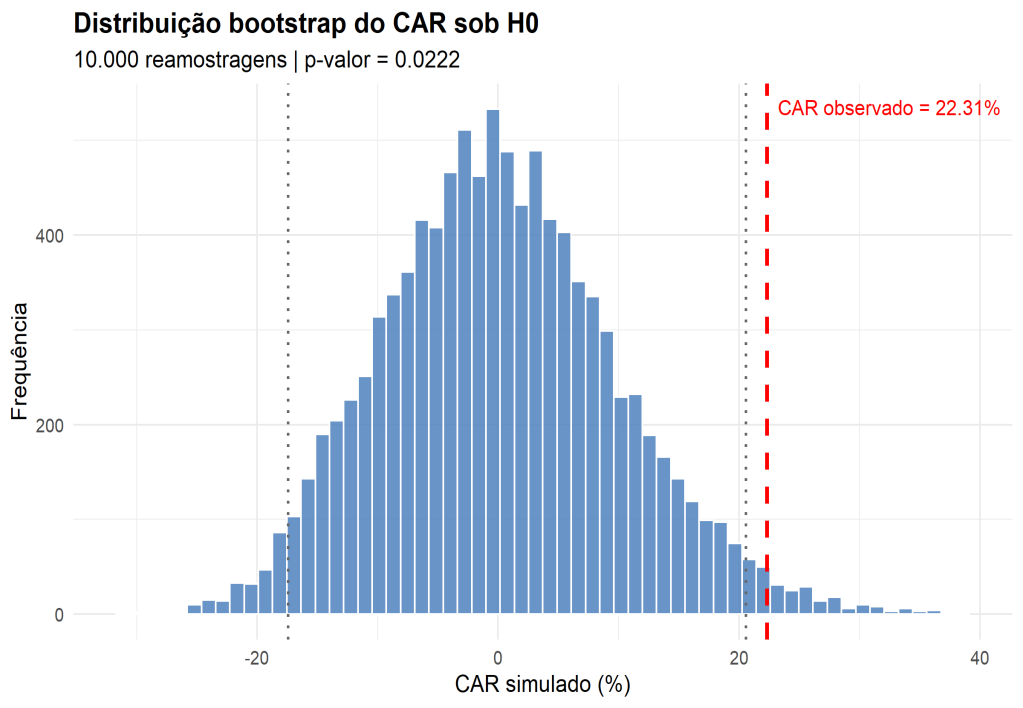
O p-valor empírico obtido pelo procedimento de bootstrap não paramétrico, com 10.000 reamostragens da janela de estimação, foi de 0,0222, confirmando a rejeição de H0 ao nível de 5% sem dependência de premissas distribucionais sobre os retornos anormais. O intervalo de confiança a 95% para o CAR construído sob H0, [−17,44%; 20,58%], não conteve o CAR observado de 22,31%, evidenciando que o achado dificilmente seria gerado por um processo aleatório com as mesmas características estatísticas do período de estimação. A Figura 7 ilustra a distribuição empírica do CAR simulado, com o valor observado destacado em vermelho.
Figura 7. Distribuição bootstrap do CAR sob H0 (10.000 reamostragens)
Fonte: resultados originais da pesquisa (gerado no RStudio).
Em conjunto, as duas análises de robustez convergem com os testes principais (teste t paramétrico, Corrado Rank Test e Sign Test) e com a análise de decomposição pré-evento e pós-evento, configurando um conjunto coerente de evidências em favor da rejeição da hipótese nula de ausência de retornos anormais associados ao anúncio do desinvestimento.
Discussão
A operação analisada consistiu na alienação, pela AXIA Energia (antiga Eletrobras), de sua participação na Eletronuclear, transferida à Âmbar Energia em 15 de outubro de 2025. A Eletronuclear, responsável pela operação das usinas de Angra 1 e Angra 2, caracteriza-se por elevada complexidade operacional e regulatória, pela necessidade de investimentos significativos de longo prazo e por riscos contingentes próprios da atividade nuclear, incluindo obrigações relacionadas à gestão de rejeitos radioativos e ao descomissionamento futuro das plantas.
Em termos de magnitude econômica, o valor da transação foi de R$ 535 milhões, equivalente a aproximadamente 0,5% a 1,0% da capitalização de mercado da AXIA Energia na data do anúncio. A Eletronuclear contribuía com cerca de 2% a 4% do EBITDA consolidado da companhia no exercício de 2024, conforme demonstrações financeiras auditadas. O múltiplo implícito da transação foi inferior a 5,0x EV/EBITDA, abaixo da média do setor elétrico brasileiro no período, estimada entre 6,0x e 8,0x. O uso indicado dos recursos, conforme comunicado oficial, contemplou otimização da estrutura de capital, com desalavancagem implícita via liberação de garantias e redução de exposições contingentes, além de realocação de capital para projetos estratégicos.
Do ponto de vista do portfólio da AXIA Energia, a participação na Eletronuclear representava um ativo de natureza singular, distinguindo-se das demais fontes geradoras tanto pela tecnologia empregada quanto pelo perfil de risco. A alienação produziu, ao menos, três efeitos econômicos potenciais sobre a estrutura financeira da companhia. O primeiro é a liberação de capital previamente comprometido com obrigações de longo prazo associadas ao ativo, com possibilidade de realocação para projetos de maior aderência à estratégia corporativa, com efeito estimado de redução da relação dívida líquida/EBITDA de 3,5x para 3,0x. O segundo é a redução da exposição a riscos contingentes, ambientais, regulatórios e operacionais, característicos do segmento nuclear, com impacto potencial sobre o custo de capital e sobre o perfil de endividamento da companhia. O terceiro é a reorganização do mix de geração, com possíveis reflexos sobre a margem operacional e sobre a previsibilidade do EBITDA.
A magnitude do CAR observado na janela longa [-30,+30], corroborada pelos testes de robustez não paramétricos e pela decomposição, é compatível com a percepção de que esses três efeitos econômicos foram, ao longo do tempo, incorporados pelo mercado à precificação da ação. Aplicado à capitalização de mercado pré-evento da companhia, o CAR de 22,31% representou criação de valor para o acionista da ordem de R$ 16 a R$ 20 bilhões.
A não rejeição de H0 nas janelas curtas e intermediária pode refletir, ao menos, três fenômenos documentados na literatura: a antecipação parcial do evento por investidores bem-informados; a elevada complexidade da informação veiculada, que demanda maior tempo de processamento; e a incerteza quanto às condições definitivas da operação e aos seus desdobramentos regulatórios. Em conjunto, esses fatores mitigam a magnitude da reação imediata dos preços, ainda que o evento seja economicamente relevante.
A rejeição de H0 na janela longa [-30,+30], com CAR de 22,31%, é consistente com um processo de incorporação gradual da informação. A racionalidade econômica subjacente envolve a progressiva consolidação, por parte dos investidores, de três dimensões interligadas: a liberação de capital para reinvestimento em segmentos mais alinhados ao posicionamento estratégico da companhia; a redução de riscos contingentes, ambientais, regulatórios e operacionais, vinculados a um ativo de elevada complexidade técnica; e a melhora do perfil da companhia perante investidores institucionais que utilizam critérios ESG na alocação de portfólio. Esse processo de revisão de expectativas pode ter sido reforçado pela divulgação, ao longo das semanas seguintes ao anúncio, de relatórios analíticos e comunicações corporativas que esclareceram efeitos da operação inicialmente não plenamente precificados.
Essa lógica de ajuste gradual encontra suporte direto em Sen e von Schickfus (2020). Ao analisarem o mercado alemão de energia, os autores demonstraram que eventos associados ao risco de ativos encalhados e à política climática frequentemente não geram reações imediatas no mercado acionário, pois os investidores formam expectativas prévias sobre os desdobramentos desses eventos, seja pela antecipação do próprio evento, seja pela expectativa de mecanismos compensatórios. Segundo os autores, a variação no valor das empresas materializa-se à medida que essas expectativas são revisadas com a chegada de novas informações. Os autores observaram, especificamente, que investidores não reagiram às etapas iniciais da proposta de taxa climática (Klimabeitrag), demonstrando reação significativa apenas quando o mecanismo de compensação foi ameaçado por questões de auxílio estatal na União Europeia.
A relevância econômica do desinvestimento analisado torna-se mais clara quando contextualizada no cenário global de ativos em risco de encalhamento. Von Dulong (2023) estimou que aproximadamente 2,8 TW de capacidade de usinas fósseis precisarão ser descomissionados até 2050 para atender a cenários compatíveis com metas climáticas, representando ativos encalhados superiores a US$ 500 bilhões, e evidenciou que esses ativos tendem a se concentrar em poucos proprietários, o que pode favorecer a articulação de resistência a políticas climáticas. De forma complementar, Fofrich Navarro et al. (2026) estimaram que, sob cenário de precificação de carbono alinhado à meta de 2 °C, os custos adicionais para operadores de usinas fósseis podem atingir US$ 5,4 trilhões, com aproximadamente 75% desse valor recaindo sobre operadores de usinas a carvão, e indicaram que cerca de 10 empresas concentram em torno de 24% dos ativos em risco. Embora a Eletronuclear não se enquadre tecnicamente como ativo fóssil, o arcabouço analítico desses autores é aplicável: trata-se de ativo de elevada exposição a riscos regulatórios e contingenciais de longo prazo, cuja alienação pode ser interpretada como movimento de redução de exposição compatível com a tendência mais ampla descrita pela literatura.
Os achados também dialogam com Grant et al. (2024), que, a partir de modelo econométrico com dados de mais de 11 mil usinas em 49 países, identificaram que usinas localizadas em países com maior volume de ativos fósseis em risco tendem a apresentar maior intensidade de emissões de CO2, comportamento associado a dois fatores: leniência regulatória dos governos e incentivos das empresas em utilizar plenamente ativos comprometidos por contratos de longo prazo. Esse contexto reforça a racionalidade econômica de estratégias de desinvestimento que antecipem mudanças regulatórias. No mesmo sentido, Mercure et al. (2021) demonstraram que o adiamento de políticas climáticas tende a ampliar as perdas econômicas associadas à transição energética, argumentando que a reformulação de incentivos econômicos é fundamental para viabilizar estratégias mais eficientes, argumento que reforça a interpretação de decisões antecipadas de desinvestimento como escolhas economicamente racionais.
No plano institucional brasileiro, Seixas et al. (2020) destacam que a governança ambiental no Brasil ainda enfrenta desafios relevantes para o cumprimento de metas de sustentabilidade, em função de lacunas institucionais e dificuldades de coordenação de políticas públicas. Esse cenário pode contribuir para uma reação mais gradual do mercado, uma vez que investidores podem demandar maior evidência da efetividade e da credibilidade das decisões corporativas antes de revisar expectativas. Por fim, os resultados se alinham à evidência apresentada por Linhares (2017), segundo a qual investimentos orientados por critérios ESG não apresentam desempenho inferior aos investimentos convencionais em mercados emergentes, podendo inclusive superá-los em determinados períodos, interpretação compatível com a criação de valor observada no caso estudado.
A magnitude do CAR observado na janela [-30,+30] exige tratamento explícito do problema de endogeneidade e do risco de eventos confundidores. À medida que se amplia o horizonte de análise, aumenta a probabilidade de que outros fatores, não relacionados ao desinvestimento, tenham contribuído para a variação do retorno da AXIA3. Nesse sentido, a atribuição causal do CAR de 22,31% exclusivamente ao anúncio de venda da participação na Eletronuclear deve ser interpretada com cautela.
Do ponto de vista qualitativo, três classes de eventos concorrentes podem ter atuado no período analisado. A primeira compreende eventos macroeconômicos, como variações na taxa básica de juros, na taxa de câmbio ou no preço internacional de commodities, que afetam de forma sistêmica o setor elétrico. A segunda compreende eventos setoriais, como decisões regulatórias da agência reguladora do setor elétrico, alterações em regimes tarifários ou definições relativas a leilões de energia. A terceira compreende eventos idiossincráticos da própria companhia, como divulgação de resultados trimestrais, anúncios de outros movimentos de portfólio, mudanças na governança corporativa ou comunicações sobre política de dividendos. Embora o modelo de mercado controle parcialmente o componente sistêmico por meio do beta estimado em relação ao Ibovespa, eventos idiossincráticos e setoriais não são capturados pelo modelo e podem contaminar o CAR observado.
A Tabela 5 sintetiza os principais eventos potencialmente confundidores identificados no período da janela [-30, +30], a partir de revisão qualitativa de notícias setoriais, decisões regulatórias e comunicações corporativas divulgadas no intervalo entre 15 de setembro e 15 de novembro de 2025.
Tabela 5. Eventos potencialmente confundidores no período [-30, +30] em torno do anúncio
| Estatística | Valor |
|---|---|
| CAR observado (%) | 22,31 |
| Média do CAR simulado sob Ho (%) | 0,20 |
| Desvio-padrão do CAR simulado (%) | 9,75 |
| IC 95% sob Ho — limite inferior (%) | -17,44 |
| IC 95% sob Ho — limite superior (%) | 20,58 |
| p-valor “bootstrap” (bicaudal) | 0,0222 |
| Número de reamostragens (B) | 10.000 |
Fonte: elaboração própria com base em CVM, Aneel e Banco Central do Brasil.
A justificativa de causalidade adotada neste estudo apoia-se em três elementos. Primeiro, na coincidência temporal entre o anúncio do desinvestimento e o início da trajetória ascendente do CAR observada na Figura 5, com padrão monotônico e persistente que sugere um choque informacional específico. Segundo, na consistência da interpretação dos resultados com os mecanismos teóricos descritos por Sen e von Schickfus (2020), Macedo et al. (2022) e Mota e Pimentel (2021), que documentaram defasagens temporais entre eventos de natureza ESG e a respectiva reação dos preços. Terceiro, na ausência, no período analisado, de outro evento corporativo de magnitude estratégica equivalente ao desinvestimento da participação na Eletronuclear. Reconhece-se, ainda assim, que esses elementos não eliminam a possibilidade de viés de variável omitida, e que a estimativa pontual do CAR deve ser lida como limite superior do efeito atribuível ao evento.
Os achados deste estudo devem ser interpretados à luz de quatro limitações metodológicas relevantes, características de estudos de evento único.
A primeira limitação refere-se ao baixo poder estatístico inerente à análise de um único evento. A estatística t depende da variância dos retornos anormais estimada na janela de estimação e tende a apresentar maior sensibilidade a observações atípicas. Como consequência, efeitos econômicos relevantes podem não atingir significância estatística em janelas curtas, o que pode contribuir para a não rejeição de H0 nas janelas [-1,+1], [-3,+3] e [-5,+5], a despeito de CARs positivos. A aplicação dos testes não paramétricos Corrado Rank Test e Sign Test atenua parcialmente essa limitação, uma vez que tais testes são menos sensíveis à presença de outliers e não dependem da premissa de normalidade. Ainda assim, a ampliação da amostra para múltiplos eventos similares aumentaria substancialmente o poder dos testes.
A segunda limitação está associada ao risco de eventos confundidores. Em janelas amplas como [-30,+30], a probabilidade de contaminação por outros anúncios, corporativos, setoriais ou macroeconômicos, é não desprezível e impõe cautela na interpretação causal do CAR observado.
A terceira limitação refere-se às restrições do modelo de mercado. O modelo pressupõe relação linear estável entre o retorno do ativo e o retorno do índice de mercado ao longo da janela de estimação, com parâmetros alfa e beta constantes; pressupõe ainda normalidade e independência temporal dos resíduos. Embora as análises de robustez apresentadas, variação da janela de estimação e bootstrap não paramétrico, atenuem parte dessas preocupações, ao demonstrar a estabilidade do achado a especificações alternativas e a ausência de dependência de premissas distribucionais, persistem limitações associadas à própria escolha do modelo de mercado como modelo gerador de retornos esperados. A literatura discute alternativas, especialmente os modelos multifatoriais, como o modelo de três fatores de Fama e French (1993) e o modelo de cinco fatores (Fama; French, 2015), cuja aplicação em pesquisas futuras pode contribuir para testar adicionalmente a robustez dos achados aqui reportados.
A quarta limitação consiste no caráter de estudo de caso único, que limita a generalização dos resultados para outras empresas, setores ou contextos institucionais. A reação do mercado de capitais brasileiro ao desinvestimento da AXIA Energia não pode ser automaticamente extrapolada para outros eventos de natureza similar, sendo necessária a construção de amostras mais amplas para análises de painel com maior robustez estatística.
Em conjunto, essas limitações não invalidam os achados, especialmente porque o resultado central na janela [-30,+30] mostrou-se robusto tanto ao teste t paramétrico quanto aos testes não paramétricos aplicados, mas delimitam o escopo das conclusões e indicam direções para o aprofundamento da agenda de pesquisa.
4. Conclusão
O presente estudo buscou verificar a existência de retornos anormais estatisticamente significativos em torno do anúncio de desinvestimento da participação da AXIA Energia na Eletronuclear. Verificou-se que, embora as janelas de curto e médio prazo não apresentassem retornos anormais estatisticamente significativos, a janela de longo prazo [-30,+30] revelou um retorno anormal acumulado positivo e estatisticamente significativo de 22,31%. Este achado, corroborado por testes paramétricos e não paramétricos, e pela análise de decomposição pré e pós-evento, sugere que o mercado incorporou gradualmente a informação. A alienação do ativo, caracterizado por elevada complexidade operacional e riscos contingentes, foi percebida como um movimento estratégico de liberação de capital, redução de riscos ambientais, regulatórios e operacionais, e melhoria do perfil da companhia perante investidores que utilizam critérios ESG. A principal contribuição do estudo reside em fornecer evidência empírica sobre como o mercado de capitais brasileiro precifica eventos de desinvestimento de ativos ambientalmente sensíveis, apoiando a hipótese de ajuste tardio das expectativas em contextos de informação complexa.
Contudo, os resultados devem ser interpretados com cautela devido a limitações inerentes a estudos de evento único, como o baixo poder estatístico em janelas curtas, o risco de eventos confundidores em janelas amplas e as restrições do modelo de mercado. O caráter de estudo de caso único também limita a generalização dos achados para outras empresas ou contextos institucionais. Para pesquisas futuras, recomenda-se a ampliação da amostra para múltiplos eventos similares, a adoção de modelos multifatoriais e a investigação do papel de variáveis moderadoras, como a maturidade ESG e o perfil dos investidores institucionais. Para gestores corporativos, o estudo indica que o desinvestimento estratégico de ativos ambientalmente sensíveis pode ser uma alavanca de geração de valor, desde que comunicado com clareza e inserido em uma narrativa coerente de transformação do portfólio. Para investidores, os achados reforçam a importância de considerar eventos dessa natureza como sinalizadores de criação de valor de longo prazo, mesmo quando a reação imediata do mercado é discreta. Para formuladores de políticas, o estudo sugere que sinalizações regulatórias claras em favor de estratégias de desinvestimento de ativos de alto risco ambiental podem contribuir para alinhar os incentivos de mercado aos objetivos da agenda climática.
Referências Bibliográficas
FARIAS, A. J.; BARREIROS, N. Análise da adoção da ASG (ambiente, social e governança) no mercado brasileiro e internacional. Revista de Direito Internacional e Globalização Econômica, São Paulo, v. 7, n. 7, p. 38-52, 2021. DOI: 10.23925/2526-6284/2020.v7n7.54931.
LINHARES, H. de C. Análise do desempenho financeiro de investimentos ESG nos países emergentes e desenvolvidos. 2017. 90 f. Dissertação (Mestrado em Administração) — Faculdade de Economia, Administração e Contabilidade, Universidade de São Paulo, São Paulo, 2017.
MACEDO, P. de S.; ROCHA, P. S.; ROCHA, E. T.; TAVARES, G. F.; JUCÁ, M. N. O impacto do ESG no valor e custo de capital das empresas. Contabilidade, Gestão e Governança, Brasília, v. 25, n. 2, p. 159-175, 2022. DOI: 10.51341/cgg.v25i2.2802.
SEN, S.; VON SCHICKFUS, M.-T. Climate policy, stranded assets, and
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Finanças e Controladoria do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

