
05 de agosto de 2026
Crédito Rural: custeio e investimento segundo o perfil sociodemográfico dos produtores
Juliana Braga Andrade; Alessandra de Cássia Romero
DOI: 10.22167/2675-6528-202601001
Artigo elaborado pela ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege voltada à síntese e redação.
Resumo
O crédito rural desempenhou papel fundamental no financiamento da atividade agropecuária brasileira, sustentando despesas do ciclo produtivo e apoiando investimentos em modernização das propriedades. O estudo analisou a distribuição das modalidades de crédito rural, custeio e investimento, contratadas em 2025, segundo o perfil sociodemográfico dos produtores. Adotou-se uma abordagem quantitativa descritiva, utilizando dados secundários de 100 produtores rurais, extraídos de cadastros administrativos de uma instituição financeira privada. As informações foram organizadas em tabelas de contingência, com frequências absolutas e percentuais calculados para comparar a participação das modalidades de crédito conforme idade, sexo, escolaridade e local de residência. Verificou-se que o custeio concentrou a maior parte das contratações na carteira analisada, refletindo sua finalidade de cobrir despesas recorrentes. O crédito de investimento, por sua vez, apresentou menor frequência geral, mas sua participação relativa foi maior em segmentos associados a níveis mais elevados de escolaridade e à faixa etária de 31 a 45 anos, indicando uma orientação para operações de médio e longo prazo. Adicionalmente, observou-se maior presença do investimento entre residentes em Uberlândia e, com cautela devido ao tamanho da amostra, entre as produtoras rurais. Concluiu-se que a distribuição das modalidades de crédito variou significativamente conforme o perfil sociodemográfico, evidenciando padrões distintos de utilização do crédito ao longo da trajetória produtiva, sem atribuição de causalidade. A análise ofereceu subsídios para a gestão de carteiras de crédito, destacando a necessidade de procedimentos operacionais diferenciados para as modalidades de investimento, considerando suas características e o perfil dos tomadores.
Palavras-chave: Análise descritiva; Financiamento agropecuário; Perfis de produtores; Variáveis sociodemográficas.
1. Introdução
O agronegócio brasileiro constitui um pilar fundamental da economia nacional, contribuindo significativamente para o Produto Interno Bruto, a geração de empregos e a balança comercial do país. Em um cenário de crescente demanda por alimentos e fibras, a modernização e a sustentabilidade das atividades agropecuárias dependem intrinsecamente do acesso a recursos financeiros. Nesse contexto, o crédito rural emerge como um instrumento estratégico e indispensável, desempenhando um papel central no financiamento das diversas etapas do ciclo produtivo e no apoio a investimentos de longo prazo (Buainain et al., 2014; Schneider, 2010). Historicamente, a política de crédito rural no Brasil, regulamentada pelo Manual de Crédito Rural (MCR) do Banco Central do Brasil (BCB, 2025), visa a fomentar a produção, a produtividade e a inovação no campo, oferecendo condições diferenciadas para o setor. Anualmente, volumes expressivos de recursos são direcionados para sustentar a agropecuária, evidenciando a magnitude e a relevância desse mecanismo para a vitalidade do setor.
As modalidades de crédito rural são categorizadas principalmente em custeio e investimento, cada uma com finalidades e horizontes temporais distintos. O crédito de custeio destina-se a financiar as despesas correntes do ciclo produtivo, como a aquisição de insumos, sementes, fertilizantes e mão de obra temporária, sendo essencial para a manutenção da produção em curto prazo (Betarelli Júnior et al., 2012). Por outro lado, o crédito de investimento é voltado para a aquisição de bens e serviços de capital, como máquinas, equipamentos, benfeitorias e infraestrutura, cujos benefícios se estendem por múltiplos ciclos produtivos, visando à modernização, expansão e estruturação das propriedades rurais (Souza et al., 2021). A escolha e o acesso a essas modalidades não são homogêneos entre os produtores, sendo influenciados por uma complexa interação de fatores socioeconômicos e demográficos. A literatura aponta que características como idade, sexo, escolaridade e local de residência desempenham um papel significativo na forma como os produtores rurais interagem com o sistema de crédito, moldando suas estratégias produtivas e financeiras (Buainain et al., 2014; Schneider, 2010).
A idade do produtor, por exemplo, pode estar associada a diferentes estágios da trajetória produtiva, influenciando a propensão a assumir riscos e a planejar investimentos de longo prazo. Produtores em fases intermediárias da vida produtiva podem apresentar maior inclinação a investir em modernização, buscando consolidar e expandir suas atividades, enquanto produtores mais jovens podem enfrentar barreiras de acesso e os mais experientes podem priorizar a estabilidade e o custeio (Procópio, Binotto e Pereira, 2024). A escolaridade, por sua vez, é um fator crucial que se relaciona com a capacidade de gestão, o acesso à informação e a adoção de novas tecnologias, elementos que podem facilitar a compreensão e a utilização de linhas de crédito mais complexas, como as de investimento (Procópio, Binotto e Pereira, 2024). No que tange ao sexo, estudos indicam que mulheres produtoras rurais frequentemente enfrentam desafios adicionais no acesso ao crédito, incluindo barreiras culturais, sociais e institucionais, embora sua participação em investimentos possa ser um reflexo de estratégias familiares ou de programas específicos (FAO, 2023; Almeida, 2024; Spanevello et al., 2016). Finalmente, o local de residência reflete a heterogeneidade do meio rural brasileiro, onde a proximidade a centros urbanos e a disponibilidade de infraestrutura e serviços financeiros podem impactar diretamente as oportunidades de financiamento e as estratégias produtivas adotadas pelos agricultores (Schneider, 2010; Buainain et al., 2014). Essas variáveis, portanto, não apenas descrevem o perfil do produtor, mas também oferecem insights sobre os padrões de utilização do crédito rural.
Embora a literatura reconheça a importância do crédito rural e a influência de fatores sociodemográficos no acesso a recursos financeiros, a compreensão detalhada de como as modalidades de custeio e investimento se distribuem entre diferentes perfis de produtores ainda demanda investigações específicas. Tal análise é crucial para aprimorar a gestão de carteiras de crédito por instituições financeiras e para subsidiar a formulação de políticas públicas mais eficazes, que considerem as necessidades e os padrões de uso do crédito por segmentos específicos do meio rural. Assim, o presente estudo teve como objetivo analisar a distribuição das modalidades de crédito rural de custeio e investimento contratadas em 2025, segundo o perfil sociodemográfico dos produtores rurais, contribuindo para uma visão mais granular sobre a dinâmica do financiamento agropecuário.
2. Material e Métodos
O presente estudo adotou uma abordagem quantitativa de caráter descritivo, conforme explicitado no TCC original. Essa metodologia foi selecionada para analisar a distribuição das modalidades de crédito rural de custeio e investimento, sem a pretensão de estabelecer relações causais diretas entre as variáveis investigadas. O foco principal residiu na descrição dos padrões observados na carteira de crédito de uma instituição financeira específica, permitindo uma compreensão aprofundada da composição das operações de crédito segundo o perfil sociodemográfico dos produtores rurais. A natureza descritiva da pesquisa foi fundamental para contextualizar os achados dentro dos limites do conjunto de dados analisado.
A pesquisa foi realizada com base em operações de crédito rural efetivamente contratadas no ano de 2025. Os dados foram extraídos de cadastros administrativos de uma instituição financeira privada, cujo nome não foi revelado para preservar a confidencialidade. O contexto do estudo, portanto, restringiu-se ao ambiente operacional e à carteira de clientes dessa instituição. A unidade de análise consistiu nas operações de crédito rural de custeio e investimento, que foram examinadas individualmente para identificar suas características e sua relação com o perfil dos produtores. Este recorte temporal e institucional garantiu a especificidade da análise.
A população de interesse compreendeu os produtores rurais que contrataram operações de crédito rural junto à instituição financeira privada no ano de 2025. A amostra do estudo foi composta por cem produtores rurais, selecionados por conveniência a partir dos registros administrativos disponíveis. Tratou-se de uma amostra não probabilística, o que implicou que os resultados obtidos não puderam ser extrapolados para a totalidade dos produtores rurais brasileiros ou para outras instituições financeiras. Os critérios de seleção foram estritamente vinculados à disponibilidade e à relevância dos dados para o objetivo descritivo da pesquisa.
Os dados foram coletados por meio de instrumentos de registro administrativo da instituição financeira, especificamente seus cadastros de operações de crédito rural. As informações utilizadas eram de natureza secundária, já existentes e compiladas pela própria instituição para fins operacionais. As variáveis consideradas para a análise incluíram características sociodemográficas dos produtores, como idade, sexo, escolaridade e local de residência, além da modalidade do crédito contratado, classificada em custeio ou investimento. A extração desses dados foi realizada de forma a garantir a integridade e a consistência das informações originais.
Na etapa de tratamento dos dados, os campos relevantes foram cuidadosamente selecionados e padronizados, assegurando consistência na nomenclatura e nos códigos associados às variáveis. As variáveis sociodemográficas foram organizadas em categorias analíticas específicas, como faixas etárias para a idade e níveis de escolaridade, garantindo que cada registro fosse classificado de forma unívoca. Este processo de categorização foi essencial para a estruturação da base de dados, permitindo a realização das análises comparativas subsequentes entre os diferentes perfis de produtores.
Com a base de dados devidamente estruturada e categorizada, procedeu-se à organização das informações para a análise. Foram elaboradas tabelas de contingência, que permitiram o cruzamento das variáveis sociodemográficas (idade, sexo, escolaridade e local de residência) com a modalidade de crédito (custeio ou investimento). Essa organização visou a facilitar a visualização e a comparação dos padrões de distribuição das modalidades de crédito entre os diferentes grupos de produtores, conforme o objetivo descritivo do estudo.
A análise dos dados foi conduzida por meio da contagem de casos, resultando em frequências absolutas, e pelo cálculo de percentuais. Os percentuais foram obtidos dentro de cada categoria analisada, ou seja, pela razão entre o número de operações em cada modalidade e o total de casos da respectiva categoria sociodemográfica. Essa metodologia permitiu descrever a composição da carteira de crédito em relação ao perfil dos produtores, sem a aplicação de testes estatísticos inferenciais. A interpretação dos resultados permaneceu no plano descritivo, sem pretensão de inferência estatística ou explicação causal.
Para garantir a confidencialidade e o uso ético da informação, os dados foram tratados sem a presença de identificadores diretos dos produtores ou da instituição financeira. Não foram utilizados nome, CPF/CNPJ, número de contrato, endereço completo ou qualquer outro elemento que pudesse possibilitar a identificação individual. A análise foi realizada exclusivamente em nível agregado, com a apresentação de frequências absolutas e percentuais por categoria, respeitando rigorosamente os princípios de privacidade e anonimato dos participantes e da fonte dos dados.
O estudo apresentou algumas limitações metodológicas importantes. O uso de dados de uma única instituição financeira privada e o recorte temporal restrito a operações contratadas em 2025 limitaram a abrangência dos achados. Além disso, a adoção de uma amostra não probabilística por conveniência impediu a extrapolação dos resultados para além do conjunto analisado. Consequentemente, a pesquisa não teve como objetivo estabelecer relações causais ou generalizar os padrões observados para o universo do crédito rural brasileiro, mantendo-se estritamente no caráter descritivo do contexto institucional específico.
3. Resultados e Discussão
Os resultados apresentados a seguir referem-se às operações de crédito rural contratadas no ano de 2025, envolvendo uma amostra de 100 produtores. A análise iniciou-se com a caracterização do perfil sociodemográfico dos produtores e a descrição da distribuição geral das modalidades de crédito, para então aprofundar-se nos cruzamentos entre o perfil dos produtores e as modalidades de custeio e investimento. A discussão foi conduzida em um nível estritamente descritivo, buscando interpretar os padrões observados na amostra à luz da finalidade das modalidades de crédito, sem a pretensão de estabelecer inferências estatísticas ou relações causais diretas.
A caracterização sociodemográfica dos produtores revelou uma amostra predominantemente composta por indivíduos em faixas etárias intermediárias e mais avançadas, com uma notável concentração de produtores entre 46 e 60 anos (48%) e acima de 60 anos (37%). A faixa etária de 18 a 30 anos não registrou nenhuma operação na amostra. Em termos de sexo, a maioria dos produtores era do sexo masculino (82%), enquanto as mulheres representaram 18% da amostra. Quanto ao local de residência, 76% dos produtores residiam em outros municípios da região, e 24% em Uberlândia. A escolaridade dos produtores mostrou uma distribuição variada, com a maior parte possuindo ensino médio (48%), seguida por ensino superior (26%), ensino fundamental (14%) e pós-graduação (12%). Esses dados iniciais forneceram um panorama essencial do perfil dos tomadores de crédito na instituição financeira analisada, delineando o contexto para as análises subsequentes sobre as modalidades de crédito.
A distribuição geral das operações de crédito rural indicou uma clara predominância do crédito de custeio, que representou 81% das contratações, em contraste com o crédito de investimento, que correspondeu a 19%. Essa proporção reflete a natureza intrínseca do crédito de custeio, destinado a financiar as despesas correntes e cíclicas da produção agropecuária, como insumos, mão de obra e manutenção de máquinas, que são recorrentes e essenciais para a continuidade das atividades (Banco Central do Brasil, 2025). O crédito de investimento, por sua vez, embora menos frequente, é vital para a modernização e a expansão da capacidade produtiva, abrangendo a aquisição de bens duráveis e melhorias de longo prazo, como máquinas, equipamentos e infraestrutura (Souza et al., 2021). A predominância do custeio na carteira analisada sugere uma priorização das operações de curto prazo e manutenção da produção existente, em detrimento de projetos de expansão ou inovação de maior envergadura, o que pode ser um reflexo da conjuntura econômica ou das características da base de produtores atendida pela instituição.
Além disso, a análise da finalidade das operações e dos produtos financiados revelou uma forte inclinação para a pecuária, que representou 69% das operações, em comparação com 31% para a agricultura. Dentro da pecuária, a bovinocultura destacou-se com 60% dos produtos financiados, seguida por vaca de cria (14%). Na agricultura, a soja (11%) e o café (8%) foram os produtos mais financiados. Essa composição da carteira de crédito rural, com forte ênfase na pecuária e, especificamente, na bovinocultura, contextualiza a natureza das atividades produtivas predominantes entre os produtores da amostra. Tal predominância pode influenciar as demandas por crédito, uma vez que as necessidades de custeio e investimento podem variar significativamente entre diferentes sistemas produtivos. Por exemplo, a bovinocultura pode demandar investimentos em pastagens, cercas e instalações, além de custeio para alimentação e sanidade animal, enquanto a agricultura de grãos requer custeio para sementes, fertilizantes e defensivos, e investimentos em máquinas agrícolas de alta tecnologia.
A análise aprofundada da distribuição das modalidades de crédito rural segundo o nível de escolaridade dos produtores revelou padrões distintos e importantes para a compreensão do acesso e uso do crédito.
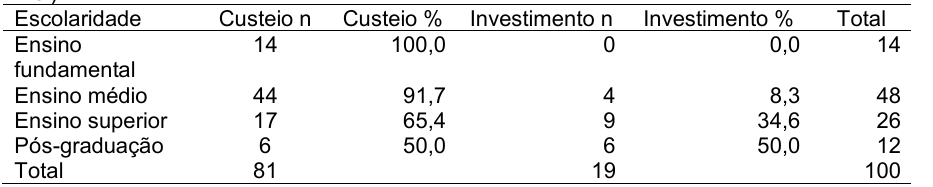
Tabela 1. Custeio e investimento por escolaridade (percentuais calculados dentro de cada nível)
Fonte: Resultados originais da pesquisa.
Nota: “custeio” e “investimento” são modalidades do crédito rural (conforme estabeleceu o Manual de Crédito Rural). Os percentuais (%) foram calculados por linha, dentro de cada nível de escolaridade (base = total do próprio grupo).
Conforme apresentado na Tabela 1, observou-se que, entre os produtores com ensino fundamental (n = 14), a totalidade das operações (100,0%) foi destinada ao custeio, não havendo registro de crédito de investimento. Esse achado sugere que produtores com menor escolaridade podem estar mais focados em manter as operações existentes e cobrir as despesas essenciais do ciclo produtivo, sem engajar-se em projetos de modernização ou expansão que demandem crédito de investimento. Essa realidade pode ser explicada pela menor familiaridade com processos burocráticos complexos, menor acesso a informações sobre linhas de crédito específicas para investimento, ou uma percepção de maior risco associada a projetos de longo prazo. A literatura corrobora que a escolaridade pode influenciar a capacidade do produtor de acessar e gerenciar diferentes tipos de crédito, bem como sua propensão a adotar inovações (Procópio, Binotto e Pereira, 2024).
À medida que o nível de escolaridade aumentou, a participação do crédito de investimento na carteira dos produtores tendeu a crescer. Entre os produtores com ensino médio (n = 48), o investimento representou 8,3% das operações, enquanto no ensino superior (n = 26), essa proporção saltou para 34,6%. Para os produtores com pós-graduação (n = 12), a distribuição entre custeio e investimento se equilibrou, com 50,0% para cada modalidade. Esse padrão ascendente da participação do investimento com o aumento da escolaridade é um indicativo de que produtores com maior nível educacional podem ter uma maior capacidade de planejamento estratégico, acesso a informações técnicas e de mercado, e uma maior propensão a buscar a modernização e a inovação em suas propriedades. Procópio, Binotto e Pereira (2024) destacam que a escolaridade está associada à adoção de tecnologias no setor agropecuário, o que naturalmente se alinha com a demanda por crédito de investimento. Produtores mais escolarizados podem estar mais aptos a elaborar projetos de investimento robustos, compreender os requisitos de financiamento e gerenciar os riscos associados a esses empreendimentos de longo prazo.
As implicações práticas desses resultados são multifacetadas. Para as instituições financeiras, a identificação desse padrão sugere a necessidade de desenvolver abordagens diferenciadas para cada perfil de produtor. Para aqueles com menor escolaridade, programas de educação financeira e assistência técnica simplificada poderiam ser oferecidos para desmistificar o crédito de investimento e auxiliar na elaboração de projetos. Isso poderia expandir o acesso a modalidades de crédito mais estruturais, contribuindo para a modernização de pequenos e médios produtores. Para produtores com maior escolaridade, a instituição poderia focar em produtos de investimento mais sofisticados e com maior valor agregado, reconhecendo sua capacidade de gestão e planejamento. No âmbito das políticas públicas, esses achados reforçam a importância de programas de extensão rural e capacitação que visem a aumentar o nível educacional dos produtores e sua capacidade de gestão, facilitando o acesso a todas as modalidades de crédito rural e promovendo o desenvolvimento sustentável do setor. A heterogeneidade do meio rural, conforme discutido por Buainain et al. (2014), é evidenciada por essa distribuição, e as políticas devem ser adaptadas para atender às necessidades específicas de cada segmento.
A análise da distribuição das modalidades de crédito rural segundo o sexo dos produtores também revelou diferenças notáveis. Entre as produtoras rurais (n = 18), 72,2% das operações corresponderam ao crédito de custeio, enquanto 27,7% foram de investimento. Já entre os produtores do sexo masculino (n = 82), o custeio representou 82,9% das operações, e o investimento, 17,0%. Embora o crédito de custeio tenha predominado em ambos os grupos, a participação relativa do crédito de investimento foi mais elevada entre as produtoras. Este resultado, contudo, deve ser interpretado com cautela, dada a amostra reduzida de mulheres e a natureza dos dados administrativos, que registram a titularidade formal, mas não necessariamente o controle efetivo sobre a decisão de crédito.
A maior participação relativa do investimento entre as mulheres pode, à primeira vista, sugerir uma maior propensão feminina a projetos de longo prazo ou modernização. No entanto, o relatório “The status of women in agrifood systems” da FAO (2023) adverte que a titularidade formal do crédito por mulheres nem sempre se traduz em autonomia plena na tomada de decisão financeira, devido a desigualdades estruturais no acesso a ativos e recursos, bem como restrições sociais. Assim, é possível que a formalização de operações em nome de mulheres possa estar ligada a estratégias familiares ou institucionais para viabilizar o financiamento, sem que isso implique controle exclusivo da decisão ou da destinação dos recursos. Por exemplo, em alguns contextos, a mulher pode ser a titular do crédito para acessar programas específicos ou para diversificar as fontes de financiamento da propriedade familiar.
As implicações práticas dessa observação são cruciais para a promoção da equidade de gênero no acesso ao crédito rural. As instituições financeiras e os formuladores de políticas públicas devem ir além da mera titularidade e investigar os mecanismos de decisão e controle sobre os recursos. Programas de capacitação e assistência técnica direcionados especificamente às mulheres, que abordem não apenas aspectos técnicos da produção, mas também gestão financeira e empoderamento, poderiam fortalecer sua autonomia e capacidade de tomar decisões de investimento. Além disso, a criação de linhas de crédito com condições adaptadas às realidades das produtoras rurais, considerando suas necessidades e desafios específicos, poderia impulsionar sua participação em projetos de investimento. A pesquisa de Almeida (2024) sobre mulheres agricultoras familiares e políticas públicas de crédito reforça a importância de se compreender as dinâmicas de gênero no acesso e uso do crédito para desenvolver políticas mais eficazes e equitativas.
A distribuição das modalidades de crédito rural segundo a faixa etária dos produtores revelou um padrão interessante, com a modalidade de investimento ganhando maior destaque em idades intermediárias.
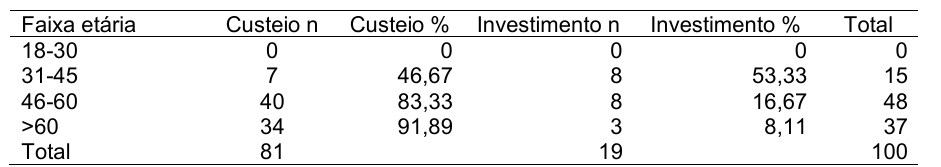
Tabela 2. Distribuição das modalidades de crédito rural segundo a faixa etária dos produtores
Fonte: Resultados originais da pesquisa.
Nota: “custeio” e “investimento” são modalidades do crédito rural (Manual de Crédito Rural). Os percentuais (%) foram calculados por linha, dentro de cada faixa etária (base = total do próprio grupo).
Conforme evidenciado na Tabela 2, a faixa etária de 18 a 30 anos não apresentou operações de crédito na amostra, o que pode indicar desafios para jovens produtores no acesso ao financiamento ou uma menor representatividade desse grupo na carteira da instituição analisada. Entre os produtores com idade entre 31 e 45 anos (n = 15), o crédito de investimento superou o custeio, representando 53,3% das operações, enquanto o custeio ficou em 46,7%. Essa é a única faixa etária em que o investimento teve participação relativa superior. Esse achado é particularmente relevante, pois sugere que produtores nesse estágio da vida produtiva podem estar mais propensos a investir em modernização, expansão ou reestruturação de suas propriedades. A literatura, como a de Procópio, Binotto e Pereira (2024), aponta que decisões de investimento e adoção de tecnologia tendem a ocorrer com maior frequência em estágios intermediários da trajetória do produtor, quando há uma combinação de estrutura produtiva consolidada e um horizonte temporal suficiente para a amortização dos investimentos. Produtores mais jovens, mas já estabelecidos, podem ter maior disposição para assumir riscos e buscar inovações que garantam a sustentabilidade e a competitividade de suas atividades a longo prazo.
Nas faixas etárias mais elevadas, o padrão se inverteu drasticamente, com o custeio predominando de forma acentuada. Entre os produtores com idade entre 46 e 60 anos (n = 48), o custeio concentrou 83,3% das operações, e o investimento, 16,7%. Para o grupo com mais de 60 anos (n = 37), a concentração no custeio foi ainda mais expressiva, atingindo 91,9% das operações, com apenas 8,1% destinadas a investimento. Essa predominância do custeio em idades mais avançadas pode refletir uma estratégia de manutenção da produção existente, com menor interesse ou necessidade de realizar grandes investimentos de longo prazo. Produtores mais velhos podem ter suas propriedades já estruturadas, ou podem estar em uma fase de menor propensão a assumir dívidas de longo prazo, preferindo focar nas despesas correntes para garantir a rentabilidade do ciclo produtivo atual (Souza et al., 2021). Além disso, a percepção de um horizonte temporal mais curto para a amortização de investimentos pode desincentivar a busca por essa modalidade de crédito.
As implicações práticas desses resultados são significativas. Para a instituição financeira, a identificação da faixa etária como um fator que influencia a modalidade de crédito pode levar ao desenvolvimento de produtos e serviços financeiros mais segmentados. Para produtores entre 31 e 45 anos, a oferta de linhas de investimento com condições atrativas, consultoria especializada em projetos de modernização e tecnologias inovadoras pode ser um diferencial. Para os produtores mais velhos, a instituição pode focar em otimizar as linhas de custeio, oferecendo agilidade e condições flexíveis para atender às necessidades recorrentes do ciclo produtivo. No âmbito das políticas públicas, esses dados sugerem a necessidade de programas que incentivem a sucessão rural e o acesso de jovens produtores ao crédito, bem como programas de apoio à modernização para produtores em idades intermediárias. Para os produtores mais experientes, políticas que facilitem o acesso a custeio com taxas competitivas e burocracia reduzida podem ser mais relevantes. A idade, portanto, não é um fator isolado, mas parte de um conjunto de condições que moldam a trajetória produtiva e as decisões de financiamento no meio rural (Procópio, Binotto e Pereira, 2024).
A análise da distribuição das modalidades de crédito rural segundo o local de residência dos produtores também revelou padrões que refletem a heterogeneidade territorial do meio rural. Entre os produtores residentes em Uberlândia (n = 24), o crédito de custeio correspondeu a 62,5% das operações, enquanto o investimento representou 37,5%. Nos demais municípios da região (n = 76), a concentração do crédito foi ainda mais expressiva na modalidade de custeio, que respondeu por 86,8% das operações, ao passo que o crédito de investimento representou 13,2%.
Essa diferença na proporção de crédito de investimento entre produtores de Uberlândia e de outros municípios pode ser atribuída à proximidade com um centro urbano. Uberlândia, como um polo regional, tende a concentrar redes de serviços financeiros, informações e infraestrutura institucional mais robustas. Produtores mais próximos a esses centros podem ter maior acesso a informações sobre linhas de crédito de investimento, assistência técnica especializada, e maior facilidade para cumprir os requisitos burocráticos e de garantias exigidos por essa modalidade de crédito. Além disso, a dinâmica econômica de um centro urbano pode impulsionar a busca por modernização e competitividade, incentivando investimentos em tecnologias e equipamentos mais avançados. Schneider (2010) e Buainain et al. (2014) destacam que o rural brasileiro não é homogêneo, e as diferentes ruralidades influenciam o acesso a políticas públicas e instrumentos institucionais.
Para os produtores residentes em outros municípios da região, a maior predominância do custeio pode indicar uma menor disponibilidade de acesso a informações e serviços de apoio para projetos de investimento, ou uma maior dependência do crédito para a manutenção das despesas correntes da atividade agropecuária. A distância dos centros urbanos pode dificultar o acesso a assistência técnica especializada e a mercados mais dinâmicos, o que pode desincentivar a realização de investimentos de longo prazo. A logística e os custos associados à implementação de projetos de investimento em áreas mais remotas também podem ser fatores limitantes.
As implicações práticas desses resultados são importantes para o planejamento estratégico das instituições financeiras e para a formulação de políticas públicas de desenvolvimento rural. As instituições financeiras podem considerar a abertura de escritórios ou a intensificação de parcerias com cooperativas e associações rurais em municípios mais distantes para facilitar o acesso ao crédito de investimento. A oferta de consultoria itinerante e o uso de plataformas digitais para disseminar informações sobre linhas de crédito de investimento podem ser estratégias eficazes. Para os formuladores de políticas, esses achados reforçam a necessidade de investir em infraestrutura e serviços de extensão rural em áreas mais remotas, visando a reduzir as disparidades territoriais no acesso ao crédito e à modernização. Programas de incentivo fiscal ou subsídios para investimentos em regiões menos desenvolvidas podem estimular a adoção de tecnologias e a expansão da capacidade produtiva. A compreensão dessas múltiplas ruralidades é fundamental para desenvolver estratégias de crédito rural que sejam verdadeiramente inclusivas e eficazes.
Em síntese, a análise da distribuição das modalidades de crédito rural (custeio e investimento) segundo as características sociodemográficas dos produtores revelou variações relevantes e padrões descritivos distintos. O crédito de custeio, como esperado, concentrou a maior parte das contratações, refletindo sua função de financiar as despesas recorrentes do ciclo produtivo. O crédito de investimento, embora menos frequente, apresentou uma composição diferenciada entre os perfis de produtores, ganhando maior participação relativa em segmentos associados a maior escolaridade e à faixa etária de 31 a 45 anos. No recorte territorial, o investimento foi relativamente maior entre residentes em Uberlândia, enquanto nos demais municípios, o custeio predominou. A análise por sexo indicou uma maior participação relativa do investimento entre as mulheres, resultado interpretado com cautela devido ao tamanho reduzido da amostra feminina e às complexidades da autonomia decisória.
No plano aplicado, esses resultados delimitam um ponto de atenção para a gestão da carteira de crédito rural. A participação reduzida da modalidade de investimento e sua distribuição não homogênea entre os perfis de produtores sugerem que a instituição financeira pode aprimorar seus procedimentos de orientação ao tomador. Isso inclui a revisão de processos para o crédito de investimento, concentrando esforços em aspectos como prazos, garantias e documentação, que são tipicamente mais complexos para essa modalidade. A caracterização detalhada do portfólio permite à instituição desenvolver estratégias de marketing e produtos financeiros mais direcionados, adaptados às necessidades e capacidades específicas de cada segmento de produtores. Por exemplo, a criação de linhas de crédito de investimento simplificadas para produtores com menor escolaridade ou em regiões mais afastadas, combinadas com assistência técnica, pode ser uma forma de democratizar o acesso à modernização.
Para os formuladores de políticas públicas, os achados reforçam a necessidade de programas que considerem a heterogeneidade do meio rural e as particularidades dos diferentes perfis de produtores. Incentivos à educação rural, programas de capacitação em gestão financeira e tecnológica, e a expansão de serviços de extensão rural em áreas menos atendidas podem ser cruciais para promover o acesso equitativo ao crédito de investimento e impulsionar o desenvolvimento sustentável do agronegócio. A compreensão de que a idade, escolaridade, sexo e local de residência não são fatores causais isolados, mas sim componentes de um conjunto mais amplo de condições que moldam as decisões econômicas e produtivas, é fundamental para a criação de políticas mais eficazes e inclusivas.
4. Conclusão
Conclui-se que o objetivo foi atingido, ao analisar a distribuição das modalidades de crédito rural de custeio e investimento contratadas em 2025, segundo o perfil sociodemográfico dos produtores rurais. A análise descritiva revelou que o crédito de custeio predominou na amostra, enquanto o investimento apresentou maior participação relativa em segmentos de maior escolaridade e na faixa etária de 31 a 45 anos. Produtores residentes em Uberlândia também mostraram maior proporção de investimento. A participação relativamente maior do investimento entre mulheres foi observada, mas interpretada com cautela devido à amostra reduzida e à natureza dos dados administrativos, que não permitem inferir sobre a autonomia decisória.
Este estudo, contudo, apresentou limitações importantes. A utilização de dados de uma única instituição financeira e um recorte temporal restrito a 2025 impedem a generalização dos resultados para outros contextos ou períodos. Além disso, a amostra não probabilística e de conveniência inviabilizou a realização de inferências estatísticas e a atribuição de relações causais diretas. Sugere-se para estudos futuros a ampliação da amostra para múltiplas instituições e regiões, a adoção de metodologias que permitam inferências causais e a incorporação de abordagens qualitativas para aprofundar a compreensão dos fatores subjacentes às decisões de crédito, especialmente no que tange à autonomia feminina e às barreiras de acesso para produtores com menor escolaridade.
Referências Bibliográficas
ALMEIDA, J. P. F. 2024. Mulheres agricultoras familiares, políticas públicas de crédito e a Agenda 2030. Dissertação de Mestrado em Agronegócios. Universidade Federal de Santa Maria, Santa Maria, RS, Brasil.
Banco Central do Brasil [BCB]. 2025. Manual de Crédito Rural. Disponível em: <https://www3.bcb.gov.br/mcr>. Acesso em: 07 abr. 2026.
BETARELLI JÚNIOR, A. A.; FARIA, W. R.; ALBUQUERQUE, D. P. E. 2012. Crédito rural, tipos de financiamentos e efeitos econômicos: o caso dos recursos equalizáveis de juros para o investimento e custeio agropecuário no Brasil. Planejamento e Políticas Públicas 52(1): 1-30.
BUAINAIN, A. M. et al. 2014. O mundo rural no Brasil do século XXI: a formação de um novo padrão agrário e agrícola. Embrapa, Brasília, DF, Brasil.
Food and Agriculture Organization of the United Nations [FAO]. 2023. The status of women in agrifood systems. Disponível em: <https://openknowledge.fao.org/items/adc0741f-9de2-4d09-ae68-b19cc871601a>. Acesso em: 07 abr. 2026.
PROCÓPIO, D. P.; BINOTTO, E.; PEREIRA, M. W. G. 2024. Fatores associados à adoção de tecnologia no setor agropecuário. Revista Eletrônica de Administração 30(1): 844-874.
SCHNEIDER, S. 2010. Situando o desenvolvimento rural no Brasil: o contexto e as questões em debate. Revista de Economia Política 30(3): 511-531.
SOUZA, P. Z.; SANT’ANNA, A.; MACHADO, L.; INTROPIDI, B.; VOGT, P.; ASSUNÇÃO, J. J. 2021. Crédito para investimento da agropecuária brasileira e o papel do BNDES. Disponível em: <https://www.climatepolicyinitiative.org/pt-br/publication/credito-para-investimento-da-agropecuaria-brasileira-e-o-papel-do-bndes/>. Acesso em: 07 abr. 2026.
SPANEVELLO, R. M.; MATTE, A.; BOSCARDIN, M. 2016. Crédito rural na perspectiva das mulheres trabalhadoras rurais da agricultura familiar: uma análise do Programa Nacional de Fortalecimento da Agricultura Familiar (PRONAF). Polis 15(44): 393-414.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Agronegócios do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

