
05 de agosto de 2026
Capitalização de despesas de P&D e seus efeitos no desempenho e valuation de empresas SaaS
Joelisson Nader de Oliveira; Vivian Caroline Lapini Rocha
DOI: 10.22167/2675-6528-202600978
Artigo elaborado pela ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege voltada à síntese e redação.
Resumo
A capitalização de despesas de Pesquisa e Desenvolvimento (P&D) constitui um tema relevante no setor de Software as a Service (SaaS), um modelo de negócios caracterizado por assinaturas recorrentes e investimentos contínuos em inovação. O estudo teve como objetivo avaliar a associação entre a contabilização das despesas de P&D, o desempenho operacional, mensurado pela margem EBITDA, e os múltiplos de mercado, representados pelo EV/EBITDA, em empresas SaaS listadas em bolsas nacionais e internacionais. Para tanto, adotou-se abordagem quantitativa, com análise comparativa entre empresas que capitalizam despesas de P&D e aquelas que as reconhecem como despesa no resultado. A metodologia empregou teste t de Student para comparação de médias e modelo de regressão linear simples, utilizando uma amostra intencional de 11 empresas SaaS. Os resultados indicaram ausência de diferença estatisticamente significativa na margem EBITDA média entre os grupos analisados, sugerindo que a política contábil, isoladamente, não alterou consistentemente o desempenho operacional. Contudo, identificou-se associação positiva e estatisticamente significativa entre o percentual de capitalização e o múltiplo EV/EBITDA. Concluiu-se que, embora a política contábil não tenha se associado a diferenças detectáveis no desempenho operacional médio, empresas com maior percentual de capitalização apresentaram múltiplos de mercado mais elevados na amostra analisada, reforçando a possibilidade de que o mercado interprete essa prática como sinalização de investimentos com potencial de geração de benefícios econômicos futuros e à relevância dos ativos intangíveis.
Palavras-chave: Ativos intangíveis; Contabilidade; Desempenho operacional; Mercado de capitais; Precificação de mercado.
1. Introdução
A economia global contemporânea é marcada pela proeminência da inovação e do conhecimento como vetores de crescimento e competitividade. Nesse cenário, o setor de Software as a Service (SaaS) tem se destacado como um modelo de negócios disruptivo, caracterizado pela oferta de soluções de software via nuvem, mediante assinaturas recorrentes (Cusumano, 2010). A natureza desse modelo exige investimentos contínuos e substanciais em Pesquisa e Desenvolvimento (P&D) para aprimorar produtos, desenvolver novas funcionalidades e manter a relevância tecnológica em um mercado em constante evolução. A capacidade de inovar e adaptar-se rapidamente é crucial para a sobrevivência e expansão das empresas SaaS, com o P&D sendo a força motriz por trás da criação de ativos intangíveis, que frequentemente representam a maior parcela do valor de mercado dessas companhias (Damodaran, 2012). A valorização de empresas de tecnologia, em particular as de SaaS, está intrinsecamente ligada às expectativas de crescimento futuro e à geração de benefícios econômicos provenientes desses ativos intangíveis (Lev & Sougiannis, 1996).
A contabilização dos dispêndios com P&D, contudo, apresenta um dilema contábil significativo. As normas internacionais, como a IAS 38 – Ativos Intangíveis, e suas equivalentes nacionais, o CPC 04 (R1), estabelecem critérios rigorosos para o reconhecimento desses gastos. Enquanto a fase de pesquisa é geralmente reconhecida como despesa no resultado do período, a fase de desenvolvimento pode ser capitalizada como ativo intangível, desde que a empresa demonstre a viabilidade técnica, a intenção de concluir e usar ou vender o ativo, a capacidade de gerar benefícios econômicos futuros e a possibilidade de mensurar o custo de forma confiável (IASB, 2004; Comitê de Pronunciamentos Contábeis, 2010). Essa distinção é crucial, pois a escolha entre despesar ou capitalizar impacta diretamente os demonstrativos financeiros. A capitalização resulta na ativação dos custos no balanço patrimonial, com posterior amortização ao longo da vida útil do ativo, postergando o impacto no resultado. Em contraste, o reconhecimento imediato como despesa afeta o lucro líquido no período em que o gasto ocorre, potencialmente reduzindo a rentabilidade reportada no curto prazo.
A forma de reconhecimento contábil dos dispêndios de P&D gera implicações substanciais para a análise de desempenho e valuation de empresas, especialmente em setores intensivos em inovação. O EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization), métrica amplamente utilizada para avaliar a geração de caixa operacional, pode ser diretamente influenciado pela política de P&D. Empresas que capitalizam esses gastos tendem a apresentar um EBITDA mais elevado no curto prazo, pois parte dos custos é diferida, enquanto aquelas que os despesam integralmente podem reportar um EBITDA menor (Penman, 2013). Essa diferença na apresentação do desempenho operacional pode, por sua vez, influenciar a percepção do mercado e a avaliação das empresas. Múltiplos de mercado, como o EV/EBITDA (Enterprise Value / EBITDA), são ferramentas essenciais para a precificação de companhias, e a forma como o P&D é contabilizado pode sinalizar diferentes perspectivas sobre o valor futuro. A literatura sugere que a capitalização pode ser interpretada como um indicativo de investimentos com potencial de geração de benefícios econômicos futuros, o que pode levar a múltiplos de mercado mais elevados (Lev & Sougiannis, 1996; Chan, Laksmana & Vasudevan, 2019). No entanto, há também discussões sobre a incerteza dos retornos de P&D e a discricionariedade gerencial na escolha contábil, que podem gerar ceticismo ou interpretações não uniformes por parte dos investidores (Kothari, Laguerre & Leone, 2002; Cazavan-Jeny & Jeanjean, 2006).
A relevância estratégica dos investimentos em P&D no setor SaaS e as complexas implicações contábeis e de mercado de sua capitalização justificam a investigação sobre a associação entre essas práticas e os indicadores financeiros. A compreensão de como as escolhas contábeis de P&D afetam o desempenho operacional e a precificação de mercado em empresas SaaS é crucial para investidores, analistas e gestores, fornecendo subsídios para decisões mais informadas. Embora a literatura aborde a capitalização de P&D em diversos contextos, uma análise aprofundada para o setor SaaS, com suas características únicas de crescimento e dependência de ativos intangíveis, é essencial. Diante desse cenário, o presente estudo busca avaliar a relação entre a contabilização das despesas de P&D, o desempenho operacional, expresso pela margem EBITDA, e os múltiplos de mercado, como o EV/EBITDA, em empresas SaaS listadas em bolsas nacionais e internacionais.
2. Material e Métodos
A presente pesquisa caracterizou-se como um estudo empírico, de abordagem quantitativa e natureza aplicada, empregando um delineamento ex-post-facto. A metodologia baseou-se na análise documental de dados secundários, coletados a partir de fontes públicas. Essa abordagem permitiu investigar a associação entre a capitalização de despesas de Pesquisa e Desenvolvimento (P&D) e indicadores financeiros em empresas do setor de Software as a Service (SaaS), conforme o objetivo proposto pelo estudo.
O contexto do estudo focou no setor de Software as a Service (SaaS), um modelo de negócios caracterizado pela oferta de software via nuvem por meio de assinaturas recorrentes. A unidade de análise consistiu em empresas atuantes nesse segmento, listadas em bolsas de valores nacionais e internacionais. Os dados foram coletados para os exercícios fiscais de 2024, para as empresas brasileiras, e de 2025, para as companhias internacionais, abrangendo um período específico de análise dos demonstrativos financeiros.
A amostra do estudo foi composta por onze empresas, selecionadas de forma intencional. Desse total, oito companhias eram internacionais, com dados extraídos de seus relatórios Form 10-K. As três empresas restantes eram brasileiras, e suas informações foram obtidas a partir dos Demonstrativos Financeiros Padronizados (DFP). A seleção intencional visou garantir a aderência das empresas ao objeto da pesquisa e a disponibilidade de dados públicos detalhados, essenciais para a análise proposta.
Os critérios de seleção para inclusão na amostra exigiram que as empresas fossem classificadas no segmento SaaS, operassem com um modelo de negócios predominantemente baseado em receita recorrente de software em nuvem e disponibilizassem demonstrações financeiras e relatórios públicos com detalhamento suficiente. Era fundamental que esses documentos permitissem a identificação da receita, do EBITDA, do múltiplo EV/EBITDA e da política de capitalização ou despesamento de P&D. Priorizou-se a comparabilidade entre as empresas e a disponibilidade de dados financeiros recentes.
Foram excluídas da amostra as empresas que não apresentavam divulgação suficientemente detalhada sobre o tratamento contábil dos dispêndios com P&D, ou que não forneciam as informações necessárias para o cálculo dos indicadores financeiros utilizados no estudo. Essa exclusão garantiu que apenas empresas com dados completos e transparentes sobre suas práticas contábeis de P&D fossem incluídas, assegurando a robustez da análise e a validade dos resultados obtidos.
Os instrumentos de coleta de dados consistiram nos relatórios Form 10-K para as empresas internacionais e nos Demonstrativos Financeiros Padronizados (DFP) para as empresas brasileiras. Esses documentos foram as fontes primárias para a extração das informações financeiras necessárias. Os dados foram coletados diretamente desses relatórios, garantindo a utilização de informações oficiais e auditadas, conforme a prática em estudos de finanças e contabilidade.
As variáveis analisadas no estudo foram a margem EBITDA, o múltiplo EV/EBITDA e o percentual de capitalização de despesas de P&D em relação à receita líquida. Essas variáveis foram escolhidas por sua relevância na avaliação do desempenho operacional e na precificação de mercado de empresas, especialmente no setor de tecnologia, onde os investimentos em P&D são cruciais para a inovação e o crescimento.
A operacionalização das variáveis ocorreu da seguinte forma: a Margem EBITDA foi calculada pela razão entre o EBITDA e a Receita Líquida; o múltiplo EV/EBITDA foi obtido pela divisão do Valor da Firma (Enterprise Value – EV) pelo EBITDA reportado; e o Percentual de Capitalização (%Cap) foi determinado pela razão entre o valor capitalizado de P&D no período e a Receita Líquida. Essas fórmulas permitiram a padronização e a comparabilidade dos dados entre as empresas da amostra.
Tabela 1. Dados utilizados na análise
|
Empresa |
País |
Margem EBITDA |
% Cap / Receita |
EV/EBITDA |
|
Salesforce, Inc. |
EUA |
28,2% |
0% |
30,6 |
|
Atlassian Corporation |
EUA |
-0,7% |
0% |
-1168,7 |
|
ServiceNow, Inc. |
EUA |
19,3% |
0% |
12,0 |
|
Workday, Inc. |
EUA |
8,8% |
0% |
81,5 |
|
HubSpot, Inc. |
EUA |
11,1% |
34,1% |
996,8 |
|
Snowflake Inc. |
EUA |
-35,1% |
0,8% |
-31,2 |
|
Zoom Communications, Inc. |
EUA |
20,1% |
0,3% |
9,1 |
|
Datadog, Inc. |
EUA |
4,1% |
2,3% |
337,4 |
|
TOTVS S.A. |
BRASIL |
25,4% |
2% |
19,1 |
|
LWSA S.A. |
BRASIL |
23,6% |
17% |
85,5 |
|
NEOGRID |
BRASIL |
25,1% |
8% |
156,4 |
Fonte: Resultados originais da pesquisa
As etapas de execução da pesquisa incluíram a classificação das empresas em dois grupos distintos: aquelas que não capitalizavam despesas de P&D, ou seja, apresentavam um percentual de capitalização igual a 0%, e aquelas que registravam capitalização positiva. Essa categorização foi fundamental para a análise comparativa das médias dos indicadores financeiros entre os grupos, permitindo investigar o impacto da política contábil de P&D.
Para a comparação das médias da margem EBITDA entre os grupos, aplicou-se o teste t de Student para duas amostras independentes. Assumiu-se variâncias desiguais e um nível de significância de 5%, procedimento amplamente utilizado em estudos empíricos de finanças e contabilidade para avaliar diferenças estatisticamente significativas entre médias de grupos distintos (Wooldridge, 2016). Essa etapa permitiu verificar se a política de capitalização estava associada a um desempenho operacional médio diferente.
Adicionalmente, estimou-se um modelo de regressão linear simples para avaliar a associação entre o percentual de capitalização de P&D e o múltiplo EV/EBITDA. O múltiplo EV/EBITDA foi definido como variável dependente, e o percentual de capitalização de P&D em relação à receita como variável independente. A estimação foi realizada por meio do método dos Mínimos Quadrados Ordinários (MQO), técnica robusta e amplamente empregada para analisar associações lineares entre variáveis quantitativas (Wooldridge, 2016).
O modelo econométrico estimado foi representado pela equação EV/EBITDAᵢ = β₀ + β₁(%Capᵢ) + εᵢ, onde EV/EBITDAᵢ denota o múltiplo da empresa i, %Capᵢ corresponde ao percentual de capitalização em relação à receita da empresa i, e εᵢ representa o termo de erro. A estimação pressupôs uma relação linear entre as variáveis e a independência dos erros, seguindo a abordagem tradicional do método dos Mínimos Quadrados Ordinários (Wooldridge, 2016), garantindo a validade das inferências estatísticas.
Com o objetivo de verificar a robustez dos resultados obtidos, realizou-se uma análise adicional do modelo de regressão. Essa etapa envolveu a reestimação do modelo com a inclusão de uma observação atípica que havia sido previamente identificada e excluída na análise inicial. A comparação dos resultados com e sem a observação atípica permitiu avaliar a sensibilidade do modelo a valores extremos e a estabilidade das associações encontradas.
Em relação aos procedimentos éticos, a pesquisa enquadrou-se na hipótese de dispensa de submissão ao Comitê de Ética em Pesquisa. Essa dispensa foi concedida conforme o Artigo 1º, Inciso II da Resolução CNS nº 510/2016, uma vez que o estudo utilizou exclusivamente informações de acesso público. Não houve envolvimento direto com seres humanos ou coleta de dados sensíveis, garantindo a conformidade com as diretrizes éticas aplicáveis.
As limitações metodológicas do estudo incluíram o tamanho reduzido da amostra, o que pode impactar a generalização dos resultados. Além disso, a presença de uma observação atípica na amostra demonstrou ter influência sobre o ajuste do modelo de regressão, exigindo cautela na interpretação. A utilização de um modelo univariado, sem a inclusão de variáveis de controle como porte, crescimento e lucratividade, também limitou o alcance inferencial da análise, indicando associação estatística e não causalidade.
3. Resultados e Discussão
A análise dos resultados obtidos neste estudo oferece uma compreensão aprofundada da associação entre a capitalização de despesas de Pesquisa e Desenvolvimento (P&D) e indicadores financeiros em empresas do setor de Software as a Service (SaaS). A amostra, composta por onze empresas, das quais oito são internacionais e três brasileiras, foi cuidadosamente selecionada para garantir a relevância e a comparabilidade dos dados, conforme detalhado na Tabela 1, que apresenta os dados brutos utilizados para as análises descritiva e econométrica. A categorização das empresas em dois grupos — aquelas que não capitalizam P&D (percentual de capitalização de 0%) e aquelas que capitalizam (percentual superior a 0%) — foi crucial para a investigação das diferenças nas métricas de desempenho e valuation.
Tabela 1. Dados utilizados na análise
|
Empresa |
País |
Margem EBITDA |
% Cap / Receita |
EV/EBITDA |
|
Salesforce, Inc. |
EUA |
28,2% |
0% |
30,6 |
|
Atlassian Corporation |
EUA |
-0,7% |
0% |
-1168,7 |
|
ServiceNow, Inc. |
EUA |
19,3% |
0% |
12,0 |
|
Workday, Inc. |
EUA |
8,8% |
0% |
81,5 |
|
HubSpot, Inc. |
EUA |
11,1% |
34,1% |
996,8 |
|
Snowflake Inc. |
EUA |
-35,1% |
0,8% |
-31,2 |
|
Zoom Communications, Inc. |
EUA |
20,1% |
0,3% |
9,1 |
|
Datadog, Inc. |
EUA |
4,1% |
2,3% |
337,4 |
|
TOTVS S.A. |
BRASIL |
25,4% |
2% |
19,1 |
|
LWSA S.A. |
BRASIL |
23,6% |
17% |
85,5 |
|
NEOGRID |
BRASIL |
25,1% |
8% |
156,4 |
Fonte: Resultados originais da pesquisa
A composição da amostra reflete a dinâmica global do setor SaaS, com uma predominância de empresas norte-americanas, conforme ilustrado na Figura 1. Este cenário é consistente com a literatura que aponta os Estados Unidos como um epicentro de inovação e desenvolvimento para o modelo de negócios SaaS, caracterizado por alta recorrência de receita, intensa base tecnológica e uma forte presença de ativos intangíveis (Cusumano, 2010). A inclusão de empresas brasileiras, embora em menor número, permite uma perspectiva comparativa, ainda que limitada, sobre como as práticas contábeis e a percepção de mercado podem variar em diferentes contextos regulatórios e de maturidade de mercado. A relevância dessa distribuição geográfica reside na compreensão de que as empresas americanas, operando em um ambiente de mercado mais maduro e com maior volume de capital de risco, podem ter abordagens distintas para P&D e sua contabilização, o que pode influenciar a interpretação dos resultados.
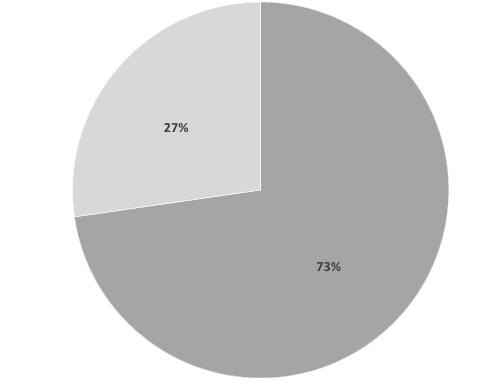
Figura 1. Distribuição da amostra por país (EUA: 73%; Brasil: 27%)
Fonte: Resultados originais da pesquisa
A análise inicial da margem EBITDA média entre os grupos revelou que as empresas que não capitalizam despesas de P&D apresentaram uma média de 14%, enquanto aquelas que capitalizam registraram uma média de 11%. Essa diferença visual de três pontos percentuais, embora aparente, exigiu uma verificação estatística rigorosa para determinar se era um reflexo de um efeito sistemático da política contábil ou meramente uma variação aleatória dentro da amostra. A expectativa intuitiva de que a capitalização poderia, no curto prazo, inflar a margem EBITDA ao diferir o reconhecimento de despesas não se confirmou de forma estatisticamente robusta, o que aponta para a complexidade da relação entre escolhas contábeis e desempenho operacional.
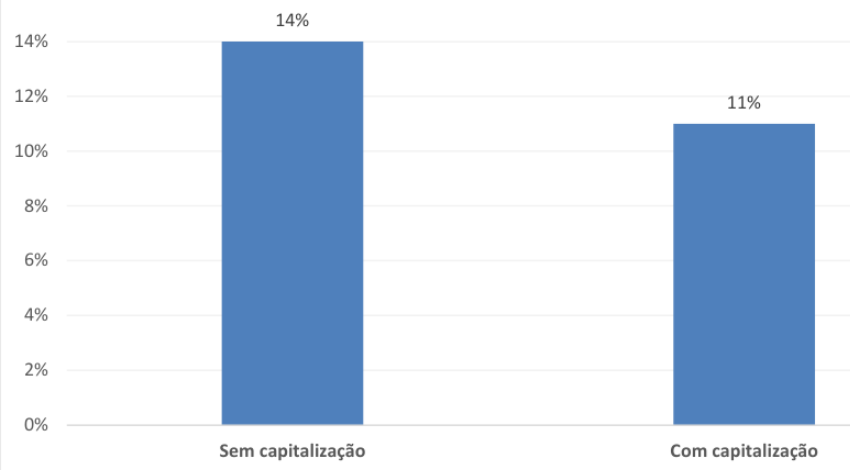
Figura 2. Margem EBITDA média por grupo de capitalização de P&D
Fonte: Resultados originais da pesquisa
Conforme apresentado na Figura 2, a diferença visual na margem EBITDA média entre os grupos (14% para empresas sem capitalização e 11% para empresas com capitalização) não se mostrou estatisticamente significativa. O teste t de Student para duas amostras independentes resultou em um p-valor de 0,76. Este valor, sendo substancialmente superior ao nível de significância de 5% (α = 0,05), impede a rejeição da hipótese nula de igualdade das médias. Em termos práticos, isso significa que a diferença observada pode ser atribuída à variabilidade inerente à amostra e não a um efeito consistente e sistemático da política de capitalização de P&D. Portanto, não há evidências estatísticas que sugiram que a escolha de capitalizar ou despesar P&D impacte de forma detectável a margem EBITDA média das empresas SaaS na amostra analisada.
Este achado dialoga com a perspectiva de Penman (2013), que argumenta que as escolhas contábeis, embora alterem a apresentação dos demonstrativos financeiros, nem sempre modificam os fundamentos econômicos subjacentes de uma empresa. A capitalização de P&D, ao converter um gasto imediato em um ativo amortizável ao longo do tempo, teoricamente suaviza o impacto no resultado de curto prazo. Contudo, a ausência de uma diferença estatisticamente significativa na margem EBITDA sugere que, para o desempenho operacional médio, outros fatores podem ter um peso maior ou que o mercado e os analistas podem “ver através” da política contábil, focando na substância econômica dos investimentos em P&D. Lev e Sougiannis (1996) e Kothari, Laguerre e Leone (2002) já destacavam que os retornos dos investimentos em P&D são, por natureza, incertos e de longo prazo, o que pode diluir seu impacto imediato em métricas operacionais como o EBITDA.
As implicações práticas desse resultado são multifacetadas. Para os gestores de empresas SaaS, a decisão de capitalizar P&D não deve ser motivada pela expectativa de um aumento imediato e estatisticamente significativo na margem EBITDA reportada. Em vez disso, a ênfase deve permanecer na criação de valor a longo prazo e na comunicação transparente da estratégia de P&D. A política contábil, embora importante para a conformidade e a apresentação, não parece ser um diferencial no desempenho operacional médio percebido pelo mercado no curto prazo. Para os investidores, este resultado serve como um lembrete de que a análise de desempenho operacional deve ir além das métricas contábeis superficiais, exigindo uma compreensão profunda da natureza dos investimentos em P&D e de como eles se traduzem em valor econômico, independentemente de sua classificação contábil imediata. A variabilidade da amostra e o tamanho reduzido podem, contudo, ser fatores que limitam a generalização deste achado, sugerindo que em amostras maiores ou em contextos específicos, um efeito diferente poderia ser observado.
Em contraste com a margem EBITDA, a análise da associação entre o percentual de capitalização de P&D e o múltiplo EV/EBITDA revelou um padrão distinto. A estimação de um modelo de regressão linear simples, com a exclusão de uma observação atípica para uma análise mais limpa, indicou uma relação positiva. A Figura 3 ilustra essa associação, mostrando uma inclinação ascendente na reta de regressão, sugerindo que empresas com maior percentual de capitalização de P&D tendem a apresentar múltiplos EV/EBITDA mais elevados. Este resultado preliminar aponta para uma percepção de valor diferenciada pelo mercado em relação à forma como as empresas contabilizam seus investimentos em inovação.
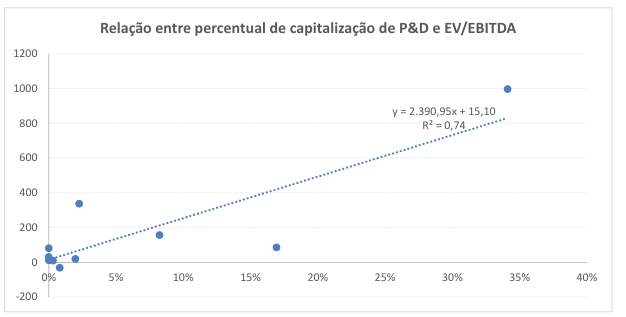
Figura 3. Relação entre percentual de capitalização de P&D e EV/EBITDA na amostra ajustada (n = 10)
Fonte: Resultados originais da pesquisa
Os resultados completos do modelo de regressão linear simples, com a amostra ajustada (n = 10), são detalhados na Tabela 3. O coeficiente estimado para a variável “Percentual de Capitalização / Receita” foi de 2.309,95, com um p-valor de 0,0015. Este p-valor, sendo inferior a 0,01, indica que a associação positiva é estatisticamente significativa ao nível de 1%. O R² do modelo foi de 0,7378, sugerindo que aproximadamente 73,78% da variação no múltiplo EV/EBITDA pode ser explicada pela variação no percentual de capitalização de P&D. Este elevado R² demonstra que a variável independente possui um poder explicativo considerável dentro do modelo estimado, mesmo que a inferência causal não possa ser estabelecida.
Tabela 3. Resultados do modelo estimado (amostra ajustada)
|
Variável |
Coeficiente |
Erro-padrão |
Estatística t |
p-valor |
|
Intercepto |
15,10 |
62,30 |
0,24 |
0,8146 |
|
% Cap / Receita |
2.309,95 |
503,95 |
4,74 |
0,0015 |
Fonte: Resultados originais da pesquisa
A significância estatística e o alto poder explicativo do modelo (R²) para a amostra ajustada são achados cruciais. Eles indicam que, no setor SaaS, o mercado tende a recompensar empresas que capitalizam uma parcela maior de seus dispêndios em P&D com múltiplos de mercado mais elevados. Essa interpretação é plausível, especialmente em indústrias intensivas em tecnologia, onde a inovação e o desenvolvimento de novos produtos e serviços são motores essenciais de crescimento e valor. A capitalização de P&D pode ser percebida pelos investidores como um sinal de que a empresa está investindo proativamente em seu futuro, construindo ativos intangíveis que gerarão benefícios econômicos a longo prazo (Damodaran, 2012). Essa sinalização de investimento em ativos intangíveis e expectativas de crescimento futuro é um fator determinante na precificação de empresas de tecnologia, onde grande parte do valor reside em sua capacidade de inovação e escalabilidade (Lev; Sougiannis, 1996; Chan; Laksmana; Vasudevan, 2019).
A literatura, embora não totalmente convergente, oferece suporte a essa visão. Enquanto alguns estudos alertam para a discricionariedade gerencial na capitalização de P&D e a potencial manipulação de resultados (Cazavan-Jeny; Jeanjean, 2006), o presente estudo sugere que, na amostra analisada, o mercado parece interpretar a capitalização como um indicador positivo de investimento. A relevância econômica desse achado é notável: um aumento de um ponto percentual no percentual de capitalização de P&D em relação à receita está associado, em média, a uma elevação aproximada de 23 pontos no múltiplo EV/EBITDA. Essa magnitude de impacto é substancial e pode ter implicações significativas para a avaliação de mercado das empresas, mesmo considerando a cautela necessária devido ao tamanho reduzido da amostra.
As implicações práticas para os gestores são claras: a política de capitalização de P&D, quando alinhada com a estratégia de inovação e comunicada de forma transparente, pode ser uma ferramenta eficaz para influenciar positivamente a percepção de valor do mercado. Empresas que demonstram um compromisso com o investimento em P&D, refletido na capitalização, podem atrair investidores que buscam crescimento e valorização a longo prazo. Para os investidores, este resultado enfatiza a importância de analisar não apenas o nível de investimento em P&D, mas também a forma como esses dispêndios são contabilizados. Uma empresa que capitaliza P&D de forma consistente e justificada pode ser vista como mais atraente, sinalizando um pipeline robusto de inovação e um potencial de crescimento futuro que justifica múltiplos de mercado mais elevados.
Para verificar a robustez dos resultados, o modelo de regressão foi reestimado com a inclusão da observação atípica que havia sido previamente excluída. A Figura 4 apresenta a relação entre o percentual de capitalização de P&D e o múltiplo EV/EBITDA para a amostra completa (n = 11), incluindo essa observação. Visualmente, a inclusão do ponto atípico resulta em uma maior dispersão dos dados e uma redução na inclinação aparente da reta de regressão, indicando que a relação entre as variáveis se torna menos estável e o ajuste do modelo é comprometido.

Figura 4. Relação entre percentual de capitalização de P&D e EV/EBITDA na amostra completa (n = 11)
Fonte: Resultados originais da pesquisa
A Tabela 4 detalha os resultados da regressão com a amostra completa, incluindo a observação atípica. O coeficiente para “Percentual de Capitalização / Receita” aumentou para 2.997,10, e o p-valor subiu para 0,0326. Embora o p-valor ainda seja estatisticamente significativo ao nível de 5% (p < 0,05), o R² do modelo caiu drasticamente para 0,4144. Essa redução no poder explicativo (de 73,78% para 41,44%) e o aumento do p-valor indicam que a observação atípica exerce uma influência considerável sobre o ajuste do modelo e a estabilidade das estimativas.
Tabela 4. Resultados da regressão com a amostra completa
|
Variável |
Coeficiente |
Erro-padrão |
Estatística t |
p-valor |
|
Intercepto |
-128,16 |
139,98 |
-0,92 |
0,3838 |
|
% Cap / Receita |
2.997,10 |
1.187,53 |
2,52 |
0,0326 |
Fonte: Resultados originais da pesquisa
Mesmo com a inclusão do valor extremo, o coeficiente da variável de capitalização permaneceu positivo e estatisticamente significativo, embora com um nível de significância ligeiramente menor (5% em vez de 1%) e um poder explicativo reduzido (R² de 0,4144). Este resultado é fundamental, pois demonstra que a direção da associação positiva entre a capitalização de P&D e o múltiplo EV/EBITDA se mantém, mesmo em um cenário menos favorável ao ajuste do modelo. A evidência de uma relação positiva não desaparece com a presença da observação atípica, mas exige uma interpretação mais cautelosa e a compreensão de que a relação pode ser mais complexa do que um modelo linear simples pode capturar em todas as circunstâncias.
A redução do poder explicativo do modelo com a inclusão da observação atípica é uma característica comum em estudos com amostras pequenas, onde valores extremos podem ter um impacto desproporcional. Wooldridge (2016) destaca que amostras reduzidas podem gerar estimativas menos estáveis e maior variabilidade nos coeficientes, o que reforça a necessidade de cautela na interpretação. No contexto de empresas de tecnologia, a presença de observações atípicas em métricas de valuation é relativamente comum, dada a diversidade de estágios de crescimento e modelos de negócios, o que pode levar a grandes dispersões nos múltiplos (Damodaran, 2012). Esse comportamento é compatível com a dinâmica de mercados intensivos em ativos intangíveis e expectativas de crescimento, onde os múltiplos podem variar acentuadamente entre as empresas.
Ainda assim, os achados da amostra completa permanecem alinhados ao argumento central do estudo: embora a política contábil de capitalização de P&D não tenha se refletido em diferenças estatisticamente detectáveis na margem EBITDA média, empresas com maior percentual de capitalização apresentaram múltiplos de mercado mais elevados. Este resultado reforça a possibilidade de que o mercado associe a capitalização de P&D à expectativa de benefícios econômicos futuros e à relevância dos ativos intangíveis na geração de valor (Lev; Sougiannis, 1996; Damodaran, 2012). A persistência da significância, mesmo com a observação atípica, sugere que a relação é robusta em sua direção, embora sua magnitude e a precisão da estimativa sejam sensíveis a dados extremos.
É crucial reiterar que os resultados indicam uma associação estatística e não uma relação de causalidade. O modelo utilizado é univariado e não incorpora variáveis de controle potencialmente relevantes, como porte da empresa, taxa de crescimento, lucratividade ou nível de endividamento, que poderiam influenciar tanto a política de P&D quanto os múltiplos de mercado. A ausência dessas variáveis de controle limita o alcance inferencial da análise, sugerindo que a capitalização de P&D pode ser um dos fatores que contribuem para múltiplos mais elevados, mas não o único, e sua interação com outras características da empresa não foi explorada.
Em suma, este estudo buscou investigar a associação entre a capitalização de despesas de P&D e o desempenho operacional (margem EBITDA) e a avaliação de mercado (múltiplo EV/EBITDA) em empresas SaaS. Os resultados indicam que, na amostra analisada, não houve evidência estatisticamente significativa de diferença na margem EBITDA média entre empresas que capitalizam P&D e aquelas que as despesam integralmente. Este achado sugere que a mera escolha contábil de capitalizar P&D pode não se traduzir em um desempenho operacional médio superior no curto prazo, conforme medido pelo EBITDA.
Por outro lado, foi observada uma associação positiva e estatisticamente significativa entre o percentual de capitalização de P&D e o múltiplo EV/EBITDA. Empresas com maior nível de capitalização tenderam a apresentar múltiplos de mercado mais elevados, o que sugere que o mercado interpreta essa prática como um sinal de investimentos em ativos intangíveis e expectativas de crescimento futuro, fatores cruciais para a valuation no setor SaaS. A robustez desse resultado foi testada com a inclusão de uma observação atípica, e, embora o poder explicativo do modelo tenha diminuído, a direção e a significância da associação positiva persistiram.
Esses achados reforçam a ideia de que a prática contábil de capitalização de P&D, em setores intensivos em inovação como o SaaS, pode estar mais ligada à forma como o mercado interpreta o potencial futuro de geração de valor do que a diferenças imediatas no desempenho operacional. Isso destaca a relevância das escolhas contábeis no contexto de empresas que dependem fortemente de ativos intangíveis para sua competitividade e crescimento. As limitações do estudo, incluindo o tamanho reduzido da amostra, a presença de observação atípica e a utilização de um modelo univariado, indicam que os resultados devem ser interpretados com cautela e não implicam causalidade.
Para pesquisas futuras, recomenda-se a ampliação da amostra, incluindo empresas de diferentes mercados e períodos, o que permitiria uma maior generalização dos resultados. A utilização de modelos multivariados, incorporando variáveis de controle como porte da empresa, taxa de crescimento da receita, lucratividade e nível de endividamento, poderia refinar a análise e oferecer insights mais precisos sobre a relação entre a capitalização de P&D e a valuation. Além disso, estudos qualitativos ou de métodos mistos poderiam explorar a percepção de investidores e analistas sobre a qualidade da informação contábil de P&D e como essa percepção influencia suas decisões de investimento. Investigar se a capitalização de P&D afeta a percepção do mercado em conjunto com outras características econômicas e financeiras das empresas também seria uma avenida frutífera para a pesquisa.
4. Conclusão
Conclui-se que o objetivo foi atingido, ao avaliar a relação entre a contabilização das despesas de P&D, o desempenho operacional (margem EBITDA) e os múltiplos de mercado (EV/EBITDA) em empresas SaaS. Os resultados indicaram que, na amostra analisada, não houve evidência estatisticamente significativa de diferença na margem EBITDA média entre empresas que capitalizam P&D e aquelas que as despesam integralmente. Contudo, observou-se uma associação positiva e estatisticamente significativa entre o percentual de capitalização de P&D e o múltiplo EV/EBITDA. Isso sugere que o mercado interpreta a capitalização como um sinal de investimentos em ativos intangíveis e expectativas de crescimento futuro, fatores cruciais para a avaliação no setor SaaS, reforçando a relevância das escolhas contábeis para a percepção de valor.
As limitações deste estudo incluem o tamanho reduzido da amostra, a presença de uma observação atípica que influenciou a robustez do modelo, e a utilização de um modelo univariado que não incorporou variáveis de controle como porte da empresa, taxa de crescimento ou lucratividade. É crucial ressaltar que os resultados indicam associação estatística, e não causalidade. Para estudos futuros, recomenda-se a ampliação da amostra, abrangendo empresas de diferentes mercados e períodos, e a aplicação de modelos multivariados para refinar a análise com a inclusão de variáveis de controle. Sugere-se também a realização de pesquisas qualitativas para explorar a percepção de investidores e analistas sobre a qualidade da informação contábil de P&D, e como essa percepção interage com outras características econômicas e financeiras das empresas na formação do valor de mercado.
Referências Bibliográficas
CAZAVAN-JENY, A.; JEANJEAN, T. 2006. The negative impact of R&D capitalization: A value relevance approach. European Accounting Review 15(1): 37-61.
CHAN, K.H.; LAKSMANA, I.; VASUDEVAN, G. 2019. Accounting for R&D Expenditure: Do Investors Respond to Capitalization or Expensing? The Accounting Review 94(1): 263-290.
COMITÊ DE PRONUNCIAMENTOS CONTÁBEIS. 2010. CPC 04 (R1) – Ativo Intangível. Disponível em: www.cpc.org.br. Acesso em: 10 jun. 2025.
CUSUMANO, M.A. 2010. Cloud computing and SaaS as new computing platforms. Communications of the ACM 53(4): 27-29.
DAMODARAN, A. 2012. Investment Valuation: Tools and Techniques for Determining the Value of Any Asset. 3ed. Wiley, New York, NY, USA.
INTERNATIONAL ACCOUNTING STANDARDS BOARD (IASB). 2004. IAS 38 – Intangible Assets. Disponível em: www.ifrs.org. Acesso em: 10 jun. 2025.
KOTHARI, S.P.; LAGUERRE, T.E.; LEONE, A.J. 2002. Capitalization versus Expensing: Evidence on the Uncertainty of Future Earnings from Future R&D. Review of Accounting Studies 7(4): 355-382.
LEV, B.; SOUGIANNIS, T. 1996. The Capitalization, Amortization, and Value-Relevance of R&D. Journal of Accounting and Economics 21(1): 107-138.
PENMAN, S.H. 2013. Financial Statement Analysis and Security Valuation. 5ed. McGraw-Hill Education, New York, NY, USA.
WOOLDRIDGE, J.M. 2016. Introductory econometrics: a modern approach. 6ed. Cengage Learning, Boston, MA, USA.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Finanças e Controladoria do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

