
Criptomonedas
Gestión Financiera
Innovación
08 de septiembre de 2020
Asignación de Bitcoin en portafolio diversificado
DOI: 10.22167/2675-6528-20200002
E&S 2020, 1: e.20200002
Roberta Bertagnoli Gasparo e Haroldo José Torres da Silva
La innovación es un concepto clave para el desarrollo económico: aporta soluciones al mercado y estimula el debate frente a lo “nuevo”. Fue a partir del avance del uso de internet de manera global que los mercados electrónicos impulsaron la tecnología de la información para combinar compradores y vendedores de manera eficaz (Nian y Chuen, 2015).
Las soluciones digitales para transacciones financieras eliminan barreras geográficas, estimulan el desarrollo tecnológico y reducen la burocracia estatal sobre las transacciones comerciales, aliviando la carga tributaria. En este escenario, destacan las monedas digitales, agentes de un cambio estructural del sistema financiero. Las monedas digitales forman parte de los nuevos sistemas de información y soluciones tecnológicas que permiten organización descentralizada, seguridad operacional y transparencia irrestricta en las transacciones comerciales y monetarias (Nakamoto, 2008).
El ejemplo más exitoso de moneda digital, también denominada cifrada, es Bitcoin, un modelo de moneda digital de código abierto, es decir, que puede ser descargado por cualquier persona. Estructurada en un sistema de base de datos (“blockchain”), Bitcoin permite un sigilo riguroso y la confirmación de las transacciones entre los usuarios. El proceso de cifrado permite definir quién es el “propietario” de las monedas y la cantidad en que pueden ser generadas o minadas. Cada transacción en Bitcoin es conferida y validada en las bases de datos por los mineros que, a su vez, son recompensados por tasas y “remuneración” en nuevas monedas (Nian y Chuen, 2015).
A nivel mundial, todavía no existe un acuerdo pleno sobre la regulación de Bitcoin y ningún gobierno o autoridad central manipula su oferta, a pesar de que su aceptación es creciente. Sobre el tema, todavía hay mucha controversia y discusión: después de todo, ¿es Bitcoin primordialmente una alternativa de moneda corriente o un activo especulativo (European Central Bank [ECB], 2012)?
Los informes de Nian y Chuen (2015) señalan que los pros y los contras de la moneda cifrada deben ser analizados cuidadosamente. A su favor, pesan la libertad de pagos, la rapidez y los bajos costos – debido a la ausencia de un intermediario para el registro de la transacción. Tampoco hay limitadores de ubicación u horario, lo que lleva a un segundo punto: beneficios mercadológicos. Bitcoin se presenta como una alternativa ligera frente a los costos de los medios de pago corrientes, ya que no hay grandes estructuras que necesiten ser alimentadas. El sistema también está a salvo del ataque de fraudes y hay control de uso a través de la clave personal generada por la criptografía. Esta, sin embargo, se registra en un ordenador físico, por lo tanto, es susceptible al daño del material o de software malicioso (Doherty, 2011).
Según los autores, otro punto positivo es que su plataforma abierta a la innovación tampoco se restringe a las transacciones monetarias, lo que puede ser útil para otros tipos de información.
Por otro lado, la moneda está sujeta a burbujas especulativas ante la alta demanda, por ser un respaldo confiable. Otro elemento crítico es la facilitación de actividades criminales, en el cual el secreto tiene su lado ambiguo en la relación cuando se trata de actividades ilícitas que no quieren ser identificadas. Todavía hay puntos controvertidos relacionados con la actitud legal regulatoria y el riesgo económico – si el cambio de estructura es abrupto, habrá desestabilización del mercado financiero y de pagos y, consecuentemente, los precios en su conjunto (Nian y Chuem, 2015).
A pesar de la dualidad, la demanda de Bitcoin es creciente y, a medida que la red de usuarios aumenta, más empresas fomentan el universo de la moneda cifrada (Bartos, 2015). En octubre de 2017, por ejemplo, la Chicago Mercantile Exchange (CME Group) anunció contratos de futuros utilizando Bitcoin, confirmando la tendencia de que las monedas cifradas serán cada vez más constantes en un futuro próximo.
Innumerables investigaciones ya analizan el uso de la moneda digital en el ámbito económico y, desde esta perspectiva, es importante constatar que existe una carencia de fundamentación teórica rigurosa; inadecuación de algunos modelados econométricos utilizados; ascenso del uso de moneda cifrada como forma de pago en el mundo electrónico; y, avance y espacio para la innovación en el ambiente tecnológico. La investigación académica es, por lo tanto, crucial para que se llegue a un entendimiento general (Bonneau et al., 2015).
El precio de Bitcoin fluctúa según la información pública y sigue la hipótesis de los mercados eficientes. Específicamente, se encontró que el precio de Bitcoin es mayor durante los días de eventos positivos, por ejemplo, en comparación con los días sin eventos (Bartos, 2015).
Colocar las monedas digitales en posición de inversión, sin embargo, exige estudio de riesgo y retorno. Así pues, para este análisis se aplica el modelo de optimización de Markowitz, fundamental para observar el comportamiento de Bitcoin dentro de la construcción de la Teoría de la Cartera o de la Teoría de la Media y la Varianza (Markowitz, 1952; Markowitz, 1956; Markowitz, 1959).
Para entender si Bitcoin es un instrumento favorable para inversores que buscan diversificar sus carteras, se realizó un estudio en el que se analizaron los datos de precios de Bitcoin en el período de julio de 2010 a junio de 2017 (Banco Central de Brasil [BACEN]; CoinDesk), y se compararon con los valores de las acciones, representadas por el Ibovespa y títulos de renta fija, considerando la tasa CDB/RDB, Selic y oro.
Para el cálculo de la tasa de retorno mensual se consideró la conversión del precio de ajuste del dólar a real por la PTAX promedio de compra y venta del día; tasa básica de interés calculada en el Sistema Especial de Liquidación y Custodia (Selic) a partir del promedio ponderado de las operaciones compromisadas con títulos públicos federales; acciones representadas por el Ibovespa; precio del oro al contado obtenido en la B3; tasa CDB/CDR representa títulos de renta fija y corresponde a un promedio de las tasas ponderadas por el monto captado; impuestos y costos de corretaje fueron desconsiderados; hubo ponderación para valores anuales utilizando 252 días hábiles.
Calculados el riesgo y el retorno, el rendimiento individual se calcula mediante la razón de Sharpe, en la que cuanto mayor sea la razón entre la tasa de interés libre de riesgo de cada activo sobre el coeficiente de variación, es decir, mejor será el desempeño del título o cartera al comparar dos activos frente a un benchmark común, aquel con una razón de Sharpe mayor proporciona un mejor retorno para el mismo riesgo o el mismo retorno para un riesgo menor (Assaf Neto, 2015).
Análisis de Portafolio – Cartera
A partir de la media de retornos esperados de los n activos dentro de la inversión, ponderada por la participación de cada uno de los títulos en la cartera, se realizó el análisis de portafolio, en el que la elección de la mejor cartera se determina en función de la relación riesgo/retorno presente en la evaluación de inversión. De esta manera, la frontera eficiente es capaz de maximizar el retorno para un dado nivel de riesgo (Markowitz, 1952; Markowitz, 1991).
Índice de Retorno y Riesgo (¿o Frontera Eficiente?)
A partir de las 1.761 observaciones los activos elegidos fueron de referentes a lo que se transacciona en territorio nacional normalmente, diferente de otros estudios de portafolio con Bitcoin, que normalmente se basan en monedas china y americana.
La baja correlación, o corrección negativa, es el mejor escenario para los inversores interesados en cambiar la varianza de su cartera al agregar otro activo a la misma.
La baja correlación, o corrección negativa, es el mejor escenario para que los inversores estén interesados en el cambio de la varianza de su cartera al agregar otro activo a la misma (Markowitz, 1952; Markowitz, 1956; Markowitz, 1959) (Tabla 1).
Tabla 1. Matriz de Pearson
| Correlación | Selic | Ibovespa | Oro | Tasa Pre-DI* | Bitcoin |
| Selic | 1,000 | ||||
| Ibovespa | -0,015 | 1,000 | |||
| Oro | 0,004 | -0,059 | 1,000 | ||
| Tasa Pre-DI | 0,002 | 0,038 | -0,017 | 1,000 | |
| Bitcoin | -0,018 | 0,001 | -0,015 | -0,001 | 1,000 |
Los activos que se relacionan con Bitcoin siguen una correlación negativa, excepto el Ibovespa. A pesar de que las correlaciones negativas son deseables, son improbables de ocurrir en el mercado financiero. Brealey et al. (2001) citan que diversificar bien resultará en una cartera cuyo riesgo dependerá del riesgo de mercado de los títulos que están incluidos en la cartera.
Esto es una indicación de que, según el modelo de Markowitz, el uso de Bitcoin puede agregar valor y superar activos individuales y/o carteras igualmente ponderadas desde una perspectiva ajustada al riesgo. Antes del análisis de cartera, es necesario presentar el análisis simple de las características de retorno y riesgo esperadas de cada activo y de la cartera con la proporción de Sharpe. Se puede constatar que Bitcoin es más rentable, pero la más arriesgada, como muestra la Tabla 2.
Tabla 2. Índices de Riesgo, Retorno y Sharpe
| Elemento | Unidad | Selic | Ibovespa | Oro | Tasa Pre-DI | Bitcoin |
| Retorno medio | % a.a. | -0,01 | -0,09 | 7,92 | -2,60 | 154,62 |
| Riesgo | % a.a. | 11,19 | 23,03 | 21,79 | 103,47 | 635,76 |
| Coeficiente de Variación | % | -834,0 | -257,0 | 3,0 | -40,0 | 4,0 |
| Sharpe | % | 0,000 | -0,003 | 0,364 | -0,025 | 0,243 |
Es posible calcular el retorno esperado y el riesgo de cualquier cartera probable basándose en las características de cada activo individual y las correlaciones entre ellos. Pero, para limitar los resultados de las carteras viables, las restricciones fueron de pesos no negativos y la suma de los pesos totales igual al 100%. Se generaron 50 carteras aleatorias y se computaron sus perfiles de retorno y riesgo. Las carteras con retorno esperado máximo para cada nivel de riesgo generan lo que se conoce como Frontera Eficiente. Dentro de ella, existe un portafolio que posee el retorno esperado máximo por unidad de riesgo.
En la Figura 1 se presentan los resultados del estudio, donde uno de los puntos diferenciados es la razón retorno y riesgo, donde se tiene el mayor resultado del índice de Sharpe, por consiguiente, donde está la mejor relación riesgo x retorno, teniendo en cuenta una tasa de interés libre de riesgo. Sin embargo, cuanto más se aleja de este punto, menor es el índice de Sharpe. El retorno en esta ubicación es del 10,84%, mientras que el riesgo es del 24,6% y el Índice de Sharpe es 44,12%. El portafolio que detenta la menor varianza, sin embargo, es el más eficiente por excelencia, tiene un retorno del 1,46% y un riesgo del 8,98%. El crecimiento del riesgo de las carteras es progresivamente alto, es decir, el riesgo crece progresivamente a medida que aumenta la proporción de Bitcoin asignada en la cartera. En color azul más oscuro están los activos con índices Sharpe individuales más altos. Los más claros, con Sharpe negativo o más bajo que, se espera, sean evitados.
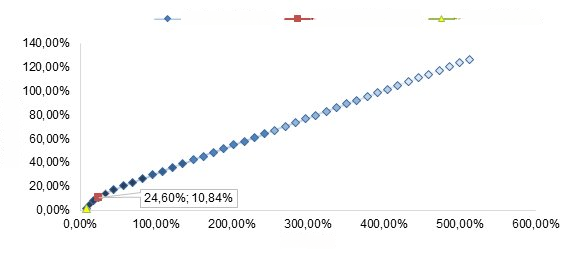
Figura 1. Frontera eficiente
Las carteras que tienen un porcentaje más alto de Bitcoin dentro de la billetera se posicionan en progresión ascendente dentro de la frontera. Tienen altos riesgos, pero se compensan con altos rendimientos – como demuestra un retorno anual de 154,62%, con una desviación estándar de 635,76%, lo que representa un Índice Sharpe de 24,32%. Esta relación de Sharpe con las principales clases de activos es alta, pero solo no superó al oro (Tabla 2).
En un escenario en el que hay más artículos de blog, noticias y artículos en sitios web sobre Bitcoin que trabajos científicos, existen opiniones controvertidas respecto a la seguridad y estabilidad de Bitcoin, así como si la moneda se considera un instrumento financiero o un experimento. Y la falta de concienciación es una de las principales razones por las que los inversores reacios al riesgo dudan (Kiran y Stannett, 2014). Los resultados estadísticos de Krause y Pham (2017) ya han demostrado que Bitcoin puede reducir efectivamente el riesgo o aumentar los rendimientos de la cartera sin alterar su volatilidad, considerando un estudio basado en índices estadounidenses, chinos, europeos y japoneses. Este riesgo creado por la volatilidad no se mantiene constantemente en un nivel muy alto, al igual que su disminución tampoco es significativa.
La negociación de Bitcoin no sigue patrones financieros, lo que significa que las tasas cambian en todo momento, mientras que las bolsas de valores tienen tiempos de negociación específicos. Por ello, el análisis con Bitcoin excluyó líneas en los datos de la moneda criptográfica y la convirtió en una serie temporal con solo 252 días de negociación.
Algunos inversores también identifican a Bitcoin como una mercancía, y en los últimos años se han abierto varias bolsas extranjeras de derivados de Bitcoin, aunque con ofertas y volúmenes mucho menores que los de otras materias primas. En el año 2015, la Commodity Futures Trading Commission (CFTC) consideró la moneda cifrada como una mercancía e hizo efectivas las reglas de patrón de comercio de materias primas (Sheppard, 2015).
Es inevitable la expansión de la moneda cifrada y, poco a poco, también se desarrollarán los mecanismos de protección contra su volatilidad. El CME, la mayor bolsa de negociación de derivados del mundo, decidió recientemente introducir un contrato de futuros de Bitcoin en el mercado, lo que debería aportar mayor transparencia y confianza a los operadores de criptomonedas (Rocha, 2017). Los resultados de este estudio pueden tener un alto valor para los inversores que buscan constantemente oportunidades para diversificar su cartera y no son totalmente reacios al riesgo.
Consideraciones Finales
La moneda cifrada sigue siendo una novedad financiera y, por ello, tiene muchos aspectos inconclusos. Los inversores del mercado brasileño aún no han percibido todas las oportunidades de Bitcoin, lo que causa correlaciones negativas de activos y hace que la moneda sea, por lo tanto, un instrumento muy bueno para diversificar la cartera. Es, sin embargo, un instrumento favorable solo para aquellos con alta propensión al riesgo.
Referencias
Assaf Neto, A. 2015. Mercado Financeiro. 13 ed. Atlas, São Paulo, SP, Brasil.
Banco Central do Brasil [BACEN]. 2017. SGS – Sistema Gerenciador de Séries Temporais – v 2.1. Disponível em: https://www3.bcb.gov.br/sgspub/localizarseries/localizarSeries.do?method=prepararTelaLocalizarSeries. Acesso em: 02 set. 2017.
Bartos, J. 2015. Does Bitcoin follow the hypothesis of efficient market?. International Journal of Economic Sciences 4(2): 10-23.
Bonneau, J.; Miller, A. ; Clark, J.; Naraynan, A.; Kroll, J.A.; Felten, E.W. 2015. SoK: Research Perspectives and Challenges for Bitcoin and Cryptocurrencies. In: IEEE Computer Society Symposium on Security and Privacy, 2015, San Jose, CA, USA. Anais…104-121
Brealey, R.A. ; Myers, S.C. ; Allen, F. 2011. Principles of Corporate Finance. 10 ed. McGraw-Hill Education, New York, NY, USA.
Chicago Mercantile Exchange Group [CME]. 2017. CME Group Announces Launch of Bitcoin Futures. Disponível em: http://www.cmegroup.com/media-room/press-releases/2017/10/31/cme_group_announceslaunchofbitcoinfutures.html/. Acesso em: 06 nov. 2017.
Coindesk. 2017. CoinDesk BPI. Disponível em: <https://www.coindesk.com/>. Acesso em: 02 set. 2017.
Doherty, S. 2011. All your bitcoins are ours…. Disponível em: https://www.symantec.com/connect/blogs/all-your-bitcoins-are-ours. Acesso em: 09 set. 2017.
European Central Bank [ECB]. 2012. Virtual Currency Schemes. Disponível em: http://www.ecb.europa.eu/pub/pdf/other/virtualcurrencyschemes201210en.pdf. Acesso em: 01 set. 2017.
Kiran, M.; Stannett, M. 2014. Bitcoin Risk Analysis. Nemode, Guildford. UK. Disponível em: http://www.nemode.ac.uk/wp-content/uploads/2015/02/2015-Bit-Coin-risk-analysis.pdf. Acesso em: 10 out. 2017.
Krause, D.; Pham, N. 2017. Bitcoin – a favourable instrument for diversification? A quantitative study on the relations between Bitcoin and global stock markets. Tese Mestrado. Umeå School of Business and Economics, Umeå University, Umeå, Suécia.
Markowitz, H.M. 1952. Portfolio selection. Journal of Finance 7: 77-91.
Markowitz, H.M. 1956. The optimization of a quadratic function subject to linear constraints. Naval Research Logistics Quarterly 3: 111-133.
Markowitz, H.M. 1959. Portfolio selection: efficient diversification of investments. John Wiley & Sons, New York, NY, USA.
Nakamoto, S. 2008. Bitcoin: A peer-to-peer electronic cash system. Disponível em: https://bitcoin.org/bitcoin.pdf. Acesso em: 02 set. 2017.
Nian, L.P.; Chuen D.L.K. 2015. Introduction to Bitcoin. p.5-30. In: _____. Handbook of Digital Currency: Bitcoin, Innovation, Financial Instruments, and Big Data. Academic Press, London, UK.
Rocha, L. 2017. Maior bolsa de derivativos do mundo anuncia índice de bitcoin e o preço dispara. Disponível em: https://www.criptomoedasfacil.com/maior-bolsa-de-derivativos-do-mundo-anuncia-indice-de-bitcoin-e-o-preco-dispara/. Acesso em: 01 nov. 2017.
Sheppard, D. 2015. US regulator halts bitcoin derivatives. Disponível em: https://www.ft.com/content/420d597e-5df8-11e5-9846-de406ccb37f2. Acesso em: 10 out. 2017.
Como citar
Gasparo, R.B; Silva, H.J.T. 2020. Alocação de Bitcoin em portfólio diversificado. Estratégias e Soluções, 1: e.20200002.
Sobre os autores
Roberta Bertagnoli Gasparo, Me. Pecege, MBA em Gestão de Negócios – Escola Superior de Agricultura “Luiz de Queiroz”, Universidade de São Paulo, Piracicaba, SP
Haroldo José Torres da Silva, Doutorando em Economia Aplicada, Escola Superior de Agricultura “Luiz de Queiroz”, Universidade de São Paulo, Piracicaba, SP
Editorado por: Edson Pereira da Mota
Link para download: https://cms.revistaes.com.br/wp-content/uploads/2020/11/2.pdf