
15 de setembro de 2026
Acurácia de Modelos de Previsão de Demanda no Mercado da Soja Brasileira
Jonwfer Lauro Votdk; Rodolfo Ribeiro
DOI: 10.22167/2675-6528-202602240
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
A previsão de demanda é um componente crítico para decisões de planejamento e gestão de risco em cadeias de commodities, como a soja, nas quais a sazonalidade e a concentração de volumes podem amplificar impactos operacionais e econômicos. Avaliou-se a acurácia de modelos de previsão aplicados ao volume mensal exportado de soja em grão do Brasil, com o objetivo de identificar o modelo de previsão com melhor desempenho para esse contexto e estimar a exposição econômica associada ao erro de previsão. Utilizaram-se dados mensais de janeiro de 2016 a dezembro de 2025, obtidos no Comex Stat para o NCM 12019000. Os dados foram segregados em amostra de estimação (2016–2024) e amostra teste (2025) para validação fora da amostra. Implementaram-se cinco métodos: Naive, Naive sazonal, média móvel de 3 meses, média móvel de 12 meses e suavização exponencial sazonal (ETS). O desempenho foi mensurado por MAE, RMSE, MAPE, WMAPE e BIAS, adotando-se o WMAPE como critério principal por ponderar o erro pelo volume realizado; adicionalmente, estimou-se o custo do erro em US$ com base no valor FOB mensal. Os resultados indicaram que o ETS apresentou o melhor desempenho global na amostra teste, com menor erro e menor viés, seguido pelo Naive sazonal, enquanto o Naive e as médias móveis apresentaram maior subestimação, principalmente nos meses de pico. A incorporação explícita da sazonalidade e o uso de métricas complementares reduziram a incerteza e a exposição econômica associada ao erro de previsão no cenário analisado.
Palavras-chave: Custo de erro; Planejamento de demanda; Sazonalidade; Suavização exponencial; WMAPE.
1. Introdução
O agronegócio brasileiro tem na soja um pilar fundamental, posicionando-a centralmente no comércio internacional de commodities agrícolas. A oleaginosa responde por aproximadamente metade do volume de grãos produzidos no país (Agência GOV, 2025). O Brasil se destaca como o maior produtor mundial, com uma produção estimada em 169,49 milhões de toneladas na safra 2024/2025, cultivada em cerca de 58% da área agrícola nacional, o que corresponde a aproximadamente 47,61 milhões de hectares (Brasil, 2025). Essa projeção sublinha a relevância econômica, logística e estratégica do setor para a balança comercial e para o abastecimento de cadeias produtivas essenciais, como alimentação animal, óleo vegetal e biocombustíveis (EMBRAPA, 2025). Além disso, a soja possui uma participação significativa tanto no mercado externo quanto no consumo interno, com volumes expressivos de exportação e processamento (Vieira Filho, 2024).
A importância da soja no Brasil transcende a produção primária, estendendo-se por uma complexa cadeia de valor que engloba decisões de plantio, armazenagem, esmagamento, transporte, comercialização e exportação. Todas essas etapas são altamente sensíveis a flutuações de demanda, preços, câmbio, condições climáticas e infraestrutura (SCOT Consultoria, 2025). Em 2024, o volume de soja em grãos exportado atingiu 98.815 milhões de toneladas, enquanto 55.811 milhões de toneladas foram destinadas ao consumo interno. Este cenário ressalta a magnitude da cadeia e a necessidade de uma coordenação eficaz entre oferta e demanda. Consequentemente, a previsão de demanda torna-se um elemento crucial para empresas e agentes envolvidos no planejamento de vendas e operações, abastecimento, originação e gestão de estoques (EMBRAPA, 2025).
Apesar da relevância, a previsão de demanda no mercado da soja apresenta desafios inerentes, dado que a série temporal é influenciada por fatores estruturais e conjunturais. Estudos prévios sobre a soja no Brasil indicam que modelos estatísticos, como suavização exponencial, regressão e ARIMA, podem gerar resultados úteis, mas seu desempenho varia conforme as características da série, a sazonalidade, o horizonte de previsão e a ocorrência de choques externos (Schmidt et al., 2019). No campo da previsão de demanda, há um consenso de que não existe um método universalmente superior para todos os contextos, o que torna a comparação entre diferentes modelos uma etapa indispensável para identificar a abordagem mais adequada ao segmento estudado (Makridakis e Hibon, 2000). A literatura também adverte que a avaliação da acurácia é complexa, pois diferentes métricas podem levar a rankings distintos entre modelos e, em certas situações, podem apresentar problemas práticos ou interpretações enganosas (Hyndman e Koehler, 2006). Por isso, a comparação com modelos de referência, ou benchmarks, é fundamental, já que previsões sofisticadas nem sempre superam métodos mais simples (Goodwin, Petropoulos e Hyndman, 2017).
Previsões mais acuradas são essenciais no ambiente empresarial, especialmente em operações de planejamento de vendas e operações (S&OP), pois contribuem para a redução de rupturas, excessos de estoque, desalinhamentos entre suprimento e consumo e o desperdício de capital de giro. A acurácia não deve ser vista apenas como a proximidade entre o valor previsto e o realizado, mas também como a ausência de viés, a estabilidade ao longo do tempo e a adequação ao horizonte observado. Assim, a análise comparativa entre modelos de previsão no mercado da soja brasileira é pertinente tanto sob a ótica acadêmica quanto gerencial, oferecendo subsídios para decisões de planejamento, abastecimento e comercialização (Hyndman e Athanasopoulos, 2021). Diante desse contexto, o objetivo deste estudo é identificar o modelo de previsão com melhor desempenho para esse contexto e estimar a exposição econômica associada ao erro de previsão.
2. Material e Métodos
O presente estudo caracterizou-se como uma pesquisa aplicada, de abordagem quantitativa e objetivo descritivo-comparativo, avaliando o desempenho de diferentes modelos de previsão de demanda externa da soja brasileira a partir da comparação de métricas de acurácia. A análise baseou-se em séries temporais mensais de exportação de soja em grão.
Os dados foram extraídos do Comex Stat, sistema oficial do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) para estatísticas de comércio exterior, utilizando-se o código NCM 12019000 (Soja, mesmo triturada, exceto para semeadura). O período analisado compreendeu janeiro de 2016 a dezembro de 2025, totalizando 120 observações mensais. A amostra foi dividida em dois subconjuntos: janeiro de 2016 a dezembro de 2024 para estimação dos modelos, e janeiro a dezembro de 2025 para validação. A consulta no Comex Stat pode ser acessada em: https://comexstat.mdic.gov.br/pt/geral/149927.
As variáveis utilizadas foram tratadas e estão detalhadas na Tabela 1.
Tabela 1. Variáveis Utilizadas
| Variáveis | Descrição |
|---|---|
| Tipo | Diferenciação entre Amostra teste e Amostra estimação |
| Ano | Ano referente ao dado apresentado |
| Mês | Mês referente ao dado apresentado |
| Data | Data completa referente ao dado apresentado |
| Código NCM | Nomenclatura Comum do Mercosul |
| Descrição NCM | Descrição da Nomenclatura Comum do Mercosul |
| Quilograma Líquido | Volume extraído do Comex Stat em kg |
| Volume em toneladas | Volume convertido para toneladas |
| Valor FOB US$ | Valor correspondente FOB (“Free On Board”) em dólares |
Fonte: Dados originais da pesquisa
A estratégia de validação adotada foi a validação fora da amostra, assegurando que os valores realizados de 2025 não fossem utilizados na etapa de construção dos modelos. As previsões geradas por cada modelo, bem como o cálculo das métricas de erro, foram implementadas por meio de fórmulas de Excel em uma planilha auxiliar, garantindo rastreabilidade entre dados originais, previsões e resultados de avaliação. Os modelos foram estimados com dados da amostra estimação e utilizados para gerar previsões para os 12 meses de 2025, comparadas com os valores realizados nesse período para avaliar a capacidade preditiva de cada método.
Foram implementados cinco modelos de previsão:
- O Modelo Naive assume que a melhor previsão para um período corresponde ao valor observado no período imediatamente anterior. O valor de dezembro de 2024 foi considerado para janeiro de 2025, e as previsões subsequentes mantiveram esse valor fixo. Este modelo foi utilizado como “benchmark”.
- O Modelo Naive sazonal considerou a sazonalidade anual, atribuindo como previsão para um mês o valor observado no mesmo mês do ano anterior (ex: janeiro de 2025 foi o realizado em janeiro de 2024). Este modelo é adequado para séries mensais com padrões sazonais recorrentes.
- A Média móvel de 3 meses foi implementada a partir da média aritmética dos três meses imediatamente anteriores. Para a validação fora da amostra, uma série auxiliar foi criada para utilizar as próprias previsões geradas pelo modelo nos meses da amostra teste.
- A Média móvel de 12 meses foi estimada de forma análoga, considerando 12 períodos para capturar padrões de longo prazo da série. Uma série auxiliar também foi criada para considerar os dados da previsão desse modelo para os meses de 2025.
- O Modelo de suavização exponencial (ETS) com erro, tendência e sazonalidade foi implementado por meio da fórmula do Excel PREVISÃO.ETS(), que estima automaticamente os componentes da série com base nos dados históricos. Considerou-se o período de janeiro de 2016 a dezembro de 2024 e uma sazonalidade de 12 meses.
O desempenho dos modelos foi avaliado por métricas de erro e viés, calculadas no Excel a partir da comparação entre valores previstos e realizados da amostra teste. As métricas utilizadas foram:
- Erro Absoluto Médio (MAE): Calculado pela equação (1): MAE = (1/n) × Σ|Yт – Ўт| em que: n é o número de meses calculado, igual a 12; Yт é volume realizado por mês em 2025; e Ўт é o volume observado pelo modelo no mês de comparação.
- Raiz Quadrática do Erro Médio (RMSE): Calculado pela equação (2): RMSE = √(1/n) × Σ(Yт – Ўт)² em que: n é o número de meses calculado, igual a 12; Yт é volume realizado por mês em 2025; e Ўт é o volume observado pelo modelo no mês de comparação.
- Erro Percentual Absoluto Médio (MAPE): Calculado pela equação (3): MAPE = (100/n) × Σ|(Yт – Ўт) / Yт| em que: n é o número de meses calculado, igual a 12; Yт é volume realizado por mês em 2025; e Ўт é o volume observado pelo modelo no mês de comparação.
- Erro Percentual Absoluto Ponderado (WMAPE): Calculado pela equação (4): WMAPE = (Σ|Yт – Ўт| / ΣYт) × 100 em que: Yт é volume realizado por mês em 2025; e Ўт é o volume observado pelo modelo no mês de comparação.
- BIAS (viés): Calculado pela equação (5): BIAS = (1/n) × Σ(Ўт – Yт) em que: n é o número de meses calculado, igual a 12; Yт é volume realizado por mês em 2025; e Ўт é o volume observado pelo modelo no mês de comparação.
Além das métricas estatísticas, o impacto econômico do erro de previsão de demanda foi estimado utilizando o Valor FOB US$ extraído do Comex Stat para o NCM 12019000 e a amostra teste. O objetivo foi compreender o impacto financeiro do erro, representando o valor associado ao volume incorretamente previsto. O preço unitário da tonelada para cada mês de 2025 foi calculado pela equação (6):
PUT = Valor FOB US$т / Yт
em que: PUT é o preço unitário mensal da tonelada; Valor FOB US$т é o valor observado no mês t; e Yт é o volume observado no mês de comparação.
Em seguida, o volume mensal de erro para cada modelo de previsão foi obtido pela equação (7):
eт = Ўт – Yт
em que: eт é o erro no mês; Ўт é o volume observado pelo modelo no mês de comparação; e Yт é volume realizado por mês.
Quando eт foi menor que 0, a previsão foi considerada subestimada; quando eт foi maior que 0, a previsão foi considerada superestimada. O custo do erro foi estimado como a exposição econômica atrelada ao preço unitário do mês de análise, conforme equação (8):
Cт = |eт| × PUT
em que: Cт é o custo do erro; eт é o erro no mês; e PUT é o preço unitário mensal da tonelada.
Em resumo, os modelos de previsão foram calculados na amostra teste para os 12 meses de 2025, garantindo comparabilidade. O desempenho preditivo foi mensurado por métricas complementares de erro e viés (MAE, RMSE, MAPE, WMAPE e BIAS), calculadas a partir da comparação entre valores previstos e realizados, e pelo custo do erro. Para a seleção do modelo de melhor desempenho, adotou-se o WMAPE como critério principal, por representar o erro percentual ponderado pelo volume realizado, reduzindo distorções em períodos de baixa magnitude e facilitando a interpretação gerencial. MAE e RMSE foram utilizados para identificar a magnitude do erro em toneladas, e BIAS para identificar a tendência de superestimação ou subestimação. O custo do erro em US$ forneceu uma dimensão econômica da subestimação e superestimação da demanda.
3. Resultados e Discussão
Este estudo avaliou a acurácia de diferentes modelos de previsão de demanda aplicados ao volume exportado mensal de soja em grão no Brasil, comparando as previsões geradas a partir da amostra de estimação com os valores realizados na amostra teste. O desempenho dos modelos foi mensurado por métricas complementares de erro e viés, como Erro Absoluto Médio (MAE), Raiz Quadrática do Erro Médio (RMSE), Erro Percentual Absoluto Médio (MAPE), Erro Percentual Absoluto Ponderado (WMAPE) e BIAS, além da exposição ao custo do erro. O WMAPE foi adotado como critério principal de seleção, por refletir o erro percentual ponderado pelo volume realizado, alinhando-se ao impacto gerencial do erro. As demais métricas forneceram suporte interpretativo, com MAE e RMSE avaliando a magnitude do erro, MAPE como medida percentual adicional, e BIAS identificando a tendência sistemática de superestimação ou subestimação (Hyndman e Koehler, 2006).
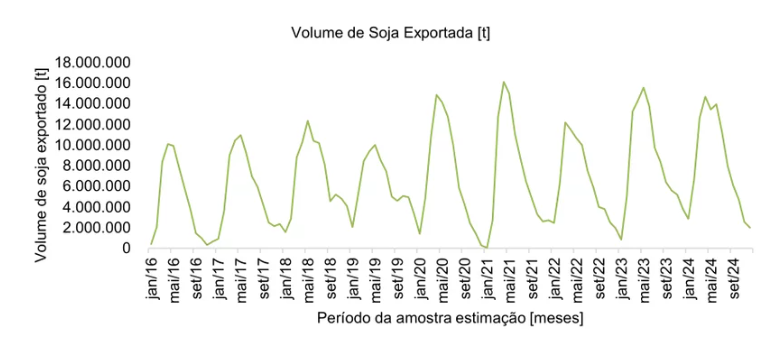
Na amostra de estimação, de janeiro de 2016 a dezembro de 2024, observou-se um comportamento sazonal no volume de soja exportada, impactado pelo ciclo de cultivo. A Figura 1 ilustra esse padrão, com baixos volumes no início do ano, picos entre março e maio, e redução gradual no segundo semestre. Essa sazonalidade reforça a necessidade de modelos que considerem essas variações (Hyndman e Athanasopoulos, 2021).
Figura 1. Volume de Soja exportada em toneladas entre janeiro/2016 e dezembro/2024
Fonte: Resultados originais da pesquisa e dados extraídos do sistema Comex Stat (MDIC)(Brasil, [s.d.])
As previsões de demanda para os meses de 2025, geradas pelos modelos Naive, Naive sazonal, Média Móvel de 3 meses (MM3), Média Móvel de 12 meses (MM12) e Suavização Exponencial Sazonal (ETS), foram calculadas a partir dos dados da amostra de estimação. A Tabela 2 apresenta esses valores previstos em comparação com o volume realizado.
Tabela 2. Previsão de demanda pelos modelos escolhidos para os meses de 2025
| Data | Realizado | Naive | Naive sazonal | MM3 | MM12 | ETS |
|---|---|---|---|---|---|---|
| jan/25 | 1.069.087 | 2.006.054 | 2.854.860 | 3.089.530 | 8.233.987 | 3.114.695 |
| fev/25 | 6.428.317 | 2.006.054 | 6.608.134 | 2.549.461 | 8.682.248 | 6.473.643 |
| mar/25 | 14.657.781 | 2.006.054 | 12.600.297 | 2.548.348 | 8.855.090 | 13.037.785 |
| abr/25 | 15.271.914 | 2.006.054 | 14.687.842 | 2.729.113 | 8.542.990 | 14.641.939 |
| mai/25 | 14.099.745 | 2.006.054 | 13.436.721 | 2.608.974 | 8.030.919 | 14.481.086 |
| jun/25 | 13.420.319 | 2.006.054 | 13.959.612 | 2.628.812 | 7.580.435 | 13.257.230 |
| jul/25 | 12.257.306 | 2.006.054 | 11.249.768 | 2.655.633 | 7.048.837 | 10.679.878 |
| ago/25 | 9.325.162 | 2.006.054 | 8.037.754 | 2.631.140 | 6.698.760 | 8.399.443 |
| set/25 | 7.339.951 | 2.006.054 | 6.104.265 | 2.638.528 | 6.587.177 | 6.477.453 |
| out/25 | 6.727.671 | 2.006.054 | 4.709.739 | 2.641.767 | 6.627.419 | 5.584.987 |
| nov/25 | 4.197.159 | 2.006.054 | 2.552.798 | 2.637.145 | 6.787.226 | 4.543.391 |
| dez/25 | 3.383.155 | 2.006.054 | 2.006.054 | 2.639.147 | 7.140.095 | 3.861.693 |
Fonte: Resultados originais da pesquisa e dados extraídos do sistema Comex Stat (MDIC)(Brasil, [s.d.])
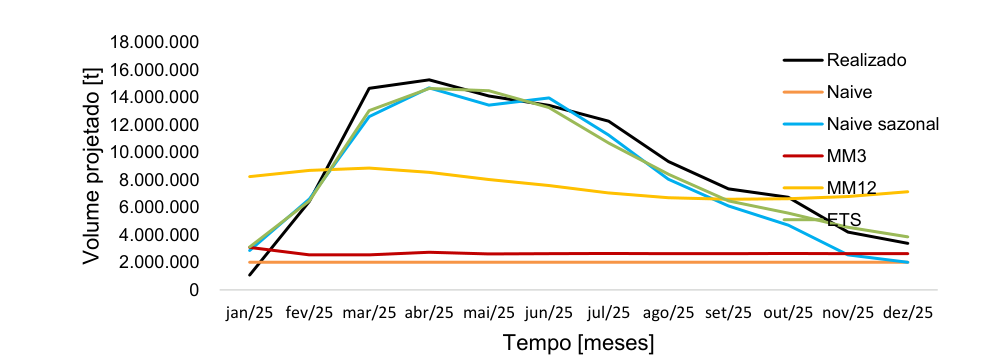
O comparativo entre o volume realizado e as previsões de cada modelo para 2025, apresentado na Figura 2, revelou que os modelos Naive sazonal e ETS foram os que mais se aproximaram do volume real. Ambos os modelos consideram a sazonalidade como fator de previsão. O ETS, ao considerar a sazonalidade de 12 meses e utilizar dados de 9 anos, conseguiu identificar recorrência e tendência. O Naive sazonal replicou o padrão de 2024, apresentando picos e vales condizentes com a demanda de exportação de soja. Esse desempenho é consistente com estudos que indicam que métodos simples podem ser competitivos quando capturam a sazonalidade (Makridakis e Hibon, 2000).
Figura 2. Comparativo entre o volume realizado e as previsões de cada modelo para soja exportada em 2025
Fonte: Resultados originais da pesquisa e dados extraídos do sistema Comex Stat (MDIC)(Brasil, [s.d.])
Em contraste, os modelos Naive, MM3 e MM12 não se aproximaram do volume realizado em 2025. O modelo Naive, baseado apenas no mês anterior, subestimou significativamente o volume, pois considerou o baixo volume de dezembro de 2024 para todas as previsões de 2025. O MM3 apresentou um resultado semelhante, influenciado pelos baixos volumes de outubro a dezembro de 2024 e utilizando suas próprias previsões para os meses subsequentes. O MM12 captou a sazonalidade, mas com amplitude reduzida e deslocamento horizontal, o que se deve à inclusão de valores de média calculados pelo próprio modelo nos meses de pico, resultando em previsões mais baixas do que o realizado (Hyndman e Athanasopoulos, 2021; Makridakis e Hibon, 2000).
A análise das métricas de erro para o período da amostra teste, classificadas pelo WMAPE, confirmou o desempenho dos modelos. A Tabela 3 detalha esses resultados.
Tabela 3. Métricas de cada modelo de previsão de demanda
| Modelo | MAE [t] | RMSE [t] | MAPE [%] | WMAPE [%] | BIAS [t] |
|---|---|---|---|---|---|
| ETS | 851.536 | 1.045.768 | 23,8% | 9,4% | -302.029 |
| Naive sazonal | 1.198.291 | 1.335.352 | 28,8% | 13,3% | -780.810 |
| MM12 | 4.047.505 | 4.670.175 | 94,2% | 45,2% | -1.446.865 |
| MM3 | 6.685.071 | 7.907.642 | 75,8% | 74,2% | -6.348.331 |
| Naive | 7.164.904 | 8.411.923 | 74,9% | 79,5% | -7.008.743 |
Fonte: Resultados originais da pesquisa
O modelo ETS apresentou o menor MAE (851.536 t) e RMSE (1.045.768 t), indicando a maior proximidade média entre previsão e realizado e a capacidade de evitar grandes divergências. O Naive sazonal foi o segundo melhor em ambos os critérios (MAE de 1.198.291 t e RMSE de 1.335.352 t), o que é esperado para um modelo que capta a sazonalidade anual. Os modelos Naive e MM3 registraram MAE e RMSE significativamente mais altos, sugerindo que suas previsões ficaram distantes do realizado, especialmente nos meses de pico (Hyndman e Athanasopoulos, 2021).
Em relação ao MAPE, o ETS obteve o menor valor (23,8%), seguido pelo Naive sazonal (28,8%). O MAPE do MM12 foi elevado (94,2%), influenciado por meses de baixo volume realizado, como janeiro, onde o erro percentual foi de 670,2%. Essa sensibilidade do MAPE a volumes baixos ressalta a importância de avaliá-lo em conjunto com outras métricas (Hyndman e Koehler, 2006).
O WMAPE, critério principal, confirmou o ETS como o melhor modelo (9,4%), seguido pelo Naive sazonal (13,3%). Os modelos MM12 (45,2%), MM3 (74,2%) e Naive (79,5%) apresentaram WMAPE consideravelmente mais altos. Modelos sem capacidade de capturar sazonalidade, como Naive e MM3, subestimaram os picos do primeiro semestre, concentrando erros absolutos em volumes realizados mais elevados e, consequentemente, elevando o WMAPE.
O BIAS, que indica a direção do erro, mostrou uma tendência predominante de subestimação em todos os modelos. O ETS registrou o viés mais próximo de zero (-302.029 t), enquanto o Naive sazonal (-780.810 t) também subestimou, mas em menor grau que os demais. Os modelos Naive (-7.008.743 t) e MM3 (-6.348.331 t) exibiram os maiores vieses negativos, indicando uma subestimação contínua que pode levar a decisões conservadoras e subdimensionamento da demanda (Hyndman e Athanasopoulos, 2021).
Para complementar as métricas estatísticas, o custo do erro foi calculado em dólares, considerando o Valor FOB US$ mensal e o volume exportado em cada mês de 2025. A Tabela 4 apresenta o custo unitário mensal por tonelada.
Tabela 4. Custo unitário mensal em dólares por tonelada
| Data | Volume em tonelada | Valor US$ FOB | Custo unitário |
|---|---|---|---|
| jan/25 | 1.069.087 | $ 433.412.725 | $ 405,40 |
| fev/25 | 6.428.317 | $2.543.652.430 | $ 395,69 |
| mar/25 | 14.657.781 | $5.673.615.141 | $ 387,07 |
| abr/25 | 15.271.914 | $5.864.208.310 | $ 383,99 |
| mai/25 | 14.099.745 | $5.501.158.133 | $ 390,16 |
| jun/25 | 13.420.319 | $5.337.449.698 | $ 397,71 |
| jul/25 | 12.257.306 | $ 5.001.850.667 | $ 408,07 |
| ago/25 | 9.325.162 | $3.868.955.860 | $ 414,89 |
| set/25 | 7.339.951 | $3.103.031.251 | $ 422,76 |
| out/25 | 6.727.671 | $2.878.022.046 | $ 427,79 |
| nov/25 | 4.197.159 | $1.827.759.344 | $ 435,48 |
| dez/25 | 3.383.155 | $ 1.498.479.236 | $ 442,92 |
Fonte: Resultados originais da pesquisa e dados extraídos do sistema Comex Stat (MDIC)(Brasil, [s.d.])
A variação do preço unitário ao longo de 2025, com preços mais baixos em meses de maior volume e mais altos em meses de menor volume, indica que o impacto econômico do erro de previsão é influenciado tanto pelo preço unitário quanto pelo volume. O custo anual do erro para cada modelo foi calculado e está detalhado na Tabela 5.
Tabela 5. Custo do erro para cada modelo de previsão de demanda
| Modelo de previsão | Custo subestimação | Custo superestimação | Custo total |
|---|---|---|---|
| Naive | $34.057.820.976 | $379.850.481 | $34.437.671.457 |
| Naive sazonal | $4.936.315.383 | $1.009.597.624 | $5.945.913.007 |
| MM3 | $31.253.339.787 | $819.096.726 | $32.072.436.513 |
| MM12 | $13.096.524.451 | $6.588.500.089 | $19.685.024.540 |
| ETS | $2.815.053.787 | $1.358.749.449 | $4.173.803.236 |
Fonte: Resultados originais da pesquisa e dados extraídos do sistema Comex Stat (MDIC)(Brasil, [s.d.])
A maior parcela do custo do erro para todos os modelos avaliados está atrelada à subestimação, o que é consistente com os vieses negativos observados. Essa subestimação representa um risco operacional significativo, podendo gerar restrições logísticas e menor preparo para atender à demanda nos picos de exportação (Hyndman e Athanasopoulos, 2021; Fildes, Ma e Kolassa, 2019).
Nesse contexto, o ETS apresentou a menor exposição ao custo total do erro, com $4.173.803.236, o que corresponde a aproximadamente 9,5% do valor exportado em 2025. Este valor foi significativamente inferior aos custos de erro dos demais modelos. O Naive sazonal registrou $5.945.913.007, enquanto os modelos que não captaram a sazonalidade, como MM12 ($19.685.024.540), MM3 ($32.072.436.513) e Naive ($34.437.671.457), apresentaram custos de erro muito mais elevados. Essa diferença demonstra que os modelos ETS e Naive sazonal não apenas superaram os demais em acurácia, mas também foram mais eficazes na redução da exposição econômica associada ao erro de previsão.
Em síntese, as métricas estatísticas e de custo convergiram para a mesma conclusão prática: o modelo ETS foi consistentemente superior. Ele liderou no critério WMAPE e apresentou os menores MAE e RMSE, o MAPE mais baixo, o BIAS mais próximo de zero e o menor custo de erro. O Naive sazonal, embora não tenha sido o melhor, demonstrou bom desempenho e pode servir como um benchmark útil para monitorar o valor agregado de modelos mais sofisticados (Goodwin, Petropoulos e Hyndman, 2017). Por outro lado, os modelos de média móvel e o Naive não se mostraram adequados à dinâmica de 2025, falhando em capturar a sazonalidade e resultando em erros significativamente superiores (Makridakis e Hibon, 2000).
4. Conclusão
O presente estudo avaliou a acurácia de diferentes modelos de previsão aplicados ao volume mensal exportado de soja em grão do Brasil, buscando identificar o modelo de melhor desempenho e estimar a exposição econômica associada ao erro de previsão. Verificou-se que o modelo de Suavização Exponencial Sazonal (ETS) apresentou consistentemente o melhor desempenho na amostra teste, com menor erro percentual ponderado (WMAPE), menor erro absoluto (MAE e RMSE) e menor viés (BIAS). O modelo Naive sazonal também demonstrou bom desempenho, posicionando-se como uma referência comparativa robusta. Em contraste, os modelos Naive, Média Móvel de 3 meses e Média Móvel de 12 meses falharam em capturar a sazonalidade intrínseca da série temporal, resultando em subestimação significativa dos volumes de exportação, especialmente nos meses de pico, e, consequentemente, em erros substancialmente maiores e maior exposição econômica.
A principal contribuição do estudo reside na identificação de uma abordagem de previsão que minimiza a incerteza e a exposição econômica no planejamento da cadeia de exportação de soja brasileira. A adoção do modelo ETS, que incorpora explicitamente a sazonalidade, oferece subsídios gerenciais para decisões mais acuradas de planejamento de vendas e operações, abastecimento e gestão de riscos. A análise do custo do erro em dólares revelou que a subestimação da demanda representa a maior parcela da exposição econômica, indicando riscos operacionais significativos, como restrições logísticas e menor preparo para atender à demanda. A avaliação conjunta de métricas de erro e viés, complementada pela quantificação do impacto econômico, mostrou-se essencial para uma compreensão abrangente do desempenho dos modelos, reforçando que a análise de uma única métrica pode levar a interpretações enganosas.
Referências Bibliográficas
Agência GOV. Conab: safra de grãos 2024/25 será recorde com destaque para milho e soja. Agência Gov, 14 ago. 2025. Disponível em: . Acesso em: 10 abril 2026.
Brasil. Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC). Comex Stat: consulta geral (ID 149927). Brasília, DF: MDIC, [s.d.]. Disponível em: https://comexstat.mdic.gov.br/pt/geral/149927. Acesso em: 10 abril 2026.
Brasil. Secretaria de Comunicação Social da Presidência da República. Produção de grãos deve bater recorde com 332,9 milhões de toneladas na safra 2024/25. Gov.br, 15 maio 2025. Disponível em: . Acesso em: 10 abril 2026.
EMBRAPA. Dados econômicos. Londrina: Embrapa Soja, 2025. Disponível em: . Acesso em: 10 abril 2026.
Fildes, R.; Ma, S.; Kolassa, S. Retail forecasting: Research and practice. International Journal of Forecasting, v. 35, n. 1, p. 1–22, 2019. DOI: 10.1016/j.ijforecast.2018.06.004.
Goodwin, P.; Petropoulos, F.; Hyndman, R. A note on upper bounds for forecast-value-added relative to naïve forecasts. Journal of the Operational Research Society, v. 68, n. 9, p. 1082-1084, 2017.
Hyndman, R.; Athanasopoulos, G. Forecasting: Principles and Practice. 3. ed. OTexts, 2021. Disponível em: https://otexts.com/fpp3/.
Hyndman, R.; Koehler, A. Another look at measures of forecast accuracy. International Journal of Forecasting, v. 22, n. 4, p. 679–688, 2006.
Makridakis, S.; Hibon, M. The M3-Competition: results, conclusions and implications. International Journal of Forecasting, v. 16, n. 4, p. 451–476, 2000.
Schmidt, C.; Tayano, P; Santos, J.; Marujo, L.; Proença, G. Previsões estatísticas com base em séries temporais da cultura da soja no Brasil. Revista Técnico-Científica do CREA-PR, 2020.
SCOT Consultoria. Carta Grãos e Agricultura – Conab confirma produção histórica de soja no Brasil. Scot Consultoria, 27 maio 2025. Disponível em: . Acesso em: 10 abril 2026.
Vieira Filho, J. A produção de soja e sua importância na economia brasileira. Revista de Política Agrícola, v. 33, 2024, e01962. Disponível em: . Acesso em: 10 abril 2026.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Gestão de Negócios do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

