
05 de agosto de 2026
A reforma tributária e seus reflexos nas empresas comerciais enquadradas no regime de Lucro Real
João Carlos Scareli; Débora Oliveira da Silva
DOI: 10.22167/2675-6528-202600967
Artigo elaborado pela ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege voltada à síntese e redação.
Resumo
A transição para o novo modelo de tributação sobre o consumo impôs desafios estruturais e operacionais significativos às organizações brasileiras. Investigou-se os reflexos da reforma tributária em empresas comerciais tributadas pelo regime de Lucro Real, com foco nas percepções sobre a não-cumulatividade plena e os novos mecanismos operacionais de apuração e recolhimento. A metodologia caracterizou-se como pesquisa aplicada, descritiva e de abordagem mista, conduzida por meio de um estudo de caso em uma multinacional do setor de máquinas e equipamentos. Aplicou-se um questionário estruturado a 15 profissionais das áreas contábil, fiscal e financeira. Os resultados indicaram que a totalidade dos respondentes concordou que a complexidade normativa elevou os custos administrativos e exigiu a reestruturação dos processos fiscais. Adicionalmente, 86,7% dos participantes destacaram a necessidade imperativa de investimentos em sistemas e capacitação, enquanto 80,0% expressaram preocupação com os impactos negativos do mecanismo de Split Payment no fluxo de caixa e capital de giro. Contudo, a amostra reconheceu unanimemente os benefícios econômicos advindos da não-cumulatividade plena. Evidenciou-se que a adaptação ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS) transcende a mera atualização de parâmetros contábeis, configurando-se como uma profunda mudança na governança corporativa. Concluiu-se que a integração multidisciplinar e a automação tecnológica são cruciais para mitigar riscos de liquidez e assegurar a conformidade eficiente durante o período de transição, apesar das incertezas e do ônus inicial de adaptação.
Palavras-chave: Conformidade fiscal; Custos de transação; Governança corporativa; Imposto sobre valor agregado.
1. Introdução
O sistema tributário brasileiro é historicamente reconhecido por sua elevada complexidade, caracterizado por uma carga tributária significativa sobre o consumo e o resultado das empresas, além de uma fragmentação de competências fiscais entre esferas federal, estadual e municipal. Essa estrutura complexa gera ineficiências e custos administrativos substanciais para as organizações, impactando diretamente a competitividade e o ambiente de negócios. A revisão diagnóstica realizada pelo Programa das Nações Unidas para o Desenvolvimento (UNDP, 2023) corrobora essa percepção, indicando a necessidade urgente de ajustes no arcabouço tributário nacional para otimizar a arrecadação, simplificar os mecanismos e reduzir distorções. Dados da Receita Federal do Brasil (Brasil, 2024) revelam que, embora as empresas tributadas pelo regime de Lucro Real representem uma pequena parcela dos Cadastros Nacionais de Pessoa Jurídica (1,33% em 2022), elas são responsáveis por uma parcela desproporcional da receita bruta agregada (82,05% no mesmo ano), evidenciando sua relevância econômica e a magnitude do impacto de quaisquer alterações tributárias sobre elas.
Nesse cenário, a Emenda Constitucional nº 132/2023 (Brasil, 2023) e a Lei Complementar nº 214/2025 (Brasil, 2025) instituíram uma reforma tributária de grande alcance, que visa substituir os tributos sobre o consumo por um Imposto sobre Valor Agregado (IVA) dual, composto pela Contribuição sobre Bens e Serviços (CBS) e pelo Imposto sobre Bens e Serviços (IBS), além de um Imposto Seletivo. Este novo modelo busca a simplificação e a não-cumulatividade plena, um princípio teórico fundamental que permite o crédito de impostos pagos em todas as etapas da cadeia produtiva, exceto para uso pessoal, visando eliminar o efeito cascata e promover a neutralidade tributária. Estudos internacionais, como os de Benzarti et al. (2020), demonstram que a adoção de sistemas de IVA impacta a dinâmica de custos, preços e competitividade, enquanto Gerard et al. (2018) ressaltam como esses regimes podem afetar os incentivos de transação e a alocação eficiente de fornecedores, ao reduzir distorções e formalizar relações produtivas.
A implementação dessa reforma introduz conceitos operacionais inovadores, como o mecanismo de *Split Payment*, que atribui aos prestadores de serviços de pagamento eletrônico a responsabilidade de segregar e recolher o IBS e a CBS no momento da liquidação financeira da transação. Este mecanismo, embora eficaz na redução da evasão fiscal (Deloitte, European Commission, 2017), representa uma mudança substancial no fluxo de caixa e no capital de giro das empresas, exigindo uma reestruturação profunda dos processos financeiros e contábeis. A conformidade fiscal, definida como o cumprimento das obrigações tributárias, torna-se ainda mais complexa, elevando os custos de transação, que incluem os gastos com pessoal, sistemas e consultorias para se adaptar às novas regras (Eichfelder & Vaillancourt, 2014; Zwick, 2021). A literatura também enfatiza a importância da governança corporativa na gestão tributária, com Martins e Picoto (2020) evidenciando que o investimento em sistemas de informação, motivado pela conformidade, pode gerar vantagens competitivas e desenvolver competências organizacionais.
Apesar dos potenciais benefícios da não-cumulatividade plena, a transição impõe desafios significativos. Indicadores recentes sugerem um baixo nível de preparo entre as empresas brasileiras; em 2024, apenas quarenta e seis por cento das empresas haviam realizado estudos de impacto da reforma do consumo, com cinquenta e quatro por cento ainda sem fazê-lo e quarenta e cinco por cento aguardando leis complementares (Deloitte, 2024). Essa falta de preparo técnico e de estratégias de conformidade pode comprometer a adequação das empresas comerciais tributadas pelo Lucro Real às novas exigências, especialmente em relação à não-cumulatividade plena e aos mecanismos operacionais do IBS e da CBS. Tais lacunas de diagnóstico e governança justificam a realização deste estudo, que busca investigar os reflexos da reforma tributária sobre as empresas comerciais tributadas pelo regime de Lucro Real, com foco nas percepções acerca da não-cumulatividade plena e dos novos mecanismos operacionais de apuração e recolhimento dos tributos.
2. Material e Métodos
A pesquisa caracterizou-se como aplicada, de natureza descritiva e abordagem mista, integrando dados quantitativos e qualitativos de forma complementar. O componente quantitativo foi operacionalizado por meio de questões em escala Likert, permitindo mensurar o grau de concordância dos respondentes em relação aos impactos da reforma tributária. O componente qualitativo, por sua vez, foi desenvolvido a partir da análise de conteúdo das questões abertas, possibilitando a apreensão de percepções e experiências que transcendem a quantificação. A adoção da abordagem mista, conforme preconizado por Creswell e Plano Clark (2018), justificou-se pela necessidade de triangular evidências e obter uma compreensão mais abrangente do fenômeno investigado. O estudo também possuiu um viés exploratório, adequado para proporcionar maior familiaridade com o problema.
O universo da pesquisa compreendeu uma empresa multinacional de origem chinesa, situada no município de Indaiatuba-SP. A organização é especializada na importação e comercialização de máquinas e equipamentos voltados ao setor da construção civil, incluindo plataformas aéreas, bombas lança de concreto, escavadeiras e empilhadeiras. Possui também uma unidade de industrialização de pequeno porte, dedicada à adaptação e nacionalização de componentes importados. Em 2025, a empresa contava com aproximadamente 250 colaboradores e apresentava faturamento anual médio de cerca de R$ 1 bilhão, estando enquadrada no regime de tributação pelo lucro real.
O processo contábil-fiscal da empresa investigada caracterizou-se pela terceirização das rotinas contábeis a um escritório especializado externo. As atividades de controle financeiro e documental, como contas a pagar, contas a receber e emissão de notas fiscais, eram desempenhadas internamente pelo departamento financeiro. Este setor consolidava as informações operacionais, que eram posteriormente encaminhadas ao escritório contábil para lançamento, conferência e reconciliação das contas. A ausência de um departamento interno de auditoria acentuava a dependência da empresa em relação aos controles financeiros e fiscais. O pesquisador, atuando como contador interno, possuía acesso autorizado aos dados corporativos para a execução da investigação.
O grupo de interesse da pesquisa foi composto por quinze profissionais, sendo doze colaboradores da empresa investigada e três profissionais do escritório contábil responsável pela escrituração e apuração tributária. A escolha desse grupo visou captar percepções complementares de agentes diretamente envolvidos nas rotinas de conformidade fiscal e na execução de processos contábeis vinculados ao regime do lucro real. A amostragem adotada foi intencional e não probabilística, selecionada conforme a relevância funcional dos participantes para o objeto da pesquisa. A escolha por estudo de caso único permitiu aprofundamento analítico, sendo mais adequada à lógica de generalização analítica proposta por Yin (2018).
Os critérios de inclusão consideraram a atuação direta em atividades contábeis, fiscais ou financeiras, com experiência mínima de seis meses no desempenho de funções relacionadas à apuração de tributos, análise de demonstrações contábeis ou conciliação fiscal. Foi necessário que os participantes fossem formalmente vinculados à empresa ou ao escritório contábil parceiro e que manifestassem concordância em participar da pesquisa mediante assinatura do Termo de Consentimento Livre e Esclarecido (Apêndice A). Este procedimento seguiu as diretrizes da Lei nº 13.709/2018 (Brasil, 2018), a Lei Geral de Proteção de Dados Pessoais. Foram excluídos profissionais sem vínculo com as atividades de contabilidade, finanças ou tributos, a fim de preservar a coerência metodológica.
O instrumento de coleta de dados foi um questionário eletrônico estruturado (Apêndice B), desenvolvido na plataforma Google Forms e aplicado no mês de janeiro de 2026. O questionário foi composto por oito questões fechadas e duas abertas, adaptado do Anexo I “Survey Questionnaire” do relatório da Comissão Europeia “Tax Compliance Costs for SMEs: An Update and a Complement” (EC, 2022). Esse questionário original mensurava tempo e custos de *compliance* por tributo, incluindo VAT/IVA. No presente estudo, os itens foram ajustados para o contexto brasileiro de não-cumulatividade plena e gestão de créditos IBS/CBS, garantindo a pertinência das questões ao objetivo da pesquisa.
As oito questões fechadas do instrumento de coleta de dados foram avaliadas por meio da escala Likert, técnica amplamente utilizada em pesquisas de percepção e atitude. A escala, conforme definida por Likert (1932), permitiu mensurar o grau de concordância dos respondentes em relação a determinadas afirmações, atribuindo valores ordinais que possibilitam análises quantitativas e comparativas de tendências de opinião. Para as duas questões abertas, a análise foi conduzida com base na técnica de análise de conteúdo proposta por Bardin (2011). Esta técnica consiste em um conjunto de procedimentos destinados à categorização, inferência e interpretação das comunicações, permitindo a identificação de núcleos de sentido e padrões de percepção relevantes.
O questionário foi estruturado em quatro blocos temáticos, contemplando distintas dimensões analíticas da pesquisa. O primeiro bloco destinou-se à caracterização do perfil sociodemográfico e profissional dos respondentes, contextualizando as percepções analisadas. O segundo bloco abordou a percepção dos profissionais quanto à complexidade da legislação tributária e à capacidade organizacional de adaptação às mudanças introduzidas pelo sistema IBS/CBS. O terceiro bloco concentrou-se nos custos de conformidade e nos impactos operacionais decorrentes da reforma tributária. Por fim, o quarto bloco reuniu questões abertas voltadas à identificação de desafios práticos e estratégias organizacionais relevantes para assegurar a conformidade fiscal e a mitigação de riscos no novo modelo tributário.
Para a análise e integração dos dados coletados, adotou-se o procedimento de triangulação metodológica, conforme preconizado por Creswell e Plano Clark (2018). Isso permitiu a convergência e a validação cruzada entre os achados quantitativos, oriundos das questões em escala Likert, e os qualitativos, derivados da análise de conteúdo das questões abertas. A partir dessa integração de dados mistos, procedeu-se à construção de um *framework* analítico. Este foi concebido como uma estrutura conceitual e visual destinada a organizar, sintetizar e explicar os fenômenos observados na pesquisa, conforme a abordagem de Yin (2018) para estudos descritivos e exploratórios.
O *framework* analítico desenvolvido neste estudo foi modelado seguindo uma lógica de encadeamento causal e estruturado em três dimensões interdependentes, derivadas diretamente das categorias de análise do questionário. A primeira dimensão, “Vetores de Impacto”, consolidou dados do Bloco 2. A segunda, “Desafios Operacionais”, traduziu as pressões sofridas pela organização, fundamentada nos resultados do Bloco 3. A terceira, “Estratégias de Resiliência”, englobou as ações proativas extraídas das respostas abertas do Bloco 4. O *framework* possui caráter exploratório e interpretativo, sem pretensão de validação estatística, compatível com o estudo de caso único e a amostra de quinze respondentes.
A construção do *framework* fundamentou-se em três procedimentos que conferiram rastreabilidade ao processo inferencial. Primeiramente, a triangulação entre os dados quantitativos da escala Likert e os dados qualitativos da análise de conteúdo das questões abertas, conforme preconizado por Creswell e Plano Clark (2018), permitiu ancorar cada dimensão em evidências complementares. Em segundo lugar, estabeleceu-se uma correspondência direta entre as categorias analíticas e os blocos temáticos do instrumento de coleta, tornando a rota do dado bruto à proposição analítica auditável. Por fim, as Proposições P1, P2 e P3 foram formuladas como hipóteses para futuras investigações, e não como conclusões universalizáveis.
Todas as etapas da pesquisa foram conduzidas em conformidade com os princípios éticos que regem estudos envolvendo seres humanos, assegurando o anonimato e a confidencialidade das informações fornecidas pelos participantes, bem como o uso exclusivo dos dados para fins acadêmicos. As limitações deste estudo decorrem de sua natureza exploratória e da restrição da amostra a uma única organização, o que impede a generalização estatística dos achados para todo o setor comercial. Os resultados particulares obtidos são dependentes do contexto investigado e devem ser lidos como generalização analítica, e não estatística, no sentido atribuído por Yin (2018).
3. Resultados e Discussão
A análise dos resultados da pesquisa revela um panorama multifacetado dos reflexos da reforma tributária sobre as empresas comerciais enquadradas no regime de Lucro Real, com percepções que oscilam entre o consenso sobre os desafios externos e a divergência quanto à capacidade de resposta interna. A abordagem mista, integrando dados quantitativos e qualitativos, permitiu uma compreensão aprofundada das complexidades envolvidas, validando a premissa de que a transição para o novo modelo tributário transcende a mera atualização de parâmetros fiscais, configurando-se como uma profunda mudança na governança corporativa e na arquitetura de processos empresariais.
Inicialmente, a caracterização do perfil sociodemográfico e profissional dos respondentes, apresentada na Tabela 1, oferece um alicerce para a interpretação das percepções coletadas. Observa-se uma distribuição etária concentrada nas categorias de 26 a 35 anos e 36 a 45 anos, ambas representando 40% da amostra, seguidas pelos profissionais com 46 a 55 anos, que correspondem a 20%. A ausência de respondentes nas faixas etárias mais jovens (até 25 anos) ou mais experientes (acima de 55 anos) sugere que a amostra é composta por profissionais em estágios intermediários de carreira, com experiência consolidada nas rotinas contábeis, fiscais e financeiras. Esta composição é crucial, pois indica que as percepções analisadas provêm de indivíduos que já possuem um conhecimento prático e teórico robusto do sistema tributário atual e das operações empresariais, conferindo maior credibilidade e profundidade às suas avaliações sobre os impactos da reforma. A experiência intermediária e avançada desses profissionais é um diferencial, pois eles já vivenciaram ciclos de conformidade fiscal e desafios operacionais, o que os habilita a antecipar as complexidades do novo regime.
Tabela 1. Perfil etário e de gênero dos respondentes
|
Variável |
Categoria |
Frequência |
Porcentagem (%) |
|
Faixa etária |
Até 25 anos | ||
|
26 a 35 anos |
6 |
40% | |
|
36 a 45 anos |
6 |
40% | |
|
46 a 55 anos |
3 |
20% | |
|
Acima de 55 anos | |||
|
Gênero |
Masculino |
8 |
53,3% |
|
Feminino |
7 |
46,7% |
Fonte: Resultados originais da pesquisa
Quanto ao gênero, a amostra exibe uma leve predominância masculina (53,3%, n=8) em relação à feminina (46,7%, n=7). Essa distribuição relativamente equilibrada minimiza o risco de vieses de percepção que poderiam surgir de uma representação desproporcional de gênero, contribuindo para uma leitura mais balanceada dos resultados. A diversidade de gênero, embora não seja o foco central da pesquisa, pode enriquecer a variedade de perspectivas sobre os desafios e oportunidades da reforma. No que tange à formação acadêmica, a predominância de respondentes com pós-graduação lato sensu (especialização/MBA), representando 53,3% (n=8), e ensino superior completo (graduação), com 46,7% (n=7), reforça a qualificação técnica da amostra. A ausência de profissionais com ensino médio ou técnico, e a não representação de pós-graduação stricto sensu, indicam que a pesquisa capturou a visão de especialistas com formação prática e aplicada, diretamente envolvidos na gestão tributária e contábil, o que é altamente pertinente para um estudo focado em impactos operacionais e estratégicos. A formação especializada, conforme destacado por Henrique (2023), é essencial para a compreensão e aplicação de um planejamento tributário eficaz, especialmente em regimes complexos como o Lucro Real.
Ainda no perfil profissional, 60% (n=9) dos respondentes declararam possuir especialização ou formação complementar na área tributária/fiscal, enquanto 40% (n=6) não a possuíam formalmente. Esse dado é significativo, pois a maioria da amostra detém capacitação técnica direcionada à temática tributária, o que valida a consistência das percepções analisadas nos blocos subsequentes. Profissionais com formação específica na área fiscal tendem a ter uma compreensão mais aprofundada das nuances da legislação e dos impactos das mudanças, o que fortalece a robustez das suas avaliações. A experiência profissional também se mostrou relevante, com a maioria dos respondentes possuindo entre 7 e 10 anos (33,3%, n=5) ou mais de 10 anos (26,7%, n=4) de atuação. Essa experiência consolidada nas áreas contábil, fiscal ou financeira é um indicativo de que os participantes estão aptos a fornecer insights valiosos sobre os desafios práticos e as estratégias de adaptação necessárias diante da reforma tributária. O vínculo profissional atual, com predominância de colaboradores internos da empresa (60%, n=9) e uma parcela significativa de profissionais do escritório contábil terceirizado (26,7%, n=4), além de gestores internos (13,3%, n=2), assegura uma diversidade de perspectivas sobre as rotinas de conformidade fiscal e a execução de processos contábeis, permitindo uma visão abrangente dos desafios enfrentados tanto internamente quanto na relação com parceiros externos.
A análise estatística descritiva das questões fechadas em escala Likert, apresentada na Tabela 2, revela um elevado grau de concordância dos respondentes quanto aos impactos operacionais e estruturais decorrentes da reforma tributária. As questões relacionadas à complexidade da legislação tributária (Q7) e à necessidade de reestruturação dos processos fiscais (Q8) apresentaram médias superiores a 4,5, com mediana igual a 5, indicando um consenso robusto entre os participantes sobre o caráter crítico dessas mudanças.
Tabela 2. Estatística descritiva das questões em escala Likert (Q7–Q14)
|
Questão |
Média |
Mediana |
Desvio- Padrão |
Mínimo |
Máximo |
N |
|
Q7. Complexidade da legislação eleva o custo administrativo |
4,53 |
5,0 |
0,52 |
4 |
5 |
15 |
|
Q8. Reforma exige reestruturação dos processos fiscais |
4,67 |
5,0 |
0,49 |
4 |
5 |
15 |
|
Q9. SPED/ECF fornece base tecnológica suficiente |
3,20 |
3,0 |
0,94 |
2 |
5 |
15 |
|
Q10. Recursos humanos e tecnológicos são suficientes |
3,13 |
3,0 |
1,06 |
2 |
5 |
15 |
|
Q11. Reforma aumenta o tempo das rotinas fiscais |
4,60 |
5,0 |
0,51 |
4 |
5 |
15 |
|
Q12. Necessidade de investimento em sistemas e capacitação |
4,87 |
5,0 |
0,35 |
4 |
5 |
15 |
|
Q13. Split Payment impacta negativamente o fluxo de caixa |
4,20 |
4,0 |
0,77 |
3 |
5 |
15 |
|
Q14. Não-cumulatividade plena será benéfica |
4,53 |
5,0 |
0,52 |
4 |
5 |
15 |
Fonte: Resultados originais da pesquisa
No que concerne à percepção da complexidade da legislação tributária e seus reflexos nos custos administrativos (Q7), a totalidade dos participantes (100%) concordou que a complexidade normativa eleva significativamente o custo administrativo da organização, com 46,7% concordando parcialmente e 53,3% concordando totalmente. A média de 4,53 e o desvio-padrão de 0,52 indicam uma forte coesão nessa percepção. Este achado corrobora amplamente a literatura que aponta a complexidade tributária como um gerador de ineficiências e custos ocultos para as organizações (Zwick, 2021). Zwick (2021) demonstrou, em uma amostra de 1,2 milhão de observações, que a complexidade do código tributário altera o comportamento corporativo, e que apenas 37% das empresas elegíveis reivindicaram reembolsos por perdas fiscais, sugerindo que a intrincada teia normativa gera custos ocultos que vão além dos dispêndios diretos. No contexto brasileiro, Cabello e Nakao (2021) evidenciaram que a complexidade tributária afeta os custos de conformidade de forma desigual entre os estados, onerando desproporcionalmente empresas de menor porte. Eichfelder e Hechtner (2018) complementam, confirmando que os custos de conformidade tributária constituem um problema de escala internacional, com tendências de crescimento associadas à proliferação de normas e obrigações acessórias. As implicações práticas são vastas: a empresa deve antecipar um aumento substancial na carga de trabalho administrativo e na necessidade de alocar recursos para a interpretação e aplicação das novas regras. Isso pode exigir a criação de equipes dedicadas, a contratação de consultorias especializadas e a revisão de todos os processos internos para garantir a conformidade, mitigando o risco de autuações e passivos fiscais. A complexidade não se restringe apenas à apuração, mas se estende à gestão de dados, à emissão de documentos fiscais e à interação com os órgãos fiscalizadores, demandando uma abordagem holística e proativa.
A percepção sobre a necessidade de reestruturação dos processos fiscais em decorrência da reforma tributária (Q8) também foi unânime, com 100% dos respondentes concordando que as mudanças introduzidas exigirão reestruturação nos processos de escrituração e controle fiscal. A concentração de respostas na categoria “Concordo totalmente” (66,7%) resultou na maior média deste bloco (4,67) e no menor desvio-padrão (0,49), evidenciando um consenso robusto sobre o impacto transformacional do novo modelo. Essa unanimidade sublinha a gravidade da transição e a consciência dos profissionais sobre a necessidade de adaptação profunda. A literatura reforça que a conformidade fiscal atua como um impulsionador primário para a adoção de novas tecnologias de informação e para o desenvolvimento de competências internas. Martins e Picoto (2020) demonstraram que o investimento em sistemas de informação motivado pela conformidade tributária não apenas mitiga os custos de transição, mas também gera vantagens competitivas ao desenvolver competências organizacionais que transcendem a esfera fiscal. Para a empresa, isso implica que a reestruturação não é uma opção, mas uma condição para a sobrevivência e a eficiência. A reestruturação deve abranger desde a revisão de fluxos de trabalho, a atualização de sistemas de gestão (ERP), a capacitação de pessoal, até a redefinição de responsabilidades e a criação de comitês multidisciplinares para gerenciar a transição. A falha em reestruturar pode levar a gargalos operacionais, erros na apuração e recolhimento de tributos, e, consequentemente, a penalidades e perda de competitividade.
Em contraste com o consenso sobre as pressões externas, as questões relacionadas à suficiência da infraestrutura tecnológica e organizacional existente (Q9 e Q10) apresentaram médias próximas ao ponto neutro da escala (3,20 e 3,13, respectivamente), acompanhadas de desvios-padrão mais elevados. Este dado indica uma maior dispersão nas percepções e ausência de consenso quanto à prontidão atual das empresas para atender às exigências de rastreabilidade e não-cumulatividade plena do IBS e da CBS. Especificamente, sobre a suficiência do SPED/ECF como base tecnológica para o novo modelo (Q9), observa-se uma dispersão significativa nas respostas, com predominância da neutralidade (53,3%). Apenas 26,6% dos respondentes concordam que o sistema atual fornece as bases necessárias, enquanto 20,0% discordam parcialmente. A média de 3,20 e o elevado desvio-padrão (0,94) refletem a incerteza e a divisão de opiniões sobre a capacidade da infraestrutura atual de suportar as exigências do IBS e da CBS. Embora a implantação original do SPED tenha trazido impactos significativos na modernização dos processos operacionais, conforme identificado por Geron et al. (2011) e por Ferreira et al. (2018), a transição para um modelo de IVA dual impõe desafios inéditos de rastreabilidade e integração em tempo real, justificando a cautela dos profissionais. Isso sugere que, embora o SPED tenha sido um avanço, ele pode não ser suficiente para as novas demandas, exigindo adaptações e investimentos adicionais.
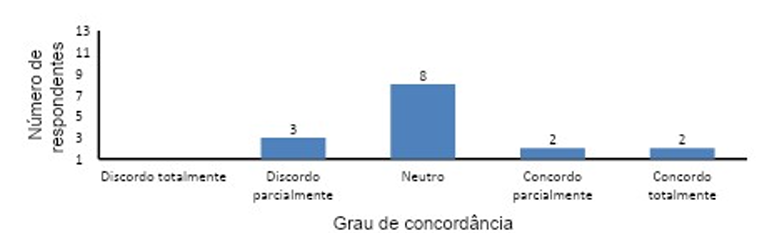
Figura 1. Percepção sobre a suficiência do SPED/ECF para adequação ao novo modelo
Fonte: Resultados originais da pesquisa
Ainda mais reveladora é a percepção sobre a disponibilidade de recursos humanos e tecnológicos suficientes na empresa para atender às novas exigências (Q10), conforme ilustrado na Figura 2. Os resultados indicam um cenário de incerteza e preocupação, com a maioria dos respondentes (53,3%) adotando uma postura neutra, e a taxa de discordância (26,7%) superando a de concordância (20,0%). A média de 3,13, acompanhada do maior desvio-padrão da pesquisa (1,06), sugere que a organização investigada, apesar de seu porte, pode enfrentar lacunas de capacitação e infraestrutura para lidar com a não-cumulatividade plena. A literatura ressalta que a adoção de tecnologias avançadas de informação tributária é fundamental para melhorar a conformidade e reduzir a evasão (Li et al., 2020). Li et al. (2020), ao analisarem o Golden Tax Project III na China, evidenciaram que a implementação de sistemas tecnológicos avançados reduziu a sonegação fiscal, mas ressaltaram que a eficácia dessas ferramentas depende intrinsecamente da capacidade de integrar soluções tecnológicas complexas às rotinas diárias dos profissionais. Esta preocupação é ecoada na presente pesquisa, indicando que a mera existência de sistemas não garante a prontidão se não houver recursos humanos capacitados e integração eficaz.
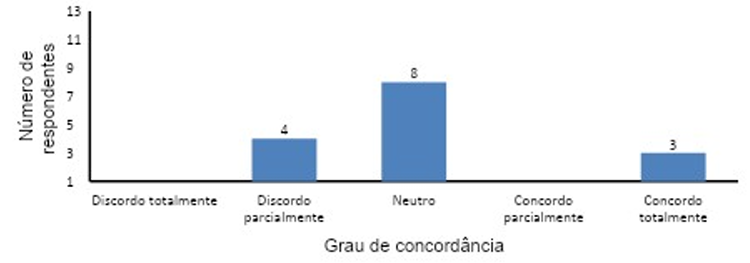
Figura 2. Percepção sobre a disponibilidade de recursos humanos e tecnológicos suficientes
Fonte: Resultados originais da pesquisa
Essa heterogeneidade de percepção sobre a prontidão interna, contrastada com o consenso sobre a pressão externa, configura um risco de governança em si mesmo. Planos de transição formulados sem um diagnóstico compartilhado entre as áreas fiscal, contábil, financeira e de TI tendem a operar sobre pressupostos incongruentes quanto ao ponto de partida da empresa, o que pode se materializar em duas falhas opostas: o subinvestimento, quando predomina uma leitura otimista da suficiência dos recursos, ou o retrabalho e a duplicação de soluções, quando o pessimismo conduz à contratação reativa e sobreposta de sistemas e consultorias. A superação dessa fragmentação interpretativa constitui, portanto, etapa anterior à formulação da estratégia de conformidade, aproximando-se do modelo de governança integrada.
No que se refere aos custos de conformidade e impactos operacionais (Bloco 3), a totalidade da amostra (100%) concorda que a reforma tributária tenderá a aumentar o tempo gasto nas rotinas de apuração e conferência (Q11), com 60,0% concordando totalmente. A média elevada (4,60) e o baixo desvio-padrão (0,51) confirmam a expectativa de sobrecarga operacional, especialmente durante o período de transição entre os regimes. Três vetores operacionais explicam a intensidade dessa percepção. Primeiro, a coexistência de regimes prevista para 2026-2032 obriga a empresa a manter duas estruturas paralelas de apuração: uma sobre o sistema legado (ICMS, IPI, PIS/Pasep, Cofins, ISS) e outra sobre o novo sistema (IBS e CBS), com parametrizações tributárias, “layouts” fiscais e controles de crédito distintos. Segundo, a não-cumulatividade plena desloca o ponto de apuração do crédito do nível agregado (blocos totalizadores do SPED) para o nível transacional, exigindo rastreabilidade item a item e conciliação entre os créditos apropriados e os documentos fiscais suporte. Terceiro, o mecanismo de “Split Payment” introduz um novo fluxo de conciliação financeiro-fiscal, inexistente no modelo anterior, uma vez que o montante segregado pelo prestador de serviço de pagamento precisa ser reconciliado com o débito apurado pela empresa antes do fechamento do período. A implicação gerencial imediata é o redimensionamento do custo de conformidade, composto majoritariamente por horas-homem internas e honorários de consultoria externa, conforme evidenciado por Eichfelder e Vaillancourt (2014). No caso observado, a expectativa de elevação do tempo operacional tende a se traduzir em duas pressões concorrentes: (i) realocação de analistas sêniores das atividades de planejamento tributário para tarefas de apuração, com perda de capacidade analítica estratégica; e (ii) risco de extrapolação dos prazos legais de entrega de obrigações acessórias, dado que o fechamento mensal, já crítico, passa a acumular duas camadas de controle simultâneas.
No plano organizacional, a consequência relevante é a inviabilização do modelo reativo de gestão tributária. A empresa deixa de poder absorver o incremento de trabalho apenas pela via da intensificação de esforço humano e precisa reconfigurar a arquitetura do processo fiscal, o que explica por que a percepção de aumento de tempo (Q11) aparece correlacionada, no próprio instrumento, à percepção de necessidade imperativa de investimento em sistemas e capacitação (Q12, média = 4,87). A escolha entre investir em automação e postergar decisões deixa de ser uma questão de otimização incremental e passa a condicionar a viabilidade operacional da função fiscal no novo regime.
A necessidade de investimentos em sistemas e treinamento de pessoal (Q12) obteve o maior grau de concordância de toda a pesquisa, com 86,7% dos participantes concordando totalmente e 13,3% concordando parcialmente, conforme ilustrado na Figura 3. A média de 4,87 e o desvio-padrão mínimo (0,35) demonstram um consenso absoluto de que a conformidade fiscal sob o novo modelo exigirá aportes financeiros significativos em tecnologia e capacitação. A aplicação de tecnologias digitais tem se mostrado um fator determinante para a melhoria da conformidade tributária corporativa. Han et al. (2025), com dados de 2013 a 2023, demonstraram que a adoção de tecnologias digitais melhora a conformidade tributária das empresas. Contudo, a literatura adverte que a eficácia dessas ferramentas está condicionada ao treinamento contínuo das equipes. O investimento conjunto em software (sistemas de ERP e automação) e capital humano (capacitação profissional) é indispensável para que as empresas naveguem com segurança pelas mudanças regulatórias. Para a empresa investigada, isso significa que a alocação de capital para modernização tecnológica e desenvolvimento de pessoal não é uma despesa discricionária, mas um investimento estratégico com retorno direto na capacidade de conformidade e na mitigação de riscos. A ausência de um departamento interno de auditoria, conforme mencionado na metodologia, acentua a dependência da empresa em relação a controles financeiros e fiscais robustos, tornando o investimento em tecnologia e capacitação ainda mais crítico para compensar essa lacuna de controle interno.
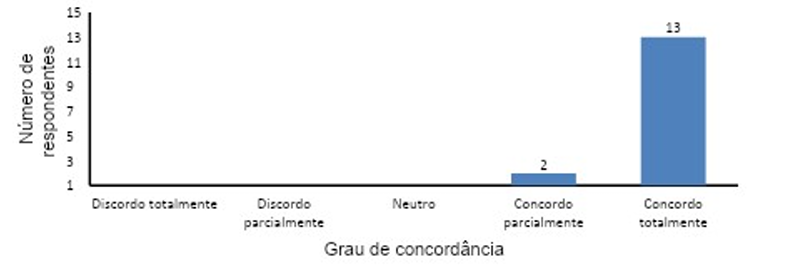
Figura 3. Percepção sobre a necessidade de investimento em atualização de sistemas e treinamento
Fonte: Resultados originais da pesquisa
A expressiva maioria dos respondentes (80,0%) concorda que o recolhimento via Split Payment poderá gerar impactos negativos no fluxo de caixa e no capital de giro da empresa (Q13). A média de 4,20 e o desvio-padrão de 0,77 indicam uma preocupação consolidada, embora com ligeira variação na intensidade dessa percepção entre os profissionais. O mecanismo de “Split Payment”, ao segregar o valor do tributo no momento da liquidação financeira, altera drasticamente a dinâmica de tesouraria das empresas. Um relatório técnico elaborado pela Deloitte para a Comissão Europeia (2017), ao analisar cenários de implementação do “Split Payment” como método alternativo de arrecadação do IVA, concluiu que, embora o mecanismo seja eficaz para reduzir a evasão fiscal (VAT gap), ele provoca mudanças significativas e frequentemente onerosas no fluxo de caixa das empresas, além de aumentar substancialmente os custos administrativos associados à conformidade. As implicações práticas para a empresa são profundas, exigindo uma revisão completa das políticas de gestão de caixa, projeções de liquidez e capital de giro. A tesouraria precisará de ferramentas e processos mais sofisticados para monitorar e prever o impacto do Split Payment, e a integração entre os departamentos fiscal, contábil e financeiro será ainda mais vital para evitar surpresas negativas no fluxo de caixa. A gestão de riscos de liquidez se torna uma prioridade estratégica, exigindo um planejamento financeiro mais robusto e a consideração de linhas de crédito ou outras fontes de financiamento para períodos de maior pressão.
Apesar das preocupações com custos e complexidade operacional, 100% dos respondentes reconhecem que a não-cumulatividade plena será benéfica para a empresa (Q14), reduzindo a tributação em cascata e ampliando o aproveitamento de créditos. A média de 4,53 (desvio padrão de 0,52) reflete o otimismo quanto ao princípio central da reforma. A literatura econômica sustenta que um sistema de IVA bem desenhado, fundamentado na não-cumulatividade plena, é uma ferramenta altamente eficiente de arrecadação que supera outras formas de tributação sobre o consumo, conforme demonstrado em estudo recente do Fundo Monetário Internacional (FMI, 2025). Adicionalmente, She et al. (2025) evidenciaram que a garantia de apropriação e reembolso ágil de créditos tributários alivia pressões operacionais, reduz custos de produção e melhora o retorno sobre o investimento das firmas, compensando, a longo prazo, os custos iniciais de transição. Para a empresa, isso significa que, apesar dos desafios iniciais de adaptação, os benefícios estruturais da reforma podem, a longo prazo, otimizar a carga tributária e melhorar a competitividade. No entanto, a materialização desses benefícios está intrinsecamente ligada à capacidade da organização de implementar sistemas robustos de rastreabilidade e automação para gerenciar e aproveitar plenamente os créditos. Sem a devida infraestrutura tecnológica e processos eficientes, o custo de conformidade pode anular os ganhos fiscais projetados, penalizando a competitividade da empresa.
A análise das questões abertas (Bloco 4) permitiu aprofundar a compreensão das percepções quantificadas anteriormente, revelando os principais desafios (Q15) e as estratégias (Q16) para garantir a conformidade. Em relação aos desafios, os discursos dos respondentes convergiram para três eixos centrais: a complexidade da transição sistêmica, a gestão do fluxo de caixa e a capacitação humana. Os profissionais destacaram que a adaptação dos sistemas de Enterprise Resource Planning (ERP) para suportar a coexistência de regimes durante o período de transição exigirá um esforço significativo. A necessidade de manter controles paralelos para os tributos antigos (ICMS, PIS, Cofins) e os novos (IBS, CBS) foi frequentemente citada como um fator de sobrecarga operacional. Adicionalmente, a rastreabilidade exigida pela não-cumulatividade plena e as incertezas decorrentes da regulamentação infralegal foram apontadas como geradoras de insegurança jurídica. O impacto do “Split Payment” nas operações de grande volume, como importações, também emergiu como uma preocupação crítica para a liquidez da organização. Esses relatos qualitativos reforçam a premissa de que a transição para o novo modelo tributário transcende a mera atualização de parâmetros contábeis, configurando-se como uma profunda mudança na cultura organizacional e na arquitetura de processos das empresas. Conforme apontado por Appy (2025), o sistema tributário brasileiro anterior era marcado por uma não-cumulatividade falha e legislação complexa, gerando alto custo de conformidade e elevado nível de litígio.
No que tange às ações e estratégias para garantir a conformidade (Q16), as respostas delinearam um plano de ação proativo. A estratégia mais recorrente foi a necessidade imperativa de investimento em tecnologia de automação fiscal e na atualização dos sistemas de gestão. Paralelamente, a promoção de treinamentos contínuos e a criação de comitês multidisciplinares internos (envolvendo as áreas fiscal, financeira, TI e jurídica) foram sugeridas para assegurar uma comunicação fluida e integrada. A contratação de consultorias tributárias especializadas e a realização de auditorias preventivas também foram recomendadas como mecanismos para mitigar riscos de autuação durante a fase de adaptação. Pinto et al. (2024), em estudo do Banco Mundial, complementam que reformas que facilitam o acesso aos créditos tributários e simplificam os processos de reembolso tendem a melhorar o desempenho operacional das empresas. Essas estratégias indicam uma mudança de paradigma, de uma gestão tributária reativa para uma proativa, que antecipa os desafios e investe em soluções integradas e de longo prazo.
Com base na triangulação dos dados quantitativos e qualitativos, propõe-se um framework analítico que sintetiza os reflexos da reforma tributária nas empresas comerciais de Lucro Real e estabelece proposições para a gestão da transição, conforme apresentado na Figura 4. Este framework estrutura-se em três dimensões interdependentes: (1) Vetores de Impacto, que representam as mudanças estruturais impostas pela legislação; (2) Desafios Operacionais, que traduzem as pressões sofridas pela organização; e (3) Estratégias de Resiliência, que englobam as ações necessárias para alcançar a conformidade eficiente.
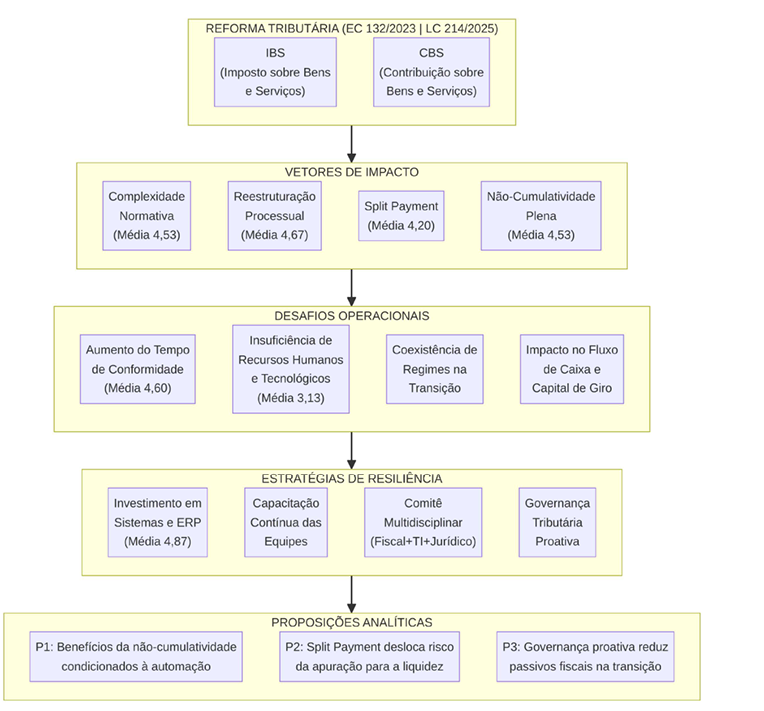
Figura 4. Framework Analítico de Transição para o Novo Modelo Tributário (IBS/CBS)
Fonte: Resultados originais da pesquisa
A partir deste modelo visual, emergem três proposições analíticas fundamentais. A Proposição 1 afirma que a materialização dos benefícios econômicos da não-cumulatividade plena tende a estar condicionada à capacidade da empresa de implementar sistemas de rastreabilidade de créditos em tempo real. Sem a devida automação, há risco de que o custo de conformidade reduza significativamente ou anule os ganhos fiscais projetados. Esta proposição é um alerta crucial para as empresas, especialmente aquelas que operam no regime de Lucro Real e lidam com um grande volume de transações. A não-cumulatividade plena, embora teoricamente benéfica, exige um nível de detalhamento e controle de dados que os sistemas atuais podem não suportar sem investimentos significativos. A rastreabilidade item a item, a conciliação de créditos e a gestão de documentos fiscais em um ambiente de IVA dual demandam soluções tecnológicas avançadas, como módulos de ERP específicos ou sistemas de automação fiscal (tax technology). A falha em automatizar esses processos pode transformar o benefício potencial em um ônus operacional, com a necessidade de mão de obra intensiva para tarefas repetitivas e de baixo valor agregado, elevando os custos de conformidade a patamares que superam os ganhos fiscais.
A Proposição 2 sugere que o mecanismo de ‘Split Payment’ tende a deslocar o risco tributário da esfera da apuração para a esfera da liquidez. Nesse cenário, a gestão tributária pode deixar de ser uma função exclusivamente contábil, passando a exigir maior integração com a tesouraria e o planejamento financeiro. Esta proposição destaca uma mudança fundamental na natureza do risco tributário. Tradicionalmente, o risco estava mais associado à correta apuração e recolhimento dos tributos. Com o Split Payment, onde o tributo é segregado na fonte, o foco se desloca para a gestão do fluxo de caixa e a manutenção da liquidez. Empresas com operações de alto volume ou com ciclos de caixa longos podem enfrentar desafios significativos, pois o dinheiro que antes permanecia na empresa até o momento do recolhimento, agora é retido antecipadamente. Isso exige que os departamentos fiscal e contábil trabalhem em estreita colaboração com a tesouraria para prever e gerenciar as necessidades de caixa, otimizar o capital de giro e, se necessário, buscar alternativas de financiamento. A gestão tributária se torna, assim, uma função estratégica que impacta diretamente a saúde financeira da empresa, exigindo uma visão integrada e proativa.
Por fim, a Proposição 3 estabelece que, durante o período de transição, a coexistência de regimes tributários criará um pico transitório de complexidade. As empresas que adotarem comitês multidisciplinares e governança proativa apresentarão menor incidência de passivos fiscais e maior resiliência operacional. O período de transição, com a convivência dos tributos antigos (ICMS, IPI, PIS/Cofins, ISS) e os novos (IBS, CBS), é reconhecido como um dos maiores desafios. A necessidade de manter duas estruturas de apuração e controle paralelas, com regras distintas, parametrizações e layouts fiscais específicos, gera uma complexidade sem precedentes. Para mitigar esse risco, a proposição enfatiza a importância de uma governança proativa e da formação de comitês multidisciplinares, envolvendo não apenas as áreas fiscal e contábil, mas também financeira, de TI e jurídica. Essa abordagem integrada permite uma visão holística dos impactos da reforma, facilita a comunicação e a tomada de decisões, e garante que as estratégias de adaptação sejam coordenadas e eficazes. Empresas que investirem em treinamento contínuo, auditorias preventivas e consultorias especializadas estarão mais preparadas para navegar por essa fase complexa, minimizando a incidência de erros, autuações e passivos fiscais, e construindo uma maior resiliência operacional para o novo cenário tributário.
Em síntese, a investigação dos reflexos da reforma tributária nas empresas comerciais de lucro real evidenciou que a transição para o modelo de Imposto sobre Valor Agregado dual representa um desafio sistêmico que ultrapassa a mera adequação de parâmetros fiscais. A promessa de simplificação estrutural contrasta com um aumento imediato na complexidade operacional e nos custos de conformidade, exigindo reestruturação dos processos de escrituração e o investimento compulsório em tecnologia e capacitação. A interpretação ampla dos achados revela um deslocamento significativo do risco tributário, com a gestão tributária deixando de ser uma função isolada do departamento contábil e passando a exigir uma integração simbiótica com a tesouraria. Essa mudança estrutural impõe pressões diretas sobre o fluxo de caixa e o capital de giro, exigindo que as empresas adotem uma governança proativa e multidisciplinar para mitigar passivos e garantir a liquidez durante a coexistência dos regimes tributários. Apesar das incertezas e do ônus inicial de adaptação, o reconhecimento unânime dos benefícios da não-cumulatividade plena indica que os ganhos econômicos de longo prazo podem compensar os desgastes da transição, desde que a materialização dessas vantagens esteja intrinsecamente condicionada à capacidade da organização de implementar sistemas robustos de rastreabilidade e automação. Sem a devida infraestrutura tecnológica, o custo de conformidade anulará os ganhos fiscais projetados, penalizando a competitividade da empresa.
4. Conclusão
Conclui-se que o objetivo foi atingido, investigando os reflexos da reforma tributária sobre as empresas comerciais tributadas pelo regime de Lucro Real, com foco nas percepções acerca da não-cumulatividade plena e dos novos mecanismos operacionais. A pesquisa demonstrou que a transição para o modelo de Imposto sobre Valor Agregado dual representa um desafio sistêmico, que transcende a mera adequação fiscal. Evidenciou-se um aumento imediato na complexidade operacional e nos custos de conformidade, exigindo reestruturação de processos, investimento em tecnologia e capacitação. O mecanismo de *Split Payment* desloca o risco tributário para a esfera da liquidez, demandando uma gestão tributária integrada com a tesouraria. Apesar dos desafios, os benefícios da não-cumulatividade plena são unanimemente reconhecidos, embora sua materialização dependa da capacidade da organização em implementar sistemas robustos de rastreabilidade e automação.
Contudo, as limitações deste estudo decorrem de sua natureza exploratória e da restrição da amostra a uma única organização, o que impede a generalização estatística dos achados para todo o setor comercial. Sugere-se que pesquisas futuras ampliem o escopo investigativo por meio de levantamentos quantitativos com múltiplas empresas de diferentes portes e setores. Adicionalmente, estudos longitudinais seriam valiosos para acompanhar os impactos reais no fluxo de caixa e nos custos de conformidade após a implementação definitiva das novas regras tributárias, oferecendo uma compreensão mais aprofundada da resiliência e adaptação das empresas ao novo cenário.
Referências Bibliográficas
Benzarti, Y.; Carloni, D.; Harju, J.; Kosonen, T. 2020. What Goes Up May Not Come Down: Asymmetric Incidence of Value-Added Taxes. Journal of Political Economy 128(12): 4438-4474.
Brasil. 2023. Emenda Constitucional nº 132, de 20 de dezembro de 2023. Altera o Sistema Tributário Nacional. Diário Oficial da União, Brasília, 21 dez. 2023. Seção 1, p. 1. Portal da Câmara dos Deputados
Brasil. 2024. Informações Tributárias e Sociais dos Setores Econômicos: Anos-Calendário 2021 e 2022 — Resumo e Metodologia. Receita Federal do Brasil, Brasília, DF, Brasil. Disponível em: https://www.gov.br/receitafederal/pt-br/centrais-deconteudo/publicacoes/estudos/pessoas-juridicas-por-setor/estudos-setoriais-das-pessoas
juridicas/dados-setoriais-consolidados-2021-e-2022/dados-setoriais-consolidados-resumo-e
metodologia-2021-e-2022. Acesso em 28, out. 2025
Deloitte. European Commission. 2017. Analysis of the impact of the split payment mechanism as an alternative VAT collection method: Final Report. Publications Office of the European Union. Disponível em: <https://doi.org/10.2778/195355> Acesso em 11 mar. 2026
Eichfelder, S.; Vaillancourt, F. 2014. Tax compliance costs: A review of cost burdens and cost structures. Hacienda Pública Española / Review of Public Economics,
Gerard, F.; Naritomi, J.; Seibold, A. 2018. Tax systems and inter-firm trade: Evidence from the VAT in Brazil. London School of Economics, London, UK. Disponível em: https://www.ntanet.org/wp-content/uploads/2019/03/Session1211_Paper1888_FullPaper_1.pdf. Acesso em 28, out. 2025
United Nations Development Programme [UNDP]. 2023. The Brazilian Tax System: A Diagnostic Review and Reform possibilities. Disponível em: https://www.undp.org/latin
america/publications/brazilian-tax-system-diagnostic-review-and-reform-possibilities. Acesso
em 27, out. 2025.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Finanças e Controladoria do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

