
October 22, 2026
Combate às Perdas Comerciais de Energia Elétrica Utilizando Modelo de Séries Temporais
Miguel Leoni Rosseto; Nuno Manoel Martins Dias Fouto
DOI: 10.22167/2675-6528-202603753
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
As perdas comerciais de energia elétrica representaram um dos principais desafios para as distribuidoras, impactando diretamente a sustentabilidade econômica e a qualidade do fornecimento. Avaliou-se a eficiência de modelos de séries temporais, com foco em técnicas de suavização exponencial, na previsão do consumo faturado de unidades consumidoras, para apoiar a identificação de desvios associados a perdas não técnicas. Utilizaram-se dados históricos de consumo mensal de uma distribuidora de energia elétrica no Brasil, segmentados por perfis de comportamento (estacionariedade, tendência e sazonalidade). Aplicaram-se modelos de suavização exponencial simples, Holt e Holt-Winters (aditivo e multiplicativo), comparados a uma média móvel tradicional. O erro percentual absoluto médio (MAPE) foi o critério de avaliação. Adicionalmente, empregou-se a abordagem ETS para seleção automática do modelo e testes de diagnóstico dos resíduos, como Ljung-Box e análise da função de autocorrelação. Os resultados demonstraram que modelos mais robustos apresentaram maior capacidade de adaptação às características das séries e menor erro, com destaque para o desempenho superior em cenários com tendência. Para séries sazonais, o modelo ETS mostrou maior capacidade de adaptação a transições. Concluiu-se que a utilização de modelos de séries temporais mais estruturados contribuiu significativamente para a melhoria da acurácia das previsões e ofereceu suporte analítico relevante para a identificação de perdas comerciais e otimização de processos operacionais e comerciais no setor elétrico.
Palavras-chave: Distribuição de energia; MAPE; Otimização; Previsão de consumo; Suavização exponencial.
1. Introdução
As perdas comerciais de energia elétrica representam um dos principais desafios para as distribuidoras, impactando diretamente a sustentabilidade econômica e a qualidade do fornecimento. O controle desse fator, apesar de desafiador, deve ser uma prioridade para garantir a sustentabilidade da companhia sem prejudicar o cliente. Um relatório da ANEEL, publicado em junho de 2025, reforça os desafios das distribuidoras frente ao combate às perdas comerciais, indicando que a perda comercial acumulada em 2024 representou um custo na ordem de 10,3 bilhões de reais. Devido à complexidade do desafio, a ANEEL estabelece limites regulatórios, incentivando as distribuidoras a reduzirem o percentual de perdas através do reconhecimento tarifário, o que pode significar redução no prejuízo econômico das concessionárias de energia.
As perdas comerciais, também denominadas perdas não-técnicas, referem-se à parcela de energia elétrica que é distribuída, mas não é faturada pela concessionária. As principais causas que resultam nessas perdas são as ligações clandestinas, fraudes em medidores, erros de faturamento por ausência de medição ou falhas de equipamento. Segundo Penim (2008), as fraudes na medição de energia ocorrem das mais variadas formas, o que dificulta a identificação por parte das distribuidoras e suas equipes administrativas e operacionais.
A identificação de desvios de consumo faturado, baseada na média móvel, é um dos principais indicativos de anomalias nos dados de medição. Contudo, essa abordagem não deve ser considerada um fato determinístico, uma vez que o perfil comportamental de consumo do cliente pode estar associado a características de sazonalidade e tendência, as quais podem passar despercebidas com o uso exclusivo da média móvel. Os principais desafios para o combate às perdas comerciais estão associados à complexidade socioeconômica, que aumenta as ligações clandestinas, e à variedade de irregularidades, que vão desde manipulações mecânicas até desvios sofisticados.
Nesse contexto, a análise de séries temporais surge como uma abordagem promissora. Uma série temporal é definida como qualquer conjunto de observações ordenadas no tempo (Morettin e Toloi, 2006). Seus principais objetivos consistem em descrever o comportamento da série, identificando tendências, ciclos e sazonalidade, estudar seu mecanismo gerador e realizar previsões de valores futuros. O método clássico de decomposição divide a série temporal em três componentes fundamentais não observáveis: tendência, sazonalidade e erro aleatório ou componente irregular (Bezerra, 2006). A suavização exponencial, por meio de modelos como Holt e Holt-Winters, é uma técnica robusta utilizada para estimar dados de uma série temporal, permitindo que o valor suavizado filtre o ruído e identifique o padrão básico da série (Morettin e Toloi, 2006).
A utilização de ferramentas de estatística e análise de dados, como os modelos de séries temporais, pode ser uma estratégia eficaz para a redução das perdas comerciais da concessionária, fornecendo dados valiosos para a detecção precoce de anomalias e possibilitando ações ágeis, preventivas e eficientes no combate às perdas (Penim, 2008). Essa técnica é altamente aderente para a projeção do consumo de energia dos clientes de uma distribuidora, permitindo o monitoramento do faturamento com a identificação de desvios significativos de forma mais assertiva, o que pode auxiliar na capacidade operacional e estratégica da distribuidora no combate às perdas. Diante desse contexto, o presente trabalho teve como objetivo avaliar a eficiência de modelos de séries temporais, com foco em técnicas de suavização exponencial, na previsão do consumo faturado de unidades consumidoras, como forma de apoiar a identificação de desvios associados a perdas não técnicas.
2. Material e Métodos
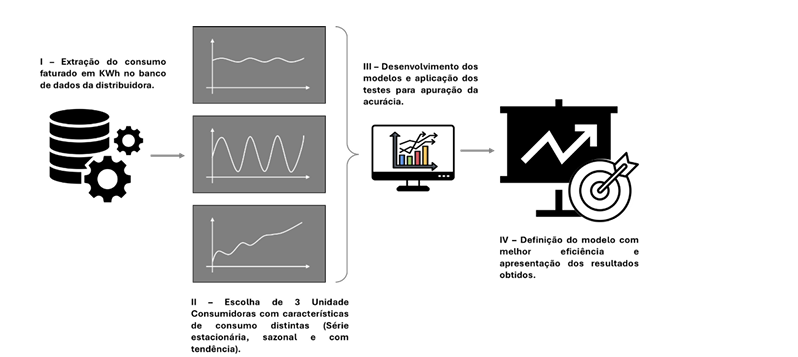
Buscou-se gerar conhecimento através das técnicas de séries temporais para previsão de consumo de energia, por meio de dados históricos de faturamento coletados de uma distribuidora de energia elétrica, no Brasil, avaliar sua capacidade preditiva e classificar em ordem de capacidade de previsão. A Figura 1 ilustra as etapas da pesquisa.
Figura 1. Etapas da pesquisa
Fonte: dados originais da pesquisa
O procedimento metodológico utilizado no trabalho incluiu:
a) Seleção de unidades consumidoras com perfis distintos;
b) Aplicação de diferentes modelos de séries temporais;
c) Comparação dos resultados usando métricas de erro estatístico para acurácia;
d) Identificação do modelo com maior aderência.
Uma série temporal é definida como qualquer conjunto de observações ordenadas no tempo, como ilustra a eq. (1).
{X}t+1n = {X1, X2, …, Xn} (1)
onde X1 é a primeira observação da série, X2 é a segunda observação da série e Xn é a última observação da série.
Os principais objetivos da análise de séries temporais consistem em descrever o comportamento da série, identificar tendências, ciclos e sazonalidade, estudar seu mecanismo gerador e realizar previsões de valores futuros. As séries podem ser univariadas ou multivariadas, e classificadas como discretas ou contínuas. A maioria das séries reais é tratada como estocástica, sendo estabelecidas em termos probabilísticos (Morettin e Toloi, 2006).
Para Morettin e Toloi (2006), o método clássico de decomposição divide a série temporal em três componentes fundamentais não observáveis: tendência, sazonalidade e erro aleatório ou componente irregular. A tendência representa o comportamento a longo prazo da série, a sazonalidade refere-se a padrões que se repetem em intervalos fixos de tempo, e os erros, ou ciclos, podem ser confundidos com a sazonalidade. Os modelos de decomposição aditivo e multiplicativo são úteis para identificar características de sazonalidade, sendo interpretados, respectivamente, por meio da eq. (2) e da eq. (3).
Y = T + C + S + E (2)
Y = T.C.S.E (3)
onde: Y é o valor da série, T é a componente de tendência, C é a componente cíclica, S é a componente sazonal e E é a componente aleatória, ambas para um instante t.
A suavização exponencial é uma técnica robusta para estimar dados de uma série temporal, filtrando o ruído e identificando o padrão básico da série. Essa técnica pode ser utilizada para tratar séries não estacionárias através dos modelos de Holt e Holt-Winters.
A Suavização Exponencial Simples [SES] é utilizada para séries que não apresentam tendência ou sazonalidade clara, calculando uma média ponderada onde observações mais recentes recebem pesos maiores. O modelo depende de uma única constante (α) de suavização, variando de zero a um (eq. 4).
X̂t+1 = αXt + (1 − α)X̂t (4)
onde: α é a constante calculada para minimizar o erro da previsão do nível da série, assumindo valores entre 0 e 1.
A Suavização Exponencial de Holt [SEH] estende a SES para tratar séries sem sazonalidade, mas com tendência linear. O modelo usa duas equações e duas constantes de suavização para estimar separadamente o nível e a inclinação (tendência) da série. A soma das eq. de nível (5) e tendência (6) resultam na previsão SEH.
Ût = αXt + (1 − α). (Ût−1 + T̂t−1) (5)
T̂t = β. (Ût – Ût−1) + (1 − β). (T̂t-1) (6)
onde: α é a constante calculada para minimizar o erro da previsão do nível da série, assumindo valores entre 0 e 1 e β é a constante calculada para minimizar o erro de previsão da tendência da série, assumindo valores entre 0 e 1.
A Suavização Exponencial de Holt-Winters [WH] é a técnica mais completa para séries com tendência e sazonalidade. O HW utiliza três equações e três constantes de suavização para estimar nível, tendência e fator sazonal. Morettin e Toloi (2006) destacam as variantes aditiva e multiplicativa.
As eq. de nível (7), tendência (8), sazonalidade (9) e previsão HW (10) descrevem o modelo WH aditivo.
Lt = α. (Xt – Ŝt-c) + (1 − α). (Lt−1 + Tt-1) (7)
Tt = β. (Lt – Lt-1) + (1 − β). (Tt−1) (8)
Ŝt = γ. (Xt – Lt-1) + (1 − γ). (St-c) (9)
X̂t+h = Lt + hT̂t + Ŝt+h-ch (10)
As eq. de nível (10), tendência (11), sazonalidade (12) e previsão HW (13) descrevem o modelo WH multiplicativo.
L̂t = α. (Xt/Ŝt-c) + (1 − α). (Lt−1 + Tt-1) (10)
T̂t = β. (L̂t – L̂t−1) + (1 − β). (T̂t-1) (11)
Ŝt = γ. (X̂t/L̂t−1) + (1 − γ). (St−c) (12)
X̂t+h = (L̂t + T̂t).Ŝt+h-ch (13)
onde: α, β e γ são os parâmetros de suavização, calculados para minimizar o erro de previsão da série, assumindo valores entre 0 e 1, h é o horizonte da previsão e c é o período sazonal.
O erro de previsão é definido como a diferença entre o valor real observado no futuro e a previsão realizada no instante atual. A eq. (14) define o erro de previsão:
errot = Xt° – X̂t (14)
onde: errot é o valor do erro, Xt° é a observação real da série e X̂t a previsão realizada no instante atual.
Geralmente são utilizados os métodos de avaliação de erros para estatística:
Erro médio [ME] – Média da diferença entre o realizado e o previsto. Definido pela eq. (15).
ME = (∑t=1h errot) / h (15)
Onde: ∑t=1h errot é a soma de todos os erros ao longo do período analisado e h é o número total de períodos ou observações da série temporal.
Erro médio absoluto [MAE] – Média da diferença absoluta entre realizado e previsto. Definido pela eq. (16).
MAE = (∑t=1h |errot|) / h (16)
Onde: ∑t=1h |errot| é a soma absoluta de todos os erros ao longo do período analisado e h é o número total de períodos ou observações da série temporal.
Erro percentual médio [MPE] – Diferença percentual do erro. Definido pela eq. (17).
MPE = (∑t=1h (errot / Xt)) / h × 100% (17)
Onde: ∑t=1h (errot / Xt) × 100% é a soma percentual de todos os erros ao longo do período analisado e h é o número total de períodos ou observações da série temporal.
Erro percentual absoluto médio [MAPE] – Diferença absoluta percentual do erro. Definido pela eq. (18).
MAPE = (∑t=1h (|errot| / Xt)) / h × 100% (18)
Onde: ∑t=1h (|errot| / Xt) × 100% é a soma percentual absoluta de todos os erros ao longo do período analisado e h é o número total de períodos ou observações da série temporal.
Os dados utilizados foram extraídos do banco de dados comercial de uma distribuidora de energia elétrica no Brasil, correspondendo ao consumo faturado de energia elétrica (kWh) de unidades consumidoras que atendem aos critérios de perfil definidos para a análise. Para cada unidade consumidora, foram considerados os últimos 36 meses de histórico, permitindo a identificação de componentes relevantes da série temporal, como tendência, sazonalidade e comportamento do consumo. A modelagem foi realizada por meio da divisão dos dados em conjuntos de treino e teste, na proporção de 85% e 15%, respectivamente.
As etapas de tratamento, análise e modelagem estatística foram conduzidas no ambiente Jupyter Notebook, utilizando a linguagem Python, amplamente empregada em aplicações de ciência de dados e séries temporais. As previsões foram realizadas com base em métodos de média móvel e modelos clássicos de suavização exponencial. As séries temporais selecionadas foram amortizadas com base na metodologia dos modelos de suavização exponencial Simples, Holt e Holt-Winters (aditivo e multiplicativo), utilizando as bibliotecas statsmodels.tsa.seasonal, statsmodels.tsa.api e statsmodels.tsa.holtwinters.
A avaliação dos modelos foi realizada por meio de métricas de acurácia, com destaque para o MAPE, e pelo critério de informação de Akaike [AIC], proposto por Akaike (1973, 1974), que é um dos métodos mais utilizados para identificar e selecionar o modelo que melhor equilibra o ajuste aos dados e a parcimônia (menor número de parâmetros). O método AIC foi utilizado na comparação de modelos, classificando como “melhor” aquele que apresenta menor valor de AIC.
Além do critério AIC e do MAPE, foi aplicado o teste de Ljung-Box (1978), uma ferramenta essencial na fase de diagnóstico ou verificação de modelos de séries temporais. Esse teste fundamenta-se na análise de autocorrelações residuais para verificar a adequação do modelo ajustado. Caso haja correlação entre os resíduos, sugere-se que o modelo não capturou toda a estrutura da série. Um p-valor abaixo de 0,05 (nível de confiança de 95%) indica que o modelo é inadequado, sugerindo padrão e correlação entre os resíduos. Usando as bibliotecas statsmodels.stats.diagnostic e statsmodels.graphics.tsaplots, foram gerados os resultados de resíduos e correlação ACF para os modelos ETS.
Para otimizar a escolha do modelo com maior potencial de previsão para cada série, foi utilizado o método ETS (“Error, Trend, Seasonal”), que facilita a seleção automática do melhor modelo ao invés de uma análise pontual. Esse método utiliza um “bloco” de possíveis combinações aditivas, multiplicativas e neutras para tendência e sazonalidade, e em seguida, utiliza os critérios de informação de Akaike [AIC].
3. Resultados e Discussão
Suavização das séries
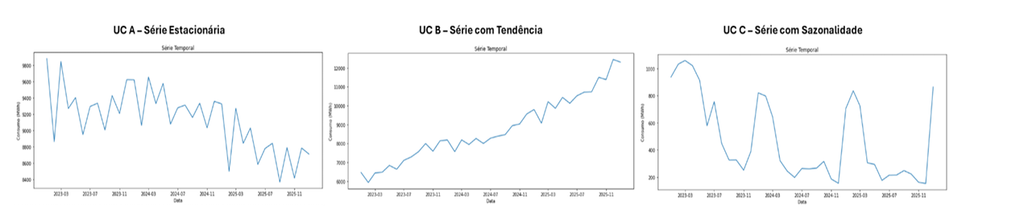
Foram selecionadas três unidades consumidoras (UCs) com perfis de consumo distintos para aplicar os modelos de suavização e observar os resultados, com base nas características individuais de cada série. Para cada UC, foram utilizados os últimos 36 meses de faturamento (01/23 – 01/26), medidos em MWh. A Figura 2 ilustra o comportamento de cada série.
Figura 2. Gráfico das séries temporais de cada UC
Fonte: Resultados originais da pesquisa
As séries temporais selecionadas foram amortizadas utilizando modelos de suavização exponencial Simples (SES), Holt (SEH) e Holt-Winters (HW) aditivo e multiplicativo. O objetivo foi avaliar a qualidade do ajuste e a representação da dinâmica da série temporal, com base na aderência visual e nos resultados do critério de informação de Akaike (AIC), para identificar o modelo mais adequado.
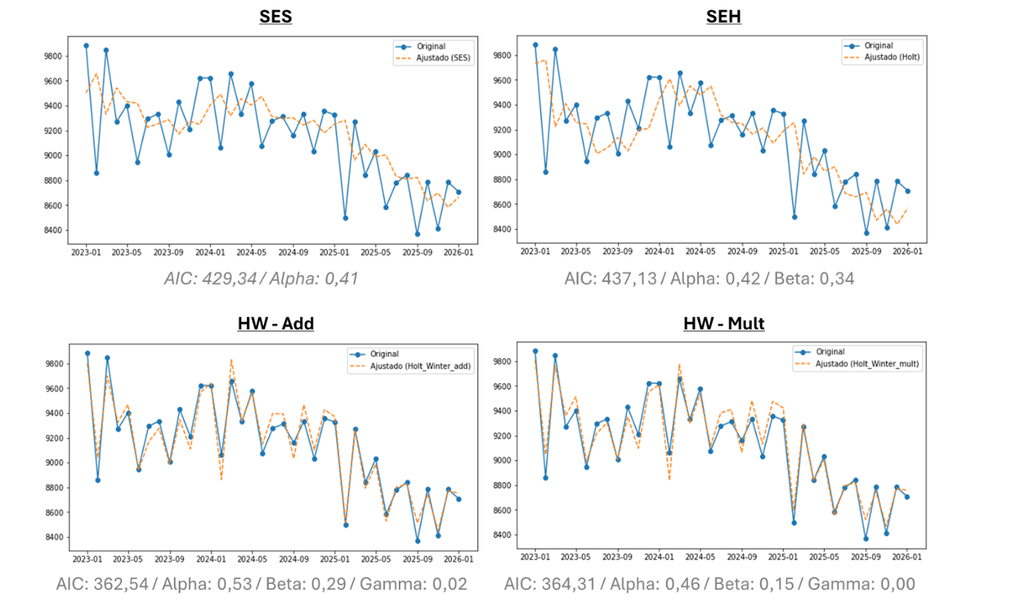
Para a série temporal da UC A, que é estacionária, o modelo SES apresentou um comportamento excessivamente suavizado, com dificuldade em acompanhar variações locais. O modelo SEH teve o AIC mais elevado, indicando o pior ajuste. Os modelos HW demonstraram desempenho superior, com o método aditivo superando o multiplicativo com menor AIC, o que sugere melhor capacidade de ajuste e suavização fiel às oscilações da série. Isso indica que a série possui componentes sazonais com amplitude constante ao longo do tempo. A Figura 3 apresenta os resultados da suavização da série UC A.
Figura 3. Suavização da série da UC A
Fonte: Resultados originais da pesquisa
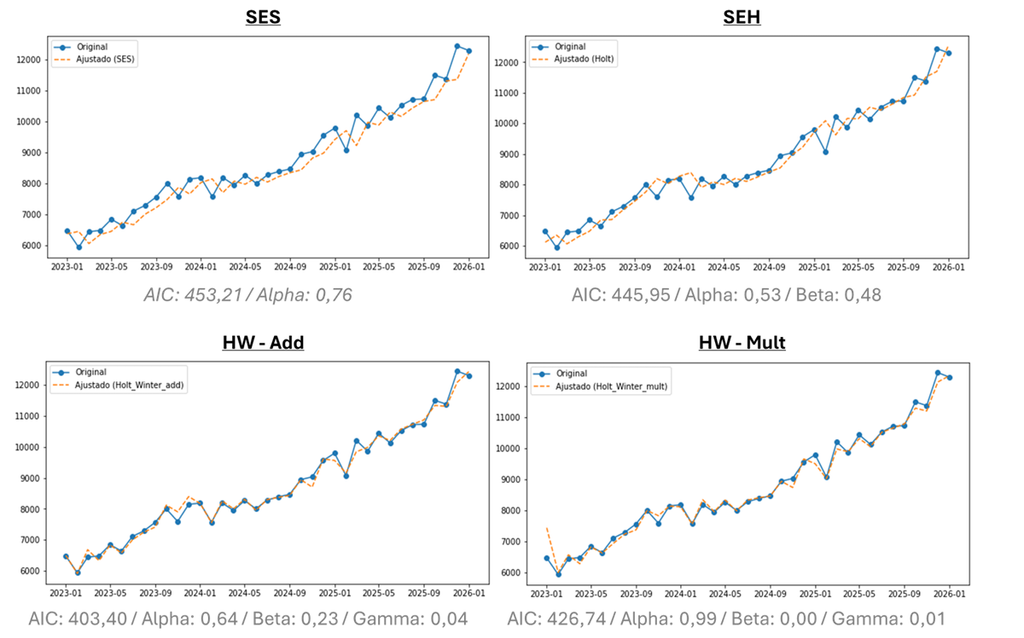
Na série temporal da UC B, que apresenta tendência crescente, os modelos exibiram desempenhos distintos. O modelo SES indicou o pior desempenho devido ao maior AIC, enquanto o SEH, apesar de uma melhora no AIC e redução no atraso da curva suavizada, ainda teve dificuldade em capturar pequenas variações. Novamente, os modelos HW apresentaram os melhores resultados, com curvas suavizadas que evidenciam alta aderência à série original. O modelo aditivo mostrou superioridade devido ao menor AIC. Isso sugere que, mesmo com tendência, a sazonalidade (se presente) mantém um comportamento aproximadamente constante, reforçando a limitação de métodos mais simples para séries não estacionárias. A Figura 4 apresenta os resultados da suavização da série UC B.
Figura 4. Suavização da série da UC B
Fonte: Resultados originais da pesquisa
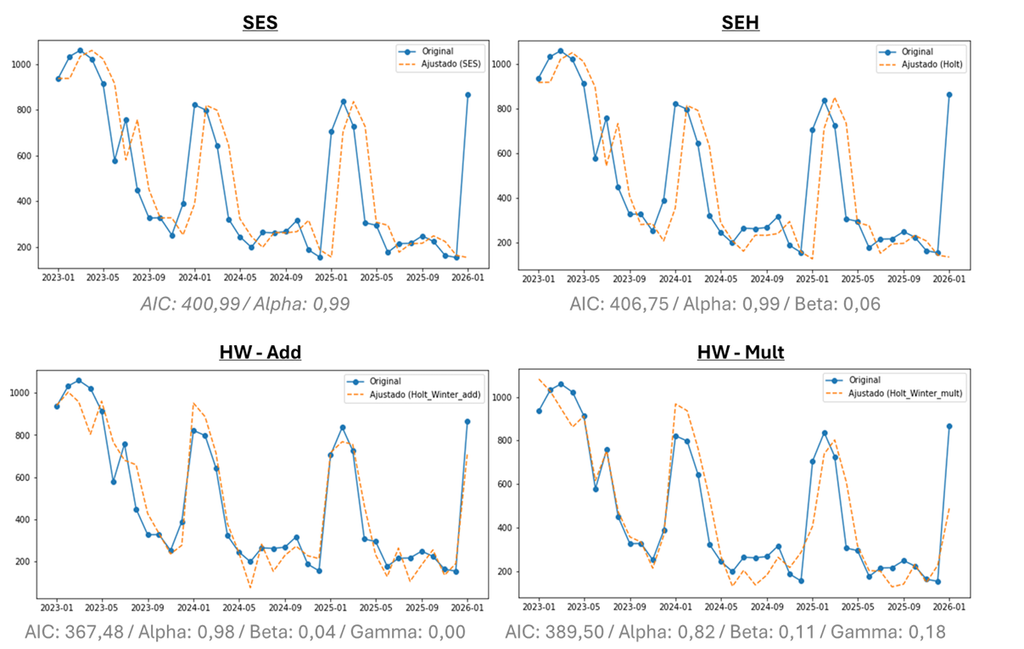
A série temporal da UC C, com sazonalidade evidente, mostrou que os modelos que incorporam explicitamente essa componente tiveram desempenho significativamente maior, tanto visualmente quanto em termos de AIC. Os modelos SES e SEH apresentaram limitações na capacidade de ajuste, com AICs altos e falha na captura dos ciclos sazonais, resultando em defasagens. Em contraste, os modelos HW obtiveram os melhores resultados, com AICs menores e boa aderência aos ciclos sazonais. O método aditivo novamente levou vantagem, demonstrando maior capacidade na modelagem da série sazonal. A Figura 5 apresenta os resultados da suavização da série UC C.
Figura 5. Suavização da série da UC C
Fonte: Resultados originais da pesquisa
Previsão das séries
Após a suavização, as séries temporais foram submetidas às mesmas técnicas de modelagem para prever as seis observações subsequentes. Os dados foram divididos em conjuntos de treino e teste para que os modelos pudessem capturar as características da série. As previsões foram comparadas aos valores reais do conjunto de teste, avaliando o desempenho dos modelos por métricas de erro estatístico, como o Erro Percentual Absoluto Médio (MAPE), e usando a média móvel como modelo de referência para comparação.
Para a série temporal da UC A, observou-se um forte relacionamento com os resultados da suavização, onde o modelo HW obteve maior desempenho. Para as previsões, a técnica multiplicativa do HW levou vantagem. A Tabela 1 apresenta os resultados de MAPE obtidos após a previsão da série UC A.
Tabela 1. MAPE da previsão da série UC A.
| Classificação | Modelo | MAPE |
|---|---|---|
| 1 | HW_mult | 1,3 |
| 2 | HW_add | 1,7 |
| 3 | SES | 2,0 |
| 4 | SEH | 2,8 |
| 5 | Media Movel | 4,1 |
Fonte: Resultados originais da pesquisa
Para a série temporal da UC B, com tendência positiva, o modelo HW aditivo apresentou o melhor desempenho, com MAPE de 1,5. Este resultado está em concordância com os valores de AIC obtidos na etapa de suavização. A Tabela 2 apresenta os resultados de MAPE após a previsão da série UC B.
Tabela 2. MAPE da previsão da série UC B.
| Classificação | Modelo | MAPE |
|---|---|---|
| 1 | HW_add | 1,5 |
| 2 | HW_mult | 2,9 |
| 3 | SEH | 4,5 |
| 4 | SES | 9,2 |
| 5 | Media Movel | 15,2 |
Fonte: Resultados originais da pesquisa
A série da UC C, com sazonalidade, obteve um MAPE menor com o modelo SES nas previsões, contrariando os resultados da suavização. Isso ocorreu porque o período de previsão não completou um ciclo sazonal completo de doze meses, o que fez com que outros modelos apresentassem resultados mais positivos inicialmente. A Tabela 3 apresenta o MAPE obtido através das previsões para a série UC C.
Tabela 3. MAPE da previsão da série UC.
| Classificação | Modelo | MAPE |
|---|---|---|
| 1 | SES | 27,6 |
| 2 | SEH | 42,4 |
| 3 | Media Movel | 93,6 |
| 4 | HW_add | 96,9 |
| 5 | HW_mult | 144,9 |
Fonte: Resultados originais da pesquisa
Para otimizar a escolha do modelo com maior potencial de previsão para cada série, foi utilizado o método Error, Trend, Seasonal (ETS). Este método facilita a seleção automática do melhor modelo ao considerar combinações aditivas, multiplicativas e neutras para tendência e sazonalidade, utilizando o critério de informação de Akaike (AIC) (Akaike, 1973, 1974). O AIC é um método para comparar modelos, onde o menor valor indica um melhor equilíbrio entre ajuste aos dados e parcimônia (Morettin e Toloi, 2006).
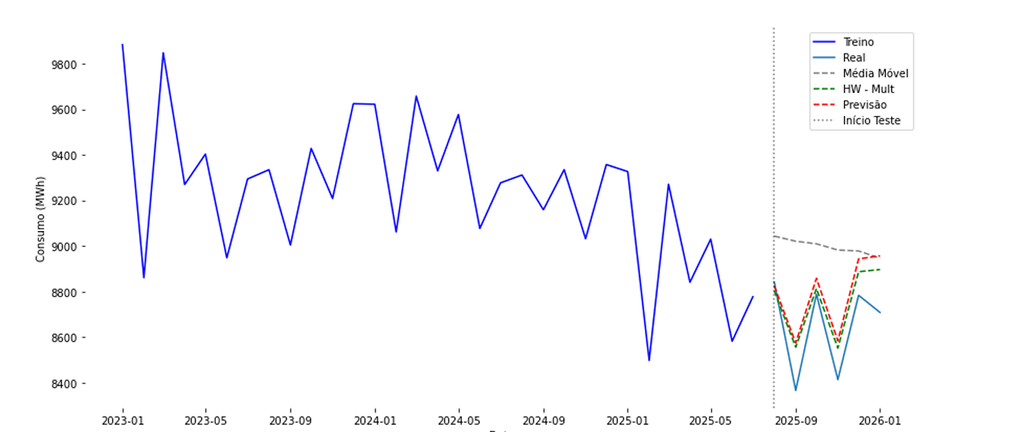
Ao executar o modelo ETS para a série temporal da UC A, obteve-se uma previsão com MAPE de 1,69, próximo aos menores erros dos modelos HW (1,3 e 1,7) da etapa anterior. A Figura 6 compara as curvas de previsão do modelo ETS, HW multiplicativo, média móvel e as observações reais, reforçando a vantagem dos modelos robustos sobre a média móvel.
Figura 6. Comparação das previsões da série da UC A
Fonte: Resultados originais da pesquisa
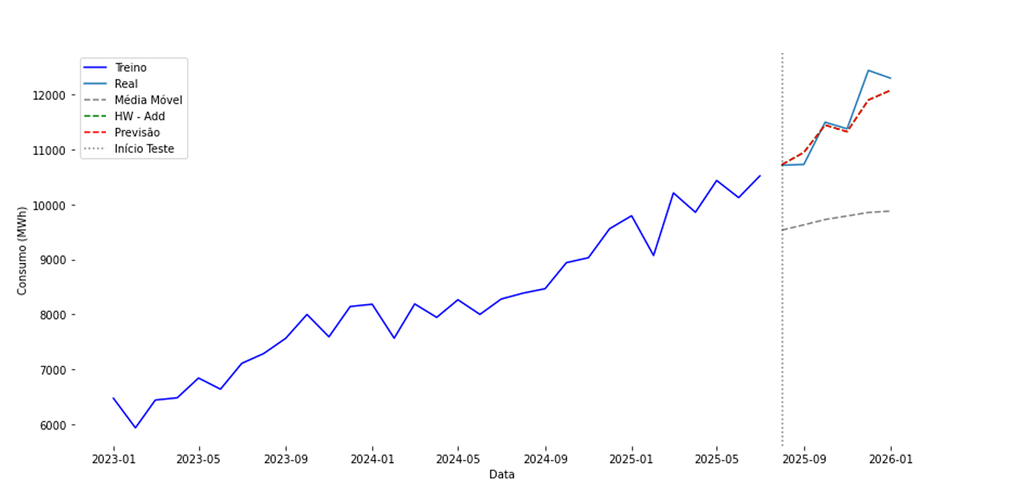
A previsão com o modelo ETS para a série linear da UC B, com tendência positiva, resultou em um MAPE de 1,53, igual ao melhor modelo da etapa anterior (HW Add), e obteve os mesmos valores previstos. Isso reforça o potencial preditivo do modelo ETS. A média móvel, por sua vez, apresentou resultados insatisfatórios, sugerindo baixo potencial para previsão de séries com tendência. A Figura 7 ilustra o comparativo gráfico entre as curvas estudadas.
Figura 7. Comparação das previsões da série da UC B
Fonte: Resultados originais da pesquisa
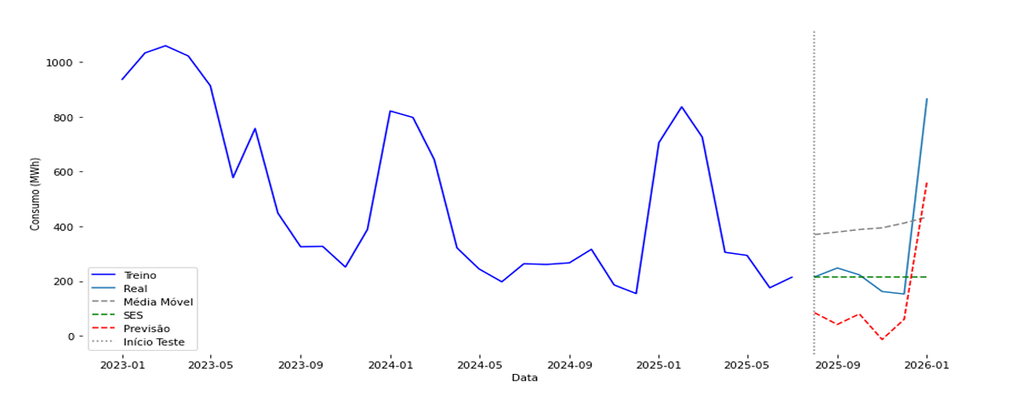
A série temporal da UC C, com sazonalidade clara, foi submetida ao modelo ETS. Observou-se que séries sazonais apresentam maior dificuldade para os modelos devido à complexidade de seus componentes e ao conjunto de observações relativamente pequeno na série de treino. O modelo ETS obteve um MAPE de 68,54, significativamente maior que o SES. No entanto, o ETS demonstrou melhor performance que o SES quando a série mudou de comportamento, aproximando-se dos valores reais e sugerindo menor atraso em transições. Caso o período de previsão incluísse um ciclo sazonal completo, o ETS e o HW teriam grande vantagem sobre modelos menos complexos. A Figura 8 ilustra o comportamento das curvas, destacando a vantagem do modelo ETS em relação à média móvel, mesmo com um ciclo sazonal incompleto.
Figura 8. Comparação das previsões da série da UC C
Fonte: Resultados originais da pesquisa
Validação
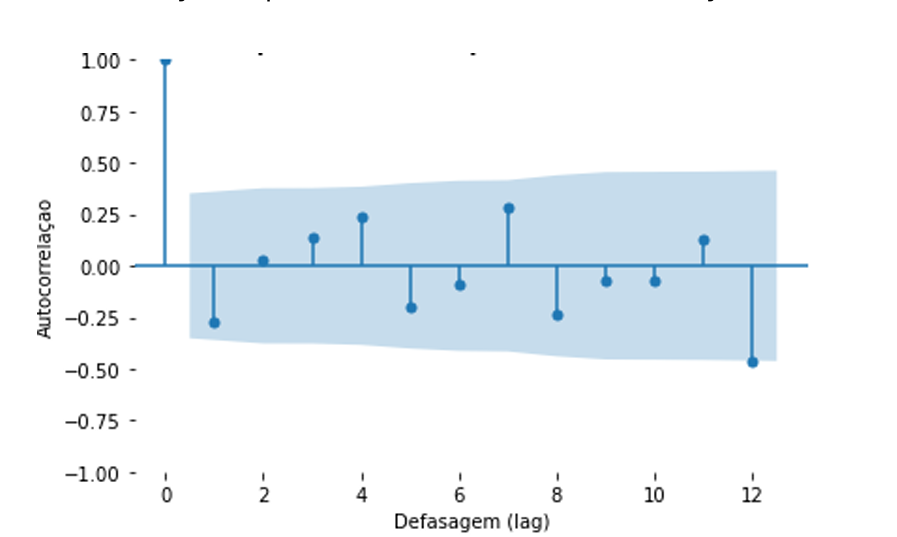
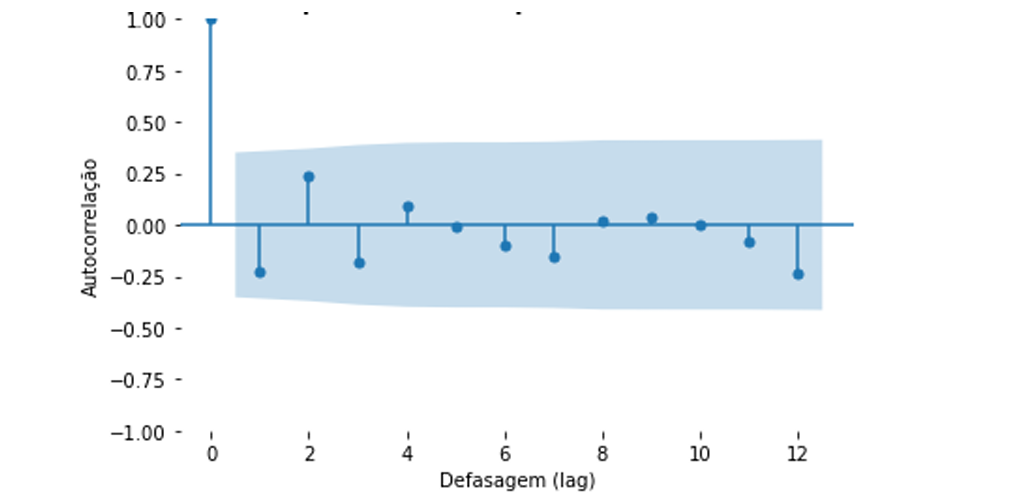
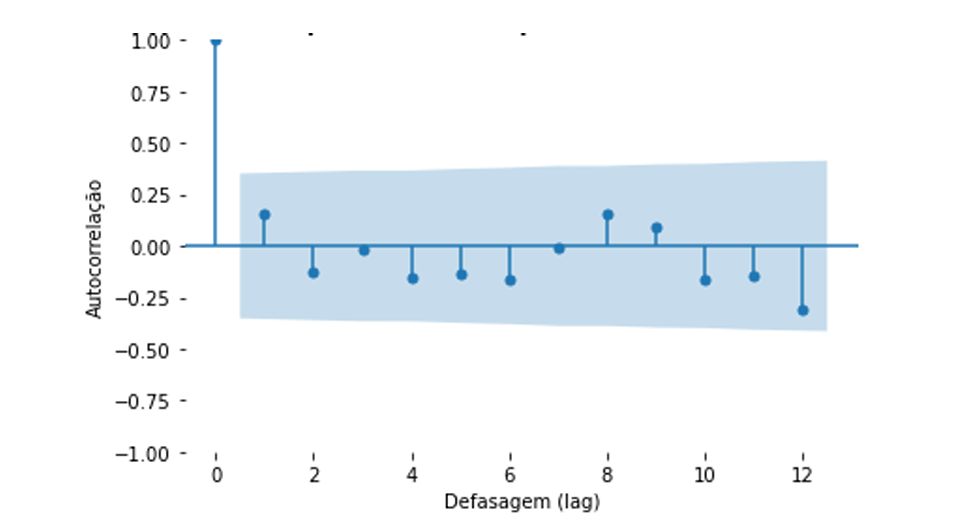
Além dos critérios AIC e MAPE, o teste de Ljung-Box (Ljung e Box, 1978) foi aplicado para validar os modelos de séries temporais. Este teste analisa as autocorrelações residuais para verificar a adequação do modelo ajustado. A presença de correlação entre os resíduos sugere que o modelo não capturou toda a estrutura da série e precisa ser modificado (Morettin e Toloi, 2006). Um p-valor abaixo de 0,05 (nível de confiança de 95%) indica que o modelo é inadequado, sugerindo a existência de padrão e correlação nos resíduos.
O modelo ETS da série temporal da UC A mostrou-se bem ajustado, com resíduos independentes e sem correlação. O p-valor foi de 0,29 para um lag de 6. A Figura 9 exibe o gráfico de autocorrelação dos resíduos da série UC A, respeitando o limite do nível de confiança.
Figura 9. Autocorrelação dos resíduos da série da UC A
Fonte: Resultados originais da pesquisa
O modelo ETS da série temporal da UC B também foi corretamente ajustado, apresentando um p-valor de 0,46 para o mesmo lag de 6. A Figura 10 ilustra o gráfico de autocorrelação dos resíduos da série UC B, respeitando o limite do nível de confiança.
Figura 10. Autocorrelação dos resíduos da série da UC B
Fonte: Resultados originais da pesquisa
Para a série temporal da UC C, o modelo ETS também foi corretamente ajustado, com um p-valor de 0,65 para o lag de 6. A Figura 11 mostra o gráfico de autocorrelação dos resíduos da série UC C, respeitando o limite do nível de confiança.
Figura 11. Autocorrelação dos resíduos da série da UC C
Fonte: Resultados originais da pesquisa
Considerações Finais
Os resultados obtidos evidenciaram que a utilização de modelos de séries temporais mais robustos proporcionou ganhos significativos na acurácia das previsões de consumo de energia elétrica, especialmente em comparação com abordagens mais simples e tradicionais, como a média móvel. Para séries estacionárias e com tendência, os modelos da família Holt-Winters e o método ETS apresentaram os menores valores de MAPE, demonstrando maior capacidade de capturar padrões estruturais dos dados. Em cenários com sazonalidade e possíveis mudanças de comportamento, modelos mais simples, como o SES, apresentaram melhor desempenho em um cenário de previsão com ciclo sazonal incompleto, mas o modelo ETS demonstrou maior capacidade de adaptação a transições, sugerindo melhor potencial em previsões completas.
No contexto das perdas comerciais de energia elétrica, os desafios são amplos e complexos, envolvendo fatores socioeconômicos e limitações operacionais e tecnológicas. A variabilidade no comportamento de consumo, juntamente com fraudes, falhas de medição e inconsistências cadastrais, torna a identificação de desvios de consumo uma tarefa desafiadora. A utilização de modelos de previsão mais sofisticados, como os estudados, mostra-se uma ferramenta estratégica para estimar com maior precisão o consumo esperado e, consequentemente, identificar discrepâncias relevantes entre valores previstos e faturados. Tais discrepâncias podem indicar potenciais irregularidades, contribuindo para uma atuação mais direcionada e eficiente no combate às perdas não técnicas.
A aplicação de modelos de séries temporais, especialmente aqueles baseados em suavização exponencial e na abordagem ETS, oferece suporte analítico relevante para o setor elétrico. Além de apresentarem melhor desempenho preditivo em relação a métodos tradicionais, esses modelos possibilitam a geração de insights mais confiáveis para a tomada de decisão, otimizando processos comerciais e operacionais. A adoção de técnicas estatísticas mais estruturadas não apenas melhora a qualidade das previsões, mas também potencializa a eficiência das estratégias de recuperação de energia das distribuidoras, evidenciando o papel da ciência de dados como elemento chave na modernização da gestão de perdas comerciais.
4. Conclusão
O presente estudo buscou avaliar a eficiência de modelos de séries temporais, com foco em técnicas de suavização exponencial, na previsão do consumo faturado de unidades consumidoras, visando apoiar a identificação de desvios associados a perdas não técnicas. Verificou-se que modelos mais robustos, como os da família Holt-Winters e a abordagem ETS, apresentaram maior capacidade de adaptação às características das séries e menor erro percentual absoluto médio (MAPE) em comparação com a média móvel tradicional. Para séries estacionárias e com tendência, os modelos Holt-Winters e ETS demonstraram desempenho superior, com menores valores de MAPE e melhor ajuste, conforme indicado pelo critério de informação de Akaike (AIC). Observou-se que o modelo Holt-Winters aditivo foi particularmente eficaz em séries com tendência crescente, enquanto o modelo Holt-Winters multiplicativo destacou-se em séries estacionárias. A validação dos modelos ETS por meio do teste de Ljung-Box confirmou a adequação dos ajustes, indicando resíduos independentes e sem correlação.
A principal contribuição deste trabalho reside no fornecimento de um suporte analítico relevante para o setor elétrico, ao evidenciar que a aplicação de modelos de séries temporais mais estruturados melhora significativamente a acurácia das previsões de consumo. Essa precisão aprimorada permite às distribuidoras identificar com maior assertividade discrepâncias entre o consumo previsto e o faturado, o que é crucial para a detecção precoce de potenciais irregularidades e para o combate eficiente às perdas não técnicas. Contudo, uma limitação identificada nas previsões de séries sazonais foi o período de teste incompleto, que não abrangeu um ciclo sazonal completo, impactando o desempenho de modelos mais complexos como o ETS e Holt-Winters. Sugere-se, para estudos futuros, a avaliação desses modelos em horizontes de previsão que contemplem ciclos sazonais completos, a fim de explorar plenamente seu potencial de adaptação a transições e sazonalidades complexas, otimizando ainda mais a gestão de perdas comerciais.
Referências Bibliográficas
Akaike, H. 1973. Information theory and an extension of the maximum likelihood principle. In B. N. Petrov & F. Csaki (Eds.), 2nd International Symposium on Information Theory, p. 267-281.
Akaike, H. 1974. A new look at the statistical model identification. IEEE Transactions on Automatic Control, AC-19, p. 716-723.
ANEEL, 2025 [Referência completa não encontrada no documento original]
Bezerra, M. I. S. 2006. Apostila de Análise de Séries Temporais. Presidente Prudente: DMEC/FCT. UNESP: Curso de estatística. São Paulo, SP, 2006.
Ljung, G. M.; Box, G. E. 1978. On a measure of lack of fit in time series models, Biometrika 65, p. 297-303.
Morettin, P. A.; Toloi, C. M. C. 2006. Análise de séries temporais. 2. Ed. São Paulo: Edgard Blucher.
Penin, C. A. de S. 2008. Combate, Prevenção e Otimização das Perdas Comerciais de Energia Elétrica. 2008. 222 f. Tese (Doutorado em Engenharia) – Escola Politécnica da Universidade de São Paulo, São Paulo.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Data Science e Analytics do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy