
24 de agosto de 2026
Precificação Baseada em Valor como Estratégia Competitiva Frente ao Modelo Orientado por Custos
Camila Pigatto Pena; Cristiane Meneghel Dorizotto Colpas
DOI: 10.22167/2675-6528-202601830
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
A gestão estratégica de preços consolidou-se como fator determinante para a sustentabilidade e competitividade em mercados industriais, onde a transição de modelos baseados em custos para estratégias orientadas ao valor representa um desafio cultural e operacional crítico. Este estudo teve como objetivo comparar as práticas de precificação em duas unidades industriais do setor business-to-business (B2B), analisando como o alinhamento com a estratégia baseada em valor impacta a sustentabilidade do negócio. Para tanto, investigou-se uma unidade operacional e uma unidade que recentemente descontinuou suas atividades, buscando identificar correlações entre a gestão de preços e a viabilidade competitiva. Adotou-se uma abordagem qualitativa com elementos comparativos, a partir de entrevistas semiestruturadas aplicadas a gestores de duas empresas do setor metalmecânico, utilizando questões fechadas em escala Likert e perguntas abertas organizadas em sete dimensões analíticas relacionadas à maturidade em precificação. Os resultados evidenciaram que a empresa em operação apresentou maior estruturação de processos, melhor integração entre áreas, uso mais frequente de indicadores e ambiente cultural mais favorável à sustentação de preços com base no valor entregue ao cliente. Em contraste, a empresa descontinuada demonstrou fragilidades na formalização da precificação, baixa integração interfuncional, limitações na comunicação de valor e forte predominância de uma cultura orientada por custos. O estudo reforçou que a adoção da precificação baseada em valor requer a institucionalização de processos interfuncionais e governança para garantir a perenidade organizacional frente à pressão competitiva.
Palavras-chave: Concorrência; Cultura; Governança; Liderança.
1. Introdução
A definição de preços é uma das decisões mais estratégicas na gestão empresarial, especialmente em mercados industriais caracterizados por forte pressão competitiva. A permanência de modelos tradicionais orientados pelo custo limita a capacidade das empresas de capturar o valor que entregam ao cliente, reduzindo sua competitividade e restringindo seu potencial de diferenciação (Liozu, 2020; Ingenbleek, 2019). Essa abordagem contrasta com uma perspectiva mais contemporânea, que entende o preço como expressão do valor percebido e como elemento central do posicionamento estratégico (Nagle e Hogan, 2020; Kotler e Keller, 2012).
No contexto de mercados business-to-business (B2B), as transações ocorrem entre empresas e a formação de preços tende a ser mais complexa do que em mercados business-to-consumer (B2C). Isso se deve ao envolvimento de decisões de compra mais racionais, múltiplos critérios técnicos, análises econômicas detalhadas e a participação de diferentes atores no processo decisório. Nesse ambiente, a percepção de valor torna-se ainda mais determinante, transformando a precificação em uma ferramenta estratégica para a captura de resultados sustentáveis (Hutt e Speh, 2021; Anderson, Narus e Van Rossum, 2006).
A relevância desse debate tornou-se evidente na análise de um grupo empresarial sediado em Campinas, São Paulo. Este grupo é composto por duas empresas que atuam em segmentos distintos, mas igualmente voltados ao mercado B2B industrial. O exame comparativo revelou trajetórias opostas em relação à capacidade de capturar valor por meio do preço. Uma das empresas conseguiu consolidar margens robustas e atrair clientes dispostos a pagar por diferenciação, enquanto a outra enfrenta erosão de margens e uma dinâmica competitiva baseada quase exclusivamente em preços baixos. O contraste entre essas trajetórias evidencia a complexidade do tema e motiva uma investigação mais aprofundada.
Essa divergência, observada dentro de um mesmo grupo empresarial e sob condições internas semelhantes, reforça a necessidade de compreender os fatores que moldam a capacidade de uma empresa adotar políticas de precificação mais avançadas. A partir desse contexto, emerge a pergunta que orienta esta pesquisa: Quais elementos organizacionais, culturais ou de mercado levaram uma das empresas do grupo a não conseguir implementar a precificação baseada em valor?
A literatura contemporânea oferece importantes contribuições para interpretar essa questão. Pesquisas recentes indicam que a adoção bem-sucedida da precificação baseada em valor depende não apenas do entendimento sobre como os clientes percebem benefícios e diferenciais, mas também da capacidade organizacional de traduzir essa percepção em decisões de preço consistentes (Hinterhuber, 2021; Keränen e Jalkala, 2019). Adicionalmente, estudos apontam que barreiras internas, como a falta de alinhamento entre áreas, processos pouco estruturados ou baixa maturidade analítica, podem comprometer a implementação dessa abordagem, mesmo quando o mercado demonstra potencial para sua adoção (Töytäri e Rajala, 2020).
Nesse sentido, autores como Terho e Haas (2022) destacam que mercados industriais exigem uma compreensão mais profunda do valor gerado, uma vez que decisões de compra frequentemente envolvem múltiplos critérios técnicos e econômicos. Homburg e Jensen (2021) reforçam que a excelência em precificação depende da combinação entre capacidades analíticas, integração organizacional e clareza estratégica. Esses elementos variam significativamente entre empresas, mesmo quando pertencem ao mesmo grupo ou atuam sob condições externas semelhantes.
Dessa forma, este estudo se insere em um debate contemporâneo sobre as razões que levam algumas organizações a avançarem na adoção da precificação baseada em valor, enquanto outras permanecem presas a modelos tradicionais orientados pelo custo. Ao articular fundamentos recentes da literatura com a análise prática de dois contextos empresariais, busca-se oferecer uma compreensão mais profunda dos fatores que influenciam esse desempenho divergente e contribuir para discussões atuais sobre estratégias de preço em mercados industriais complexos.
O presente estudo tem como objetivo comparar as práticas de precificação em duas unidades industriais do setor B2B, analisando como o alinhamento, ou a ausência dele, com a estratégia baseada em valor impacta a sustentabilidade do negócio. Para tanto, investiga-se uma unidade operacional e uma unidade que recentemente descontinuou suas atividades, buscando identificar correlações entre a gestão de preços e a viabilidade competitiva.
2. Material e Métodos
O presente estudo adotou uma abordagem metodológica qualitativa, com foco em elementos de análise comparativa, para investigar os fatores que influenciam a adoção ou a ausência da precificação baseada em valor em contextos empresariais. Essa escolha metodológica mostrou-se adequada para a compreensão de fenômenos organizacionais complexos, nos quais práticas gerenciais, percepções internas e fatores contextuais se inter-relacionam de maneira intrínseca. A natureza qualitativa permitiu explorar em profundidade as nuances e interconexões que moldam as estratégias de precificação, conforme preconizado por Creswell e Poth (2024) e Denzin e Lincoln (2021) para estudos dessa complexidade.
A pesquisa foi conduzida em duas unidades industriais distintas, ambas pertencentes ao segmento metalmecânico e localizadas na região Sudeste do Brasil. Essas empresas foram selecionadas intencionalmente por apresentarem modelos de formação de preços e níveis de maturidade em precificação baseada em valor distintos. Ambas atuam no mercado business-to-business (B2B), fornecendo produtos e serviços para empresas de médio e grande porte em diversos setores industriais. A Empresa A, que encerrou suas atividades recentemente, teve seus dados coletados de forma retrospectiva, enquanto a Empresa B encontra-se em plena operação.
A população de estudo compreendeu gestores e profissionais com experiência relevante nos processos de precificação das empresas analisadas. Na Empresa A, participaram cinco ex-gestores, cujos dados foram coletados retrospectivamente. Na Empresa B, a pesquisa contou com a participação de doze respondentes ativos, incluindo conselheiros, diretores comerciais, coordenadores das áreas de Engenharia, Qualidade e Produção, e profissionais da área Comercial. Os participantes foram selecionados por sua capacidade de fornecer informações detalhadas sobre as práticas e percepções relacionadas à formação de preços em suas respectivas organizações.
Para a coleta de dados, utilizou-se um roteiro de entrevistas semiestruturadas, composto por questões fechadas e abertas. As questões fechadas foram formuladas em escala Likert de cinco pontos, variando de “discordo totalmente” a “concordo totalmente”, permitindo a mensuração padronizada de atitudes e percepções. As perguntas abertas complementaram esse formato, possibilitando a exploração qualitativa de aspectos contextuais e explicativos. O roteiro foi estruturado em sete dimensões analíticas, baseadas na literatura sobre value-based pricing e capacidades organizacionais de pricing (Nagle e Hogan, 2020; Hinterhuber, 2021; Liozu, 2020).
O instrumento de coleta foi aplicado por meio da plataforma Google Forms. Previamente à participação, todos os respondentes foram convidados a aceitar o Termo de Consentimento Livre e Esclarecido (TCLE), que detalhava os objetivos da pesquisa e garantia a confidencialidade das informações. A aplicação do questionário ocorreu somente após a concordância formal dos participantes, assegurando o anonimato e o tratamento agregado dos dados para fins estritamente acadêmicos. Este procedimento visou garantir a ética da pesquisa e a validade das informações coletadas, conforme as diretrizes para estudos de caso comparativos (Yin, 2024; Flick, 2020).
Após a coleta, os dados das questões fechadas foram tabulados e organizados em uma planilha do Microsoft Excel, agrupados por dimensão analítica para facilitar a comparação entre as empresas. As respostas abertas foram submetidas à técnica de análise de conteúdo, que permitiu aprofundar a interpretação dos resultados quantitativos. Concluída a etapa comparativa, o estudo foi aprofundado na empresa que demonstrou maior dificuldade na adoção da precificação baseada em valor, utilizando-se a análise SWOT para estruturar os fatores internos e externos que influenciaram seu desempenho (Nogueira, 2015).
Os cuidados éticos foram rigorosamente observados durante todas as etapas da pesquisa. A participação dos indivíduos foi voluntária, precedida pela leitura e aceitação do Termo de Consentimento Livre e Esclarecido (TCLE), que assegurou a confidencialidade das informações e o anonimato dos respondentes. Os dados foram tratados de forma agregada, sem identificação individual, e utilizados exclusivamente para os propósitos acadêmicos do estudo. Não foram identificadas limitações metodológicas que comprometessem a validade interna da pesquisa, uma vez que a abordagem qualitativa e comparativa permitiu uma compreensão aprofundada dos fenômenos estudados.
3. Resultados e Discussão
A análise dos resultados a seguir apresenta o diagnóstico detalhado das práticas de precificação, confrontando a realidade de uma unidade em plena operação com o histórico da unidade descontinuada, sob a ótica das dimensões de maturidade estratégica. Para o diagnóstico das dimensões de pricing, os dados foram agregados conforme as médias das respostas obtidas na escala Likert de cinco pontos, onde valores próximos a cinco indicam concordância total, ou seja, alta maturidade, e valores próximos a um indicam discordância total, caracterizando baixa maturidade. Essa abordagem comparativa permitiu identificar padrões e divergências cruciais entre as duas empresas.
Nível de orientação ao cliente e capacidade de identificar atributos de valor
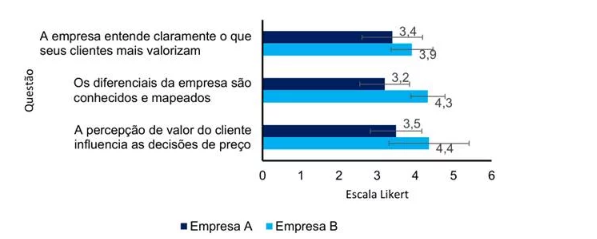
A percepção dos respondentes quanto à compreensão do cliente e à identificação dos atributos valorizados pelo mercado revelou diferenças significativas entre as empresas. A Empresa B demonstrou uma compreensão mais sólida do que seus clientes valorizam, com uma média de 3,9 e desvio padrão de 0,8, indicando um bom entendimento. A Empresa A, por sua vez, apresentou uma média de 3,4 e desvio padrão de 0,6, sugerindo uma percepção menos acurada das necessidades dos clientes, apesar de ambas operarem em contextos B2B de vendas técnicas e customizadas, onde a proximidade com o cliente é intrínseca.
Figura 1. Percepção quanto à orientação ao cliente e identificação dos atributos de valor
Fonte: Resultados originais da pesquisa
A identificação interna dos diferenciais competitivos também evidenciou um contraste marcante. A Empresa B alcançou uma média de 4,3 com desvio padrão de 0,4, refletindo clareza quase unânime entre os gestores sobre seus diferenciais no mercado B2B. Em contrapartida, a Empresa A obteve uma média de 3,2 com desvio padrão de 0,6, sugerindo que, embora os atributos sejam reconhecidos, há espaço para maior formalização e disseminação interna desse conhecimento. Essa clareza é fundamental para a monetização do valor percebido, conforme apontam Hinterhuber e Liozu (2014), sugerindo que a descontinuação da Empresa A pode estar ligada à incapacidade de mapear e comunicar esses diferenciais de forma estratégica.
A influência da percepção de valor do cliente nas decisões de preço mostrou-se ainda mais divergente. A Empresa B registrou uma média de 4,4 com desvio padrão de 0,7, evidenciando um consenso interno sobre o papel do valor percebido como critério concreto de precificação. Já a Empresa A apresentou uma média de 3,5 com desvio padrão de 1,1, indicando que a incorporação do valor percebido no processo de formação de preços era parcial e inconsistente. Este achado reforça a hipótese central do estudo de que a Empresa B demonstra maior capacidade de transformar a percepção de valor em captura de valor, um pilar da precificação baseada em valor, conforme destaca Ingenbleek (2019).
Grau de consciência competitiva e percepção de valor
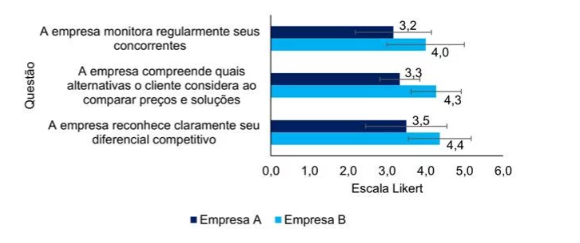
A análise do grau de consciência competitiva e da percepção de valor entregue frente às alternativas de mercado revelou que a Empresa B possui processos mais estruturados de inteligência competitiva. Isso se manifestou em uma melhor percepção de monitoramento de concorrentes, com um desempenho médio 0,8 pontos acima da Empresa A. Essa capacidade de acompanhar movimentos de mercado e posicionamento de concorrentes é crucial para decisões comerciais estratégicas, reduzindo a dependência de ajustes reativos e fortalecendo a defesa de preços alinhados ao valor percebido, em consonância com a abordagem de precificação estratégica de Nagle e Hogan (2020).
Figura 2. Grau de consciência competitiva das empresas
Fonte: Resultados originais da pesquisa
No que tange à compreensão das alternativas que o cliente considera ao comparar preços e soluções, a Empresa A demonstrou uma sensibilidade comercial ligeiramente maior, o que pode ser relevante em mercados com intensa pressão por preço. Contudo, a Empresa B evidenciou maior maturidade na capacidade de relacionar os diferenciais entregues aos efeitos econômicos percebidos pelo cliente. Isso se traduz em uma aptidão superior para associar atributos técnicos e operacionais a impactos financeiros concretos, como ganhos de produtividade e redução de riscos, o que, sob a ótica de Hinterhuber e Liozu (2014), representa uma maior capacidade de captura econômica do valor entregue.
Nível de institucionalização e governança do processo de precificação
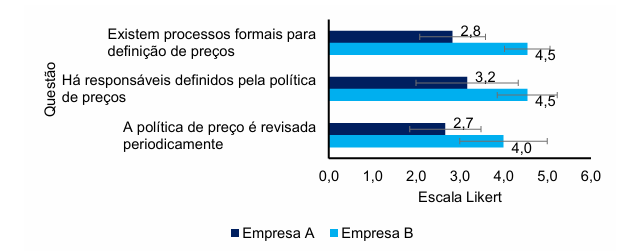
A investigação sobre o nível de institucionalização e governança do processo de precificação revelou uma diferença substancial entre as empresas. A Empresa B demonstrou maior formalização na definição de preços, com processos mais estruturados e maior previsibilidade, refletindo uma média de 4,5 em processos formais e responsabilidades definidas. Em contraste, a Empresa A apresentou uma média de 2,8 para processos formais e 3,2 para responsabilidades, indicando um processo menos institucionalizado, mais dependente da experiência prática e de referências orientadas por custo, o que, segundo Ingenbleek (2019), compromete o desenvolvimento de capacidades de pricing.
Figura 3. Nível de institucionalização e governança de precificação
Fonte: Resultados originais da pesquisa
A clareza sobre papéis, responsabilidades e níveis de decisão no processo de precificação foi significativamente maior na Empresa B, com média de 4,5 para responsabilidades definidas, o que reduz ambiguidades comerciais e aumenta a consistência das negociações. Na Empresa A, a percepção menos homogênea sugere maior flexibilidade decisória, mas também maior exposição a desalinhamentos e critérios distintos entre negociadores. A revisão periódica da política de preços também se mostrou mais disciplinada na Empresa B, com média de 4,0, enquanto a Empresa A obteve 2,7, indicando menor sistematização e maior dependência de revisões reativas, um aspecto central para a governança de preços e adaptação às mudanças de mercado, conforme Hinterhuber (2021).
Análise do nível de colaboração interfuncional
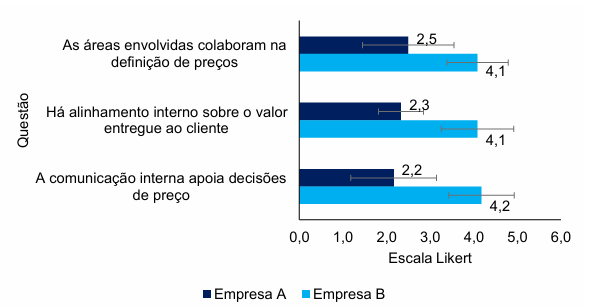
A colaboração interfuncional, essencial para a conversão do valor gerado internamente em preço, mostrou-se mais robusta na Empresa B. As áreas envolvidas na definição de preços colaboram de forma mais integrada, com média de 4,1, sugerindo que as decisões são construídas a partir de múltiplas perspectivas organizacionais. O alinhamento interno sobre o valor entregue ao cliente também foi superior na Empresa B, com média de 4,1, indicando maior convergência sobre os critérios de precificação. Na Empresa A, os resultados comparativamente inferiores, com médias de 2,5 e 2,3, respectivamente, podem indicar maior fragmentação do fluxo de informações entre departamentos, dificultando a tradução correta do valor entregue, conforme Hinterhuber e Liozu (2014).
Figura 4. Nível de colaboração interfuncional das empresas
Fonte: Resultados originais da pesquisa
A comunicação interna na Empresa B é percebida como mais eficaz no apoio às decisões de preço, com média de 4,2, favorecendo a circulação de informações necessárias para sustentar ajustes e justificativas comerciais. Na Empresa A, a média de 2,2 sugere maior vulnerabilidade a falhas de comunicação e interpretações divergentes, o que pode comprometer a fluidez do processo decisório e enfraquecer a coerência na sustentação dos preços. Essa disparidade na colaboração interfuncional é um fator crítico que diferencia a capacidade das empresas de implementar uma estratégia de precificação baseada em valor de forma consistente e sustentável.
Mentalidade corporativa para o modelo de valor
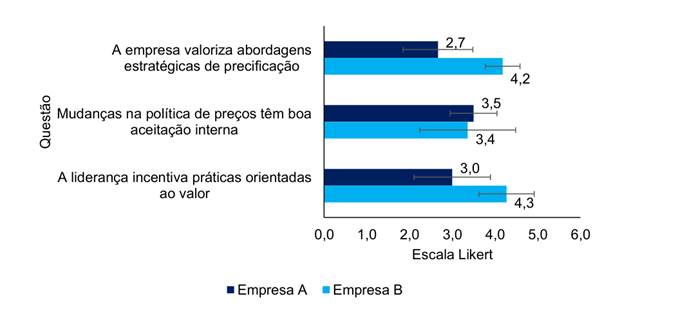
Os resultados desta dimensão evidenciaram uma diferença cultural expressiva entre as empresas no que se refere à sustentação de uma lógica orientada por valor. A Empresa B demonstrou uma mentalidade mais alinhada à precificação estratégica, com média de 4,2 para a valorização de abordagens estratégicas de precificação, enquanto a Empresa A obteve apenas 2,7. Esse contraste sugere que a lógica estratégica de formação de preços está mais legitimada no ambiente organizacional da Empresa B, ao passo que na Empresa A ainda prevalece uma visão mais operacional e historicamente vinculada ao custo, um aspecto crucial para a transição de modelos, conforme Ingenbleek (2019).
Figura 5. Percepção de mentalidade corporativa
Fonte: Resultados originais da pesquisa
A aceitação interna de mudanças na política de preços apresentou um padrão mais complexo. Embora a Empresa A tenha mostrado uma abertura moderada à mudança, com média de 3,5, a Empresa B, apesar de sua maior maturidade estratégica, exibiu uma distribuição mais heterogênea nas respostas, com desvio padrão de 1,1. Isso indica que, mesmo em organizações mais avançadas, as mudanças em políticas formais podem gerar tensões naturais de implementação. Contudo, a diferença mais contundente reside no papel da liderança: a Empresa B obteve média de 4,3 para o incentivo a práticas orientadas ao valor, contra 3,0 da Empresa A, reforçando que a consolidação de uma mentalidade de precificação por valor depende fortemente do comportamento da liderança, que legitima novos critérios de decisão, segundo Ingenbleek (2019).
Capacidade analítica no suporte à estratégia de preços
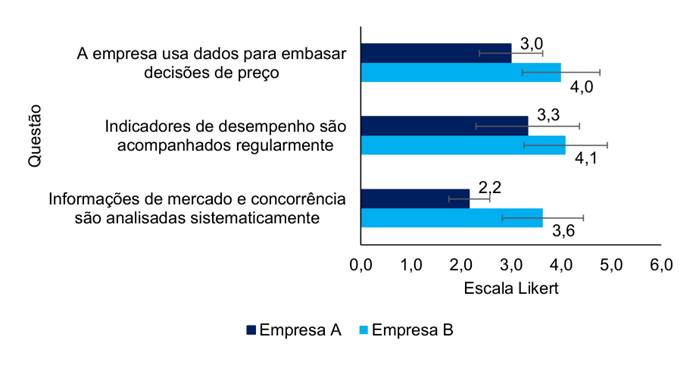
A capacidade analítica e o uso de evidências no suporte à estratégia de preços revelaram que a Empresa B possui maior maturidade. Cem por cento das respostas da Empresa B indicaram concordância total, concordância ou concordância parcial com o uso de dados para embasar decisões de preço, resultando em uma média de 4,0. Na Empresa A, embora a maioria também reconheça o uso de dados, a média foi de 3,0, sugerindo uma utilização menos estruturada ou menor confiança na consistência das informações. Essa diferença é crucial, pois a tomada de decisão baseada em dados é um pilar da precificação estratégica.
Figura 6. Maturidade analítica para estratégia de preços
Fonte: Resultados originais da pesquisa
No acompanhamento regular de indicadores de desempenho, a Empresa B alcançou uma média de 4,1, demonstrando maior sistematização no monitoramento de métricas que apoiam a revisão e sustentação dos preços. A Empresa A, com média de 3,3, apresentou respostas mais dispersas, indicando menor rigor nesse aspecto. O uso sistemático de informações de mercado e concorrência também seguiu esse padrão: a Empresa B obteve média de 3,6, enquanto a Empresa A registrou 2,2, evidenciando ser um ponto fraco. Esse achado sugere que a Empresa B possui forte sensibilidade ao ambiente externo e boa capacidade de leitura competitiva, traduzida em mecanismos internos de análise e acompanhamento contínuo, o que é essencial para a gestão de preços, conforme Hinterhuber (2021).
Mapeamento de resistências e gargalos
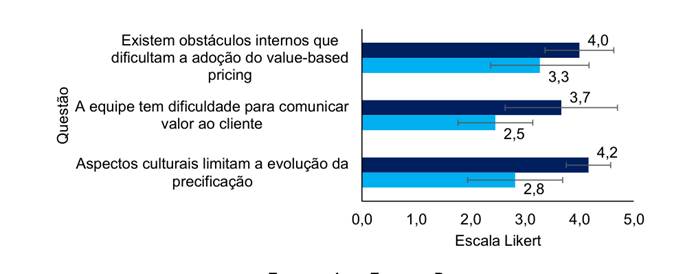
Os obstáculos internos à adoção da precificação baseada em valor estão presentes em ambos os casos, mas com naturezas distintas. Na Empresa A, a percepção de barreiras é mais homogênea e intensa, com média de 4,0 para a existência de obstáculos internos, indicando um forte reconhecimento de entraves à implementação prática. Na Empresa B, embora a maioria também reconheça esses obstáculos, a maior dispersão das respostas sugere que tais barreiras coexistem com mecanismos organizacionais mais maduros para sua mitigação, o que é um indicativo de maior maturidade organizacional na gestão de preços, segundo Ingenbleek (2019).
Figura 7. Resistências e gargalos de precificação
Fonte: Resultados originais da pesquisa
A capacidade da equipe em comunicar valor ao cliente também se mostrou um ponto de divergência. Na Empresa A, a média de 3,7 reforça a hipótese de que parte do valor gerado internamente não chega de forma consistente à etapa comercial. Em contraste, a Empresa B, com média de 2,5, indica maior segurança na sustentação do valor durante a negociação, contribuindo para maior coerência entre o diferencial entregue e o preço praticado. A diferença mais significativa, contudo, emerge na dimensão cultural: cem por cento dos respondentes da Empresa A concordam que aspectos culturais limitam a evolução da precificação, resultando em média de 4,2, evidenciando que a principal barreira reside na lógica organizacional. Na Empresa B, a média de 2,8 sugere um ambiente mais favorável à evolução do modelo, reforçando que a transição para uma lógica orientada por valor depende da superação de crenças ancoradas em custo, desconto e segurança operacional.
Maturidade estratégica das empresas
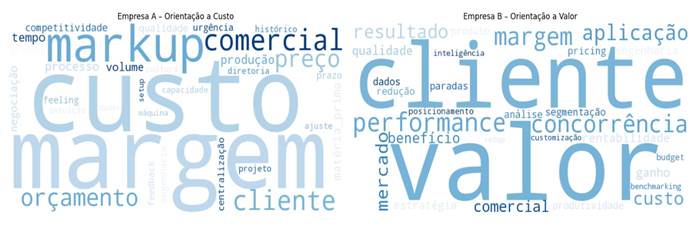
A análise qualitativa das respostas abertas, sintetizada pela nuvem de palavras, aprofundou os padrões identificados nas etapas anteriores. Observou-se que ambas as empresas demonstram boa capacidade de leitura do cliente, do mercado e dos movimentos competitivos, especialmente em contextos B2B de elevada interação técnica. No entanto, a principal diferença reside na forma como esse conhecimento é internalizado e utilizado no processo decisório de preços, revelando as distintas maturidades estratégicas.
Figura 8. Comparativo das nuvens de palavras das empresas A e B
Fonte: Resultados originais da pesquisa
Na Empresa B, predominaram relatos associados a uma maior integração entre áreas, uso frequente de indicadores de desempenho, preocupação com margem, performance no cliente e esforços consistentes para relacionar preço ao retorno gerado pela solução. Isso indica uma abordagem proativa e estratégica na gestão de preços. Em contrapartida, as respostas da Empresa A evidenciaram maior dependência de processos reativos, forte centralização, predominância de critérios baseados em custo e margem, além de menções recorrentes à informalidade na comunicação entre áreas e à ausência de metodologias estruturadas para mensuração do valor percebido. Essa distinção é fundamental para compreender a sustentabilidade competitiva de cada unidade.
Diagnóstico FOFA “SWOT” da unidade dissolvida (Empresa A)
Para aprofundar a compreensão dos fatores que contribuíram para as dificuldades da Empresa A, utilizou-se a matriz FOFA, que permitiu organizar os elementos internos e externos que explicam os obstáculos à consolidação da precificação baseada em valor. Entre as forças, destacam-se a forte proximidade com o cliente, o conhecimento do mercado de atuação, a elevada capacidade técnica e de customização, e o entendimento do que o cliente valoriza. Esses atributos representam bases competitivas reais para a geração de valor percebido, podendo servir como ponto de partida para reduzir a dependência da lógica baseada em custos.
As fraquezas identificadas na Empresa A incluem a falta de processos formais de precificação, a ausência de rotina de revisão periódica, a baixa integração entre áreas e a comunicação interna fragilizada. Adicionalmente, a dificuldade comercial em comunicar valor, a falta de clareza nas alçadas de decisão, uma cultura fortemente ancorada em custo e uma liderança pouco introdutória à lógica de valor foram apontadas como entraves significativos. Essas fragilidades indicam a necessidade de um plano estruturado de evolução da governança de preços, priorizando a formalização de critérios, a definição clara de alçadas e a maior integração interdepartamental.
As oportunidades para a Empresa A residiam na maior sensibilidade dos clientes industriais a atributos como prazo, confiabilidade e criticidade operacional, bem como na possibilidade de expansão para nichos menos comoditizados. O treinamento comercial em comunicação de valor e a formalização da governança de preços também se apresentavam como caminhos para reposicionar a argumentação comercial da empresa, enfatizando ganhos de continuidade e redução de riscos. A integração entre engenharia, comercial e operação era vista como uma oportunidade para otimizar o processo de precificação.
As ameaças externas, por sua vez, incluíam forte pressão competitiva por preço, a comoditização de serviços industriais e a facilidade de comparação entre fornecedores, o que aumentava a sensibilidade do cliente a descontos. A substituição por concorrentes locais, a oscilação de custos de matéria-prima e a entrada de novos players com baixo custo de investimento e operações similares intensificavam a vulnerabilidade da Empresa A. Nesse cenário, a adoção de uma estratégia baseada apenas em custo ampliou a fragilidade competitiva, tornando a evolução para uma precificação por valor uma necessidade estratégica para diferenciação e proteção contra a comoditização do setor.
Em síntese, os resultados da pesquisa revelam que a Empresa B consolidou uma cultura de maturidade elevada em todas as dimensões analisadas, com desempenho superior na escala Likert, evidenciando processos estruturados, integração interfuncional e uma mentalidade orientada ao valor. Em contraste, a Empresa A demonstrou que o conhecimento teórico sobre o valor era insuficiente quando não amparado por processos robustos e uma cultura de dados, culminando em barreiras culturais e desarticulação interfuncional que atuaram como fatores determinantes para a perda de competitividade e o encerramento de suas atividades. Essa comparação reforça que a transição para um modelo de precificação baseado em valor não é apenas uma escolha tática, mas uma condição essencial para a perenidade organizacional em mercados industriais B2B.
4. Conclusão
O presente estudo buscou comparar as práticas de precificação em duas unidades industriais do setor B2B, investigando como o alinhamento com a estratégia baseada em valor impacta a sustentabilidade do negócio. Verificou-se que a empresa em operação demonstrou maior maturidade em precificação, caracterizada por processos estruturados, integração interfuncional robusta, uso sistemático de indicadores de desempenho e uma cultura organizacional favorável à sustentação de preços com base no valor entregue ao cliente. Em contraste, a unidade que descontinuou suas atividades apresentou fragilidades significativas, como a informalidade na definição de preços, baixa integração entre as áreas, limitações na comunicação do valor percebido e uma predominância de cultura orientada por custos. Essa distinção evidenciou que a capacidade de transformar a percepção de valor em captura econômica é crucial para a viabilidade competitiva, reforçando que a adoção da precificação baseada em valor transcende uma escolha tática, configurando-se como uma condição essencial para a perenidade organizacional em mercados industriais.
Apesar de os achados oferecerem um diagnóstico comparativo aprofundado, a natureza qualitativa da pesquisa, com um número limitado de respondentes, restringe a generalização dos resultados. Contudo, a análise detalhada dos casos permitiu identificar que a negligência estratégica em precificação e a manutenção de processos informais geram vulnerabilidades fatais. Como sugestão para estudos futuros, recomenda-se investigar a institucionalização da governança de preços e o investimento em ferramentas de inteligência de mercado, a fim de aprofundar a compreensão sobre como as organizações podem fortalecer suas capacidades de precificação. Em última análise, este estudo confirma que o preço é o ponto onde a estratégia encontra o lucro; sem valor percebido e processos que o sustentem, a operação torna-se insustentável.
Referências Bibliográficas
Anderson, J. C.; Narus, J. A.; Van Rossum, W. Customer value propositions in business markets. Harvard Business Review, 2006.
Creswell, J.W.; Poth, C.N. 2024. Qualitative inquiry and research design: choosing among five approaches. 5ed. Sage Publications, Thousand Oaks, CA, USA.
Denzin, N.K.; Lincoln, Y.S. 2021. The Sage handbook of qualitative research. 6ed. Sage Publications, Thousand Oaks, CA, USA.
Flick, U. 2020. An introduction to qualitative research. 6ed. Sage Publications, London, Greater London, UK.
Hinterhuber, A. 2021. Value-based pricing: State of the art and research directions. Journal of Revenue and Pricing Management 20(3): 227-240.
Hinterhuber, A.; Liozu, S.M. 2012. Is it time to rethink your pricing strategy? MIT Sloan Management Review 53(4): 69-77.
Homburg, C.; Jensen, O. 2021. The future of B2B pricing: Challenges and opportunities. Journal of Business Research 130: 620-632.
Hutt, M. D.; Speh, T. W. Business Marketing Management: B2B. 13. ed. Cengage, 2021.
Ingenbleek, P.T.M. 2019. From cost to value-based pricing: A roadmap for industrial firms. Industrial Marketing Management 83: 197–205.
Keränen, J.; Jalkala, A. 2019. Value co-creation in solution networks: A qualitative multi-case study in business-to-business markets. Industrial Marketing Management 79: 58–70.
Kotler, P.; Keller, K.L. 2012. Administração de marketing. 14ed. Pearson Education do Brasil, São Paulo, SP, Brasil.
Liozu, S.M. 2020. The industrial pricing framework: A foundation for value-based pricing. 1ed. Routledge, New York, NY, USA.
Nagle, T.T.; Hogan, J.E. 2020. Estratégia e táticas de preço: um guia para crescer com rentabilidade. 6ed. Pearson Education do Brasil, São Paulo, SP, Brasil.
Nogueira, C.S. 2015. Planejamento estratégico. 1ed. Pearson Education do Brasil, São Paulo, SP, Brasil.
Terho, H.; Haas, A. 2022. Bridging the gap between value-based selling and B2B pricing: A capabilities perspective. Industrial Marketing Management 99: 130–142.
Töytäri, P.; Rajala, R. 2020. Value-based selling: An integrative review. Industrial Marketing Management 87: 245–264.
Yin, R.K. 2024. Case study research and applications: design and methods. 7ed. Sage Publications, Thousand Oaks, CA, USA.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Gestão de Negócios do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

