
Camarón
Comportamiento Del Consumidor
Consumidor Digital
Producción
22 de abril de 2022
Hábitos y comportamientos del consumidor digital de camarón marino producido en confinamiento
DOI: 10.22167/2675-6528-20220023
E&S 2022,3: e20220023
Daniele Klöppel Rosa Evangelista; Alexandre Barreto de Almeida
El camarón marino es el segundo producto acuícola en valor, aunque su producción representa solo alrededor del 9% del total de la producción acuícola nacional[1]. Según la Asociación Brasileña de Criadores de Camarones (ABCC), la producción del año 2019 fue de 90.000 t, con proyecciones de alcanzar 120.000 t en 2020[2].
Sin embargo, el 11 de marzo del mismo año, la pandemia causada por el nuevo Coronavirus [SARS-CoV-2], agente causador de la enfermedad Covid-19, fue declarada mundialmente[3]. Las pérdidas económicas de la actividad acuícola, en función de la pandemia, involucraron la dificultad de salida de la producción, resultando en la acumulación de stock en los sistemas de producción, la dificultad en la adquisición de insumos, así como para la adquisición o mantenimiento de equipos, además de la necesidad de alejamiento de empleados pertenecientes a grupos de riesgo o afectados por síntomas de síndrome gripal[4]. Para los productores de camarón marino, el principal impacto fue la dificultad de salida de la producción, caracterizada, en su mayoría, por camarón fresco, y absorbida casi en su totalidad por el mercado interno, ya sea por medio de negociaciones con unidades de procesamiento, con intermediarios o, en menor escala, directamente con el comercio minorista, hoteles y restaurantes[1].
Los frigoríficos también se vieron muy afectados por las dificultades logísticas en la adquisición de materias primas y por las restricciones de distanciamiento social de sus empleados, lo que se reflejó en una menor capacidad de procesamiento por día. Lo mismo ocurrió con el sector de “food service”, vinculado al turismo, hoteles y restaurantes, que se vio fuertemente impactado por los decretos de “lockdown” y por el temor de los clientes a la seguridad sanitaria de los lugares públicos[5]. Esto generó un gran impacto en la cadena de pescados en Brasil, ya que alrededor del 70% del consumo de pescado se realiza a través del “food service”[6]. Con los restaurantes cerrados, hubo un aumento en el comercio a través de sistemas de “food delivery” y redes minoristas, ya que los consumidores comenzaron a preparar y consumir alimentos en sus hogares[5]. También se observó un aumento en el uso de plataformas de comercio electrónico “business-to-consumer” (B2C) y “business-to-business” (B2B), que resultaron, en parte, en el acceso a productos perecederos, entre ellos el pescado. Además, el B2C tuvo un incremento significativo en las modalidades “mobile e-commerce”, a través de plataformas “web” y aplicaciones específicas; y “social e-commerce”, a través de redes sociales[7].
La pandemia trajo al consumidor 5.0, nativo digital que interactúa de forma instantánea con las marcas y empresas, a ejemplo de ello, las redes sociales[6]. Así, considerando que los cambios en la forma de comercialización son, también, reflejo de cambios en el comportamiento y en los hábitos de los consumidores, se elaboró y aplicó un cuestionario, individual y confidencialmente (con el uso del Término de Consentimiento Libre y Esclarecido de Investigación Online). El cuestionario se compuso de 14 preguntas, divididas en los bloques: I. Sobre usted; II. Sobre adquisición y consumo de camarón marino; y III. Sobre el servicio de delivery de camarón marino. El cuestionario se disponibilizó, vía enlace de Google Forms, por medio de redes sociales y contactos personales y profesionales de aplicaciones de mensajería, en el período de 30 de julio a 30 de agosto de 2021.
El Bloque I buscó caracterizar al participante, con información sobre su ubicación, género, edad, ingresos y escolaridad. Las 105 respuestas obtenidas se distribuyen geográficamente en 52 municipios y 18 unidades de la federación (Figura 1).
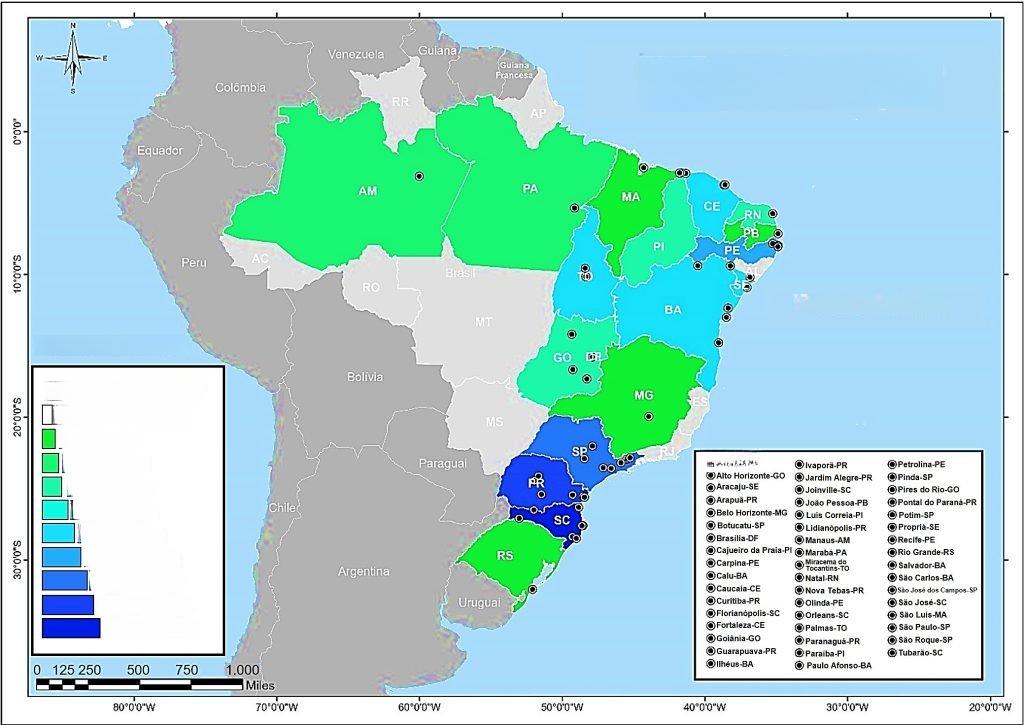
Figura 1. Mapa de la distribución geográfica de los hogares de los encuestados
Fuente: Elaborado por el autor
Los estados con mayor participación individual en la investigación fueron Santa Catarina y Paraná, con 17% y 16%, respectivamente, y São Paulo y Pernambuco, ambos con 10% cada uno. Considerando un análisis regional, las regiones Nordeste y Sur aparecen en primer y segundo lugar, con 37% y 34% de las respuestas, respectivamente. En la evaluación cuantitativa de las respuestas por región, la región Nordeste aparece, evidentemente, con el mayor porcentaje de contribución en las respuestas, dado que concentra los mayores estados productores de camarón marino del país, con destaque para Ceará y Rio Grande do Norte[2].
En cuanto al género, la mayoría de los participantes se autodeclaró del género femenino (53%), y los demás del género masculino (47%). El rango de edad de los participantes de la investigación abarcó, principalmente, el rango de 30-39 años (42%), seguido de los rangos de 20-29 años (18%), 40-49 años (16%), 50-59 años (13%) y más de 60 años (11%).
La principal franja de ingresos declarada por los participantes fue la de uno a cinco salarios mínimos, con el 37% de las ocurrencias; seguida por las franjas de seis a diez salarios mínimos, más de once salarios mínimos y hasta un salario mínimo con, respectivamente, el 30%, 26% y 7% de ocurrencias. En cuanto a la escolaridad de los participantes, el 62% respondió ser portador de título de posgrado, seguido por educación superior completa (17%), educación superior incompleta (15%), educación secundaria completa (4%) y educación primaria completa (2%). Los participantes que se declararon con posgrado son, en su mayoría, del sexo femenino (54%), en la franja de 30-39 años (48%), y residentes en los estados de Santa Catarina (18%), São Paulo y Paraná, ambos con 14%, y Pernambuco y Ceará, igualmente con 9%.
El Bloque II de preguntas aportó información sobre las formas de adquisición y consumo de camarón marino antes y después de la declaración de la pandemia causada por el Covid-19. Antes del inicio de la pandemia, los participantes declararon que, en el 34% de los casos, el consumo se realizaba raramente, el 23% afirmó consumir el producto una vez al mes, el 17% consumía de dos a tres veces al mes, el 12% alegó consumir una vez a la semana, el 10% dijo nunca consumir el producto y el 3% dijo consumir entre dos y tres veces por semana (Figura 2).
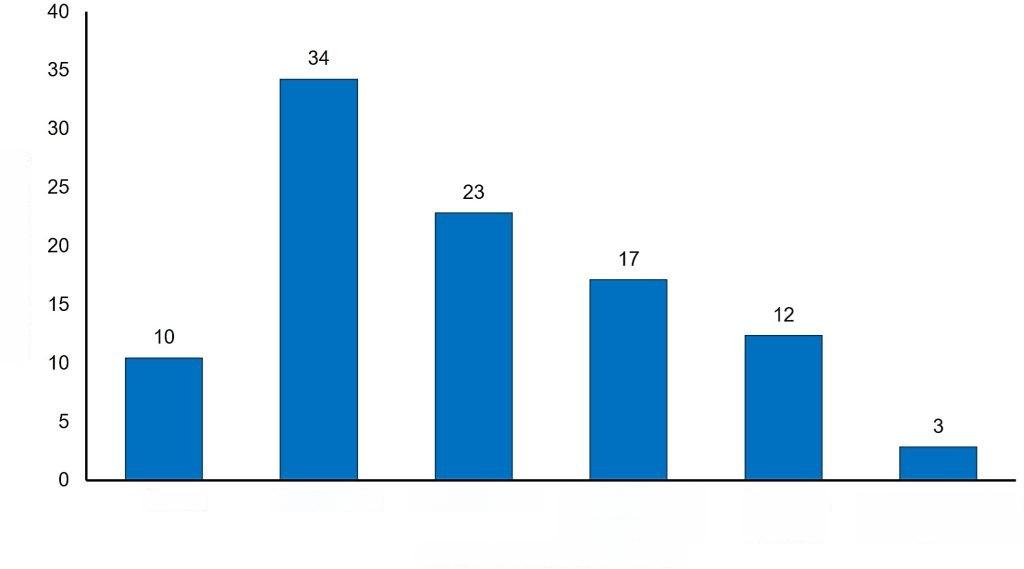
Figura 2. Frecuencia de consumo de camarones marinos antes de la declaración del estado de pandemia
Fuente: Elaborado por el autor
En cuanto a la forma en que se daba el consumo de camarón marino antes de la declaración de la pandemia en el país, el 61% de los participantes dijo que el consumo se realizaba en casa, a partir de la preparación de producto refrigerado o congelado, adquirido a través de tiendas mayoristas o minoristas. Alrededor del 23% consumía a través de la red de “food service” (bares y restaurantes); el 10% no lo consumía de ninguna manera. Sobre el consumo realizado a través de servicio de “delivery”, el 3% consumía producto refrigerado o congelado preparado en casa, y otro 3% dijo consumir el plato preparado (Figura 3).
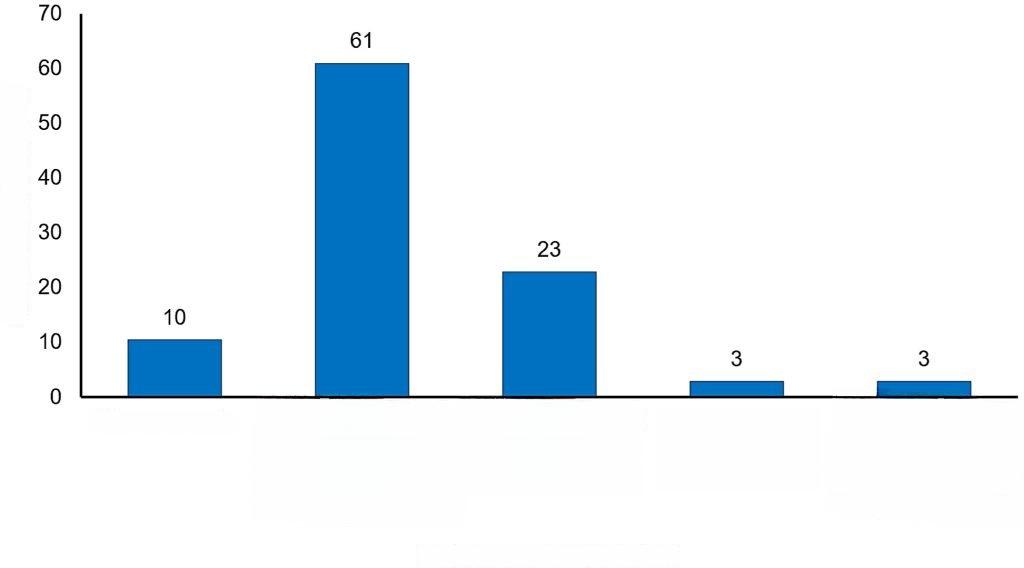
Figura 3. Formas de consumo del camarón marino antes de la declaración del estado de pandemia Fuente: Elaborado por el autor
A los encuestados también se les preguntó sobre su percepción de la facilidad de acceso y/o adquisición de camarones marinos en su ciudad o región. Como resultado, el 15% no respondió, el 68% reportó una percepción positiva sobre la facilidad de acceso y adquisición, y el 16% tuvo una percepción negativa.
Los cambios en el patrón de consumo fueron impulsados por la pandemia, ya sea por el incentivo al consumo de alimentos más saludables, ya sea por la descapitalización de la población, que la impulsó a buscar opciones con precios más accesibles[8]. Así, al ser preguntados sobre cómo se comportó su frecuencia de consumo de camarón marino después del inicio de la pandemia, el 50% de los entrevistados dijo que se mantuvo igual, el 29% cree que la frecuencia de consumo disminuyó, el 15% dijo que la frecuencia de consumo aumentó, el 4% dejó de consumir y el 2% nunca consumió el producto (Figura 4).
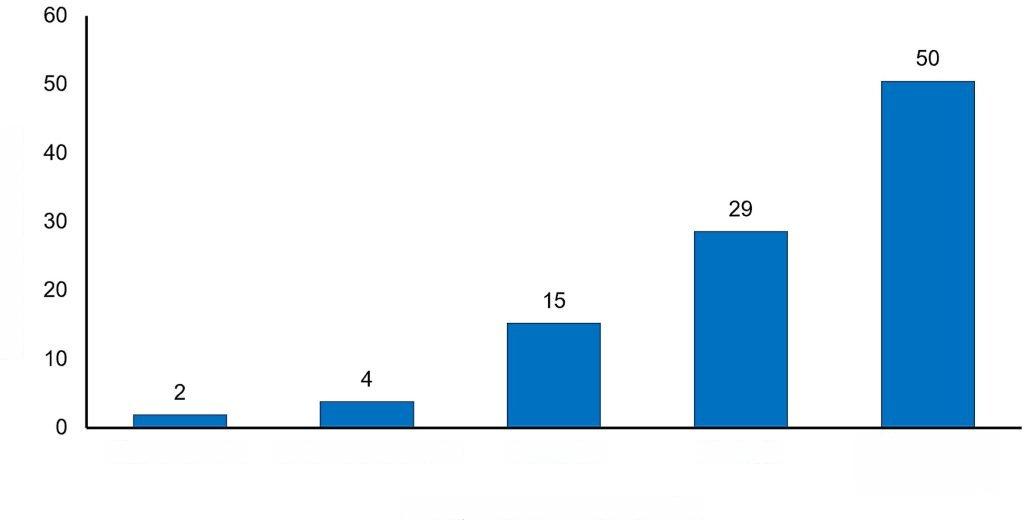
Figura 4. Frecuencia de consumo de camarón marino posterior a la instalación del estado de pandemia
Fuente: Elaborado por el autor
Aunque el 50% de los participantes mantuvo la misma frecuencia de consumo de camarones marinos después del inicio de la pandemia, el análisis de la información sobre la forma de consumo de camarones en este período muestra que hubo un cambio en el patrón de consumo. Con el inicio de la pandemia, el consumo de camarones marinos en casa, a partir de producto refrigerado o congelado y adquirido a través de mayoristas o minoristas, disminuyó un 18%, pasando del 61% al 50% de los casos. El consumo a través de la red de “food service” (bares y restaurantes) pasó del 23% al 17%, lo que representa una caída del 26%. Por otro lado, el consumo a través del servicio de “delivery” presentó un aumento general del 150% tras el inicio de la pandemia. Individualmente, el consumo por “delivery” de producto refrigerado o congelado pasó del 3% al 7%, con un aumento del 133%; mientras que el consumo de plato preparado a base de camarones marinos aumentó un 166%, pasando del 3% al 8% (Figura 5).
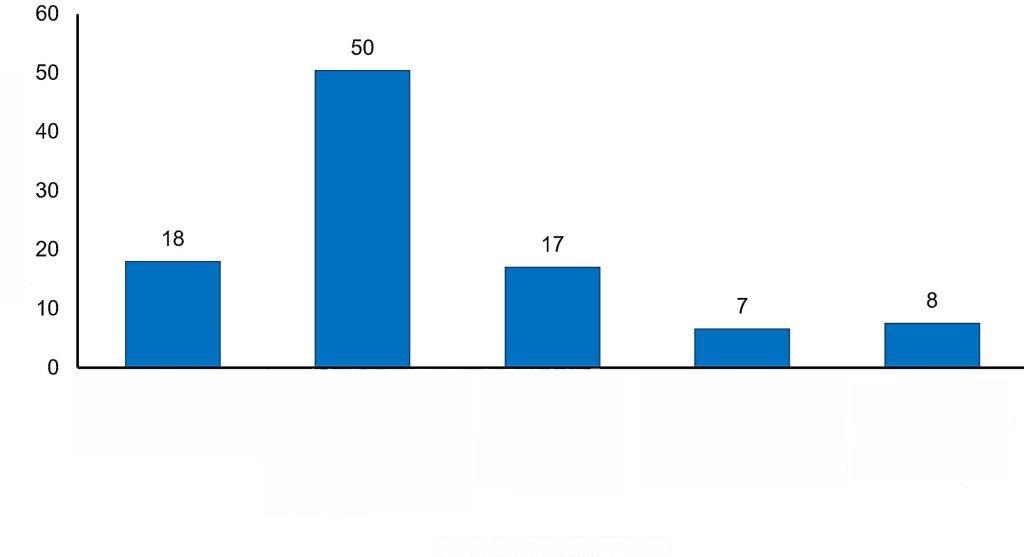
Figura 5. Formas de consumo del camarón marino posterior a la instalación del estado de pandemia Fuente: Elaborado por el autor
Sobre la percepción de los participantes en cuanto a la facilidad de acceso y/o adquisición de camarones marinos tras el inicio de la pandemia, el 15% no respondió a esta pregunta, el 27% tuvo una postura neutral, de no percepción de ningún cambio, el 37% tuvo una percepción positiva de mejora de esta facilidad y el 21% tuvo una percepción de empeoramiento de esta facilidad. La percepción de neutralidad puede estar relacionada con el consumo eventual o el no consumo, informado por parte de los entrevistados. Por otro lado, la percepción de mejora en la facilidad de acceso puede deberse al aumento de la oferta de camarones marinos para su comercialización en el mercado interno, dado que pequeños productores recurrieron al abastecimiento de supermercados como forma alternativa de dar salida a su producción[8]. En cuanto a la percepción de la disminución de la facilidad de acceso y adquisición del camarón marino, puede estar relacionada con la crisis financiera que se produjo a continuación, con el cierre de muchos establecimientos, la paralización o eliminación de puestos de trabajo y la necesidad de los consumidores de buscar opciones más asequibles de proteína animal[5], [6]. Del mismo modo, se observó una tendencia al intercambio de productos más caros como el bacalao, los camarones y las langostas, por productos de menor coste y, por tanto, más asequibles[9].
El tercer y último bloque de preguntas del cuestionario abordó la experiencia del participante con la compra de camarones marinos a través de canales virtuales y servicio de “delivery”. La mayoría de los encuestados nunca realizó una compra virtual de camarones marinos, el 76%, mientras que el 24% de los participantes afirmó haber comprado el producto a través de canales virtuales. Del 24% que ya realizó una compra virtual de camarones marinos, el 52% dijo haber comprado a través de una aplicación o “software” de “delivery” local/regional, el 36% compró a través de redes sociales como Instagram y Facebook y el 12% a través de una aplicación o “software” de empresa del ramo de la carcinicultura. Además, datos de la investigación muestran que las probabilidades de que los participantes de la investigación lleguen a realizar una compra virtual de camarones marinos en los próximos tres meses es del 51%, frente al 49% que dijo tener una probabilidad baja o muy baja de realizarla.
Incluso con el aumento del uso de plataformas de “delivery” y “e-commerce”, los consumidores están divididos sobre el uso o no de un servicio de “delivery” para la adquisición de camarones marinos. Para aquellos acostumbrados a consumir camarones marinos comercializados frescos, la costumbre de elegir los camarones en ferias y puestos de supermercado puede ser un factor limitante para la adopción del servicio de compra por “delivery”. La percepción negativa del uso de canales virtuales, como redes sociales, aplicaciones y “softwares” de “delivery” para la adquisición de camarones marinos fue del 40% y, en el 22% de los casos, la justificación fue la imposibilidad de elegir el producto. Esta fue la pregunta abierta con el menor porcentaje de respuestas (73%), claro indicio de que la temática aún es nueva para parte de los entrevistados.
La venta de camarones marinos producidos en confinamiento a través de un entorno de “comercio electrónico” y aplicaciones de “delivery” es factible, además de ser una realidad entre los consumidores de este producto. La expansión del modo de comercio dependerá de la confianza del consumidor en la calidad del producto adquirido. Sin embargo, también es necesario que la cadena productiva invierta en acciones estratégicas de mercado para proporcionar al consumidor información confiable para que el mismo pueda tomar las mejores decisiones de consumo – es decir, el camarón marino congelado, por ejemplo, es un producto de calidad superior al producto fresco, que se comercializa refrigerado y pierde calidad rápidamente con el tiempo.
Referencias
[1] Ximenes L.F. Produção de pescado no Brasil e no Nordeste brasileiro. Caderno Setorial ETENE. 2021; 5(150): 1-16.
[2] Associação Brasileira de Criadores de Camarão (ABCC). Produção Brasileira de Camarão Marinho Cultivado por Estado: Dados Reais de 2015 a 2019. 2020. Disponível em: < https://abccam.com.br/wp-content/uploads/2020/10/Producao-de-Camarao-2020.pdf>.
[3] Organização Pan Americana da Saúde (OPAS). Histórico da pandemia de Covid-19. 2021. Disponível em <https://www.paho.org/pt/covid19/historico-da-pandemia-covid-19>.
[4] Lima L.K.F.; Maciel P.O.; Kirschnik L.N.G; Chicrala P.C.M.S.; Routledge E.A.B.; Borghesi R. Informativo Técnico para o Aquicultor: Coronavírus (Covid-19). Palmas: Embrapa Pesca e Aquicultura. 2020. Disponível em: <https://www.embrapa.br/pesca-e-aquicultura/busca-de-publicacoes/-/publicacao/1121690/informativo-tecnico-para-o-aquicultor-coronavirus-covid-19>.
[5] Kakoolaki S.; Ebne al-Torab S.A.; Ghajari A.; Anvar A.A.; Sepahdari A.; Ahari H.; Hoseinzadeh H. Socio-economic impacts of Coronavirus (COVID-19) outbreak on world shrimp aquaculture sector. Iran. J. Aquat. 2020; 6 (1): 1-18.
[6] Carvalho R.; Figuerola W.B.; Souza R. As Dores e as Oportunidades para o Carcinicultor no Mercado Pós Pandemia. Revista ABCC. 2020; 22 (1): 26-31. Disponível em: <https://abccam.com.br/wp-content/uploads/2020/11/ARTIGO-RODRIGO-CARVALHO-REVISTA-ABCC-ED.-DIG.-JULHO-2020.pdf>.
[7] Food and Agriculture Organization of the United Nations (FAO); Comissão Econômica para a América Latina e o Caribe (CEPAL). Sistemas Alimentarios Y Covid-19 en América Latina y el Caribe: La oportunidad de la transformación digital. Santiago: FAO; 2020. Boletín 8. Disponível em: <http://www.fao.org/3/ca9508es/CA9508ES.pdf>.
[8] Carvalho R.A.P.L.F. A pandemia e os desafios para o mercado do camarão cultivado. Feed & Food. 2020; 14(159): 86-87. Disponível em: <https://abccam.com.br/wp-content/uploads/2020/07/REVISTA-FEED-FOOD-JULHO-DE-2020.pdf>.
[9] Chicrala P.C.M.S.; Santos V.R.V.S.; Lima L.K.F.; Sousa D.N.; Kato H.C.A.; Ummus M.E.; Vale T.M. Breve análise do impacto da pandemia da covid-19 sobre as indústrias de processamento de pescado. In: Freitas P.G.; Mello R.G. (Orgs.). Pandemia COVID-19 no Brasil: políticas públicas e demandas sociais. Rio de Janeiro: e-Publicar. 2021; p. 155-166. Disponível em: <http://www.infoteca.cnptia.embrapa.br/infoteca/handle/doc/1132965>.
Como citar
Evangelista, D.K.R.; Almeida, B.A. Hábitos e comportamentos do consumidor digital de camarão marinho cultivado. Revista E&S. 2022; 3: e20220023.
Sobre os autores
Daniele Klöppel Rosa Evangelista, Analista de Transferência de Tecnologia na Embrapa Pesca e Aquicultura, Palmas, TO, Brasil.
Alexandre Barreto de Almeida, Harfsen Research, Departamento de gestão de projetos de inovação, Piracicaba, SP, Brasil.
Editorado por : Edson Pereira da Mota
Link para download: https://cms.revistaes.com.br/wp-content/uploads/2022/04/26.pdf