
Consumidor Digital
Marketing
Marketplaces
19 de octubre de 2023
Crecimiento de los “marketplaces” y mantenimiento pospandemia desde la perspectiva del consumidor
DOI: 10.22167/2675-6528-20230029
E&S 2023,4: e20230029
Ingrid Tedeschi Teixeira de Campos; Ingrid de Matos Martins
En diciembre de 2019, las autoridades chinas informaron a la Organización Mundial de la Salud (OMS) los primeros casos de una nueva cepa de virus que causaba una neumonía aguda. En enero de 2020, se registró la primera muerte causada por la nueva cepa, al mismo tiempo que se propagaba por otros países asiáticos. Al mes siguiente, febrero de 2020, se registraron casos de la enfermedad en diferentes regiones del mundo, hasta que, el 11 de marzo de ese año, la OMS declaró oficialmente la pandemia de covid-19 en el mundo[1].
Como consecuencia, tiendas físicas de diversos sectores tuvieron que cerrar, y la atención se centró en las ventas en línea, método de compra y venta que ocurre a través de medios electrónicos, según clasifica Premebida[2]. Así, tanto el “e-commerce” como el “marketplace” se convirtieron en los principales canales de venta de diversos minoristas. La consecuencia de estos factores fue un aumento de las ventas en el sector digital, principalmente de los “marketplaces”, cuya facturación aumentó un 68% entre 2019 y 2020[3]. En 2021, el “e-commerce” brasileño facturó R$ 161 mil millones, presentando un incremento del 27% en comparación con el año anterior[4]. Sumado a estas cifras, una investigación de Neotrust[5] señalaba una tendencia de expansión del sector para el año 2022.
Según Paniago[6], los “marketplaces” funcionan como centros comerciales virtuales, donde varias empresas operan en un único lugar, conectando compradores y vendedores[7]. Existen diferentes tipos de “marketplace”[8]: de productos, servicios por presupuesto/negociación, servicios por transacción, servicios por alquiler y de citas.
Un “marketplace” de productos reúne tiendas o personas que venden tanto productos físicos como digitales. Existen dos subtipos en este formato: el de productos por transacción y el de productos por anuncio. Por otro lado, el “marketplace” de servicios acoge a los profesionales y las empresas que prestan servicios[8].
Dentro de la categoría de servicio por presupuesto/negociación, la clasificación de los “marketplaces” puede tener tres subtipos más, según la modalidad de [8]cobro: una mensualidad por divulgar los servicios; la venta de listas de contactos para que el vendedor del “marketplace” prospecte; o el cobro de publicidad para destacar dentro de la plataforma. Por su parte, los servicios por transacción se denominan así cuando se cobra una comisión por cada venta realizada dentro de la plataforma. Los servicios por alquiler, a su vez, conectan a propietarios con consumidores interesados en alquilar un bien, como coches, inmuebles, entre otros[8].
Los “marketplaces” pueden además dividirse en las siguientes modalidades[8]:
- citas: permite que el consumidor realice una cita de servicio directamente a través de la plataforma;
- hiperlocal: plataformas que se centran en los consumidores locales, donde vendedores y consumidores tienen más libertad para negociar entre sí;
- de nicho: enfocado en un grupo específico de mercado, como en los casos de Dafiti y MadeiraMadeira.
La experiencia dentro de las plataformas no se limita a la compra en sí, sino que se extiende a la interacción entre consumidor y vendedor, considerando el antes de la compra (buscar y comparar diferentes productos/precios en diferentes sitios); el durante la compra (añadir productos al carrito, rellenar el registro y los datos de pago); y el poscompra (rastrear el pedido, entregar el producto, contactar al vendedor para un posible cambio)[9]. El éxito de la atención en el “e-commerce”, según Lima y Vieira[10], está íntimamente ligado a los momentos de pre y posventa.
Este estudio tiene como objetivo conocer la perspectiva del consumidor sobre la experiencia de compra en este nuevo panorama de negocios, más horizontal, inclusivo y social[11], constituido durante la pandemia de covid-19 y, sumado a ello, entender el crecimiento de los “marketplaces” en este período, evaluando cómo será el escenario en la pospandemia.
Se realizó, en primer lugar, una investigación bibliográfica en fuentes tan diversas como artículos, portales de internet y libros. Basándose en las cuestiones planteadas a través del análisis de la investigación bibliográfica, se aplicó una investigación con enfoque cuantitativo, que tuvo como objetivo traducir de manera efectiva los datos recopilados[12]. La investigación se basó en un análisis descriptivo de datos, sin tener como propuesta realizar pruebas estadísticas, dado que la inducción necesitaría una selección probabilística de la muestra, lo que no sucedió.
El cuestionario, con 21 preguntas, incluyó preguntas estructuradas sobre la perspectiva de los consumidores acerca de la experiencia de compra en el “marketplace” y se puso a disposición en la plataforma Google Forms. Para el cálculo de la muestra se tuvo en cuenta la población brasileña, sin exigencia de identificación, con el fin de mantener el sigilo de los participantes y evitar intimidarlos.
El enlace del cuestionario se difundió en el primer semestre de 2022, a través de la aplicación WhatsApp y las redes sociales, para que las personas pudieran responder de manera anónima y voluntaria. De este modo, se obtuvo una muestra de 82 personas, mayores de edad y residentes en diferentes estados de Brasil. Para dar fiabilidad a la investigación, se realizó el cálculo muestral de forma online, en una herramienta proporcionada por el sitio de encuestas SurveyMonkey, que utiliza la fórmula de Barnett como base.
El objetivo del cuestionario fue identificar la perspectiva del consumidor sobre la experiencia de compra en los “marketplaces” durante la pandemia de covid-19, evaluar el mantenimiento del interés en este tipo de plataforma en el período pospandémico e identificar qué panorama futuro se proyecta para este modelo de negocio.
Para cumplir el objetivo, primero se hicieron preguntas para determinar el perfil general del consumidor, incluyendo rango de edad, género, ingresos y región de residencia. Posteriormente, las preguntas buscaron entender si los encuestados compraban en línea y, de ser así, a través de qué “dispositivo” y en qué categorías. Luego, se preguntó cómo la pandemia influyó en el comportamiento de compra en línea.
Por último, las preguntas se centraron en el objeto de estudio: los “marketplaces”. Se preguntó si los encuestados ya habían realizado alguna compra en este tipo de plataformas y, en caso afirmativo, en qué “marketplaces”; qué factores los llevaron a comprar; las probabilidades de indicar la actividad a amigos; y, para finalizar, cómo fueron las experiencias de compra en términos de navegación, facilidad para encontrar productos y atención post-compra.
La investigación obtuvo el siguiente panorama general de los encuestados: el 36,6% tenía entre 26 y 30 años; el 18,3% se encontraba en el grupo de edad de 31 a 40 años; y el 67,1% se identificó con el sexo femenino. En relación con los datos de ingresos, el 42,7% recibía de tres a diez salarios mínimos, y el 84,1% residía en la región Sudeste de Brasil.
Analizando las respuestas sobre compras, el 98,8% solía comprar en empresas que mantenían tanto tiendas físicas como virtuales. Del total de encuestados, el 97,6% ya había realizado compras por internet, siendo el principal “dispositivo” utilizado el celular, con un 88,8% (71 encuestados), seguido por el escritorio, con un 65% (52 encuestados), como se puede observar en la Figura 1. Según la investigación Webshoppers[13], de 2020 a 2021 hubo un aumento del 24% en los pedidos de “e-commerce” realizados vía “mobile” en comparación con el escritorio, resultado que concuerda con las respuestas del cuestionario.
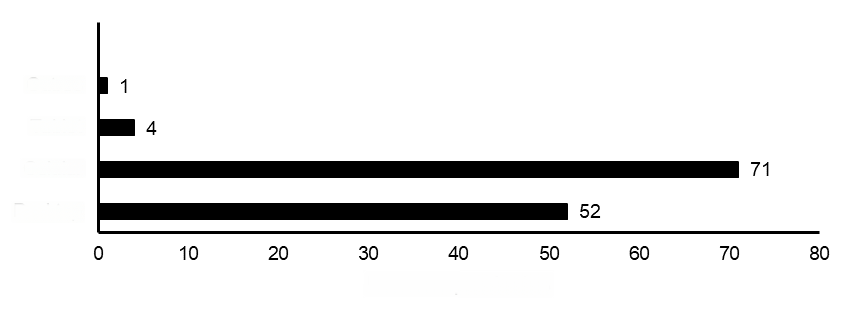
Figura 1. Distribución de los encuestados por “dispositivo” utilizado para realizar compras en línea
Fuente: Resultados originales de la investigación.
Al examinar los resultados de la investigación en lo que respecta a las compras durante el período de la pandemia, fue posible notar que el 5% de los encuestados realizaron su primera compra en línea durante este período, mientras que el 87,5% ya compraban de esta forma y solo pasaron a hacer sus compras en nuevas categorías. Según la Figura 2, las tres más buscadas fueron:
- alimentos y bebidas (80%): esta tendencia se observa en el informe Webshoppers[14], comparando el primer semestre de 2021 con el mismo período de 2022. El informe mostró que la categoría tuvo una variación positiva del 128% en el período (en la encuesta de Machado[15] sobre la compra de productos por internet durante la pandemia, el segmento de alimentos y bebidas representó el 56,6%, reforzando los resultados obtenidos);
- ropa y calzado (80%): aún comparando con el informe Webshoppers[14], en el primer semestre de 2021 versus el mismo período de 2022, la variación fue del 7%[14];
- medicamentos (71,4%): la categoría tuvo una variación de 15% comparando el mismo período[14].
Además, tras la flexibilización de las reglas restrictivas de circulación, el 44,7% afirmó que su consumo en línea se mantuvo igual, mientras que el 43,4% declaró que su frecuencia de compra por internet aumentó.
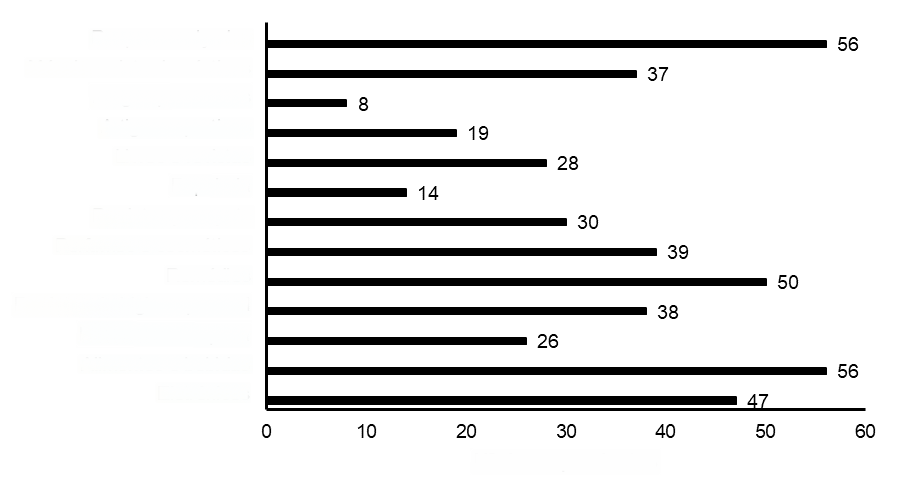
Figura 2. Distribución de los encuestados por nuevas categorías de productos consumidos en línea durante la pandemia
Fuente: Resultados originales de la investigación.
Los datos de la Figura 3, a continuación, muestran que el 95% de los participantes de la muestra investigada ya habían realizado compras en “marketplaces”, siendo Mercado Livre, Magazine Luiza y Americanas los tres más utilizados. La posición de Mercado Livre, en primer lugar, es corroborada por la materia de Gonçalves[16], que señaló el “marketplace” en cuestión como el mayor sitio de “e-commerce” de América Latina, según un estudio de Uswitch.
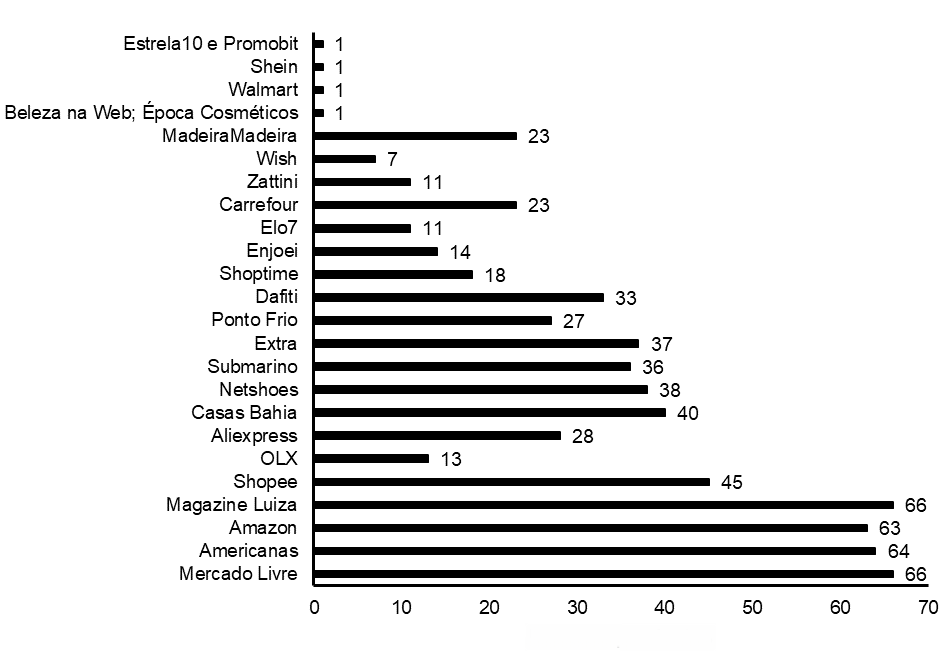
Figura 3. Distribución de los encuestados por “marketplace” donde realizaron compras
Fuente: Resultados originales de la investigación.
Cuando se les preguntó sobre qué factores los llevaron a comprar en “marketplaces”, el 81,6% respondió que el envío gratuito (62 encuestados) era el principal atractivo, seguido por las promociones 76,3% (58 encuestados) y la facilidad para encontrar los productos deseados 75% (57 encuestados), como se muestra en la Figura 4. En el estudio de Soares[17], tener un envío competitivo fue señalado como uno de los secretos para mantenerse relevante en el escenario pospandemia. Por otro lado, mientras Soares[17] resaltaba que cumplir los plazos y cuidar el envío también era importante, esta preocupación quedó solamente en sexto lugar en las respuestas de la muestra del presente estudio, empatada con otros dos factores (experiencia en el sitio web y precio menor que en la tienda).
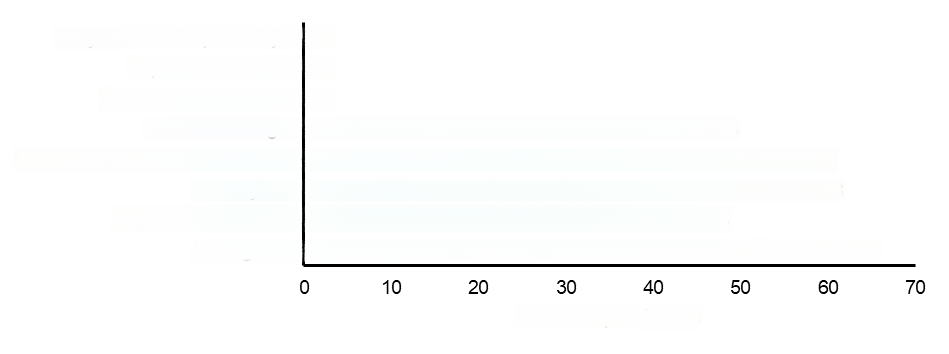
Figura 4. Distribución de los encuestados por factores que llevan a la compra en un “marketplace”
Fuente: Resultados originales de la investigación.
Más de la mitad de los encuestados afirmó que indicaría a un amigo la experiencia de comprar en un “marketplace”; el 43,4% de ellos dijo creer que, en general, se trataba de un entorno de fácil navegación, donde encontraban con facilidad el producto que buscaban (47,4%) y donde tenían facilidad para seguir el envío y la entrega de lo que compraban (50%).
Se puede concluir que las compras en línea ya eran una realidad antes de la pandemia, dado que solo el 5% de los participantes de la muestra de este estudio realizaron su primera compra en línea durante la pandemia. El mayor cambio ocurrido en función de la restricción de movilidad impuesta en el período se relacionó con las categorías que pasaron a formar parte de las costumbres de compra: el 87,5% introdujo nuevas categorías a los hábitos de consumo, con mayor destaque para alimentos y bebidas, ropa y calzado, y medicamentos.
La mayoría de los encuestados (95%) ya había realizado una compra a través de un “marketplace”, y más de la mitad de ellos indicaría esta experiencia a un amigo, hechos que permiten concluir que los “marketplaces” pasaron por un proceso de valorización después de la pandemia. Ya en el período pospandémico, el flete pasó a ser un factor decisivo a la hora de la compra, seguido por el proceso de navegación y por el seguimiento poscompra. Un resultado parecido puede encontrarse en la investigación “Customer insights: Marketplace”[18], que señaló los requisitos de costo y plazo de entrega como sectores que necesitaban mejoras, además de indicar el soporte al cliente (SAC) como punto débil de los negocios[18]. Se demuestra, por lo tanto, que los “marketplaces” necesitan enfocar el desarrollo de su logística y, consecuentemente, sus canales de contacto de posventa con el consumidor, sin olvidarse de mantener lo que ya se ha conquistado en la navegación previa.
Referencias
[1] Summit Saúde. 2020: o ano em que a pandemia da COVID-19 parou o mundo. 2020. Disponível em: https://summitsaude.estadao.com.br/desafios-no-brasil/2020-o-ano-em-que-a-pandemia-da-COVID-19-parou-o-mundo/. Acesso em: 25 mar. 2022.
[2] Premebida E.A. E-commerce em 2020, um cenário de oportunidades em meio a pandemia. Research, Society and Development. 2021; 10 (2): e59210212984. doi: 10.33448/rsd-v10i2.12984.
[3] Kuviatkoski C. Mercado de Marketplace: Entenda o Crescimento dos Marketplaces. 2022. Disponível em: https://www.ideianoar.com.br/mercado-de-marketplace. Acesso em: 19 mar. 2022.
[4] Buss G. E-commerce cresceu 27% em 2021 e faturou R$ 161 bi, diz levantamento. 2022. Disponível em: https://www.poder360.com.br/economia/e-commerce-cresceu-27-em-2021-e-faturou-r-161-bi-diz-levantamento/. Acesso em: 31 mar. 2022.
[5] Neotrust. 2021 – Fechamento, 2022 – Projeções e Tendências. 2022. Disponível em: https://static.poder360.com.br/2022/02/E-commerce-2021-Projec%CC%A7a%CC%83o-2022.pdf. Acesso em: 31 mar. 2022.
[6] Paniago F. Estratégias para se destacar no marketplace. 2022. Disponível em: https://www.ecommercebrasil.com.br/artigos/estrategias-para-se-destacar-no-marketplace. Acesso em: 07 out. 2022.
[7] Kuviatkoski C. Marketplace: O que é, exemplos e como criar um marketplace. 2022. Disponível em: https://www.ideianoar.com.br/marketplace. Acesso em: 26 jul. 2022.
[8] Kuviatkoski C. Tipos de Marketplace: qual o melhor modelo para seu negócio? 2022. Disponível em: https://www.ideianoar.com.br/tipos-de-marketplace/. Acesso em: 31 mar. 2022.
[9] Alves C. Experiência de compra: o segredo para encantar. Disponível em: https://www.clientesa.com.br/artigos/68911/experiencia-de-compra-o-segredo-para-encantar!/ler.aspx. Acesso em: 03 out. 2023.
[10] Lima I.F.; Vieira M.A.F. E-commerce: a importância de uma boa experiência online [Trabalho de Conclusão de Curso]. Catalão (GO): Centro Superior Una de Catalão; 2021.
[11] Kotler P.; Kartajaya H.; Setiawan I. Marketing 4.0. Rio de Janeiro (RJ): Sextante; 2017. E-book.
[12] Equipe QualiBest. Entenda o que é pesquisa qualitativa e quantitativa. 2020. Disponível em: https://www.institutoqualibest.com/blog/dicas/entenda-o-que-e-pesquisa-qualitativa-e-quantitativa/. Acesso em: 03 abr. 2022.
[13] NielsenIQ Ebit. Webshoppers 45. Chicago (IL): Nielsen; 2022. Disponível em: https://nielseniq.com/global/pt/landing-page/ebit/nielseniq-ebit-brasil/webshoppers/. Acesso em: 23 mar. 2022.
[14] NielsenIQ Ebit. Webshoppers 46. Chicago (IL): Nielsen; 2022. Disponível em: https://nielseniq.com/global/pt/landing-page/ebit/nielseniq-ebit-brasil/webshoppers. Acesso em: 07 out. 2022.
[15] Machado I.T. E-commerce e o Perfil de Compra dos Acadêmicos da Faculdade Damas antes e pós-pandemia. Disponível em: https://revistas.faculdadedamas.edu.br/index.php/academiE&S_23069co/article/view/1967/1412. 2020. Acesso em: 04 fev. 2023.
[16] Gonçalves G. Pesquisa coloca Mercado Livre como maior e-commerce da América Latina. 2022. Disponível em: https://www.ecommercebrasil.com.br/noticias/mercado-livre-e-o-maior-e-commerce-da-america-latina. Acesso em: 07 out. 2022.
[17] SoluCX. Customer insights: Marketplaces. 2022. Disponível em: https://solucx.com.br/wp-content/uploads/2022/08/Report_-_Marketplaces.pdf. Acesso em: 05 fev. 2023.
Cómo citar
Campos I.T.T.; Martins I. M. Crecimiento de los “marketplaces” y mantenimiento pospandemia desde la perspectiva del consumidor. Revista E&S. 2023; 4: e20230029.
Sobre los autores
Ingrid Tedeschi Teixeira de Campos , asociada en Shopee Brasil. R. Fernando Falcão, Mooca – São Paulo, SP, Brasil.
Ingrid de Matos MartinsProfesora orientadora, Pecege – R. Cezira Giovanoni Moretti, 580 – Santa Rosa – CEP 13414-157 – Piracicaba/SP, Brasil.
Enlace de descarga: PDF