DeFi: a redefinição do sistema financeiro

Coluna

Finanças

Inovação

Tecnologia

23 de maio de 2025

DeFi: a redefinição do sistema financeiro

Finanças descentralizadas permitem transações diretas entre agentes econômicos e desafiam os modelos tradicionais de intermediação
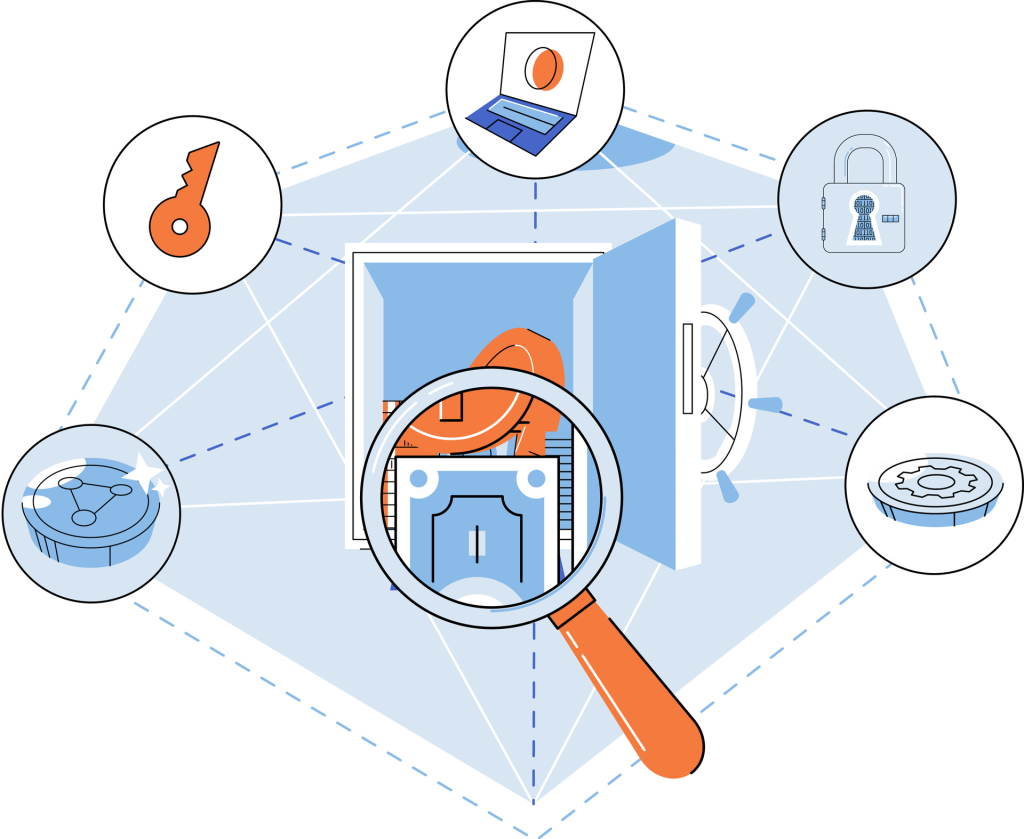
Nos últimos anos, uma nova arquitetura financeira tem ganhado espaço no cenário global, desafiando as estruturas tradicionais de intermediação bancária. Trata-se de um movimento conhecido como “finanças descentralizadas”, ou DeFi, um ecossistema baseado em blockchain que permite a oferta de serviços financeiros sem a presença de instituições centralizadas.

Estima-se que esse mercado tenha movimentado centenas de bilhões de dólares desde 2020, com participação crescente de usuários individuais, desenvolvedores e investidores institucionais.

Para John, Kogan e Saleh (2023), os contratos inteligentes utilizados no DeFi não apenas automatizam transações, mas expandem significativamente o conjunto de trocas econômicas viáveis, ao eliminar a necessidade de confiança entre as partes. Essa nova lógica financeira abre caminho para um sistema mais transparente, acessível e potencialmente mais eficiente.

As finanças descentralizadas funcionam por meio de contratos inteligentes, códigos programáveis que executam automaticamente instruções financeiras quando determinadas condições são atendidas. Esses contratos são hospedados em blockchains públicas, como Ethereum, permitindo que usuários realizem operações como empréstimos, trocas de ativos, seguros e aplicações financeiras sem intermediação humana.

De acordo com Gramlich et al. (2023), esse modelo permite que qualquer pessoa com uma carteira digital interaja diretamente com protocolos financeiros descentralizados, reduzindo custos operacionais e barreiras de acesso. A eliminação de intermediários possibilita mais transparência e autonomia, características que distinguem o DeFi do sistema financeiro convencional.

Oportunidades

Um dos atrativos mais discutidos no contexto do DeFi é a possibilidade de geração de renda passiva por meio da interação direta com os protocolos. Usuários podem, por exemplo, emprestar seus criptoativos a terceiros em plataformas de empréstimo descentralizadas e receber juros em troca, ou ainda fornecer liquidez a exchanges, obtendo remuneração proporcional ao volume de transações.

Conforme destacado por Bhambhwani e Huang (2024), protocolos auditados com maior reputação tendem a atrair mais usuários e volume de capital, refletindo maior confiança na sustentabilidade desses retornos.

Há também os chamados airdrops, que consistem na distribuição gratuita de tokens digitais a usuários que interagem com determinadas plataformas ou atendem a critérios específicos, como a realização de transações ou a posse prévia de certos ativos.

Essa prática tem sido adotada como estratégia para estimular o engajamento da comunidade, promovendo a adoção de novos protocolos e recompensando a participação dos usuários. Além da possibilidade de rendimento, o DeFi também viabiliza o acesso a crédito de forma mais eficiente e, em muitos casos, com taxas de juros inferiores às praticadas por bancos tradicionais, conforme apontam John et al. (2023) e Momtaz (2024). Tais práticas têm se consolidado como alternativas às aplicações convencionais, embora envolvam riscos operacionais e de mercado.

Riscos e desafios

Apesar de seu potencial transformador, o ecossistema DeFi enfrenta uma série de desafios estruturais. Um dos principais está relacionado à segurança dos contratos inteligentes, que, quando mal escritos ou auditados de forma insuficiente, tornam-se vulneráveis a ataques e manipulações. De acordo com Aspembitova e Bentley (2023), ataques direcionados a oráculos, que funcionam como mecanismos responsáveis por fornecer dados externos aos contratos, têm sido responsáveis por perdas significativas em protocolos de empréstimo.

Além disso, a ausência de regulamentação específica dificulta a responsabilização jurídica em casos de fraude, como mostram as análises forenses realizadas por Trozze, Davies e Kleinberg (2023). Outro ponto crítico refere-se à complexidade das plataformas, que ainda representam uma barreira de entrada para usuários menos experientes. Esses fatores evidenciam a necessidade de amadurecimento tecnológico e regulatório para que o DeFi possa se consolidar de forma segura e sustentável.

Considerações finais

As finanças descentralizadas representam uma ruptura importante na forma como serviços financeiros podem ser concebidos, oferecidos e utilizados. Ao permitir transações diretas, auditáveis e programáveis entre agentes econômicos, o DeFi amplia o acesso e desafia os modelos tradicionais de intermediação. No entanto, sua consolidação dependerá da superação de desafios técnicos, como a segurança dos contratos, e institucionais, como a criação de estruturas regulatórias compatíveis com a natureza descentralizada desses sistemas. Como argumenta Salami (2021), é fundamental que os esforços de regulação acompanhem a evolução tecnológica, criando ambientes que combinem inovação com proteção ao usuário. Compreender suas dinâmicas é, portanto, essencial para quem deseja acompanhar e participar das transformações econômicas em curso.

Para ter acesso às referências desse texto clique aqui.

Quem publicou esta coluna

José Erasmo Silva
José Erasmo Silva é professor, formado em Matemática e Administração, com mais de 25 anos de experiência em gestão empresarial e de pessoas. É mestre e doutor em Administração, com foco em Finanças, e especialista em Data Science e Analytics e em Finanças e Controladoria. Realizou pós-doutorado na Universidade Federal da Bahia (UFBA). Atualmente, atua como professor orientador no MBA em Data Science, Inteligência Artificial e Analytics da USP/Esalq e leciona na EEP/FUMEP e na rede estadual de ensino de São Paulo.

Você também pode gostar

Economia, Investimentos E Banking

23 de outubro de 2026

Educação Financeira, Comportamentos e Vieses na Tomada de Decisão Financeira

A gestão financeira pessoal representa um desafio crescente, influenciada por vieses cognitivos que afetam a tomada de decisão, mesmo em indivíduos com alto conhecimento. O presente estudo analisou a relação entre o nível de educação financeira e a ocorrência de vieses comportamentais na tomada de decisão financeira de adultos residentes no Brasil. Realizou-se um levantamento de campo de natureza aplicada, quantitativa e descritivo-correlacional, por meio da aplicação de um questionário estruturado a 163 respondentes. O instrumento contemplou variáveis sociodemográficas, conhecimento e hábitos financeiros, e situações hipotéticas para identificar vieses cognitivos. Os resultados indicaram que níveis mais elevados de educação financeira associaram-se a melhores práticas de controle financeiro, poupança e investimento, com correlações significativas com renda e escolaridade. Contudo, a presença de vieses comportamentais (ancoragem, aversão à perda, escassez, otimismo/negatividade, viés do presente, status quo, excesso de confiança e contabilidade mental) persistiu mesmo entre indivíduos com maior escolaridade e renda, sem associação estatisticamente significativa com as variáveis sociodemográficas analisadas. Concluiu-se que a educação financeira, embora essencial para a organização e o controle financeiro, não foi suficiente para neutralizar a influência de vieses cognitivos. Sugere-se a incorporação de abordagens comportamentais aos programas de educação financeira.

Palavras-chave: Comportamento financeiro; Economia comportamental; Finanças pessoais; Heurísticas cognitivas; Vieses cognitivos.

22 de outubro de 2026

Jornada do Consumidor na Decisão de Compra de Infoprodutos no Ambiente Digital

A expansão do comércio eletrônico e a transformação tecnológica impulsionaram a necessidade de compreender o comportamento do consumidor de infoprodutos, cuja experiência percebida tornou-se crucial para o desenvolvimento profissional. O estudo objetivou analisar os fatores que influenciaram a decisão de compra de infoprodutos no ambiente digital, considerando as etapas da jornada do consumidor. Realizou-se uma pesquisa aplicada, quantitativa e descritiva, por meio de um levantamento de campo com 100 consumidores da Serra Gaúcha. A coleta de dados ocorreu via questionário estruturado, utilizando amostragem não probabilística. Os resultados revelaram um público qualificado e com forte comportamento “mobile-first”. Constatou-se que a disponibilidade de informações detalhadas e a aprovação social foram os principais gatilhos de atração na fase de pré-compra. Nas etapas transacionais e posteriores, a minimização de atritos operacionais, a agilidade do acesso imediato e a segurança sistêmica mostraram-se cruciais para a conversão e satisfação, embora lacunas na eficiência do suporte humano tenham sido identificadas. A retenção fundamentou-se na confiança gerada por experiências anteriores positivas, superando o fator preço. Concluiu-se que a jornada do consumidor de infoprodutos opera como um sistema integrado, exigindo alinhamento entre infraestrutura tecnológica, curadoria de conteúdo e humanização do suporte para assegurar o engajamento.

Palavras-chave: Comércio eletrônico; Comportamento do consumidor; Experiência do consumidor; Fidelização; Negócios virtuais.

22 de outubro de 2026

Observatório Digital da Amazônia: Ciência de Dados Aplicada à Análise de Indicadores Sociais, Econômicos, Ambientais e de Saúde

O estado do Amazonas enfrentou desafios históricos na consolidação do Sistema Único de Saúde (SUS), decorrentes de barreiras geográficas, desigualdades socioeconômicas e limitações estruturais. Descreveu-se, neste estudo, o desenvolvimento e a implementação de um geoportal de informações em saúde, concebido para apoiar o monitoramento, a avaliação e o planejamento no contexto amazônico. Adotou-se uma abordagem de estudo de caso descritivo, baseada em análise documental e dados secundários, abrangendo o mapeamento de funcionalidades, a infraestrutura técnica e as etapas de validação da ferramenta. O Portal foi desenvolvido com tecnologias abertas e integrou múltiplas bases de dados nacionais, oferecendo dashboards interativos, mapas temáticos e repositório digital de documentos. Entre os resultados, destacaram-se a visualização georreferenciada de indicadores-chave, a possibilidade de análises comparativas temporais e a utilização da plataforma na revisão de planos de saúde e no redirecionamento de ações estratégicas. O portal pode representar um avanço na governança digital e na gestão baseada em evidências, com potencial de replicabilidade para outros territórios de alta complexidade, desde que acompanhada de investimentos em infraestrutura tecnológica, capacitação profissional e articulação interinstitucional.

Palavras-chave: Amazônia; Avaliação em Saúde; Saúde Digital; Sistemas de Informação em Saúde.

22 de outubro de 2026

Aprendizado Contínuo como Fator de Crescimento Organizacional na Percepção dos Colaboradores

O impacto do aprendizado contínuo e da gestão do conhecimento no crescimento das organizações foi estudado em um cenário de globalização e constantes mudanças. O objetivo do estudo foi analisar a percepção dos colaboradores sobre a cultura de aprendizagem e sua importância para o desenvolvimento pessoal e profissional. Os dados foram obtidos por meio de uma pesquisa anônima, de abordagem quantitativa, utilizando um formulário com questões do tipo “survey” aplicado a 87 profissionais dos setores de tecnologia, saúde, educação, comércio e serviços. Os resultados indicaram que os colaboradores possuíam uma percepção positiva sobre a contribuição do aprendizado contínuo para o crescimento pessoal e organizacional, reconhecendo seus benefícios para o desenvolvimento de novas habilidades, inovação e competitividade. Contudo, observou-se que o incentivo à troca de conhecimento interno e a oferta de treinamentos práticos ainda apresentavam médias moderadas de concordância. Concluiu-se que o aprendizado contínuo contribui significativamente para o desenvolvimento individual e organizacional, sugerindo que as empresas devem desenvolver políticas estratégicas de aprendizado direcionado para novas habilidades, visando maior vantagem competitiva e inovação.

Palavras-chave: Aprendizagem contínua; Autodesenvolvimento; Crescimento organizacional; Gestão do conhecimento; Inovação.

22 de outubro de 2026

Previsão da Inadimplência Agregada no Sistema Financeiro Brasileiro por Modelo Sarimax com Variáveis Macroeconômicas

A inadimplência agregada no sistema financeiro brasileiro é um indicador crucial de risco de crédito, cuja previsão é regulamentada pelas Resoluções CMN n.° 4.557/2017 e 4.966/2021 para a mensuração prospectiva de perdas esperadas. Modelou-se e previu-se a inadimplência agregada por meio do modelo SARIMAX, projetando sua trajetória até dezembro de 2026 sob cenários otimista, base e pessimista. Utilizaram-se 164 observações mensais (julho/2012 a fevereiro/2026) e variáveis macroeconômicas como desemprego, Selic, IPCA, IBC-Br e endividamento das famílias. A especificação com variáveis contemporâneas foi selecionada com base em critérios de informação e estabilidade dos coeficientes, e o diagnóstico dos resíduos confirmou adequação estatística, com MAPE de 3,12%. A inadimplência histórica variou entre 4,33% e 7,64%. A estimação identificou o desemprego (β = 0,2534; p < 0,001) e a Selic (β = 0,2128; p < 0,001) como principais determinantes positivos, com forte persistência temporal (AR(1) = 0,8965). A Selic exibiu correlação crescente com a inadimplência (r = 0,62 no lag 12), enquanto o desemprego demonstrou efeito contemporâneo (r = 0,33). As projeções indicaram inadimplência entre 6,30% e 7,98% em dezembro de 2026, com uma amplitude de 1,68 ponto percentual, evidenciando implicações diretas para o dimensionamento de provisões nas instituições financeiras. Palavras-chave: Desemprego; Modelagem preditiva; Política monetária; Provisão de perdas; Séries temporais.

22 de outubro de 2026

Fatores de Engajamento das Partes Interessadas na Transferência Internacional de Tecnologia para um Hospital Público

Este estudo descreveu os fatores críticos percebidos para o engajamento das partes interessadas na transferência internacional de tecnologia em um hospital público, com foco no planejamento. O objetivo foi descrever esses fatores condicionantes, conforme a percepção de profissionais. Realizou-se um estudo de caso único, aplicando um questionário a 25 profissionais e utilizando análise de conteúdo, complementada por tabulações descritivas. Os principais obstáculos identificados foram resistência à mudança (72%), financiamento (64%), falta de comunicação (60%) e burocracia (40%). Apenas 28% dos respondentes reconheceram a existência de ferramentas adequadas para gestão de stakeholders, enquanto 48% negaram e 24% não souberam informar. Cruzamentos exploratórios indicaram variações na avaliação de influência conforme o tempo de atuação, mas não estabeleceram relações causais. A falta de engajamento foi associada a atrasos, baixa adesão, desperdício de recursos, falhas de comunicação, comprometimento da absorção de conhecimento e riscos à segurança do paciente. As conclusões restringiram-se às percepções do grupo pesquisado e fundamentaram recomendações preliminares para comunicação e coordenação intersetorial.

Palavras-chave: Estudo de caso; Gestão de projetos; Inovação em saúde; Partes interessadas; Setor público.

Inscreva-se em nossa newsletter!

Receba conteúdos e fique sempre atualizado sobre as novidades em gestão, liderança e carreira com a Revista E&S.

Ao preencher o formulário você está ciente de que podemos enviar comunicações e conteúdos da Revista E&S. Confira nossa Política de Privacidade