Data Science / Ciencia De Datos
Gestión Financiera
05 de agosto de 2024
El interés en bitcoin y altcoins: perspectiva académica
La tecnología de análisis de redes sociales promete dar forma al futuro de las finanzas
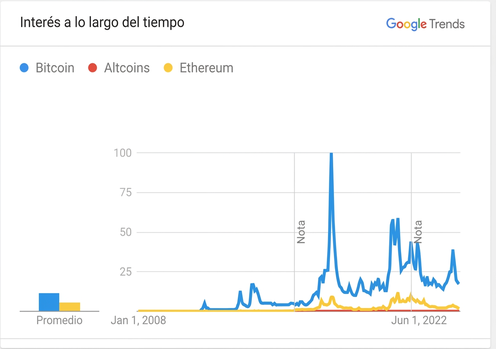
A pesar de no estar en su punto álgido de interés, según Google Trends, bitcoin y las altcoins despiertan un interés creciente entre inversores, especuladores e investigadores. En términos de investigación académica, este interés es evidente en el Portal de Periódicos de la Capes (Coordinación de Perfeccionamiento de Personal de Nivel Superior).
En una consulta rápida entre 2008 – año de creación de bitcoin – y 2023, es posible encontrar 7.747 resultados. Al incluir 2024, este número aumenta a 9.308, lo que indica que más del 20% de las investigaciones con bitcoin se publicaron en 2024, y el año aún no ha terminado. Este crecimiento en el número de publicaciones refleja el creciente interés académico y la continua importancia del tema en el contexto de la investigación científica y tecnológica.
El auge de bitcoin y otras criptomonedas ha captado la atención del público y ha generado una ola de investigaciones que buscan comprender y predecir sus comportamientos de mercado. Esta curiosidad académica se puede observar en diversas iniciativas que utilizan modelos de aprendizaje automático, análisis de sentimientos en redes sociales y técnicas de optimización de carteras.
Recientemente, Kadhim et al. (2024) propusieron un modelo de predicción de precios de criptomonedas utilizando un enfoque híbrido de deep learning. Este modelo analiza la influencia de las redes sociales en el valor de bitcoin, utilizando datos on-chain – registrados en la base de datos pública de las criptomonedas – e información de Twitter, entre 2014 y 2022.
A través de algoritmos como Twitter-RoBERTa y VADER para análisis de sentimientos, combinados con una red neuronal LSTM (memoria a largo plazo), el modelo logró alcanzar resultados interesantes en la predicción de tendencias de mercado. Esta investigación destaca cómo las emociones y percepciones expresadas en las redes sociales pueden tener un impacto directo en los precios de las criptomonedas, proporcionando información importante para traders e inversores.
Además, Jahanbin y Chahooki (2024) desarrollaron un modelo híbrido para el análisis de sentimientos en textos de redes sociales sobre criptomonedas, utilizando una técnica conocida como aprendizaje por transferencia. Esta técnica implica la adaptación de un modelo neuronal, que fue previamente entrenado en un gran volumen de datos (el dominio de origen), para realizar tareas en un nuevo dominio (el dominio de destino), a menudo con una cantidad limitada de datos. Utilizando una muestra de 25.000 tuits de influencers de criptomonedas entre noviembre de 2021 y diciembre de 2022, el modelo alcanzó una precisión del 88% y una tasa de pérdida de solo el 3%.
Este modelo híbrido emplea el BERT preentrenado (aprendizaje profundo) para extraer características lingüísticas del dominio de origen y aplicarlas en una red neuronal implícita para el análisis en el dominio de destino. El BERT, una red neuronal basada en transformadores, se entrena con grandes volúmenes de datos para capturar una serie de patrones lingüísticos. En el modelo propuesto, estas características preentrenadas se transfieren a una red neuronal implícita, la cual es especialmente eficaz para manejar datos continuos e intermitentes, como textos, imágenes y videos. La metodología también incluye el uso de decaimiento temporal para ajustar la tasa de aprendizaje en el algoritmo de optimización AdamW. El decaimiento temporal permite que la tasa de aprendizaje disminuya gradualmente con el tiempo, optimizando el proceso de entrenamiento y evitando ajustes excesivos. Esta combinación de técnicas avanzadas de aprendizaje profundo demuestra la eficacia del modelo para comprender las percepciones del mercado.
Otro estudio relevante, realizado por Wang et al. (2024), investigó la optimización de carteras durante crisis globales utilizando centralidades de red para seleccionar activos, incluidas las criptomonedas. Las centralidades de red son métricas que miden la importancia o influencia de un nodo en una red, en este caso, una red financiera compuesta por diferentes activos. La investigación analizó 86 activos de julio de 2017 a junio de 2023, sugiriendo que centralidades específicas mejoran el rendimiento de las carteras.
Usando varias medidas de centralidad, los resultados indicaron que las centralidades de autovector, híbrida y PageRank mejoran el rendimiento de las carteras, mientras que excentricidad e intermediación son inadecuadas. Las medidas de centralidad utilizadas incluyen:
- Grado: mide el número de conexiones directas de un nodo;
- Autovector: considera no solo las conexiones directas, sino también la importancia de los nodos conectados;
- Excentricidad: mide la mayor distancia entre un nodo y cualquier otro nodo en la red;
- Intermediación: evalúa la frecuencia con la que un nodo aparece en el camino más corto entre otros nodos;
- PageRank: desarrollada por Google, mide la importancia de un nodo basándose en la calidad y cantidad de las conexiones;
- Centralidades híbridas: combinan varias medidas de centralidad para una evaluación más robusta.
La investigación sugiere que, durante crisis globales, los activos periféricos en redes intermercado son más adecuados para la inversión. Los activos periféricos son aquellos que tienen menos conexiones directas y, por lo tanto, son menos influenciados por fluctuaciones sistémicas. Esto resalta la importancia de los mercados emergentes menos expuestos a shocks externos y con mayor estabilidad financiera.
Una revisión bibliométrica realizada por Carè y Cumming (2024) exploró las transformaciones en el sector financiero causadas por los avances tecnológicos y la automatización entre 1984 y 2022. Analizando 863 artículos, los autores identificaron una trayectoria ascendente consistente en investigaciones centradas en tecnologías de trading rápido y estrategias algorítmicas.
La investigación destacó tendencias emergentes en criptomonedas y machine learning, que continuarán dando forma a las futuras direcciones de investigación. En términos de criptomonedas, se observó un creciente interés en el desarrollo de modelos de predicción de precios y en el análisis de sentimientos. En cuanto a machine learning, las áreas de mayor destaque incluyen la optimización de estrategias de trading y la integración de técnicas de aprendizaje profundo en sistemas de negociación.
La creciente integración de tecnologías avanzadas, como machine learning y análisis de redes sociales, promete dar forma al futuro de las finanzas. Investigaciones como las destacadas promueven avances en el conocimiento académico y proporcionan herramientas para traders, inversores y reguladores. La ciberseguridad también desempeñará un papel importante en la protección de los mercados financieros contra amenazas crecientes. En última instancia, la colaboración interdisciplinaria y la innovación continua serán esenciales para navegar por los desafíos y aprovechar las oportunidades en un mercado dinámico.
El creciente interés en bitcoin y otras criptomonedas, tanto en el mercado como en la academia, refleja la continua transformación del sector financiero impulsada por innovaciones tecnológicas. Las investigaciones ilustran la diversidad de enfoques y metodologías utilizadas para comprender y predecir el comportamiento de las criptomonedas, desde los modelos híbridos de deep learning para la predicción de precios hasta los análisis de sentimiento y la optimización de carteras. Estas investigaciones contribuyen al avance del conocimiento académico y proporcionan herramientas sólidas para traders, inversores y reguladores en la toma de decisiones.
| Para tener acceso a las referencias de este texto haz clic aquí |
Quién publicó esta columna
José Erasmo Silva