Entre Sísifo y el tonel de las Danaides

Columna

Derecho Tributario

09 de septiembre de 2026

Entre Sísifo y el tonel de las Danaides

La canasta básica, el salario mínimo y el verdadero precio de las cosas
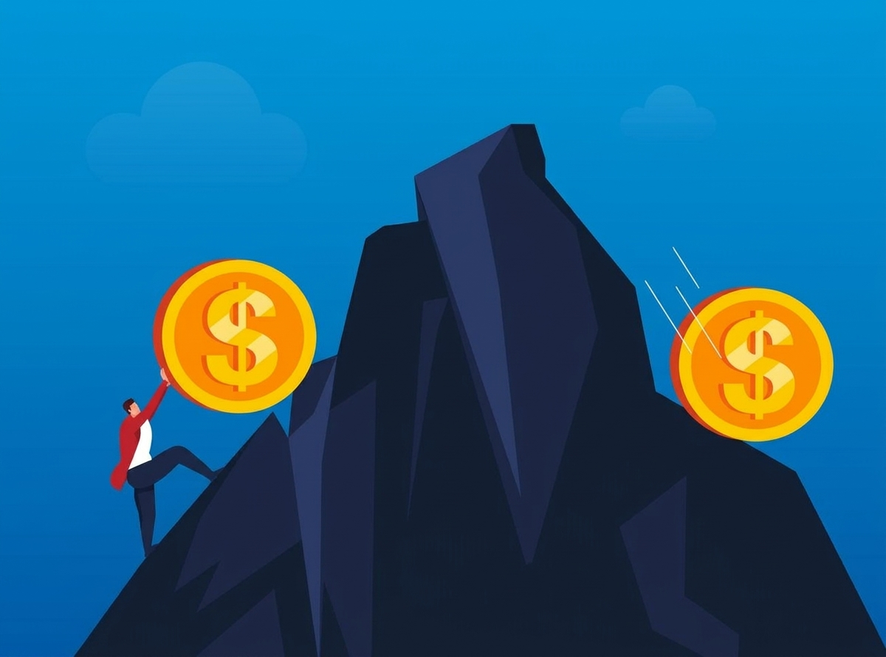
En la mitología griega, algunos castigos no se distinguían por la violencia de un único sufrimiento, sino por la condena a la repetición. Sísifo debía conducir una enorme piedra hasta la cima de una montaña y, cuando el esfuerzo parecía finalmente concluido, la piedra se escapaba y regresaba al punto de partida, obligándolo a recomenzar.

Por su parte, las Danaides recibieron un destino similar, ya que fueron condenadas a transportar agua para llenar un recipiente incapaz de retenerla; repetían indefinidamente una tarea cuyo resultado se perdía a medida que se realizaba.

Hay algo de estas dos imágenes mitológicas que se asocia a la relación contemporánea entre trabajo, ingresos y costo de vida. Cada mes, el trabajador convierte parte de su tiempo en remuneración y, con ella, necesita financiar alimentación, vivienda, transporte, salud y otras necesidades cotidianas. Al mes siguiente, el movimiento recomienza.

Para quien recibe el salario mínimo, la dimensión de este esfuerzo puede ser observada de manera bastante concreta cuando el precio de las cosas deja de ser medido solo en reales y pasa a ser convertido en horas de trabajo.

En 2026, el salario mínimo brasileño se fijó en R$ 1.621,00 por mes, lo que corresponde, según el decreto nº 12.797/2025, a R$ 54,04 por día y R$ 7,37 por hora. A partir de este valor, la cuestión deja de ser solo cuánto cuestan los bienes que consumimos y pasa a ser: ¿en qué medida el salario mínimo es capaz de financiar, en las diferentes regiones del país, el conjunto de necesidades que la propia Constitución Federal (CF) asocia a una existencia digna?

Una forma de responder a esta cuestión es observar cuántos de los ingresos y del tiempo de trabajo se destinan a la alimentación. Según la Encuesta Nacional de la Canasta Básica de Alimentos, de la Conab y del Dieese, en julio de 2026 un trabajador remunerado por el salario mínimo necesitó trabajar, en promedio, 100 horas y 24 minutos para adquirir la canasta básica en las 27 capitales investigadas, que absorbió el 49,34% del salario mínimo neto.

Los datos también revelan diferencias importantes entre las capitales. En julio de 2026, las cinco canastas más caras se registraron en São Paulo, R$ 915,01, Cuiabá, R$ 881,27, Florianópolis, R$ 860,73, Río de Janeiro, R$ 855,37 y Porto Alegre, R$ 841,94. Las cinco de menor valor estaban en Salvador, R$ 650,32, João Pessoa, R$ 644,04, Natal, R$ 631,51, Maceió, R$ 618,60 y Aracaju, R$ 594,07.

Entre São Paulo y Aracaju, la diferencia fue de R$ 320,94 y, en tiempo de trabajo, correspondía a 124 horas y 11 minutos, contra 80 horas y 38 minutos, respectivamente. Sin embargo, la comparación exige cautela, ya que la investigación adopta composiciones diferentes para las cestas del Norte y del Nordeste y de las demás regiones. Los valores no constituyen, por lo tanto, un ranking general de costo de vida, sino que reflejan el conjunto de alimentos definido por la metodología para cada grupo de capitales.

Aún así, el contraste es relevante. El salario mínimo es unificado a nivel nacional, pero su poder adquisitivo no lo es. Los mismos R$ 1.621,00 representan esfuerzos distintos según el lugar donde se vive, diferencia que también aparece en la evolución de los precios.

Entre junio y julio de 2026, la cesta se abarató en 26 de las 27 capitales, pero, en relación a julio de 2025, había aumentado en 22 de ellas. En el acumulado de los siete primeros meses de 2026, hubo un alza en todas las capitales investigadas.

Esa relación entre salario y poder de compra no es solo económica. El artículo 7 de la Constitución establece, en su inciso IV, que el salario mínimo debe ser capaz de satisfacer las necesidades vitales básicas del trabajador y su familia, incluyendo vivienda, alimentación, educación, salud, ocio, vestimenta, higiene, transporte y seguridad social, con ajustes destinados a la preservación de su poder adquisitivo.

La enumeración muestra que el parámetro constitucional no se limita a la subsistencia y que la alimentación es solo una de las necesidades a ser financiadas. Cuando casi la mitad de la renta neta es consumida por la cesta básica, el dato pasa a revelar algo mayor que el propio precio de los alimentos.

Esta previsión no está aislada en el texto constitucional. La dignidad de la persona humana y los valores sociales del trabajo figuran entre los fundamentos de la República. En el mismo sentido, el artículo 170 establece que el orden económico, fundado en la valoración del trabajo humano, debe asegurar existencia digna conforme a los dictados de la justicia social, mientras que el artículo 193 define el primado del trabajo como base del orden social, orientado al bienestar y a la justicia sociales. La capacidad material del salario aparece, por lo tanto, como parte de una concepción constitucional más amplia sobre trabajo, dignidad y bienestar.

Salario mínimo

Una forma de dimensionar este parámetro es el llamado salario mínimo necesario, calculado mensualmente por Dieese. En julio de 2026, para una familia de cuatro personas, el instituto estimó en R$ 7.687,01 los ingresos necesarios para cubrir los gastos previstos constitucionalmente, valor equivalente a 4,74 veces el salario mínimo oficial de R$ 1.621,00.

El indicador no constituye un segundo piso jurídicamente exigible, pero ofrece una referencia económica para la distancia entre el valor vigente y el costo estimado de las necesidades que la Constitución atribuye al salario mínimo.

Esta distancia no depende solo del valor de la renta, sino también del poder adquisitivo que preserva cuando se destina al consumo. La ley complementaria nº 214/2025, que reguló el IBS y la CBS, incorporó esta preocupación al reducir a cero las alícuotas incidentes sobre los productos de la Cesta Básica Nacional de Alimentos y prever la devolución de estos tributos para familias de bajos ingresos.

El cashback, regulado en los artículos 112 y siguientes, tendrá como referencia el consumo realizado a partir de enero de 2027 para la CBS y de enero de 2029 para el IBS, conforme al artículo 123, mientras que la alícuota cero de la cesta básica está prevista en el artículo 125. Aunque la cesta tributaria no se confunde con la investigada por el Dieese y aún no sea posible anticipar el efecto de estas medidas sobre los precios, ellas muestran que la capacidad del salario de financiar las necesidades cotidianas también es influenciada por la tributación incidente sobre el consumo.

Los números desplazan la discusión del valor nominal del salario a aquello que este efectivamente permite financiar, ya que la renta, los precios, la ubicación y la tributación se combinan para determinar cuánto del trabajo se convierte en consumo y cuánto puede permanecer después de los gastos básicos.
Es en este sentido que las imágenes del principio recuperan su fuerza: Sísifo representa el esfuerzo que debe renovarse cada mes, mientras que el tonel de las Danaides traduce la dificultad de hacer que los ingresos permanezcan. Para quienes viven del salario mínimo, el precio de las cosas deja de ser solo aquel indicado en reales y pasa a reflejar también el tiempo de trabajo necesario para adquirirlas y aquello que resta después de satisfechas las necesidades más inmediatas.

Esta experiencia no es igual para todas las familias, ya que otros ingresos, composición familiar, acceso a servicios públicos y condiciones de vivienda alteran la organización del presupuesto, y la propia cesta básica no pretende medir todas estas dimensiones. Aun así, la comparación es reveladora: en julio de 2026, adquirir los alimentos investigados exigía 80 horas y 38 minutos de trabajo en Aracaju y 124 horas y 11 minutos en São Paulo, aunque el salario mínimo fuera el mismo en las dos ciudades. Quizás esté justamente ahí el verdadero precio de las cosas, no solo en el valor indicado en la etiqueta, sino en el tiempo necesario para pagarlo y en la parte de la renta que deja de transformarse en reserva, patrimonio o libertad de elección.

Entre Sísifo y el tonel de las Danaides, el salario mínimo revela, así, una tensión que va más allá de su valor nominal. Por un lado, existe un piso nacional concebido constitucionalmente para asegurar un conjunto amplio de necesidades. Por otro, existen precios que varían en el territorio y una renta que, en gran medida, se agota antes de alcanzarlas. El verdadero precio de las cosas quizás reside precisamente en esa distancia.

Para tener acceso a las referencias de este texto haz clic aquí

Quién publicó esta columna

Bruna Esteves
Advogada tributarista. Bacharela em Direito, mestra e doutoranda em Direito Econômico e Economia Política, todos na FD-USP. Possui MBA em Gestão Tributária, Investimentos e Banking e em Agronegócios pela USP/Esalq. Atua como professora de prática tributária do Curso de Especialização em Direito Tributário Brasileiro (IBDT) e como orientadora do MBA USP/Esalq.

También te puede interesar

16 de noviembre de 2026

Eficiencia Fiscal e Impacto Social: la integración de los mecanismos de renuncia fiscal a la planificación tributaria empresarial

Los mecanismos de renuncia fiscal de aplicación social sectorial en Brasil representan un instrumento de planificación tributaria viable y subutilizado por el sector privado. El estudio objetivó demostrar la operatividad, calculabilidad y relevancia estratégica de la incorporación de estos mecanismos a la gestión tributaria empresarial. Para ello, se analizó la estructura normativa de los principales incentivos fiscales federales, estatales y municipales, y se desarrolló un modelo de cálculo del potencial de destinación. Se aplicó el modelo en simulaciones con datos contables y fiscales de dos empresas con perfiles tributarios distintos, utilizando un enfoque cualitativo y cuantitativo, con estudio de casos múltiples. Los resultados indicaron que, para ambos perfiles simulados, el potencial de destinación fue significativo y su utilización no implicó un incremento del costo fiscal total. La comparación entre los perfiles reveló que la composición de la cartera de incentivos debe ser calibrada conforme a la predominancia del IRPJ, del ICMS o del ISS en la estructura tributaria de cada contribuyente. Como contribución, el trabajo ofreció una sistematización de los mecanismos disponibles en las tres esferas y un modelo replicable de estimación del potencial de destinación, herramienta ausente en la literatura nacional sobre planificación tributaria.

Palabras clave: Extrafiscalidad; Gestión fiscal; Gobernanza tributaria; Incentivos tributarios; Responsabilidad corporativa.

16 de noviembre de 2026

Modelado exploratorio del efecto del tratamiento preventivo de la citomegalovirosis en pacientes con SIDA

El citomegalovirus (CMV) es altamente prevalente y causa enfermedad grave en individuos inmunocomprometidos, como pacientes con VIH. Ante la escasez de datos robustos sobre el tratamiento preventivo para esta infección, se desarrolló un modelo exploratorio. El objetivo fue identificar subgrupos potenciales que se beneficiarían de este enfoque. Se realizó un estudio observacional retrospectivo, analizando 176 historias clínicas de pacientes internados en un hospital terciario entre 2017 y 2022. Tras aplicar criterios de inclusión y exclusión, 116 pacientes se dividieron en un grupo de tratamiento preventivo (19) y un grupo control (97). Se utilizaron técnicas de aprendizaje automático, como LinearDML y CausalForestDML, y análisis de variables por Importancia de Características y SHAP. El análisis de las variables indicó que la alta viremia de CMV estuvo asociada al fallecimiento, con una Odds Ratio de 1,85 (p = 0,004). El modelo estimó un aumento en la mortalidad global asociado al tratamiento preventivo (ATE del 48%, p = 0,0180), posiblemente reflejando la mayor gravedad basal de los pacientes tratados. Sin embargo, el análisis de heterogeneidad identificó que los pacientes de mayor edad presentaron un efecto estimado relativamente más favorable. Las limitaciones incluyeron el pequeño tamaño muestral y el carácter retrospectivo y observacional. No obstante, con la ampliación del grupo evaluado, el modelo podrá servir como base para la construcción de herramientas de apoyo a la decisión clínica.

Palabras clave: Aprendizaje automático; Double machine learning; Inferencia causal; Mortalidad.

16 de noviembre de 2026

Modelos de regresión para gastos en productos de higiene y cuidado personal en la región Sudeste

Se evaluaron modelos de regresión para correlacionar los gastos en productos de higiene y cuidado personal de la población de la Región Sudeste de Brasil. Se utilizaron datos de la Encuesta de Presupuestos Familiares (POF) de 2017-2018, realizada por el Instituto Brasileño de Geografía y Estadística. Los modelos se estimaron por mínimos cuadrados ordinarios y se verificaron los supuestos de normalidad de los términos de error, multicolinealidad y heterocedasticidad. Se evaluaron modelos de regresión lineal, regresión no lineal con transformación de Box-Cox y regresión lineal con variables dummy. Se obtuvieron coeficientes estadísticamente diferentes de cero para los tres modelos, confirmados por los p-valores de las pruebas F y t, y la adherencia de los residuos a la normalidad se evaluó gráficamente. Sin embargo, se observaron problemas de heterocedasticidad en todos los casos, lo que indica la omisión de variables relevantes para el modelo. Los bajos valores de R² obtenidos, entre 2,19% y 5,56%, sugirieron que la variable dependiente fue poco explicada por los modelos. A pesar de ello, se observó un perfil creciente de los gastos en higiene y cuidado personal en función de la renta disponible per cápita. Se recomienda, para estudios futuros, la evaluación de otras variables explicativas para mejorar el coeficiente de ajuste del modelo y eliminar la heterocedasticidad.

Palabras clave: Gastos familiares; Mínimos cuadrados ordinarios; Renta per cápita; Transformación de Box-Cox; Variables dummy.

16 de noviembre de 2026

Accesibilidad cognitiva y TEA: directrices de diseño para aplicaciones de comunicación aumentativa y alternativa

El Trastorno del Espectro Autista (TEA) impone desafíos específicos al diseño de interfaces digitales, afectando el procesamiento cognitivo, la regulación sensorial y la comunicación funcional. En este contexto, la Comunicación Aumentativa y Alternativa (CAA) se configura como un recurso esencial para apoyar a individuos con limitaciones en el lenguaje oral. Este estudio tuvo como objetivo analizar la usabilidad y la accesibilidad de aplicaciones de CAA dirigidas al público neurodivergente. La investigación se caracterizó como descriptiva, de enfoque cuantitativo, y se basó en la observación sistemática de las interfaces de las aplicaciones brasileñas Livox, Matraquinha y Expressia. Como instrumento de recolección de datos, se utilizó un checklist estructurado, desarrollado a partir de la convergencia entre directrices de Interacción Humano-Computadora (IHC), Análisis del Comportamiento Aplicado (ABA) y la Guía GAIA. Los resultados revelaron que Livox y Expressia presentaron mayor conformidad técnica y soporte al aprendizaje, mientras que Matraquinha se destacó por la literalidad semántica, pero con limitaciones en personalización y arquitectura. Se identificó una brecha crítica generalizada en la detección proactiva de frustración, evidenciando oportunidades de innovación estratégica para el mercado de negocios digitales y para el avance del diseño neuroinclusivo.

Palabras clave: Diseño Neuroinclusivo; Inclusión Digital; Innovación Estratégica; Tecnología Asistiva; Usabilidad.

16 de noviembre de 2026

Métodos de costeo e impactos en la fijación de precios: el escenario de las empresas paulistanas

La gestión de costos ha ganado relevancia en el entorno empresarial debido a la creciente competitividad y a la necesidad de decisiones gerenciales más precisas. Se investigó la adopción de métodos de costeo y sus impactos en la fijación de precios en empresas industriales del municipio de São Paulo. La investigación se caracterizó como descriptiva, de naturaleza aplicada, con enfoque cuanti-cualitativo, y se desarrolló a través de un levantamiento tipo survey. La recolección de datos se realizó mediante la aplicación de un cuestionario en línea estructurado, y la muestra se obtuvo por conveniencia en una red de contactos profesionales, totalizando cien respuestas válidas. Los resultados indicaron la predominancia del costeo por absorción, seguido por el costeo variable, el costeo estándar y el método ABC. Se verificó que el método de costeo influyó en la definición de precios y apoyó decisiones gerenciales, especialmente en el control de costos del mix de productos y en la evaluación de la rentabilidad. También se identificaron limitaciones relacionadas con la subjetividad en el prorrateo, la dificultad en la recolección de datos y la implementación de los sistemas. Se concluyó que el costeo ejerce un papel estratégico en la fijación de precios y en la gestión empresarial, aunque su efectividad esté condicionada a la estructura organizacional y a la calidad de la información disponible.

Palabras clave: Controlaría; Contabilidad gerencial; Formación de precios; Gestión estratégica; Industria.

16 de noviembre de 2026

Pobreza Multidimensional y Programa Bolsa Família: desafíos y perspectivas de inclusión por las políticas públicas

El concepto de pobreza ha evolucionado en los siglos XX y XXI, incorporando una perspectiva más inclusiva que trasciende la renta monetaria. El Índice de Pobreza Multidimensional (IPM) surgió como una herramienta complementaria para caracterizar la pobreza y orientar programas como el Bolsa Família, con el objetivo de mejorar su eficacia y focalización. El estudio tuvo como objetivo crear un IPM nacional a partir de los datos de la Encuesta Nacional por Muestra de Domicilios Continua (PNADC) de 2024, buscando identificar la correlación entre la recepción del beneficio y la pobreza multidimensional, además de detectar poblaciones desatendidas. Se utilizó la metodología Alkire-Foster para el cálculo del IPM, descomponiendo los resultados en grupos de beneficiarios y no beneficiarios del PBF. Posteriormente, se aplicó un Modelo Lineal Generalizado con función logit para analizar las correlaciones. Los resultados revelaron que el 4,84% de la población brasileña vivía en pobreza multidimensional, con una incidencia tres veces mayor entre los beneficiarios del Bolsa Família. Se identificaron dos perfiles de pobreza multidimensional y dos posibles puntos ciegos en la cobertura del PBF, incluyendo al 9,0% de los pobres multidimensionales no beneficiarios en extrema pobreza monetaria y al 25,2% en vulnerabilidad de bajos ingresos. La condición de ser beneficiario del PBF se asoció con una probabilidad dos veces mayor de ser clasificado como pobre multidimensional. Se concluyó que el IPM es una herramienta valiosa para el diseño de políticas públicas, aumentando la capacidad de focalización y demandando acciones para resolver problemas estructurales que perpetúan la pobreza.

Palabras clave: Alkire-Foster; IPM; Políticas públicas.

16 de noviembre de 2026

La influencia de la Gestión de Personas en la Salud y Bienestar de los colaboradores

En un escenario organizacional dinámico, la comprensión de la influencia de las prácticas de Gestión de Personas en la salud y el bienestar de los colaboradores se ha vuelto esencial. El estudio tuvo como objetivo analizar cómo las prácticas de Gestión de Personas influyen en la percepción de salud, bienestar y calidad de vida de los colaboradores en diversas organizaciones. La metodología adoptada fue descriptiva, de enfoque cuantitativo, y empleó la técnica de encuesta. Se recopilaron datos a través de un cuestionario estructurado con 15 preguntas sociodemográficas y ítems en escala Likert, difundido durante 40 días en redes sociales. La muestra estuvo compuesta por colaboradores de diferentes empresas, seleccionados por conveniencia y con participación voluntaria y anónima. Los resultados revelaron que las prácticas de gestión de personas impactaron la motivación, el compromiso y la percepción de calidad de vida en el trabajo, pero no fueron percibidas de manera consistente por todos los colaboradores. Se observó que las acciones organizacionales orientadas a la salud y el bienestar fueron reconocidas de manera moderada y no equivalente, con presencia de percepciones neutras y discordantes. Se concluyó que, aunque las prácticas de Gestión de Personas poseen potencial estratégico, su efectividad depende de una mayor estructuración, continuidad y comunicación. El estudio contribuyó a evidenciar brechas entre las prácticas adoptadas y la percepción de los colaboradores, proporcionando subsidios para el perfeccionamiento de estrategias organizacionales y para la producción de conocimiento académico en el área.

Palabras clave: Bienestar organizacional; Clima organizacional; Compromiso; Motivación; Calidad de vida en el trabajo.

16 de noviembre de 2026

Optimización de Malla Logística de Entregas por medio de Modelado Matemático y Clusterización

La eficiencia en la logística de distribución constituye un diferencial competitivo esencial para la reducción de costos operativos y la sostenibilidad financiera de las organizaciones contemporáneas. El objetivo general de este trabajo consistió en optimizar la red de entregas de una empresa, con el fin de reducir costos mediante la disminución del kilometraje recorrido. La metodología empleada se basó en los principios de la Investigación Operativa y se estructuró en tres fases secuenciales: asignación geográfica de clientes a depósitos respetando restricciones de Unidad Federativa, clusterización de tiendas mediante el algoritmo K-Means y ruteo de la flota heterogénea utilizando la formulación matemática del Problema de Ruteo de Vehículos. Los principales resultados obtenidos demostraron una reducción en la distancia total recorrida, lo que representó un ahorro absoluto de 5.116 km y una ganancia porcentual de 3,24%. El modelo se validó como una herramienta robusta, capaz de optimizar la ocupación de los vehículos y eliminar la subjetividad en la planificación logística. Se concluyó que el uso de modelado matemático avanzado permitió convertir restricciones operativas en una ventaja competitiva medible. La solución validó la viabilidad de sistemas de soporte a la decisión basados en datos para la automatización y optimización de flujos logísticos a gran escala.

Palabras clave: Clusterización; Optimización logística; Investigación operativa; Reducción de Costos; Ruteo de vehículos.

16 de noviembre de 2026

Atención basada en la seguridad como diferencial competitivo en una reventa de GLP

El gas licuado de petróleo (GLP) es una fuente de energía ampliamente utilizada en Brasil, en un mercado de producto estandarizado y alta competitividad, donde la calidad de los servicios se destaca como diferencial. Este estudio tuvo como objetivo analizar cómo la seguridad en la atención influye en la decisión de compra de los consumidores en un distribuidor de GLP. Se realizó una investigación aplicada, de enfoque cuantitativo y carácter descriptivo. Los datos se recolectaron a través de un cuestionario estructurado, con preguntas de opción múltiple, aplicado a 53 clientes de un distribuidor de GLP en Bahía, seleccionados por conveniencia. El análisis de los datos se realizó mediante estadística descriptiva, utilizando frecuencias y porcentuales. Los resultados revelaron que, a pesar de la relevancia del precio y la agilidad, atributos como seguridad, calidad de la atención y confianza ejercieron mayor influencia en la elección del distribuidor, destacando la percepción de riesgo en el comportamiento del consumidor. Se observaron, además, inconsistencias en las prácticas operativas y en la orientación al cliente, indicando brechas entre el servicio esperado y el efectivamente entregado. Se concluyó que la seguridad, cuando se integra a la calidad de la atención, constituye un elemento estratégico para la construcción de valor y la fidelización del cliente, contribuyendo a la diferenciación competitiva en el sector.

Palabras clave: Decisión de compra; Fidelización; GLP; Calidad en servicios; Seguridad en la atención.