ESG y Oscar Wilde

Columna

Estrategia

Medio Ambiente

Sostenibilidad

30 de abril de 2024

ESG y Oscar Wilde

La politización de ESG hace que las empresas abandonen el uso de las siglas
Hace unos días, leí una noticia intrigante en “The Wall Street Journal”. Titulada “Saia da frente, ESG. BlackRock está fazendo ‘Investimento de Transição’ agora” (“Step Aside, ESG. BlackRock Is Doing ‘Transition Investing’ Now”, en traducción libre). El subtítulo de los autores, Pitcher y Ramkumar (2024), ayudaba a aclarar: “El mayor gestor de activos del mundo ha abandonado el acrónimo mientras inyecta miles de millones de dólares en energía limpia”.

Esto me hizo reflexionar un poco sobre la historia del ESG (siglas en inglés para Ambiental, Social y Gobernanza, que definen un conjunto de prácticas orientadas al medio ambiente y a la sociedad) y sobre cómo llegamos a la situación destacada por la noticia.

En el año 2000, la Organización de las Naciones Unidas (ONU) estableció 8 objetivos con 22 metas que buscaban promover la dignidad humana y enfrentar, simultáneamente, la pobreza, el hambre, las enfermedades, el analfabetismo, la degradación ambiental y la discriminación contra las mujeres hasta 2015. Aprobados por la Asamblea General, los Objetivos de Desarrollo del Milenio (ODM) fueron adoptados por 189 países y 23 organizaciones internacionales. La Figura 1 muestra estos objetivos.
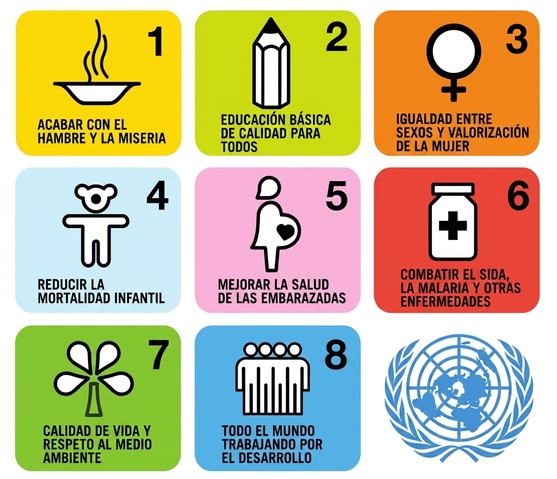
Figura 1. Objetivos de Desarrollo del Milenio (ODM) – 2000-2015
Fuente: Organización de las Naciones Unidas – ONU (2000)

Debido a que involucró a gobiernos, académicos, agencias de la ONU, sociedad civil y sector privado, se lograron resultados notables. Como consecuencia, en enero de 2015 comenzó en la Asamblea General de la ONU el proceso de negociaciones de la agenda de desarrollo post-2015. No es de extrañar que todo evolucionara rápidamente y, en septiembre de ese mismo año, durante la Cumbre del Desarrollo Sostenible, se presentara la Agenda 2030 Para el Desarrollo Sostenible. En el documento se detallaron los nuevos 17 Objetivos de Desarrollo Sostenible (ODS) y sus respectivas 169 metas.

Fuertemente basados en los anteriores, los ODS son más amplios e inclusivos, contemplando las dimensiones ambiental, social y económica. La Figura 2 muestra los 17 ODS.
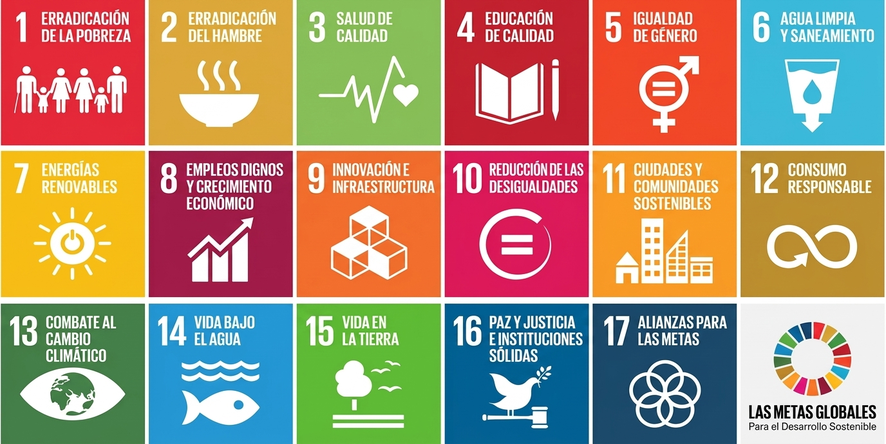
Figura 2. Objetivos de Desarrollo Sostenible (ODS) – 2015-2030
Fuente: Organización de las Naciones Unidas – ONU (2015).

El turno de las empresas: el Pacto Mundial de la ONU

A principios de los años 2000, en paralelo a los Objetivos del Milenio, el entonces Secretario General de la ONU, Kofi Annan, lanzó el Pacto Mundial, una iniciativa de ciudadanía corporativa voluntaria para estimular la adhesión de las empresas a principios relacionados con los derechos humanos, el trabajo, el medio ambiente y la lucha contra la corrupción.

El Pacto Mundial estableció diez principios basados en cuatro documentos fundamentales: (1) la Declaración Universal de Derechos Humanos, (2) la Declaración de la Organización Internacional del Trabajo sobre los Principios y Derechos Fundamentales en el Trabajo, (3) la Declaración de Río sobre el Medio Ambiente y el Desarrollo y (4) la Convención de las Naciones Unidas contra la Corrupción. Las empresas deberían:
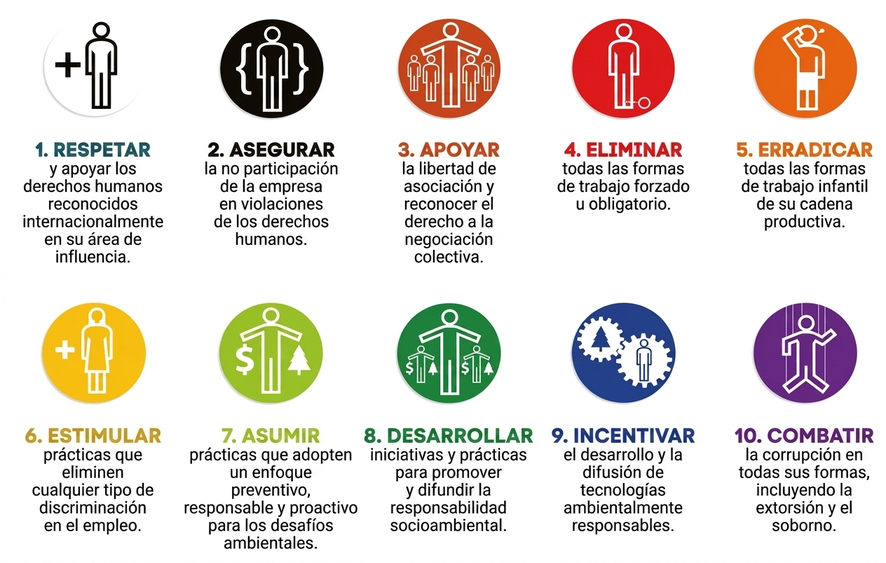
Figura 3. Diez Principios del Pacto Mundial
Fuente: Organización de las Naciones Unidas – ONU (2000).

Esta iniciativa sigue viva y creciendo: casi 25 mil empresas en todo el mundo forman parte de ella. En Brasil, alrededor de 2.300 compañías están involucradas, siendo Natura la pionera, aún en 2000.

El Surgimiento de ESG

Consciente de la influencia que los pares tienen sobre sus pares, en 2004 Kofi Annan invitó a 18 instituciones financieras de 9 países, gestoras de más de 6 billones de dólares en activos, a “desarrollar orientaciones y recomendaciones sobre cómo integrar mejor temas ambientales, sociales y de gobernanza corporativaen la gestión de activos, servicios de corretaje y funciones de investigación asociadas”. Divulgado en el mismo año, el resultado fue un informe de la ONU (2004) llamado “Who Cares Wins: Connecting Financial Markets to a Changing World” (Quien Cuida, Gana: Conectando los Mercados Financieros a un Mundo en Cambio, en traducción libre). ¡Fue en este documento que surgió la sigla ESG, mencionada 123 veces a lo largo de sus 41 páginas!

El subtítulo del documento es esclarecedor: “Recomendaciones del sector financiero para integrar mejor los temas ambientales, sociales y de gobernanza en el análisis, la gestión de activos y la intermediación de seguros”. Es decir, instituciones financieras hablando a sus pares sobre la importancia de los factores ambientales, sociales y de gobernanza. Su resumen ejecutivo presentaba una excelente justificación: “Las empresas que se desempeñan mejor en relación con estos temas pueden aumentar su valor ante el accionista, al, por ejemplo, gestionar los riesgos apropiadamente, anticipar acciones regulatorias o acceder a nuevos mercados, mientras, al mismo tiempo, contribuyen al desarrollo sostenible de las sociedades en las que operan”.

Una curiosidad: el Banco do Brasil fue una de las 18 instituciones financieras invitadas a participar en la elaboración del documento.

Las Tres Grandes

BlackRock, Inc. es una de las mayores gestoras de activos financieros de todo el mundo. Junto con Vanguard Group y State Street Global Advisors (que formó parte del grupo de trabajo del documento “Who Cares Wins”), forman lo que el mercado llama The Big Three, las mayores gestoras mundiales de fondos de inversión.

Según sus informes anuales de 2023, BlackRock gestiona activos por valor de 10 billones de dólares, Vanguard por 7,6 billones de dólares y State Street por 4,1 billones de dólares. Juntas, suman 21,7 billones de dólares entre fondos de pensiones privados y estatales, fondos de dotación universitarios y fondos corporativos. Incluso los pequeños inversores constituyen una parte importante de los clientes de estas empresas financieras.

Según los profesores Lucian A. Bebchuk, de Harvard Law School, y Scott Hirst, de Boston University Law School, colectivamente poseen una participación significativa en las empresas estadounidenses que cotizan en bolsa. En su estudio “Big Three Power And Why It Matters”, (Bebchuk y Hirst, 2022), los autores estimaron que solo estas tres financieras poseen casi el 25% de los votos en las asambleas anuales de accionistas de las empresas que cotizan en el índice S&P500 (un indicador que sigue el rendimiento del mercado de valores estadounidense basado en la fluctuación de los precios de las acciones de las 500 empresas más grandes de ese país, similar a nuestro Ibovespa). Esto demuestra el poder de influencia de estas tres empresas en el destino de las grandes corporaciones de EE. UU..

La Figura 4 presenta en azul los 11 mayores PIB del planeta, según informe del Banco Mundial (2022). A ellos se añadieron, en naranja, los valores de los fondos gestionados por The Big Three. Por sí solos, ocuparían el tercer, cuarto y sexto lugar de la lista. Sumados, los fondos gestionados por estas empresas compondrían el segundo lugar, superando el PIB (Producto Interno Bruto) de China.
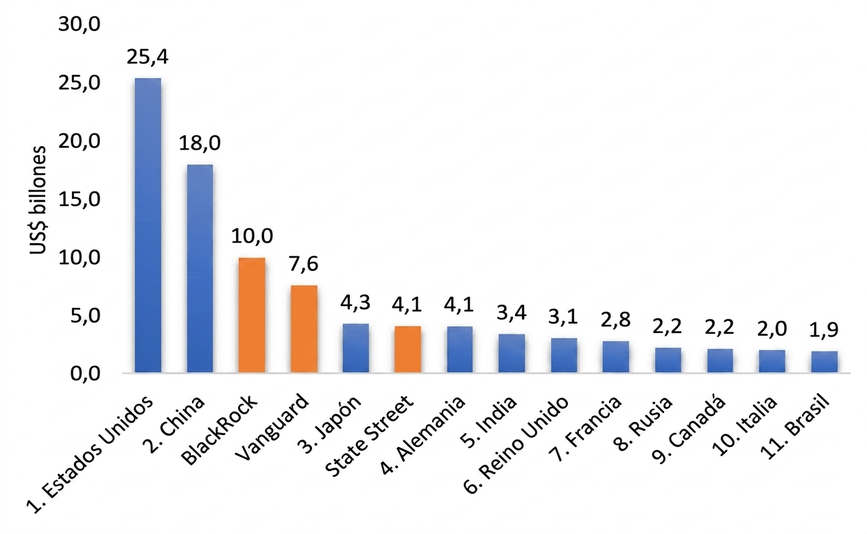
Figura 4. Mayores PIBs mundiales y fondos gestionados por The Big Three
Fuente: Adaptado del Banco Mundial (2022) y de informes anuales de las empresas BlackRock, Vanguard y State Street (2023).

La politización de ESG

Incluso antes de el concepto ESG ser formalizado, la preocupación por temas ambientales y sociales ya estaba en el radar de un número creciente de empresas. La idea se inició antes del final del siglo XX, y fue bautizada como Responsabilidad Social Corporativa (RSC). La condena del régimen de apartheid en Sudáfrica y del trabajo infantil, y la prevención contra calamidades ambientales, como el derrame del petrolero Exxon-Valdez en Alaska, fueron las acciones corporativas precursoras.

Más recientemente, a raíz de la hiperpolarización de la sociedad, el concepto de sostenibilidad se ha utilizado como leitmotiv de desacuerdos entre la extrema derecha y la extrema izquierda. Un lado afirma que ESG es una construcción coordinada por las instituciones financieras y defiende una hiperregulación. El otro lado asegura que ESG es parte de la cultura woke que disminuye la competitividad de las empresas y la rentabilidad de las inversiones.

La situación llegó a tal punto que, a finales de 2020, el Departamento de Trabajo del gobierno de los Estados Unidos emitió una regulación (“Financial Factors in Selecting Plan Investments”) que afectó a los planes de jubilación regulados por la Ley de Seguridad de Ingresos de Jubilación de los Empleados (ERISA), de 1974. Esta regulación determinaba que “los fiduciarios de los planes seleccionaran inversiones y cursos de acción de las inversiones basándose únicamente en consideraciones financieras relevantes para el valor económico del riesgo ajustado de una inversión o del curso de acción de una inversión”.

Aunque directrices como esta solo afecten a los fondos de pensiones regulados por la ley de 1974, es decir, los privados, es una realidad de ese mercado que los gestores de los fondos de los empleados públicos se vean influenciados por ellas. Esto ha llevado a una explosión de acciones de gobiernos estatales para limitar o desalentar inversiones que considerasen factores ESG.

Un artículo de David A. Cifrino (2024) publicado en enero de este año en la “Social Impact Review”, de la Universidad de Harvard, informa, por ejemplo, que el gobierno de Florida determinó la retirada de inversiones de US$ 2 mil millones de BlackRock debido a su visión y a las políticas relacionadas con ESG. Además, los Procuradores Generales de 19 estados enviaron una carta a BlackRock acusando a la institución financiera de estar anteponiendo la agenda climática a los mejores intereses de los beneficiarios.

La Visión de BlackRock

Larry Fink, CEO y presidente de BlackRock, fue un firme partidario de la inclusión de los factores ESG en las decisiones de inversión. En sus cartas anuales a los directores ejecutivos de las empresas del S&P500 durante la última década, destacó la importancia de invertir en empresas que valoran los aspectos ambientales, sociales y de gobernanza. Sus declaraciones sobre sostenibilidad han sido constantes y directas.

  • “Nos enfocamos en sostenibilidad no porque seamos ambientalistas, sino porque somos capitalistas y fiduciarios de nuestros clientes”;
  • “Cada empresa y cada sector será transformado por la transición hacia un mundo Carbono Neutro (“Net Zero”). La cuestión es: ¿vas a liderar o serás liderado?”
  • “Los próximos 1.000 unicornios no serán empresas de motores de búsqueda o de redes sociales; serán innovadores, sostenibles, escalables – startups que ayudarán al mundo a descarbonizar y poner la transición energética al alcance de todos”;
  • “Cuando asociamos los poderes de los sectores público y privado, podemos lograr cosas verdaderamente increíbles. Esto es lo que debemos hacer para alcanzar el Carbono Neutro (Net Zero)”.

Esto cambió en 2023. Ese año, durante una mesa redonda con el cochairman de The Carlyle Group en el Aspen Ideas Festival, declaró: “Ya no uso la palabra ESG, porque ha sido completamente transformada en un arma… por la extrema izquierda y la extrema derecha”. Sin embargo, Fink dijo que eliminar las referencias a ESG no cambiará el posicionamiento de BlackRock: la empresa seguirá conversando con las compañías que apuestan por temas relacionados con la descarbonización, la gobernanza corporativa y las causas sociales que abordarán. En su Informe Anual de 2023, la empresa cita la sigla ESG 86 veces y explicita los riesgos asociados a este tema. En resumen, la empresa vislumbra riesgos asociados a (1) posibles fallos de/con proveedores clave, (2) cambios regulatorios en EE. UU. y en mercados internacionales y (3) un “enfoque creciente de órganos reguladores, autoridades, clientes y otras partes interesadas respecto a asuntos ESG que pueden impactar adversamente la reputación de BlackRock y el propio negocio”.

¿Y Oscar Wilde?

Oscar Wilde fue un escritor irlandés de la segunda mitad del siglo XIX. Escribió clásicos como la novela “El Retrato de Dorian Gray” y la obra de teatro “The Importance of Being Earnest”. Inteligente, perspicaz y extravagante como pocos, Oscar Wilde fue uno de los influencers más importantes del Londres de aquella época.

Mantener relaciones homosexuales era considerado un delito en Inglaterra y Gales hasta 1967, en Escocia hasta 1980 y en Irlanda del Norte hasta 1982. Por este motivo, fue condenado a dos años de prisión en 1895. Durante su juicio, Oscar Wilde fue interrogado por el fiscal sobre el significado de la expresión “el amor que no osa decir su nombre”, último verso del poema Two Loves, de Lorde Alfred Douglas, su amante.

Tu brillante respuesta termina con la frase “Así es como debe ser, pero el mundo no lo entiende. El mundo se burla de él y a veces pone a alguien en el cepo por ello”. Esta frase puede ser fácilmente transpuesta al momento actual y aplicada a la sostenibilidad.

Es interesante notar que, actualmente, los EE. UU. y los mercados internacionales siguen direcciones opuestas en relación con la sostenibilidad: mientras que en Estados Unidos el tema sigue siendo el centro de polémicas crecientes, el Reino Unido, Singapur, Hong Kong, Taiwán y Australia han indicado su intención de apoyar las normas de la International Sustainability Standards Board (ISSB) sobre la obligatoriedad de la emisión de contenidos específicos en los informes de sostenibilidad y de clima, que deben emitirse junto con los informes financieros periódicos.

El hecho de que las siglas ESG ya no se mencionen no significa que su concepto haya dejado de existir, que el tema haya perdido relevancia o que deje de ser considerado por una parte significativa del mundo corporativo, incluido el financiero. Estas entidades, gobiernos y empresas comparten la misma visión que expresó el exsecretario general de la ONU, Ban Ki-moon, en agosto de 2023, durante la Conferencia Internacional Amazonía y Nuevas Economías en Belém (PA): “No tenemos un plan B porque tampoco tenemos un planeta B”.

Para tener acceso a las referencias de este texto haga clic aquí.

Quién publicó esta columna

Ciro Barbieri da Cunha
É executivo sênior com ampla experiência em gestão de negócios, pessoas e projetos. Atuou em empresas de destaque como Zendesk, American Tower, Avon, Nextel, Nortel Networks e Cigna Healthcare, entre outras. É fã incondicional da aprendizagem contínua, leitor voraz e tem vontade permanente de ser útil às pessoas.

También te puede interesar

17 de noviembre de 2026

Detección y Diagnóstico de Enfermedades en Maíz y Arroz en Mozambique con Deep Learning

La agricultura mozambiqueña depende del maíz y el arroz, cultivos fundamentales para la seguridad alimentaria, pero su productividad se ve fuertemente afectada por enfermedades fitosanitarias, cuya identificación temprana y precisa sigue siendo un desafío en contextos de recursos limitados. El estudio tuvo como objetivo desarrollar y comparar modelos basados en Deep Learning para la detección y el diagnóstico automático de enfermedades en hojas de maíz y arroz en Mozambique. Se utilizaron tres enfoques: una Red Neuronal Convolucional (CNN) clásica desarrollada desde cero, y dos modelos de transfer learning, ResNet50 y MobileNetV2. El conjunto de datos se compuso de imágenes de bases públicas y recolectadas en campo, que pasaron por etapas de limpieza, balanceo y aumento artificial. Los modelos fueron entrenados y evaluados con métricas de desempeño estándar, incluyendo precisión (accuracy), precisión (precision), recall, F1-score, Log Loss y Kappa de Cohen. La CNN clásica presentó el mejor desempeño global, con 94% de precisión (precision), recall y F1-score, y 93% de precisión (accuracy) y Kappa de Cohen. La MobileNetV2 alcanzó 91% de F1-score y 90% de precisión (accuracy), destacándose por el menor Log Loss (0,30) y tiempo de entrenamiento (6h32min59s). La ResNet50 alcanzó 80% de F1-score y 79% de precisión (accuracy). Se concluyó que las técnicas de Deep Learning poseen un elevado potencial para apoyar el diagnóstico fitopatológico en contextos agrícolas reales, contribuyendo a decisiones más rápidas y precisas en el manejo de enfermedades en maíz y arroz.

Palabras clave: Aprendizaje profundo; Arroz; Enfermedades en plantas; Maíz; Visión computacional.

17 de noviembre de 2026

Estructuración del proceso de cierre de proyectos de una industria de la construcción civil

Un estudio abordó el grupo de procesos de cierre de proyectos en una industria de manufactura de la construcción civil, utilizando la guía PMBOK como referencia principal. El proceso existente en la industria presentaba superficialidad y fragilidades, especialmente en el registro de lecciones aprendidas. Ante este escenario, el objetivo fue desarrollar un procedimiento para el cierre de proyectos de la organización, visando agregar valor por medio de la estandarización del proceso, registro del conocimiento adquirido, formalización de la conclusión y entrega de los proyectos, y mejoramiento de la comunicación, compromiso, integración y transparencia con los stakeholders. La investigación se clasificó como descriptiva, empleó datos cualitativos y adoptó la investigación-acción como delineamiento. El alcance del estudio se estructuró conforme a los cinco grupos de procesos de la guía PMBOK y fue representado por una Estructura Analítica de Proyecto (EAP). Los principales resultados obtenidos incluyeron el procedimiento desarrollado y diversas plantillas de documentos, que constituyeron los entregables del nuevo proceso de cierre de proyectos. Se verificó que el trabajo alcanzó el objetivo esperado, pues el procedimiento desarrollado viabilizó la estandarización del cierre de proyectos, el mejoramiento de la integración y el compromiso con los stakeholders, y la promoción de seguridad y transparencia en el proceso.

Palabras clave: Gestión del conocimiento; Lecciones aprendidas; PMBOK; Plantillas; Término de aceptación de proyecto.

17 de noviembre de 2026

Machine Learning y priorización de funcionalidades en productos digitales: un estudio de caso en una fintech

Una investigación analizó el potencial del uso de técnicas de machine learning aplicadas al análisis del comportamiento de los usuarios en la priorización de funcionalidades en productos digitales. El objetivo fue comprender los procesos de priorización utilizados en la práctica, el papel de los datos de comportamiento en la toma de decisiones y las percepciones sobre la aplicación de técnicas de machine learning en este contexto. Se adoptó un enfoque cualitativo y exploratorio, estructurado como un estudio de caso en productos desarrollados bajo el modelo Software as a Service (SaaS). La recolección de datos se realizó a través de entrevistas semiestructuradas con profesionales de las áreas de producto y de datos. El análisis de los datos siguió la técnica de análisis de contenido. Los resultados indicaron que, aunque los datos de comportamiento ya se utilizaban como apoyo a la decisión, los procesos de priorización aún presentaban baja formalización y enfrentaban limitaciones técnicas y organizacionales. Se observó, también, el reconocimiento del potencial del machine learning como soporte estratégico a la priorización de funcionalidades, aunque su aplicación práctica fuera incipiente. Como principal contribución, el estudio propuso un modelo conceptual que integra datos de comportamiento, procesos de priorización y el uso de machine learning como soporte a la decisión.

Palabras clave: Análisis de datos; Comportamiento del usuario; Datos de comportamiento; Software as a Service (SaaS); Toma de decisiones.

17 de noviembre de 2026

Inteligencia artificial en las rutinas operativas contables y en la eficiencia financiera

La incorporación de Inteligencia Artificial (IA) y de herramientas de automatización ha reconfigurado las rutinas de las oficinas contables brasileñas, impactando la productividad, la mitigación de errores y la eficiencia financiera. Se analizaron estos impactos en una oficina contable de pequeño tamaño, especializada en la atención a prestadores de servicios del área médica en São Caetano do Sul, São Paulo. La investigación adoptó un enfoque cualitativo, con un diseño de estudio de caso único y unidades de análisis incorporadas. Los datos se recolectaron mediante un cuestionario estructurado, aplicado vía Google Forms entre enero y febrero de 2026, a cinco profesionales de la estructura operativa de la oficina en un relevamiento censal. El tratamiento siguió un análisis de contenido con categorías a priori y emergentes. Todos los encuestados declararon uso de herramientas automatizadas o con recursos de IA. La percepción de reducción del tiempo de ejecución, de disminución de errores operacionales, de retrabajo y de mejor aprovechamiento del tiempo del equipo convergió en el 80% de las respuestas afirmativas y el 20% parciales. Las actividades más beneficiadas fueron la conciliación bancaria, la importación de documentos fiscales y la liquidación tributaria, con ganancias visibles sobre errores de digitación, asientos duplicados y clasificación incorrecta. La intervención humana permaneció indispensable en la planificación tributaria, el análisis de escenarios y la verificación de obligaciones accesorias. La evaluación general de la contribución de la IA fue predominantemente favorable, con moderación vinculada a la complejidad normativa fiscal.

Palabras clave: Análisis de contenido; Automatización de procesos; Contabilidad 4.0; Pequeño tamaño; Transformación digital.

17 de noviembre de 2026

Factores que influyen en la gestión de plazos en proyectos de “retrofit” de estaciones de tratamiento de aguas residuales

Los proyectos de “retrofit” en Plantas de Tratamiento de Aguas Residuales (PTAR) se caracterizan por su alta complejidad, restricciones operativas y múltiples interfaces técnicas. El estudio analizó la percepción de los profesionales involucrados sobre la gestión y el cumplimiento de los plazos en proyectos de “retrofit” de plantas de tratamiento de aguas residuales, considerando factores técnicos, operativos y organizacionales. La investigación se caracterizó como un estudio aplicado, con un enfoque cuali-cuantitativo, delineado como un levantamiento de campo de tipo “survey”. El análisis de los datos se realizó mediante estadística descriptiva y categorización cualitativa, utilizando las herramientas SWOT, matriz de riesgo (Probabilidad x Impacto) y plan de acción 5W2H. Los resultados indicaron una alta percepción de claridad (77,8%) y realismo de los plazos (100% de acuerdo), evidenciando una planificación inicial consistente. Sin embargo, el 77,7% de los encuestados señaló que los retrabajos y cambios de alcance impactaron directamente el cumplimiento de los plazos. La integración entre ingeniería, fabricación y Planificación y Control de la Producción (PCP) presentó una evaluación intermedia (77,7% de acuerdo parcial/total), indicando fragilidad en la coordinación interfuncional. La matriz de riesgo destacó como críticos: cambios de alcance, limitaciones operativas de la PTAR y complejidad técnica, todos con nivel alto. Como mejora central, se propuso la estandarización del control de cambios de alcance, análisis y aprobación, con el fin de reducir retrabajos y aumentar la previsibilidad del cronograma.

Palabras clave: Desempeño; Integración; Planificación; Retrabajo; Riesgo.

17 de noviembre de 2026

Captación B2C en medicina diagnóstica: acuerdos estratégicos con consultorios médicos especializados

El sector de la medicina diagnóstica en Brasil opera con una alta dependencia de las aseguradoras de planes de salud, lo que limita la autonomía financiera de los prestadores. Este estudio propuso y analizó un modelo de captación directa de pacientes (B2C) para una institución de medicina diagnóstica de alta complejidad, estructurado a partir de alianzas con consultorios de Oncología y Cardiología y operado por un servicio de atención personalizada denominado conserjería. La investigación adoptó un enfoque mixto en tres fases: levantamiento de campo con cuestionario estructurado aplicado a 87 pacientes, mapeo del flujo operativo mediante “Service Blueprint” y análisis de la tasa de conversión a partir de 312 indicaciones médicas registradas en el proyecto piloto. Los resultados indicaron que la confianza en la indicación médica obtuvo un 92,0% de concordancia, configurándose como el principal factor de adhesión. La conveniencia de realizar el examen el mismo día alcanzó el 78,2%, y la disposición al pago directo llegó al 55,2%, con una polarización asociada a la predominancia de usuarios de planes de salud. El “Service Blueprint” identificó tres puntos críticos en las transiciones entre etapas del recorrido. La tasa de conversión global fue del 51,0%, con un desempeño superior en Oncología (58,2%) en relación con Cardiología (45,0%), y la mayor pérdida se concentró en la etapa de aceptación y agendamiento (28,3%). Se concluyó que el modelo demostró posible viabilidad operativa e indicios de aceptación por parte de los pacientes, condicionado a la transparencia de precios y a la reducción del intervalo entre la consulta y el abordaje por la conserjería.

Palabras clave: Desembolso directo; Recorrido del paciente; Salud suplementaria; Servicio de conserjería; Tasa de conversión.

17 de noviembre de 2026

El papel del director escolar en la promoción de una cultura inclusiva: liderazgo y políticas educativas

La investigación analizó el desempeño del director escolar en la promoción de una cultura inclusiva, considerando la necesidad de transformar directrices legales y fundamentos pedagógicos en prácticas institucionales efectivas. Se partió del supuesto de que la inclusión escolar exige planificación, organización y liderazgo estratégico en el día a día de la escuela. Se adoptó un enfoque cualitativo de naturaleza aplicada, desarrollado en tres etapas complementarias: análisis documental de las legislaciones brasileñas sobre educación inclusiva, revisión bibliográfica sobre liderazgo y gestión escolar, y sistematización de los datos por medio de herramientas gerenciales como la matriz FODA y el ciclo PDCA. Los resultados indicaron que el desempeño de la gestión escolar influyó directamente en la consolidación de ambientes inclusivos, especialmente en la organización de procesos, formación continua del equipo y fortalecimiento de una cultura institucional colaborativa y respetuosa de la diversidad. También se identificaron desafíos estructurales, pedagógicos y relacionales que demandaron intervenciones planificadas. Al final, se elaboró una Guía Práctica para Directores Escolares, con directrices, protocolos y orientaciones operacionales para la toma de decisiones y organización de los procesos inclusivos. Se concluyó que la construcción de una cultura inclusiva dependió de la capacidad de gestión para articular políticas públicas, prácticas pedagógicas y procesos institucionales, consolidando la inclusión como un compromiso permanente en el contexto escolar.

Palabras clave: Accesibilidad educativa; Equidad educativa; Gestión participativa; Planificación estratégica; Procesos institucionales.

17 de noviembre de 2026

Un artefacto de IA basado en Design Thinking para apoyar la elicitación de requisitos de software a partir de las necesidades de los usuarios

El desarrollo de software orientado a las necesidades de los usuarios a menudo enfrenta desafíos en la elicitación de requisitos, derivados de ambigüedades en el lenguaje natural y fallos de comunicación. Ante esto, se propuso y validó un artefacto inteligente que integra Design Thinking e Inteligencia Artificial, con foco en las etapas de Empatía y Definición, para apoyar la recolección, interpretación y estructuración de las necesidades de los usuarios. La investigación, de naturaleza aplicada, cualitativa y exploratoria, condujo una Prueba de Concepto en un ambiente controlado, empleando escenarios hipotéticos. El artefacto operó mediante entrevistas guiadas en lenguaje natural, organizando información en elementos como dolor, contexto e impacto, y generando síntesis de problemas rastreables. Los resultados indicaron que el sistema organizó relatos no estructurados, redujo ambigüedades y preservó el sentido de la información original en la mayoría de los casos. Se observó también la capacidad de reorganización lógica en escenarios complejos, aunque con limitaciones en la separación de múltiples problemas y dependencia de las instrucciones. Se concluyó que el artefacto tiene potencial como apoyo a la elicitación de requisitos, mejorando la claridad y la estructuración de la información, pero requiere supervisión y control contextual.

Palabras clave: Design Thinking; Elicitación de Requisitos; Ingeniería de Requisitos; Inteligencia Artificial; Procesamiento del Lenguaje Natural.

17 de noviembre de 2026

La Extinción de la Sistemática de Retención en la Industria Farmacéutica a la Luz de la Reforma Tributaria

La Reforma Tributaria del consumo, establecida por la Enmienda Constitucional nº 132/2023, introdujo alteraciones estructurales en el sistema tributario brasileño, con la sustitución del Programa de Integración Social (PIS) y de la Contribución para el Financiamento de la Seguridad Social (COFINS) por la Contribución sobre Bienes y Servicios (CBS), en un modelo de Impuesto sobre el Valor Añadido (IVA dual). El objetivo fue analizar los impactos de la extinción de la sistemática monofásica en la industria farmacéutica, a la luz del nuevo diseño normativo y de sus efectos económicos y jurídicos. Se realizó una investigación cualitativa, de naturaleza exploratoria, por medio de estudio de caso y análisis documental de la legislación y la doctrina especializada. Se examinó si el fin de la monofasia implicaría un aumento relevante de la carga tributaria para el sector. Los resultados indicaron que, aunque la superación formal de la sistemática monofásica ha ocurrido, la desgravación material de los medicamentos fue preservada, sobre todo en razón de la aplicación de alícuotas reducidas del 60% y, en determinados casos, de alícuota cero del Impuesto sobre Bienes y Servicios (IBS) y de la CBS. El cambio de modelo puede provocar variaciones puntuales en la recaudación, sin caracterizar un aumento estructural de la carga tributaria, tendiendo a la neutralidad a lo largo del tiempo. Se concluyó, preliminarmente, que la Reforma Tributaria reorganizó la técnica de tributación en la industria farmacéutica, sustituyendo un régimen concentrado por mecanismos más transparentes de desgravación. Este enfoque se mostró compatible con los principios de neutralidad, de no acumulatividad plena y de extrafiscalidad, manteniendo la protección tributaria a los medicamentos esenciales y alineando la política fiscal al derecho fundamental a la salud.

Palabras clave: CBS; COFINS; IBS; IVA Dual; PIS.