
Compliance E Esg
09 de setembro de 2026
O Impacto da Percepção dos Colaboradores da Área de Compras na Efetividade das Políticas de Compliance e ESG
Eder Corado Ribeiro; Gabriela Trindade Pinheiro
DOI: 10.22167/2675-6528-202602201
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
O estudo analisou a cultura de integridade no setor de compras, partindo da premissa de que a eficácia das diretrizes corporativas depende da adesão dos colaboradores. Objetivou-se avaliar como a percepção dos profissionais de suprimentos sobre as políticas de Compliance e ESG influenciou a efetividade dos mecanismos de controle em uma organização de infraestrutura. A metodologia consistiu em um estudo de caso de abordagem mista, envolvendo análise documental e a aplicação de questionários estruturados (escala Likert) com 25 profissionais. Os resultados demonstraram que, apesar do elevado engajamento atitudinal e apoio da alta administração, houve um descompasso entre o conhecimento teórico e a capacidade técnica operacional. Verificou-se que a liderança intermediária atuou como barreira crítica, evidenciando que lacunas no suporte gerencial direto comprometeram a uniformização ética, especialmente diante da presença de colaboradores terceirizados. Os achados indicaram que o engajamento identificado é um capital humano valioso, porém insuficiente sem o refinamento de competências práticas e canais de comunicação bidirecionais. Concluiu-se que a consolidação da governança e da sustentabilidade exigiu o fortalecimento da gestão média e a transição de treinamentos conceituais para vivências aplicadas ao cotidiano das negociações, tornando a percepção do colaborador o principal determinante para a efetividade das normas.
Palavras-chave: Cultura organizacional; Ética empresarial; Gestão de riscos; Liderança; Suprimentos.
1. Introdução
O cenário contemporâneo das organizações é marcado pela integração entre desempenho econômico, responsabilidade socioambiental e governança ética (Galindo et al., 2023). Nesse contexto, o Compliance e o ESG (Environmental, Social and Governance) consolidaram-se como pilares estratégicos para assegurar a conformidade legal e a sustentabilidade. Enquanto o primeiro foca na observância de leis e normas para prevenir sanções (Strobel et al., 2022), o segundo integra fatores ambientais, sociais e de governança às decisões organizacionais, promovendo o equilíbrio entre desempenho econômico e responsabilidade socioambiental (Harraca, 2022). Unindo esses conceitos, a governança atua como o sistema que alinha os interesses corporativos aos da sociedade, garantindo transparência e responsabilidade (IBGC, 2017).
A efetividade de políticas formais, contudo, não é garantida apenas pela sua existência. O sucesso dessas diretrizes depende significativamente de como os colaboradores as compreendem e aplicam no cotidiano (Almeida e Venturini, 2021). Nesse contexto, a área de compras destaca-se como um ponto crítico, especialmente em uma empresa de infraestrutura de saneamento básico. Este setor, caracterizado por ser um serviço essencial, alta regulação e intensos impactos socioambientais, eleva os riscos para a reputação, conformidade e cadeia de valor. Assim, o profissional de suprimentos transcende o papel de negociador de custos para se tornar um agente ativo de integridade, permitindo que as organizações antecipem crises e atendam às exigências de um mercado cada vez mais regulamentado. Essa mudança de paradigma exige que as empresas ajam com propósito transversal, gerando valor para investidores e partes interessadas (Galindo et al., 2023), tornando o ESG e o Compliance diferenciais competitivos essenciais à viabilidade do negócio e à segurança jurídica da operação no longo prazo.
Apesar da relevância institucional, uma problemática central reside em como a percepção dos colaboradores da área de compras influencia a efetividade dessas diretrizes. Falhas na comunicação interna e na disseminação da cultura de integridade muitas vezes comprometem a aderência às normas institucionais (Madruga, 2022). Além disso, a ausência de treinamentos contínuos e de reconhecimento pode reduzir o engajamento com as práticas propostas (Taylor, 2015). Sem o devido alinhamento cultural, corre-se o risco de um distanciamento acentuado entre as políticas teóricas e a realidade operacional do setor.
Embora a literatura sobre governança e riscos seja vasta, a influência da subjetividade e do engajamento dos profissionais de compras ainda é pouco explorada academicamente. Autores como Righetti et al. (2014) ressaltam a importância estratégica do setor, mas sem aprofundar o papel do comportamento humano. Este estudo busca preencher essa lacuna, investigando como fatores como percepção e motivação impactam a aplicação prática do Compliance e do ESG em uma empresa de infraestrutura de saneamento básico, contribuindo para o fortalecimento da base teórica sobre cultura organizacional. Nesse contexto, o objetivo deste estudo é avaliar a percepção e a compreensão dos colaboradores do setor de compras corporativas de uma empresa de infraestrutura de saneamento básico em relação às políticas de Compliance e ESG, analisando como essa percepção influencia a efetividade de tais práticas no contexto organizacional.
2. Material e Métodos
Este estudo caracterizou-se como pesquisa aplicada e descritiva, de abordagem mista (quantitativa e qualitativa), com delineamento de estudo de caso único. A investigação analisou a percepção dos colaboradores da área de compras corporativas sobre a efetividade das políticas de Compliance e ESG em uma empresa brasileira de grande porte do setor de infraestrutura de saneamento básico, abrangendo abastecimento de água e esgotamento sanitário, sediada em São Paulo, SP. A organização foi selecionada por operar em ambiente altamente regulamentado, com exigência de rigorosos padrões de conformidade, sustentabilidade e responsabilidade socioambiental.
A população-alvo constituiu-se pelo departamento de compras corporativas, composto por 28 funcionários. A amostra final compreendeu 25 respondentes, representando taxa de participação de 89,2%.
A coleta de dados ocorreu por meio de um formulário estruturado, aplicado via plataforma digital Google Forms, composto por questões fechadas e uma seção aberta para comentários qualitativos, conforme instrumento apresentado no Apêndice I deste trabalho. O formato digital permitiu a padronização das respostas e assegurou o anonimato dos participantes, mitigando o viés de desejabilidade social e proporcionando um ambiente seguro para a expressão de percepções. O refinamento do instrumento contou com o apoio de Inteligência Artificial (IA) na formulação inicial dos enunciados, com processamento de informações setoriais específicas do caso, sob supervisão e validação final do autor.
O questionário estruturou-se em cinco dimensões analíticas: Conhecimento Conceitual (Q2-Q6), Capacitação e Comunicação (Q7-Q10), Aplicação Prática no Cotidiano (Q11-Q14), Percepção Cultural e Organizacional (Q15-Q17) e Engajamento e Atitude Pessoal (Q18-Q20). A escala Likert adotou cinco pontos (“Discordo Totalmente”=1 a “Concordo Totalmente”=5), adaptada de Rocha, Pinto e Pinheiro (2011).
A análise dos dados foi conduzida de forma integrada: os quantitativos foram submetidos à estatística descritiva, com cálculo de frequências absolutas, percentuais, médias e desvios-padrão, enquanto o conteúdo qualitativo da pergunta aberta foi analisado conforme Bardin (2011), identificando padrões e percepções recorrentes.
Critérios éticos rigorosos orientaram a pesquisa. Foi aplicado Termo de Consentimento Livre e Esclarecido (TCLE) eletrônico antes do questionário, assegurando participação voluntária. O nome da empresa foi omitido, porém a descrição setorial é apresentada para fins de contextualização e comparação; os dados foram tratados de forma agregada, impedindo a identificação individual. A submissão ao Comitê de Ética em Pesquisa (CEP) foi dispensada, conforme o Resultado do Formulário de Direcionamento Ético validado pelo orientador e pelas normas institucionais, por não envolver coleta de dados sensíveis.
3. Resultados e Discussão
Perfil dos Respondentes e Contextualização do Estudo
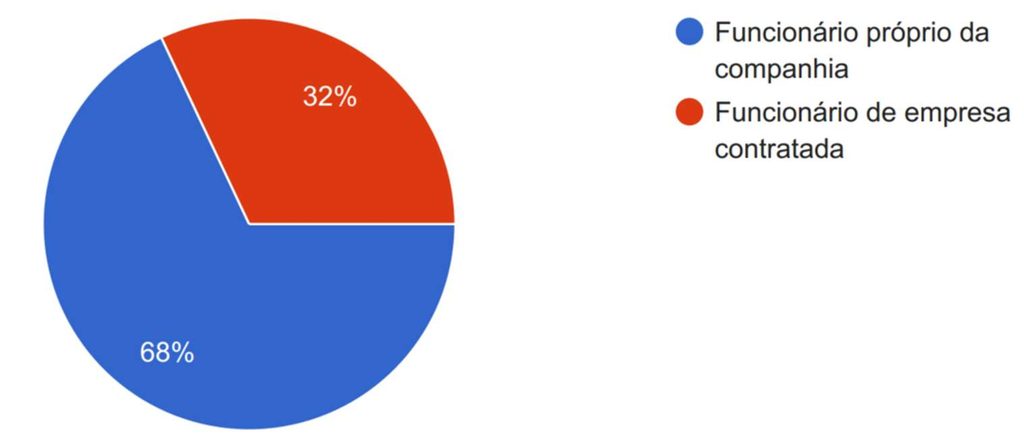
A pesquisa abrangeu 25 profissionais do setor de compras, representando 89,2% do departamento. A composição da equipe era híbrida, com 68% de funcionários próprios (CLT) e 32% de terceirizados, conforme ilustrado na Figura 1.
Figura 1. Funcionários CLT x Funcionários Terceirizados
Fonte: Resultados originais da pesquisa
Essa dependência de mão de obra externa pode desafiar a uniformização ética, como evidenciado pela maior dispersão geral observada nas dimensões operacionais. Madruga (2022) enfatiza que o engajamento e a adequação cultural são cruciais para que todos os colaboradores absorvam os valores organizacionais, independentemente do vínculo jurídico. Chiavenato (2008) reforça que essa heterogeneidade acentua a variabilidade humana em sistemas complexos, podendo criar lacunas na capilarização das diretrizes de integridade.
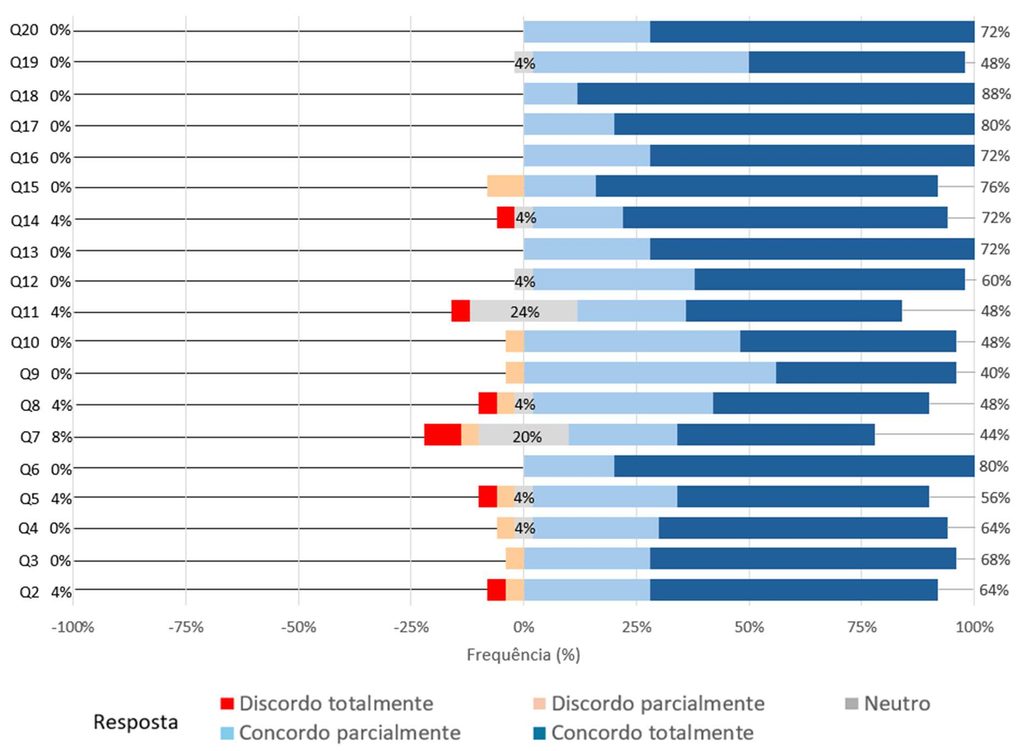
A Figura 2 apresenta a visão geral das percepções coletadas sobre Compliance e ESG. Os dados indicaram uma tendência predominante de concordância, mas também revelaram pontos de neutralidade e discordância que demandam investigação, especialmente em processos críticos de infraestrutura, onde a cultura de integridade pode não ser homogênea. Righetti et al. (2022) destacam que a sustentabilidade organizacional não pode ser alcançada se os parceiros de outsourcing não compartilharem dos mesmos princípios, elevando o risco de contaminação da cadeia de valor.
Figura 2. Distribuição de frequências das percepções sobre Compliance e ESG (Q2 a Q20)
Fonte: Resultados originais da pesquisa
Os índices de neutralidade observados, especialmente em dimensões como comunicação, podem indicar a dificuldade em estender o “Tone at the Top” da alta direção para além dos funcionários CLT. Em empresas de saneamento básico, a eficácia do Compliance e do ESG é testada pela capacidade de transpor barreiras contratuais e orientar decisões operacionais em suprimentos, identificando onde a cultura organizacional converge para a integridade e onde pressões operacionais geram potenciais pontos de ruptura.
Dimensão 1 – Conhecimento conceitual
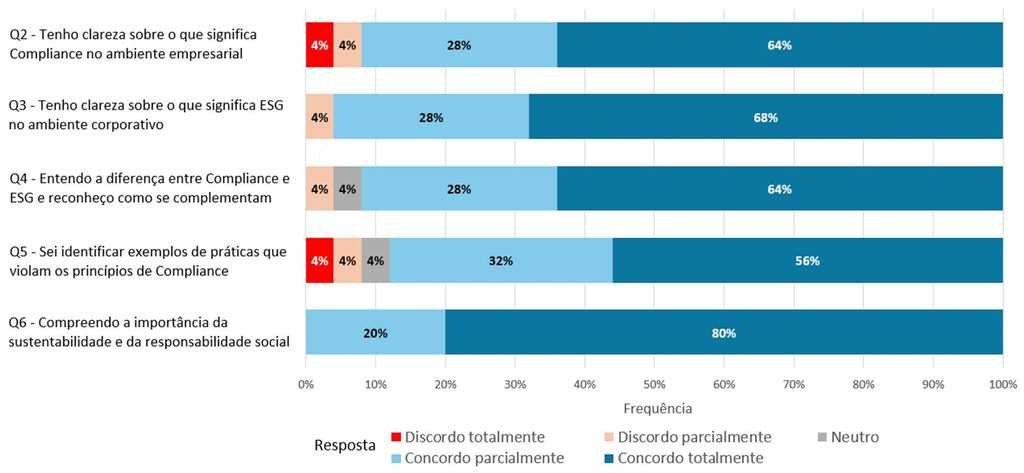
A percepção dos colaboradores revelou uma maturidade conceitual sobre Compliance, embora a integração com a agenda ESG ainda demande aprofundamento operacional. A Tabela 1 e a Figura 3 detalham os resultados para esta dimensão.
Tabela 1. Conhecimento conceitual (Q2 a Q6)
| Variável | Concordo Totalmente (%) | Média | Desvio-Padrão |
|---|---|---|---|
| Q2. Clareza sobre Compliance | 64% | 4,44 | 1,00 |
| Q3. Clareza sobre ESG | 68% | 4,60 | 0,71 |
| Q4. Diferença e Complementaridade | 64% | 4,52 | 0,87 |
| Q5. Identificação de violações | 56% | 4,32 | 1,15 |
| Q6. Importância da sustentabilidade | 80% | 4,80 | 0,41 |
Fonte: Resultados originais da pesquisa
Figura 3. Gráfico de conhecimento conceitual
Fonte: Resultados originais da pesquisa
Verificou-se que 64% dos respondentes tinham clareza total sobre o significado de Compliance (Q2) e 64% compreendiam a complementaridade entre Compliance e ESG (Q4). A percepção da importância da sustentabilidade nos processos de compras (Q6) foi a variável de maior consenso, com média de 4,80 e desvio-padrão de 0,41. Contudo, a capacidade técnica para identificar violações práticas (Q5) apresentou a menor média (4,32) e o maior desvio-padrão (1,15).
Esse resultado sugere que o conhecimento é predominantemente teórico, com maior dispersão na percepção ao tentar detectar desvios operacionais, o que representa uma vulnerabilidade crítica para os controles internos (Almeida e Venturini, 2021). A compreensão inicial sobre Compliance reflete a estrutura institucional consolidada, mas a parcela de 36% da amostra sem clareza total ou em neutralidade sobre os termos acende um alerta sobre a diligência prévia.
No setor de compras, a falta de domínio pleno dos conceitos por parte de uma parcela da equipe compromete a eficácia das barreiras preventivas, sendo a ausência de uma cultura de integridade homogênea e valores éticos pouco difundidos vetores primários de danos reputacionais e sanções legais (Almeida e Venturini, 2021). Quanto ao ESG, 68% dos respondentes indicaram que a sustentabilidade se tornou um comportamento esperado, alinhando-se à visão de Madruga (2022) sobre a cultura organizacional. No entanto, Micheloni et al. (2022) alertam que mudanças culturais não são instantâneas, exigindo monitoramento contínuo para evitar que as práticas socioambientais se tornem apenas um discurso de fachada.
Dimensão 2 – Engajamento e atitude pessoal
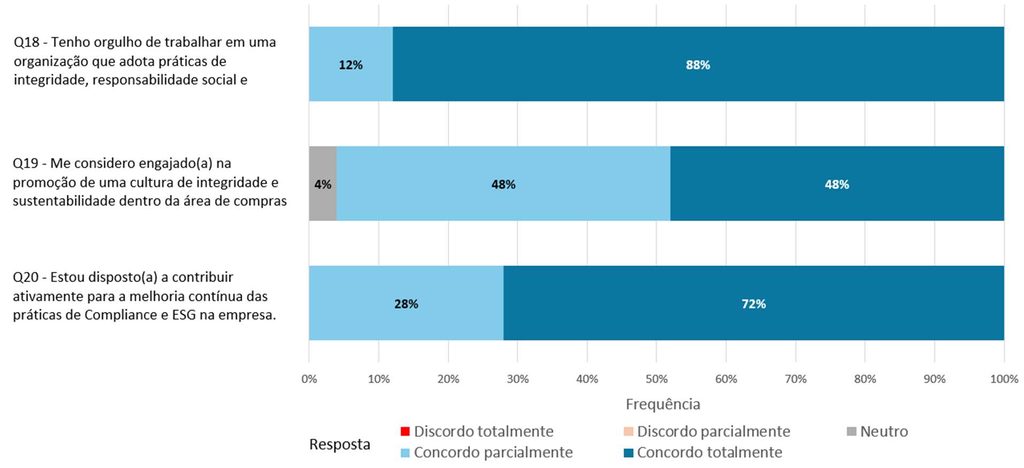
O engajamento atitudinal foi o indicador mais robusto, demonstrando forte alinhamento dos colaboradores com os valores organizacionais. Conforme a Tabela 2 e a Figura 4, 88% dos respondentes manifestaram orgulho de pertencer a uma instituição com práticas de integridade (Q18), e 72% declararam disposição para contribuir ativamente com a melhoria das diretrizes de Compliance e ESG (Q20).
Tabela 2. Engajamento e atitude pessoal (Q18 a Q20)
| Variável | Concordo Totalmente (%) | Média | Desvio-Padrão |
|---|---|---|---|
| Q18. Orgulho da organização | 88% | 4,88 | 0,33 |
| Q19. Engajamento na promoção da cultura | 48% | 4,44 | 0,58 |
| Q20. Disposição para contribuir | 72% | 4,72 | 0,46 |
Fonte: Resultados originais da pesquisa
Figura 4. Gráfico de engajamento e atitude pessoal
Fonte: Resultados originais da pesquisa
Contudo, observou-se uma redução na percepção de protagonismo direto, com apenas 48% dos colaboradores se considerando plenamente engajados na promoção da cultura no cotidiano da área de compras (Q19). Esse contraste indica uma diferença entre adesão simbólica e protagonismo prático, onde a identificação com os valores institucionais não se traduz totalmente em capacidade concreta de atuação como agente ativo da cultura ética. Esse achado se alinha ao baixo índice de segurança para identificar violações (Q5), sugerindo que o desejo de contribuir nem sempre é acompanhado da segurança técnica necessária.
Em uma empresa de infraestrutura de saneamento básico, essa lacuna tem implicações importantes, pois o setor opera sob pressões de eficiência, economicidade, conformidade e responsabilidade socioambiental. O orgulho institucional é um ativo valioso, mas insuficiente sem autonomia, clareza procedimental e apoio gerencial. O dilema de transformar motivação latente em comportamento operacional, conforme apontado pelo Harvard Business Essentials (2003), é evidente. Madruga (2022) destaca que o engajamento perde força quando a organização não oferece o “como” além do “porquê”, necessitando de ferramentas e segurança para atuação. Isso implica a necessidade de programas de mentoria, multiplicadores internos e simulações de casos reais para converter a disposição subjetiva em ação objetiva, fortalecendo a cultura de integridade aplicada.
Dimensão 3 – Capacitação e comunicação
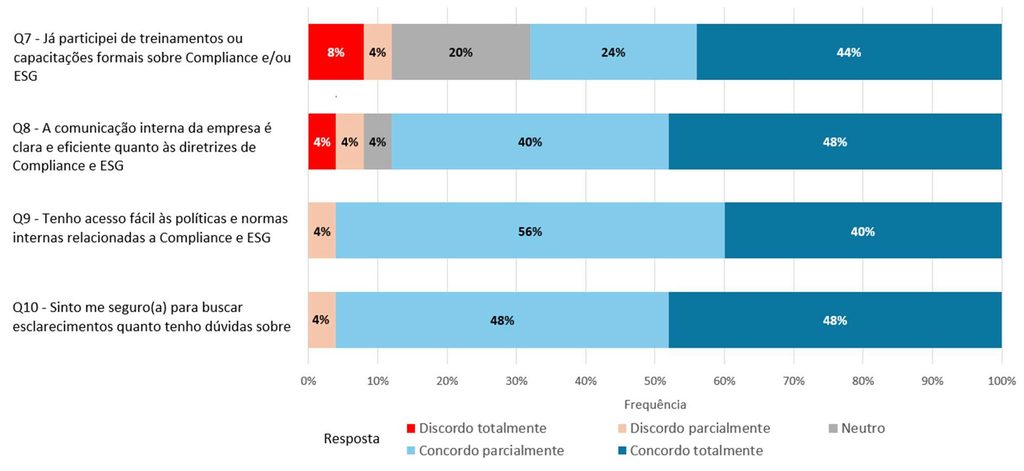
Esta dimensão revelou suporte institucional bem avaliado, mas fragilidades persistentes na comunicação interna e na capacitação prática. A Tabela 3 e a Figura 5 mostram os detalhes.
Tabela 3. Capacitação e comunicação (Q7 a Q10)
| Variável | Concordo Totalmente (%) | Média | Desvio-Padrão |
|---|---|---|---|
| Q7. Participação em treinamentos | 44% | 3,92 | 1,26 |
| Q8. Clareza da comunicação interna | 48% | 4,24 | 1,01 |
| Q9. Acesso a políticas e normas | 40% | 4,32 | 0,69 |
| Q10. Segurança para buscar dúvidas | 48% | 4,40 | 0,71 |
Fonte: Resultados originais da pesquisa
Figura 5. Gráfico de capacitação e comunicação
Fonte: Resultados originais da pesquisa
A participação em treinamentos (Q7) obteve a menor média (3,92) e a maior dispersão (DP 1,26), indicando heterogeneidade nas experiências formativas. A clareza da comunicação interna (Q8) também apresentou dispersão significativa (média 4,24; DP 1,01). Embora haja acesso a políticas e normas (Q9, média 4,32; DP 0,69), a absorção prática não ocorre de maneira uniforme. A variável Q7 (44% de concordância total) reflete o modelo de autodesenvolvimento da gestão de suprimentos, mas a ausência de ciclos padronizados pode ser uma limitação.
A capilarização efetiva dos recursos normativos é um ponto central, pois lacunas de treinamento em empresas de saneamento podem gerar riscos operacionais relevantes. Em contraste, a percepção de suporte da alta administração foi positiva, com 72% dos respondentes acreditando no compromisso da diretoria com as políticas de Compliance e ESG. Micheloni et al. (2022) destacam que o “Tone at the Top” é central para um programa de integridade bem-sucedido, sendo vital para a legitimidade institucional em um setor de serviço essencial.
No entanto, barreiras críticas surgiram no nível tático. Apenas 52% dos profissionais consideraram a comunicação interna sobre ESG clara e frequente, e 56% sentiram apoio suficiente dos gestores diretos para a aplicação prática das políticas. Essa discrepância entre o apoio da diretoria (72%) e o suporte da liderança imediata (56%) indica uma fragmentação na cultura organizacional. Madruga (2022) ressalta que a liderança direta é o principal vetor da experiência do colaborador, e sua falha como facilitador da prática ética enfraquece a mensagem estratégica no nível operacional. Para o setor de compras, isso é decisivo, pois pressões por prazo ou custo podem levar à flexibilização de critérios, com efeitos sistêmicos em uma atividade sensível à fiscalização social. As implicações práticas sugerem a necessidade de fortalecer as lideranças intermediárias com treinamento focado em decisão ética e comunicação bidirecional.
Dimensão 4 – Aplicação prática no cotidiano
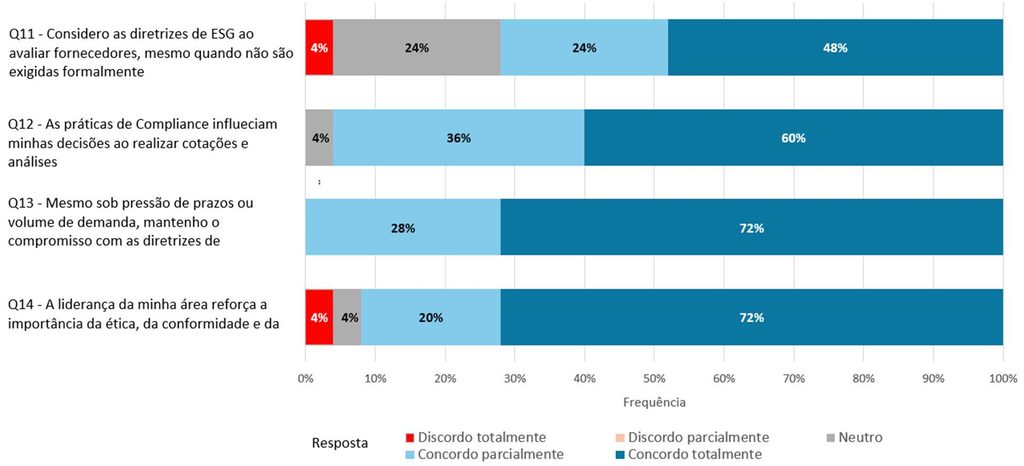
Os resultados desta dimensão indicaram que a efetividade das políticas de Compliance e ESG depende da segurança psicológica e do suporte concreto para que os colaboradores ajam em consonância com as diretrizes, e não apenas da existência de manuais. A Tabela 4 e a Figura 6 apresentam os dados.
Tabela 4. Aplicação prática no cotidiano (Q11 a Q14)
| Variável | Concordo Totalmente (%) | Média | Desvio-Padrão |
|---|---|---|---|
| Q11. Aplicação de rastreabilidade e isonomia | 48% | 4,12 | 1,05 |
| Q12. Consideração de ESG na avaliação de fornecedores | 60% | 4,56 | 0,58 |
| Q13. Influência do Compliance nas decisões | 72% | 4,72 | 0,46 |
| Q14. Compromisso mesmo sob pressão de prazos | 72% | 4,56 | 0,92 |
Fonte: Resultados originais da pesquisa
Figura 6. Gráfico de aplicação prática no cotidiano das compras
Fonte: Resultados originais da pesquisa
A aplicação de rastreabilidade e isonomia (Q11) foi a variável com menor média (4,12) e maior desvio-padrão (1,05). Em contraste, a influência do Compliance nas decisões (Q13) e o compromisso mesmo sob pressão de prazos (Q14) registraram médias elevadas (4,72 e 4,56, respectivamente), com 72% de concordância total para Q13. Esses dados revelam que a adesão valorativa à integridade é alta, mas sua execução concreta não é uniforme em todos os processos.
Em uma empresa de infraestrutura de saneamento básico, a rastreabilidade, isonomia e consideração de critérios ESG são componentes centrais da governança, e qualquer oscilação na aplicação prática pode afetar a eficiência interna e a legitimidade pública. A disparidade entre suporte institucional e segurança operacional sugere vulnerabilidades em processos críticos (Almeida e Venturini, 2021), onde a oscilação no apoio da liderança torna a execução de tarefas técnicas mais heterogênea.
A cultura organizacional, segundo Madruga (2022) e Chiavenato (2008), atua como um sistema que molda comportamentos. Se a eficiência operacional e a redução de custos forem mais valorizadas que a integridade ESG, a tendência é que a prática se desvie da norma. As implicações práticas apontam para a necessidade de transformar o apoio institucional em suporte operativo real, consolidando mecanismos que deem segurança ao colaborador para questionar decisões e sinalizar desvios sem receio, garantindo que o comportamento ético seja sustentado mesmo sob pressão.
Dimensão 5 – Percepção cultural e liderança
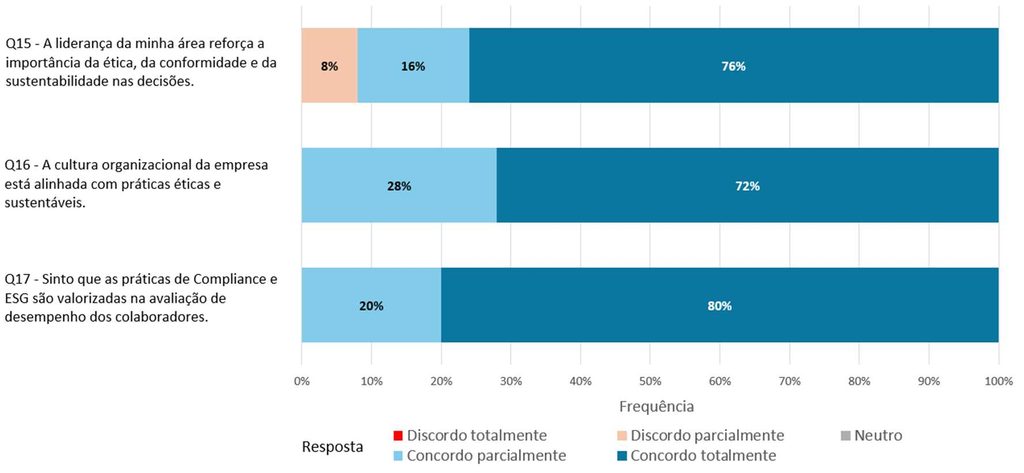
Esta dimensão examinou a percepção dos respondentes sobre a cultura organizacional e o papel da liderança no reforço das práticas de Compliance e ESG. Os resultados, apresentados na Tabela 5 e na Figura 7, indicaram um padrão consistente de valorização da ética e da sustentabilidade.
Tabela 5. Percepção cultural e liderança (Q15 a Q17)
| Variável | Concordo Totalmente (%) | Média | Desvio-Padrão |
|---|---|---|---|
| Q15. Liderança reforça ética e sustentabilidade | 76% | 4,60 | 0,87 |
| Q16. Cultura alinhada a práticas éticas | 72% | 4,72 | 0,46 |
| Q17. Compliance e ESG valorizados no desempenho | 80% | 4,80 | 0,41 |
Fonte: Resultados originais da pesquisa
Figura 7. Gráfico de aplicação prática no cotidiano das compras
Fonte: Resultados originais da pesquisa
Observou-se 76% de concordância total para a afirmação de que a liderança reforça ética e sustentabilidade (Q15), 72% para a cultura alinhada a práticas éticas (Q16) e 80% para a valorização de Compliance e ESG no desempenho (Q17). As médias elevadas e os baixos desvios-padrão indicam uma percepção predominantemente favorável. No entanto, o maior desvio-padrão em Q15 (0,87) sugere que a atuação da liderança não é percebida de forma totalmente uniforme, o que se alinha aos achados da Dimensão 3 sobre a fragilidade do suporte da gestão imediata.
Em uma empresa de infraestrutura de saneamento básico, a liderança intermediária é crucial para traduzir valores organizacionais em decisões diárias de compras, contratação e relacionamento com fornecedores. Madruga (2022) reforça que, se o gestor imediato não atua como facilitador das práticas éticas, a mensagem da alta administração perde tração operacional. O reconhecimento simbólico da cultura ética, portanto, não garante sua materialização cotidiana. A clareza conceitual sobre Compliance e ESG, observada na Dimensão 1, facilita a prática, pois colaboradores que compreendem o propósito sistêmico das normas tendem a agir com maior rigor na avaliação da cadeia de suprimentos, reforçando a necessidade de integração entre cultura, liderança e capacitação aplicada.
Limitações e Contribuições do Estudo
As limitações metodológicas incluíram a amostra de 25 respondentes, que, embora represente 89,2% do departamento de compras, restringe a generalização dos achados. O viés de desejabilidade social também é relevante em ambientes de alta conformidade. Além disso, a análise agregada dos dados, sem cruzamentos estatísticos entre funcionários CLT e terceirizados, impediu a identificação de diferenças específicas entre os grupos. Não foi possível correlacionar a percepção de efetividade com dados objetivos sobre sanções reais aplicadas.
A principal contribuição do estudo reside em demonstrar que, no setor de compras de uma empresa de infraestrutura de saneamento básico, a eficácia das políticas de Compliance e ESG depende menos da existência de ferramentas e mais da capacidade de converter diretrizes formais em práticas sustentadas por liderança, comunicação e capacitação. A percepção dos colaboradores atua como um termômetro da saúde ética organizacional.
Proposta de Framework de Governança em Compras
Com base nos resultados apresentados, estruturou-se um framework aplicado denominado “Cascata de Integridade em Compras”, conforme a Tabela 6. O modelo deriva das lacunas identificadas entre conhecimento conceitual e aplicação prática, fragmentação da liderança tática, fragilidade da capacitação e necessidade de integração homogênea entre diferentes vínculos laborais.
Tabela 6. Framework “Cascata de Integridade em Compras”
| Pilar | Nome do pilar | Evidência nos dados | Objetivo central | Principais ações propostas |
|---|---|---|---|---|
| 1 | Alinhamento estratégico | Q13 (72%) e Q17 (80%): alto reconhecimento, mas desvio em Q15 (0,87) | Reforçar prioridade de integridade e ESG na alta direção | Inserir metas de Compliance/ESG na estratégia; comunicações periódicas da diretoria priorizando ética |
| 2 | Liderança tática como embaixadora | Gap 72% (diretoria) x 56% (gestor imediato) — Dimensão 3 | Fazer da chefia imediata o principal vetor da cultura ética | Treinamentos específicos para gestores; vincular indicadores de conformidade a avaliação e bônus. |
| 3 | Capacitação operacional vivencial | Q7: menor média (3,92) e maior desvio (1,26) — Dimensão 3 | Reduzir o gap entre teoria e prática no dia a dia das compras | Simulações de casos reais; criação de repositório de casos-tipo e orientações de conduta. |
| 4 | Comunicação bidirecional e segura | Q8: desvio 1,01; 52% consideram comunicação clara — Dimensão 3 | Estimular dúvidas e relatos sem medo de retaliação | Reuniões de escuta; fóruns de dúvidas; compromisso público de acolhimento e registro de aprendizados |
| 5 | Integração isonômica de terceirizados | 32% terceirizados; Q11 menor média da Dimensão 4 (4,12; desvio 1,05) terceiros | Homogeneizar cultura ética entre CLT e terceiros | Inclusão de terceiros em treinamentos e comunicados; cláusulas contratuais de aderência e monitoramento. |
Fonte: Elaborado pelo autor
Esse framework ganha relevância em uma empresa de infraestrutura de saneamento básico, pois articula integridade, eficiência contratual, responsabilidade socioambiental e continuidade de serviço essencial. Os cinco pilares propostos — alinhamento estratégico, liderança tática como embaixadora, capacitação operacional vivencial, comunicação bidirecional e segura, e integração isonômica de terceirizados — sintetizam os principais achados e organizam ações para converter a percepção favorável em efetividade concreta das políticas de Compliance e ESG. O framework representa uma síntese aplicada dos resultados da pesquisa.
Em síntese, a percepção dos colaboradores atua como um filtro decisivo para a efetividade das políticas de Compliance e ESG no setor de compras. A consolidação da integridade não depende apenas de normas formais, mas da capacidade de transformar diretrizes em práticas sustentadas por liderança intermediária, comunicação efetiva, capacitação aplicada e integração cultural. A efetividade está diretamente associada à forma como os colaboradores compreendem, vivenciam e operacionalizam os valores éticos no cotidiano das relações de suprimentos.
4. Conclusão
O presente estudo buscou avaliar a percepção e a compreensão dos colaboradores do setor de compras corporativas de uma empresa de infraestrutura de saneamento básico em relação às políticas de Compliance e ESG, analisando como essa percepção influencia a efetividade de tais práticas no contexto organizacional. Verificou-se que, embora os profissionais demonstrassem elevado conhecimento conceitual sobre Compliance e ESG, e um forte engajamento atitudinal com os valores organizacionais, observou-se um descompasso significativo entre o saber teórico e a capacidade técnica operacional para identificar e aplicar as diretrizes. Identificou-se que a liderança intermediária atuou como uma barreira crítica, com lacunas no suporte gerencial direto que comprometeram a uniformização ética, especialmente diante da presença de colaboradores terceirizados. A adesão valorativa à integridade mostrou-se alta, mas sua execução concreta não foi uniforme em todos os processos. A principal contribuição deste trabalho reside em demonstrar que a eficácia das políticas de Compliance e ESG, no setor de compras de uma empresa de infraestrutura de saneamento básico, depende menos da mera existência de ferramentas e mais da capacidade de converter diretrizes formais em práticas sustentadas por uma liderança engajada, comunicação eficaz e capacitação aplicada, atuando a percepção dos colaboradores como um termômetro da saúde ética organizacional.
Entre as limitações do estudo, destacou-se a amostra restrita de 25 respondentes, que, embora representativa do departamento, restringe a generalização dos achados. Além disso, a análise agregada dos dados, sem cruzamentos estatísticos entre funcionários próprios e terceirizados, impediu a identificação de diferenças específicas entre os grupos, e não foi possível correlacionar a percepção de efetividade com dados objetivos sobre sanções reais. Como resposta às lacunas identificadas, propôs-se o framework “Cascata de Integridade em Compras”, um modelo aplicado que sintetiza os achados e organiza ações para converter a percepção favorável em efetividade concreta das políticas de Compliance e ESG. Sugere-se que estudos futuros repliquem esta pesquisa em outras organizações e setores, incorporem testes inferenciais para comparar diferentes vínculos laborais e explorem longitudinalmente os efeitos da implementação do framework proposto, a fim de aprofundar a compreensão sobre a cultura de integridade e sua materialização prática.
Referências Bibliográficas
Almeida, L. E. de; Venturini, S. G. (coord.). 2021. Due diligence e compliance nos negócios com terceiros. Thomson Reuters Brasil, São Paulo, SP, Brasil.
Bardin, L. 2011. Análise de conteúdo. Edições 70, São Paulo, SP, Brasil.
Cappelli, P. (org.). 2003. Contratando e mantendo as melhores pessoas. Trad. Nivaldo Montingelli. Record, Rio de Janeiro, RJ, Brasil. (Harvard Business Essentials).
Chiavenato, I. 2008. Recursos humanos: o capital humano das organizações. 8ed. Atlas, São Paulo, SP, Brasil.
Galindo, F.; Zenkner, M.; Kim, Y. J. 2023. Fundamentos do ESG: geração de valor para os negócios e para o mundo. Fórum, Belo Horizonte, MG, Brasil.
Harraca, P. 2022. O poder transformador do ESG: como alinhar lucro e propósito. Planeta do Brasil, São Paulo, SP, Brasil.
IBGC – Instituto Brasileiro de Governança Corporativa. 2017. Compliance à luz da governança corporativa. IBGC, São Paulo, SP, Brasil.
Madruga, R. 2022. Employee experience, gestão de pessoas e cultura organizacional: a trilogia para atrair, engajar e desenvolver talentos. Atlas, Barueri, SP, Brasil.
Micheloni, É.; Ladeia, G.; Mantoan, M. (org.). 2022. Monitoria de programa de compliance no Brasil. Mizuno, Leme, SP, Brasil.
Righetti, C. C. B. et al. 2014. Compras estratégicas: construa parcerias com fornecedores e gere valor para seus negócios. Saraiva, São Paulo, SP, Brasil.
Rocha, J. D.; Pinto, F. R.; Pinheiro, L. V. de S. 2011. Clima organizacional: a percepção dos colaboradores de uma siderúrgica multinacional brasileira. Id on Line Revista de Psicologia, v. 5, n. 15, p. 48-56.
Strobel, A. C. R. et al. 2022. Compliance: fundamentos e reflexões para integridade nas empresas. 2ed. Lumen Juris, Rio de Janeiro, RJ, Brasil.
Taylor, C. 2015. Walking the talk: building a culture for success. Cornerstone, London, United Kingdom.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Compliance e ESG do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

