
Digital Business
09 de setembro de 2026
Influência da Experiência Digital na Retenção de Clientes Pessoa Jurídica Numa Instituição Financeira
Dayana Priscilla Soares Jesus; Renê De Oliveira Joaquim Dos Santos
DOI: 10.22167/2675-6528-202602199
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
A transformação digital no setor financeiro redefiniu as expectativas dos clientes corporativos, tornando a experiência do usuário nas plataformas digitais um fator estratégico para a retenção, especialmente no segmento Pessoa Jurídica. O estudo analisou a influência da experiência do usuário nas plataformas digitais de uma instituição financeira e sua relação com a permanência bancária nesse segmento. Para isso, aplicou-se uma metodologia mista, combinando abordagens qualitativa e quantitativa, por meio de questionários estruturados a 63 clientes Pessoa Jurídica de uma carteira do segmento Alto Varejo. Os resultados revelaram alta frequência de uso diário das plataformas, com concentração em operações transacionais básicas e baixa adesão a serviços de maior valor agregado. Identificou-se o suporte digital como o ponto mais crítico, com apenas 30,2% dos usuários recebendo assistência útil de forma consistente em situações de erro. A experiência digital influenciou direta ou moderadamente a decisão de permanência de mais de 90% dos respondentes, com uma nota média de 4,28 e NPS de 33,32 pontos. Concluiu-se que a jornada do cliente é altamente sensível à qualidade da experiência digital, e que a autonomia operacional e a qualidade do suporte são determinantes da lealdade no contexto B2B bancário. Propôs-se o redesenho de fluxos de atrito, o fortalecimento do suporte contextual e uma estratégia de educação digital.
Palavras-chave: Experiência do usuário; Fidelização; Jornada do cliente; Retenção; Transformação digital.
1. Introdução
O setor de serviços financeiros atravessa uma transformação profunda, impulsionada pela evolução tecnológica e por mudanças significativas no comportamento dos consumidores. A ascensão das fintechs e dos bancos digitais introduziu novos padrões de conveniência, agilidade e personalização, redefinindo as expectativas em relação à experiência bancária. Este cenário impõe às instituições financeiras tradicionais o desafio simultâneo de modernizar suas plataformas tecnológicas e revisar seus modelos de relacionamento, a fim de atender clientes cada vez mais digitalmente sofisticados.
Nesse contexto, a experiência do usuário nas plataformas digitais tornou-se um fator estratégico para a retenção de clientes, especialmente no segmento Pessoa Jurídica. Organizações que não se alinham a uma economia orientada ao cliente tendem a perder relevância em mercados cada vez mais competitivos (Kotler e Keller, 2016). Para as instituições financeiras tradicionais, compreender e atender às necessidades dos clientes tornou-se não apenas um diferencial competitivo, mas uma condição essencial de sobrevivência.
O relacionamento bancário com clientes corporativos apresenta particularidades que ampliam a importância da experiência digital. As empresas demandam eficiência operacional, previsibilidade, autonomia e consistência em suas interações financeiras. A jornada do cliente, definida como o conjunto de interações e pontos de contato estabelecidos ao longo do relacionamento com a organização (Kalbach, 2017), assume papel central, permitindo identificar não apenas os momentos de satisfação, mas também os pontos de atrito que comprometem a fluidez da experiência e podem levar ao abandono.
A experiência do usuário (UX), entendida além da usabilidade técnica, constitui o alicerce da jornada do cliente em ambientes digitais. Garrett (2011) a descreve como o conjunto de percepções e respostas decorrentes da interação com produtos e serviços, englobando aspectos funcionais, emocionais e estéticos. No setor bancário digital, atributos como clareza de navegação, tempo de resposta, confiabilidade e qualidade do suporte são componentes estratégicos da proposta de valor. Krug (2011) reforça que simplicidade e clareza são determinantes para a continuidade do uso de soluções digitais, especialmente em contextos nos quais a confiança é fator crítico. Para clientes Pessoa Jurídica, uma experiência digital deficiente representa não apenas inconveniência, mas também risco operacional.
A relevância da experiência digital é intensificada ao considerar os fatores que influenciam o comportamento dos clientes corporativos. Solomon (2016) aponta que a tomada de decisão é influenciada não somente por critérios racionais, mas também por elementos emocionais e perceptuais, como confiança, sensação de controle e segurança. No ambiente B2B, onde decisões envolvem múltiplos stakeholders e implicações estratégicas de longo prazo, a percepção sobre a qualidade da experiência digital pode ser determinante para a permanência ou migração para outra instituição. Bateson e Hoffman (2016) destacam que, nos serviços, a retenção é desafiadora, porém mais valiosa, uma vez que relacionamentos duradouros tendem a ser construídos com base na confiança e na satisfação recorrente. Dessa forma, o marketing de relacionamento assume papel estratégico na gestão de clientes corporativos, exigindo das instituições financeiras capacidades de escuta ativa, personalização e antecipação de necessidades (Gordon, 2001).
Apesar da relevância do tema, ainda existem lacunas na compreensão de como atributos como usabilidade, autonomia e suporte nas plataformas digitais influenciam a decisão de permanência de clientes Pessoa Jurídica em instituições bancárias tradicionais, especialmente no contexto brasileiro e no segmento Alto Varejo. Negligenciar a experiência do consumidor acarreta riscos elevados de perda de mercado (Kotler, 2021), e investir na qualidade da experiência digital configura-se como uma decisão estratégica com impacto direto nos resultados financeiros, dado o alto custo de aquisição e o valor significativo do ciclo de vida do cliente em B2B (Reichheld, 2011).
Diante desse cenário, o presente estudo justifica-se pela necessidade de aprofundar o entendimento sobre a dinâmica da retenção de clientes corporativos em um ambiente digitalizado, e tem como objetivo analisar de que forma a experiência do usuário nas plataformas digitais influencia a retenção de clientes Pessoa Jurídica desse segmento, avaliando a percepção dos clientes sobre usabilidade e eficiência, identificando pontos de atrito na jornada digital e apontando oportunidades de melhoria na experiência digital que contribuam para o aprimoramento e o fortalecimento do relacionamento com clientes corporativos.
2. Material e Métodos
Esta pesquisa classifica-se como descritiva, buscando descrever as características e percepções de um grupo específico de clientes Pessoa Jurídica do segmento Alto Varejo de uma Instituição Financeira em relação à sua experiência de uso das plataformas digitais e à influência dessa experiência sobre a decisão de permanência bancária (Gil, 2017). Adotou-se uma abordagem mista (qualitativa-quantitativa), onde a dimensão quantitativa mensurou padrões de uso, percepções de usabilidade e indicadores de satisfação, com dados tratados estatisticamente e representados em gráficos. A dimensão qualitativa explorou respostas abertas do questionário para identificar percepções e demandas não capturáveis por métricas fechadas.
O delineamento do estudo foi um estudo de caso único (Yin, 2015; Gil, 2017), focado em uma carteira de clientes Pessoa Jurídica do segmento Alto Varejo de uma Agência Especializada de uma Instituição Financeira, localizada em Campinas/SP. O universo pesquisado compreendeu 182 clientes Pessoa Jurídica da carteira estudada, segmentados conforme os perfis de faturamento apresentados na Tabela 1.
Tabela 1. Perfis de empresas do segmento Alto Varejo na Instituição Financeira
| Segmento | Faixa de Faturamento Bruto Anual | Descrição |
|---|---|---|
| Pequena Empresa | Acima de R$ 1 milhão até R$ 5 milhões | Negócios já estruturados com atuação local ou regional. |
| Empresa | Acima de R$ 5 milhões até R$ 15 milhões | Empresas com maior capacidade operacional e de investimento. |
| High Empresa | Acima de R$ 15 milhões até R$ 50 milhões | Empresas com atuação mais robusta e potencial de expansão. |
Fonte: Instruções Normativas da Instituição Financeira Pesquisada
Para a obtenção de informações e dados, foram utilizadas duas técnicas: (a) pesquisa bibliográfica, realizada na etapa inicial para levantamento do referencial teórico sobre jornada do cliente, experiência do usuário e retenção de clientes no setor financeiro; e (b) um questionário estruturado, aplicado digitalmente via WhatsApp aos clientes da carteira. O questionário, composto por quatorze questões, incluía perguntas fechadas (múltipla escolha e escalas) e abertas, buscando identificar percepções, desafios e expectativas dos respondentes em sua jornada digital (Malhotra, 2012). O formulário completo encontra-se nos Apêndices.
Foram obtidas 63 respostas válidas, representando uma taxa de participação de aproximadamente 34,6% do universo pesquisado.
3. Resultados e Discussão
Os resultados foram obtidos a partir da aplicação de um questionário estruturado a 63 clientes pessoa jurídica da carteira Alto Varejo de uma Instituição Financeira, representando uma taxa de resposta de 34,6% do universo pesquisado (N=182). Os dados foram analisados à luz do referencial teórico, conectando os achados empíricos aos conceitos de experiência do usuário, usabilidade e retenção de clientes.
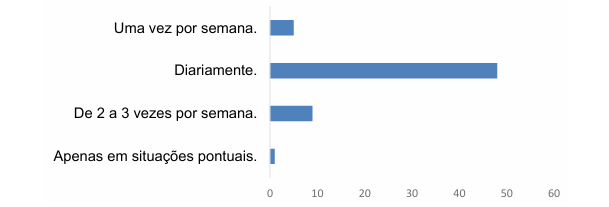
A pesquisa revelou a centralidade das plataformas digitais na rotina empresarial, com 76,2% das empresas acessando-as diariamente e 7,9% semanalmente, conforme a Figura 1. Esse uso intensivo, alinhado à observação de Kotler (2021) sobre a dependência de canais digitais, indica que as plataformas se tornaram o principal ponto de contato entre banco e cliente. Sob a ótica da jornada do cliente (Kalbach, 2017), essa alta frequência de interação representa múltiplos “momentos da verdade” que impactam a percepção de valor. Experiências consistentemente positivas constroem confiança e lealdade (Norman, 2013), reforçando a essencialidade de investimentos em usabilidade e performance para a sustentabilidade do relacionamento bancário corporativo.
Figura 1. Frequência de acesso os canais digitais.
Fonte: Dados originais da Pesquisa
Padrões de uso: concentração em operações transacionais básicas
A análise das funcionalidades mais utilizadas revelou concentração em atividades transacionais básicas: pagamento de contas e tributos (88,9%), transferências (81%) e consulta de saldo e extrato (87,3%). Serviços de maior complexidade, como emissão de boletos (41,3%), aplicações financeiras (27%), folha de pagamento (34,9%), contratação de seguros (1,6%) e fechamento de câmbio (11,1%), apresentaram baixa adesão. Esse padrão alinha-se ao conceito de “tarefas básicas” de Krug (2011), onde usuários priorizam necessidades imediatas, e pode indicar barreiras de usabilidade ou comunicação que inibem a exploração de serviços sofisticados (Nielsen, 1993).
A baixa utilização de seguros e câmbio digitalmente (1,6% e 11,1%, respectivamente) sugere que serviços complexos demandam maior suporte e clareza informacional (Bateson e Hoffman, 2016), possivelmente direcionando essas operações para canais presenciais. Embora as operações básicas validem a funcionalidade central das plataformas, a subutilização de serviços de maior valor agregado representa uma oportunidade perdida para o banco e para os clientes, podendo estar relacionada a deficiências de suporte.
Usabilidade: percepção positiva com ressalvas
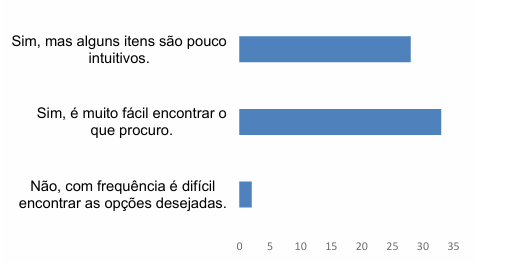
A avaliação da estrutura das plataformas digitais indicou uma percepção predominantemente positiva, com 44,4% dos respondentes relatando facilidade total e 52,4% pequenas dificuldades de intuitividade, conforme a Figura 2. Esses resultados alinham-se parcialmente aos princípios de usabilidade de Nielsen (1993), como “consistência e padrões”.
Figura 2. Facilidade de localização das funcionalidades utilizadas pelas empresas nas plataformas digitais.
Fonte: Dados originais da Pesquisa
Apesar da percepção positiva, a avaliação média de facilidade de uso foi de 4,26 (escala de 1 a 5), com 52,4% atribuindo nota 4 e 38,1% nota 5. Essa pontuação, embora boa, não alcança a excelência de experiências que “desaparecem” da consciência do usuário (Preece, Rogers e Sharp, 2013). A usabilidade, embora funcional, ainda demanda esforço cognitivo moderado para 38,7% dos usuários em tarefas simples, caracterizando o que Garrett (2011) chama de “atrito de interação”, que reduz a fluidez da experiência.
Comunicação e linguagem: barreira para universalização do acesso
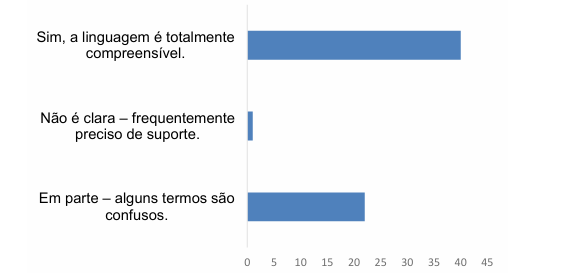
A clareza da linguagem foi considerada compreensível por 63,5% dos respondentes, mas 34,9% identificaram termos confusos, conforme a Figura 3. Esse percentual significativo contraria o princípio de “linguagem dos usuários” de Nielsen e Mack (1994), que preconiza vocabulário familiar e a ausência de jargões técnico-financeiros.
Figura 3. Clareza e compreensibilidade da linguagem utilizada nas plataformas digitais.
Fonte: Dados originais da Pesquisa
A percepção de complexidade em serviços financeiros é um fator crítico para o uso e permanência (Solomon, 2016). A dificuldade de compreensão dos termos aumenta a percepção de risco e reduz a confiança. A presença de termos confusos para mais de um terço dos usuários sugere que o design de conteúdo das plataformas não está totalmente adaptado ao contexto empresarial.
Suporte e assistência: principal ponto crítico identificado
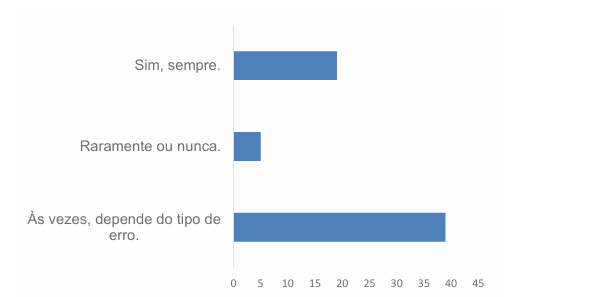
O suporte em situações de erro ou dificuldade foi o aspecto mais problemático da experiência digital. Apenas 30,2% dos usuários afirmam sempre receber instruções úteis, enquanto 61,9% relatam ajuda parcial e 7,9% indicam ausência de suporte efetivo, conforme a Figura 4. Esses resultados contrastam com a necessidade de mecanismos robustos de recuperação de erros e suporte contextual em sistemas de qualidade (Preece, Rogers e Sharp, 2013), e com a premissa de que o teste de usabilidade ocorre em momentos de falha (Norman, 2013).
Figura 4. Suporte das plataformas digitais em caso de erro ou dificuldade.
Fonte: Dados originais da Pesquisa
A predominância de suporte “parcial” (61,9%) indica mensagens de erro genéricas ou instruções insuficientes, forçando os usuários a recorrerem a canais externos e rompendo a fluidez da experiência digital. A resolução eficaz de problemas é um determinante de satisfação (Bateson e Hoffman, 2016), e essa deficiência representa um risco à retenção, pois frustrações em momentos críticos impactam desproporcionalmente o relacionamento.
Consistência e responsividade: estabilidade com espaço para melhoria
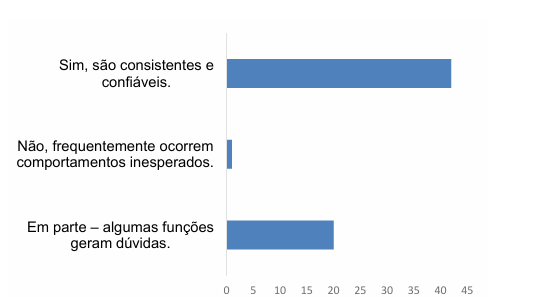
A consistência do sistema foi considerada confiável por 66,7% dos usuários, enquanto 31,7% relataram confiança parcial devido a dúvidas em algumas funções, como mostra a Figura 5. Isso indica que as plataformas atendem razoavelmente ao princípio de “prevenção de erros” (Nielsen, 1993), mas a consistência parcial compromete a previsibilidade, essencial para a confiança em serviços financeiros.
Figura 5. Consistência e previsibilidade dos sistemas.
Fonte: Dados originais da Pesquisa
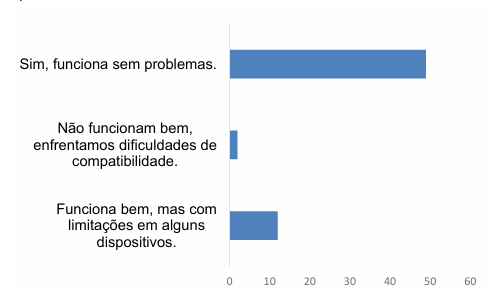
Em relação à responsividade entre dispositivos, 77,8% consideraram o funcionamento plenamente satisfatório, mas 19% identificaram limitações em alguns aparelhos, conforme a Figura 6. A experiência multiplataforma consistente é um requisito fundamental (Garrett, 2011), e as limitações identificadas podem indicar exclusão de segmentos com sistemas operacionais menos prevalentes ou dispositivos mais antigos.
Figura 6. Funcionamento das plataformas digitais em dispositivos diferentes.
Fonte: Dados originais da Pesquisa
Demandas por simplificação: o paradoxo da autonomia limitada
As respostas abertas indicaram que o excesso de etapas no login e autenticação, a burocracia em processos de PIX e transferências, a dependência do gerente para gestão de usuários e a falta de clareza em aplicações financeiras e relatórios são barreiras à autonomia e agilidade. Essas demandas refletem o conceito de “esforço do cliente” (Reichheld, 2011) e o princípio de “não me faça pensar” (Krug, 2011), que preconizam interfaces que minimizem o trabalho do usuário.
Observou-se um paradoxo estratégico: as plataformas digitais, embora promovidas como instrumentos de autonomia, mantêm dependências do modelo presencial, como a aprovação gerencial para gestão de acessos. Isso contradiz as expectativas do segmento PJ e as promessas da transformação digital. Os resultados sugerem que a Instituição Financeira ainda não equilibrou a proximidade humana com a eficiência operacional (Gordon, 2001), oferecendo digitalização sem autonomia plena.
Avaliação global e intenção comportamental
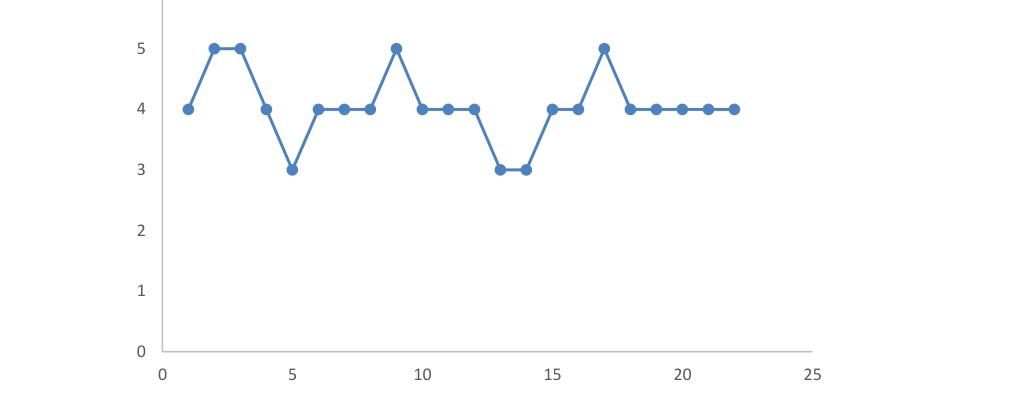
A experiência digital geral obteve nota média de 4,28 (escala de 1 a 5), com 47,61% dos respondentes atribuindo nota 4 e 41,26% nota 5. A influência da experiência digital na permanência como cliente foi considerada direta por 52,4% e moderada por 39,7%, com menos de 10% indicando ausência de impacto, conforme a Figura 7.
Figura 7. Facilidade de uso das plataformas digitais.
Fonte: Dados originais da Pesquisa
Esses resultados validam a relevância da experiência digital na retenção de clientes PJ, alinhando-se a Kotler e Keller (2016). Contudo, a nota média de 4,26, embora positiva, sugere um patamar de “satisfação” sem “encantamento” (Solomon, 2016), indicando que as necessidades operacionais são atendidas, mas sem diferenciais que gerem advocacy espontâneo.
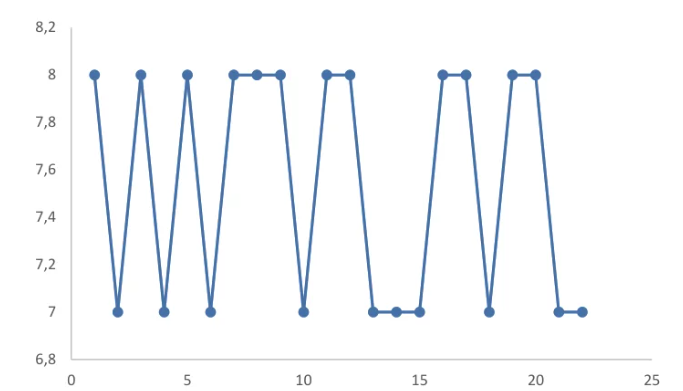
O Net Promoter Score (NPS) médio foi de 8,13 (escala de 0 a 10), com concentrações em notas 8 (19%), 9 (20,6%) e 10 (28,61%), posicionando a Instituição Financeira como provedor digital satisfatório, mas não excepcional (Figura 8).
Figura 8. Recomendação da Instituição Financeira com base na experiência digital dos usuários.
Fonte: Dados originais da Pesquisa
De acordo com a metodologia de Reichheld (2011), a Instituição Financeira possui 49,2% de promotores (notas 9 e 10), 34,92% de usuários neutros (notas 7 e 8) e 15,88% de detratores (notas de 0 a 6). O NPS resultante de 33,32 pontos (49,2% – 15,88%) demonstra um desempenho competitivo e sólido, mas com margem para converter a base de neutros em promotores ativos. A concentração de notas 8 indica que os clientes estão satisfeitos o suficiente para não migrar, mas não entusiasmados para recomendar, exigindo o endereçamento das fricções identificadas.
Síntese interpretativa: satisfação operacional versus excelência experiencial
A análise integrada dos resultados revela que as plataformas digitais da Instituição Financeira atendem às necessidades operacionais básicas, mas demonstram deficiências em aspectos que distinguem experiências satisfatórias de excepcionais. Utilizando o framework dos “Elementos da Experiência do Usuário” de Garrett (2011), a Tabela 2 sintetiza as avaliações por camada.
Tabela 2. Framework Elementos da Experiência do Usuário
| Camada | Avaliação | Evidência |
|---|---|---|
| Estratégia | Parcialmente alinhada | Foco em operações básicas atendido; serviços complexos subutilizados |
| Escopo | Adequado | Funcionalidades essenciais presentes |
| Estrutura | Satisfatória | Navegação funcional, mas não intuitiva |
| Esqueleto | Com gaps | Linguagem parcialmente confusa; suporte deficiente |
| Superfície | Funcional | Responsividade boa; consistência razoável |
Fonte: Resultados originais da pesquisa.
As deficiências concentram-se nas camadas de Esqueleto (design de interface e informação) e Estrutura (design de interação), especialmente em suporte, clareza comunicacional e simplificação de fluxos.
Limitações da pesquisa e considerações metodológicas
Este estudo possui limitações importantes. A taxa de resposta de 34,6% pode indicar viés de autosseleção, com maior participação de indivíduos engajados ou com percepções intensas. A investigação foi restrita a uma carteira de clientes do segmento Alto Varejo de uma Agência Especializada, o que limita a generalização dos resultados para outros segmentos ou realidades institucionais.
Adicionalmente, o viés de familiaridade dos respondentes pode levar à subestimação de dificuldades, pois usuários frequentes tendem a se adaptar a falhas. A ausência de benchmarking com concorrentes impede uma avaliação mais precisa sobre se as deficiências são particularidades da Instituição Financeira ou padrões do setor. Embora o método seja predominantemente quantitativo, técnicas qualitativas mais aprofundadas poderiam capturar fricções e percepções não verbalizadas.
Conforme Yin (2015), estudos de caso oferecem profundidade contextual, mas exigem cautela na generalização. Assim, os achados devem ser compreendidos como indicativos de tendências para contextos organizacionais semelhantes, e não como conclusões universais.
Contribuições teóricas e práticas
Este estudo aprofunda a compreensão da relação entre experiência digital e retenção no contexto B2B bancário, destacando nuances específicas em comparação ao B2C. A autonomia surge como diferencial, com empresas valorizando a independência operacional e considerando a dependência de aprovações gerenciais um atrito. A subutilização de serviços complexos indica a necessidade de abordagens diferenciadas no design de experiência. No ambiente B2B, a qualidade do suporte contextual em caso de erros tem peso superior ao observado no B2C.
Com base nesses achados, propõem-se três direcionamentos prioritários. O primeiro é o redesign dos fluxos de maior atrito: autenticação, transferências, PIX e gestão de usuários. O excesso de etapas no login e a dependência de aprovação gerencial para operações básicas foram pontos de fricção recorrentes, evidenciando uma contradição entre a proposta de autonomia digital e a experiência real.
O segundo direcionamento foca no suporte digital contextual, o aspecto mais crítico. Apenas 30,2% dos clientes relataram suporte útil consistente em situações de erro, e 61,9% indicaram ajuda parcial. Norman (2013) ressalta que o teste de qualidade de um sistema ocorre nas falhas, onde a Instituição Financeira demonstra vulnerabilidade. Fortalecer o suporte implica substituir mensagens de erro genéricas por acionáveis, desenvolver uma camada de suporte contextual proativo, construir uma base de conhecimento dinâmica e criar um canal de escalada ágil dentro da plataforma. A resolução eficaz de problemas é determinante para a satisfação (Bateson e Hoffman, 2016), e no segmento PJ, a qualidade do suporte em momentos críticos impacta desproporcionalmente a retenção.
O terceiro direcionamento aborda a baixa adesão a serviços complexos e de valor agregado, como seguros (1,6%), câmbio (11,1%) e aplicações financeiras (27%). Esse padrão indica barreiras de usabilidade ou lacunas de comunicação. A estratégia de educação digital deve incluir onboarding funcional progressivo, simplificação da linguagem de produtos complexos e capacitação dos gestores financeiros das empresas clientes. Gordon (2001) enfatiza que relacionamentos duradouros no B2B se baseiam na criação de valor mútuo, não apenas na eficiência transacional.
As deficiências em suporte, simplificação de fluxos e autonomia operacional representam vulnerabilidades competitivas e oportunidades de diferenciação. Em um cenário de crescente pressão de fintechs e bancos digitais, endereçar essas fricções é imperativo para sustentar a base de clientes corporativos. O estudo demonstra que, no B2B brasileiro, a autonomia operacional e a qualidade do suporte contextual são determinantes críticos da lealdade. O NPS atual (~8,0) é insuficiente para proteger a base contra a ascensão de concorrentes digitais. A diferenciação virá da capacidade de transformar a complexidade bancária em uma jornada de baixo atrito, tornando o endereçamento dessas lacunas uma estratégia de sobrevivência.
4. Conclusão
O presente estudo analisou a influência da experiência do usuário nas plataformas digitais de uma instituição financeira na retenção de clientes Pessoa Jurídica do segmento Alto Varejo. Verificou-se a centralidade dessas plataformas na rotina empresarial, com a maioria dos clientes acessando-as diariamente para operações transacionais básicas, como pagamentos e consultas. Contudo, observou-se baixa adesão a serviços de maior valor agregado, como seguros e aplicações financeiras, indicando possíveis barreiras de usabilidade ou comunicação. O suporte digital em situações de erro foi identificado como o ponto mais crítico, com uma parcela reduzida de usuários recebendo assistência útil de forma consistente. Apesar disso, a experiência digital influenciou direta ou moderadamente a decisão de permanência de mais de 90% dos respondentes, com uma avaliação geral positiva, mas sem alcançar um patamar de excelência que gerasse encantamento. A principal contribuição deste trabalho reside em demonstrar que, no contexto B2B bancário, a autonomia operacional e a qualidade do suporte contextual são determinantes críticos da lealdade, indo além de meros atributos de usabilidade.
As limitações da pesquisa incluem a taxa de resposta, que pode ter introduzido um viés de autosseleção, e a restrição a uma carteira específica de clientes, o que impede a generalização irrestrita dos resultados para outros segmentos ou instituições. Adicionalmente, a ausência de benchmarking com concorrentes e o viés de familiaridade dos usuários podem ter influenciado as percepções. Com base nos achados, propôs-se o redesenho de fluxos de atrito, como login e gestão de usuários, o fortalecimento do suporte digital contextual, substituindo mensagens genéricas por instruções acionáveis e criando canais de escalada ágil, e a implementação de uma estratégia de educação digital para serviços complexos. Sugere-se que estudos futuros ampliem a amostra, incorporem testes de usabilidade observacionais e realizem análises comparativas com fintechs, a fim de aprofundar a compreensão sobre o paradoxo da autonomia limitada e os determinantes da lealdade corporativa em um mercado bancário em constante evolução.
Referências Bibliográficas
BATESON, J. E. G.; HOFFMAN, K. D. (2016). Princípios de Marketing de Serviços: Conceitos, estratégias e casos. 3.ed. Porto Alegre: +A Educação – Cengage Learning Brasil. E-book. pág.6. ISBN 9788522124039. Disponível em: https://unibb.minhabiblioteca.com.br/reader/books/9788522124039/. Acesso em: 22 mar. 2025.
GARRETT, J. J. (2011). Os elementos da experiência do usuário: design centrado no usuário para a web e além dela. Rio de Janeiro: Alta Books.
GORDON, Ian. Marketing de relacionamento: estratégias, técnicas e tecnologias para conquistar clientes. São Paulo: Makron Books, 2001.
KALBACH, J. (2017). Mapeando experiências: um guia completo para o design de experiências centradas no cliente. Rio de Janeiro: Alta Books.
KOTLER, P.; KELLER, K. L. (2016). Administração de marketing. 15. ed. São Paulo: Pearson.
KRUG, S. (2011). Não me faça pensar: uma abordagem de bom senso à usabilidade na web. Rio de Janeiro: Alta Books.
SOLOMON, M. R. (2016). O comportamento do consumidor: comprando, possuindo e sendo. 11. ed. Porto Alegre: Bookman.
Artigo oriundo de Trabalho de Conclusão de Curso em Digital Business
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

