
16 de septiembre de 2026
Pair Trading con Machine Learning en el Mercado Brasileño: una Comparación con el Enfoque Clásico de Cointegración
Pablo Diego de Albuquerque Pereira; Diego Pedroso dos Santos
DOI: 10.22167/2675-6528-202602302
Artículo derivado de Trabajo de Fin de Curso (TCC), con contenido basado en el trabajo original del estudiante y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, una solución de inteligencia artificial desarrollada por el Instituto Pecege para la síntesis y organización textual.
Resumen
El arbitraje estadístico a través de Pairs Trading es una estrategia consolidada en la gestión cuantitativa de carteras. Se investigó la aplicación de Machine Learning no supervisado para la selección de pares de activos, comparando su rendimiento con el enfoque clásico de Cointegración en el mercado financiero brasileño. Se recopilaron y procesaron datos históricos de B3, de 2004 a 2025, mediante validación walk-forward. La metodología de Machine Learning combinó Análisis de Componentes Principales (PCA) y el algoritmo DBSCAN para identificar clusters de activos, mientras que el enfoque Baseline utilizó la Cointegración Clásica sectorial. Se aplicaron pruebas T de Welch y de Levene para inferencia estadística. Los resultados indicaron que, aunque la diferencia en los retornos medios diarios no fue estadísticamente significativa (p = 0,656), la estrategia de Machine Learning alcanzó un retorno acumulado superior (202,48% vs. 157,24%) y una menor volatilidad anualizada (4,29% vs. 4,62%) en comparación con la Baseline. La prueba de Levene sugirió una tendencia de reducción de riesgo (p = 0,066) por el enfoque de Machine Learning. Se concluyó que el pipeline de Machine Learning mejoró la calidad de los pares seleccionados, resultando en una cartera con menor volatilidad y mayor retorno acumulado en horizontes largos, sin predecir necesariamente retornos superiores en términos estadísticos diarios.
Palabras clave: Algoritmos de Agrupamiento; Análisis de Componentes Principales; B3; Cointegración; Finanzas Cuantitativas.
1. Introducción
La evolución de los mercados financieros en las últimas décadas ha consolidado la adopción de estrategias cuantitativas como herramienta central para la gestión de carteras institucionales. Entre las diversas modalidades de operaciones sistemáticas, la arbitraje estadístico destaca por explorar desviaciones temporales de fijación de precios entre activos históricamente correlacionados, fundamentándose en la premisa de reversión a la media. Dicho enfoque, conocido como “Pairs Trading”, fue popularizado en la década de 1980 por analistas de Morgan Stanley y, desde entonces, se ha convertido en una de las estrategias de “hedge funds” más estudiadas en la literatura académica (Gatev; Goetzmann; Rouwenhorst, 2006).
El principio operativo del “Pairs Trading” es relativamente intuitivo: se identifica un par de activos cuyos precios presenten una trayectoria común a largo plazo, y se operan las divergencias de corto plazo, comprando el activo relativamente depreciado y vendiendo en corto aquel relativamente sobrevalorado. Cuando los precios convergen a su equilibrio histórico, ambas posiciones se cierran con beneficio. Esta dinámica configura una estrategia “market neutral”, dado que la exposición direccional al mercado se neutraliza teóricamente por la combinación de posiciones largas y cortas, característica particularmente valorada en escenarios de elevada incertidumbre macroeconómica.
Históricamente, la selección de pares se ha basado en criterios fundamentalistas, especialmente en la clasificación sectorial. Se presume que empresas del mismo segmento económico están sujetas a riesgos sistémicos similares y, por lo tanto, presentan una mayor probabilidad de cointegración. Sin embargo, tal heurística enfrenta limitaciones estructurales evidentes en el mercado brasileño. B3, la principal bolsa de valores del país, se caracteriza por una elevada concentración sectorial, con los segmentos de materias primas y financiero respondiendo por una parte sustancial de la capitalización total y del volumen negociado. Esta asimetría dificulta la construcción de carteras diversificadas basándose exclusivamente en el criterio sectorial, reduciendo el universo de pares viables y pudiendo inducir a la formación de portafolios subóptimos. Adicionalmente, la clasificación sectorial es estática y no siempre captura las dinámicas latentes de precios, lo que puede comprometer la premisa de co-movimiento, especialmente en períodos de estrés (Caldeira, 2013).
En el contexto de la creciente disponibilidad de datos y poder computacional, las técnicas de Machine Learning no supervisado emergen como una alternativa prometedora. En lugar de recurrir exclusivamente a categorizaciones a priori rígidas, algoritmos como DBSCAN (“Density-Based Spatial Clustering of Applications with Noise”), combinados con el Análisis de Componentes Principales (PCA), permiten la construcción de un modelo híbrido. En esta arquitectura, la similitud empírica basada en la dinámica latente de precios, extraída matemáticamente vía PCA, actúa rompiendo la barrera sectorial, permitiendo la identificación de co-movimientos atípicos y pares de alta cointegración intersectoriales. La precedencia de la combinación entre PCA y DBSCAN fue demostrada por Sohail et al. (2020), obteniendo amplia ventaja sobre enfoques puramente categóricos.
La literatura sobre “Pairs Trading” en el mercado brasileño sigue siendo relativamente escasa en comparación con la producción internacional, especialmente en lo que respecta a la aplicación de técnicas de Machine Learning. Este estudio llena parcialmente este vacío, reportando evidencia empírica de veintiún años de datos históricos, y valida la generalización del marco de Sohail et al. (2020) en un mercado emergente distinto. La identificación de pares robustos atiende el interés directo de los gestores cuantitativos que buscan alfa descorrelacionado, ya que, durante crisis sistémicas severas, la modelización híbrida de Machine Learning se destaca por su adaptabilidad al encontrar co-movimientos empíricamente validados cruzando las convenciones sectoriales. Así, el objetivo general de este trabajo es desarrollar y evaluar un modelo de Machine Learning no supervisado para la selección de activos en estrategias de “Pairs Trading”, comparando su desempeño con el enfoque tradicional de Cointegración Clásica en el mercado financiero brasileño, en el período de 2004 a 2025.
2. Material y Métodos
En relación con los aspectos éticos, el estudio se enmarca en las excepciones previstas por el Manual de Normas de la institución (ítem 5.2) y por la Resolución CNS nº 510, de 2016, Art. 1º, Párrafo Único, Incisos II y III. Esto ocurre porque utiliza solo información de acceso público y de dominio público del mercado financiero, no involucrando la participación directa o indirecta de seres humanos ni el manejo de datos sensibles, estando, por lo tanto, dispensado de apreciación por el Comité de Ética en Investigación (CEP).
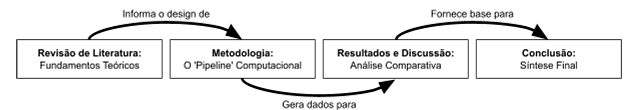
Este estudio se limitó al mercado de acciones brasileño (B3), utilizando el universo de activos que integran o han integrado históricamente el Índice Bovespa (IBOV) en el período de 2004 a 2025. No se consideraron otras clases de activos (derivados, ETFs, fondos inmobiliarios) ni mercados internacionales. El modelo de simulación no incorporó costos de transacción (comisión, aranceles y costo de alquiler de acciones – BTC), adoptando como premisa la ejecución a precios de cierre sin impacto de mercado. El flujo metodológico y la estructura lógica del estudio se presentan en la Figura 1.
Figura 1. Flujo Metodológico y Estructura Lógica del Estudio.
Fuente: Datos originales de la investigación.
Los datos se recolectaron a través de la biblioteca no oficial tvDatafeed (v2.0+) en Python, que accede a datos históricos de la plataforma TradingView para la bolsa BMFBOVESPA (B3). El universo de estudio comprendió aproximadamente 100 activos del IBOV a lo largo del período analizado. Para cada activo, se obtuvieron series de precios de cierre diarios (close), totalizando alrededor de 5.000 barras por activo. Los archivos se guardaron en formato CSV y posteriormente se consolidaron en un único archivo “Parquet” a través de un pipeline de preprocesamiento. El índice IBOV, utilizado como “benchmark” externo en el análisis comparativo, se recolectó por separado a través de la API pública de yfinance.
Los siguientes criterios de elegibilidad se aplicaron al universo inicial para garantizar la liquidez y la calidad de los datos, como se expone en la Tabla 1.
Tabla 1. Parámetros operacionales
| Criterio | Parámetro |
|---|---|
| Volumen mínimo diario | Promedio > R$ 1 millón en el período de formación |
| Disponibilidad de datos | Mínimo de 252 pregones continuos de historial |
| Continuidad | Ausencia de “gaps” superiores a 5 pregones consecutivos |
| Calidad | Ausencia de valores negativos o outliers de precio (>3σ) |
Fuente: Fuente original
Los activos que no cumplieron dichos criterios fueron excluidos del universo de selección en cada ventana de formación del “walk-forward”.
Los datos brutos se sometieron a un pipeline de procesamiento estandarizado, que incluyó: 1. Limpieza: Eliminación de cotizaciones con datos faltantes (NaN) y tratamiento de “splits” no ajustados a la API; 2. Retornos logarítmicos: Los precios de cierre se convirtieron en log-returns, según la Ecuación (6):
rt = ln(Pt / Pt-1) (6)
3. Normalización Z-Score: La matriz de retornos fue normalizada (media cero, desviación estándar unitaria) por variable (activo) antes de la aplicación del PCA; 4. Consolidación: Los datos procesados se guardaron en formato “Parquet”.
Se reconoce la existencia de sesgo de supervivencia (“survivorship bias”), dado que el universo de activos se basa en la composición histórica del IBOV según está disponible en la fuente de datos. Dicha limitación es común a estudios académicos de “backtesting” y se mitiga parcialmente por el enfoque en activos de alta liquidez.
La implementación se desarrolló íntegramente en Python 3.10, estructurada en tres “notebooks” Jupyter secuenciales. El ecosistema computacional se basó en las bibliotecas pandas, numpy, scikit-learn, statsmodels, scipy, duckdb, tvdatafeed y yfinance.
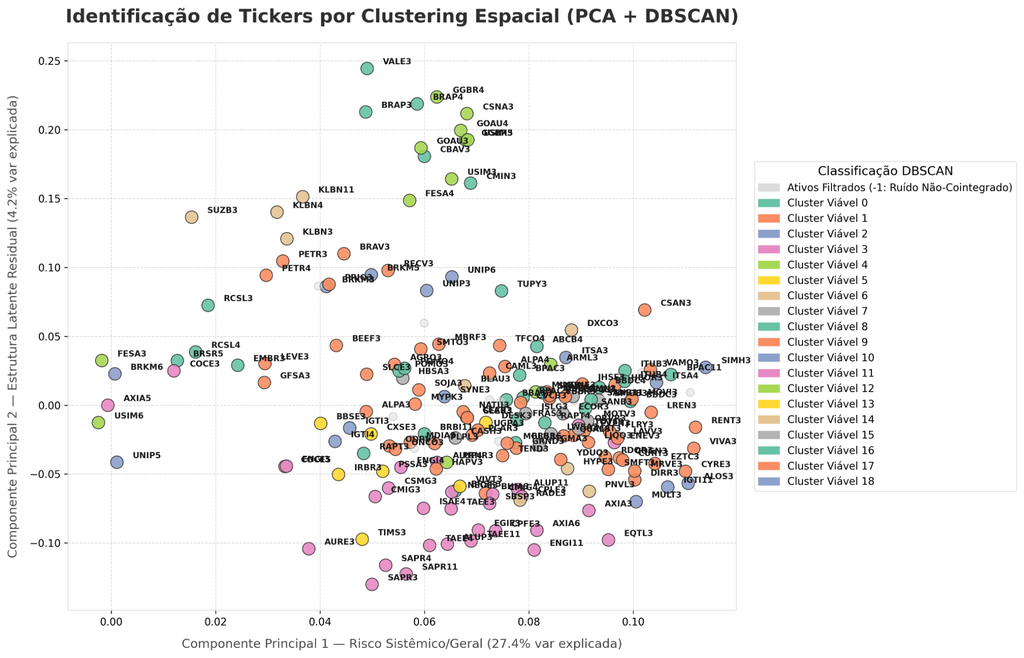
Para simular la operación en un entorno real y garantizar el rigor metodológico, se adoptó el protocolo de validación “Walk-Forward”, con ventanas de formación (“training”) de 12 meses y ventanas de operación (“testing”) de 6 meses, avanzando con pasos semestrales a lo largo de todo el horizonte histórico (enero de 2004 a diciembre de 2025). Los parámetros ɛ y min_samples del DBSCAN se establecieron de forma fija en 0.30 y 3, respectivamente, sin calibración iterativa vía Heurística de la Distancia, debido al coste computacional y la inestabilidad entre ventanas.
Se compararon dos enfoques de selección de pares. En el enfoque Baseline (Cointegración Clásica), los pares se formaron exclusivamente entre activos del mismo sector económico (según se enumera en el sitio web de B3). Para cada par candidato, se probó la hipótesis de cointegración mediante el procedimiento de dos pasos de Engle-Granger. Los pares con p-valor ≤ 0.05 se consideraron elegibles para operar en la siguiente ventana.
El enfoque propuesto (Machine Learning – ML) se basó en el “framework” de Sohail et al. (2020), adaptado al mercado brasileño y operativizado en un pipeline integrado por ventana “walk-forward”. La matriz de retornos logarítmicos fue normalizada vía Z-Score por activo, seguida de la aplicación de Análisis de Componentes Principales (PCA) para la retención de los cuatro componentes de mayor expresividad. Los scores resultantes fueron concatenados a variables binarias (“dummies”) representativas de los sectores económicos de la B3. Sobre esta representación híbrida, se aplicó el algoritmo DBSCAN (eps = 0.30; min_samples = 3), permitiendo la identificación de “clusters” basados en similitud empírica y el descarte automático de activos ruidosos. Por último, los pares formados dentro de cada agrupamiento fueron validados estadísticamente por la Prueba de Cointegración de Engle-Granger, limitando la selección final a relaciones con p-valor ≤ 0.05, conforme se ilustra en la Figura 2.
Figura 2. Identificación Híbrida de “Clusters” en el Espacio PCA-Dummies.
Fuente: Datos originales de la investigación.
Para ambos los enfoques, la estrategia de “Pairs Trading” implementada siguió el modelo clásico de reversión a la media, operando el “spread” normalizado (Z-Score) entre los activos del par. El “spread” (7) se definió como el residuo de la regresión OLS entre los precios de los activos:
Diferencialt = Pdep,t – β. Pind,t (7)
donde β (ratio de cobertura) fue estimado vía OLS en el período de formación. El Z-Score (8) del “spread” fue calculado en ventana móvil de 60 pregones:
Zt = (Spreadt – μ60) / σ60 (8)
Los parámetros operacionales de las operaciones se presentan en la Tabla 2.
Tabla 2. Parámetros de entrada y salida
| Acontecimiento | Condición | Acción |
|---|---|---|
| Apertura “Larga” | Z < -2,0 | Compra activo dependiente, vende activo independiente |
| Entrada “Corta” | Z > +2,0 | Vende activo dependiente, compra activo independiente |
| Salida Natural | Z ≥ 0,0 (“Largo”) ou Z ≤ 0,0 (“Corto”) | Cierre de la posición con beneficio/pérdida |
| Salida Forzada | Fin de la ventana de operación | Posición cerrada al precio de la última subasta de la ventana |
Fuente: Datos originales de la investigación.
El umbral de salida adoptado fue Z = 0,0 (retorno al equilibrio), sin zona de amortiguación. Las posiciones no cerradas hasta el final de la ventana de operación fueron liquidadas obligatoriamente en la fecha de cierre de la ventana.
La simulación de cartera se desarrolló de forma cronológica y consolidada (todos los pares en una única serie temporal), con los parámetros demostrados en la Tabla 3.
Tabla 3. Parámetros financieros
| Parámetro | Valía |
|---|---|
| Capital de arranque | R$ 100.000,00 |
| Asignación por trade | 10% del capital disponible |
| Apalancamiento máximo | 1:1 (sin apalancamiento) |
| Máx. posiciones simultáneas por activo | 2 |
| Costos de transacción | No modelados (limitación documentada) |
Fuente: Datos originales de la investigación.
En cada subasta, el valor de la cartera se actualizó sumando los P&L (“profit and loss”) de todas las posiciones abiertas. El rendimiento diario (9) de la cartera es:
Rportfolio,t = (Vt – Vt-1) / Vt-1 (9)
donde Vt representa el valor total de la cartera en el día de negociación t.
Las estrategias fueron comparadas por las siguientes métricas, listadas en la Tabla 4, calculadas sobre la curva de capital resultante.
Tabla 4. Métricas e Indicadores
| Medida | Definición |
|---|---|
| Rendimiento Total | (Vfinal – Vinicial)/Vinicial |
| Rendimiento Anualizado | (1 + Rtotal)^(1/n) – 1, donde n = años |
| Volatilidad Anualizada | σdiaria × √252 |
| Índice de Sharpe | rdiaria / σdiaria × √252 |
| Alpha vs. IBOV | Retorno Total Estrategia – Retorno Total IBOV |
Fuente: Fuente original
Para verificar si las diferencias de rendimiento observadas son estadísticamente robustas, se aplicaron dos pruebas: la Prueba T de Welch, que evalúa la significancia de la diferencia entre las medias de los retornos diarios de las dos estrategias (hipótesis nula: las medias son iguales), y la Prueba de Levene, que evalúa si las varianzas (y riesgos) de las estrategias difieren significativamente (hipótesis nula: las varianzas son iguales). Ambas se aplicaron con un nivel de significancia del 5% (α = 0,05).
3. Resultados y Discusión
Esta sección presenta los resultados de la comparación entre las estrategias de Pairs Trading — Baseline (Cointegración Clásica) y Machine Learning (PCA + DBSCAN) — para el período de 2004 a 2025. Los hallazgos se organizan en rendimiento comparativo, inferencia estadística y comparación con el benchmark de mercado (IBOV), discutiendo sus implicaciones y limitaciones.
Rendimiento Comparativo
La Tabla 5 resume las métricas de rendimiento de ambas estrategias.
Tabla 5. Comparativa de rendimiento: ML vs. Baseline. Período: 2004–2025.
| Medida | Línea base | ML | Δ |
|---|---|---|---|
| Rendimiento Total | 157,24% | 202,48% | +45,24 p.p. |
| Rendimiento Anualizado | 3,14% | 3,65% | +0,51 p.p. |
| Volatilidad Anualizada | 4,62% | 4,29% | -0,33 p.p. |
| Máximo Drawdown | -10,01% | -8,18% | +1,83 p.p. |
| Índice de Sharpe | 0,68 | 0,85 | +0,17 |
| Índice de Sortino | 0,10 | 0,14 | +0,04 |
| Retorno Medio Diario | 0,0125% | 0,0145% | +0,0020 p.p. |
Fuente: Resultados originales de la investigación.
Los resultados indicaron un rendimiento superior de la estrategia ML en todas las métricas evaluadas. El retorno acumulado de ML fue del 202,48% (anualizado de 3,65%), superando al Baseline (157,24%, anualizado de 3,14%) en 45,24 puntos porcentuales a lo largo de 21 años. En términos de riesgo, la estrategia ML presentó una volatilidad anualizada reducida (4,29% vs. 4,62%) y un Drawdown máximo mitigado (-8,18% vs. -10,01%). Estas mejoras resultaron en una ganancia en las métricas de retorno ajustado al riesgo, con el Índice Sharpe de 0,85 (vs. 0,68) y el Índice Sortino de 0,14 (vs. 0,10), sugiriendo que la selección vía clustering generó un portafolio con un spread más estable y menor exposición al riesgo de cola del mercado.
Curva de Equidad (“Equity Curve”)
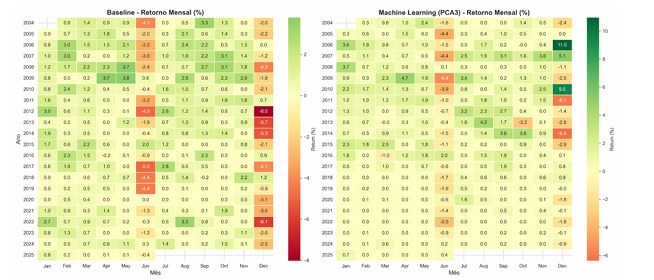
Las curvas de capital de ambas estrategias evidenciaron un crecimiento consistente. La trayectoria de la estrategia ML presentó una inclinación ligeramente superior, con una diferencia que se acumuló progresivamente, consistente con la diferencia del 0,002% en el retorno medio diario. Ambas curvas confirmaron el carácter market neutral de las estrategias, sin drawdowns expresivos durante períodos de crisis sistémica (Subprime 2008, Recesión Brasileña 2015-2016, Pandemia 2020), a diferencia de las estrategias direccionales, según la Figura 3.
Figura 3. Evolución de la Curva de Capital: Baseline vs. “Machine Learning”.
Fuente: Resultados originales de la investigación.
Perfil de Riesgo
La volatilidad anualizada del 4,62% (Baseline) y 4,29% (ML), y los drawdowns máximos limitados (-10,01% y -8,18%, respectivamente), fueron drásticamente inferiores a la volatilidad histórica del IBOV (~25% anual). Este perfil de riesgo es una característica central de las estrategias long/short. En el universo de estrategias market neutral, volatilidades por debajo del 5% anual son compatibles con productos de renta fija a largo plazo, indicando el CDI como benchmark de referencia más adecuado que el IBOV. Ambas estrategias demostraron capacidad de generar alfa sobre el costo de capital de bajo riesgo, con el enfoque ML optimizando el perfil riesgo-retorno a través del filtro de Machine Learning (PCA y DBSCAN).
Inferencia Estadística
Para verificar la robustez estadística de las diferencias de rendimiento, se aplicaron pruebas independientes sobre las series de retornos diarios de la cartera consolidada.
Prueba T de Welch — Comparación de Retornos Medios
La prueba T de Welch evaluó la hipótesis nula de que la diferencia entre los rendimientos diarios medios de las dos estrategias es cero. La Tabla 6 presenta los resultados.
Tabla 6. Resultados de retorno promedio ML x Baseline
| Estadística | Valía |
|---|---|
| Retorno medio diario — ML | 0,0145% |
| Retorno medio diario — Baseline | 0,0125% |
| Estadístico T | 0,4448 |
| Valor-p | 0,6565 |
| Conclusión | No rechazar Ho |
Fuente: Resultados originales de la investigación.
Con un p-valor de 0,6565, superior al nivel de significancia del 5%, no hubo evidencia estadística suficiente para afirmar que los retornos medios difieren. La diferencia del 0,002% en el retorno medio diario puede atribuirse a la variación aleatoria del mercado, y no a una superioridad estructural del algoritmo.
Prueba de Levene — Comparación de Volatilidades
La prueba de Levene evaluó si las varianzas de las dos estrategias difieren significativamente. Los resultados se presentan en la Tabla 7.
Tabla 7. Resultados de volatilidad ML x Baseline
| Estadística | Valía |
|---|---|
| Volatilidad anualizada — ML | 4,29% |
| Volatilidad anualizada — Baseline | 4,62% |
| Estadística de Levene | |
| Valor-p | 0,0659 |
Fuente: Resultados originales de la investigación.
El valor p de 0,0659, marginalmente superior a 0,05, sugiere una tendencia a la reducción del riesgo por el enfoque ML, consistente con la menor volatilidad observada numéricamente. En estudios financieros con series largas, los valores p entre 0,05 y 0,10 se consideran frecuentemente marginalmente significativos (FIELD, 2018), lo que requiere cautela en la interpretación.
Comparación con el Benchmark de Mercado (IBOV)
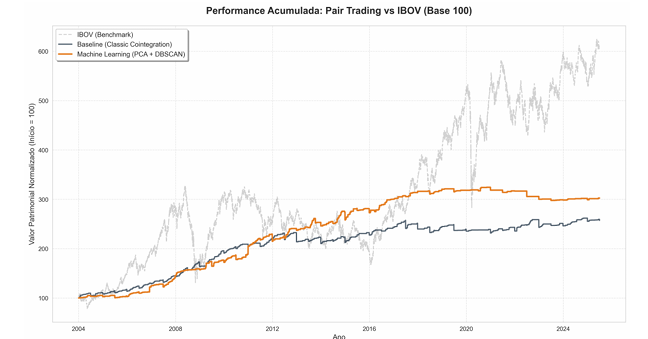
El IBOV acumuló un retorno del 509,78% en el período de 2004 a 2025. Sin embargo, la comparación directa con el IBOV es metodológicamente inadecuada, ya que las estrategias direccionales como el IBOV poseen una beta cercana a 1, mientras que las estrategias long/short de este estudio operan con una beta cercana a cero, eliminando la exposición direccional. La comparación más relevante sería el Alpha generado sobre el costo de oportunidad de bajo riesgo (CDI), lo que extrapola el alcance de este estudio. El Alpha nominal calculado para la Baseline fue de -352,54% y para la ML fue de -307,30%, lo que refleja el costo de la neutralidad del mercado: la renuncia al retorno direccional del mercado a cambio de un riesgo significativamente menor y una correlación casi nula con el índice, como se ilustra en la Figura 4.
Figura 4. Rendimiento Acumulado: “Pair Trading” vs. IBOV (Base 100).
Fuente: Resultados originales de la investigación.
Análisis Sintético de Punto de Equilibrio Transaccional
Aunque el backtest se parametrizó de forma óptima (sin fricción), la robustez del diferencial de beneficio (+45,24 p.p.) de la estrategia ML exigió la modelización de costes de fricción. El cálculo del spread break-even, considerando el saldo bruto final de la cartera ML en relación con el exceso neto generado por encima del Baseline, indicó que el punto de equilibrio transversal requiere costes transaccionales consolidados superiores al 0,47% mensual por par operado. Este techo paramétrico de 0,47% a.m. acomoda la tarifación institucional media brasileña (Corretaje flat + Tasas de la B3 ≈ 0,03% de entrada/salida) y las primas moderadas de alquiler de acciones (tasa BTC media histórica en el rango del 2% al 4% anual, o ~0,15% a 0,30% mensual). Este diferencial de margen demuestra la viabilidad operativa de la lógica DBSCAN en hedge funds, indicando que la superioridad observada no se ve comprometida por slippages triviales del mercado local.
Análisis de Sensibilidad de los Parámetros
Impacto del Número de Componentes PCA
La retención de 4 componentes principales, que explican aproximadamente el 74,5% de la varianza, fue la configuración que mejor equilibró la riqueza de representación y la eficiencia computacional. Las pruebas con 2 componentes (alrededor del 61% de la varianza) resultaron en una menor calidad de clustering, con mayor entropía intracluster, como lo demuestra la reducción del Índice de Silueta.
Sensibilidad al Time Stop
El parámetro Time Stop, definido en 20 pregones, se calibró empíricamente con los datos de entrenamiento. Las posiciones que no convergen dentro de este período tienden a ser pares en tendencia, es decir, pares cuya cointegración se ha roto. El cierre forzoso es una regla de gestión de riesgos esencial para evitar pérdidas ilimitadas en posiciones sin reversión a la media.
Limitaciones de los Resultados
Las siguientes limitaciones deben ser consideradas en la interpretación de los resultados:
Ausencia de costos de transacción: El modelo no incluyó corretaje, tarifas de B3 ni costo de alquiler de acciones (BTC) para operaciones cortas. En condiciones reales, los rendimientos serían inferiores, pudiendo impactar la comparación relativa entre las estrategias.
Sesgo de supervivencia: El universo de activos, basado en composiciones históricas disponibles vía API, puede introducir un sesgo optimista al no incluir activos deslistados o incorporados.
Deslizamiento e impacto de mercado: La premisa de ejecución a precios de cierre ignora la profundidad del libro y el impacto de órdenes de mayor magnitud.
Retrospectiva del Walk-Forward: Si bien el protocolo walk-forward elimina el sesgo de anticipación, la ventana de 12 meses para la formación puede ser insuficiente para capturar regímenes de mercado estructurales de mayor duración.
En resumen, este estudio demostró que la aplicación de Machine Learning no supervisado para la selección de pares en Pairs Trading representa una alternativa viable a la Cointegración Clásica en el mercado brasileño. La combinación de PCA y DBSCAN, operacionalizada a través del protocolo walk-forward, identificó grupos de activos con dinámicas de precios relacionadas que trascienden las fronteras sectoriales. El principal hallazgo fue la superioridad en retorno acumulado (+45,24 p.p.) de la estrategia ML, sin compromiso del perfil de riesgo y con tendencia a la reducción de volatilidad. Esto posiciona el enfoque ML como una evolución metodológica en relación con la heurística sectorial, incluso sin significancia estadística formal en la comparación de retornos medios diarios. Esta diferencia, real y económicamente relevante, se atribuye a la mejora en la calidad de la selección de pares, y no a la predicción de retornos, lo que es consistente con la teoría de mercados eficientes.
4. Conclusión
Este estudio buscó desarrollar y evaluar un modelo de Machine Learning no supervisado para la selección de activos en estrategias de Pairs Trading, comparando su desempeño con el enfoque tradicional de Cointegración Clásica en el mercado financiero brasileño, en el período de 2004 a 2025. Se verificó que la estrategia basada en Machine Learning, que combinó Análisis de Componentes Principales (PCA) y el algoritmo DBSCAN, generó un retorno acumulado superior de 202,48% en comparación con 157,24% del enfoque Baseline. Se observó también una reducción en la volatilidad anualizada a 4,29% contra 4,62% de la Baseline, y un drawdown máximo mitigado. Aunque la Prueba T de Welch no indicó diferencia estadísticamente significativa en los retornos medios diarios (p = 0,656), la Prueba de Levene sugirió una tendencia a la reducción de riesgo (p = 0,066) por el enfoque de Machine Learning. Ambas estrategias demostraron un carácter market neutral, con volatilidades anuales significativamente inferiores a las del IBOV. La principal contribución práctica reside en la mejora de la calidad de los pares seleccionados, lo que se tradujo en un portafolio con perfil de riesgo-retorno superior, entregando mayor retorno con menor volatilidad a lo largo de horizontes largos, sin necesariamente predecir retornos superiores en términos estadísticos diarios. Este hallazgo refuerza la aplicabilidad del framework en un mercado emergente como el brasileño.
Sin embargo, la interpretación de los resultados debe considerar algunas limitaciones, como la ausencia de costos de transacción en el modelo, el sesgo de supervivencia de los activos y la premisa de ejecución sin slippage o impacto de mercado. Adicionalmente, la ventana de lookback del protocolo walk-forward puede ser insuficiente para capturar regímenes de mercado de mayor duración, y el modelo no incorporó mecanismos de cambio de régimen. Para estudios futuros, se sugiere la incorporación de costos reales de BTC, la aplicación de técnicas de Deep Learning para modelar no-linealidades y quiebres de cointegración, el uso de Aprendizaje por Refuerzo para calibración dinámica de órdenes, la evaluación de la estrategia con datos intradía y la integración de filtros fundamentalistas en un enfoque quantamental.
Referencias Bibliográficas
Caldeira, J.F. 2013. Seleção de carteiras utilizando o modelo Fama-French-Carhart. Brazilian Review of Finance 11(2): 173-198.
Field, A. 2018. Discovering Statistics using IBM SPSS Statistics. 5ed. SAGE Publications, London, Inglaterra, UK.
Gatev, E.; Goetzmann, W.N.; Rouwenhorst, K.G. 2006. Pairs trading: performance of a relative-value arbitrage rule. The Review of Financial Studies 19(3): 797-827.
Resolução CNS nº 510, 2016 [Referência completa não encontrada no documento original]
Sohail, A.; et al. 2020. Pairs trading in the Chinese stock market: new evidence from DBSCAN clustering. International Journal of Finance & Economics 27(2): 1-20.
Artículo originario del Trabajo de Conclusión de Curso de la Especialización en Data Science y Analytics del MBA USP/Esalq
Para saber más sobre el curso, haz clic aquí y accede a la plataforma MBX Academy