
Economía, Inversiones Y Banca
23 de octubre de 2026
Educação Financeira, Comportamentos e Vieses na Tomada de Decisão Financeira
Natália Coutinho Flores; Leandro Vila Torres
DOI: 10.22167/2675-6528-202603773
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
A gestão financeira pessoal representa um desafio crescente, influenciada por vieses cognitivos que afetam a tomada de decisão, mesmo em indivíduos com alto conhecimento. O presente estudo analisou a relação entre o nível de educação financeira e a ocorrência de vieses comportamentais na tomada de decisão financeira de adultos residentes no Brasil. Realizou-se um levantamento de campo de natureza aplicada, quantitativa e descritivo-correlacional, por meio da aplicação de um questionário estruturado a 163 respondentes. O instrumento contemplou variáveis sociodemográficas, conhecimento e hábitos financeiros, e situações hipotéticas para identificar vieses cognitivos. Os resultados indicaram que níveis mais elevados de educação financeira associaram-se a melhores práticas de controle financeiro, poupança e investimento, com correlações significativas com renda e escolaridade. Contudo, a presença de vieses comportamentais (ancoragem, aversão à perda, escassez, otimismo/negatividade, viés do presente, status quo, excesso de confiança e contabilidade mental) persistiu mesmo entre indivíduos com maior escolaridade e renda, sem associação estatisticamente significativa com as variáveis sociodemográficas analisadas. Concluiu-se que a educação financeira, embora essencial para a organização e o controle financeiro, não foi suficiente para neutralizar a influência de vieses cognitivos. Sugere-se a incorporação de abordagens comportamentais aos programas de educação financeira.
Palavras-chave: Comportamento financeiro; Economia comportamental; Finanças pessoais; Heurísticas cognitivas; Vieses cognitivos.
1. Introdução
A crescente complexidade dos mercados financeiros, aliada à ampliação do acesso a produtos e serviços bancários, tem exigido maior preparo dos indivíduos para a gestão de recursos pessoais. No Brasil, esse desafio é agravado pelo elevado nível de endividamento: a Serasa Experian (2024) registrou mais de 72 milhões de inadimplentes em 2024, representando cerca de 43% da população adulta. Paralelamente, pesquisas indicam que o nível de literacia financeira dos brasileiros ainda é baixo em comparação a países desenvolvidos (Potrich et al., 2015), evidenciando que a expansão do acesso a produtos financeiros não foi acompanhada pelo desenvolvimento das competências necessárias para utilizá-los adequadamente.
Nesse contexto, a educação financeira pode ser compreendida como o processo por meio do qual os indivíduos desenvolvem conhecimentos, habilidades e atitudes voltadas à gestão consciente de seus recursos financeiros, permitindo a tomada de decisões alinhadas a objetivos de curto, médio e longo prazo. De acordo com a Organização para a Cooperação e Desenvolvimento Econômico (OECD, 2021), a educação financeira ultrapassa a simples transmissão de informações técnicas, abrangendo também aspectos comportamentais que influenciam a avaliação de riscos e oportunidades. A literacia financeira constitui um preditor significativo de comportamentos como planejamento para aposentadoria e controle do endividamento (Lusardi e Mitchell, 2023).
Entretanto, estudos da Economia Comportamental demonstram que o processo decisório humano é frequentemente influenciado por heurísticas e vieses cognitivos, tais como ancoragem, aversão à perda, escassez, otimismo/negatividade, viés do presente, status quo, excesso de confiança e contabilidade mental (Kahneman, 2011; Thaler e Sunstein, 2008). Esses vieses podem levar os indivíduos a escolhas inconsistentes com seus interesses de longo prazo, mesmo quando dispõem de informação e conhecimento suficiente. A análise desses vieses na tomada de decisão financeira torna-se fundamental para compreender as limitações do conhecimento financeiro isolado.
No contexto brasileiro, ainda são limitados os estudos empíricos que analisam de forma integrada a relação entre educação financeira, hábitos financeiros e a incidência de vieses comportamentais. Essa lacuna impede uma compreensão mais completa de como o conhecimento financeiro se traduz em comportamentos concretos e na suscetibilidade a vieses cognitivos, especialmente em amostras brasileiras (Lusardi e Mitchell, 2023). A relevância desta pesquisa reside na necessidade de compreender não apenas o nível de conhecimento financeiro dos indivíduos, mas de que forma esse conhecimento se traduz em comportamentos concretos e na suscetibilidade a vieses cognitivos.
Dessa forma, o presente trabalho busca responder à questão de pesquisa sobre em que medida o nível de educação financeira influencia os comportamentos financeiros e a manifestação de vieses cognitivos na tomada de decisão financeira. Os resultados pretendem contribuir para o aprimoramento de estratégias educacionais, políticas públicas e práticas institucionais voltadas à promoção da saúde financeira da população, uma vez que a educação financeira, embora essencial para a organização e o controle financeiro, não é suficiente para neutralizar a influência de vieses cognitivos, sendo necessária a incorporação de abordagens comportamentais aos programas de educação financeira. Assim, o objetivo deste estudo é analisar a relação entre a educação financeira e os comportamentos e vieses na tomada de decisão financeira de adultos residentes no Brasil.
2. Material e Métodos
A pesquisa caracterizou-se como um levantamento (“survey”) de natureza aplicada, com abordagem quantitativa e caráter descritivo-correlacional, buscando descrever características populacionais e analisar relações entre variáveis, bem como identificar padrões de comportamento financeiro e associações entre conhecimento, hábitos e vieses, sem estabelecer relações causais (Gil, 2022; Creswell e Creswell, 2021). A coleta de dados foi realizada nos meses de janeiro e fevereiro de 2026, exclusivamente online, via Google Forms, sem identificação pessoal dos participantes.
Coleta de dados
O instrumento foi elaborado com base em referenciais da Educação Financeira e da Economia Comportamental (Kahneman, 2011; Thaler e Sunstein, 2008; OECD, 2021; BCB, 2024), organizado em quatro blocos: (I) perfil sociodemográfico; (II) conhecimento financeiro; (III) hábitos financeiros; e (IV) vieses cognitivos, avaliados por situações hipotéticas. O instrumento passou por validação de conteúdo com o orientador e por um pré-teste piloto com respondente externo.
A mensuração dos vieses cognitivos foi realizada por meio de situações hipotéticas, com cada cenário elaborado para isolar um viés específico, permitindo observar a tendência de resposta dos participantes diante de escolhas sob incerteza. Reconhece-se a limitação inerente a esse método, de que as respostas declaradas podem divergir do comportamento real.
A amostra foi composta por 163 respondentes adultos residentes no Brasil, selecionados por conveniência (não probabilística). Não foram coletadas informações de identificação pessoal, e todos os participantes concordaram com o Termo de Consentimento Livre e Esclarecido (TCLE) antes do início do questionário.
Análise de dados
Para a análise dos dados, as respostas foram exportadas para o Microsoft Excel e processadas com o software Python (versão 3.14), utilizando as bibliotecas pandas, scipy e numpy. Foram realizadas etapas de limpeza, organização e codificação numérica das variáveis para a construção de três índices compostos: o Índice de Conhecimento Financeiro (ICF), o Índice de Hábitos Financeiros (IHF) e o Índice de Vieses Comportamentais (IVC).
O ICF foi construído a partir de seis questões sobre conhecimento autodeclarado, busca por informação e participação em educação financeira, normalizado em escala 0–10. O IHF agregou questões sobre controle financeiro, poupança, dívidas e planejamento orçamentário, igualmente normalizado. O IVC foi operacionalizado por quatro cenários hipotéticos (ancoragem, aversão à perda, escassez e otimismo/negatividade), com pontuação baseada na proporção de respostas racionalmente esperadas. Os três índices adotaram ponderação igualitária entre os itens.
A análise contemplou estatística descritiva (médias, desvios-padrão e distribuições de frequência), correlações de Spearman entre os índices e variáveis ordinais (renda, escolaridade e faixa etária), testes qui-quadrado de independência para variáveis categóricas e testes de Kruskal-Wallis para comparação dos índices entre grupos sociodemográficos. O nível de significância adotado foi α = 0,05.
Como limitação do estudo, destaca-se a utilização de amostra não probabilística e a predominância de participantes com maior nível de escolaridade, o que pode restringir a generalização dos resultados.
3. Resultados e Discussão
Os resultados são apresentados conforme os procedimentos metodológicos descritos, contemplando a caracterização da amostra, os índices construídos, as análises estatísticas e a discussão dos vieses identificados.
Coleta de dados e caracterização da amostra
A amostra foi composta por 163 respondentes adultos, com características sociodemográficas diversificadas.
Faixa Etária
A faixa etária predominante foi de 26 a 35 anos (50% da amostra), seguida por 36 a 49 anos (28%), 50 anos ou mais (12%) e 18 a 25 anos (10%). Essa distribuição reflete uma concentração de adultos jovens e economicamente ativos, relevante para a análise de comportamentos financeiros.
Gênero
A amostra foi majoritariamente feminina (61%), com 39% de participantes masculinos, assimetria que deve ser considerada em análises comparativas por gênero.
Escolaridade
O perfil educacional dos respondentes foi elevado, com 81% possuindo formação superior completa (42% Ensino Superior Completo e 39% Pós-Graduação). Ensino Médio representou 13% e Ensino Superior Incompleto, 6%. Esse perfil sugere maior acesso à informação e potencial exposição a conteúdos de educação financeira.
Renda
A distribuição de renda foi heterogênea: 3% com até dois salários-mínimos, 32% entre dois e cinco, 36% entre cinco e dez, e 29% acima de dez salários-mínimos. Essa diversidade permite analisar comportamentos financeiros em diferentes condições econômicas.
Em síntese, a amostra foi composta por adultos com elevado nível de escolaridade e renda diversificada, fornecendo uma base para investigar a relação entre educação financeira, comportamentos e vieses cognitivos.
Conhecimento sobre Educação Financeira
Esta seção apresenta os resultados sobre o nível de conhecimento financeiro autodeclarado, as fontes de aprendizado e a participação em capacitações formais. A Tabela 1 detalha as prioridades de educação financeira dos participantes, revelando diferenças na percepção e organização das estratégias de gestão financeira.
Tabela 1. Distribuição das prioridades de educação financeira dos participantes
| Ranking | Resposta | Participantes | Percentual |
|---|---|---|---|
| 1 | Conhecimento para administrar o dinheiro e tomar decisões | 66 | 40,5% |
| 2 | Guardar parte do dinheiro para emergências | 44 | 27,0% |
| 3 | Investir para fazer o dinheiro render | 35 | 21,5% |
| 4 | Planejar gastos de acordo com objetivos de curto a longo prazo | 8 | 4,9% |
| 5 | Evitar ou reduzir dívidas | 8 | 4,9% |
| 6 | Controlar entradas e saídas do dinheiro regularmente | 2 | 1,2% |
Conhecimento para administrar o dinheiro e tomar decisões
A principal prioridade (40,5%) foi o conhecimento para administrar o dinheiro e tomar decisões financeiras, indicando que os respondentes reconhecem a centralidade dos conceitos financeiros para uma gestão eficiente.
Guardar parte do dinheiro para emergências
Em segundo lugar, 27,0% priorizaram a formação de reservas para emergências, sugerindo preocupação com segurança financeira e proteção contra imprevistos.
Investir para fazer o dinheiro render
O investimento para fazer o dinheiro render foi priorizado por 21,5% dos respondentes, indicando disposição para crescimento patrimonial, embora subordinada à organização financeira básica e segurança.
Demais itens
Práticas como planejamento de gastos e controle orçamentário sistemático tiveram baixa priorização (menos de 10%), evidenciando uma dissociação entre a valorização do conhecimento financeiro como competência e a adoção de práticas operacionais de gestão.
Nível de conhecimento
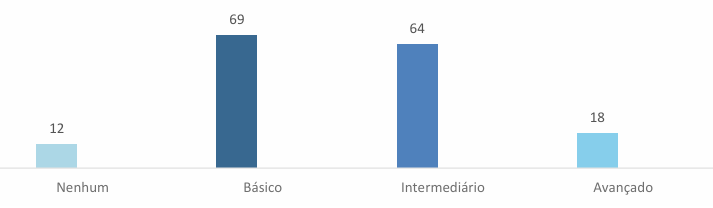
O nível de conhecimento financeiro autodeclarado foi predominantemente básico (42,3%), com apenas 11% declarando conhecimento avançado. Notavelmente, 7,3% afirmaram não possuir qualquer conhecimento financeiro, mesmo com o elevado nível de escolaridade da amostra. Esse panorama sugere que o conhecimento financeiro dos participantes é introdutório, o que pode limitar a tomada de decisões complexas e aumentar a suscetibilidade a vieses cognitivos. A Figura 1 ilustra essa distribuição.
Figura 1. Distribuição dos participantes por nível de conhecimento financeiro autodeclarado
Como aprendeu sobre Educação Financeira?
A principal fonte de aprendizado em educação financeira foi autodidata (31,7%), o que, embora indique iniciativa, levanta questões sobre a qualidade e confiabilidade das informações. Redes sociais foram citadas por 16%, e 14,1% afirmaram não ter aprendido nada, reforçando a necessidade de políticas educacionais para acesso a conteúdo financeiro básico.
Já fez algum curso?
A adesão a cursos formais de educação financeira foi baixa, com 65,6% dos participantes nunca tendo realizado formação estruturada. Essa lacuna na oferta ou atratividade de programas formais pode contribuir para um conhecimento superficial e dependência de fontes informais. A combinação de aprendizado autodidata e baixa participação em cursos formais sugere que a educação financeira não está plenamente institucionalizada, o que pode levar a dificuldades na aplicação prática do conhecimento e à persistência de comportamentos financeiros subótimos. Os achados reforçam a importância de iniciativas educacionais que promovam o aprofundamento do conhecimento financeiro, com foco na aplicação prática e na mitigação de vieses cognitivos.
Hábitos Financeiros e Práticas de Gestão dos Recursos Pessoais
A análise dos hábitos financeiros revelou como o conhecimento e as características sociodemográficas se manifestam em práticas de gestão de recursos.
Práticas de controle financeiro
Verificou-se que 60,7% dos participantes controlam sempre suas finanças, indicando alta conscientização. Contudo, 21,5% controlam apenas gastos elevados e 2,5% não realizam controle algum. Isso sugere que a efetividade do controle financeiro pode ser limitada quando restrita a despesas de maior valor.
Faixa etária e Controle Financeiro:
A análise por faixa etária indicou que os participantes mais jovens (18 a 25 anos) apresentaram os menores níveis de controle financeiro. As faixas etárias de 36 a 49 anos e acima de 50 anos demonstraram maior consistência, sugerindo que experiência e amadurecimento contribuem para uma gestão financeira mais estruturada. A Tabela 2 detalha esses achados.Tabela 2. Controle financeiro por faixa etária
| 18 a 25 anos | 26 a 35 anos | 36 a 49 anos | Acima de 50 anos | Costuma controlar suas finanças? |
|---|---|---|---|---|
| 5 | 49 | 32 | 13 | Sempre – Acompanho todos os gastos e comparo com meu orçamento |
| 6 | 19 | 6 | 4 | Apenas gastos altos – Registro ou acompanho compras e pagamentos de maior valor |
| 5 | 12 | 6 | 2 | Às vezes – Sem regularidade |
| 0 | 2 | 1 | 1 | Não faço controle |
Fonte: Resultados originais da pesquisa.
Gênero e Controle Financeiro:
Em relação ao gênero, homens e mulheres apresentaram comportamentos semelhantes no controle de gastos elevados. Mulheres demonstraram maior incidência de controle financeiro total, mas também foram as únicas na categoria “não faço controle”, indicando heterogeneidade. A Tabela 3 apresenta os dados.Tabela 3. Controle financeiro por gênero
| Feminino | Masculino | Costuma controlar suas finanças? |
|---|---|---|
| 55 | 44 | Sempre – Acompanho todos os gastos e comparo com meu orçamento |
| 24 | 11 | Apenas gastos altos – Registro ou acompanho compras e pagamentos de maior valor |
| 16 | 9 | Às vezes – Sem regularidade |
| 4 | 0 | Não faço controle |
Escolaridade e Controle Financeiro:
A escolaridade correlacionou-se positivamente com o controle financeiro: indivíduos com ensino superior completo e pós-graduação monitoram finanças de forma mais regular e abrangente. Participantes com menor escolaridade apresentaram práticas menos consistentes. A Tabela 4 ilustra essa relação.
Tabela 4. Controle financeiro por escolaridade
| Ensino Médio | Ensino Superior In. | Ensino Superior C. | Pós-Graduação | Costuma controlar suas finanças? |
|---|---|---|---|---|
| 9 | 5 | 45 | 40 | Sempre – Acompanho todos os gastos e comparo com meu orçamento |
| 6 | 3 | 15 | 11 | Apenas gastos altos – Registro ou acompanho compras e pagamentos de maior valor |
| 6 | 1 | 7 | 11 | Às vezes – Sem regularidade |
| 1 | 0 | 1 | 2 | Não faço controle |
Renda e Controle Financeiro
A renda também se associou positivamente ao controle financeiro: participantes de maior renda demonstraram controle mais frequente e abrangente, enquanto os de menor renda relataram maior dificuldade em manter a regularidade. Isso sugere que fatores estruturais, como estabilidade de renda e acesso a instrumentos financeiros, influenciam a capacidade de planejar recursos. A Tabela 5 detalha os resultados.
Tabela 5. Controle financeiro por faixa de renda
| Até 2 salários-mínimos | 2 – 5 salários-mínimos | 5 – 10 salários-mínimos | Acima de 10 salários-mínimos | Costuma controlar suas finanças? |
|---|---|---|---|---|
| 1 | 27 | 37 | 34 | Sempre – Acompanho todos os gastos e comparo com meu orçamento |
| 3 | 11 | 14 | 7 | Apenas gastos altos – Registro ou acompanho compras e pagamentos de maior valor |
| 1 | 11 | 8 | 5 | Às vezes – Sem regularidade |
| 0 | 3 | 0 | 1 | Não faço controle |
Fonte: Resultados originais da pesquisa.
Hábitos de poupança e investimento
Em relação à poupança e investimento, a maioria dos participantes declarou poupar ou investir frequentemente, mas a efetividade foi limitada, com a maior parte alocando até 10% da renda mensal.
Poupança e Idade:
A faixa etária de 26 a 35 anos demonstrou maior engajamento em poupança e investimento. Participantes mais jovens apresentaram menor capacidade de poupança, e faixas etárias mais elevadas mostraram redução na proporção de poupança de percentuais mais altos da renda. A Tabela 6 ilustra esses hábitos.
Tabela 6. Hábitos de poupança e investimento por faixa etária
| 18 a 25 anos | 26 a 35 anos | 36 a 50 anos | Acima de 50 anos | Você costuma poupar ou investir? |
|---|---|---|---|---|
| 4 | 28 | 10 | 8 | As vezes |
| 9 | 37 | 26 | 6 | Frequentemente |
| 1 | 6 | 3 | 3 | Não tenho o hábito |
| 2 | 11 | 6 | 3 | Não tenho o hábito, mas faria se pudesse |
Poupança e Gênero:
Por gênero, as mulheres predominaram nas faixas de poupança mais baixas (até 10% da renda), possivelmente associado a diferenças de renda ou responsabilidades familiares. Os homens, em menor número, apresentaram maior presença nas faixas de poupança mais elevadas (acima de 30%), indicando maior capacidade ou disposição para acumulação financeira. A Tabela 7 detalha os dados.
Tabela 7. Hábitos de poupança e investimento por gênero
| Feminino | Masculino | Você costuma poupar ou investir? |
|---|---|---|
| 30 | 20 | As vezes |
| 40 | 38 | Frequentemente |
| 9 | 4 | Não tenho o hábito |
| 20 | 2 | Não tenho o hábito, mas faria se pudesse |
Poupança e Escolaridade
Níveis mais elevados de escolaridade associaram-se a hábitos de poupança mais consistentes. Participantes com ensino superior completo e pós-graduação demonstraram maior regularidade, mas a concentração em percentuais reduzidos de poupança ainda foi significativa. A Tabela 8 apresenta esses resultados.
Tabela 8. Hábitos de poupança e investimento por escolaridade
| Ensino Médio | Ensino Superior Incompleto | Ensino Superior Completo | Pós-Graduação | Você costuma poupar ou investir? |
|---|---|---|---|---|
| 6 | 4 | 19 | 21 | As vezes |
| 7 | 3 | 36 | 32 | Frequentemente |
| 2 | 2 | 6 | 3 | Não tenho o hábito |
| 7 | 0 | 7 | 8 | Não tenho o hábito, mas faria se pudesse |
Poupança e Renda
A renda influenciou diretamente a capacidade de poupança: indivíduos de faixas salariais mais elevadas poupam percentuais mais altos, enquanto os de menor renda enfrentam restrições. A Tabela 9 detalha essa relação.Tabela 9. Hábitos de poupança e investimento por faixa de renda
| Você costuma poupar ou investir? | Até 2 salários-mínimos | 2 – 5 salários-mínimos | 5 – 10 salários-mínimos | Acima de 10 salários-mínimos |
|---|---|---|---|---|
| As vezes | 3 | 14 | 22 | 11 |
| Frequentemente | 0 | 20 | 26 | 32 |
| Não tenho o hábito | 1 | 5 | 5 | 2 |
| Não tenho o hábito, mas faria se pudesse | 1 | 13 | 6 | 2 |
Intensidade da poupança: percentual da renda alocado
A análise do percentual da renda destinado à poupança revelou que, apesar da disposição declarada, a maioria aloca percentuais reduzidos da renda mensal, sugerindo que a poupança ocorre de forma residual, não como planejamento sistemático.
% Poupança e Idade:
A faixa de 26 a 35 anos concentrou o maior número de participantes que poupam até 10% da renda. Os mais jovens (18 a 25 anos) tiveram desempenho inferior, indicando maior restrição financeira. Acima de 50 anos, o percentual poupado recuou, sugerindo que compromissos financeiros limitam a poupança. A Tabela 10 apresenta esses dados.
Tabela 10. Percentual da renda destinado à poupança por faixa etária
| 18 a 25 anos | 26 a 35 anos | 36 a 50 anos | Acima de 50 anos | % de Renda poupada ou investida |
|---|---|---|---|---|
| 3 | 11 | 6 | 2 | Nenhum |
| 3 | 37 | 20 | 15 | Até 10% |
| 5 | 18 | 8 | 2 | 11% a 20% |
| 2 | 8 | 9 | 1 | 21% a 30% |
| 3 | 8 | 2 | 0 | Acima de 30% |
% Poupança e Gênero:
Por gênero, as mulheres predominaram nas faixas de poupança mais baixas (até 10% da renda), possivelmente associado a diferenças de renda ou responsabilidades familiares. Os homens, em menor número, apresentaram maior presença nas faixas de poupança mais elevadas (acima de 30%), indicando maior capacidade ou disposição para acumulação financeira. A Tabela 11 detalha a influência do gênero na intensidade da poupança.
Tabela 11. Percentual da renda destinado à poupança por gênero
| Feminino | Masculino | % de Renda poupada ou investida |
|---|---|---|
| 13 | 9 | Nenhum |
| 54 | 21 | Até 10% |
| 19 | 14 | 11% a 20% |
| 11 | 9 | 21% a 30% |
| 2 | 11 | Acima de 30% |
% Poupança e Escolaridade
A escolaridade demonstrou associação positiva com a capacidade de poupança. Participantes com ensino superior completo e pós-graduação concentraram-se em faixas de até 10% da renda, mas também mostraram maior presença em categorias intermediárias (11% a 30%) em comparação com menor escolaridade. Indivíduos com ensino médio apresentaram capacidade de poupança mais limitada. A Tabela 12 ilustra essa relação.
Tabela 12. Percentual da renda destinado à poupança por escolaridade
| Ensino Médio | Ensino Superior Incompleto | Ensino Superior Completo | Pós-Graduação | % de Renda poupada ou investida |
|---|---|---|---|---|
| 2 | 1 | 10 | 9 | Nenhum |
| 6 | 5 | 28 | 31 | Até 10% |
| 3 | 1 | 15 | 13 | 11% a 20% |
| 2 | 1 | 8 | 9 | 21% a 30% |
| 3 | 1 | 7 | 2 | Acima de 30% |
% Poupança e Renda:
A renda apresentou a relação mais direta com o percentual poupado. Indivíduos com até 2 salários-mínimos demonstraram dificuldade em poupar. Com o aumento da renda, observou-se maior dispersão nas categorias de poupança, com maior frequência em faixas intermediárias e elevadas para rendas acima de 5 salários-mínimos. Contudo, mesmo em grupos de maior renda, a concentração em percentuais reduzidos permaneceu relevante, indicando que fatores comportamentais e escolhas de consumo também influenciam a poupança. A Tabela 13 detalha esses resultados.
Tabela 13. Percentual da renda destinado à poupança por faixa de renda
| Até 2 salários-mínimos | 2 – 5 salários-mínimos | 5 – 10 salários-mínimos | Acima de 10 salários-mínimos | % de Renda poupada ou investida |
|---|---|---|---|---|
| 2 | 9 | 8 | 3 | Nenhum |
| 3 | 25 | 28 | 19 | Até 10% |
| 0 | 10 | 14 | 9 | 11% a 20% |
| 0 | 2 | 7 | 11 | 21% a 30% |
| 0 | 6 | 2 | 5 | Acima de 30% |
Gestão de riscos financeiros e capacidade de enfrentamento de imprevistos
A maioria dos participantes (75%) possuía reserva de emergência, indicando conscientização sobre segurança financeira. No entanto, 25% não possuíam reserva, evidenciando vulnerabilidade a eventos inesperados.
Fatores motivacionais para a poupança
A principal motivação para poupar foi a formação de reserva para emergências (77 respondentes), indicando preocupação com segurança financeira e prevenção de riscos, e não primariamente com acumulação patrimonial. Em segundo lugar, 36 participantes poupam para sonhos ou objetivos pessoais, e 29 para aposentadoria, mostrando que o planejamento de longo prazo existe, mas não é central. Vinte e um participantes não tinham motivação para poupar, possivelmente devido a restrições orçamentárias ou vieses como o desconto hiperbólico.
Estratégias adotadas diante de imprevistos financeiros
As estratégias para imprevistos financeiros foram heterogêneas. A principal foi a utilização da reserva de emergência (59 participantes). Contudo, 49 recorreram ao cartão de crédito ou cheque especial, evidenciando dependência de crédito de alto custo. Cinquenta participantes reduziram gastos em outras áreas. Empréstimos formais (3) ou apoio de familiares (2) foram residuais. Esses resultados indicam fragilidades na sustentabilidade financeira, ressaltando a importância de formação de reservas e planejamento preventivo.
Autopercepção de endividamento
A autopercepção de endividamento foi baixa, com 74% não se considerando endividados. Essa percepção de estabilidade, contudo, deve ser cautelosa, pois a baixa poupança efetiva e o uso de crédito para imprevistos podem mascarar fragilidades financeiras latentes.
Síntese dos Hábitos Financeiros
A análise dos hábitos financeiros revelou que, apesar de algum nível de organização (controle de gastos e reservas de emergência), as práticas nem sempre são sustentáveis a longo prazo. Houve dissociação entre a intenção de poupar e a alocação efetiva de recursos, com a maioria poupando menos de 10% da renda. Idade, escolaridade e renda influenciaram os hábitos, com indivíduos mais velhos, escolarizados e de maior renda apresentando práticas mais consistentes. No entanto, a intensidade da poupança permaneceu limitada, sugerindo que fatores comportamentais e escolhas de consumo são tão relevantes quanto as restrições orçamentárias. A baixa autopercepção de endividamento, combinada ao uso de crédito para imprevistos, pode indicar subestimação do endividamento real, consistente com o viés de excesso de confiança.
Análise de Associação entre Índices e Variáveis Sociodemográficas
As correlações de Spearman entre os índices (ICF, IHF, IVC) e as variáveis sociodemográficas foram calculadas. O Índice de Conhecimento Financeiro (ICF) correlacionou-se positivamente com renda (p = 0,375; p < 0,001) e escolaridade (p = 0,358; p < 0,001), mas não com faixa etária. O Índice de Hábitos Financeiros (IHF) correlacionou-se significativamente apenas com renda (p = 0,318; p < 0,001). O Índice de Vieses Comportamentais (IVC) não apresentou correlação significativa com renda, escolaridade ou faixa etária, sugerindo uma distribuição homogênea dos vieses na amostra, consistente com a Economia Comportamental. As correlações entre os índices foram positivas e significativas: ICF×IHF (p = 0,544; p < 0,001), ICF×IVC (p = 0,422; p < 0,001) e IHF×IVC (p = 0,432; p < 0,001). Testes de Kruskal-Wallis confirmaram diferenças significativas por escolaridade e renda no ICF, e por renda no IHF. Nenhuma diferença significativa foi encontrada no IVC para variáveis sociodemográficas. O teste qui-quadrado revelou associação significativa entre renda e uso de valor inesperado (x² = 18,47; df = 9; p = 0,030), com participantes de maior renda tendendo a poupar ou investir, e os de menor renda destinando-o a dívidas ou consumo.
Vieses na Tomada de Decisão Financeira
Os resultados evidenciaram que o conhecimento financeiro isolado não é suficiente para eliminar comportamentos enviesados, mesmo em uma amostra com alto nível de escolaridade e renda, o que corrobora os pressupostos da Economia Comportamental (Kahneman, 2011; Thaler, 2015). O processo decisório humano é influenciado por heurísticas cognitivas, que se sobrepõem à racionalidade econômica. Cada viés analisado (ancoragem, aversão à perda, escassez, otimismo/negatividade, viés do presente, status quo, excesso de confiança e contabilidade mental) tem base em teorias específicas (Kahneman, 2011; Kahneman e Tversky, 1979; Thaler, 2015; Samuelson e Zeckhauser, 1988; Tversky e Kahneman, 1974). A análise desses vieses é crucial para compreender as limitações do conhecimento financeiro e a necessidade de integrar abordagens comportamentais na educação financeira, visando decisões mais consistentes e alinhadas a objetivos de longo prazo.
Viés da Ancoragem
O viés da ancoragem, definido como a tendência de se apoiar em uma informação inicial (Tversky e Kahneman, 1974), foi analisado em uma situação hipotética de uso de R$ 1.000 adicionais. Observaram-se diferenças por idade, renda, gênero e escolaridade. Participantes mais jovens (18 a 25 anos) mostraram maior propensão ao consumo imediato. Já os de 26 a 35 anos, faixa etária predominante, inclinaram-se mais à poupança e investimento. Indivíduos com renda acima de 10 salários-mínimos também priorizaram poupança ou investimento, demonstrando menor propensão ao gasto imediato. Embora a ancoragem seja atenuada por renda e escolaridade, ela não é eliminada, o que é consistente com Kahneman (2011). A propensão ao consumo imediato de valores inesperados dialoga com a contabilidade mental (Thaler, 2015), onde ganhos não antecipados são alocados em categorias de menor restrição. A associação significativa com renda (x² = 18,47; p = 0,030) sugere que mecanismos de poupança automática seriam benéficos para grupos de menor renda.
Viés de Aversão à Perda
O viés de aversão à perda, que atribui maior peso psicológico às perdas do que aos ganhos (Kahneman e Tversky, 1979), foi identificado em uma situação hipotética de quitação de financiamento com um bônus. Participantes de 18 a 25 anos dividiram-se entre quitar a dívida integralmente ou parcialmente com poupança, indicando alta sensibilidade a dívidas. Indivíduos com até dois salários-mínimos apresentaram escolhas heterogêneas, incluindo consumo, refletindo restrições financeiras. Em contraste, aqueles com renda superior a 10 salários-mínimos demonstraram menor propensão à quitação integral, optando por manter o financiamento e investir, sugerindo maior tolerância ao risco e compreensão financeira. Esses achados indicam que a aversão à perda é mais intensa em indivíduos com menor renda e segurança financeira, o que dialoga com a Teoria da Perspectiva (Kahneman e Tversky, 1979), onde perdas são percebidas mais intensamente que ganhos. A estabilidade econômica e familiaridade com instrumentos financeiros parecem moderar esse viés.
Viés da Escassez
O viés da escassez, que leva a atribuir maior valor a bens raros ou com tempo restrito, foi avaliado em um cenário de promoção com desconto. Contrariando a literatura clássica, a maioria dos participantes não se deixou influenciar pela urgência artificial da oferta. Esse comportamento foi mais evidente entre respondentes com maior renda e escolaridade, que avaliaram a necessidade do produto antes da compra, sugerindo que níveis elevados de educação financeira estão associados a maior resistência ao apelo emocional da escassez. Contudo, a presença residual de decisões impulsivas em alguns grupos indica que o viés não é totalmente neutralizado. O perfil educacional elevado da amostra pode explicar a resistência observada, pois indivíduos com maior repertório cognitivo ativam o processamento analítico (Thaler e Sunstein, 2008). Isso sugere que técnicas de reconhecimento de gatilhos emocionais, como a ‘pausa decisória’, podem ser mais eficazes na educação financeira do que a mera transmissão de informações.
Viés de Otimismo e Negatividade
O viés de otimismo (superestimar positivos, subestimar riscos) e o de negatividade (peso desproporcional a informações negativas) (Kahneman, 2011) foram analisados na avaliação de um novo negócio. A maioria (139 de 163) optou por “Pode dar certo, mas há riscos”, indicando postura equilibrada. Esse padrão foi geral, exceto para o grupo de 18 a 25 anos, que mostrou maior dispersão. Participantes com pós-graduação e de 36 a 50 anos não apresentaram pessimismo extremo. Faixas de renda intermediárias (2 a 5 e 5 a 10 salários-mínimos) tiveram mais respostas cautelosas ou pessimistas, enquanto os extremos de renda mostraram maior equilíbrio. Esses achados sugerem que otimismo e aversão ao risco coexistem, modulados por fatores socioeconômicos. A predominância de respostas equilibradas (85,3%) contrasta com o otimismo irrestrito clássico (Kahneman, 2011), indicando que o perfil educacional e de renda da amostra favorece avaliações de risco mais moderadas. A maior incidência de pessimismo em rendas intermediárias sugere que a percepção de vulnerabilidade econômica pode levar à rejeição de oportunidades. Programas de educação financeira devem ser diferenciados por perfil de renda.
Viés do Presente (Desconto Hiperbólico)
O viés do presente, ou desconto hiperbólico, refere-se à preferência por recompensas imediatas em detrimento de benefícios futuros (Thaler, 2015). No contexto financeiro, manifesta-se na preferência por consumir hoje em vez de poupar, gerando uma lacuna entre intenção e comportamento. Os dados da pesquisa confirmaram esse viés: embora 75% dos participantes tivessem reserva de emergência e considerassem poupança prioridade, a maioria alocou menos de 10% da renda mensal à poupança efetiva, uma proporção inferior às intenções declaradas. Esse padrão persistiu mesmo em rendas mais altas, indicando que a preferência pelo consumo presente é um fator limitante. A faixa etária de 26 a 35 anos, majoritária na amostra, concentrou o maior número de participantes que poupam até 10% da renda, o que é consistente com o desconto hiperbólico. Indivíduos de renda intermediária são especialmente afetados, pois têm capacidade de poupar, mas não mecanismos para evitar a tentação imediata (Lusardi e Mitchell, 2023). Isso implica que intervenções baseadas apenas em informação são insuficientes, e estratégias de arquitetura de escolha, como débito automático para poupança, são mais eficazes (Thaler e Sunstein, 2008).
Viés do Status Quo
O viés do status quo, que leva à preferência por manter o estado atual mesmo diante de alternativas superiores (Samuelson e Zeckhauser, 1988; Thaler, 2015), foi evidenciado na pesquisa pelo uso recorrente de cartão de crédito mesmo com reserva de emergência, e pela estabilidade do percentual poupado independentemente da renda. A análise por escolaridade e renda mostrou que o nível educacional não atenua esse viés: participantes com pós-graduação e alta renda mantiveram padrões de poupança e estratégias para imprevistos similares aos de grupos com menor formação. Isso é consistente com a literatura, que aponta que o viés opera no processamento automático, sendo pouco sensível à informação racional. O viés do status quo reforça a importância de abordagens de “nudge” (Thaler e Sunstein, 2008), que redesenham o ambiente de escolha para que o comportamento desejado seja a opção padrão.
Excesso de Confiança “Overconfidence”
O excesso de confiança, ou overconfidence, é a tendência de superestimar julgamentos e conhecimentos (Kahneman, 2011). Financeiramente, manifesta-se na subestimação de riscos e resistência a orientação profissional (Thaler, 2015). A pesquisa evidenciou esse viés por uma incongruência entre a autoavaliação do conhecimento financeiro e os comportamentos reportados: participantes com baixo Índice de Conhecimento Financeiro (ICF) declararam controlar sempre suas finanças, e 7,3% sem conhecimento algum tomavam decisões financeiras sem orientação. Essa dissociação entre competência percebida e real é a manifestação direta do excesso de confiança. Participantes mais jovens (18 a 25 anos) mostraram maior propensão ao consumo imediato e menor controle financeiro, apesar de declararem conhecimento compatível. O aprendizado autodidata predominante pode contribuir para conhecimentos fragmentados e uma percepção de competência superior à real. O excesso de confiança dificulta a busca por informação e capacitação. Kahneman (2011) sugere que feedbacks concretos, como acompanhamento de metas, são mais eficazes na calibração da autoconfiança.
Contabilidade Mental “Mental Accounting”
A contabilidade mental, conceito de Thaler (2015), descreve como indivíduos categorizam recursos financeiros em ‘contas mentais’ distintas, influenciando o comportamento financeiro. A pesquisa encontrou evidências desse viés: 75% dos participantes com reserva de emergência ainda usavam cartão de crédito e cheque especial para imprevistos, sugerindo que a reserva é vista como intocável para emergências extremas, enquanto o crédito é acionado para imprevistos cotidianos. O resultado da ancoragem, onde R$ 1.000 adicionais foram percebidos como ‘dinheiro extra’ e favoreceram o consumo imediato, também é consistente com a contabilidade mental (Thaler, 2015). Essa interação entre vieses amplifica distorções. Implicações sugerem que abordagens de consolidação orçamentária, com visualização integrada de recursos, e ferramentas como orçamentos unificados e visualização do custo real do crédito, podem promover decisões mais racionais (Thaler e Sunstein, 2008).
Síntese dos Vieses Cognitivos
A análise dos vieses cognitivos revelou que, mesmo em uma amostra com alto nível de escolaridade e renda, os comportamentos financeiros são influenciados por heurísticas e distorções cognitivas. Idade, renda e escolaridade modulam a intensidade dos vieses, mas não os eliminam. A educação financeira, embora contribua para a consciência e organização, não neutraliza plenamente os vieses comportamentais que afetam poupança, consumo, endividamento e investimento. O viés do presente e o excesso de confiança foram mecanismos centrais para a dissociação entre intenção e comportamento, enquanto o viés do status quo e a contabilidade mental sustentaram padrões financeiros subótimos mesmo em grupos com maior escolaridade e renda. Esse achado corrobora estudos que questionam a suficiência da educação financeira isolada (Fernandes et al., 2014; Lusardi e Mitchell, 2023; Potrich et al., 2015). O estudo, portanto, sustenta a necessidade de integrar a educação financeira a abordagens comportamentais que atuem sobre emoções, percepções de risco e padrões automáticos de decisão, visando escolhas financeiras mais alinhadas a objetivos de longo prazo e maior sustentabilidade.
4. Conclusão
O presente estudo analisou a relação entre a educação financeira e os comportamentos e vieses na tomada de decisão financeira de adultos residentes no Brasil. Verificou-se que níveis mais elevados de educação financeira associaram-se a melhores práticas de controle financeiro, poupança e investimento, com correlações significativas com renda e escolaridade. Contudo, a presença de vieses comportamentais, como ancoragem, aversão à perda, escassez, otimismo/negatividade, viés do presente, status quo, excesso de confiança e contabilidade mental, persistiu mesmo entre indivíduos com maior escolaridade e renda, sem associação estatisticamente significativa com as variáveis sociodemográficas analisadas. Esse achado central do estudo sugere que o componente comportamental opera em registro distinto do conhecimento técnico, evidenciando que a educação financeira, embora essencial para a organização e o controle financeiro, não foi suficiente para neutralizar a influência de vieses cognitivos.
A principal contribuição do estudo reside na demonstração da necessidade de integrar abordagens comportamentais aos programas de educação financeira, visando decisões mais consistentes e alinhadas a objetivos de longo prazo. Como limitação, destaca-se a utilização de uma amostra não probabilística, com predominância de participantes com maior nível de escolaridade e renda, o que pode restringir a generalização dos resultados para a população brasileira em geral. A mensuração dos vieses por cenários hipotéticos também está sujeita ao viés de desejabilidade social, e o desenho correlacional não permite inferências causais. Sugere-se, para estudos futuros, a replicação da pesquisa com amostras de baixa renda e escolaridade, a investigação da relação entre trajetória de vida e formação de vieses financeiros, e a realização de experimentos com intervenções de “nudge” em contextos reais para avaliar a efetividade de abordagens comportamentais frente à educação financeira tradicional.
Referências Bibliográficas
Banco Central do Brasil [BCB]. 2024. Relatório de cidadania financeira. Banco Central do Brasil, Brasília, DF, Brasil. Disponível em: https://www.bcb.gov.br/publicacoes/relcidadaniafinanceira. Acesso em: 10 mar. 2025.
Creswell, J.W.; Creswell, J.D. 2021. Projeto de pesquisa: métodos qualitativo, quantitativo e misto. 5ed. Penso, Porto Alegre, RS, Brasil.
Fernandes, D.; Lynch, J.G.; Netemeyer, R.G. 2014. Financial literacy, financial education, and downstream financial behaviors. Management Science 60(8):1861-1883.
Gil, A.C. 2022. Como elaborar projetos de pesquisa. 7ed. Atlas, São Paulo, SP, Brasil.
Kahneman, D. 2011. Thinking, fast and slow. Farrar, Straus and Giroux, New York, NY, USA.
Kahneman, D.; Tversky, A. 1979. Prospect theory: an analysis of decision under risk. Econometrica 47(2):263-291.
Lusardi, A.; Mitchell, O.S. 2023. The importance of financial literacy: opening a new field. Journal of Economic Literature 61(2): 1-24.
Organisation for Economic Co-operation and Development (OECD). 2021. Financial literacy framework. OECD Publishing, Paris, France. Disponível em: https://www.oecd.org/financial/education. Acesso em: 10 mar. 2025.
Potrich, A.C.G.; Vieira, K.M.; Coronel, D.A. 2015. Educação financeira e variáveis sociodemográficas: análise dos fatores determinantes do comportamento financeiro pessoal. Revista de Gestão, Finanças e Contabilidade 5(3): 51-71.
Samuelson, W.; Zeckhauser, R. 1988. Status quo bias in decision making. Journal of Risk and Uncertainty 1(1):7-59.
Serasa Experian. 2024. Mapa da inadimplência e renegociação de dívidas no Brasil. Serasa Experian, São Paulo, SP, Brasil. Disponível em: https://www.serasa.com.br/limpa-nome-online/blog/mapa-da-inadimplencia-e-renogociacao-de-dividas-no-brasil. Acesso em: mar. 2025.
Thaler, R.H. 2015. Misbehaving: the making of behavioral economics. W. W. Norton, New York, NY, USA.
Thaler, R.H.; Sunstein, C.R. 2008. Nudge: improving decisions about health, wealth and happiness. Yale University Press, New Haven, CT, USA.
Tversky, A.; Kahneman, D. 1974. Judgment under uncertainty: heuristics and biases. Science 185(4157):1124-1131.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Economia, Investimentos e Banking do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy