
22 de octubre de 2026
Previsión de la Morosidad de Pago Agregada en el Sistema Financiero Brasileño por Modelo Sarimax con Variables Macroeconómicas
Kleyton Santos Rodrigues de Sousa; Luiz Henrique Lino de Oliveira
DOI: 10.22167/2675-6528-202603755
Artículo derivado de Trabajo de Conclusión de Curso (TCC), con contenido basado en el trabajo original del alumno y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, solución de inteligencia artificial desarrollada por el Instituto Pecege para síntesis y organización textual.
Resumen
La morosidad de pago agregada en el sistema financiero brasileño es un indicador crucial de riesgo crediticio, cuya previsión está regulada por las Resoluciones CMN n.° 4.557/2017 y 4.966/2021 para la medición prospectiva de pérdidas esperadas. Se modeló y predijo la morosidad de pago agregada mediante el modelo SARIMAX, proyectando su trayectoria hasta diciembre de 2026 bajo escenarios optimista, base y pesimista. Se utilizaron 164 observaciones mensuales (julio/2012 a febrero/2026) y variables macroeconómicas como desempleo, Selic, IPCA, IBC-Br y endeudamiento de las familias. La especificación con variables contemporáneas se seleccionó con base en criterios de información y estabilidad de los coeficientes, y el diagnóstico de los residuos confirmó adecuación estadística, con MAPE de 3,12%. La morosidad de pago histórica varió entre 4,33% y 7,64%. La estimación identificó el desempleo (β = 0,2534; p < 0,001) y la Selic (β = 0,2128; p < 0,001) como principales determinantes positivos, con fuerte persistencia temporal (AR(1) = 0,8965). La Selic exhibió correlación creciente con la morosidad de pago (r = 0,62 en el rezago 12), mientras que el desempleo demostró efecto contemporáneo (r = 0,33). Las proyecciones indicaron morosidad de pago entre 6,30% y 7,98% en diciembre de 2026, con una amplitud de 1,68 punto porcentual, evidenciando implicaciones directas para el dimensionamiento de provisiones en las instituciones financieras.
Palabras clave: Desempleo; Modelado predictivo; Política monetaria; Provisión de pérdidas; Series temporales.
1. Introducción
La morosidad agregada en el sistema financiero brasileño, definida como la proporción del saldo deudor con atraso superior a noventa días en relación con el saldo total de las operaciones de crédito, representa uno de los principales indicadores de riesgo de crédito monitoreados por el Banco Central de Brasil (BCB, 2024). La previsión de este indicador es un requisito regulatorio formal, establecido por las Resoluciones del Consejo Monetario Nacional (CMN) de número 4.557/2017 y 4.966/2021. Estas normativas imponen un enfoque prospectivo en la medición de pérdidas esperadas, exigiendo la consideración de proyecciones razonables sobre condiciones económicas futuras (CMN, 2017; CMN, 2021; Basel Committee on Banking Supervision, 2015).
El comportamiento de la morosidad de pago está intrínsecamente asociado a condiciones macroeconómicas. Cuando el desempleo aumenta, la renta de las familias disminuye y la capacidad de honrar deudas se deteriora. De manera similar, la elevación de las tasas de interés encarece las cuotas de contratos indexados y hace el refinanciamiento de deudas más oneroso. La desaceleración de la actividad económica, a su vez, compromete tanto el flujo de renta como la generación de caja de las empresas (Mishkin, 2016; Bernanke; Gertler, 1989). Es importante notar que estos mecanismos de transmisión no son instantáneos, y el impacto de choques económicos sobre la morosidad de pago típicamente se manifiesta con defasajes de semanas a meses, lo que resalta la importancia de la comprensión del comportamiento temporal de estas variables para la modelización predictiva (Gujarati; Porter, 2011; Enders, 2015).
Para las instituciones financieras, la morosidad de pago impacta directamente la constitución de provisiones para pérdidas esperadas, afectando el resultado financiero y la capacidad de concesión de nuevos créditos (BCB, 2024; Basel Committee on Banking Supervision, 2015). Para los tomadores de crédito, resulta en negativación catastral, restricción al acceso a financiamientos y elevación de los costos de crédito futuro. En el plano macroeconómico, choques de morosidad de pago sistémica pueden amplificar ciclos recesivos al restringir el crédito agregado, conforme documentado por Boudoukh et al. (2009) y Jiménez et al. (2008) en contextos internacionales, y por Barbosa (2007) en el caso brasileño, en que el compromiso de la renta de las familias con deudas alcanzó patamares históricamente elevados en la última década. La morosidad de pago en el sistema financiero brasileño varió entre 4,33% y 7,64% en el período de julio de 2012 a febrero de 2026, con una media histórica de 5,96%, evidenciando la volatilidad y la relevancia del tema.
La literatura sobre predicción de morosidad de pago es vasta y multidisciplinar (Thomas; Crook; Edelman, 2017; Bellotti; Crook, 2009). Estudios anteriores, como el de Barbosa (2007), aplicaron modelos Autorregresivos Integrados de Media Móvil (ARIMA) a la morosidad de pago agregada, demostrando la influencia del ciclo económico sobre el riesgo de crédito. Jiménez et al. (2008) y Boudoukh, Richardson y Whitelaw (2009) evidenciaron cómo los shocks macroeconómicos afectan la probabilidad de morosidad de pago en diferentes horizontes temporales. Más recientemente, Machado (2025) realizó un análisis comparativo entre modelos ARIMA, ARIMA con variables exógenas (ARIMAX), redes neuronales y modelos híbridos aplicados a la morosidad de pago de una institución financiera brasileña. La elección de modelos de series temporales con variables exógenas, como el SARIMAX, se justifica por su capacidad de capturar la persistencia temporal del indicador e incorporar la influencia de factores macroeconómicos, ofreciendo interpretabilidad y adecuación para la finalidad prospectiva.
Ante la importancia de la morosidad de pago como indicador de riesgo de crédito y la exigencia regulatoria por enfoques predictivos, la capacidad de prever su trayectoria con precisión se vuelve fundamental para la gestión de riesgo y el dimensionamiento de provisiones. El objetivo de este trabajo es modelar y predecir la morosidad de pago agregada del sistema financiero brasileño por medio del modelo SARIMAX(1,0,1) con variables macroeconómicas exógenas contemporáneas, proyectando su trayectoria de julio de 2012 hasta diciembre de 2026 bajo escenarios optimista, base y pesimista, de forma a subsidiar análisis de riesgo y el dimensionamiento de provisiones en conformidad con el marco regulatorio vigente.
2. Material y Métodos
Los datos se obtuvieron exclusivamente de fuentes públicas oficiales. Las series macroeconómicas mensuales se recopilaron a través de la Interfaz de Programación de Aplicaciones [API] del Sistema Gestor de Series Temporales [SGS] del Banco Central de Brasil, y la tasa de desempleo se extrajo de la Encuesta Nacional por Muestra de Domicilios [PNAD] Continua del Instituto Brasileño de Geografía y Estadística [IBGE]. La muestra comprende el período de julio de 2012 a febrero de 2026, totalizando 164 observaciones mensuales después del preprocesamiento. La variable dependiente —incumplimiento total del sistema financiero (BCB, serie 25464)— se define como la proporción del saldo deudor con atraso superior a 90 días en relación con el saldo total de las operaciones de crédito, expresada en porcentaje. El tratamiento de datos incluyó: eliminación de observaciones ausentes en la serie de incumplimiento; interpolación lineal para los períodos sin observación en desempleo, derivados de la periodicidad trimestral de la PNAD Continua; creación de variables de rezago (“lags” de 1, 3 y 6 meses) durante el preprocesamiento para garantizar que todas las observaciones utilizadas tuvieran historial completo de las variables macroeconómicas, lo que resultó en el inicio de la muestra en julio de 2012. Todo el procesamiento de los datos, la estimación del modelo SARIMAX y las pruebas de diagnóstico se realizaron en Python, utilizando la biblioteca “statsmodels” para la modelización estadística y las bibliotecas “matplotlib” y “seaborn” para la generación de las visualizaciones presentadas en este trabajo.
Se seleccionaron cinco variables exógenas basándose en la relevancia económica y la evidencia de la literatura, todas incluidas en el modelo en sus versiones contemporáneas. La Tabla 1 consolida las características de todas las variables del conjunto de datos utilizado en el modelo.
Tabla 1: Descripción de las Variables del Conjunto de datos (Jul/2012-Feb/2026).
Fuente: Elaboración propia con base en BCB/SGS e IBGE/PNAD Continua.
| Variable | Descripción | Unidad | Fuente / Serie | Periodicidad | Rol en el modelo |
|---|---|---|---|---|---|
| Morosidad de pago | Proporción del saldo deudor con retraso >90 días sobre el saldo total de crédito del SFN | % | BCB / Serie 25464 | Mensual | “TARGET” (variable dependiente) |
| Desempleo | Tasa de desocupación de la fuerza laboral [PNAD Continua] | % | IBGE / PNAD Continua | Trimestral (interpolada) | Exógena contemporánea |
| Selic | Tasa de interés promedio mensual (costo del crédito) | % a.a. | BCB / Serie 432 | Mensual | Exógena contemporánea |
| IPCA 12 meses | Inflación acumulada en 12 meses (presión sobre la renta real) | % | BCB / Serie 13522 | Mensual | Exógena contemporánea |
| IBC-Br | Índice de Actividad Económica del BCB (“proxy” mensual del PIB) | Contenido | BCB / Serie 24363 | Mensual | Exógena contemporánea |
| Endeudamiento de las Familias | Compromiso del pasivo de las familias en relación con la renta (vulnerabilidad financiera) | % | BCB / Serie 20682 | Mensual | Exógena contemporánea |
Como análisis exploratorio complementario, se calcularon las correlaciones cruzadas [CCF – “Cross-Correlation Function”] entre la morosidad de pago y cada variable macroeconómica para desfases de 0 a 12 meses. El objetivo de este análisis es caracterizar el horizonte temporal de transmisión entre los indicadores macroeconómicos y el riesgo de crédito, contribuyendo a la interpretación de los resultados del modelo. Es importante destacar que este análisis tiene carácter exploratorio: las variables exógenas se incluyeron en el modelo SARIMAX en sus formas contemporáneas, conforme a la especificación del código de modelado.
La elección del modelo SARIMAX(1,0,1) se basó en tres criterios. Desde el punto de vista teórico, el modelo combina la estructura autorregresiva [AR] que captura la fuerte persistencia temporal del incumplimiento con variables exógenas macroeconómicas contemporáneas, lo que lo hace adecuado para el propósito prospectivo del trabajo: generar pronósticos bajo escenarios alternativos de condiciones económicas. Desde el punto de vista estadístico, la especificación ARIMA(1,0,1) se seleccionó basándose en los valores más bajos de los criterios de información AIC (6,03) y BIC (30,73) entre las combinaciones probadas. Desde el punto de vista comparativo, el SARIMAX tiene la ventaja adicional de la interpretabilidad: cada coeficiente tiene un significado económico directo, un atributo valorado en contextos regulatorios. La formulación del modelo es:
yt = c + β1 · desempregot + β2· selict + β3· ipcit +ẞ4· ibcbrt +ẞ5· endividt + p1 • (yt – 1 — μt − 1) + 01· εt − 1 + ɛt
donde los parámetros fueron estimados por el método de máxima verosimilitud con covarianza [OPG].
Tras la estimación, se definieron tres escenarios para la proyección hasta diciembre de 2026, anclados en las perspectivas económicas disponibles en el período de elaboración de este trabajo (marzo de 2026). El escenario base se calibró a partir de las medianas del Boletín Focus del Banco Central de Brasil (BCB, 2026a), que proyectaba una Selic de 12,50% al final de 2026, un IPCA de 4,17% y un desempleo medio anual de aproximadamente 5,8% para el período — valores utilizados como referencia central y ajustados a los niveles de la variable a lo largo del horizonte de proyección del modelo. Los escenarios optimista y pesimista se construyeron como desviaciones simétricas respecto al escenario base, representando trayectorias de relajación monetaria y convergencia del mercado laboral a niveles históricamente favorables (escenario optimista), y de deterioro fiscal, persistencia inflacionaria y elevación de la tasa de interés por encima de lo proyectado (escenario pesimista), en línea con la metodología de construcción de escenarios de estrés adoptada en análisis de riesgo de crédito (BCB, 2024). El escenario optimista presupone una caída del desempleo al 4,5%, una Selic de 8,5%, un IPCA de 3,5%, un IBC-Br de 145 y un endeudamiento de 120. El escenario base considera un desempleo del 6,0%, una Selic de 12,5%, un IPCA del 5,0%, un IBC-Br de 140 y un endeudamiento de 125. El escenario pesimista contempla un desempleo del 9,0%, una Selic del 16,0%, un IPCA del 7,0%, un IBC-Br de 120 y un endeudamiento de 150. En todos los escenarios, las variables se mantuvieron constantes a lo largo del horizonte de proyección, lo que constituye una simplificación metodológica a tener en cuenta en la interpretación.
3. Resultados y Discusión
Análisis exploratorio de datos
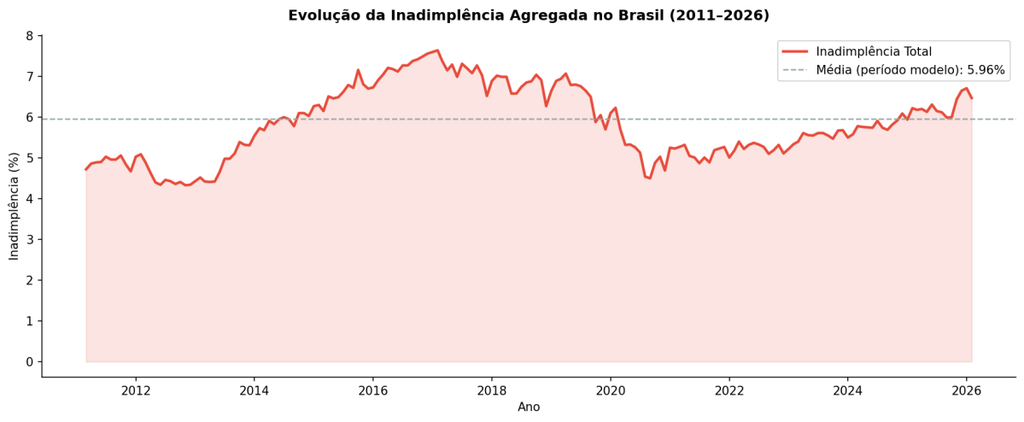
La evolución histórica de la morosidad de pago agregada en el sistema financiero brasileño, según la Figura 1, mostró un comportamiento cíclico con tres fases distintas. Entre 2012 y 2017, se observó un ciclo alcista, atribuido al agravamiento de las condiciones macroeconómicas durante la recesión de 2015-2016, con aumento del desempleo, caída de la renta real y deterioro de la confianza de los consumidores. El pico en 2020 se asoció a la pandemia de COVID-19, que provocó una fuerte contracción de la actividad económica, aunque políticas de emergencia actuaron temporalmente para contener la morosidad de pago. A partir de 2021, se observó una nueva trayectoria de elevación de la morosidad de pago, principalmente debido al ciclo de endurecimiento monetario, que encareció el coste del crédito y aumentó el compromiso de renta de las familias.
En el período analizado (julio de 2012 a febrero de 2026), la morosidad de pago varió entre 4,33% y 7,64%, con una media de 5,96% y una desviación estándar de 0,87 puntos porcentuales. La persistencia de la morosidad de pago por encima de la media histórica en el período posterior a 2020 sugiere un posible cambio estructural en las condiciones de crédito, relacionado con un mayor apalancamiento de las familias y un entorno prolongado de tipos de interés elevados. La amplitud de 3,3 puntos porcentuales entre los valores mínimo y máximo refuerza la relevancia de los modelos que incorporan variables macroeconómicas para la previsión del riesgo de crédito.
Figura 1: Evolución de la Morosidad de pago Agregada en Brasil (2011–2026). La línea discontinua indica la media del período del modelo (5,96%).
Fuente: Elaboración propia con base en BCB/SGS (2026).
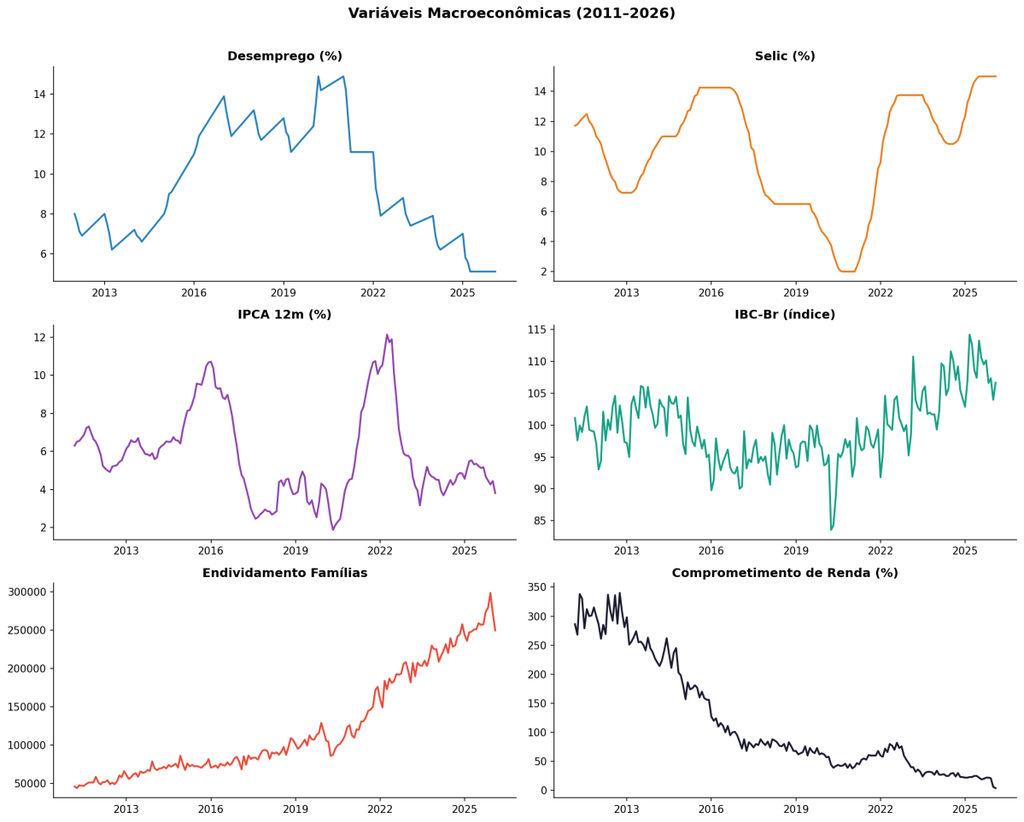
La Figura 2 ilustra la evolución de las variables macroeconómicas utilizadas en el modelo. El desempleo varió de 5,1% a 14,9%, con un pico en 2017. La tasa Selic osciló entre 2,0% y 15,0%, alcanzando un mínimo histórico en 2020 y presentando una elevación acentuada entre 2021 y 2023. El IPCA a 12 meses varió entre 1,88% y 12,13%, con un pico en 2022. El IBC-Br varió entre 83,57 y 114,20, con una caída en 2020 y recuperación subsiguiente. La visualización conjunta de estas series revela que el período pandémico concentró el mayor shock en el IBC-Br y el mínimo histórico de la Selic, antecediendo la escalada inflacionaria de 2021-2022. Entre 2023 y 2025, la Selic se mantuvo en niveles elevados incluso con la desaceleración del IPCA, indicando un escenario de intereses reales elevados que presiona el costo del endeudamiento de las familias. Esta interacción entre las variables justifica su inclusión conjunta en el modelo SARIMAX.
Figura 2: Evolución de las Variables Macroeconómicas Utilizadas en el Modelo (2011–2026).
Fuente: Elaboración propia con base en BCB/SGS e IBGE/PNAD Continua (2026).
La Tabla 2 presenta las estadísticas descriptivas de las variables. La morosidad de pago tuvo una media del 5,96% y una desviación estándar del 0,87. El desempleo medio fue del 9,66%, con una desviación estándar del 2,88. La Selic presentó una media del 9,85% y una desviación estándar del 3,85. El IPCA 12m tuvo una media del 5,81% y una desviación estándar del 2,43. El IBC-Br registró una media de 99,51 y una desviación estándar de 5,61. El endeudamiento de las familias tuvo una media de 129.019 y una desviación estándar de 67.247.
Tabla 2. Estadísticas Descriptivas de las Variables (Jul/2012–Feb/2026, N=164)
| Variable | Descripción | Unidad | Fuente / Serie | Periodicidad | Rol en el modelo |
|---|---|---|---|---|---|
| Morosidad de pago | Proporción del saldo deudor con retraso >90 días sobre el saldo total de crédito del SFN | % | BCB / Serie 25464 | Mensual | “TARGET” (variable dependiente) |
| Desempleo | Tasa de desocupación de la fuerza laboral [PNAD Continua] | % | IBGE / PNAD Continua | Trimestral (interpolada) | Exógena contemporánea |
| Selic | Tasa de interés promedio mensual (costo del crédito) | % a.a. | BCB / Serie 432 | Mensual | Exógena contemporánea |
| IPCA 12 meses | Inflación acumulada en 12 meses (presión sobre la renta real) | % | BCB / Serie 13522 | Mensual | Exógena contemporánea |
| IBC-Br | Índice de Actividad Económica del BCB (“proxy” mensual del PIB) | Contenido | BCB / Serie 24363 | Mensual | Exógena contemporánea |
| Endeudamiento de las Familias | Compromiso del pasivo de las familias en relación con la renta (vulnerabilidad financiera) | % | BCB / Serie 20682 | Mensual | Exógena contemporánea |
Fuente: Elaboración propia (Python/pandas, 2026).
El análisis de correlaciones cruzadas (CCF) para desfases de 0 a 12 meses reveló comportamientos distintos. El desempleo presentó una correlación positiva más expresiva en el lag 0 (r = 0,33), con un efecto predominantemente contemporáneo. La Selic mostró un patrón opuesto, con una correlación creciente con el desfase, alcanzando r = 0,62 en el lag 12, reflejando el mecanismo gradual de transmisión del costo del crédito. El IBC-Br presentó una correlación negativa más expresiva en el lag 0 (r = -0,27), mientras que el IPCA tuvo una correlación cercana a cero a corto plazo (r = -0,09 en el lag 0), creciendo modestamente en desfases más largos. Este análisis refuerza que la Selic y el desempleo son los vectores macroeconómicos más relevantes para la dinámica de la morosidad de pago, actuando con horizontes temporales distintos.
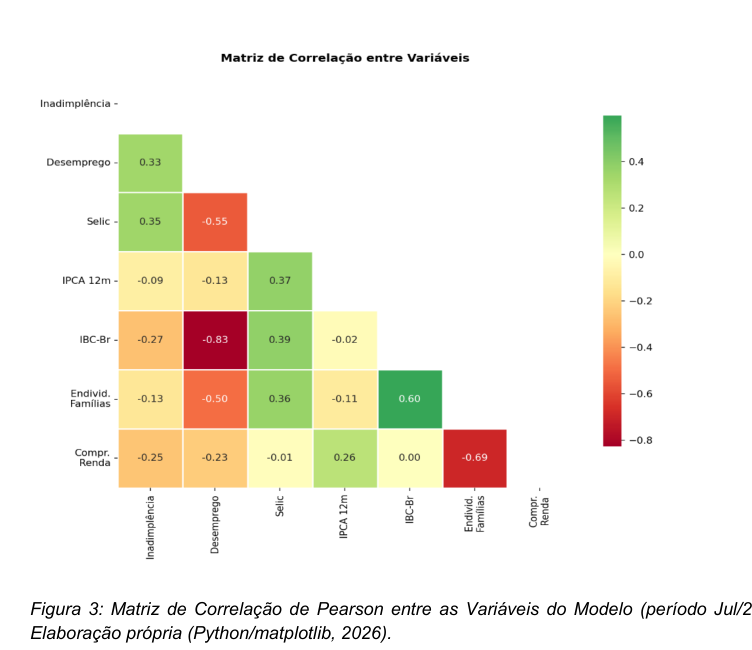
La matriz de correlación de Pearson (Figura 3) confirmó correlación positiva entre morosidad de pago y desempleo (r = 0,33) y con la Selic (r = 0,35), además de correlación negativa con el IBC-Br (r = -0,27). La correlación negativa intensa entre Selic y desempleo (r = -0,55) reflejó el ciclo de política monetaria brasileño, mientras que la correlación entre IBC-Br y desempleo (r = -0,83) evidenció la relación clásica entre actividad económica y mercado laboral. La correlación entre endeudamiento de las familias y Selic (r = -0,50) sugirió que el endeudamiento tendía a acumularse en períodos de bajos intereses. Estas interrelaciones señalan la presencia de multicolinealidad moderada entre los regresores, lo que justifica cautela en la interpretación aislada de cada coeficiente.
Figura 3: Matriz de Correlación de Pearson entre las Variables del Modelo (período Jul/2012–Feb/2026).
Fuente: Elaboración propia (Python/matplotlib, 2026).
El análisis descriptivo de las distribuciones indicó que la morosidad de pago mostró una mediana en torno al 6%, con un rango intercuartílico compacto (aproximadamente del 5,3% al 6,5%) y ausencia de valores atípicos extremos, lo que sugiere que la serie se mantuvo en un intervalo relativamente estable. El desempleo presentó una mediana cercana al 9%, con valores atípicos superiores por encima del 14%, correspondientes al pico de la recesión de 2017. La Selic mostró el mayor rango intercuartílico (de aproximadamente 6,5% a 13,5%), con valores atípicos inferiores cercanos al 2%, correspondientes al período de tasa históricamente baja durante la pandemia. El IPCA 12m presentó una mediana cercana al 5% y tres valores atípicos superiores por encima del 10%, capturando los episodios inflacionarios de 2015-2016 y 2021-2022.
Estimación del modelo y análisis de los coeficientes
El modelo SARIMAX(1,0,1) se estimó sobre 164 observaciones mensuales. La elección del modelo se basó en criterios teóricos, estadísticos y comparativos. Teóricamente, el modelo combina la estructura autorregresiva, que captura la fuerte persistencia temporal del impago, con variables exógenas macroeconómicas contemporáneas, siendo adecuado para generar pronósticos bajo escenarios alternativos. Estadísticamente, la especificación ARIMA(1,0,1) se seleccionó basándose en los menores valores de los criterios de información AIC (6,03) y BIC (30,73) entre las combinaciones probadas. Comparativamente, el SARIMAX ofrece la ventaja de la interpretabilidad, con cada coeficiente poseyendo un significado económico directo. La formulación del modelo es: yt = c + β1 · desempregot + β2· selict + β3· ipcit +ẞ4· ibcbrt +ẞ5· endividt + φ1 • (yt – 1 — μt − 1) + θ1· εt − 1 + ɛt.
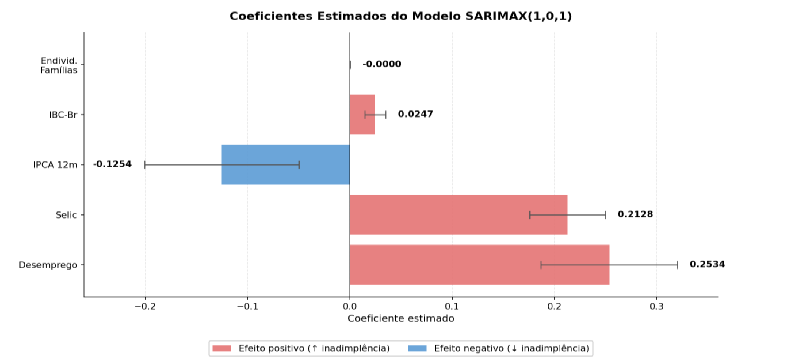
La Figura 4 presenta los coeficientes estimados del modelo SARIMAX(1,0,1). Todos los coeficientes de las variables exógenas presentaron significancia estadística al nivel del 1%, con excepción del endeudamiento de las familias (p = 0,165). El desempleo presentó un coeficiente positivo de 0,2534 (p < 0,001), indicando que cada punto porcentual adicional en la desocupación está asociado a un aumento de 0,25 punto porcentual en la morosidad de pago. La tasa Selic también presentó un efecto positivo significativo (β = 0,2128; p < 0,001), con una magnitud similar a la del desempleo, evidenciando la relevancia del canal de transmisión vía costo del crédito. El IBC-Br presentó un coeficiente positivo de menor magnitud (β = 0,0247; p < 0,001), sugiriendo que la expansión del volumen de crédito en períodos de mayor actividad puede mantener presión sobre la morosidad de pago.
Figura 4: Coeficientes Estimados del Modelo SARIMAX(1,0,1).
Fuente: Elaboración propia (Python/statsmodels y matplotlib, 2026).
El coeficiente del IPCA presentó un signo negativo (β = -0,1254; p = 0,001), lo que puede parecer contraintuitivo. Tres mecanismos pueden explicar este hallazgo: la multicolinealidad con la Selic, donde el IPCA captura situaciones en las que la inflación aumenta, pero la política monetaria aún no ha reaccionado, pudiendo reducir temporalmente la morosidad en términos reales; el impacto de la inflación sobre la renta real puede manifestarse en horizontes superiores a los capturados por la especificación contemporánea; y la estructura de correlación entre los predictores, como se observó en estudios anteriores (Machado, 2025). Este resultado refuerza que el IPCA no debe ser analizado de forma aislada como indicador de riesgo de crédito, sino en conjunto con la política monetaria.
El coeficiente AR(1) fue de 0,8965 (p < 0,001), indicando una fuerte persistencia temporal, donde aproximadamente el 90% de la variación esperada en un mes determinado ya está contenida en el valor del mes anterior. El coeficiente MA(1) fue de -0,0411 (p = 0,678), estadísticamente no significativo, pero su mantenimiento en el modelo se sustentó en la comparación de los criterios de información, con la especificación ARIMA(1,0,1) presentando un AIC de 6,03 y un BIC de 30,73, valores inferiores a los obtenidos por la especificación AR(1) pura. La presencia del componente MA captura eventuales choques de corto plazo en los residuos, haciendo la especificación más robusta en escenarios de volatilidad puntual. La Tabla 3 resume las métricas de desempeño del modelo.
Tabla 3. Métricas de Desempeño del Modelo SARIMAX(1,0,1) y Resumen de las Proyecciones por Escenario Macroeconómico
| Indicador | Valía |
|---|---|
| Observaciones | 164 |
| Muestra | Jul/2012 – Feb/2026 |
| AIC | 6.03 |
| BIC | 30.73 |
| Log-Verosimilitud | 4.984 |
| MAE (ajustamiento) | 0.1808 |
| RMSE (de ajuste) | 0.2443 |
| MAPE (calibración) | 3.12% |
| p de Ljung-Box | 0.95 (sin autocorr.) |
| Heterosc. p-valor | 0.06 |
Fuente: Elaboración propia (Python/statsmodels, 2026).
Escenarios macroeconómicos
Tras la estimación, se definieron tres escenarios para la proyección de la morosidad de pago hasta diciembre de 2026: optimista, base y pesimista. El escenario base se calibró a partir de las medianas del Boletín Focus del Banco Central de Brasil (BCB, 2026a). Los escenarios optimista y pesimista se construyeron como desviaciones simétricas respecto al escenario base, representando trayectorias de relajación monetaria y convergencia del mercado laboral a niveles históricamente favorables (escenario optimista), y de deterioro fiscal, persistencia inflacionaria y elevación de la tasa de interés (escenario pesimista), en línea con la metodología de construcción de escenarios de estrés adoptada en análisis de riesgo de crédito (BCB, 2024). En todos los escenarios, las variables se mantuvieron constantes a lo largo del horizonte de proyección, lo que constituye una simplificación metodológica. La Tabla 4 resume las premisas para cada escenario.
Tabla 4. Resumen de las Proyecciones por Escenario Macroeconómico
| Escenario | Desempleo | Selic | IPCA | Morosidad de pago dic/26 |
|---|---|---|---|---|
| Optimista | 4.5% | 8.5% | 3.5% | 6.30% |
| Fundamento | 6.0% | 12.5% | 5.0% | 7.22% |
| Pesimista | 9.0% | 16.0% | 7.0% | 7.98% |
Fuente: Elaboración propia (Python/statsmodels, 2026).
Análisis de robustez – comparación entre especificaciones del modelo
Para evaluar la robustez de la especificación adoptada y verificar si la incorporación de variables rezagadas mejoraría el rendimiento predictivo, se probaron cuatro especificaciones distintas del modelo SARIMAX(1,0,1). El Modelo 1, adoptado en este trabajo, utiliza las cinco variables exógenas en sus formas contemporáneas. El Modelo 2 incorpora variables contemporáneas y rezagadas en tres meses. El Modelo 3 sustituye las variables contemporáneas por las rezagadas en tres meses. El Modelo 4 sustituye la Selic contemporánea por la Selic rezagada en doce meses, manteniendo las demás variables contemporáneas.
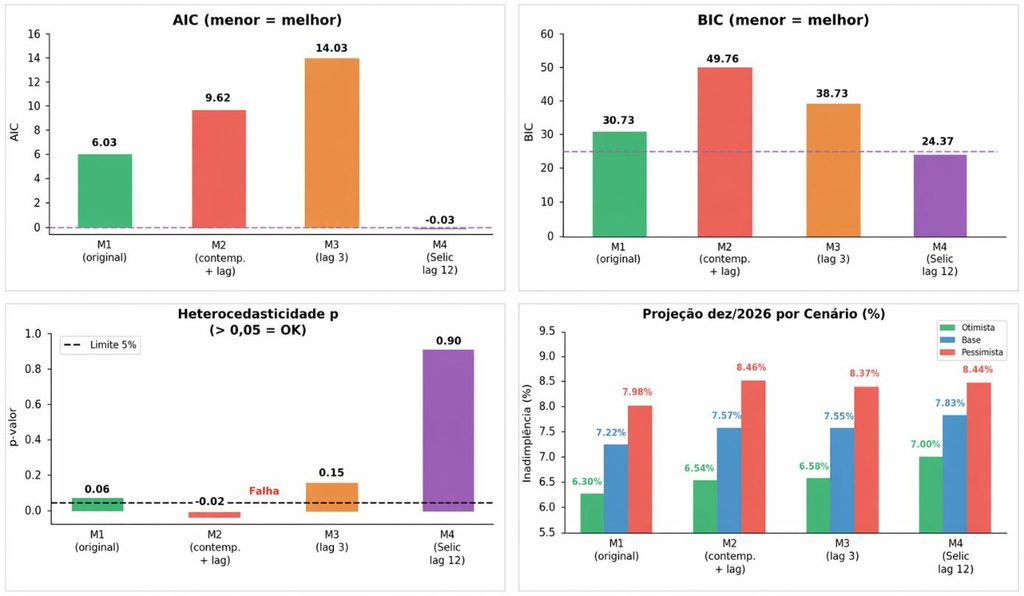
La Figura 5 y la Tabla 5 presentan la comparación entre las cuatro especificaciones. Los resultados revelaron un importante trade-off. El Modelo 4 (Selic lag 12) presentó los mejores criterios de información (AIC = -0,03 frente a 6,03 del Modelo 1, y BIC = 24,37 frente a 30,73) y el mejor resultado en la prueba de homocedasticidad (p = 0,90). Sin embargo, su adopción implicaría tres desventajas: pérdida de seis observaciones en la muestra (158 frente a 164), pérdida de significancia estadística del IPCA (p = 0,113) y divergencia en las proyecciones (el escenario base pasó de 7,22% a 7,83% en diciembre de 2026). Los Modelos 2 y 3 presentaron un desempeño inferior al Modelo 1 en todos los criterios, fallando el Modelo 2 en la prueba de homocedasticidad (p = 0,02) y generando coeficientes económicamente inconsistentes. Ante estos resultados, se optó por el mantenimiento del Modelo 1 por tres razones objetivas: mayor número de observaciones (164), mayor cantidad de coeficientes estadísticamente significativos y proyecciones de escenarios más conservadoras y adecuadas al objetivo de subsidiar el dimensionamiento de provisiones. Este análisis demostró que la elección del modelo original estuvo fundamentada en criterios estadísticos y económicos objetivos.
Figura 5: Análisis de Robustez — Comparación entre Cuatro Especificaciones del SARIMAX(1,0,1). Criterios de información, diagnóstico de residuos, proyecciones por escenario y tamaño de muestra.
Fuente: Elaboración propia (Python/statsmodels, 2026).
Tabla 5. Análisis de Robustez — Comparación entre Cuatro Especificaciones del SARIMAX(1,0,1)
| Criterio | M1 (inicial) | M2 | M3 | M4 (“lag”12) |
|---|---|---|---|---|
| AIC | 6.03 | 9.62 | 14.03 | -0.03 |
| BIC | 30.73 | 49.76 | 38.73 | 24.37 |
| Heterosc. p-valor | 0.06 (OK) | 0.02 (Fallo) | 0.15 (OK) | 0.90 (OK) |
| p de Ljung-Box | 0.95 (OK) | 0.93 (OK) | 0.97 (OK) | 0.97 (OK) |
| Observaciones | 164 | 164 | 164 | 158 |
| Escenario base | 7.22% | 7.57% | 7.55% | 7.83% |
| IPCA significa | p=0.001 | p=0.000 | p=0.000 | p=0.113 (X) |
| Seleccionado | SÍ | NO | NO | NO |
Fuente: Elaboración propia (Python/statsmodels, 2026).
Diagnóstico de residuos y validación del modelo
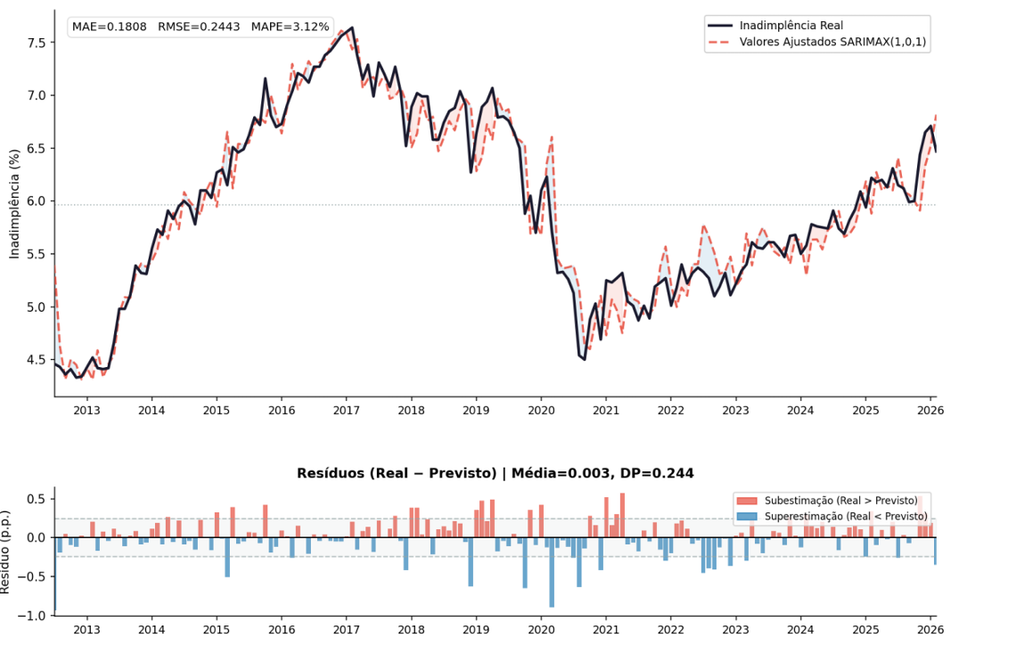
La Figura 6 presenta la comparación entre los valores reales y los ajustados por el modelo, con los residuos en el panel inferior. El modelo sigue con precisión la trayectoria de la morosidad de pago, con un MAPE de 3,12%, un Error Absoluto Medio (MAE) de 0,1808 y una Raíz del Error Cuadrático Medio (RMSE) de 0,2443 puntos porcentuales en el ajuste a la serie histórica. La superposición entre la línea de los valores observados y la línea de los valores estimados es casi completa a lo largo de todo el período, con divergencias visibles solo en momentos puntuales de transición abrupta. Los residuos oscilan en torno a cero sin exhibir tendencia sistemática de alza o de baja, sugiriendo que el modelo no está subestimando ni sobreestimando la morosidad de pago de forma persistente. Las métricas de desempeño reportadas se refieren al ajuste in-sample, calculadas sobre el mismo conjunto de datos utilizado en la estimación de los parámetros. Este enfoque es defendible en series temporales cortas, siempre que vayan acompañadas de un diagnóstico riguroso de los residuos (Hyndman y Athanasopoulos, 2021).
Figura 6: Morosidad de pago Real vs. Valores actuales Ajustados por el Modelo SARIMAX(1,0,1) y Análisis de Residuos (panel inferior).
Fuente: Elaboración propia (Python/statsmodels y matplotlib, 2026).
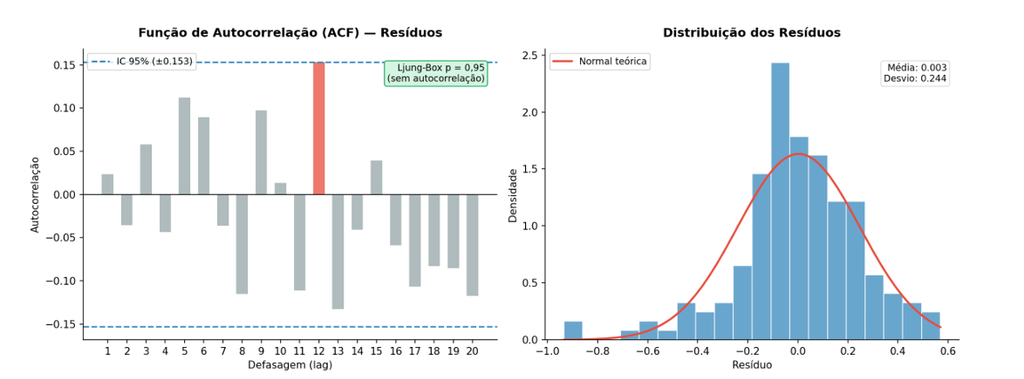
La Figura 7 presenta el diagnóstico formal de los residuos. El gráfico ACF muestra que ningún rezago supera los límites del intervalo de confianza del 95% (±0,153), confirmando la ausencia de autocorrelación residual, resultado consistente con la prueba de Ljung-Box (p = 0,95). Esta característica indica que el modelo capturó adecuadamente toda la estructura temporal de la serie, y lo que quedó en los residuos es ruido aleatorio sin patrón explotable. El histograma revela una distribución aproximadamente normal alrededor de cero, con una media de 0,003 y una desviación estándar de 0,244 puntos porcentuales, confirmando la ausencia de sesgo sistemático. La proximidad con la distribución normal sustenta la validez estadística de los intervalos de confianza calculados para los coeficientes y para las proyecciones. La prueba de heterocedasticidad resultó en p = 0,06, indicando homocedasticidad de los residuos al nivel del 5%. El conjunto de estos diagnósticos valida la adecuación estadística del modelo.
Figura 7: Diagnóstico de los Residuos del Modelo SARIMAX(1,0,1) — Función de Autocorrelación (ACF) y Distribución.
Fuente: Elaboración propia (Python/statsmodels y matplotlib, 2026).
Proyección de escenarios e implicaciones prácticas
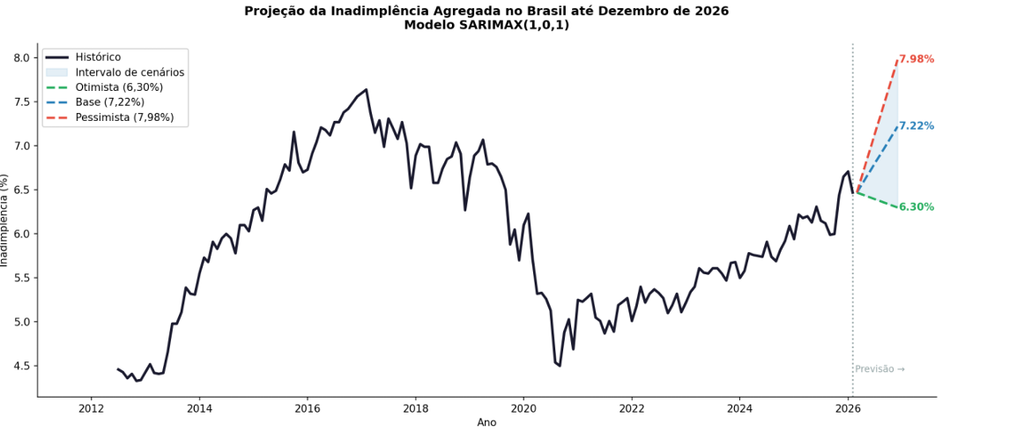
La Figura 8 presenta la proyección de la morosidad de pago hasta diciembre de 2026. En el escenario optimista, con una caída del desempleo al 4,5% y de la Selic al 8,5%, la morosidad de pago converge al 6,30%. En el escenario base, con un desempleo del 6,0% y una Selic del 12,5%, se proyecta un 7,22%. En el escenario pesimista, con un desempleo del 9,0% y una Selic del 16,0%, la morosidad de pago puede alcanzar el 7,98%. El gráfico combina la serie histórica observada con las tres trayectorias proyectadas, cada una acompañada de una banda sombreada que corresponde al intervalo de confianza del 95% de la previsión. La apertura progresiva del abanico entre los escenarios a lo largo del horizonte de proyección evidencia cómo pequeñas diferencias en las premisas macroeconómicas iniciales se amplifican en divergencias materiales en los niveles proyectados de morosidad de pago, dado el carácter persistente del indicador capturado por el coeficiente AR(1). Esta representación gráfica es útil para analistas de riesgo, ya que hace visible la sensibilidad del resultado a las hipótesis adoptadas y permite dimensionar el intervalo de incertidumbre asociado a cada decisión de provisionamiento.
Figura 8: Proyección de la Morosidad de pago Agregada en Brasil hasta Diciembre de 2026 bajo Tres Escenarios Macroeconómicos.
Fuente: Elaboración propia (Python/statsmodels y matplotlib, 2026).
La amplitud de 1,68 puntos porcentuales entre los escenarios extremos tiene implicaciones prácticas. Considerando un saldo total de crédito del sistema financiero brasileño cercano a R$ 6 billones en 2025, esta diferencia representa una exposición adicional de aproximadamente R$ 100 mil millones en el escenario pesimista en relación con el optimista, magnitud que afecta directamente el nivel de provisiones exigido por las normas regulatorias. La sensibilidad de la morosidad de pago a la Selic (β = 0,2128) indica que cada ciclo de alza de 1 punto porcentual en la tasa básica está asociado a un aumento de 0,21 puntos porcentuales en la morosidad de pago agregada, evidenciando la importancia del monitoreo de las decisiones del Copom en la gestión de riesgo de crédito de las instituciones. Una limitación importante es que los escenarios asumen valores constantes para las variables exógenas a lo largo del horizonte, desconsiderando la dinámica temporal de las propias variables macroeconómicas.
La morosidad agregada del sistema financiero es un indicador directamente conectado a la salud operativa de las instituciones bancarias. Los resultados indican que, cuando la morosidad aumenta, el resultado financiero se deteriora por la necesidad de constitución de provisiones adicionales, el índice de cobertura de provisiones se ve presionado, pudiendo demandar aportes de capital, y la originación de nuevos créditos tiende a ser restringida. Las proyecciones de este trabajo indican que, en el escenario pesimista, la morosidad puede alcanzar el 7,98% en diciembre de 2026, un nivel no observado desde el período de recesión de 2015-2016. Para los bancos, esto sugiere que el ciclo de crédito tiende a volverse más conservador, con spreads más elevados y criterios de concesión más restrictivos, especialmente en segmentos más sensibles a los ingresos.
Desde el punto de vista de la gestión del riesgo de crédito, las proyecciones de este modelo ofrecen un insumo cuantitativo para calibrar los parámetros de riesgo sistémico utilizados en los modelos internos de las instituciones. El coeficiente AR(1) = 0,8965 estimado indica que la morosidad de pago es altamente persistente, lo que implica que, una vez iniciado un ciclo alcista, la reversión a la media histórica lleva tiempo. Los hallazgos sugieren dos puntos importantes para las áreas de riesgo: primero, los modelos de probabilidad de incumplimiento que incorporan solo la morosidad de pago corriente como covariable macroeconómica pueden subestimar el riesgo en períodos de aceleración del ciclo; segundo, las estrategias de cobranza y recuperación de crédito deben anticiparse en relación con el deterioro de los índices agregados. La sensibilidad al desempleo (β = 0,2534) también refuerza la necesidad de un monitoreo continuo del mercado laboral como indicador antecedente del riesgo de crédito en carteras de minoristas.
La estimación de provisiones para pérdidas esperadas es una de las aplicaciones más directas de los resultados de este trabajo. La amplitud proyectada entre escenarios — 1,68 puntos porcentuales entre el optimista (6,30%) y el pesimista (7,98%) en diciembre de 2026 — representa, sobre un saldo de crédito de R$ 6 billones, una diferencia de aproximadamente R$ 100 mil millones en exposición morosa. Para una institución con una cartera de crédito de R$ 10 mil millones, la misma diferencia proporcional implica una variación de R$ 168 millones en la base de cálculo de provisiones, lo que puede representar un impacto material en el resultado del ejercicio. Modelos de escenarios como el desarrollado en este trabajo permiten que las áreas de planificación financiera y control simulen la necesidad de provisión adicional en cada escenario e incorporen esta incertidumbre en el proceso de presupuestación anual. Este enfoque es especialmente relevante desde la perspectiva de la Resolución CMN n.º 4.966/2021, que exige la consideración prospectiva de múltiples escenarios económicos en la medición de pérdidas esperadas en crédito.
Desde el punto de vista regulatorio, los resultados de este trabajo dialogan directamente con dos pilares del marco normativo vigente. La Resolución CMN n.º 4.557/2017 determina que la estructura de gestión de riesgo de crédito debe contemplar el ambiente macroeconómico actual y sus proyecciones a corto plazo, exigencia que el modelo SARIMAX cumple al traducir variables como Selic, desempleo y actividad económica en pronósticos cuantitativos de incumplimiento. La Resolución CMN n.º 4.966/2021, a su vez, introdujo la exigencia de un enfoque forward-looking en la medición de pérdidas esperadas, con consideración de múltiples escenarios plausibles, estructura exactamente replicada por la metodología de escenarios optimista, base y pesimista adoptada en este trabajo. Además, la interpretabilidad del modelo SARIMAX, donde cada coeficiente posee un significado económico directo, es un diferencial relevante en contextos de auditoría y supervisión bancaria, en los cuales los modelos de caja negra enfrentan crecientes restricciones de uso para fines de adecuación de capital.
Los resultados del estudio indican que el monitoreo continuo de la tasa Selic y de la tasa de desempleo es importante para la gestión de riesgo de crédito de las instituciones financieras. El seguimiento de las actas del Copom y de las proyecciones del Boletín Focus puede servir como señalizadores anticipados de presión sobre la morosidad futura, dado el efecto rezagado de la Selic (hasta 12 meses). En relación con el desempleo, el monitoreo mensual de la PNAD Contínua y de los datos del Caged son indicadores de alerta inmediata, ya que el efecto sobre la morosidad es contemporáneo. La actualización periódica del modelo con nuevos datos, idealmente mensual, siguiendo la disponibilidad de las series por el BCB y el IBGE, es fundamental para preservar la relevancia predictiva de las proyecciones a lo largo del tiempo.
Para el proceso de presupuestación y dimensionamiento de provisiones, la utilización del escenario base como referencia central se indica para la planificación financiera, con los escenarios optimista y pesimista sirviendo como límites inferior y superior del intervalo de sensibilidad. El intervalo del 6,30% al 7,98% proyectado para diciembre de 2026 puede ser incorporado a los ejercicios de stress testing de las carteras de crédito, permitiendo dimensionar la necesidad incremental de capital bajo condiciones adversas. Adicionalmente, los escenarios macroeconómicos pueden ser revisados trimestralmente, incorporando las proyecciones del Boletín Focus y las orientaciones del Comité de Política Monetaria (Copom), para mantener las premisas actualizadas con el contexto económico vigente.
A efectos de cumplimiento de las Resoluciones CMN n.º 4.557/2017 y 4.966/2021, la metodología SARIMAX con escenarios macroeconómicos puede documentarse formalmente como componente de la estructura de gestión del riesgo de crédito de la institución. La documentación puede incluir: descripción de las variables utilizadas y sus fuentes; criterios de selección del modelo y análisis de robustez comparando especificaciones alternativas; frecuencia de actualización y revisión de los parámetros; y procedimiento de backtesting periódico para validación de la precisión predictiva. El modelo puede someterse a validación independiente por el área de validación de modelos antes de su aplicación a efectos de adecuación de capital, garantizando el cumplimiento de las buenas prácticas de gobernanza de modelos establecidas por el Banco Central de Brasil.
En resumen, el estudio demostró la capacidad del modelo SARIMAX(1,0,1) para predecir el incumplimiento agregado en el sistema financiero brasileño, identificando el desempleo y la tasa Selic como los principales determinantes con diferentes velocidades de transmisión. El análisis de robustez confirmó la adecuación de la especificación contemporánea del modelo, y el diagnóstico de los residuos validó su precisión estadística. Las proyecciones bajo escenarios optimista, base y pesimista revelaron una amplitud de incertidumbre significativa, con implicaciones directas para el dimensionamiento de provisiones y la gestión del riesgo de crédito, alineándose con los requisitos regulatorios de enfoque prospectivo.
4. Conclusión
El presente estudio buscó modelar y predecir la morosidad de pago agregada del sistema financiero brasileño a través del modelo SARIMAX(1,0,1) con variables macroeconómicas exógenas contemporáneas, proyectando su trayectoria hasta diciembre de 2026 bajo escenarios optimista, base y pesimista, con el fin de subsidiar análisis de riesgo y el dimensionamiento de provisiones. Se verificó que la morosidad de pago agregada está fuertemente determinada por el desempleo y por la tasa Selic, que actúan con distintas velocidades de transmisión. El desempleo demostró un efecto predominantemente contemporáneo, mientras que la Selic exhibió una correlación creciente con la morosidad de pago en desfases de hasta doce meses, reflejando el mecanismo gradual de transmisión del costo del crédito. Se identificó también una fuerte persistencia temporal en el indicador, capturada por el coeficiente AR(1) de 0,8965. La especificación del modelo fue validada por criterios de información y estabilidad de los coeficientes, y el diagnóstico de los residuos confirmó su adecuación estadística, con un Error Porcentual Absoluto Medio (MAPE) de 3,12%. Las proyecciones indicaron que la morosidad de pago puede variar entre 6,30% y 7,98% en diciembre de 2026, revelando una amplitud de 1,68 punto porcentual entre los escenarios extremos.
Esta amplitud proyectada tiene implicaciones directas para la gestión del riesgo crediticio y el dimensionamiento de las provisiones en las instituciones financieras, ofreciendo un insumo cuantitativo alineado a las exigencias regulatorias de las Resoluciones CMN n.º 4.557/2017 y 4.966/2021, que demandan un enfoque prospectivo y la consideración de múltiples escenarios. La interpretabilidad del modelo SARIMAX constituye un diferencial en contextos de auditoría y supervisión bancaria. Sin embargo, el estudio presenta limitaciones, como la suposición de valores constantes para las variables exógenas a lo largo del horizonte de proyección, la ausencia de tratamiento formal de quiebres estructurales y la restricción a relaciones lineales. Para estudios futuros, se sugiere la exploración de modelos híbridos que combinen SARIMAX con redes neuronales, la incorporación de proyecciones dinámicas de las variables macroeconómicas y la investigación de técnicas de explicabilidad (XAI) para mejorar la transparencia de los modelos en contextos regulatorios.
Referencias Bibliográficas
BANCO CENTRAL DO BRASIL. Focus – Relatório de Mercado. Brasília: BCB, 28 mar. 2026. Disponível em: https://www.bcb.gov.br/publicacoes/focus. Acesso em: mar. 2026.
BANCO CENTRAL DO BRASIL. Relatório de Estabilidade Financeira. Brasília: BCB, 2024. Disponível em: https://www.bcb.gov.br. Acesso em: abr. 2026.
BARBOSA, J. H. F. Prociclicidade do risco de crédito: um modelo point in time para o risco da carteira de crédito agregada dos bancos brasileiros. 2007. Dissertação (Mestrado em Administração) — Universidade Federal do Paraná, Curitiba, 2007.
Basel COMMITTEE ON BANKING SUPERVISION. Guidelines: Guidance on credit risk and accounting for expected credit losses. Basel: BIS, 2015. Disponível em: https://www.bis.org/bcbs/publ/d350.htm. Acesso em: abr. 2026.
BCB/SGS, 2026 [Referência completa não encontrada no documento original]
BELLOTTI, T.; CROOK, J. Support vector machines for credit scoring and discovery of significant features. Expert Systems with Applications, v. 36, n. 2, p. 3302–3308, 2009.
BERNANKE, B. S.; GERTLER, M. Agency costs, net worth, and business fluctuations. American Economic Review, v. 79, n. 1, p. 14–31, 1989.
BOUDOUKH, J.; RICHARDSON, M.; WHITELAW, R. F. “Out-of-Sample” Equity Premium Prediction: Combination Forecasts and Links to the Real Economy. The Review of Financial Studies, v. 23, n. 2, p. 821–862, 2009.
BRASIL. Conselho Monetário Nacional. Resolução n.º 4.557, de 23 de fevereiro de 2017. Dispõe sobre a estrutura de gerenciamento de riscos e a estrutura de gerenciamento de capital. Brasília: Banco Central do Brasil, 2017. Disponível em: https://www.bcb.gov.br. Acesso em: abr. 2026.
BRASIL. Conselho Monetário Nacional. Resolução n.º 4.966, de 25 de novembro de 2021. Dispõe sobre a mensuração de perdas esperadas associadas ao risco de crédito. Brasília: Banco Central do Brasil, 2021. Disponível em: https://www.bcb.gov.br. Acesso em: abr. 2026.
ENDERS, W. Applied econometric time series. 4. ed. Hoboken: Wiley, 2015.
GUJARATI, D. N.; PORTER, D. C. Econometria básica. 5. ed. Porto Alegre: AMGH, 2011.
HYNDMAN, R. J.; ATHANASOPOULOS, G. Forecasting: Principles and Practice. 3. ed. Melbourne: OTexts, 2021. Disponível em: https://otexts.com/fpp3/. Acesso em: mar. 2026.
IBGE/PNAD Contínua, 2026 [Referência completa não encontrada no documento original]
JIMÉNEZ, G. et al. Credit supply: Identifying balance-sheet channels with loan applications and granted loans. American Economic Review, v. 102, n. 5, p. 2301–2326, 2008.
MACHADO, A. R. Modelagem e previsão da taxa de inadimplência: uma análise comparativa de modelos ARIMA, redes neurais e abordagens híbridas, sem e com variáveis exógenas. 2025. Dissertação (Mestrado em Economia) — Escola de Políticas Públicas e Governo, Fundação Getulio Vargas, Brasília, 2025
MISHKIN, F. S. The economics of money, banking, and financial markets. 11. ed. New York: Pearson, 2016.
Python/matplotlib, 2026 [Referência completa não encontrada no documento original]
Python/pandas, 2026 [Referência completa não encontrada no documento original]
Python/statsmodels e matplotlib, 2026 [Referência completa não encontrada no documento original]
Python/statsmodels, 2026 [Referência completa não encontrada no documento original]
THOMAS, L. C.; CROOK, J.; EDELMAN, D. Credit scoring and its applications. 2. ed. Philadelphia: SIAM, 2017.
Artículo originario del Trabajo de Conclusión de Curso de la Especialización en Data Science y Analytics del MBA USP/Esalq
Para saber más sobre el curso, haga clic aquí y acceda a la plataforma MBX Academy