
15 de septiembre de 2026
Nowcasting y Pronóstico de Retorno y Riesgo del Tesoro Directo Ipca+ por Régimen de Mercado
Gledson Duarte da Silva; William Barbosa
DOI: 10.22167/2675-6528-202602223
Artículo derivado de Trabajo de Fin de Curso (TCC), con contenido basado en el trabajo original del estudiante y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, una solución de inteligencia artificial desarrollada por el Instituto Pecege para la síntesis y organización textual.
Resumen
La creciente participación de inversores en el Tesoro Directo y la sensibilidad de los títulos indexados a la inflación a los tipos de interés, las expectativas y los cambios de régimen hacen relevante la previsión a corto plazo de sus movimientos de precio y riesgo. El estudio tuvo como objetivo estimar y evaluar modelos de nowcasting para el retorno y el riesgo de los títulos del Tesoro Directo, con foco en el Tesoro IPCA+, considerando diferentes arreglos de mercado y buscando evidencias sobre cómo los shocks inflacionarios, las expectativas y los regímenes afectan los precios y la rentabilidad. Para ello, se construyó una base de datos con precios y tasas del Tesoro Transparente, Selic e IPCA del Banco Central, utilizando curvas de la ANBIMA como fuente auxiliar debido a la cobertura histórica limitada. Se empleó retorno logarítmico diario, volatilidad realizada en 21 ruedas, validación temporal en cinco pliegues, comparación entre LightGBM y un modelo de persistencia, y uso descriptivo de HMM con dos estados. Los resultados mostraron que el retorno en t+1 osciló alrededor de cero y admitió una ganancia predictiva moderada con el LightGBM, que superó al modelo de referencia. Por su parte, el riesgo en t+1 exhibió una fuerte persistencia, siendo mejor previsto por la repetición del valor más reciente. Los hallazgos indicaron que el retorno y el riesgo exigen tratamientos distintos y que la heterogeneidad temporal de la muestra es relevante para la interpretación económica del Tesoro IPCA+. La cobertura limitada de las curvas de la ANBIMA restringió la incorporación más amplia de la estructura a plazo de los tipos de interés en el bloque predictivo principal.
Palabras clave: Gradient boosting; Modelos ocultos de Markov; Inflación implícita; Tasa Selic; Volatilidad realizada.
1. Introducción
El Tesoro Directo fue instituido en enero de 2002 a través de una asociación entre el Tesoro Nacional y la Compañía Brasileña de Liquidación y Custodia (CBLC), actualmente B3, marcando una transformación significativa en el acceso de los inversores minoristas al mercado de deuda pública. Antes de esta iniciativa, la negociación de títulos públicos estaba restringida a grandes instituciones financieras y fondos de inversión. La creación de esta plataforma permitió que personas físicas invirtieran directamente en papeles del gobierno, eliminando parte de la intermediación y reduciendo costos de transacción (Ferreira, 2015). Para el gobierno, el programa se consolidó como un importante mecanismo de captación interna de recursos y un instrumento de política monetaria (Perlin, 2016).
Para el inversor individual, el Tesoro Directo abrió la posibilidad de acceder a activos de renta fija con diferentes estructuras de remuneración, desde tasas preestablecidas hasta modalidades post-fijadas, vinculadas a la tasa básica de interés (Selic) y a indicadores como el Índice de Precios al Consumidor Amplio (IPCA) (Ferreira, 2015). Esta diversidad amplía la gama de estrategias de inversión, supliendo perfiles conservadores y aquellos que buscan protección contra la inflación. En especial, el Tesoro IPCA+, que combina una parte preestablecida con corrección por inflación, garantiza el mantenimiento del poder adquisitivo a lo largo del tiempo. Sin embargo, este tipo de título está sujeto a fluctuaciones de cotización a mercado, con su valor pudiendo oscilar sustancialmente en función de las expectativas de inflación y de las tasas de interés corrientes en el mercado (Portal del Inversor [GOV], 2022).
La dinámica entre las tasas de interés, el comportamiento de la inflación y las negociaciones en el Tesoro Directo revela aspectos importantes de la microestructura de este mercado. En períodos de elevación de la tasa Selic, como se observó en los ciclos de endurecimiento monetario de 2021-2022 (Banco Central de Brasil [BACEN], 2022), el aumento de los rendimientos de los títulos públicos atrae mayor demanda por papeles posfijados ligados a la Selic. Comparativamente, la valorización de los títulos indexados a la inflación, como el Tesouro IPCA+, se vuelve menos expresiva a corto plazo debido al aumento del costo de oportunidad, aunque mantienen su atractivo como reserva de valor real en períodos de presión inflacionaria (Júnior y Tavares, 2024). La inflación en Brasil es históricamente inestable y sujeta a fricciones domésticas y externas (Minella et al., 2003), y estudios indican que la persistencia inflacionaria brasileña es elevada, prolongando perturbaciones y acentuando riesgos para inversores en títulos corregidos por la inflación (Silva y Leme, 2008).
El reconocimiento de estas configuraciones de mercado distintas es esencial para comprender las oscilaciones en el retorno y el riesgo de los títulos del Tesoro Directo, impactando directamente el comportamiento de los inversores y la fijación de precios de los títulos públicos. El Tesoro Directo ha presentado un crecimiento consistente en participación, volumen y stock, reforzando la relevancia práctica de análisis como este. En diciembre de 2024, el número de inversores activos alcanzó 3.013.921 personas, y la acumulación de títulos del programa cerró en 156,9 mil millones de reales (Tesouro Nacional [GOV], 2025). En julio de 2025, la reserva superó los 185,7 mil millones de reales, con títulos indexados a la inflación representando cerca del 51,2% de este monto (Ministerio de Hacienda [GOV], 2025).
En este escenario, la previsión a corto plazo de los movimientos de precio y riesgo de los títulos indexados a la inflación se vuelve relevante. El concepto de nowcasting se refiere a la actualización inmediata de la estimación para el próximo movimiento del título (Bańbura, Giannone y Reichlin, 2010; Corsi, 2009). En activos marcados a mercado, nueva información sobre tasas de interés, inflación y prima real puede alterar precio y riesgo rápidamente. Para abordar esta complejidad, la modelización puede incorporar la idea de regímenes de mercado, que representan contextos distintos de retorno y riesgo, y puede ser explorada a través de modelos como Hidden Markov Models (Hamilton, 1989; Rabiner, 1989). Además, técnicas de aprendizaje automático, como el LightGBM, son adecuadas para combinar información pasada de forma no lineal y generar predicciones (Ke et al., 2017).
La ampliación de la participación de inversores en el Tesoro Directo y la sensibilidad de los títulos indexados a la inflación a los tipos de interés, las expectativas y los cambios de régimen hacen relevante la previsión a corto plazo de sus movimientos de precio y riesgo. Existe una brecha en la comprensión profunda de cómo los shocks inflacionarios, las expectativas del mercado y los cambios de régimen afectan los precios y la rentabilidad de estos títulos, lo que justifica la necesidad de herramientas que permitan tomar decisiones más informadas en entornos económicos volátiles para inversores y gestores. De este modo, este trabajo tiene como objetivo estimar y evaluar modelos de nowcasting aplicados a la previsión de retorno y riesgo de los títulos del Tesoro Directo, con foco en el Tesoro IPCA+, considerando diferentes arreglos de mercado y buscando evidencias sobre cómo los shocks inflacionarios, las expectativas y los regímenes afectan los precios y la rentabilidad.
2. Material y Métodos
El estudio se caracteriza como investigación aplicada, de naturaleza cuantitativa, formulada como un problema de pronóstico a un paso adelante, utilizando la información disponible en cada fecha t para estimar lo que ocurriría en el siguiente día hábil (t + 1).
La base de datos se construyó a partir de fuentes públicas oficiales, con un historial diario de precios y tasas obtenido del Tesoro Transparente (2026), reflejando el mercado secundario de bonos públicos federales. El estudio se centró en el Tesouro IPCA+ sin cupones semestrales, seleccionando el bono con mayor cobertura y vencimiento el 15 de mayo de 2035 para evitar cambios automáticos de precios.
Series macroeconómicas, como Selic diaria (serie 11) e IPCA mensual (serie 433), se obtuvieron del Sistema Gestor de Series Temporales [SGS] del BACEN. El período de datos brutos fue del 08 de marzo de 2010 al 30 de enero de 2026. El IPCA mensual se alineó al calendario diario y se construyó la inflación acumulada en 12 meses. Datos de la Asociación Brasileña de las Entidades de los Mercados Financiero y de Capitales [ANBIMA] sobre la estructura a término de intereses se usaron como fuente auxiliar, pero su cobertura limitada (28 de enero de 2026 al 04 de febrero de 2026) impidió su uso en la comparación predictiva principal.
La construcción de los objetivos siguió la literatura de “nowcasting” y modelado de volatilidad (Bańbura, Giannone y Reichlin, 2010; Corsi, 2009). Ecuaciones generales de retorno, riesgo y objetivos en t+1 (1):
RET₁ = In (PU) – In (PUt-1)
en que: PUţ: es el precio unitario observado en t; RETț: es el retorno logarítmico diario.
RIESGO₁ = $\frac{{1}{n-1} \sum_{i=0}^{n-1} (RET_{t-i} – \overline{RET_n})^2$
donde: RIESGO₁: es la volatilidad realizada en una ventana móvil de n ruedas; RET: es la media de los retornos en la ventana de tamaño n; i: indexa las observaciones de la ventana móvil.
RETF1.t = RETt+1
en que: RETF1,ť: proyección del retorno en t + 1.
RISCOF1,t = RISCOt+1
en que: RISCOF1,ť: proyección del riesgo en t + 1.
La Ec. (1.0) define el retorno diario del precio del título en escala logarítmica. La Ec. (1.1) define el riesgo como una medida de oscilación reciente calculada a partir de los últimos 21 pregones, lo que funciona como una aproximación mensual de la inestabilidad del precio. Las Ecs. (1.2) y (1.3) simplemente desplazan estas series en un día para crear los objetivos de pronóstico.
El bloque supervisado se estimó utilizando LightGBM, un método de aprendizaje automático para bases de datos tabulares que combina información pasada de forma no lineal (Ke et al., 2017). Enfoque conceptual del bloque supervisado (2):
Xt = [Z1,t-11, Z2,t-l2,………,Zk,t-lk]
en que: x₁: representa el vector de atributos disponible en t, formado por rezagos financieros y macroeconómicos.
ŷt = F(xt) = $\sum_{m=1}^{M} v f_m(x_t)$
en que: ŷť: representa la predicción del objetivo en el instante t; F (xī): representa la función predictiva estimada; M: representa el número total de árboles; v: representa la tasa de aprendizaje; fm(xt): representa el árbol de la interacción m.
El bloque de regímenes fue modelado por separado por un Modelo Oculto de Markov [HMM] gaussiano con dos estados, utilizado para la caracterización descriptiva de la muestra y no como insumo central de la comparación predictiva (Hamilton, 1989; Rabiner, 1989). La conceptualización del bloque de regímenes se resume en las ec. (3.0) hasta la ec. (3.3). Enfoque conceptual del HMM gaussiano con dos estados (3):
St ∈ {1, 2}
en que: St: representa el estado oculto en el instante t.
P(St = j St-1 = i) = Pij, i,j∈ {1, 2}
en que:pij: representa la probabilidad de transición del estado i al estado j.
Yt = [RETD,t, RISCOD,t]
en que: yt: representa el vector observado de retorno y riesgo.
yt|St = s ~ Ν(μς,Σς)
en que: μs representa la media; ∑5: representa la matriz de covarianza del estado s.
La Tabla 1 resume las variables centrales del “dataset” consolidado.
Tabla 1. Definición de las variables
| Variable | Definición operacional | Fuente | Tipo de Variable |
|---|---|---|---|
| PU | Precio unitario diario del Tesoro IPCA+ seleccionado | Tesoro Transparente | numérica explicativa |
| TAXA_IPCA | Tasa diaria de venta del título seleccionado | Tesoro Transparente | numérica explicativa |
| RET_D | Retorno logarítmico diario del precio unitario | La derivada de PU | numérica explicativa |
| RIESGO_D | Volatilidad realizada en 21 ruedas de negociación de RET_D | La derivada de RET_D | numérica explicativa |
| SELIC | Tasa Selic diaria, serie SGS 11 | SGS/BACEN | numérica explicativa |
| D_SELIC_1 | Variación diaria de la Selic | Derivado de SELIC | numérica explicativa |
| D_SELIC_5 | Variación acumulada en 5 sesiones de la Selic | Derivado de SELIC | numérica explicativa |
| IPCA | IPCA mensual, serie SGS 433, alineado al calendario diario | SGS/BACEN | numérica explicativa |
| IPCA_12M | Inflación acumulada en 12 meses | Derivada de IPCA | numérica explicativa |
| Retorno | Objetivo de retorno en t+1 | Derivada por desplazamiento temporal | numéricamente dependiente |
| RIESGO_F1 | Objetivo de riesgo en t+1 | Derivada por desplazamiento temporal | numéricamente dependiente |
Fuente: Datos originales de la investigación
El retorno diario se calculó en escala logarítmica. El riesgo se midió por la volatilidad realizada en una ventana móvil de 21 ruedas. Los objetivos RET_F1 y RISCO_F1 se obtuvieron desplazando una posición hacia adelante (‘shift(-1)’), con el objetivo de predecir el siguiente día hábil basándose en la información corriente (Corsi, 2009; Bańbura et al., 2010).
Los predictores para el bloque supervisado incluyeron valores pasados (rezagos 1, 2 y 5) de RET_D, RISCO_D, SELIC, D_SELIC_1, D_SELIC_5 y TAXA_IPCA, además de IPCA e IPCA_12M contemporáneos. El IPCA mensual se alineó al calendario diario usando ‘merge_asof’ con dirección ‘backward’ (Júnior y Tavares, 2024).
El HMM se ajustó utilizando RET_D y RISCO_D estandarizados, con dos estados, hasta 250 iteraciones, tolerancia de 10-4 y siete reinicios, seleccionando el modelo de mayor log-verosimilitud (Hamilton, 1989; Rabiner, 1989).
El bloque predictivo principal, basado en LightGBM, utilizó ‘n_estimators = 400’, regularización moderada y ‘force_col_wise = True’. Se aplicó ‘early stopping’ en el entrenamiento. Para RISCO_F1, el ajuste se realizó en la escala log1p, y la predicción final volvió a la escala original mediante expm1 (Ke et al., 2017; Hyndman y Athanasopoulos, 2021).
La validación externa se realizó con ‘TimeSeriesSplit’ en cinco pliegues, con ‘gap = 1’ y tamaño de prueba dinámico (máximo entre 120 observaciones y un sexto de la muestra útil). El período de evaluación fue del 14 de abril de 2010 al 29 de enero de 2026 (Hyndman y Athanasopoulos, 2021). La Tabla 2 resume esta distribución cronológica.
Tabla 2. Distribución cronológica de los pliegues de validación temporal
| Doblar | Entrenamiento hasta | Inicio de la prueba | Fin de la prueba |
|---|---|---|---|
| 1 | 2012-11-29 | 2012-12-03 | 2015-07-16 |
| 2 | 2015-07-15 | 2015-07-17 | 2018-03-07 |
| 3 | 2018-03-06 | 2018-03-08 | 2020-10-22 |
| 4 | 2020-10-21 | 2020-10-23 | 2023-06-15 |
| 5 | 2023-06-14 | 2023-06-16 | 2026-01-29 |
Fuente: Datos originales de la investigación
Las métricas de evaluación empleadas fueron el Error Absoluto Medio (MAE) y la Raíz del Error Cuadrático Medio (RMSE), que permiten evaluar el desempeño predictivo (Hodson, 2022). Ecuaciones de las métricas MAE y RMSE (4):
MAE = $\frac{{1}{n} \sum_{i=1}^{n} |y_i – \hat{y}_i|$
RECM = $\sqrt{\frac{1}{n} \sum_{i=1}^{n} (y_i – \hat{y}_i)^2}$
en que: y₁: representa el valor observado en la observación i; ŷ¡: representa el valor en la observación i; n: representa el número total de observaciones evaluadas.
3. Resultados y Discusión
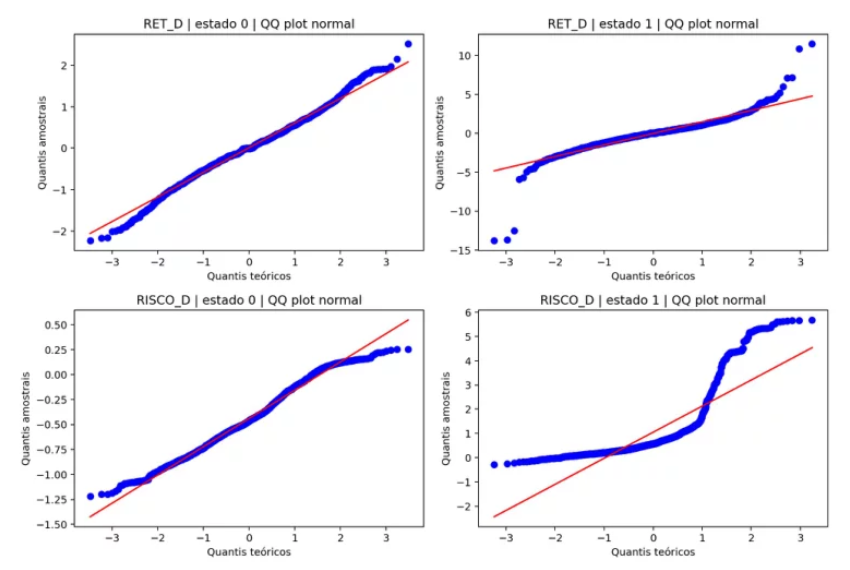
El análisis descriptivo de las distribuciones de retorno (RET_D) y riesgo (RISCO_D) en cada estado inferido, presentado en la Figura 1, reveló una compatibilidad aproximada con la hipótesis de normalidad para algunas configuraciones. Sin embargo, los gráficos de probabilidad normal (Figura 2) indicaron desviaciones sistemáticas, sugiriendo asimetría o colas más pesadas, especialmente para el riesgo. Estos hallazgos son descriptivos y complementarios, sin sustituir pruebas formales de normalidad (National Institute of Standards and Technology, 2026).
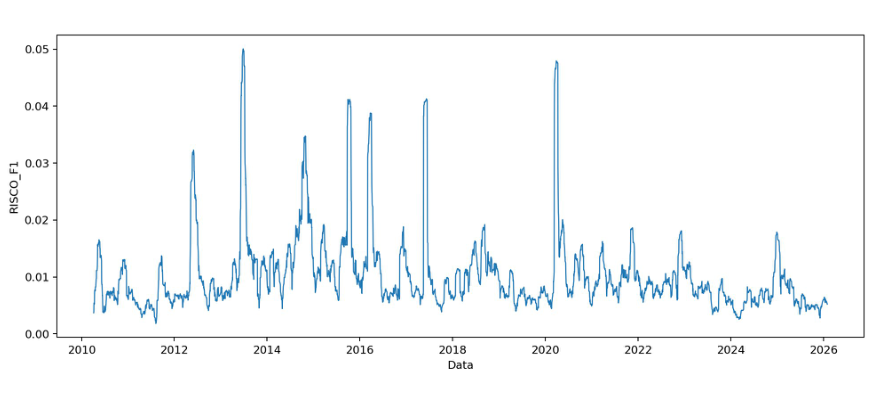
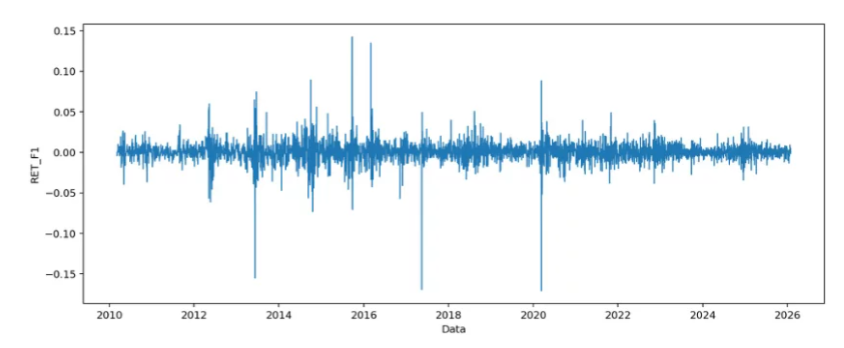
La trayectoria del retorno en t+1 (RET_F1) mostró oscilaciones alrededor de cero a lo largo de la muestra, sin un patrón repetitivo claro, indicando inestabilidad diaria y fuerte influencia de reprecificaciones (Figura 3). En contraste, la dinámica del riesgo en t+1 (RISCO_F1) exhibió bloques de mayor y menor inestabilidad, sugiriendo una continuidad más fuerte a corto plazo (Figura 4). El valor máximo de RET_F1 fue 0,142691 el 2015-09-24, y el mínimo -0,170763 el 2020-03-11. Para RISCO_F1, el máximo fue 0,050059 el 2013-06-26, y el mínimo 0,001813 el 2011-08-09.
Figura 1: Histogramas por estado con curva normal ajustada
Fuente: Datos originales de la investigación
Figura 2: QQ plots por estado para RET_D y RISCO_D
Fuente: Datos originales de la investigación
Figura 3: Retorno diario en t+1 a lo largo de la muestra
Fuente: Datos originales de la investigación
Figura 4: Riesgo diario en t+1 a lo largo de la muestra
Fuente: Datos originales de la investigación
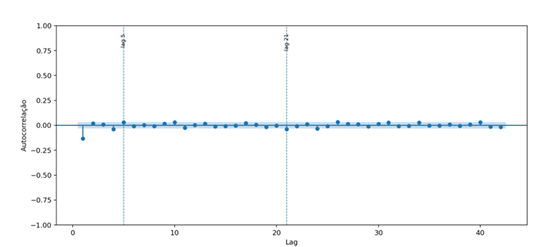
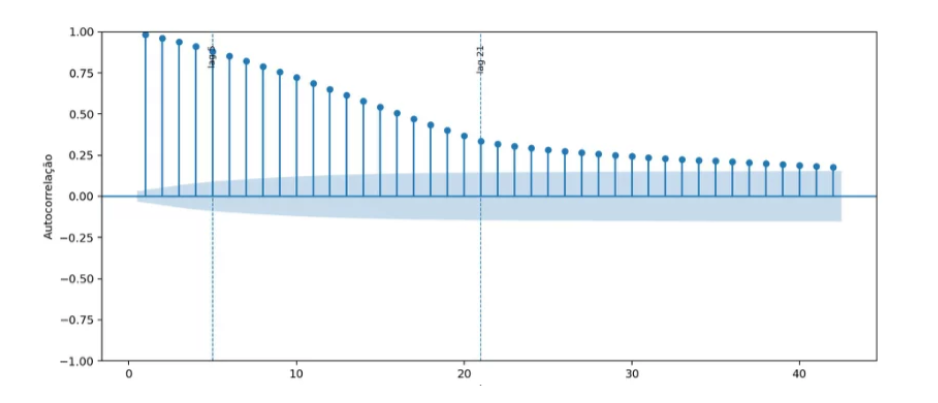
El análisis de la función de autocorrelación (ACF) confirmó estas diferencias. Para RET_F1, los coeficientes de autocorrelación fueron pequeños y sin decaimiento lento (Figura 5), aunque la prueba de Ljung Box aún rechazó la hipótesis de ruido blanco (valor p de 1,81 * 10-12), indicando alguna dependencia temporal residual. Para RISCO_F1, la ACF presentó valores muy altos en los primeros lags (p1 = 0,983, ρ5 = 0,883, p10 = 0,723 y p21 = 0,337), disminuyendo gradualmente (Figura 6). Esto es compatible con el agrupamiento de volatilidad y sugiere que los períodos de inestabilidad tienden a persistir (Hyndman y Athanasopoulos, 2021; Ljung y Box, 1978).
Figura 5: Autocorrelación del retorno en t+1
Fuente: Datos originales de la investigación
Figura 6: Autocorrelación del riesgo en t+1
Fuente: Datos originales de la investigación
La heterogeneidad de la muestra fue sintetizada por las estadísticas descriptivas, según Tabla 3. El precio unitario (PU) varió entre 402,270000 y 2389,690000, y la tasa del título (TAXA_IPCA) osciló entre 3,010000 y 7,990000. Variables macroeconómicas como el IPCA mensual (-0,680000 a 1,620000) y el IPCA acumulado en 12 meses (1,877488 a 12,131481) también exhibieron amplitudes significativas, reflejando distintos períodos monetarios e inflacionarios.
Tabla 3. Definición de las variables
| Variable | El mínimo | Superior | Media | Desviación Estándar | Observaciones |
|---|---|---|---|---|---|
| PU | 402,270000 | 2389,690000 | 1338,066352 | 637,209710 | 3967 |
| TAXA_IPCA | 3,010000 | 7,990000 | 5,673426 | 1,048831 | 3967 |
| Retorno | -0,170763 | 0,142691 | 0,000443 | 0,012394 | 3966 |
| RIESGO_F1 | 0,001813 | 0,050059 | 0,010338 | 0,006998 | 3946 |
| SELIC | 0,007469 | 0,055131 | 0,037129 | 0,013054 | 3967 |
| D_SELIC_1 | -0,003653 | 0,005569 | 0,000006 | 0,000342 | 3966 |
| D_SELIC_5 | -0,003653 | 0,005569 | 0,000028 | 0,000765 | 3962 |
| IPCA | -0,680000 | 1,620000 | 0,460401 | 0,358207 | 3967 |
| IPCA_12M | 1,877488 | 12,131481 | 5,824383 | 2,264401 | 3967 |
Fuente: Datos originales de la investigación
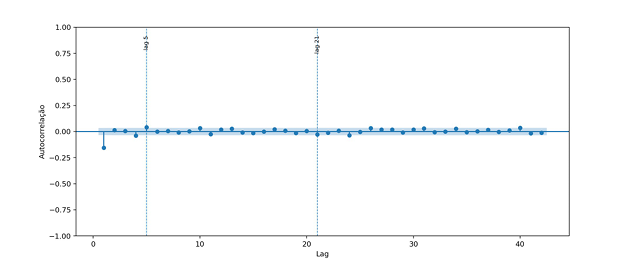
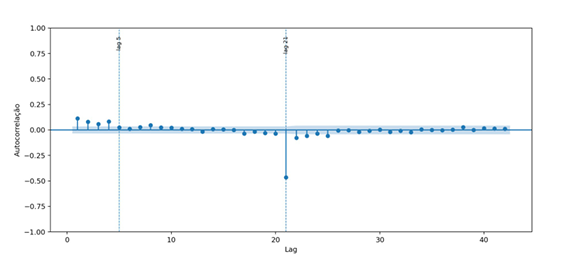
El análisis de la ACF de los errores fuera de muestra indicó que, para RET_F1, la mayoría de las autocorreaciones se aproximaron a cero, pero el rezago 1 fue negativo y la prueba de Ljung Box permaneció significativa (valor p de 2,04 * 10-13), sugiriendo dependencia residual de cortísimo plazo (Figura 7). Para RISCO_F1, los residuos también rechazaron ruido blanco (valor p de 7,31 * 10-165), con un pico negativo en el rezago 21, lo que es más compatible con la construcción de la medida de riesgo que con la estacionalidad económica (Figura 8).
Figura 7: Autocorrelación de los residuos fuera de la muestra de RET_F1
Fuente: Datos originales de la investigación
Figura 8: Autocorrelación de los residuos fuera de la muestra de RISCO_F1
Fuente: Datos originales de la investigación
La comparación de las métricas de entrenamiento y prueba (Tabla 4) y la verificación pareada en los pliegues de prueba (Tabla 5) revelaron desempeños predictivos distintos para los objetivos. Para RET_F1, LightGBM superó al modelo de referencia (baseline de persistencia) en entrenamiento y prueba, con MAE de 0,008081 y RMSE de 0,012398 en la media de los pliegues. Para RISCO_F1, el modelo de referencia fue superior, con MAE de 0,000436 y RMSE de 0,001227. Esto indica que el retorno diario puede beneficiarse de la combinación de informaciones pasadas, mientras que el riesgo de cortísimo plazo se describe mejor por la continuidad de la serie.
Tabla 4. Métricas de entrenamiento y prueba por modelo
| Objetivo | Diseño | MAE entrenamiento | RMSE entrenamiento | MAE prueba | Prueba RMSE |
|---|---|---|---|---|---|
| Retorno | LightGBM | 0.007830 | 0.012665 | 0.008081 | 0.012398 |
| Retorno | Línea de base de persistencia | 0.011477 | 0.018970 | 0.012130 | 0.018903 |
| RIESGO_F1 | Línea de base de persistencia | 0.000450 | 0.001251 | 0.000436 | 0.001227 |
| RIESGO_F1 | LightGBM | 0.001144 | 0.002363 | 0.001732 | 0.003432 |
Fuente: Datos originales de la investigación
Tabla 5. Comparación pareada para RET_F1 y RISCO_F1 en los pliegues de prueba
| Objetivo | Diseño | MAE | RMSE | Observación |
|---|---|---|---|---|
| Retorno | LightGBM | 0,008081 | 0,012888 | 3280 |
| Retorno | Línea de base de persistencia | 0,012130 | 0,019588 | 3280 |
| RIESGO_F1 | Línea de base de persistencia | 0,000436 | 0,001379 | 3280 |
| RIESGO_F1 | LightGBM | 0,001732 | 0,004265 | 3280 |
Fuente: Datos originales de la investigación
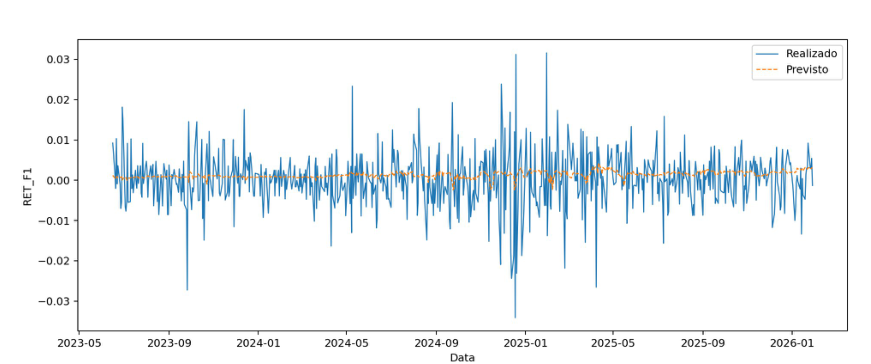
La comparación entre los valores observados y previstos en el último período de prueba (Figura 9) mostró que LightGBM siguió la dirección local de las oscilaciones de RET_F1 mejor que la referencia ingenua, a pesar de desviaciones en cambios abruptos. Para RISCO_F1, la persistencia reprodujo el nivel corriente de la serie con mayor proximidad, coherente con la continuidad observada (Figura 10).
Figura 9: Valores observados y previstos de RET_F1 en la última prueba
Fuente: Datos originales de la investigación
Figura 10: Valores observados y previstos de RISCO_F1 en la última prueba
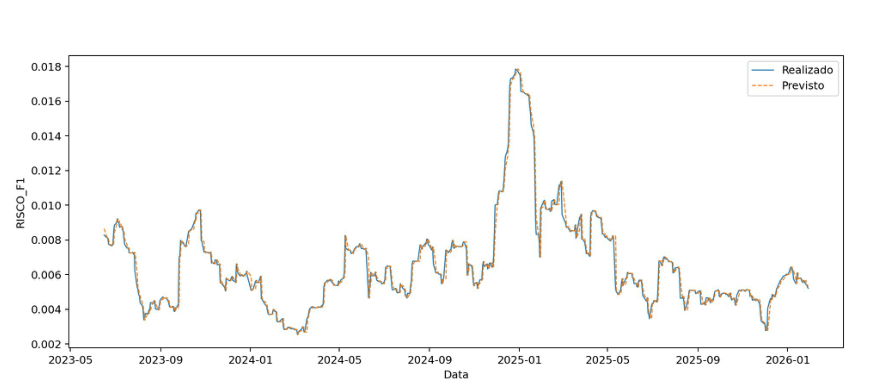
Fuente: Datos originales de la investigación
El nowcast final en t+1, basado en el mejor modelo validado, se generó con información disponible el 30 de enero de 2026 para el 02 de febrero de 2026 (Tabla 7). Para RET_F1, el LightGBM predijo 0,001175, con un rango empírico del 95% entre -0,022796 y 0,022847. Para RISCO_F1, el modelo de persistencia predijo 0,005213, con un rango entre 0,003661 y 0,006626. La banda más estrecha para el riesgo refuerza su mayor continuidad temporal (Figura 11; Hyndman y Athanasopoulos, 2021).
Figura 11: Nowcast de retorno y riesgo en t+1 con intervalo de 95%
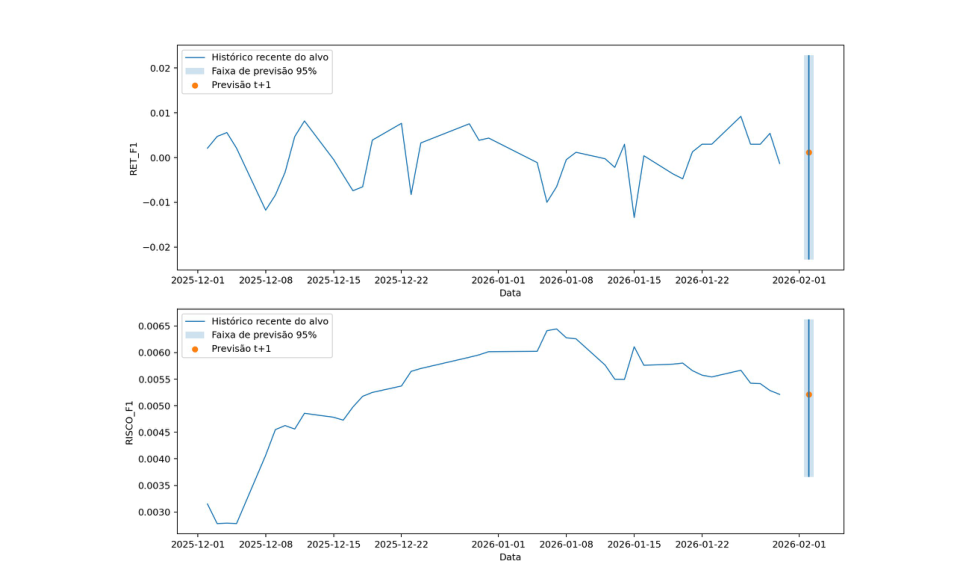
Fuente: Datos originales de la investigación
La reapresentación de la autocorrelación de los objetivos (Figura 12 para RET_F1 y Figura 13 para RISCO_F1) reforzó la diferencia estructural entre retorno y riesgo, con el riesgo de hoy cargando más información sobre el riesgo de mañana que el retorno de hoy sobre el retorno de mañana (Hyndman y Athanasopoulos, 2021; Ljung y Box, 1978).
Figura 12: Re-presentación de la autocorrelación del retorno en t+1
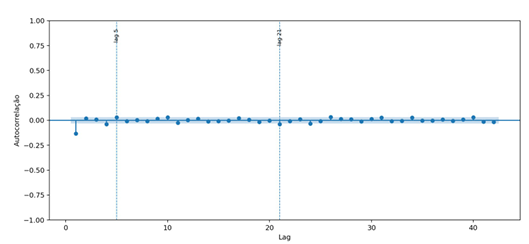
Fuente: Datos originales de la investigación
Figura 13: Re-representación de la autocorrelación del riesgo en t+1
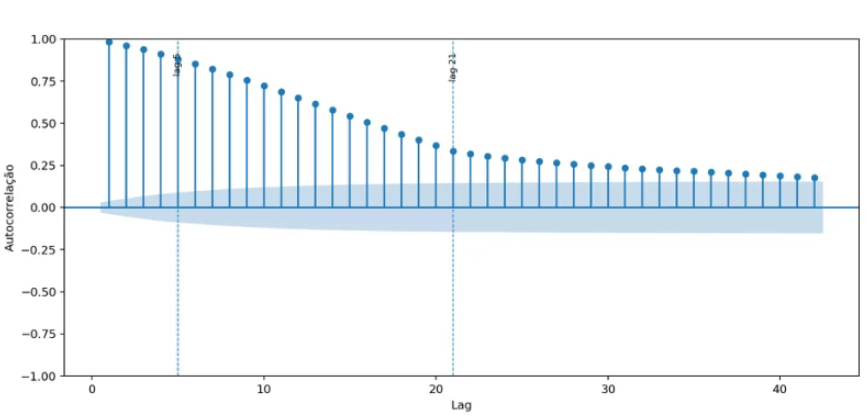
Fuente: Datos originales de la investigación
El Modelo Oculto de Markov (HMM) ajustado identificó dos estados persistentes en la muestra, con altas probabilidades de permanencia diaria en el mismo estado (p00 = 0,988733 y p11 = 0,973141), según Tabla 6. Esto sugiere la existencia de contextos de mercado distintos a lo largo del tiempo (Hamilton, 1989; Rabiner, 1989). Sin embargo, el HMM se utilizó principalmente como instrumento descriptivo, dada la cobertura limitada de los datos de la estructura a plazo de tipos de interés (ETTJ) de la ANBIMA, lo que impidió su incorporación central en el bloque predictivo.
Tabla 6. HMM final en muestra completa
| Medición | Producto |
|---|---|
| Conteo de estados | {“0”: 2782, “1”: 1164} |
| Log-verosimilitud final | -7327,915014 |
| p00 | 0,988733 |
| p01 | 0,011267 |
| p10 | 0,026859 |
| p11 | 0,973141 |
Fuente: Datos originales de la investigación
Tabla 7. Nowcast final en t+1 con intervalo empírico de 95%
| Objetivo | Base de datos t | Fecha de predicción t+1 | Diseño | Previsión Puntual | Límite inferior 95% | Límite superior 95% |
|---|---|---|---|---|---|---|
| Retorno | 2026-01-30 | 2026-02-02 | LightGBM | 0,001175 | -0,022796 | 0,022847 |
| RIESGO_F1 | 2026-01-30 | 2026-02-02 | Línea de base de persistencia | 0,005213 | 0,003661 | 0,006626 |
Fuente: Datos originales de la investigación
Los resultados demuestran una clara distinción entre el rendimiento diario del Tesoro IPCA+ y su riesgo. El rendimiento, que reacciona a revisiones de precios y choques inesperados, permite una ganancia predictiva moderada con modelos más flexibles como el LightGBM. En contraste, el riesgo, construido sobre una ventana móvil, exhibe fuerte continuidad temporal, siendo mejor predicho por una regla simple de persistencia. La heterogeneidad temporal de la muestra, evidenciada por los dos regímenes identificados por el HMM, es relevante para la interpretación económica, indicando que el mercado no se comporta de forma homogénea a lo largo del tiempo. Aunque la dinámica inflacionaria y la persistencia del riesgo son importantes, la limitación histórica de las curvas de la ANBIMA restringió la incorporación más amplia de la estructura a término de intereses en el modelo predictivo principal.
En resumen, el estudio indicó que el retorno diario del Tesouro IPCA+ presenta baja persistencia y puede ser moderadamente predicho por modelos de aprendizaje automático, mientras que el riesgo de cortísimo plazo demuestra alta persistencia y es mejor estimado por la repetición del valor más reciente. Esta distinción resalta la necesidad de enfoques predictivos diferenciados para cada objetivo, proporcionando una base objetiva para decisiones en entornos de mercado volátiles.
4. Conclusión
El estudio buscó estimar y evaluar modelos de nowcasting para el retorno y riesgo de los títulos del Tesoro IPCA+, considerando arreglos de mercado y la influencia de choques inflacionarios, expectativas y regímenes sobre precios y rentabilidad. Se verificó que el retorno diario del Tesoro IPCA+ osciló en torno a cero, admitiendo una ganancia predictiva moderada con el modelo LightGBM, que superó la referencia de persistencia. En contraste, el riesgo en t+1 exhibió fuerte persistencia, siendo mejor previsto por la simple repetición del valor más reciente. Esta distinción resaltó la necesidad de enfoques predictivos diferenciados para cada objetivo. Se observó también que la heterogeneidad temporal de la muestra, evidenciada por dos regímenes identificados por un Hidden Markov Model, es relevante para la interpretación económica, indicando que el comportamiento del mercado no es homogéneo a lo largo del tiempo.
La principal contribución de este trabajo reside en ofrecer una base objetiva para la toma de decisiones en entornos de mercado volátiles, al combinar pronóstico puntual, validación fuera de muestra e intervalo empírico para el horizonte de un día. Los hallazgos indican que el retorno y el riesgo exigen tratamientos predictivos distintos, proporcionando valiosos insights para inversores y gestores. Sin embargo, la cobertura histórica limitada de las curvas de la ANBIMA restringió la incorporación más amplia de la estructura a término de tipos de interés reales, nominales y de la inflación implícita en el bloque predictivo principal. Para estudios futuros, se sugiere que la ampliación consistente de estas curvas podrá indicar si la segmentación por régimen añade contenido económico y valor predictivo adicional, profundizando la comprensión de cómo los choques inflacionarios y las expectativas de mercado afectan la fijación de precios de estos títulos.
Referencias Bibliográficas
Banco Central do Brasil [BACEN]. 2022. Relatório de Inflação. Disponível em: https://www.bcb.gov.br/content/ri/relatorioinflacao/202212/ri202212p.pdf. Acesso em: 02 abr. 2026.
Bańbura, M.; Giannone, D.; Reichlin, L. 2010. Nowcasting. ECB Working Paper Series – European Central Bank (175): 1-40.
Corsi, F. 2009. A Simple Approximate Long Memory Model of Realized Volatility. Journal of Financial Econometrics 7(2): 174-196.
Ferreira, R. G. 2015. Tesouro Direto e Outros Investimentos Financeiros: LTN, LFT, NTN, CDB, RDB, LCI e LI: Planos Financeiros e Atuariais de Aposentadoria. Atlas. São Paulo.
Hamilton, J. D. 1989. A New Approach to the Economic Analysis of Nonstationary Time Series and the Business Cycle. Econometrica 57(2): 357-384.
Hodson, T. O. 2022. Root Mean Square Error or Mean Absolute Error. When to Use Them or Not. Geoscientific Model Development 15(14): 5481-5487.
Hyndman, R. J.; Athanasopoulos, G. 2021. Forecasting: Principles and Practice. 3 ed. OTexts. Melbourne. Disponível em: https://otexts.com/fpp3/. Acesso em: 02 abr. 2026.
Júnior, J. B. A.; Tavares, L. A. P. 2024. Rentabilidade dos títulos do tesouro. Uma análise de séries temporais e janelas móveis. Revista Processus de Estudos de Gestão, Jurídicos e Financeiros 15(48): 1-19.
Ke, G.; Meng, Q.; Finley, T.; Wang, T.; Chen, W.; Ma, W.; Ye, Q.; Liu, T.-Y. 2017. LightGBM. A Highly Efficient Gradient Boosting Decision Tree. Advances in Neural Information Processing Systems 30: 3146-3154.
Ljung, G. M.; Box, G. E. P. 1978. On a Measure of Lack of Fit in Time Series Models. Biometrika 65(2): 297-303.
Minella, A.; Freitas, P. S.; Goldfajn, I.; Kfoury, M. M. 2003. Inflation Targeting in Brazil: Constructing Credibility under Exchange Rate Volatility. Journal of International Money and Finance 22(7): 1015-1040.
Ministério da Fazenda [GOV]. 2025. Investimentos no Tesouro Direto somam R$ 7,26 bilhões em julho, aponta Tesouro Nacional. Disponível em: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2025/agosto/investimentos-no-tesouro-direto-somam-r-7-26-bilhoes-em-julho-aponta-tesouro-nacional. Acesso em: 02 abr. 2026.
National Institute of Standards and Technology [NIST]. 2026. Normal Probability Plot. Disponível em: https://www.itl.nist.gov/div898/handbook/eda/section3/normprpl.htm. Acesso em: 02 abr. 2026.
Perlin, M. 2016. A Microestrutura do Tesouro Direto: Sazonalidade do Fluxo de Ordens e o Processo de Formação de Spreads. Economia Aplicada 20(3): 253-272.
Portal do Investidor [GOV]. 2022. Tesouro IPCA+. Disponível em: https://www.gov.br/investidor/pt-br/investir/tipos-de-investimentos/titulos-publicos/tesouro-ipca. Acesso em: 02 abr. 2026.
Rabiner, L. R. 1989. A Tutorial on Hidden Markov Models and Selected Applications in Speech Recognition. Proceedings of the IEEE 77(2): 257-286.
Silva, C. G.; Leme, M. C. S. 2008. Inflation and Interest Rate. Which One Is More Persistent in Brazil? Anais do XXXVI Encontro Nacional de Economia.
Tesouro Nacional [GOV]. 2025. Tesouro Direto bate recordes de vendas, número de operações, resgates e vendas líquidas em dezembro. Disponível em: https://www.gov.br/tesouronacional/pt-br/noticias/investimentos-no-tesouro-direto-somam-r-8-55-bilhoes-em-dezembro-maior-valor-da-serie-historica. Acesso em: 02 abr. 2026.
Tesouro Transparente. 2026. Taxas dos Títulos Ofertados pelo Tesouro Direto. Disponível em: https://www.tesourotransparente.gov.br/ckan/dataset/taxas-dos-titulos-ofertados-pelo-tesouro-direto. Acesso em: 02 abr. 2026.
Artículo originario del Trabajo de Conclusión de Curso de la Especialización en Data Science y Analytics del MBA USP/Esalq
Para saber más sobre el curso, haga clic aquí y acceda a la plataforma MBX Academy