
Tecnología
08 de diciembre de 2025
Innovación y rentabilidad en empresas de tecnología: un estudio de caso
Autores: Ryller Sousa de Moura y Marco Antonio Alves de Souza Junior
DOI: 10.22167/2675-6528-2025038
E&S 2025, 6: e2025038
Todo líder empresarial enfrenta un dilema constante: la presión por resultados de corto plazo, expresados en márgenes de beneficio saludables, versus la necesidad de invertir en innovación para garantizar la relevancia y el crecimiento futuro de la empresa. Este desafío se vuelve aún más intenso en el sector de la tecnología, un ambiente competitivo en el que la capacidad de innovar no es solo una ventaja, sino una condición para la supervivencia. Las exportaciones globales de alta tecnología presentaron una expansión expresiva: saltaron de 2,2 billones de dólares en 2012 a 3,45 billones en 2022, lo que evidencia la aceleración de la innovación y la intensidad de la competencia en este mercado[1]. La cuestión central que se impone a la dirección es cómo equilibrar estos dos elementos sin comprometer ninguno de ellos.
En el contexto del crecimiento económico y la competitividad empresarial en el siglo XXI, la innovación tecnológica constituye un pilar del éxito financiero, especialmente para las empresas de desarrollo de software. Como señalan Farhana y Swietlicki[2], la capacidad de innovar para satisfacer las necesidades de los clientes de forma única es crucial para la sostenibilidad del negocio, así como la habilidad de adaptación a los cambios del mercado para la implementación de innovaciones disruptivas.
La relevancia de la innovación como diferencial competitivo es ampliamente reconocida en la literatura. Estudios como los de Brown y Mawson[3] y Aghion et al.[4] destacan la fuerte correlación entre inversiones en investigación y desarrollo (I+D) y la mejora en la rentabilidad de las empresas. Análisis sobre la adopción de tecnologías emergentes y su relación con el desempeño financiero, como las de Lee y Zhou[5] y Kostopoulos et al. [6] refuerzan la importancia de entender cómo las estrategias de innovación pueden ser optimizadas para maximizar los resultados.
Ante este escenario, este trabajo tiene como objetivo investigar, por medio de un estudio de caso práctico, cómo la innovación tecnológica afectó la rentabilidad de una empresa brasileña de software para presupuestación durante su período de consolidación, entre 2016 y 2023. El análisis en profundidad busca comprender el impacto de los avances tecnológicos sobre un conjunto de indicadores financieros esenciales.
Aunque la evaluación inicial consideró el Retorno sobre el Patrimonio Neto (ROE) y el Margen Neto, para fortalecer la robustez del estudio se incorporaron indicadores de desempeño operacional, como el Retorno sobre el Activo (ROA) y el Retorno sobre el Capital Invertido (ROIC). Esta ampliación ofrece perspectivas relevantes para gestores y líderes que enfrentan el mismo dilema estratégico.
Según Gil[7], este estudio se caracteriza como una investigación descriptiva, cuyo propósito es describir las características de un fenómeno determinado y correlacionar sus variables sin manipularlas. La investigación adopta un enfoque cuantitativo, centrado en la objetividad y en la utilización de datos numéricos para probar hipótesis[8]. El método de estudio de caso único fue seleccionado por permitir un análisis longitudinal de la dinámica financiera en el contexto específico de la organización. Este enfoque permite examinar un fenómeno en su entorno real, característica particularmente útil para investigar procesos complejos dentro de una organización a lo largo del tiempo (Yin, 2015)[9].
La investigación buscó describir y analizar la correlación entre variables de inversión en tecnología e indicadores de desempeño financiero a lo largo de un período de ocho años, correspondiente a la fase de maduración de la empresa analizada. La organización actúa en el sector de la tecnología y tiene su sede en Brasil. Fundada en 2012, realizó las primeras pruebas de su producto en 2015, y el lanzamiento oficial ocurrió en 2016. Su portafolio contempla soluciones avanzadas que atienden a diversas necesidades de presupuestación, con herramientas que permiten elaborar y controlar presupuestos de manera eficiente y precisa.
Al final del período observado, en 2023, la organización se encuadraba como de tamaño mediano, con miles de clientes en territorio nacional y actuación basada en la venta de licencias de software.
La investigación abarcó el período de enero de 2016 a diciembre de 2023, un intervalo que permite observar la evolución de la empresa desde la fase inicial de entrada en el mercado hasta su consolidación. La recolección de datos se realizó a partir de 96 balances mensuales de la organización, proporcionados para esta investigación bajo condición de anonimato. Los estados financieros anuales, referentes al 31 de diciembre de cada año, fueron registrados en la junta comercial correspondiente, y el balance de 2023 pasó por auditoría externa, lo que asegura la fiabilidad de la información.
Para identificar los hitos de innovación, se realizó un análisis interno de los principales lanzamientos de productos y tecnologías que representaron un esfuerzo significativo para la compañía, como el desarrollo de inteligencia artificial aplicada a la presupuestación y nuevos módulos de datos específicos para clientes.
El tratamiento de los datos y la realización de los cálculos se realizaron con el software Microsoft Excel, debido a su versatilidad para la manipulación y evaluación de información financiera. El enfoque metodológico contempló dos etapas para garantizar la robustez de los hallazgos. En primer lugar, se identificaron cinco momentos significativos de innovación tecnológica ocurridos hasta 2022, seleccionados en base a su relevancia estratégica para el portafolio de productos de la empresa. En paralelo, para validar la relación entre inversión y retorno, se realizó el análisis de los cinco trimestres que presentaron los mayores aumentos porcentuales en la capitalización de activos intangibles, reflejo contable directo de la inversión en I+D, conforme al Pronunciamiento Técnico CPC 04 (R1) del Comité de Pronunciamientos Contables de 2010[10].
Para ambos los enfoques, se analizaron los indicadores de rentabilidad en el período de 12 meses posterior a cada hito, lo que permite evaluar el impacto directo de estas acciones en el desempeño de la empresa.
Los principales indicadores financieros utilizados para analizar la rentabilidad fueron el ROE y el Margen Neto, métricas consagradas para la evaluación del desempeño económico. Según Damodaran[11], el ROE mide la eficiencia con la que una empresa genera beneficios a partir de su capital propio, mientras que el Margen Neto indica la proporción de los ingresos convertida en beneficio.
Para refinar la variación observada y mitigar distorsiones derivadas de oscilaciones en la escala del negocio, se calculó la media ponderada de los índices. Este procedimiento atribuye mayor peso a los períodos en que la base de cálculo — patrimonio neto para el ROE y ingresos netos para el Margen Neto — presentó mayor magnitud, lo que resulta en una visión más precisa del impacto real de las innovaciones a lo largo del tiempo.
Para atender a la recomendación de los evaluadores y ampliar la solidez del análisis, se incluyeron dos métricas adicionales de rentabilidad operativa: el ROA y el ROIC. La primera evalúa la eficiencia gerencial en el uso de los activos totales para generar ganancias, mientras que la segunda, reconocida como una medida más fiel del rendimiento, mide el retorno de la empresa sobre todo el capital invertido. La inclusión de estos indicadores permite una evaluación multifacética, capaz de mitigar posibles distorsiones del Beneficio Neto presentes en el ROE.
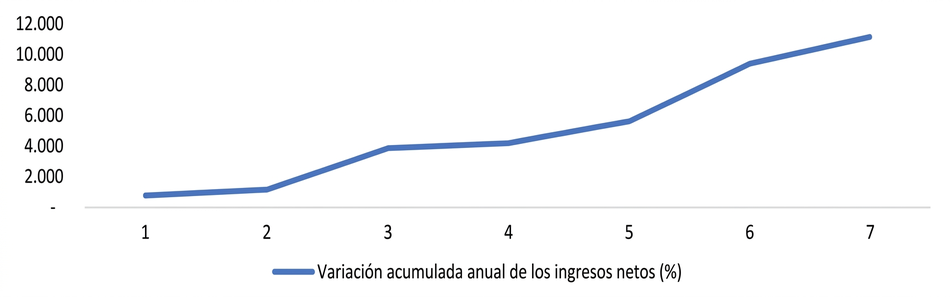
El análisis de los datos financieros de la empresa entre 2016 y 2023 reveló un escenario complejo, pero esclarecedor, sobre el impacto de la innovación. La primera constatación es que la estrategia de inversión continua en tecnología demostró ser un motor decisivo para la expansión de la facturación. Como se muestra en la Figura 1, los ingresos netos de la empresa presentaron una trayectoria robusta y ascendente a lo largo de los ocho años.
Este resultado valida la tesis de que la inversión en I+D fue fundamental para la conquista de mercado y para la consolidación de la marca, hallazgo que se alinea a la literatura que posiciona la innovación como elemento central del desempeño empresarial. En este sentido, Coad et al.[12] destacan la relación positiva entre innovación y evolución de los resultados, independientemente de la edad de la empresa.
Fuente: Resultados originales de la investigación.
Para profundizar el análisis de la rentabilidad y atender a las recomendaciones de la revisión por pares, se realizó un examen conjunto de múltiples indicadores, consolidado en la Tabla 1. Este enfoque ofrece una visión más robusta, reduce posibles distorsiones derivadas de la observación aislada de una única medida y evidencia la relación entre inversión, eficiencia y retorno.
Tabla 1. Análisis comparativo de indicadores de rentabilidad post-innovación (variación %)
| Mes base | Margen Neto | Var. del ROE | Var. del ROA | Var. del ROIC |
| Junio de 2017 | -14,16 | 932,06 | 55,26 | 58,39 |
| Mayo. 2018 | 8,03 | -782,06 | -38,8 | -40,38 |
| Sep. 2019 | -2,71 | -21,73 | -0,22 | -0,25 |
| Abr. 2021 | 7,19 | 18,62 | -0,04 | -0,04 |
| Ene. 2022 | -4,44 | -4,56 | -0,95 | -0,95 |
Nota. Var: Variación en porcentaje (%).
El análisis del primer hito de innovación, en junio de 2017, revela un escenario fundamental para la tesis de este trabajo. Se constató un impacto ampliamente positivo en los indicadores de retorno (ROE, ROA y ROIC). El valor extremo del ROE (+932,06%) se debe a la baja base de capital de la empresa en su fase inicial. Más importante aún, el ROA y el ROIC, indicadores operacionalmente más estables, registraron aumentos expresivos de +55,26% y +58,39%, respectivamente, lo que confirma una ganancia real de eficiencia. Por el contrario, el Margen Neto presentó una retracción del 14,16%, lo que configura el primer trade-off explícito entre inversión orientada al crecimiento y rentabilidad de corto plazo.
El hito de mayo de 2018 expone este dilema de forma aún más clara. En ese período, el Margen Neto presentó una mejora (+8,03%), mientras que todos los indicadores de retorno registraron caídas acentuadas. Esta aparente contradicción indica un movimiento de fuerte capitalización y aumento de la base de activos y del patrimonio, que, de forma temporal, superó la capacidad de generación de beneficios en la misma proporción. La empresa ampliaba su estructura para alcanzar un nuevo nivel de facturación, lo que resultó en una dilución momentánea del retorno sobre el capital.
Los tres períodos subsiguientes (sep/2019, abr/2021 y ene/2022) demuestran una tendencia de estabilización. Las variaciones en todos los indicadores se volvieron mucho menores, con resultados cercanos a cero. La convergencia del ROA y del ROIC hacia oscilaciones marginales indica que la empresa alcanzó una nueva etapa de madurez. En esta fase, las innovaciones, de carácter más incremental, asumieron la función de sostener la competitividad y la operación, sin producir los mismos avances de retorno observados en el período inicial de rápido crecimiento.
En síntesis, el análisis conjunto de los cuatro indicadores valida la tesis central con un grado significativamente mayor de robustez. La volatilidad del ROE, especialmente en los primeros años, se contextualiza y confirma por la trayectoria más estable del ROA y del ROIC. Al basarse en métricas operativas, estos dos índices demuestran que la estrategia de innovación de la empresa generó un trade-off real entre la expansión acelerada de los ingresos y la rentabilidad de corto plazo.
Este patrón de retornos no lineales está en consonancia con la literatura, especialmente con Hervas-Oliver et al.[13], quienes destacan la eficacia variable de las inversiones en innovación, y con Díaz-Chao et al.[14], quienes reconocen el impacto de factores externos y estratégicos en el desempeño financiero. La convergencia de los indicadores en los años más recientes sugiere una maduración exitosa de la estrategia de inversión, como lo prevén Coad et al.[12] en sus estudios sobre crecimiento y edad de la empresa.
En la práctica, este análisis ofrece subsidios relevantes para gerentes y líderes de empresas de tecnología. Primero, demuestra empíricamente que evaluar el éxito de una innovación solo por el margen de beneficio inmediato puede conducir a decisiones imprecisas, por desconsiderar la ganancia de market share y el crecimiento de los ingresos. Segundo, evidencia la limitación de utilizar el ROE como única métrica de retorno en empresas con patrimonio neto volátil, lo que refuerza la necesidad de un conjunto de indicadores que incorpore el ROA y el ROIC para garantizar una lectura fidedigna de la salud operacional.
Finalmente, el estudio presenta un modelo de evaluación capaz de justificar, ante consejos e inversores, la necesidad de períodos de reinversión intensiva que, aunque presionen la rentabilidad a corto plazo, constituyen un elemento fundamental para la creación de valor y la pervivencia del negocio a largo plazo.
Este estudio de caso práctico demostró que la innovación tecnológica fue un factor determinante para el éxito de la empresa analizada, aunque su impacto en los indicadores financieros deba ser interpretado de forma estratégica y contextualizada. La principal conclusión es que, para empresas de tecnología en fase de crecimiento, la evaluación aislada del Margen Neto puede conducir a conclusiones equivocadas.
El robusto crecimiento de los ingresos demostró ser una señal de éxito igualmente —o incluso más— importante, lo que refleja la eficacia de la estrategia de innovación en la ampliación del mercado. El impacto en el margen no se produce de inmediato y puede ser negativo a corto plazo, lo que representa una inversión deliberada en el futuro del negocio y en su capacidad de competir a largo plazo.
La principal limitación de esta investigación es su naturaleza de estudio de caso único, lo que impide la generalización de los resultados a otras empresas o sectores. Se recomienda que investigaciones futuras examinen estas dinámicas en una muestra mayor de organizaciones o en diferentes sectores, con el fin de validar los patrones observados.
Aun así, las lecciones extraídas son significativas para gerentes e inversores: el papel de la gestión financiera estratégica trasciende el mero análisis de números y pasa a funcionar como instrumento de decisión que contextualiza la compleja relación entre inversión, crecimiento y rentabilidad, lo que permite a la dirección elegir las alternativas más adecuadas para asegurar la perenidad del negocio.
REFERENCIAS
[1] The World Bank. 2022. High-technology exports (current US$). Disponível em: https://data.worldbank.org/indicator/TX.VAL.TECH.CD. Acesso em: 15 mar. 2024.
[2] Farhana, L.; Swietlicki, E. 2020. Dynamic Capabilities and Disruptive Innovation in Startups: A Study on Niche Market Interactions. Journal of Innovation and Entrepreneurship. 9(1): 1-14. DOI: https://doi.org/10.1186/s13731-020-00128-x.
[3] Brown, R.; Mawson, S. 2016. The role of innovation in industrial competitiveness: A review of the evidence. Journal of Industrial Economics and Management. 11(2): 25-47.
[4] Aghion, P.; Akcigit, U.; Hyytinen, A.; Toivanen, O. 2019. The social impact of innovation: A review and reassessment. Academic Journal of Economic Studies. 35(4): 1231-1249.
[5] Lee, S.M.; Zhou, Z. 2015. The effect of innovative technology adoption on operational efficiency: An empirical study. Journal of Technology Management & Innovation. 10(3): 20-30. DOI: http://dx.doi.org/10.4067/S0718-27242015000300002.
[6] Kostopoulos, K.; Spanos, Y.E.; Prastacos, G.P. 2021. Organizational innovation capabilities: A structured review and future research agenda. Organization Management Journal. 18(3): 164-183. DOI: https://doi.org/10.1108/OMJ-11-2019-0836.
[7] Gil, A.C. 2008. Métodos e técnicas de pesquisa social. 6ed. Atlas: São Paulo, SP.
[8] Creswell, J.W. 2010. Projeto de Pesquisa: Métodos Qualitativo, Quantitativo e Misto. 3ed. Porto Alegre, RS: Artmed.
[9] Yin, R.K. 2015. Estudo de Caso: Planejamento e Métodos. 5ed. Porto Alegre, RS: Bookman.
[10] Comitê de Pronunciamentos Contábeis. 2010. CPC 04 (R1) – Ativo Intangível. Diário Oficial da União, Brasília, 03 dez. 2010. Seção 1, p. 45-48. Disponível em: http://www.cpc.org.br/CPC/Documentos-Emitidos/Pronunciamentos/Pronunciamento?Id=35.
[11] Damodaran, A. 2020. Valuation: Measuring and Managing the Value of Companies. 7ed. Hoboken, NJ: Wiley.
[12] Coad, A.; Segarra, A.; Teruel, M. 2016. Innovation and firm growth: Does firm age play a role? Research Policy. 45(2): 387-400. DOI: https://doi.org/10.1016/j.respol.2015.10.010.
[13] Hervas-Oliver, J.L.; Sempere-Ripoll, F.; Boronat-Moll, C. 2017. Process innovation strategy in SMEs, organizational innovation and performance: A misleading debate? Small Business Economics. 49(2): 559-577. DOI: https://doi.org/10.1007/s11187-017-9878-3.
[14] Díaz-Chao, Á.; Sainz-González, J.; Torrent-Sellens, J. 2016. ICT, innovation, and firm productivity: New evidence from small local firms. Journal of Business Research. 69(7): 1925-1930. DOI: https://doi.org/10.1016/j.jbusres.2015.10.081.
COMO CITAR:
Moura, R.S.; Souza Júnior, M.A.A.S. Inovação e rentabilidade em empresas de tecnologia: um estudo de caso. Revista E&S. 2025; 6: e2025038.
SOBRE LOS AUTORES
 Ryller Sousa de Moura – Especialista en Finanzas y Contraloría. Calle 227, s/n, Q66, L04, Sector Este Universitario, 74605-080, Goiânia, Goiás, Brasil.
Marco Antonio Alves de Souza Junior – Maestro en Administración de Organizaciones. Rua Ferdinando Pietro Pavan, 100, 13.606-238, Araras, São Paulo, Brasil.