
Tecnología
04 de septiembre de 2025
Inclusión financiera de los países que desarrollan Central Bank Digital Currency por medio de la técnica de clusterización
Autoras: Magali Susana Chalela y Anna Carolina Martins
DOI: 10.22167/2675-6528-2024051
E&S 2025, 6: e2024051
El Banco de Pagos Internacionales (BIS)[1] emitió un informe en 2022, en el que destacó que más del 90% de los bancos centrales, que representan el 82% de la población mundial y el 94% de toda la capacidad económica mundial, desarrollan o estudian proyectos de Central Bank Digital Currency (CBDC). Según Tan[2], las CBDC son monedas digitales emitidas y reguladas por los bancos centrales. A diferencia de las criptomonedas tradicionales, que operan en un sistema descentralizado, las monedas digitales fiduciarias presentan centralización y cuentan con el respaldo y la confianza del gobierno emisor[3].
Cernev y Diniz[4] destacan que el CBDC representa un instrumento de pago seguro y forma parte de la base monetaria del país. En otras palabras, bajo la responsabilidad del banco central, se trata de una moneda fiduciaria que puede ser almacenada o transferida a través de diferentes sistemas y servicios de pago digital. Actualmente, cuatro naciones ya han lanzado sus propias monedas digitales CBDC (Nigeria – e-Naira; Jamaica – JAM-DEX; Bahamas – Sand Dollar y Zimbabue – ZiG), 24 países se encuentran en fase piloto, 20 en prueba de concepto y más de 90 en fase de investigación, como muestra el CBDC Tracker[5] organización no gubernamental que compila en tiempo real la información de los países que desarrollan CBDC.
El BIS[1] proyecta que, para 2030, el mundo contará con al menos 24 CBDC en funcionamiento. De estas, 15 estarán orientadas al comercio minorista – destinadas a personas y empresas en las transacciones del día a día – y nueve al comercio mayorista – enfocadas en transacciones entre bancos y otras instituciones financieras.
El interés en las CBDC ha aumentado significativamente en los últimos años, impulsado por los avances tecnológicos y la pandemia de covid-19, que aceleró la digitalización de los pagos. En este contexto, el BIS[6] realizó en 2020 una encuesta a 66 bancos centrales y constató que países con economías en desarrollo, como Brasil, Argentina, Sudáfrica y China, esperan aumentar la inclusión financiera al desarrollar una CBDC. La Figura 1 presenta una visión con el mapa de países que desarrollan CBDC:
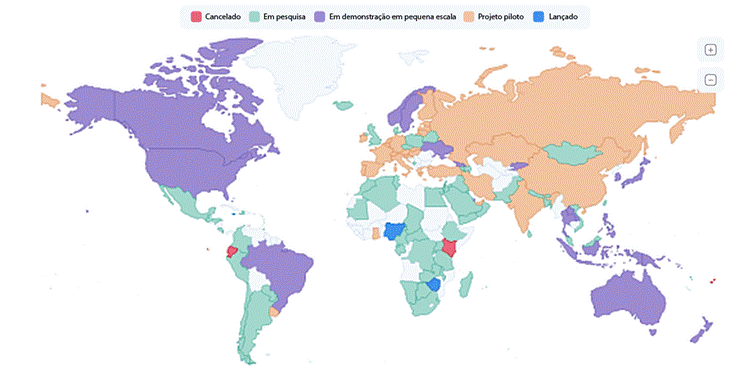
Fuente: CBDC Tracker[5].
La inclusión financiera, según la define el Banco Mundial[7], significa que las personas y las empresas tienen acceso a productos y servicios financieros útiles y asequibles que satisfacen sus necesidades, como transacciones, pagos, ahorros, crédito y seguros, ofrecidos de manera responsable y sostenible.
En la declaración final del foro internacional de cooperación económica G20 [8], celebrada en Río de Janeiro en noviembre de 2024, se reconoció la infraestructura pública digital como base para una transformación digital equitativa y el poder transformador de las tecnologías para reducir divisiones sociales y empoderar a individuos en situaciones de vulnerabilidad. Iniciativas como el Pix y el Drex fueron destacadas como herramientas para ampliar el acceso a servicios financieros, especialmente en países en desarrollo.
Diferentes estudios señalan la inclusión financiera como una variable relevante para el desarrollo económico de diversos países[9]. Se mide comúnmente por el acceso y uso de servicios financieros a través de cuentas en bancos o instituciones financieras. Según esta métrica, alrededor del 31% de la población adulta mundial no posee cuenta bancaria ni acceso a servicios financieros formales. Esto representa aproximadamente 1.700 millones de personas —o un cuarto de la población global, según datos del Banco Mundial[10].
Según algunos análisis, las CBDC pueden servir como puerta de entrada para que personas no bancarizadas y sub-bancarizadas accedan a sistemas de pago electrónicos y, potencialmente, a otros productos y servicios financieros[11].
Además, según el informe “CBDC: ¿expandiendo la inclusión financiera o profundizando la exclusión?”[12], los formuladores de políticas de todo el mundo han estado explorando las CBDC por su potencial para actuar como un bien público, que atiende al interés colectivo tanto como dinero emitido por el banco central como tecnología financiera cuya infraestructura es mantenida por una entidad estatal.
El informe destaca que la CBDC minorista es la única forma de dinero digital accesible al usuario común y que constituye un pasivo del banco central. Por estas características, muchos creen que la CBDC puede promover la inclusión financiera. Sin embargo, pocos han ofrecido ideas prácticas sobre cómo esto ocurre, especialmente para los no bancarizados. Para las autoras del informe[12] solo después del análisis de las opciones de diseño y políticas es posible evaluar la viabilidad económica de emitir una CBDC con esta finalidad.
Dada la complejidad de los temas relacionados con la CBDC y la inclusión financiera, el presente estudio tiene como objetivo realizar un análisis exploratorio para averiguar si la CBDC puede ser una estrategia eficaz de política pública para ampliar la inclusión financiera en países con bajos índices. Para ello, se adoptó el indicador de inclusión financiera divulgado por el Centre for Economics and Business Research (Cebr), institución mundialmente reconocida por la seriedad de sus publicaciones económicas. Esta métrica evalúa la inclusión financiera de una forma integral, basada en datos de mercado combinados con encuestas globales a consumidores y empresarios.
La inclusión financiera fue medida por el Cebr en 42 países, basándose en indicadores divididos en tres pilares: gobierno, sistema financiero y apoyo al empleador. A cada país se le asignó una puntuación que varía de 0 (ausencia de inclusión financiera) a 100 (nivel óptimo), según consta en el informe Global Financial Inclusion Index 2023[13]. El pilar gobierno fue ponderado por seis variables: (1) pensiones, (2) protección de depósitos y de consumidores, (3) nivel de empleo, (4) nivel de educación, (5) nivel de alfabetización financiera y (6) conectividad de la población. Para ello, se utilizaron datos extraídos del Mercer CFA Institute Global Pension Index, de la IMF Deposit Insurance Database, de la Cebr Global Survey of Business Management Teams, del OECD Programme For Internacional Student Assessment Scores y del World Bank, de acuerdo con el informe Global Financial Inclusion Index de 2023[13].
En el pilar del sistema financiero, se consideraron las siguientes variables: (1) disponibilidad y aceptación de productos, servicios y educación financiera; (2) cantidad de cuentas bancarias; (3) niveles de acceso al crédito; (4) tecnología financiera; (5) uso de pagos en tiempo real; (6) confianza en los servicios financieros; y (7) presencia y calidad de las fintechs. Los datos utilizados para componer estas variables se extrajeron del World Economic Forum Global Competitiveness Index, de la Cebr Global Survey of Business Management Teams, del World Bank y del Findexable Global FinTech Ranking”, según consta en el informe Global Financial Inclusion Index de 2023[13].
Por último, el pilar de apoyo del empleador a los empleados considera las variables: (1) contribuciones previsionales, (2) seguros y (3) orientación financiera proporcionada, basándose en los datos de la Cebr Global Survey of Business Management Teams, según el informe Global Financial Inclusion Index de 2023[13].
Base de datos
La base de datos de este estudio estuvo compuesta por los 42 países evaluados por el indicador global de inclusión financiera del Cebr, a saber: Singapur, Hong Kong, Suiza, Estados Unidos de América, Suecia, Dinamarca, Reino Unido, Noruega, Australia, Tailandia, Finlandia, Holanda, Corea del Sur, Canadá, Israel, Nueva Zelanda, Vietnam, Malasia, China, Taiwán, Brasil, Alemania, Irlanda, Emiratos Árabes, Francia, India, Japón, Polonia, España, Indonesia, Turquía, Kenia, Chile, Arabia Saudita, México, Sudáfrica, Italia, Perú, Colombia, Nigeria, Ghana y Argentina.
Además, con base en la información de los países consultados en el CBDC Tracker en octubre de 2023 [5], se seleccionaron aquellos cuyo estado de desarrollo de CDBC está categorizado como investigación, proyecto piloto, prueba de concepto o lanzados.
De esta forma, el presente estudio no incluye países que hayan cancelado proyectos de CDBC o que no presenten desarrollo en esta área, ya que el objetivo es evaluar la inclusión financiera solo en países con etapas más avanzadas de desarrollo de CBDC.
Tras la aplicación de estos dos criterios, se obtuvo una base de datos con 36 países categorizados como “proyecto en investigación” (PESQ.); “proyecto piloto” (PP); “prueba de concepto” (PC) y “lanzados” (LAN), según el Cuadro 1, que presenta, por país, el nombre de la moneda y la etapa de desarrollo de la CBDC, así como la puntuación total del índice de inclusión financiera publicado por el Cebr:
Tabla 1. Países que figuran en el índice Cebr y desarrollan CBDC
| Nación | Nombre de la CBDC5 | Etapa de la CBDC5 | Nota de inclusión financiera |
| Singapur | Proyecto Unib+ | PP¹ | 73,9 |
| Hong Kong | e-HKD | PC² | 71,09 |
| Suiza | Helvetia | PP¹ | 68,43 |
| EE. UU. | Proyecto Hamilton | PC² | 66,21 |
| Suecia | E-Krona | PC² | 65,47 |
| Dinamarca | Dinamarca CBDC | INV.³ | 65,25 |
| Reino Unido | Reino Unido CBDC | INV.³ | 60,82 |
| Noruega | Noruega CBDC | PC² | 59,42 |
| Australia | EAUD (mayorista) | PC² | 58,88 |
| Tailandia | Tailandia CBDC | PC² | 58,79 |
| Corea del Sur | CBDC de Corea del Sur | PC² | 55,06 |
| Canadá | Jsper-Ubin | PC² | 53,8 |
| Israel | e-shekel | PC² | 53,71 |
| Nueva Zelanda | CBDC de Nueva Zelanda | PC² | 53,59 |
| Vietnam | CBDC de Vietnam | INV.³ | 53,11 |
| Malasia | E-ringgit | PC² | 52,84 |
| China | mBridge | PP¹ | 51,53 |
| Taiwán | Taiwán CBDC | INV.³ | 49,35 |
| Brasil | DREX | PC² | 47,63 |
| Emiratos Árabes | mBridge | PP¹ | 46,83 |
| Francia | CBDC Mayorista Francés | PP¹ | 45,39 |
| India | Rupia Digital | PP¹ | 45,19 |
| Japón | Yen Digital | PC² | 43,16 |
| Polonia | Zloty digital | INV.³ | 42,09 |
| España | CBDC Mayorista Español | INV.³ | 41,43 |
| Indonesia | Rupia Digital | INV.³ | 41,35 |
| Turquía | Lira Digital | PC² | 40,93 |
| Chile | Chile CBDC | INV.³ | 38,91 |
| Arabia Saudita | Abrir | PP¹ | 38,1 |
| México | MDBC | INV.³ | 37,55 |
| Sudáfrica | Khokha | INV.³ | 33,1 |
| Perú | Perú CBDC | INV.³ | 31,39 |
| Colombia | Colombia CBDC | INV.³ | 30,19 |
| Nigeria | e-Naira | LAN4 | 29,56 |
| Ghana | E-cedi | PP¹ | 24,85 |
| Argentina | Peso Digital | INV.³ | 23,86 |
Nota. ¹PP: Proyecto piloto; ²PC: Prueba de concepto; ³PESQ: Proyecto en investigación; 4LAN: Lanzados; 5CBDC: Central Bank Digital Currency.
Los países que figuran en el índice de inclusión financiera analizados, pero que no fueron estudiados por cancelar la investigación de CBDC o por no presentar interés en el desarrollo de la herramienta, son: Finlandia, Kenia, Holanda, Alemania, Irlanda e Italia. En el Cuadro 1, se encuentran las variables seleccionadas para la aplicación del estudio.
Tabla 1. Descripción de las variables presentes en la base de datos
| Indicadores | Clase | Descripción |
| Gobierno | Cifrado | Evalúa el grado en que cada gobierno promueve la inclusión financiera |
| Financiero | Cifrado | Examina la disponibilidad y el uso de diversos productos financieros esenciales para la inclusión |
| Empleadores | Cifrado | Se refiere al nivel de apoyo que los empleadores ofrecen a los empleados |
Según Gil[14], la técnica exploratoria, adoptada en este estudio, busca elaborar hipótesis, validar instrumentos y proporcionar mayor familiaridad con el problema. En cuanto al procedimiento técnico, la investigación realiza un enfoque cuantitativo con foco en el análisis de clusters. De esta forma, se aplicó el análisis de agrupamientos para verificar la existencia de comportamientos similares entre observaciones en relación a determinadas variables y crear grupos, o clusters, que presenten homogeneidad interna[15].
Básicamente, esta técnica de aprendizaje automático no supervisado no depende del etiquetado de los datos, es decir, no depende del juicio humano sobre las características de los datos, el modelo tiene como objetivo identificar patrones en los datos de forma sistemática y automatizada, es decir, sin depender de soluciones manuales o improvisadas creadas caso por caso (no ad hoc)[16]. Se optó por la distancia euclidiana, que es una medida matemática que calcula la distancia “recta” entre dos puntos en un espacio, como medida de disimilitud, ya que cumple los supuestos de la investigación que busca analizar las similitudes entre las observaciones en cada cluster y las diferencias entre los grupos identificados.
Además, como no se encontró en la literatura una estimación razonable de la cantidad de clusters a formarse a partir de las observaciones de la base de datos, se aplicó previamente al K-means el método jerárquico para explorar diferentes posibilidades de asignación y definir una cantidad adecuada de clusters con base en las etapas de agrupamiento. Posteriormente, se aplicó el método de aglomeración no jerárquico K-means, que utiliza centros de aglomeración previamente definidos, a partir de los cuales las observaciones son asignadas conforme a la proximidad[17].
Se trata de un método no jerárquico, caracterizado por la formación de K grupos, en el que K corresponde a la cantidad de agrupaciones previamente definida. Como no todos los valores de K producen resultados satisfactorios, es fundamental aplicar el método con diferentes valores, a fin de identificar la solución con mejor interpretación de los grupos[18]. El desarrollo de esta investigación exigió el uso del lenguaje de programación R, que es funcional, orientado a objetos y enfocado a la manipulación, transformación, análisis y visualización de datos.
El método de encadenamiento elegido fue el completo (vecino más lejano)[15], que prioriza las mayores distancias entre las observaciones o grupos en la formación de nuevos agrupamientos. La elección se justifica por los análisis realizados en el software R, los cuales indicaron ausencia de apartamientos significativos entre las observaciones (países) y la necesidad de identificar heterogeneidades entre ellas.
Los métodos single y average[15] también fueron probados, pero el método completo presentó la mejor distribución para la formación de los clusters, razón por la cual fue adoptado en este estudio. Además, como todos los factores que componen el índice de inclusión financiera poseen valores en la misma unidad de medida (notas de 0 a 100), no se aplicó la estandarización por el procedimiento Z-scores, uno de los métodos más utilizados para este fin, según la literatura especializada.
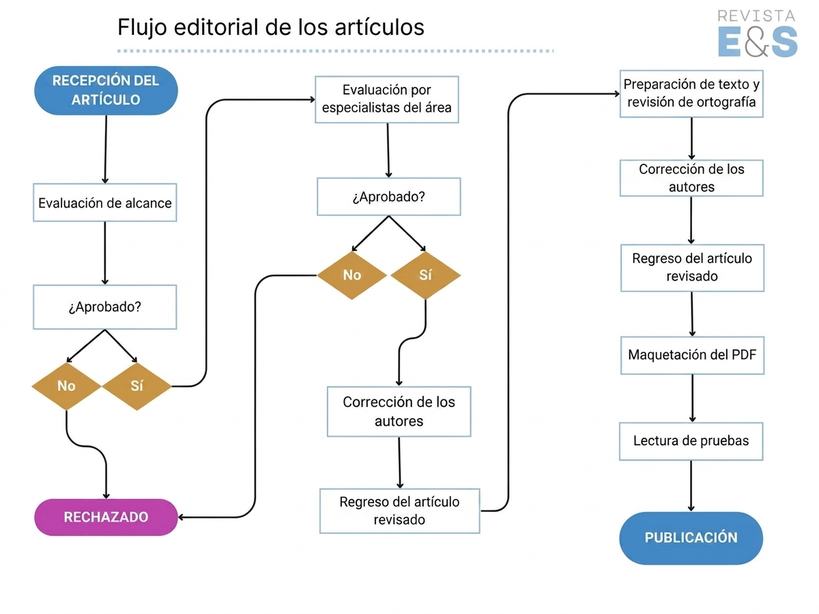
Se construyó un gráfico en forma de árbol, conocido como dendrograma, para ilustrar el paso a paso de las agrupaciones y facilitar la visualización de la asignación de cada observación en cada etapa. Después de completar este procedimiento, se verificó si la variabilidad entre los clusters es significativamente superior a la variabilidad interna de cada cluster. Para ello, se aplicó la prueba F del análisis de varianza de un factor (en inglés, one-way analysis of variance o one-way ANOVA), que permite realizar este análisis. Sus hipótesis nula y alternativa se definen en el Cuadro 2.
Tabla 2. Prueba F de análisis de varianza (ANOVA)
| Hipótesis | Variable |
| H0 | La variable en análisis presenta la misma media en todos los grupos formados |
| H1 | La variable en análisis presenta una media diferente en al menos uno de los grupos en relación con los demás |
Los criterios para la interpretación de la prueba F del análisis de varianza se presentan en el Cuadro 3.
Tabla 3. Criterios de interpretación de la prueba F
| Estadística | Descripción |
| Mean Sq del clúster_H | Variabilidad entre los grupos formados |
| Media Cuadrática de los Residuos | Variabilidad dentro de los grupos (interna a cada cluster) |
| Valor F | Estadística de prueba (Sum Sq del cluster_H dividido por el Sum Sq de los Residuales) |
| Pr(>F) | Valor p de la estadística |
| valor p < 0.05 | Al menos un cluster presenta una media estadísticamente diferente de los demás |
En el proceso de agrupamiento no jerárquico K-means, se utilizó el resultado del método jerárquico aglomerativo para definir los centros iniciales, a partir de los cuales las observaciones fueron asignadas según la proximidad. Para identificar el número óptimo de clusters, se aplicó el método Elbow[15], que evalúa la variación total dentro de los clusters para diferentes números de grupos.
Este método es una técnica para encontrar el valor ideal del parámetro k de un algoritmo K-means o K-Modes y considera como ideal el valor de k cuando el aumento en el número de clusters no representa un valor significativo de ganancia[19]. Según Tussevana[20], el codo se considera el punto en el que la varianza acumulativa explicada se aplana. Tras la conclusión de este procedimiento, se aplicó la prueba F del análisis de varianza de un factor sobre los valores de las tres variables métricas estudiadas.
De las estadísticas descriptivas obtenidas de la base de datos en estudio, se constató que la variable “empleadores”, que evalúa la disponibilidad y el impacto de los programas ofrecidos por el empleador para mejorar el bienestar financiero y la inclusión de los empleados en varias dimensiones, como contribuciones previsionales, programas de seguro y orientación financiera, se destaca por presentar la nota más alta (87,54) y la más baja (9,82) entre los 36 países estudiados.
Por otro lado, la variable “financiera”, que analiza la disponibilidad y la aceptación de diversos productos, servicios y educación financieros, basándose en datos sobre el acceso a cuentas bancarias y crédito, la maduración de la tecnología financiera y el uso de pagos en tiempo real, y la variable “gobierno”, que examina el grado en que los gobiernos promueven y posibilitan la inclusión financiera, presentan notas máximas similares, según se muestra en la Tabla 2.
Tabla 2. Estadísticas descriptivas de la base de datos
| Estadísticas | Gobierno | Financiero | Empleadores |
| Mín.¹ | 23,32 | 11,18 | 9,82 |
| 1er Trimestre² | 40,49 | 31,23 | 44,28 |
| Mediana³ | 51,78 | 45,31 | 56,04 |
| Media4 | 50,07 | 45,92 | 54,93 |
| 3er Trim.5 | 57,91 | 63,45 | 68,66 |
| Max.6 | 75,32 | 77,42 | 87,54 |
Nota. ¹Min.: Valor mínimo, el valor más bajo observado en el conjunto de datos; ²1st Qu: Primer cuartil; ³Median: Mediana; 4Mean: Media; 53rd Qu. Tercer cuartil; 6Max.: Valor máximo, el valor más alto observado en el conjunto de datos.
Del análisis del boxplot por variable generado, se verifica que no hay necesidad de realizar estandarización por el criterio del Z-score, dado que las notas de las tres variables de inclusión financiera varían de 0 a 100, como demuestra la Figura 2.
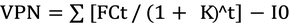
Fuente: Resultados originales de la investigación.
Para fines de análisis de las distribuciones de las observaciones, se generó un dendrograma, tal como se presenta en la Figura 3.

Fuente: Resultados originales de la investigación.
Para evitar saltos muy pronunciados, que podrían agrupar observaciones muy distintas entre sí en un mismo cluster, se generó un dendrograma con aplicación de la técnica aglomerativa a la altura entre 40 y 45, lo que resultó en cinco clusters, conforme Figura 4.
Fuente: Resultados originales de la investigación.
A continuación, se creó una variable categórica para indicar el cluster en la base de datos y se generó la base de datos con la asignación de las 36 observaciones en cinco clusters, como se expone en el Cuadro 4.
Tabla 4. Agrupamiento jerárquico y método de enlace completo
| Clúster | Naciones |
| 1 | Singapur, Hong Kong, Suiza, EE. UU., Suecia, Dinamarca y Tailandia |
| 2 | Reino Unido, Noruega, Australia, Corea del Sur, Canadá, Israel, Nueva Zelanda, Taiwán, Brasil, Francia, España y Chile |
| 3 | Vietnam, Malasia, China, Emiratos Árabes, India, Polonia, Indonesia, Turquía y Arabia Saudita |
| 4 | Japón |
| 5 | México, Sudáfrica, Perú, Colombia, Nigeria, Ghana y Argentina |
El cluster 1 estuvo formado por siete países que se encuentran entre los 10 mejores en el ranking de inclusión financiera, según la Tabla 3.
Tabla 3. Cluster 1 – Agrupamiento jerárquico
| Nación | Práctica | Inclusión | Clasificación | Gobierno | Financiero | Emprendedores | ||||
| Singapur | PP¹ | 73,9 | 1 | 75,32 | 70,74 | 81,75 | ||||
| Hong Kong | PC² | 71,09 | 2 | 75,30 | 67,12 | 69,97 | ||||
| Suiza | PP¹ | 68,43 | 3 | 71,65 | 64,82 | 70,20 | ||||
| EE. UU. | PC² | 66,21 | 4 | 54,91 | 77,42 | 66,57 | ||||
| Suecia | PC² | 65,47 | 5 | 64,16 | 69,94 | 51,28 | ||||
| Dinamarca | INV.³ | 65,25 | 6 | 65,75 | 65,88 | 60,19 | ||||
| Tailandia | PC² | 58,79 | 10 | 44,32 | 71,10 | 68,53 | ||||
Nota. ¹PP: Proyecto piloto; ²PC: Prueba de concepto; ³PESQ: Proyecto en investigación.
En términos de CBDC, cuatro países del cluster 1 (Hong Kong, EE. UU., Suecia y Tailandia) se encuentran en la etapa de prueba de concepto de sus monedas digitales, lo que sugiere que priorizan el uso de la herramienta como un componente para ampliar aún más la inclusión financiera y, en consecuencia, mejorar el desarrollo económico.
El cluster 2 estuvo formado por 12 países que, en su mayoría, presentan notas medias para las variables que componen el indicador de inclusión financiera. Además, se destaca que siete países de este cluster se encuentran en etapa de prueba de concepto de CBDC, según el Cuadro 4 a continuación.
Tabla 4. Clúster 3 – agrupación jerárquica
| Nación | Práctica | Inclusión | Clasificación | Gobierno | Financiero | Empleadores | ||||
| Reino Unido | INVESTIGACIÓN.¹ | 60,82 | 7 | 57,56 | 70,68 | 31,12 | ||||
| Noruega | PC² | 59,42 | 8 | 68,78 | 51,43 | 53,27 | ||||
| Australia | PC² | 58,88 | 9 | 58,94 | 62,99 | 40,18 | ||||
| Corea del Sur | PC² | 55,06 | 13 | 51,03 | 65,61 | 25,71 | ||||
| Canadá | PC² | 53,80 | 14 | 58,85 | 54,33 | 28,66 | ||||
| Israel | PC² | 53,71 | 15 | 57,59 | 48,82 | 58,24 | ||||
| Nueva Zelanda | PC² | 53,59 | 16 | 60,73 | 49,3 | 40,76 | ||||
| Taiwán | INVESTIGACIÓN.¹ | 49,35 | 20 | 53,40 | 43,48 | 57,54 | ||||
| Brasil | PC² | 47,63 | 21 | 39,45 | 54,24 | 54,66 | ||||
| Francia | PP³ | 45,39 | 25 | 55,54 | 35,24 | 45,45 | ||||
| España | INVESTIGACIÓN.¹ | 41,43 | 29 | 48,04 | 35,95 | 36,36 | ||||
| Chile | INVESTIGACIÓN.¹ | 38,91 | 33 | 43,63 | 35,57 | 32,75 | ||||
Nota. ¹PESQ: Proyecto en investigación; ²PC: Prueba de concepto; ³PP: Proyecto piloto.
El cluster 3 estuvo formado por nueve países que presentan un rendimiento débil en las variables “gobierno” y “financiero”, pero puntuaciones por encima de la media en el indicador “empleadores”. En términos de CBDC, la mayor parte de los países se encuentra en proyectos piloto o en investigación, como se expone en la Tabla 5 a continuación.
Tabla 5. Cluster 3 – aglomeración jerárquica
| Nación | Práctica | Inclusión | Clasificación | Gobierno | Financiero | Empleadores |
| Vietnam | INVESTIGACIÓN.¹ | 53,11 | 17 | 55,37 | 45,5 | 77,18 |
| Malasia | PC² | 52,84 | 18 | 51,8 | 48,92 | 75,19 |
| China | PP³ | 51,53 | 19 | 51,77 | 45,13 | 79,30 |
| Emiratos Árabes | PP³ | 46,83 | 24 | 51,11 | 38,03 | 67,14 |
| India | PP³ | 45,19 | 26 | 29,46 | 51,5 | 87,54 |
| Polonia | INVESTIGACIÓN.¹ | 42,09 | 28 | 49,4 | 30,79 | 60,04 |
| Indonesia | INVESTIGACIÓN.¹ | 41,35 | 30 | 51,86 | 26,45 | 61,15 |
| Turquía | PC² | 40,93 | 31 | 39,99 | 35,6 | 69,14 |
| Arabia Saudita | PP³ | 38,1 | 34 | 41,22 | 28,11 | 69,05 |
Nota. ¹PESQ: Proyecto en investigación; ²PC: Prueba de concepto; ³PP: Proyecto piloto.
El cluster 4 estuvo formado por un solo país, Japón, que presenta una puntuación ligeramente superior a la media para la variable “gobierno” y baja para los indicadores “financiero” y “empleadores”, y se encuentra en la etapa de prueba de concepto de CBDC, como se puede verificar en la Tabla 6 a continuación.
Tabla 6. Cluster 4 – agrupación jerárquica
| Nación | Práctica | Inclusión | Clasificación | Gobierno | Financiero | Empleadores |
| Japón | PC¹ | 43,16 | 27 | 55,11 | 38,62 | 9,82 |
Nota. ¹PC: Prueba de concepto.
El cluster 5 estuvo formado por siete países que presentan puntuaciones débiles para las variables “financiero” y “gobierno”, y, en su mayoría, puntuaciones medianas para el indicador “empleadores”. Los proyectos de investigación de CBDC son predominantes en este cluster, como consta en la Tabla 7.
Tabla 7. Cluster 5 – agrupación jerárquica
| Nación | Práctica | Inclusión | Clasificación | Gobierno | Financiación | Empleadores |
| México | INVESTIGACIÓN.¹ | 37,55 | 35 | 40,66 | 31,37 | 51,37 |
| Sudáfrica | INVESTIGACIÓN.¹ | 33,1 | 36 | 35,43 | 29,98 | 36,63 |
| Perú | INVESTIGACIÓN.¹ | 31,39 | 38 | 35,25 | 22,46 | 54,23 |
| Colombia | INVESTIGACIÓN.¹ | 30,19 | 39 | 29,97 | 27,03 | 45,45 |
| Nigeria | LAN² | 29,56 | 40 | 25,15 | 27,77 | 57,42 |
| Ghana | PP³ | 24,85 | 41 | 23,32 | 19,97 | 53,68 |
| Argentina | INVESTIGACIÓN.¹ | 23,86 | 42 | 30,72 | 11,18 | 50,08 |
Nota. ¹PESQ: Proyecto en investigación; ²LAN: Lanzados; ³PP: Proyecto piloto.
Finalmente, se realizó el análisis de varianza de un factor (ANOVA) de las tres variables que componen el índice de inclusión financiera, y se constató que todas presentan un p-valor menor que 0,05. Esto indica que los clusters contienen observaciones muy similares dentro de cada grupo. El indicador más significativo entre los grupos fue el financiero, con un valor F de 23,43, como consta en la Tabla 8.
Tabla 8. Método de aglomeración jerárquica (ANOVA)
| Variable | Valor de F | valor p (Pr (>F)) |
| Gobierno | 14,45 | 9,173-07 ***¹ |
| Financiero | 23,43 | 5,39e-09 ***² |
| Empleadores | 20,44 | 2,48e-08 ***³ |
Nota. ¹El valor p es 0,0000009173, es decir, altamente significativo; ²El valor p es 0,00000000539, es decir, altamente significativo; ³El valor p es 0,0000000248, es decir, altamente significativo; ***: p < 0,001.
Es decir, el acceso a cuentas bancarias y préstamos con facilidad, el desarrollo y la madurez de las fintechs, el uso de herramientas para pagos instantáneos, la confianza en el sector financiero, entre otros, son elementos que componen la variable financiero y que, estadísticamente, tienen un efecto significativo en el análisis de la inclusión financiera.
Tras la realización del método de agrupamiento jerárquico, se utilizó la salida de cinco clusters en el método de agrupamiento no jerárquico K-means. A continuación, se aplicó el método de Elbow para identificar el número óptimo de clusters. Se observó que, después del valor de cinco, se produce una caída expresiva en la mejora del agrupamiento, como consta en la Figura 5.
Fuente: Resultados originales de la investigación.
A continuación, se elaboró la clusterización no jerárquica K-means con el parámetro de cinco centros para esta función, lo que resultó en los clusters descritos en el Cuadro 5.
Tabla 5. K-means y método de encadenamiento completo
| Clúster | Naciones |
| 1 | Francia, España, Chile, México, Sudáfrica, Perú, Colombia, Nigeria, Ghana y Argentina |
| 2 | Israel, Vietnam, Malasia, China, Taiwán, Emiratos Árabes, Polonia, Indonesia, Turquía, Arabia Saudita |
| 3 | Reino Unido, Australia, Corea del Sur, Canadá, Nueva Zelanda y Japón |
| 4 | Singapur, Hong Kong, Suiza, Dinamarca y Noruega |
| 5 | Tailandia, Brasil e Índia |
El cluster 1 estuvo formado por diez países que, en su mayoría, están posicionados en las últimas posiciones del ranking general del indicador de inclusión financiera, conforme Tabla 9.
Tabla 9. Cluster 1 – K-means
| Nación | Práctica | Inclusión | Clasificación | Gobierno | Financiación | Empleadores |
| Francia | PP¹ | 45,39 | 25 | 55,54 | 35,24 | 45,45 |
| España | INVESTIGACIÓN.² | 41,43 | 29 | 48,04 | 35,95 | 36,36 |
| Chile | INVESTIGACIÓN.² | 38,91 | 33 | 43,63 | 35,57 | 32,75 |
| México | INVESTIGACIÓN.² | 37,55 | 35 | 40,66 | 31,37 | 51,37 |
| Sudáfrica | INVESTIGACIÓN.² | 33,1 | 36 | 35,43 | 29,98 | 36,63 |
| Perú | INVESTIGACIÓN.² | 31,39 | 38 | 35,25 | 22,46 | 54,23 |
| Colombia | INVESTIGACIÓN.² | 30,19 | 39 | 29,97 | 27,03 | 45,45 |
| Nigeria | LAN3 | 29,56 | 40 | 25,15 | 27,77 | 57,42 |
| Ghana | PP¹ | 24,85 | 41 | 23,32 | 19,97 | 53,68 |
| Argentina | INVESTIGACIÓN.² | 23,86 | 42 | 30,72 | 11,18 | 50,08 |
Nota. ¹PP: Proyecto piloto; ²PESQ: Proyecto en investigación; ³LAN: Lanzados.
Interesante notar que siete países del Cluster 1 están en etapa de investigación en el desarrollo de CBDC, lo que podrá mejorar la variable financiero y, a su vez, el índice de inclusión financiera, directamente ligado al desarrollo de la economía.
El cluster 2 estuvo formado por diez países que, en su mayoría, presentan notas medianas para las tres variables estudiadas. Cabe destacar que tres países (Israel, Malasia y Turquía) se encuentran en la fase de prueba de concepto de CBDC, según la Tabla 10.
Tabla 10. Cluster 2 – K-means
| Nación | Práctica | Inclusión | Clasificación | Gobierno | Financiero | Empleadores |
| Israel | PC¹ | 53,71 | 15 | 57,59 | 48,82 | 58,24 |
| Vietnam | INVESTIGACIÓN.² | 53,11 | 17 | 55,37 | 45,50 | 77,18 |
| Malasia | PC¹ | 52,84 | 18 | 51,8 | 48,92 | 75,19 |
| China | PP³ | 51,53 | 19 | 51,77 | 45,13 | 79,30 |
| Taiwán | INVESTIGACIÓN.² | 49,35 | 20 | 53,40 | 43,48 | 57,54 |
| Emiratos Árabes | PP³ | 46,83 | 24 | 51,11 | 38,03 | 67,14 |
| Polonia | INVESTIGACIÓN.² | 42,09 | 28 | 49,40 | 30,79 | 60,04 |
| Indonesia | INVESTIGACIÓN.² | 41,35 | 30 | 51,86 | 26,45 | 61,15 |
| Turquía | PC¹ | 40,93 | 31 | 39,99 | 35,60 | 69,14 |
| Arabia Saudita | PP³ | 38,10 | 34 | 41,22 | 28,11 | 69,05 |
Nota. ¹PC: Prueba de concepto; ²PESQ: Proyecto en investigación; ³PP: Proyecto piloto.
El cluster 3 estuvo formado por seis países que presentan un desempeño medio en las variables “gobierno” y “financiero”, y un desempeño bastante débil en el indicador “empleadores”, como consta en la Tabla 11. Este cluster incluye cinco países con CBDCs en etapa de prueba de concepto.
Tabla 11. Cluster 3 – K-means
| Nación | Práctica | Inclusión | Clasificación | Gobierno | Financiación | Empleadores |
| Reino Unido | INVESTIGACIÓN.¹ | 60,82 | 7 | 57,56 | 70,68 | 31,12 |
| Australia | PC² | 58,88 | 9 | 58,94 | 62,99 | 40,18 |
| Corea del Sur | PC² | 55,06 | 13 | 51,03 | 65,61 | 25,71 |
| Canadá | PC² | 53,8 | 14 | 58,85 | 54,33 | 28,66 |
| Nueva Zelanda | PC² | 53,59 | 16 | 60,73 | 49,3 | 40,76 |
| Japón | PC² | 43,16 | 27 | 55,11 | 38,62 | 9,82 |
Nota. ¹PESQ: Proyecto en investigación; ²PC: Prueba de concepto.
El cluster 4 estuvo formado por siete países que figuran entre los mejores en el ranking de inclusión financiera, de los cuales cuatro poseen CBDCs en etapa de prueba de concepto, conforme Tabla 12.
Tabla 12. Cluster 4 – Kmeans
| Nación | Práctica | Inclusión | Clasificación | Gobierno | Financiación | Empleadores |
| Singapur | PP¹ | 73,9 | 1 | 75,32 | 70,74 | 81,75 |
| Hong Kong | PC² | 71,09 | 2 | 75,3 | 67,12 | 69,97 |
| Suiza | PP¹ | 68,43 | 3 | 71,65 | 64,82 | 70,2 |
| EE. UU. | PC² | 66,21 | 4 | 54,91 | 77,42 | 66,57 |
| Suecia | PC² | 65,47 | 5 | 64,16 | 69,94 | 51,28 |
| Dinamarca | INV.³ | 65,25 | 6 | 65,75 | 65,88 | 60,19 |
| Noruega | PC² | 59,42 | 8 | 68,78 | 51,43 | 53,27 |
Nota. ¹PP: Proyecto piloto; ²PC: Prueba de concepto; ³PESQ: Proyecto en investigación.
El cluster 5 estuvo formado por tres países que presentan notas bajas para la variable “gobierno” y notas considerables para los indicadores financiero y “empleadores”, como consta en la Tabla 13.
Tabla 13. Cluster 5 – K-means
| Nación | Práctica | Inclusión | Clasificación | Gobierno | Financiero | Empleadores | |
| Tailandia | PC¹ | 58,79 | 10 | 44,32 | 71,1 | 68,53 | |
| Brasil | PC¹ | 47,63 | 21 | 39,45 | 54,24 | 54,66 | |
| India | PP² | 45,19 | 26 | 29,46 | 51,5 | 87,54 | |
Nota. ¹PC: Prueba de concepto; ²PP: Proyecto piloto.
Conforme los outputs generados de las variables, se verificó que las tres presentan p-valor menor que 0.05. Esto confirma que los clusters contienen observaciones muy similares dentro de cada grupo, conforme Tabla 14.
Tabla 14. Método K-means – ANOVA
| Variable | Valor F | Pr (>F) |
| Gubernamental | 17,72 | 1,15e-07 ***¹ |
| Financiero | 34,99 | 4,39e-11 ***² |
| Empleadores | 17,80 | 1,1e-07 ***³ |
Nota. ¹El valor p es 0,000000115, es decir, altamente significativo; ²El valor p es 0,0000000000439, es decir, altamente significativo.; ³ El valor p es 0,00000011, es decir, altamente significativo.
La variable más discriminante entre los grupos, que presentó la mayor estadística F (y significativa), fue la variable financiero, con un valor F de 34,99. Esto significa que el volumen de transacciones en tiempo real, los niveles relativos de acceso al crédito, el acceso a cuentas bancarias y los avances en el sector fintech, indicadores que componen el pilar de apoyo del sistema financiero, son determinantes para medir la inclusión financiera de los países. Cuanto mayores sean las puntuaciones de los países en este pilar, más se destacan en la promoción de la inclusión financiera efectiva de su población.
Del análisis comparativo de los resultados de los métodos jerárquico y no jerárquico, se obtuvieron las siguientes conclusiones:
- El cluster 1 del método jerárquico y el cluster 4 del método no jerárquico están compuestos por países bien posicionados en el ranking de inclusión financiera, con puntuaciones expresivas en las tres variables estudiadas, lo que indica que son economías maduras en este aspecto. El uso de CBDC puede potenciar aún más el crecimiento de estas economías.
- Los clusters 5 del método jerárquico y no jerárquico presentan países con baja inclusión financiera, lo que sugiere que la estrategia de utilizar CBDC podrá apalancar sus economías, de forma que las variables “gobierno” y “financiero” alcancen notas más elevadas.
- En general, las economías desarrolladas tienden a agruparse en clusters específicos, como ocurre en el cluster 1 del método jerárquico y en el cluster 4 del método no jerárquico, mientras que las economías emergentes y en desarrollo se concentran en otros grupos, como el cluster 5 de ambos métodos.
- Las economías que cuentan con un fuerte apoyo gubernamental y del sistema financiero tienden a presentar niveles más bajos de apoyo por parte de los empleadores – y se observa también lo contrario.
- A partir del análisis de los clusters formados, se verifica que las economías desarrolladas, como EE. UU., Suiza y Suecia, tienden a presentar puntuaciones más altas en las variables gubernamental y financiera. Por otro lado, las economías emergentes, como Nigeria, Ghana y Argentina, se destacan, en general, en el indicador “empleadores”.
Este resultado sugiere que, como los países en desarrollo tienen sistemas públicos y financieros menos estructurados, los empleadores terminan asumiendo un papel más activo en el bienestar financiero de los trabajadores, a través de la oferta de beneficios como contribuciones pensionales, seguros y orientación financiera. Por su parte, las economías más maduras tienden a contar con un fuerte apoyo gubernamental y sistemas financieros robustos, lo que reduce la necesidad de intervención directa de los empleadores. Por ello, paradójicamente, puntúan menos en esta variable específica. Los resultados sugieren que la inclusión financiera, principalmente apoyada en la variable “financiero”, puede ser un indicador poderoso para impulsar el desarrollo económico.
Tras la evaluación e interpretación de los datos recopilados, se pudo observar que los países que presentan un fuerte apoyo del gobierno y del sistema financiero formaron un cluster específico por el método K-means, y, en su mayoría, son economías desarrolladas, como EE. UU., Dinamarca, Noruega, Suiza.
Por su parte, países emergentes, como Tailandia, Brasil e India, formaron otro cluster que se destaca por el fuerte apoyo de los empleadores, lo que sugiere una baja inversión en educación financiera y protección al consumidor, una infraestructura digital limitada que dificulta el acceso a servicios financieros en línea, un sistema financiero menos desarrollado, con menor acceso a crédito y cuentas bancarias, una regulación débil y poca presencia de fintechs.
En términos de desarrollo de CBDC, los países emergentes se encuentran, en su mayoría, en una fase avanzada, con monedas digitales en la etapa de prueba de concepto, como el DREX para Brasil, CBDC Thailand para Tailandia, E-ringgit para Malasia y la Lira Digital para Turquía. En este contexto, es posible medir que los países con deficiencias en las variables de “gobierno” y “financiero” podrán ofrecer una mayor inclusión financiera con el lanzamiento de CBDC; sin embargo, aún es necesario esperar la circulación efectiva de CBDC para evaluar el crecimiento de las economías.
Otro factor observado es la relevancia de la variable “financiero”, que se mostró la más significativa tanto en el método de aglomeración jerárquico como en el método K-means. Esto indica que la tecnología financiera, la confianza en los servicios financieros, la presencia de fintechs, entre otros aspectos, son importantes en el escenario actual de economía digital para promover una mayor inclusión financiera.
Cabe destacar la sensibilidad de los resultados en relación con los países seleccionados para el estudio, dado que no se consideraron países que desarrollan CBDC pero que no figuran en el índice global de inclusión financiera adoptado. Es importante recalcar que, dada la multiplicidad de CBDC en curso, las cuales tienen particularidades tecnológicas específicas, el presente análisis es meramente exploratorio, y los resultados no implican causalidad, sino solo patrones observacionales.
En resumen, este estudio servirá de base para nuevos trabajos que puedan contribuir a aplicar la ciencia de datos en el análisis, interpretación y agrupación de los países que se proponen desarrollar CBDC como estrategia eficaz de política pública para ampliar la inclusión financiera en naciones con bajos índices.
REFERENCIAS
[1] BIS. 2022.Options for access to and interoperability of CBDCs for cross-border payments. Disponível em: https://www.bis.org/publ/othp52.htm. Acesso em: 22 out. 2023.
[2] Tan, B. J. 2023. IMF Working Paper. Monetary and Capital Markets Central Bank Digital Currency and Financial Inclusion.
[3] Abreu, P.V.S. 2023 Real digital (Drex): o impacto das moedas digitais fiduciárias nas stablecoins. Revista Jus Navigandi. Disponível em: https://jus.com.br/artigos/105546/real-digital-drex-o-impacto-das-moedas-digitais-fiduciarias-nas-stablecoins. Acesso em: 13 ago. 2023.
[4] Cernev, A.K.; Diniz, E.H. 2021. Caminhos para pagamentos digitais. GV Executivo. 20(2): 13-15. https://doi.org/10.12660/gvexec.v20n2.2021.83950.
[5] CBDC Tracker. s/n. Today’s Central Bank Digital Currencies Status. Disponível em: https://cbdctracker.org/. Acesso em: 10 out. 2023.
[6] BIS. 2021. Ready, steady, go? Results of the third BIS survey on central bank digital currency (CBDC). Disponível em: https://www.bis.org/publ/bppdf/bispap114.pdf. Acesso em: 22 ago. 2023.
[7] World Bank Group. 2023. Financial Inclusion Overview. Disponível em: https://www.worldbank.org/en/topic/financialinclusion/overview. Acesso em: 29 set. 2023.
[8] Governo do Brasil. 2024. Declaração final do G20 exalta combate à fome, taxação de super-ricos e mudanças na governança global. https://www.gov.br/planalto/pt-br/acompanhe-o-planalto/noticias/2024/11/declaracao-final-do-g20-exalta-combate-a-fome-taxacao-de-super-ricos-e-mudancas-na-governanca-global. Acesso em: 10 julho 2025.
[9] Beck, T.; Demirguc-Kunt, A.; Peria, M. S. M. 2007. Reaching out: Access to and use of banking services across countries. Journal of Financial Economics. 85(1) 234-266.
[10] World Bank Group. 2025. Global Findex Database 2025. Disponível em: https://globalfindex.worldbank.org/. Acesso em: 10 jul. 2025.
[11] Allen, M.; Esser, A.; Cooper, B. 2019. Central Bank Digital Currency (CBDC) and financial inclusion. Cenfri. Disponível em: https://cenfri.org/publications/central-bank-digital-currency-cbdc-and-financial-inclusion/. Acesso em: 22 out. 2023.
[12] Narula, N.; Swartz, L.; Frizzo-Barker, J. 2023. CBDC: Expanding financial inclusion or deepening the divide? Exploring design choices that could make a difference. MIT Digital Currency Initiative & Maiden Labs. Disponível em: https://www.dci.mit.edu/projects/cbdc-expanding-financial-inclusion-or-deepening-the-divide. Acesso em: 22 out. 2023.
[13] Global Financial Inclusion Index 2023. 2023. Principal Financial Group. Disponível em: <secure02.principal.com/publicvsupply/GetFile?fm=WW1074&ty=VOP&_gl=1*8lh25p*_gcl_au*MTkxOTU1MjY0Ny4xNzU1NTI2NTQw*_ga*MTQ1ODI1NTgyMi4xNzU1MjY2NzAw*_ga_GP3ZP21MGH*czE3NTU3MDEzMjUkbzUkZzEkdDE3NTU3MDEzNDIkajQzJGwwJGgw >. Acesso em 20 de fev. 2024.
[14] Gil, A.C. 2002. Como elaborar projetos de pesquisa. 4ed. São Paulo, SP: Atlas.
[15] Fávero, L.P.; Belviore, P.P. 2017. Manual de análise de dados: estatística e modelagem multivariada com excel®, SPSS e Stata. Rio de Janeiro, RJ: Elsevier.
[16] Hocking. A.; Geach. J.E.; Sun. Y.; Davey. N. 2018. An automatic taxonomy of galaxy morphology using unsupervised machine learning. Monthly Notices of the Royal Astronomical Society 473(1): 1108-1129. https://doi.org/10.1093/mnras/stx2351.
[17] Johnson, R.; Wichern, D. 2002. Applied Multivariate Statistical Analysis. 4ed. New Jersey: Prentice-Hall.
[18] Bussab, W.; Miazaki, E.; Andrade, D. 1990. Introdução à análise de agrupamentos. São Paulo, SP: Associação Brasileira de Estatística.
[19] Bholowalia, P.; Kumar, A. 2014. EBK-means: A clustering technique based on elbow method and K-means in WS. International Journal of Computer Applications. 105(9): 17-24.
[20] Tussevana, M. s/d. K-means Clustering (Agrupamento K-means). Disponível em: https://aprenderdatascience.com/K-means-clustering-agrupamento-K-means/. Acesso em: 18 out. 2023.
COMO CITAR
Chalela, M.S.; Martins, A.C. 2025. Inclusão financeira dos países que desenvolvem Central Bank Digital Currency por meio da técnica de clusterização. Revista E&S, 6: e2024051.
SOBRE LAS AUTORAS
Magali Susana Chalela – Especialista en Ciencia de Datos y Analítica. Gerente tributaria. Banco Bradesco, Cidade de Deus, s/n, 06029-900, Vila Yara, Osasco, SP, Brasil.
Anna Carolina Martins – Doctora en Economía. Profesora orientadora. Rua Cezira Giovanoni Moretti, 580, Santa Rosa, 13414-157, Piracicaba, São Paulo.