
Compliance E Esg
15 de setembro de 2026
Gestão de Riscos e Materialidade como Ferramentas de Governança Pública Municipal
Luciane Iracet Nuglisch Leães; Carlos Alberto dos Santos Silva
DOI: 10.22167/2675-6528-202602265
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
A gestão pública municipal brasileira carecia de ferramentas que integrassem a percepção técnica dos servidores, as demandas da população e a visão estratégica das lideranças políticas para orientar a alocação de recursos e a formulação de políticas. O trabalho adaptou o conceito de dupla materialidade, originário do setor privado e das normas IFRS S1 e S2, para o contexto público, e propôs a Matriz de Materialidade Pública Quadridimensional (MMP 4D). A pesquisa, de abordagem mista (quantitativa e qualitativa), foi conduzida em um município de grande porte do interior do estado de São Paulo e coletou dados de servidores técnicos (N=23) por meio de escala Likert aplicada a 16 temas de risco, da população (N=209, sendo 33 conselheiros municipais) por escolha de três prioridades entre 12 temas, e de lideranças governamentais (N=8) por questionário com escala Likert e vinhetas de decisão. Os resultados revelaram consenso absoluto em torno de Saúde e Segurança Hídrica como prioridades máximas, ao passo que Planejamento Urbano e Insegurança Jurídica emergiram como riscos invisíveis, percebidos apenas internamente. A análise qualitativa identificou o descontrole patrimonial de mais de 430 mil itens como risco operacional grave e negligenciado. A MMP 4D demonstrou capacidade de triangular percepções divergentes e revelar hiatos de percepção entre os grupos, constituindo ferramenta viável para o planejamento orçamentário e a blindagem institucional de municípios.
Palavras-chave: compliance; dupla materialidade; ESG; ODS 16; setor público.
1. Introdução
Os municípios brasileiros enfrentam um acúmulo de pressões fiscais, sociais e ambientais para o qual os modelos tradicionais de administração não foram preparados. A Lei de Responsabilidade Fiscal (Brasil, 2000) estabeleceu controles orçamentários rigorosos, porém não garantiu a eficácia na entrega de valor público nem a resiliência institucional frente a crises complexas. Em contraste, o setor privado passou a adotar frameworks de governança ambiental, social e corporativa (ESG) e o princípio da dupla materialidade, formalizados pelas normas IFRS S1 e S2 do International Sustainability Standards Board (ISSB, 2023a, 2023b). Essas normas obrigam as organizações a identificar quais temas de sustentabilidade são relevantes tanto para o negócio quanto para a sociedade.
Transpor essa lógica para o setor público, contudo, é um caminho ainda pouco trilhado pela literatura nacional. No contexto municipal, a matriz de materialidade tradicionalmente utilizada por corporações precisa ser reinterpretada. O lucro dá lugar à eficácia na entrega de serviços essenciais, e os acionistas são substituídos por cidadãos e órgãos de controle (Matias-Pereira, 2022). A ISO 31000 (ABNT, 2018) fornece princípios para a gestão de riscos aplicáveis a qualquer organização, enquanto a ISO 37301 (ABNT, 2021) disciplina sistemas de compliance que podem ser adaptados à realidade pública. O Tribunal de Contas da União (Brasil, 2014) já recomenda a adoção de práticas de governança baseadas em riscos, e o Objetivo de Desenvolvimento Sustentável 16 (ONU, 2015) da Agenda 2030 preconiza instituições eficazes, responsáveis e transparentes em todos os níveis.
Apesar desses avanços normativos e das recomendações existentes, poucos estudos propuseram ferramentas operacionais que integrem, de forma simultânea, a percepção técnica dos servidores, as prioridades da população e a visão estratégica das lideranças políticas para orientar a alocação de recursos municipais. Essa lacuna impede uma gestão pública mais transparente e eficaz, que consiga equilibrar as demandas sociais com a capacidade de execução e as prioridades estratégicas, resultando em decisões orçamentárias e de políticas públicas que podem não refletir a realidade multifacetada do município.
Diante dessa lacuna, este trabalho teve como objetivo desenvolver e testar um modelo de Matriz de Materialidade Pública Quadridimensional (MMP 4D) que triangulou a visão técnica dos servidores (Eixo X), a percepção social da população (Eixo Y), a complexidade e o custo das intervenções (Eixo Z) e o alinhamento político-estratégico das lideranças (Eixo W), adaptando o conceito de dupla materialidade para a gestão pública municipal de um município de grande porte do interior do estado de São Paulo.
2. Material e Métodos
A pesquisa adotou abordagem mista, combinando métodos quantitativos e qualitativos em um estudo de caso único, realizado em um município de grande porte do interior do estado de São Paulo, com população estimada superior a 400 mil habitantes. O desenho da pesquisa apoiou-se na triangulação de dados de múltiplas fontes, seguindo as diretrizes da ISO 31000 (ABNT, 2018).
A pesquisa envolveu coleta primária de dados com seres humanos e seguiu os preceitos éticos estabelecidos pela legislação brasileira. Todos os participantes dos três grupos (servidores, lideranças e população) receberam e consentiram com o Termo de Consentimento Livre e Esclarecido (TCLE) antes de responder aos questionários, sendo informados sobre os objetivos da pesquisa, a voluntariedade da participação e a garantia de anonimato. O Formulário de Direcionamento Ético (FDE) foi preenchido e submetido conforme as diretrizes do MBA USP/ESALQ, resultando na dispensa de apreciação pelo Comitê de Ética em Pesquisa (CEP), com enquadramento no artigo 1º, parágrafo único, da Resolução CNS n° 510/2016, nos incisos I (pesquisas de opinião pública com participantes não identificados) e VII (pesquisas que objetivam o aprofundamento teórico de situações que emergem espontânea e contingencialmente na prática profissional) (Brasil, 2016). O nome do município não foi divulgado, e os dados foram tratados de forma agregada, sem identificação individual dos respondentes.
Durante a preparação deste trabalho, a autora utilizou ferramentas de inteligência artificial generativa Gemini (Google) e Claude (Anthropic) para auxílio na revisão gramatical e ortográfica, organização estrutural do texto, formatação de tabelas e gráficos, e geração de visualizações de dados. A coleta, análise e interpretação dos dados primários foram realizadas integralmente pela pesquisadora, sem intervenção de IA. Nenhuma ferramenta de IA foi utilizada para gerar dados, elaborar análises críticas ou produzir interpretações dos resultados.
A construção dos 16 temas de risco excluiu deliberadamente a segurança pública no sentido estrito, ancorando-se na delimitação de competências constitucionais municipais. O núcleo do ODS 16 (Paz, Justiça e Instituições Eficazes) foi incorporado à Matriz de Materialidade Pública Quadridimensional (MMP 4D) por meio dos temas de Insegurança Jurídica (T15) e Transparência (T14).
Foram aplicados três instrumentos distintos, direcionados a grupos de interesse da gestão municipal. O primeiro, voltado a servidores técnicos de carreira (N=23), consistiu em questionário eletrônico com 16 temas de risco avaliados em escala Likert de 1 (risco muito baixo) a 5 (risco muito alto), acrescido de uma pergunta aberta sobre riscos operacionais não contemplados. A definição das amostras intencionais de servidores e lideranças fundamentou-se no princípio da saturação teórica, com a amostra de servidores (N=23) e lideranças (N=8) superando o limiar de saturação temática (Guest et al., 2006). O segundo instrumento foi direcionado à população geral e a conselheiros municipais (N=209, sendo 33 conselheiros), que selecionaram três prioridades entre 12 temas traduzidos para linguagem cidadã. A normalização das frequências de escolha para a escala 1 a 5 foi realizada pelo método de Borda adaptado. O terceiro instrumento alcançou lideranças governamentais em cargos de primeiro e segundo escalão (N=8), incluindo os mesmos 16 temas em escala Likert e três vinhetas de decisão que simularam dilemas reais de governabilidade, priorização orçamentária e insegurança jurídica. Os instrumentos de coleta utilizados constam nos Apêndices A e B do TCC original.
Para viabilizar a participação da população no Eixo Y, foi desenvolvida uma Matriz de Equivalência Semântica, denominada Modelo De-Para, que traduziu os 16 temas técnicos de risco, estruturados a partir de frameworks globais de ESG (Global Reporting Initiative [GRI], Objetivos de Desenvolvimento Sustentável [ODS] e normas ISO), para uma linguagem cidadã acessível. Essa tropicalização seguiu três etapas: (1) mapeamento das fontes normativas internacionais e extração de temas de risco aplicáveis; (2) filtragem pela competência constitucional municipal; e (3) reescrita de cada tema técnico em linguagem coloquial, preservando o núcleo semântico. A Tabela 1 apresenta a correspondência entre os temas técnicos e a linguagem cidadã utilizada no questionário da população. Os temas T13 (Planejamento Urbano) não possuíam correspondência direta no questionário cidadão por sua natureza estritamente técnica, sendo avaliados apenas nos instrumentos de servidores e lideranças.
Tabela 1. Matriz de Equivalência Semântica: tradução dos temas técnicos para linguagem cidadã
| Tema técnico | Referência normativa | Tradução cidadã (questionário população) |
|---|---|---|
| T1/T2 – Rios e Água | GRI 303, 304 / ODS 6, 15 | Água e Rios: Evitar falta de água na torneira e limpar os rios da cidade |
| T8 – Saúde | GRI 403 / ODS 3 | Saúde: Resolver falta de médicos, remédios e filas nos postos |
| T7 – Educação | ODS 4 | Escolas e Creches: Melhorar a estrutura física e aumentar vagas |
| T5/T6 – Clima | ODS 11, 13 | Enchentes, Calor e Parques: Criar áreas verdes, reduzir calor e enchentes |
| T10/T16 – Economia | GRI 201 / ODS 8 | Emprego e Renda: Atrair empresas e gerar oportunidades de trabalho |
| T12 – Mobilidade | ODS 11 | Transporte e Trânsito: Melhorar ônibus, pontos de parada e fluxo |
| T3 – Resíduos | GRI 306 / ODS 12 | Lixo e Limpeza: Melhorar a coleta e limpeza das ruas |
| T14 – Transparência | GRI 205 / ODS 16 | Transparência e Honestidade: Combater desvios e privilégios |
| T15 – Compliance | ISO 37301 / ODS 16 | Agilidade e Menos Burocracia: Destravar processos e modernizar |
| T9 – Habitação | ODS 11 | Habitação: Resolver falta de moradia e urbanizar áreas irregulares |
| T4 – Energia | GRI 302 / ODS 7 | Energia e Iluminação: Reduzir desperdício e melhorar iluminação |
| T11 – Diversidade | GRI 405 / ODS 10 | Respeito e Inclusão: Combater discriminação e garantir atendimento digno |
Fonte: Dados originais da pesquisa
Os dados quantitativos dos servidores e lideranças foram analisados por médias aritméticas e segmentados por área de atuação e tempo de serviço. O Eixo Z (complexidade e custo) foi calculado a partir da média de três subdimensões avaliadas por especialistas da área de planejamento (N=5): custo relativo, tempo de implementação e dependência de recursos externos. A análise qualitativa das respostas abertas e das vinhetas seguiu a técnica de análise de conteúdo, com categorização temática.
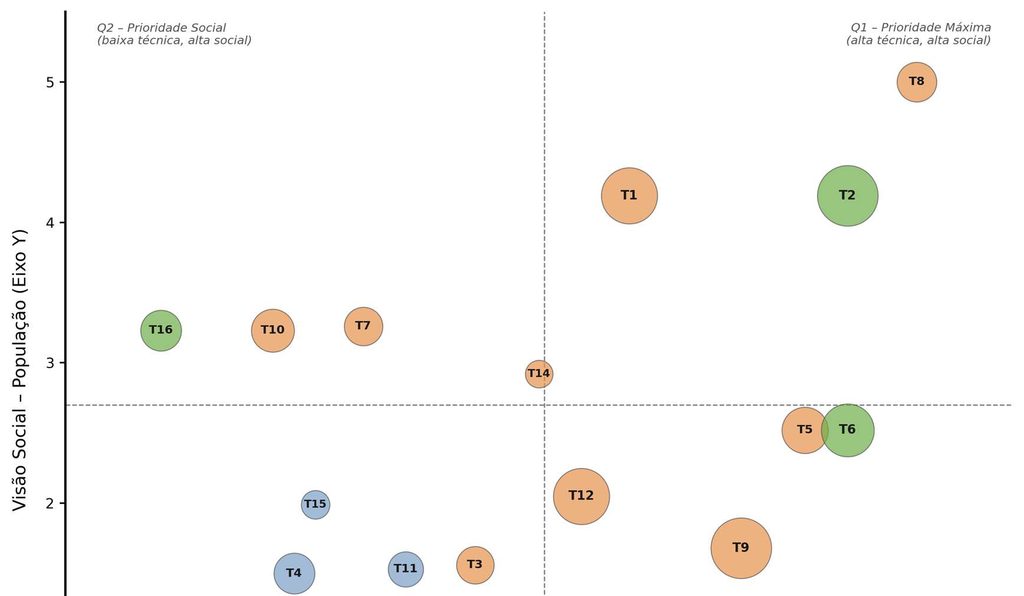
A construção da MMP 4D utilizou gráfico de bolhas com quatro dimensões: posição horizontal (média dos servidores), posição vertical (nota normalizada da população), tamanho da bolha (complexidade/custo) e cor da bolha (prioridade das lideranças, classificada em três faixas: azul para baixa, laranja para média e verde para alta prioridade). Os quadrantes foram definidos pelas médias dos eixos X (3,3) e Y (2,7). A Figura 1 apresenta a representação gráfica da MMP 4D, na qual a posição horizontal corresponde à visão técnica, a vertical à visão social, o tamanho da bolha à complexidade/custo e a cor à prioridade das lideranças. As linhas tracejadas delimitam os quatro quadrantes estratégicos. A nota da Figura 1 detalha: Eixo X = visão técnica (servidores); Eixo Y = visão social (população); tamanho da bolha = complexidade/custo (Eixo Z); cor = prioridade das lideranças – Eixo W (azul = baixa, laranja = média, verde = alta); linhas tracejadas = médias dos eixos X (3,3) e Y (2,7).
Figura 1. Matriz de Materialidade Pública Quadridimensional (MMP 4D)
Fonte: Resultados originais da pesquisa
3. Resultados e Discussão
Definições conceituais operacionais
A análise dos dados permitiu a definição de conceitos operacionais essenciais para a discussão. O hiato de percepção foi identificado como a divergência estatisticamente mensurável entre a criticidade de um risco, conforme a avaliação técnica dos servidores (Eixo X), e a prioridade atribuída pela população (Eixo Y), indicando agendas de risco paralelas. O apagão das canetas, fenômeno já reconhecido na administração pública brasileira (Brasil, 2014), refere-se à paralisia decisória de gestores por receio de responsabilização, mesmo com amparo técnico e jurídico, e foi empiricamente validado pelas vinhetas de decisão aplicadas às lideranças. O risco invisível, por sua vez, designa riscos de alta criticidade técnica e jurídica, mas baixa visibilidade social, detectáveis por abordagens qualitativas ou escuta ativa de servidores. Na Matriz de Materialidade Pública Quadridimensional (MMP 4D), esses riscos se localizam no quadrante inferior direito (alta nota técnica, baixa nota social). A tropicalização consistiu na adaptação de frameworks globais de governança corporativa e ESG para a realidade municipal, incluindo a tradução semântica dos temas técnicos para linguagem acessível ao cidadão, operacionalizada em três etapas: mapeamento de fontes normativas, filtragem por competência constitucional municipal e reescrita coloquial dos temas.
Percepção dos servidores técnicos (Eixo X)
A visão técnica dos servidores (N=23) priorizou riscos operacionais e de continuidade. Saúde (T8) obteve a maior média (4,00), seguida por Segurança Hídrica (T2) e Eventos Climáticos (T6), ambos com 3,87, formando um bloco de alta criticidade ligado à infraestrutura essencial. Temas como Soluções Baseadas na Natureza (T5, 3,79), Déficit Habitacional (T9, 3,67) e Planejamento Urbano (T13, 3,54) situaram-se na faixa intermediária, sugerindo que esses riscos estruturais podem passar despercebidos pela sociedade. Na extremidade inferior, Atração de Negócios (T16, 2,58), Emprego e Renda (T10, 2,79) e Eficiência Energética (T4, 2,83) indicaram que os servidores priorizavam a manutenção dos serviços essenciais sobre o desenvolvimento econômico.
A segmentação por área de atuação revelou assimetrias. Servidores do Desenvolvimento Social (N=3) apresentaram a média geral mais alta (3,71), destacando Mobilidade Urbana (4,67) e Transparência (4,33). A área de Desenvolvimento Econômico (N=11) ficou em segunda posição (3,52), com Saúde (4,27) e Planejamento Urbano (4,00) como prioridades. Em contraste, a área de Gestão Institucional e Finanças (N=7) teve a menor média geral (2,94), atribuindo apenas 2,43 para Transparência (T14), um hiato de 1,90 ponto em relação à área Social, sugerindo um viés de familiaridade. A análise por tempo de serviço complementou o diagnóstico: servidores com menos de dois anos (N=4) demonstraram maior sensibilidade a riscos imediatos, como Saúde (5,00), Eventos Climáticos (4,75) e Segurança Hídrica (4,50). Já os com mais de dez anos (N=10) priorizaram Déficit Habitacional (3,60), Mobilidade (3,50) e Planejamento Urbano (3,50), indicando uma visão ampliada sobre riscos estruturais.
Percepção da população (Eixo Y)
A população (N=209) elegeu Saúde como prioridade absoluta (61,7% das indicações, nota normalizada 5,00), seguida por Segurança Hídrica e Degradação de Rios (ambos com 4,19). Planejamento Urbano (T13) obteve a menor nota (1,00), confirmando sua condição de risco invisível. A segmentação regional revelou padrões territorializados. O Centro (N=76) reproduziu o padrão geral (Saúde 63,2%, Água 56,6%, Emprego 38,2%). A Zona Norte (N=32) apresentou triplo empate em terceiro lugar entre Escolas, Enchentes e Transporte (31,2% cada). A Zona Sul (N=27) foi a única onde Emprego e Renda (59,3%) superou Saúde (55,6%). A Zona Leste (N=38) teve a maior demanda por Educação (44,7%). A Zona Oeste (N=30) foi a única em que Transparência e Honestidade alcançou o segundo lugar (33,3%, empatada com Emprego). A Zona Rural (N=6) apresentou o perfil mais divergente, com Saúde caindo para 16,7% e Escolas, Enchentes e Transparência (50% cada) ganhando protagonismo, indicando problemas estruturais e desconfiança na gestão pública. Esses achados regionais evidenciaram a necessidade de políticas públicas territorializadas.
Percepção dos conselheiros municipais: viés do controle social
A subamostra de conselheiros municipais (N=33) revelou padrões de priorização distintos da população geral, com maior valorização da Transparência, configurando o fenômeno denominado Viés do Controle Social. Em contrapartida, os conselheiros subestimaram a urgência de melhorias na Educação (Escolas e Creches) e o tema Diversidade e Inclusão recebeu apenas um voto, indicando que essa agenda permanecia invisível mesmo entre os cidadãos mais engajados. Esses dados reforçaram a necessidade de triangulação da MMP 4D com a avaliação técnica dos servidores e as prioridades da população geral para evitar a captura da agenda pública por corporativismos locais.
Percepção das lideranças governamentais (Eixo W)
As lideranças (N=8) atribuíram as notas mais altas a Segurança Hídrica (3,88) e Atração de Negócios (3,75), refletindo uma orientação para temas de impacto econômico e visibilidade política. Saúde (3,13) ficou abaixo do esperado, configurando um hiato de percepção em relação à população (5,00) e aos servidores (4,00). Diversidade e Inclusão (1,88) e Eficiência Energética (2,50) receberam as notas mais baixas.
As três vinhetas de decisão revelaram padrões comportamentais. Na Vinheta 1 (Governabilidade versus Técnica), 62,5% das lideranças optaram por manter a solução técnica rigorosa, mesmo com risco de instabilidade na Câmara, enquanto 37,5% preferiram postergar para buscar consenso político, expondo a dependência do Executivo em relação ao Legislativo. Na Vinheta 2 (Visibilidade Orçamentária), 87,5% das lideranças escolheram a intervenção estruturante de longa duração e baixa visibilidade imediata, como saneamento, em detrimento de obras de alta visibilidade, justificando a decisão pelo conceito de legado. O único gestor que optou pela visibilidade imediata justificou com “captação de voto”, comprovando o viés eleitoral. A Vinheta 3 (Insegurança Jurídica) mostrou que 62,5% assinariam a dispensa para garantir o serviço público, enquanto 37,5% travariam o processo. A pergunta de aprofundamento revelou uma contradição entre discurso e prática, com reconhecimento de lentidão em compras emergenciais e transferência de responsabilidade, caracterizando o fenômeno do apagão das canetas, onde o medo pessoal de responsabilização se sobrepunha à entrega de resultados, em linha com Matias-Pereira (2022). A MMP 4D tornou visível a insegurança jurídica (T15) como risco crítico, fornecendo base para investimentos em capacitação e governança, conforme ISO 37301 (ABNT, 2021).
Complexidade e custo das intervenções (Eixo Z)
A avaliação de especialistas (N=5) mensurou custo relativo, tempo de implementação e dependência de recursos externos. Déficit Habitacional (T9) e Segurança Hídrica (T2) empataram como os temas de maior complexidade (Z=3,67). Segurança Hídrica apresentou o maior custo relativo (4,80 em 5), enquanto Déficit Habitacional registrou o maior tempo de implementação (3,80) e dependência externa (3,40). Planejamento Urbano (T13) e Mobilidade (T12) também apresentaram alta complexidade (custo de 4,20), indicando desafios orçamentários em infraestrutura pesada.
Na extremidade oposta, Transparência (T14) registrou a menor complexidade (Z=1,67), com baixo custo (2,00), tempo (1,80) e dependência externa (1,20). Insegurança Jurídica (T15) apresentou perfil semelhante (Z=1,73). Essa constatação foi estratégica, pois esses temas de Governança do ESG eram os de menor custo de resolução, dependendo de revisão de processos, capacitação e tecnologia. Diversidade e Inclusão (T11) também figurou entre as menores bolhas (Z=2,13). O Eixo Z da MMP 4D revelou um conjunto de “quick wins”: temas de baixa complexidade (Z<2,5) com alta relevância social ou técnica, como Transparência, Compliance e Diversidade, que poderiam gerar resultados de curto prazo com mínimo dispêndio orçamentário, liberando capital político e recursos para intervenções estruturantes de longo prazo.
Matriz de Materialidade Pública 4D: síntese integrada
A Tabela 2 consolida os dados dos quatro eixos que compõem a MMP 4D, ordenados pela média do Eixo X.
Tabela 2. Dados consolidados da Matriz de Materialidade Pública 4D
| Tema | Descrição | X (Serv.) | Y (Pop.) | Z (Compl.) | W (Líder.) | Faixa W |
|---|---|---|---|---|---|---|
| T8 | Saúde | 4,00 | 5,00 | 2,40 | 3,13 | Médio |
| T2 | Seg. Hídrica | 3,87 | 4,19 | 3,67 | 3,88 | Alto |
| T6 | Eventos Clim. | 3,87 | 2,52 | 3,20 | 3,63 | Alto |
| T5 | Sol. Natureza | 3,79 | 2,52 | 2,80 | 3,13 | Médio |
| T9 | Déf. Habitac. | 3,67 | 1,68 | 3,67 | 3,00 | Médio |
| T13 | Planej. Urbano | 3,54 | 1,00 | 3,60 | 3,38 | Alto |
| T1 | Degrad. Rios | 3,46 | 4,19 | 3,40 | 3,00 | Médio |
| T12 | Mobilidade | 3,37 | 2,05 | 3,40 | 2,63 | Médio |
| T14 | Transparência | 3,29 | 2,92 | 1,67 | 3,00 | Médio |
| T3 | Resíduos | 3,17 | 1,56 | 2,27 | 3,00 | Médio |
| T11 | Diversidade | 3,04 | 1,53 | 2,13 | 1,88 | Baixo |
| T7 | Inf. Escolar | 2,96 | 3,26 | 2,33 | 3,00 | Médio |
| T15 | Inseg. Juríd. | 2,87 | 1,99 | 1,73 | 3,38 | Alto |
| T4 | Ef. Energética | 2,83 | 1,50 | 2,47 | 2,50 | Baixo |
| T10 | Emprego | 2,79 | 3,23 | 2,60 | 2,88 | Médio |
| T16 | Negócios | 2,58 | 3,23 | 2,47 | 3,75 | Alto |
Fonte: Resultados originais da pesquisa
Nota: X = média dos servidores (Likert 1-5); Y = nota normalizada da população (Borda adaptado); Z = média de complexidade/custo; W = média das lideranças (Likert 1-5); Faixas W: Baixo (<2,6), Médio (2,6-3,2), Alto (>3,2)
A Figura 2 apresenta a representação gráfica da MMP 4D, na qual a posição horizontal corresponde à visão técnica, a vertical à visão social, o tamanho da bolha à complexidade/custo e a cor à prioridade das lideranças. As linhas tracejadas delimitam os quatro quadrantes estratégicos.
Figura 2. Matriz de Materialidade Pública Quadridimensional (MMP 4D)
Fonte: Resultados originais da pesquisa
Nota: Eixo X = visão técnica (servidores); Eixo Y = visão social (população); tamanho da bolha = complexidade/custo (Eixo Z); cor = prioridade das lideranças – Eixo W (azul = baixa, laranja = média, verde = alta); linhas tracejadas = médias dos eixos X (3,3) e Y (2,7)
A análise dos quadrantes revelou quatro categorias estratégicas. O Quadrante 1 (prioridade máxima) concentrou Saúde (T8), Segurança Hídrica (T2) e Degradação de Rios (T1). O Quadrante 2 (prioridade social com baixa percepção técnica) incluiu Emprego (T10), Infraestrutura Escolar (T7) e Atração de Negócios (T16). O Quadrante 3 (risco técnico invisível) abrigou Planejamento Urbano (T13), Déficit Habitacional (T9) e Eventos Climáticos (T6). O Quadrante 4 (monitoramento) englobou Eficiência Energética (T4) e Diversidade (T11).
Um achado que mereceu atenção especial foi o posicionamento do tema Transparência (T14), situado na confluência dos quatro quadrantes da MMP 4D, com X = 3,29 (0,01 abaixo da média de 3,3) e Y = 2,92 (levemente acima da média de 2,7). Essa posição liminar revelou que a transparência ocupava uma zona de ambiguidade institucional: os servidores a percebiam como risco moderado, enquanto a população a valorizava de forma crescente, especialmente os conselheiros municipais. O dado mais estratégico residiu no Eixo Z: Transparência apresentou a menor bolha de toda a matriz (Z = 1,67), indicando que sua resolução dependia mais de vontade política, revisão de fluxos internos e investimento em tecnologia da informação do que de aportes financeiros vultosos. Esse perfil configurou o T14 como o tema de maior retorno estratégico potencial da MMP 4D, capaz de atender simultaneamente às demandas de “accountability” da sociedade civil, às exigências de compliance e ao fortalecimento do pilar de Governança do ESG, operacionalizando o ODS 16 (Instituições Eficazes).
A análise cruzada dos quatro eixos revelou padrões de convergência e divergência. Saúde (T8) e Segurança Hídrica (T2) configuraram os únicos temas de convergência absoluta: alta criticidade técnica (Eixo X), máxima relevância social (Eixo Y) e apoio político elevado (Eixo W). Contudo, a Segurança Hídrica apresentou o maior custo da matriz (Z=3,67), enquanto Saúde teve complexidade moderada (Z=2,40). Já Insegurança Jurídica (T15) configurou o que se pode denominar “enabler” silencioso: baixa percepção social (Y=1,99), criticidade técnica moderada (X=2,87), mas alta prioridade política (W=3,38) e baixíssima complexidade (Z=1,73). Isso significava que a paralisia jurídica era reconhecida pelas lideranças como travando a máquina, era barata de resolver, mas permanecia invisível para a sociedade. Trata-se do perfil clássico de um risco que, se não fosse identificado pela triangulação, jamais receberia dotação orçamentária no PPA.
Esses resultados remetem à tragédia dos comuns (Hardin, 1968), onde recursos compartilhados sem responsável visível são explorados. Na gestão municipal, riscos invisíveis como Planejamento Urbano (T13) e Insegurança Jurídica (T15) comportam-se de forma semelhante, corroendo a capacidade de decisão sem que o cidadão perceba a origem da lentidão. A MMP 4D atua como mecanismo de governança para mitigar essa tragédia, tornando visíveis os custos ocultos da omissão e forçando a inclusão desses temas no debate orçamentário, operacionalizando o ODS 16 (ONU, 2015; IPEA, 2019).
Dupla materialidade e o mercado de capitais: implicações para o setor público
A Resolução CVM n° 193/2023, que estabeleceu a adoção obrigatória das normas IFRS S1 e S2 para companhias abertas a partir de 2026, fortaleceu a tese de que municípios sem governança baseada em dupla materialidade podem perder competitividade e acesso a financiamento externo. O tema Atração de Negócios (T16), com a maior nota das lideranças (3,75) e posicionado no Quadrante 2, ganhou relevância estratégica ampliada, conectando o desenvolvimento econômico local à conformidade com padrões internacionais de sustentabilidade. O risco de Eventos Climáticos Extremos (T6), no Quadrante 3 (alto risco técnico, baixa percepção social), exige estruturação baseada nos pilares da Task Force on Climate-related Financial Disclosures (TCFD, 2017). A MMP 4D atendeu aos pilares de estratégia e gestão de risco, fornecendo um mapa para alocar recursos de mitigação climática, o que pode posicionar o município na vanguarda da adaptação climática e facilitar o acesso a fundos verdes.
Achados qualitativos: riscos emergentes
A análise de conteúdo das respostas abertas dos servidores identificou cinco categorias de riscos operacionais não capturados pelo instrumento estruturado. O achado mais grave foi o descontrole patrimonial de mais de 430 mil itens, relatado por um servidor sênior, com ausência de legislação específica e exposição a sanções do Tribunal de Contas. A segunda categoria referiu-se à obsolescência da rede de abastecimento de água, com pressão negativa nas tubulações e intrusão de contaminantes, conectando Segurança Hídrica (T2), Saúde (T8) e Planejamento Urbano (T13). A terceira categoria abrangeu o déficit tecnológico e a fragmentação de dados, com ausência de integração entre secretarias e perda de informações históricas, alimentando o risco de Transparência (T14). A quarta categoria envolveu o contingenciamento orçamentário crônico, descrevendo uma crise de crescimento da cidade sem acompanhamento da infraestrutura. A quinta categoria referiu-se à precariedade da manutenção predial e falta de capacitação. A análise por tempo de serviço confirmou que servidores com menor experiência (menos de 2 anos) demonstraram maior sensibilidade a riscos operacionais imediatos, enquanto os mais experientes (mais de 10 anos) perceberam riscos de compliance, descontinuidade administrativa e controle patrimonial, reforçando a necessidade de valorizar a memória institucional (ISO 37301, ABNT, 2021).
A pesquisa demonstrou que a adaptação do conceito de dupla materialidade para o setor público municipal é uma abordagem viável para a construção de uma governança mais transparente. A Matriz de Materialidade Pública Quadridimensional (MMP 4D) integrou percepções de servidores, população e lideranças, revelando riscos invisíveis e reduzindo hiatos de percepção. A triangulação entre os quatro eixos ajudou a identificar consensos (Saúde e Água), riscos técnicos ignorados pela população (Planejamento Urbano, Insegurança Jurídica), demandas sociais subestimadas pela burocracia (Emprego, Educação) e “quick wins” de governança (Transparência e Compliance). A metodologia mista foi indispensável para detectar riscos como o descontrole patrimonial, a obsolescência da rede hídrica, o déficit tecnológico e o apagão das canetas, que só emergiram por meio das respostas abertas e vinhetas de decisão. A Matriz de Equivalência Semântica garantiu a participação democrática da população, comprovando que a tropicalização dos conceitos internacionais é condição essencial para a governança participativa. A ferramenta possui aplicação prática imediata para o planejamento orçamentário e de integridade municipal, podendo ser transformada em uma plataforma digital de governança preditiva, com potencial de integração de inteligência artificial para automatizar a coleta de dados e gerar “dashboards” interativos de risco em tempo real, viabilizando a replicação em escala nacional e a criação de uma rede de diagnósticos comparativos de materialidade pública entre cidades brasileiras.
4. Conclusão
O estudo teve como objetivo desenvolver e testar um modelo de Matriz de Materialidade Pública Quadridimensional (MMP 4D) que triangulou a visão técnica dos servidores, a percepção social da população, a complexidade e o custo das intervenções, e o alinhamento político-estratégico das lideranças na gestão pública municipal. Verificou-se que a MMP 4D demonstrou capacidade de integrar percepções diversas, revelando consensos como a prioridade máxima atribuída à Saúde e à Segurança Hídrica. Identificou-se, ainda, riscos invisíveis, como o Planejamento Urbano e a Insegurança Jurídica, que possuíam alta criticidade técnica, mas baixa visibilidade social. A abordagem mista da pesquisa foi crucial para detectar riscos operacionais emergentes, como o descontrole patrimonial de mais de 430 mil itens e a obsolescência da rede hídrica, que não seriam capturados por métodos puramente quantitativos. Observou-se que a Transparência e a Insegurança Jurídica configuraram “quick wins” de governança, apresentando baixa complexidade e alto potencial de retorno estratégico. O fenômeno do “apagão das canetas” foi empiricamente validado, evidenciando a paralisia decisória de gestores por receio de responsabilização.
A Matriz de Materialidade Pública Quadridimensional (MMP 4D) constitui uma ferramenta viável para o planejamento orçamentário e a blindagem institucional de municípios, oferecendo um mapa para a alocação de recursos e a formulação de políticas públicas mais alinhadas às necessidades multifacetadas da gestão. Sua principal contribuição reside na capacidade de reduzir hiatos de percepção entre os diferentes atores e de operacionalizar o Objetivo de Desenvolvimento Sustentável 16, promovendo instituições eficazes e transparentes. Embora o estudo tenha sido realizado em um único município de grande porte, revelou a necessidade de políticas públicas territorializadas devido às disparidades regionais e o viés do controle social entre conselheiros, que subestimaram temas como Educação e Diversidade e Inclusão. Sugere-se a repetição bienal da pesquisa para monitorar a evolução das percepções e a efetividade das ações, bem como a incorporação de indicadores objetivos para aumentar a robustez preditiva do modelo. A MMP 4D possui potencial para ser transformada em uma plataforma digital de governança preditiva, com integração de inteligência artificial, viabilizando sua replicação em escala nacional e a criação de uma rede de diagnósticos comparativos de materialidade pública entre cidades brasileiras.
Referências Bibliográficas
Associação Brasileira de Normas Técnicas [ABNT]. 2018. ABNT NBR ISO 31000: gestão de riscos – diretrizes. ABNT, Rio de Janeiro, RJ, Brasil.
Associação Brasileira de Normas Técnicas [ABNT]. 2021. ABNT NBR ISO 37301: sistemas de gestão de compliance – requisitos com orientações para uso. ABNT, Rio de Janeiro, RJ, Brasil.
Brasil. 2000. Lei Complementar nº 101, de 4 de maio de 2000. Estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. Diário Oficial da União, Brasília, 05 mai. 2000. Seção 1.
Brasil. 2014. Governança pública: referencial básico de governança aplicável a órgãos e entidades da administração pública. TCU, Brasília, DF, Brasil.
Brasil. 2016. Resolução nº 510, de 7 de abril de 2016. Dispõe sobre as normas aplicáveis a pesquisas em Ciências Humanas e Sociais. Diário Oficial da União, Brasília, 24 mai. 2016. Seção 1, p. 44-46.
Guest, G.; Bunce, A.; Johnson, L. 2006. How many interviews are enough? An experiment with data saturation and variability. Field Methods 18(1): 59-82.
Hardin, G. 1968. The tragedy of the commons. Science 162(3859): 1243-1248.
Instituto de Pesquisa Econômica Aplicada [IPEA]. 2019. ODS 16: paz, justiça e instituições eficazes. Ipea, Brasília, DF, Brasil.
International Sustainability Standards Board [ISSB]. 2023a. IFRS S1: general requirements for disclosure of sustainability-related financial information. ISSB, London, UK.
International Sustainability Standards Board [ISSB]. 2023b. IFRS S2: climate-related disclosures. ISSB, London, UK.
Matias-Pereira, J. 2022. Governança no setor público: foco na melhoria da gestão, transparência e qualidade dos serviços públicos. In: Encontro da Anpad, 2022, online. Anais…
Organização das Nações Unidas [ONU]. 2015. Transformando nosso mundo: a Agenda 2030 para o Desenvolvimento Sustentável. ONU, Nova York, NY, EUA.
Task Force on Climate-related Financial Disclosures [TCFD]. 2017. Recommendations of the TCFD: final report. FSB, Basel, Switzerland.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Compliance e ESG do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

