
15 de septiembre de 2026
Factores de Influencia en la Decisión de Contratación de Consultorías Deportivas Online
Karine Pereira Rodrigues; José Eduardo Vilas Bôas
DOI: 10.22167/2675-6528-202602249
Artículo derivado de Trabajo de Conclusión de Curso (TCC), con contenido basado en el trabajo original del alumno y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, solución de inteligencia artificial desarrollada por el Instituto Pecege para síntesis y organización textual.
Resumen
El crecimiento del mercado de fitness digital ha impulsado la oferta de consultorías deportivas online, demandando la comprensión de los factores que determinan la decisión de compra. El estudio analizó los constructos que influyen en la percepción de valor y las barreras a la contratación en este segmento. Se realizó una investigación cuantitativa descriptiva, utilizando una “encuesta” online con 116 encuestados, divididos entre consumidores (n=50) y no consumidores (n=66). Los datos fueron sometidos a estadística descriptiva, ANOVA de Welch y pruebas “post-hoc” de Games-Howell. Los resultados indicaron que la decisión de compra se ancló en la personalización del servicio y en recomendaciones, con el posicionamiento digital en un papel secundario. El análisis cruzado reveló un efecto significativo de los ingresos en la percepción del precio, mostrando que los consumidores de altos ingresos priorizaron la exclusividad en detrimento de la relación costo-beneficio. Entre los no consumidores, la principal barrera a la adopción fue comportamental, la falta de autodisciplina para entrenar solo, evidenciando un déficit de autoeficacia percibida. Se concluyó que el valor en este mercado trasciende la prescripción técnica, residiendo en la capacidad del profesional de actuar como facilitador motivacional. Se sugirió la reorientación de las estrategias de marketing hacia la excelencia en la entrega y retención, potenciando el crecimiento orgánico por recomendación.
Palabras clave: Comportamiento del Consumidor; Consultoría Deportiva Online; Marketing Digital; Percepción de Valor.
1. Introducción
La creciente digitalización de los servicios ha redefinido profundamente la forma en que los consumidores interactúan y contratan ofertas en el sector de la salud y el bienestar. Esta transformación ha sido impulsada por la búsqueda de una mayor flexibilidad y conveniencia, reflejando una conciencia ampliada sobre la importancia de la prevención y la calidad de vida. El mercado de la salud digital, que abarca diversas vertientes de servicios y productos, proyecta un crecimiento expresivo (KHIDI, 2022), a medida que los consumidores se muestran más receptivos a intervenciones virtuales que promueven la salud y el acondicionamiento físico (Korea PwC, 2022).
En este contexto, surgen las consultorías deportivas en línea, que se diferencian de las aplicaciones de fitness genéricas por centrarse en la interacción humana y la personalización del seguimiento profesional a través de tecnologías digitales (Cotterill y Hurley, 2022). Sin embargo, la expansión de este modelo no está exenta de desafíos. La construcción de la confianza del consumidor en un entorno no presencial, la comunicación eficaz de la propuesta de valor y la diferenciación en un mercado cada vez más saturado son barreras significativas.
La calidad del servicio, un concepto cuyas bases fueron establecidas por autores como Parasuraman et al. (1988), Zeithaml y Berry (1988), y la confianza en la plataforma se convierten en predictores esenciales del valor percibido por el cliente (Catapan et al., 2025). Ante este escenario, la problemática central de esta investigación cuestiona cuáles son los principales factores que influyen en la decisión del consumidor al contratar un servicio de consultoría deportiva en línea.
Para el gerente de marketing, el problema se traduce en un dilema práctico y urgente: en un mercado saturado y con la confianza siendo un desafío, ¿cómo asignar recursos de manera eficiente? La falta de datos concretos sobre lo que realmente convierte al cliente lleva a una toma de decisiones basada en la intuición, resultando en inversiones pulverizadas y de bajo retorno. Sin esta comprensión, los gerentes toman decisiones basadas en la intuición, desperdiciando recursos.
La literatura sobre comportamiento del consumidor, consolidada por autores como Kotler y Keller (2016), ya delineaba el complejo proceso de decisión de compra, señalando que el viaje del consumidor está influenciado por múltiples factores. La “economía de la experiencia”, teoría establecida por Pine y Gilmore (1998), y la satisfacción del cliente, ampliamente estudiada por Oliver (1980), son determinantes para las intenciones de uso y la retención de usuarios. Estudios más recientes indican que la usabilidad percibida, la percepción de riesgo, la calidad de la información y la conveniencia del servicio influyen significativamente en la intención de compra inicial (Kwon et al., 2022; Ahn y Park, 2023; Phamthi et al., 2024).
El concepto de “cocreación de valor”, cuyas bases fueron establecidas por Prahalad y Ramaswamy (2004), cobra protagonismo en el entorno digital, sugiriendo que la participación del cliente en el proceso es fundamental para el éxito y la sostenibilidad de los servicios de salud digital (Peng et al., 2022). Investigaciones sobre el mercado del fitness en línea refuerzan que la credibilidad del entrenador, señalada por su experiencia y fiabilidad en contextos digitales, aumenta la percepción de competencia y la intención de compra del consumidor (Park et al., 2022; Wang et al., 2024).
Esta investigación tuvo importancia en dos niveles. En el campo teórico, profundizó el entendimiento sobre marketing de servicios y el comportamiento del consumidor dentro del universo de la salud digital, un tema que gana fuerza a medida que la tecnología redefine las relaciones entre alumnos y profesionales. Ya en el campo práctico, la investigación aportó aprendizajes útiles para quienes actúan en el área, gestores, emprendedores y profesionales, ofreciendo caminos para perfeccionar estrategias de atracción y fidelización de clientes en un escenario cada vez más competitivo y centrado en el consumidor digital. De esta forma, el objetivo de esta investigación fue identificar los principales factores que influyen en la toma de decisión en la contratación de servicios de consultoría deportiva online.
2. Material y Métodos
La investigación se caracterizó como un estudio de naturaleza aplicada, de enfoque cuantitativo y carácter descriptivo, realizado a través de una encuesta de campo en línea (Malhotra, 2019). El diseño implicó la recopilación de datos primarios mediante un cuestionario estructurado, complementado por investigación bibliográfica para la construcción del marco teórico.
La investigación bibliográfica se llevó a cabo en las bases de datos Google Scholar, Scielo, ScienceDirect y Emerald Insight, utilizando palabras clave como “perceived value”, “online fitness”, “digital coaching”, “consumer behavior”, “value co-creation” y “sports consulting”. Se consultaron artículos científicos, libros e informes de mercado publicados entre 2019 y 2026, sumando 27 referencias (8 libros, 16 artículos científicos, 3 informes de mercado y documentos técnicos), que fundamentaron los constructos y la construcción del instrumento de recolección de datos.
El instrumento de recolección de datos fue un cuestionario estructurado con 17 preguntas, desarrollado en la plataforma Google Forms. El cuestionario está disponible en el Apéndice A (https://drive.google.com/file/d/1MnJddCqFkKtHX3TowTU1oCyxPSqCFlet/view?usp=drive_link).
El cuestionario se dividió en tres bloques: el primero para caracterizar el perfil sociodemográfico de los encuestados; el segundo para investigar el comportamiento de contratación, barreras y motivaciones; y el tercero, el principal, utilizó una escala Likert de 5 puntos (1 = “Nada importante” a 5 = “Extremadamente importante”) para evaluar la importancia de 32 ítems, agrupados en 8 constructos teóricos de valor percibido: Personalización, Confianza en la Plataforma, Precio y Relación Calidad-Precio, Experiencia del Usuario [UX], Credibilidad y Expertise, Recomendaciones y Evaluaciones, Posicionamiento Digital, e Imagen e Identificación. La estructura del instrumento y sus referentes teóricos se detallan en la Tabla 1.
Tabla 1. Estructura del Instrumento de Investigación y Marco Teórico
| Bloque/Cuestiones | Objetivo de Investigación | Marco Teórico de Base |
|---|---|---|
| Bloque 1 (Q1-Q7) | Caracterizar el perfil sociodemográfico, los hábitos de consumo y la frecuencia de práctica de actividades físicas. | Kotler y Keller (2016) Malhotra (2019) |
| Bloque 2 (Q8-Q9) | Identificar el comportamiento de contratación, las barreras y las motivaciones que influyen en la decisión de compra. | Bagozzi (2007) Ruyobeza et al. (2025) |
| Bloque 3 (Q10-Q17) | Medir y jerarquizar los factores de valor percibido mediante escalas de actitud (Likert) para 8 constructos teóricos. | Parasuraman et al. (1988) Prahalad y Ramaswamy (2004) |
Fuente: Datos originales de la investigación
La recolección de datos se realizó entre el 05 de enero y el 09 de marzo de 2026, a través de un cuestionario difundido en redes sociales y grupos de afinidad, utilizando muestreo por conveniencia (Gil, 2008).
La muestra inicial de 120 encuestados se redujo a 116 tras la exclusión de 4 participantes (1 menor de 18 años y 3 no binarios, debido a la baja representatividad para análisis comparativos robustos). La muestra final se dividió en 50 (43,1%) consumidores de consultoría deportiva online en los últimos seis meses, y 66 (56,9%) no contratantes, utilizados para el análisis de barreras a la adopción del servicio.
Se realizó una prueba preliminar con 5 encuestados de un perfil demográfico similar para asegurar el rigor metodológico y la claridad del instrumento, con retroalimentación positiva y sin necesidad de ajustes.
Se siguieron los procedimientos éticos, con la aplicación de un Término de Consentimiento Libre e Informado [TCLE] al inicio del cuestionario, informando sobre los objetivos de la investigación, el carácter voluntario y anónimo de la participación, y la confidencialidad de los datos. Solo los participantes que aceptaron pudieron continuar.
Los datos fueron tabulados y analizados con el software estadístico Jamovi (versión 2.3.26). El análisis siguió tres etapas: (1) Análisis Descriptivo, con cálculo de frecuencias para variables de perfil y comportamiento; (2) Análisis de Constructos, con cálculo de medias y desviaciones estándar para los ocho constructos de valor (n = 50); y (3) Análisis Inferencial, con pruebas estadísticas para comparar la percepción de valor entre segmentos demográficos, adoptándose α = 0,05. Para la comparación entre grupos de ingresos y rangos de edad, se aplicó ANOVA de un factor (Welch). En casos de significancia estadística, se utilizó la prueba post-hoc de Games-Howell. Para verificar diferencias entre las medias de los ocho constructos de valor, se aplicó ANOVA de medidas repetidas, con corrección de Greenhouse-Geisser y comparaciones post-hoc con ajuste de Bonferroni.
3. Resultados y Discusión
Esta sección presenta los resultados de la investigación en dos niveles de análisis. Inicialmente, se describe el perfil sociodemográfico de la muestra total de encuestados válidos (n=116), con los grupos de consumidores y no consumidores presentados por separado. A continuación, el análisis se centra en el grupo de consumidores (n=50), con énfasis en la percepción de valor, los constructos evaluados y las comparaciones estadísticas mediante ANOVA.
Bloque 1 – Perfil sociodemográfico de la muestra
El perfil sociodemográfico de la muestra válida (n=116) se dividió en consumidores (n=50) y no consumidores (n=66). La Tabla 2 detalla la distribución de cada grupo por género, rango de edad, ingresos familiares mensuales y nivel educativo.
Tabla 2. Perfil sociodemográfico de los encuestados por grupo
| Categoría | Los consumidores (n=50) | No consumidores (n=66) |
|---|---|---|
| Femenino | 33 (66,0%) | 52 (78,8%) |
| Masculino | 17 (34,0%) | 14 (21,2%) |
| 18-24 años | 3 (6,0%) | 17 (25,8%) |
| 25-34 años | 27 (54,0%) | 25 (37,9%) |
| 35-44 años | 16 (32,0%) | 15 (22,7%) |
| 45-54 años | 4 (8,0%) | 4 (6,1%) |
| 55 años o más | 5 (7,6%) | |
| Hasta R$ 2.600 | 1 (2,0%) | 10 (15,2%) |
| R$ 2.601-R$ 5.200 | 12 (24,0%) | 25 (37,9%) |
| R$ 5.201-R$ 13.000 | 13 (26,0%) | 18 (27,3%) |
| R$ 13.001-R$ 26.000 | 17 (34,0%) | 8 (12,1%) |
| Más de R$ 26.000 | 7 (14,0%) | 5 (7,6%) |
| Educación Primaria Completa | 1 (1,5%) | |
| Educación Secundaria Completa | 1 (2,0%) | 6 (9,1%) |
| Enseñanza Técnica | 1 (2,0%) | 3 (4,5%) |
| Educación Superior Incompleta | 4 (8,0%) | 10 (15,2%) |
| Educación Superior Completa | 14 (28,0%) | 26 (39,4%) |
| Especialización | 16 (32,0%) | 16 (24,2%) |
| Maestría y Doctorado | 14 (28,0%) | 4 (6,1%) |
Fuente: Resultados originales de la investigación
La muestra, aunque no probabilística, reveló predominancia de mujeres (73,3%; n=85), respondientes entre 25 y 44 años (71,6%; n=83) y alto nivel de escolaridad, con un 89,7% poseyendo al menos educación superior incompleta, lo que refleja el perfil típico de usuarios de plataformas digitales de salud y bienestar (Bhaskaran, 2023). La renta familiar se concentró en los rangos intermedios, con un 58,6% de los respondientes declarando renta entre R$ 2.601 y R$ 13.000. Del total, 50 (43,1%) afirmaron haber contratado consultoría deportiva online en los últimos seis meses, formando el grupo focal, mientras que los 66 restantes (56,9%) compusieron el grupo de no contratantes, utilizado para análisis comparativos de las barreras a la adopción del servicio.
Bloque 2 – Comportamiento de Contratación y Percepción de Valor
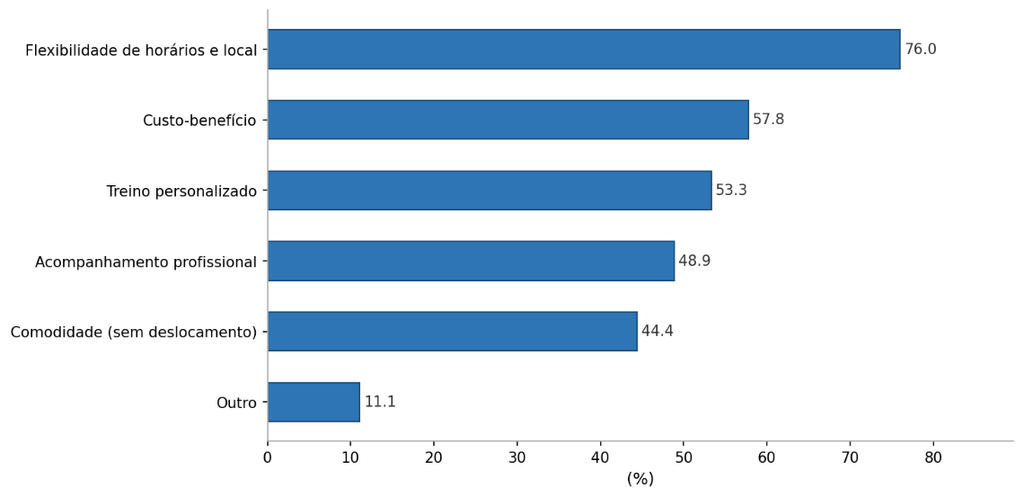
Para comprender los factores que impulsan la decisión de compra, se preguntó a los consumidores (n=50) sobre los principales motivadores. La flexibilidad de horarios y lugar de entrenamiento fue el constructo más citado (76,0%; n=38), seguido por la relación costo-beneficio en comparación con el entrenador personal presencial (58,0%; n=29), y por la búsqueda de un entrenamiento más personalizado (54,0%; n=27). La Figura 1 presenta la distribución de estos factores.
Figura 1. Factores de Decisión para Contratación del Servicio (n=50)
Fuente: Resultados originales de la investigación
La flexibilidad de horarios y lugar de entrenamiento (76%; n=38) y la relación costo-beneficio (58%; n=29) son los principales impulsores de la contratación, lo que indica que la consultoría en línea se alinea con el estilo de vida contemporáneo. La alta valoración de la personalización y del enfoque en objetivos individuales (54%; n=27) es un hallazgo significativo. El análisis cruzado por perfil sociodemográfico mostró que la flexibilidad de horarios es el principal motivador para ambos géneros (mujeres 79%; n=26; hombres 71%; n=12). La relación costo-beneficio fue más valorada por mujeres (61%) que por hombres (53%) (Monroe, 2003). Los consumidores adultos (35 años o más) valoran más la personalización (60%) que los jóvenes (50%), mientras que los más jóvenes (18–34 años) priorizan la relación costo-beneficio (63% vs. 50%). Notablemente, el 100% de los consumidores de ingresos medios (R$ 5.201–13.000; n=13) citaron la relación costo-beneficio, en contraste con el 38% de los de ingresos altos (>R$ 13.000; n=24), lo que refuerza que la sensibilidad al precio disminuye con el aumento de los ingresos. Esto sugiere que el consumidor busca una percepción de servicio superior y la personalización es central en la propuesta de valor percibida, alineada al concepto de cocreación de valor (Prahalad y Ramaswamy, 2004).
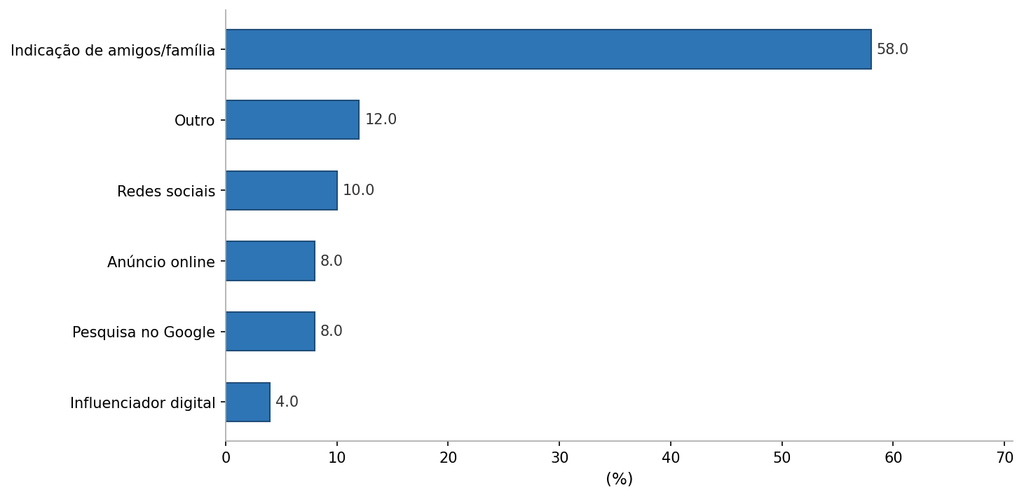
El canal de descubrimiento del servicio es un indicador importante de la dinámica de crecimiento del mercado. La indicación de amigos o familiares fue el canal predominante, mencionada por 29 encuestados (58,0%), seguida por “otro” canal (12,0%) y redes sociales (10,0%). Las indicaciones de profesionales del deporte y de la salud sumaron el 16,0%, mientras que los influencers digitales y los anuncios en línea tuvieron una participación marginal (2,0% cada uno). La Figura 2 ilustra la distribución de los canales de descubrimiento.
Figura 2. Canal de Descubrimiento del Servicio de Consultoría Deportiva Online (n=50)
Fuente: Resultados originales de la investigación
La indicación de amigos o familiares fue predominante para mujeres (61%; n=20) y hombres (53%; n=9), aunque los hombres recurren más a las redes sociales (18%) que las mujeres (6%). Ningún consumidor adulto (35 años o más) descubrió el servicio por redes sociales (0%), mientras que el 17% de los jóvenes (18–34 años) lo hicieron. Los consumidores de ingresos altos (>R$ 13.000) presentaron la menor tasa de indicación (46%) y mayor diversificación de canales, mientras que los de ingresos bajos (≤R$ 5.200) llegaron al servicio mayoritariamente por indicación (77%). La predominancia de la indicación (58,0%; n=29) es un indicador implícito de satisfacción, ya que la recomendación implica un compromiso de reputación (Kotler y Keller, 2016). Este resultado converge con Maia et al. (2022) y Park et al. (2022), quienes identificaron la confianza interpersonal y la credibilidad profesional como factores determinantes. El bajo rendimiento de medios sociales (10%; n=5) e influenciadores digitales (2%; n=1) sugiere que la inversión en marketing digital, aunque relevante para la educación del mercado, no es el principal factor de conversión, siendo el crecimiento orgánico, anclado en la calidad de la entrega, más eficaz.
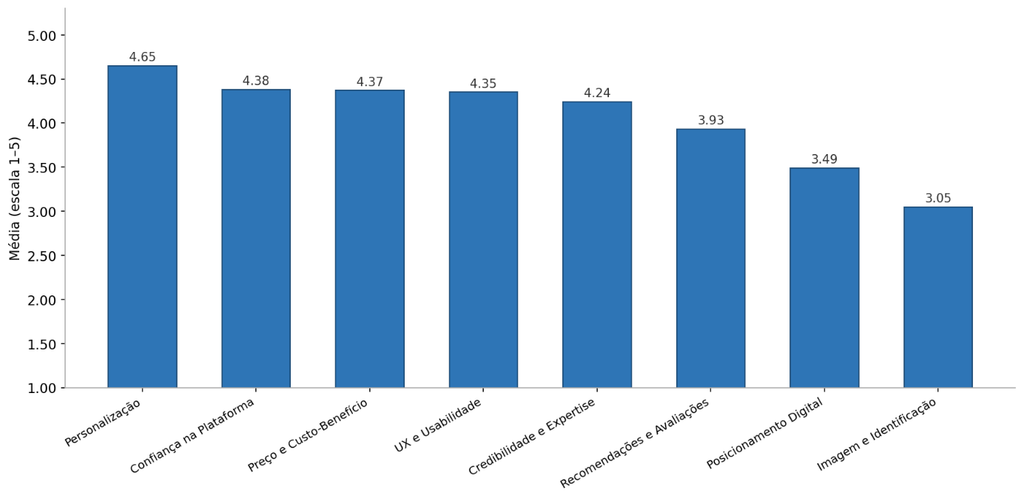
Para profundizar la comprensión de la percepción de valor, los consumidores evaluaron la importancia de ocho constructos teóricos en una escala de 1 a 5. La Tabla 3 presenta la jerarquía de estos constructos, ordenados por la media de importancia atribuida, y la Figura 3 ilustra esta jerarquía.
Tabla 3. Jerarquía de los Constructos de Valor (n=50)
| Posición | Constructo | Media | DP |
|---|---|---|---|
| 1° | Personalización | 4,65 | 0,51 |
| 2° | Confianza en la Plataforma | 4,38 | 0,93 |
| 3° | Precio y Relación Costo-Beneficio | 4,37 | 0,81 |
| 4° | UX y Usabilidad | 4,35 | 0,68 |
| 5° | Credibilidad y Experiencia | 4,24 | 0,77 |
| 6° | Recomendaciones y Evaluaciones | 3,93 | 0,88 |
| 7° | Posicionamiento Digital | 3,49 | 0,89 |
| 8° | Imagen e Identificación | 3,05 | 0,93 |
Fuente: Resultados originales de la investigación
Figura 3. Jerarquización de los Constructos de Valor por Media de Importancia (n=50)
Fuente: Resultados originales de la investigación
La ANOVA de medidas repetidas confirmó diferencias estadísticamente significativas entre las medias de los ocho constructos [F(7,343)=35,3; p<0,001]. A Personalização (M=4,65) ocupa o primeiro lugar, com diferença significativa em relação à Confiança na Plataforma (M=4,38; p=0,005). As médias de Confiança (M=4,38), Preço e Custo-Benefício (M=4,37) e UX/Experiência do Usuário (M=4,35) não diferem significativamente entre si (p>0,05), formando un bloque de constructos igualmente valorados. En el extremo inferior, Imagen e Identificación (M=3,05) presenta diferencia significativa en relación a todos los demás constructos (p<0,001), siendo el constructo de menor relevancia percibida.
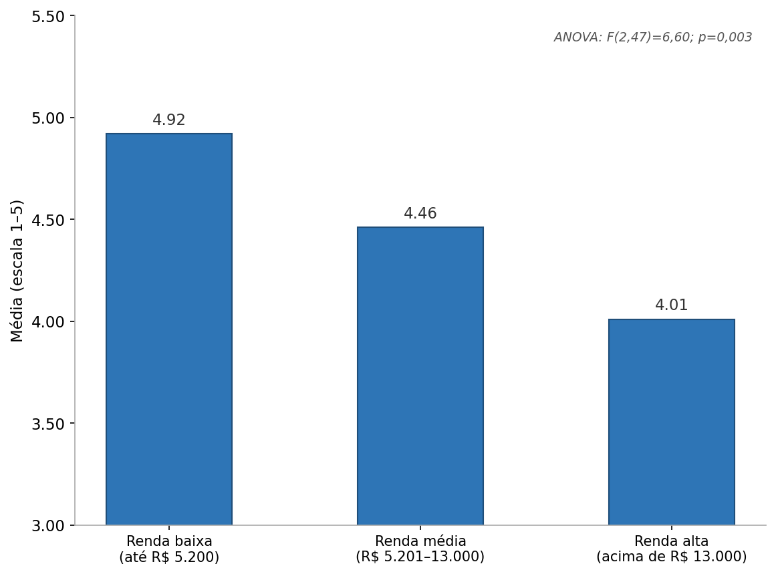
El análisis cruzado de las medias de los constructos por perfil sociodemográfico reveló que la Personalización y la Imagen e Identificación mantuvieron sus posiciones de mayor y menor valor, respectivamente, en todos los segmentos. Las mujeres atribuyen medias ligeramente más altas al Precio (M=4,46 vs. M=4,18) y a la Confianza en la Plataforma (M=4,44 vs. M=4,25). Los consumidores adultos (35 años o más) valoran menos el Posicionamiento Digital (M=3,24) que los jóvenes (M=3,66), lo que indica una menor influencia de la presencia digital del profesional. Los consumidores de bajos ingresos (≤R$ 5.200) atribuyen medias más altas al Precio (M=4,92) y a la Confianza (M=4,72), mientras que los de altos ingresos (>R$ 13.000) presentan las medias más bajas en estos constructos (M=4,01 y M=4,28), lo que refuerza la disminución de la sensibilidad al precio con el aumento de los ingresos. Esta paradoja, de alta confianza en la plataforma y bajo valor atribuido al marketing digital, sugiere que la inversión más eficiente está en la calidad de la experiencia entregada, que genera recomendaciones valiosas.
Para verificar la variación de la percepción de valor por características sociodemográficas, se realizaron análisis de varianza (ANOVA). La Tabla 4 y las Figuras 4 y 5 presentan los resultados con significancia estadística para la variación del constructo Precio por rango de ingresos y del constructo UX por grupo de edad.
Tabla 4. Resultados de las ANOVAs: Precio por Ingreso y UX por Grupo de Edad (n=50)
| Análisis | Grupo | n | Media | Resultado ANOVA |
|---|---|---|---|---|
| Precio × Ingresos | Ingresos bajos (≤ BRL 5.200) | 13 | 4,92 | F(2; 24,8) = 12,50 |
| Ingresos medios (R$ 5.201– 13.000) | 13 | 4,46 | p < 0,001* | |
| Ingresos altos (> BRL 13.000) | 24 | 4,01 | ||
| UX × Rango de Edad | 18-34 años | 30 | 4,35 | F(3; 8,74) = 4,00 |
| 35-54 años | 20 | 4,22 | p = 0,047* |
Fuente: Resultados originales de la investigación. * p < 0,05.
Figura 4. Constructo Precio y Costo-Beneficio por Rango de Ingresos (n=50)
Fuente: Resultados originales de la investigación
El análisis cruzado reveló diferencias significativas en la percepción de los constructos Precio y Costo-Beneficio según el rango de ingresos de los consumidores (n=50). Los resultados indicaron un efecto principal significativo de los ingresos en la percepción del precio (F(2; 24,8) = 12,50; p < 0,001; η² = 0,219). Los consumidores de ingresos más bajos (hasta R$ 5.200; M=4,92) atribuyen mayor importancia al costo-beneficio que los de ingresos medios (R$ 5.201 a R$ 13.000; M=4,46) y de ingresos más altos (más de R$ 13.000; M=4,01). La prueba post-hoc de Games-Howell reveló una diferencia estadísticamente significativa entre los grupos de ingresos bajos y altos (p < 0,05), sin diferencia significativa entre ingresos bajos y medios. Esto demuestra que, para el grupo de mayores ingresos, el precio deja de ser el principal criterio de evaluación, siendo sustituido por atributos como la personalización y la exclusividad (Monroe, 2003).
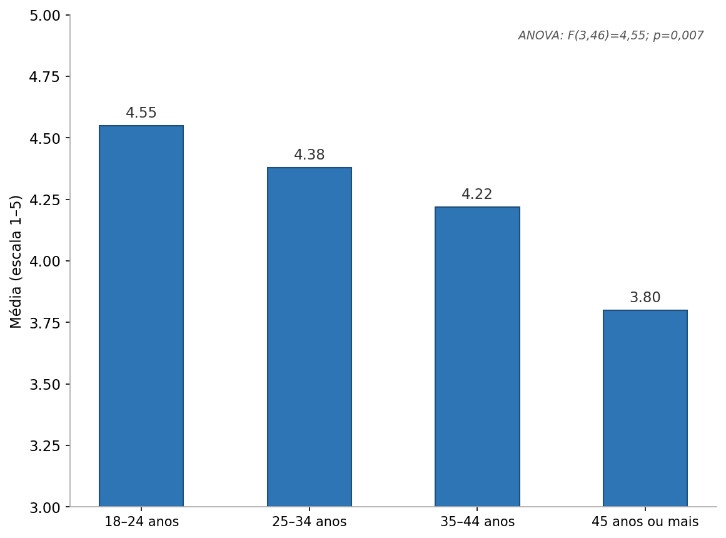
Figura 5. Constructo UX y Usabilidad por Grupo de Edad (n=116)
Fuente: Resultados originales de la investigación
El análisis del constructo UX y Usabilidad por grupo de edad también reveló una diferencia estadísticamente significativa [F(3,46)=4,55; p=0,007]. Los consumidores más jóvenes (18–24 años; n=3; M=4,78) valoran más la experiencia digital que los de grupos de edad más avanzados (45–54 años; n=4; M=3,42). Aunque la prueba indicó una diferencia estadísticamente significativa (F(3; 8,74) = 4,00; p = 0,047), el tamaño del efecto fue prácticamente nulo (η² = 0,001), sugiriendo que el grupo de edad ejerce una influencia mínima sobre la percepción de UX en la muestra estudiada. Este hallazgo sugiere que la facilidad de uso de la plataforma es especialmente relevante para el público joven, con mayores expectativas en relación a la interfaz y usabilidad del servicio.
Bloque 3 – Análisis Comparativo: Barreras a la Contratación
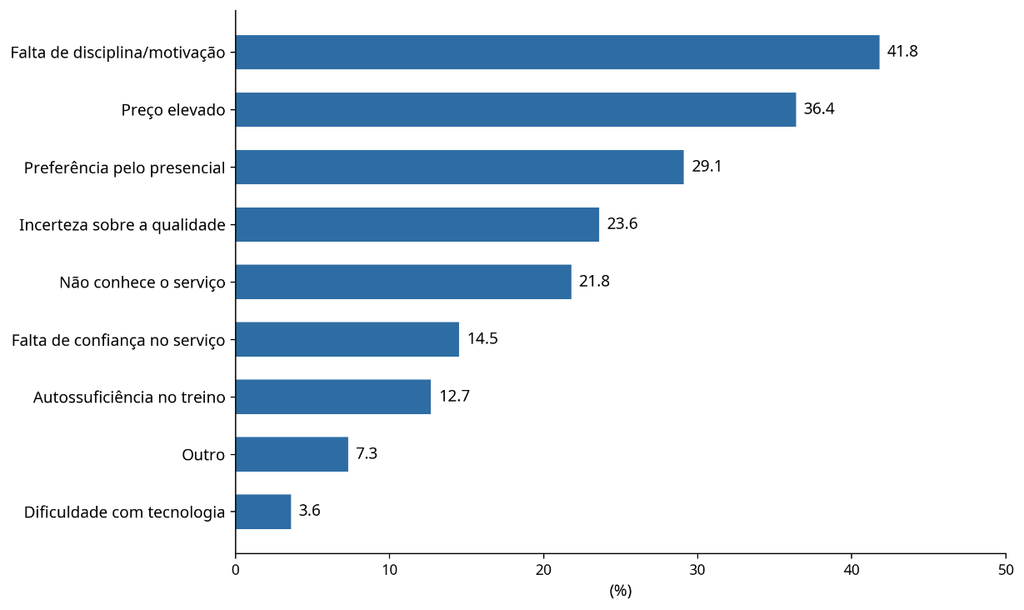
El grupo de encuestados que nunca contrató una consultoría deportiva en línea (n=55) fue investigado en cuanto a las barreras para la adopción del servicio. Las principales barreras identificadas son de naturaleza conductual y perceptual: falta de disciplina y motivación (41,8%), precio percibido como elevado (36,4%) y preferencia por la atención presencial (29,1%). La Figura 6 presenta las barreras citadas en orden decreciente de frecuencia. Las comparaciones entre subgrupos (género) se realizaron de forma descriptiva debido a las limitaciones muestrales.
Figura 6. Barreras a la Contratación del Servicio (n=66)
Fuente: Resultados originales de la investigación
La falta de disciplina y motivación para entrenar solo (41,8%; n=23) es el principal obstáculo entre los no-contratantes (n=55), seguida por el precio elevado percibido (36,4%; n=20) y por la preferencia por el contacto presencial (29,1%; n=16). El dato sobre disciplina es relevante, ya que desplaza el desafío del marketing de la justificación del precio a la autoeficacia percibida (Bandura, 1997). La barrera no es financiera ni tecnológica, sino la duda sobre la capacidad de mantener la consistencia sin la presencia física de un profesional. La segmentación por género muestra que la autodisciplina es la principal barrera para las mujeres (48,8%; n=21), mientras que la autosuficiencia (“no veo necesidad” y “puedo entrenar solo”) es más prominente entre los hombres (41,7%; n=5, cada uno). Esto sugiere estrategias de comunicación distintas para cada segmento. La percepción de “precio elevado” como barrera entre los no-contratantes (36,4%) contrasta con la alta valoración del costo-beneficio entre los contratantes (M=4,37), indicando que el precio no es objetivamente alto, sino que la percepción de valor aún no ha sido establecida para quienes no han experimentado el servicio. La estrategia de comunicación más eficaz debe centrarse en la demostración de valor y en la experiencia del cliente.
Los resultados del Bloque 3 dialogan con la teoría de la difusión de innovaciones (Rogers, 2003), que señala que la adopción de nuevos servicios se ve frenada por factores psicológicos como la incertidumbre y la resistencia al cambio de hábitos. La barrera de la autodisciplina remite a la autoeficacia percibida (Bandura, 1997), donde la decisión de contratar el servicio en línea está condicionada a la creencia en la capacidad de ejecutar el plan de forma autónoma. La preferencia por la atención presencial corrobora los hallazgos de Parasuraman et al. (1988), Zeithaml y Berry (1988) sobre la tangibilidad en la calidad de servicios, donde la presencia física se percibe como indicador de confianza y compromiso.
Síntesis de los Resultados
La Tabla 5 presenta los principales hallazgos de la investigación, así como indicaciones de aplicaciones prácticas para gerentes de marketing y profesionales del sector.
Tabla 5. Síntesis de los resultados y posibles aplicaciones prácticas
| Fase | Principales hallazgos de la investigación | Posibles aplicaciones prácticas |
|---|---|---|
| Factores de Decisión (Media General) | La Personalización (M=4,65) y las Recomendaciones (M=4,50) son los constructos más valorados en la decisión de compra. – El Posicionamiento Digital (M=3,49) y la Imagen (M=3,05) tienen relevancia secundaria. | Priorizar la entrega de entrenamientos altamente adaptados a la rutina del cliente. – Incentivar activamente el marketing de referencia (referral) y la recopilación de testimonios reales de alumnos satisfechos. |
| Análisis Cruzado (Precio x Ingreso) | Los consumidores de bajos ingresos (hasta R$ 5.200) otorgan una importancia significativamente mayor al precio (M=4,92) que los de altos ingresos (M=4,01). – Para los de altos ingresos, el precio deja de ser el criterio central. | Crear líneas de productos con diferentes tickets: planes básicos y automatizados para entrada, y planes premium enfocados en exclusividad y soporte intensivo para altos ingresos. |
| Análisis Cruzado (UX × Edad) | La exigencia de usabilidad y calidad de la plataforma [UX] varía entre rangos de edad, aunque con un tamaño de efecto pequeño. | Asegurar que la aplicación o plataforma de entrega de entrenamiento sea intuitiva y de fácil navegación, reduciendo las fricciones tecnológicas para todas las edades. |
| Barreras a la Contratación | La principal barrera para los no contratantes es la falta de disciplina/motivación (41,8%), seguida por el precio elevado (36,4%) y la preferencia por la modalidad presencial (29,1%). | Cambiar el enfoque de la comunicación: en lugar de solo justificar el precio, demostrar cómo el servicio ofrece soporte continuo y herramientas de motivación para mantener la consistencia del estudiante. |
Fuente: Resultados originales de la investigación.
La síntesis de los datos evidencia que el mercado de consultorías deportivas online opera bajo la lógica de la economía de la experiencia. El crecimiento sostenible depende menos de inversiones masivas en adquisición a través de redes sociales y más de la excelencia en la entrega del servicio (personalización), que genera satisfacción y alimenta el principal canal de ventas: la recomendación orgánica.
4. Conclusión
El presente estudio buscó identificar los principales factores que influyen en la toma de decisiones al contratar servicios de consultoría deportiva en línea. Se encontró que la personalización del servicio y las recomendaciones de amigos o familiares constituyeron los pilares de la decisión de compra, mientras que el posicionamiento digital del profesional resultó ser un factor secundario. Se observó que la percepción del precio varió significativamente con los ingresos, lo que indica que los consumidores de altos ingresos priorizaron atributos como la exclusividad en detrimento de la relación costo-beneficio. Entre los no consumidores, la principal barrera identificada fue la falta de autodisciplina para entrenar solos, evidenciando un desafío conductual ligado a la autoeficacia percibida, y no meramente financiero o tecnológico. La principal contribución de este trabajo reside en la demostración de que el valor en este mercado trasciende la mera prescripción técnica, anclándose en la capacidad del profesional de actuar como facilitador motivacional. Para los gerentes, se sugiere la reorientación de las estrategias de marketing, priorizando la excelencia en la entrega y la retención de clientes para potenciar el crecimiento orgánico por recomendación, en lugar de inversiones masivas en adquisición a través de redes sociales.
Sin embargo, es fundamental reconocer las limitaciones de este estudio, que incluyen el uso de una muestra de conveniencia, generando un sesgo de autoselección, y un corte transversal, que impide la comprensión de la evolución de la percepción de valor a lo largo del tiempo. Adicionalmente, el tamaño reducido de la muestra de no contratantes limitó la profundidad de los análisis inferenciales sobre las barreras de mercado. Para investigaciones futuras, se recomienda la realización de estudios longitudinales para monitorear la tasa de retención en relación con la percepción de soporte, así como investigaciones cualitativas que exploren las estrategias psicológicas empleadas por alumnos que superaron la desmotivación en el entorno virtual.
Referencias Bibliográficas
Ahn, J.; Park, S. 2023. Usability and user experience in fitness applications. Journal of Digital Health 12(3): 45-62.
Bandura, A. 1997. Self-Efficacy: The Exercise of Control. W.H. Freeman, New York, NY, USA.
Bhaskaran, V. 2023. Designing for trust: the crucial role in digital user experiences. Journal of User Experience 19(2): 112-128.
Catapan, A.; Silva, M.; Santos, R. 2025. Perceived value and trust in online platforms. Brazilian Journal of Marketing 14(1): 33-48.
Cotterill, S.; Hurley, M. 2022. Online sports coaching: a new paradigm. International Journal of Sports Science & Coaching 18(2): 112-125.
Gil, A.C. 2008. Métodos e Técnicas de Pesquisa Social. 6ed. Atlas, São Paulo, SP, Brasil.
Korea Health Industry Development Institute [KHIDI]. 2022. Digital health market report. Disponível em: . Acesso em: 16 mar. 2026.
Kotler, P.; Keller, K.L. 2016. Marketing Management. 15ed. Pearson, Harlow, Reino Unido.
Kwon, S.; Lee, J.; Kim, H. 2022. Continuity of use in fitness applications. Journal of Consumer Behaviour 21(4): 567-584.
Maia, C.; Lunardi, G.; Dolci, P. 2022. Trust and purchase intention in Brazilian e-commerce. Revista de Administração Contemporânea 26(3): e210123.
Malhotra, N.K. 2019. Marketing Research: An Applied Orientation. 7ed. Pearson, Harlow, Reino Unido.
Monroe, K.B. 2003. Pricing: Making Profitable Decisions. 3ed. McGraw-Hill, New York, NY, USA.
Oliver, R.L. 1980. A cognitive model of the antecedents and consequences of satisfaction decisions. Journal of Marketing Research 17(4): 460-469.
Parasuraman, A.; Zeithaml, V.A.; Berry, L.L. 1988. SERVQUAL: a multiple-item scale for measuring consumer perceptions of service quality. Journal of Retailing 64(1): 12-40.
Park, J.; Kim, S.; Lee, M. 2022. Trainer credibility in online fitness services. Sport Management Review 25(2): 234-251.
Peng, X.; Wang, Y.; Zhang, L. 2022. Value co-creation in digital health services. Journal of Service Research 25(1): 89-105.
Phamthi, N.; Nguyen, T.; Tran, H. 2024. Factors influencing initial purchase intention in online services. Asian Journal of Business Research 14(1): 1-15.
Pine, B.J.; Gilmore, J.H. 1999. The Experience Economy: Work Is Theatre & Every Business a Stage. Harvard Business School Press, Boston, MA, USA.
Prahalad, C.K.; Ramaswamy, V. 2004. The Future of Competition: Co-Creating Unique Value with Customers. Harvard Business School Press, Boston, MA, USA.
PricewaterhouseCoopers Korea [PwC Korea]. 2022. Consumer trends in digital wellness. Disponível em: . Acesso em: 16 mar. 2026.
Rogers, E.M. 2003. Diffusion of Innovations. 5ed. Free Press, New York, NY, USA.
Wang, L.; Chen, X.; Liu, Y. 2024. Expertise signaling and purchase intention in digital coaching. Computers in Human Behavior 150: 107985.
Artículo originario del Trabajo de Conclusión de Curso de la Especialización en Marketing del MBA USP/Esalq
Para saber más sobre el curso, haz clic aquí y accede a la plataforma MBX Academy