
10 de septiembre de 2026
Rendimiento de Modelos de Machine Learning en la Selección de Acciones de la Bolsa de Valores Brasileña
Gabriel Fernandes Masalskas; Ricardo Janes
DOI: 10.22167/2675-6528-202602221
Artículo derivado de Trabajo de Fin de Curso (TCC), con contenido basado en el trabajo original del estudiante y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, una solución de inteligencia artificial desarrollada por el Instituto Pecege para la síntesis y organización textual.
Resumen
El mercado bursátil brasileño, caracterizado por alta volatilidad y restricciones de liquidez, impone desafíos a la aplicación de modelos de aprendizaje automático en la predicción de retornos y en la construcción de estrategias de inversión. El estudio comparó el desempeño predictivo y económico de modelos de aprendizaje automático y métodos estadísticos tradicionales en la estimación de retornos futuros y en la formación de carteras basadas en el ranking de activos. Se utilizaron datos históricos de acciones de B3, con variables técnicas y financieras derivadas de precios y volumen. Se evaluaron modelos lineales (Regresión Lineal, Ridge, LASSO, Elastic Net), de ensemble (Random Forest, XGBoost, LightGBM) y una red neuronal (Multilayer Perceptron). La evaluación predictiva se realizó mediante métricas de error en un conjunto de prueba, y la económica mediante backtest de estrategias long-only, con costos operativos basados en el turnover para el análisis de retornos brutos y netos. Los resultados revelaron baja capacidad predictiva en todos los modelos, con R² negativos y errores elevados. Aunque diferencias marginales en las predicciones generaron variaciones en el desempeño económico, estas fueron de baja magnitud e inestables. El modelo LightGBM obtuvo el mejor desempeño económico, pero con ganancias limitadas en relación al benchmark después de la inclusión de costos operativos. No se observó evidencia consistente de generación de retorno ajustado al riesgo superior.
Palabras clave: aprendizaje automático; backtest; mercado de acciones; predicción de retornos; selección de activos.
1. Introducción
El mercado bursátil brasileño, negociado por B3 S.A. – Brasil, Bolsa, Balcão (B3), presenta particularidades que lo diferencian de los mercados desarrollados, imponiendo desafíos específicos para la aplicación de modelos de aprendizaje automático en la predicción de retornos y en la construcción de estrategias de inversión. La comprensión de sus dinámicas es fundamental para inversores e investigadores que buscan optimizar el rendimiento y la gestión de riesgos en un entorno de alta complejidad.
Entre las características distintivas del mercado brasileño, se destacan una mayor volatilidad, una menor profundidad de liquidez y costos operativos más elevados. Estudios comparativos confirman que los mercados emergentes, como Brasil, tienden a exhibir una mayor sensibilidad a los choques de volatilidad y una menor liquidez estructural en comparación con los mercados maduros. Vartanian (2023), por ejemplo, identificó a Brasil entre los mercados más volátiles en períodos de inestabilidad. De Carvalho (2021) evidenció una prima de liquidez significativa en las acciones de la B3, mientras que Brito (2024) demostró que la relación entre liquidez y volatilidad en el mercado nacional se acentúa durante las crisis. Adicionalmente, Benetti et al. (2007) destacaron que los costos operativos y tributarios en el mercado de acciones brasileño permanecen superiores a los observados en países desarrollados. Estas particularidades estructurales hacen de Brasil un entorno desafiante para la implementación de estrategias cuantitativas.
En este contexto, el aprendizaje automático (ML) surge como una herramienta prometedora para analizar y predecir los rendimientos de activos de renta variable. La literatura reciente ya demuestra avances significativos en la aplicación de ML en finanzas. Arismendi-Zambrano et al. (2023) mostraron que métodos de ML basados en regresiones penalizadas son capaces de predecir rendimientos intradía en el mercado brasileño, generando estrategias con un rendimiento ajustado al costo de transacción superior al de benchmarks lineales. En el campo de la gestión de fondos, la CFA Society Brasil (2024) aplicó el XGBoost para distinguir gestores, constatando que carteras formadas con base en las predicciones del modelo presentaron una mejor relación riesgo-rendimiento. Felizardo y Pinto (2019) también evaluaron arquitecturas de redes neuronales artificiales en la predicción de rendimientos de acciones brasileñas, demostrando ganancias de asertividad en comparación con enfoques lineales, aunque resaltaron la sensibilidad del rendimiento a la calibración de hiperparámetros. Evidencias adicionales (Henrique et al., 2019) indican el potencial de modelos no lineales, como Support Vector Regression, en la predicción de precios y rendimientos de activos financieros en Brasil, a pesar de limitaciones asociadas a la estabilidad y generalización de los modelos.
A pesar de estos avances, persisten lagunas relevantes en la literatura nacional. La mayoría de los trabajos se centran en predicciones de alta frecuencia o en análisis de fondos, siendo escasas las investigaciones que comparan de forma sistemática diferentes familias de modelos de ML, como Random Forest, boosting (XGBoost, LightGBM) y redes neuronales, en contextos de recomendación de activos en el mercado de valores. Además, pocos estudios incorporan elementos operativos de la realidad brasileña, como costos de transacción, slippage y liquidez efectiva, en sus backtests y validaciones temporales. Esta carencia impide una evaluación completa de la viabilidad práctica y económica de las estrategias basadas en ML en el mercado local.
La aplicación de ML en el mercado financiero brasileño, por lo tanto, se encuentra en una etapa prometedora, pero aún carente de enfoques que concilien robustez predictiva y viabilidad operativa. Como señalan De Prado (2018) y Gu, Kelly y Xiu (2020), el éxito de los modelos de ML en finanzas depende no solo del rendimiento estadístico, sino de la capacidad de generar predicciones económicamente útiles y factibles. En el contexto nacional, esta discusión se vuelve particularmente relevante debido a las restricciones de liquidez y los costos de transacción, que pueden hacer inviables estrategias rentables en simulaciones. Así, se hace necesario desarrollar estudios que evalúen, de forma comparativa y reproducible, el rendimiento de diferentes algoritmos de ML en estrategias de recomendación de activos en el mercado de acciones brasileño, utilizando métricas ajustadas al riesgo, como el índice de Sharpe, así como medidas de drawdown y volatilidad. En especial, comprender qué modelos ofrecen el mejor trade-off entre rendimiento y viabilidad operativa es una contribución relevante tanto para la investigación académica como para la práctica profesional. Ante esto, este trabajo tiene como objetivo comparar los rendimientos predictivo y económico de modelos de aprendizaje de máquina y métodos estadísticos tradicionales en la estimación de retornos futuros y en la construcción de estrategias de inversión basadas en ranking en el mercado de acciones brasileño.
2. Material y Métodos
Este trabajo evaluó la capacidad predictiva y la utilidad económica de diferentes modelos de aprendizaje automático y métodos estadísticos tradicionales aplicados al mercado de valores brasileño. El análisis se llevó a cabo a partir de datos históricos de precios ajustados de acciones negociadas en la B3, contemplando un panel no balanceado de activos.
Definición del universo invertible y tratamiento de los datos
El estudio utilizó datos históricos de precios ajustados de acciones negociadas en la B3, obtenidos de la plataforma “Datos de Mercado – Acciones listadas en la B3” y recopilados a través de la biblioteca Python yfinance (Yahoo Finance). Las series de precios correspondieron a los precios de cierre ajustados (“adjusted close”), que incorporan eventos corporativos como dividendos y desdoblamientos, garantizando la consistencia temporal de los retornos.
A partir del conjunto inicial de activos, se aplicaron criterios de elegibilidad y filtrado secuencial para definir el universo invertible. Estos criterios incluyeron disponibilidad de datos históricos, consistencia de precios, liquidez mínima (volumen financiero negociado) y exclusión de series incompletas o inconsistentes, según se detalla en la Tabla 1.
Tabla 1. Etapas de definición del universo de inversión
| Estadio | Descripción |
|---|---|
| Base de partida | Acciones listadas en la B3 |
| Recopilación de datos | Activos con historial disponible en el proveedor |
| Filtro de calidad | Exclusión por inconsistencias de precio y volumen |
| Historial mínimo | Exclusión de series insuficientes |
| La Liquidez | Selección mensual de los 50 activos más líquidos |
| Universo último | Panel dinámico de activos elegibles |
Fuente: Datos originales de la investigación
Los datos diarios fueron agregados para periodicidad mensual, utilizando el último precio de cierre disponible en cada mes. Adicionalmente, en cada período, los 50 activos más líquidos (con base en el volumen financiero diario negociado) fueron seleccionados para componer un universo invertible dinámico, reflejando la realidad operacional del mercado.
Definición de la variable objetivo
La variable de interés fue el retorno logarítmico mensual futuro de cada activo, calculado a partir de los precios de cierre mensuales, según la Ecuación 1:
rt+1 = ln(Pt+1 / Pt) (1)
en que: rt+1 es el retorno logarítmico en el período t+1; Pt+1 es el precio de cierre en el período t+1; y Pt es el precio de cierre en el período t. Este retorno se asoció al período t (shift), de modo que las predicciones realizadas al final del mes t se referían al retorno observado en el mes t+1. El problema se formuló como una tarea de regresión supervisada para estimar retornos futuros continuos. La evaluación económica de las estrategias se realizó con base en retornos simples.
Construcción de las variables explicativas y de los modelos
Las variables explicativas incluyeron retornos rezagados, medidas de volatilidad, indicadores de tendencia y métricas técnicas basadas en precio y volumen, según se detalla en la Tabla 2.
Tabla 2. Variables explicativas utilizadas en la modelización
| Conjunto | Variable | Descripción |
|---|---|---|
| Rendimientos | ret_log_1d | Retorno logarítmico diario |
| Rendimientos | ret_5d | Retorno acumulado en 5 días |
| Rendimientos | ret_21d | Retorno mensual |
| Rendimientos | ret_63d | Rendimiento trimestral |
| Rendimientos | retorno_252d | Rendimiento anual |
| Volatilidad | vol_21d | Desviación estándar de los retornos (21 días) |
| Volatilidad | vol_63d | Desviación estándar de los retornos (63 días) |
| Tendencia | price_sma21_ratio | Razón precio / media móvil 21 días |
| Tendencia | price_sma63_ratio | Razón precio / media móvil 63 días |
| Tendencia | sma_diff_21_63 | Diferencia entre medias móviles (21d – 63d) |
| Índices | rsi_14 | Índice de Fuerza Relativa (14 días) |
| Índices | rsi_21 | Índice de Fuerza Relativa (21 días) |
| Índices | macd | Indicador MACD |
| Índices | macd_señal | Línea de señal del MACD |
| Índices | macd_hist | Histograma del MACD |
| Riesgo | ATR_14 | Rango Verdadero Promedio (14 días) |
| La Liquidez | vol_med_21d | Volumen medio negociado |
| La Liquidez | vol_med_63d | Volumen medio (63 días) |
| La Liquidez | vol_fin_med_21d | Volumen financiero promedio |
| La Liquidez | vol_fin_med_63d | Volumen financiero promedio (63 días) |
| La Liquidez | indicador de rotación | Proxy de liquidez |
| Otros | adx_14 | Índice Direccional Medio |
| Otros | obvio | Volumen de Equilibrio |
Fuente: Datos originales de la investigación
Las variables se calcularon diariamente y se agregaron mensualmente, utilizando la última observación disponible. Todas las variables explicativas se rezagaron un período (t-1) mensual para garantizar que las predicciones utilizaran solo información disponible hasta el final del mes anterior.
Se seleccionaron modelos representativos de diferentes enfoques: regresiones lineales (Regresión Lineal, Ridge, LASSO y Elastic Net), modelos de ensemble basados en árboles de decisión (Random Forest, XGBoost y LightGBM) y una red neuronal artificial (Multilayer Perceptron – MLP). La Tabla 3 enumera los modelos y sus bibliotecas de implementación en Python.
Tabla 3. Modelos utilizados y respectivas bibliotecas de implementación
| Diseño | Biblioteca | Implementación |
|---|---|---|
| Regresión Lineal | scikit-learn | Regresión Lineal |
| Cresta | scikit-learn | Cresta |
| LASSO | scikit-learn | Lasso |
| Elastic Net | scikit-learn | ElasticNet |
| Random Forest | scikit-learn | RandomForestRegressor |
| XGBoost | xgboost | XGBRegressor |
| LightGBM | lightgbm | LGBMRegressor |
| Red Neuronal (MLP) | tensorflow / keras | Secuencial (Densa) |
Fuente: Datos originales de la investigación
Las variables explicativas fueron estandarizadas por transformación z-score para modelos sensibles a la escala, mientras que los modelos de ensemble se estimaron en las variables originales. Todos los modelos se formularon como problemas de regresión supervisada para predecir retornos futuros continuos. La muestra se dividió temporalmente de forma secuencial, con el 80% de las observaciones iniciales para entrenamiento y el 20% final para prueba, preservando el orden cronológico de los datos.
La evaluación predictiva se realizó mediante métricas de error (RMSE, MAE y R²), y la evaluación económica se llevó a cabo mediante un “backtest” en el conjunto de prueba, utilizando métricas como retorno promedio, volatilidad, índice de Sharpe y “drawdown” máximo. Se utilizó como referencia un benchmark, definido como una cartera de ponderación igual de todos los activos elegibles con rebalanceo mensual. Para garantizar la reproducibilidad, se fijaron “seeds” aleatorios en las bibliotecas Python (random), NumPy y TensorFlow.
Construcción de las estrategias basadas en ranking
Las predicciones de los modelos se utilizaron para construir estrategias de inversión “long-only” basadas en ranking “cross-sectional”. Mensualmente, los 10 activos con mayor retorno previsto, de entre los 50 activos más líquidos del universo invertible, fueron seleccionados para formar una cartera igualmente ponderada. Las carteras se reequilibraron íntegramente al final de cada mes.
La rotación de las carteras se midió por la rotación media mensual, que es la proporción de activos sustituidos entre períodos consecutivos. El retorno de la estrategia se calculó como la media simple de los retornos realizados de los activos seleccionados en el mes siguiente. Los costos operativos se incorporaron como una estimación simplificada, aplicando un costo proporcional fijo del 0,2% por unidad de rotación. El retorno neto (rliq) se calculó deduciendo este costo del retorno bruto (rbruto), según la Ecuación 2:
rlíquido = rbruto – c * facturaciónt (2)
donde c es el costo operativo (0,2%) y turnovert es la proporción de activos sustituidos en el período t. El desempeño de las carteras fue evaluado en el período de prueba en términos de retorno bruto y neto, siendo el retorno neto la principal métrica de comparación económica. El benchmark, por su parte, no tuvo costos operativos.
3. Resultados y Discusión
La interpretación de los resultados consideró el contexto metodológico adoptado, incluyendo el horizonte temporal del período del conjunto de prueba y las simplificaciones inherentes al backtest, como la modelización de costes operativos basada en el turnover de las carteras (fijada en 0,2%), sin la incorporación de componentes adicionales como slippage, impacto de mercado y restricciones de liquidez.
Impacto de los filtros en el universo de activos
La aplicación de los criterios de elegibilidad y filtrado resultó en una reducción progresiva del universo inicial de activos disponibles para análisis. La Tabla 4 presenta el embudo de selección, detallando el número de activos remanentes después de cada etapa del proceso.
Tabla 4. Embudo de selección del universo de activos
| Estadio | Número de activos |
|---|---|
| Base inicial (acciones listadas – CSV) | 398 |
| Activos con datos históricos en el proveedor | 393 |
| Después de filtro de calidad (precio y volumen) | 150 |
| Después de filtrar el historial mínimo | 150 |
| Top 50 por liquidez (muestra final) | 50 |
Fuente: Datos originales de la investigación
Se observó una reducción significativa del universo de activos, de 398 a 50, lo que representa una contracción de aproximadamente el 87% del conjunto inicial. Esta reducción evidencia la alta concentración de liquidez en el mercado de acciones brasileño y es consistente con la estructura del mercado, donde pocos activos poseen un volumen de negociación suficiente para estrategias sistemáticas. El universo final utilizado en la modelización y en el backtest refleja predominantemente el comportamiento de activos de mayor liquidez. Metodológicamente, este filtrado implica que los resultados no son directamente generalizables a activos de menor negociación, y la definición dinámica del universo invertible influye en la composición de las carteras y del benchmark, impactando la evaluación comparativa de las estrategias.
Estadísticas descriptivas de la variable objetivo
Antes del modelado, se analizó la distribución de la variable objetivo, el retorno logarítmico mensual futuro, para evaluar sus propiedades estadísticas y plausibilidad económica. La Tabla 5 presenta las estadísticas descriptivas de la variable.
Tabla 5. Estadísticas descriptivas del retorno logarítmico mensual futuro
| Medida | Valía |
|---|---|
| Observaciones | 3.207 |
| Media | 0,0121 |
| Desviación estándar | 0,1237 |
| Lo mínimo | -0,9252 |
| 1% | -0,3462 |
| 5% | -0,1661 |
| 25% | -0,0538 |
| Mediana | 0,0118 |
| 75% | 0,0807 |
| Tope | 0,6987 |
Fuente: Resultados originales de la investigación
Los resultados indicaron una distribución caracterizada por alta volatilidad y colas largas, un patrón ampliamente documentado en la literatura financiera (Fama y French, 2015; Harvey et al., 2016). La media cercana a cero (0,012) y la desviación estándar elevada (0,124) evidenciaron un ambiente de baja relación señal-ruido, dificultando la identificación de patrones predictivos consistentes. La presencia de valores extremos, con retornos mínimos cercanos a -92% y máximos alrededor del 70%, indicó la ocurrencia de eventos idiosincráticos y una asimetría negativa en la distribución, característica de mercados bursátiles emergentes. Estas propiedades implican desafíos en la modelización, como sensibilidad a valores atípicos e inestabilidad en las estimaciones, reforzando la importancia de evaluar el desempeño de las estrategias de forma ajustada al riesgo.
Evaluación predictiva de los modelos
La capacidad predictiva de los modelos se evaluó mediante métricas de error como RMSE, MAE y coeficiente de determinación (R²), calculadas en el conjunto de prueba. Las predicciones se basaron en las variables explicativas descritas en la metodología. La Tabla 6 presenta el rendimiento predictivo de los modelos, comparando enfoques lineales y no lineales.
Tabla 6. Rendimiento predictivo de los modelos (RMSE, MAE y R²)
| Diseño | RMSE | MAE | R² |
|---|---|---|---|
| Lineal | 0.1031 | 0.0754 | -0.0571 |
| Cresta | 0.1031 | 0.0754 | -0.0567 |
| LASSO | 0.1029 | 0.0753 | -0.0533 |
| ElasticNet | 0.1030 | 0.0754 | -0.0547 |
| RandomForest | 0.1017 | 0.0742 | -0.0297 |
| XGBoost | 0.1074 | 0.0792 | -0.1476 |
| LightGBM | 0.1121 | 0.0831 | -0.2503 |
| MLP | 0.1244 | 0.0943 | -0.5391 |
Fuente: Resultados originales de la investigación
Todos los modelos presentaron bajo poder predictivo en el conjunto de prueba, con coeficientes de determinación negativos en todas las especificaciones, lo que indica que sus predicciones son, en promedio, inferiores a una estrategia ingenua basada en la media histórica de los retornos. Las diferencias entre los modelos en términos de RMSE y MAE fueron relativamente pequeñas, sin evidencia de superioridad consistente de modelos más complejos en relación con los enfoques lineales. Los modelos regularizados, como LASSO y Elastic Net, presentaron un rendimiento marginalmente superior, mientras que los modelos más flexibles, como Gradient Boosting y redes neuronales, exhibieron un peor rendimiento, lo que sugiere un posible sobreajuste. La proximidad entre los valores de RMSE y la desviación estándar de la variable objetivo (Tabla 5) sugiere que los modelos son incapaces de explicar una parte significativa de la varianza de los retornos en un entorno de baja relación señal-ruido. Las diferencias observadas deben interpretarse con cautela, dada la ausencia de evidencia estadística de capacidad predictiva superior (Giacomini y White, 2006).
Evaluación económica de las estrategias
La Tabla 7 presenta los principales indicadores de desempeño económico de las estrategias basadas en ranking, calculados en el período de prueba, ya deducidos de los costos operativos estimados con base en la rotación de las carteras. Se reportan el retorno promedio mensual, el retorno geométrico mensual, el retorno anualizado, la volatilidad de los retornos, el índice de Sharpe, el máximo drawdown y el turnover promedio mensual, además del valor final de una inversión hipotética inicial de R$ 100.
Tabla 7. Desempeño económico de las estrategias por modelo
| Diseño | Ret. mensual (%) | Ret. geom. (%) | Rent. anual (%) | Vol. (%) | Sharpe | Máx. DD (%) | Rotación media mensual | 100 R$ final |
|---|---|---|---|---|---|---|---|---|
| LightGBM | 0,45 | 0,15 | 1,76 | 8,15 | 0,1920 | -28,79 | 0,5619 | 103,10 |
| Cresta | 0,28 | 0,01 | 0,10 | 7,75 | 0,1249 | -31,31 | 0,4619 | 100,18 |
| ElasticNet | 0,28 | -0,01 | -0,07 | 8,01 | 0,1225 | -33,30 | 0,4429 | 99,87 |
| Punto de referencia | 0,13 | -0,06 | -0,72 | 6,41 | 0,0703 | -25,34 | 98,74 | |
| LASSO | 0,21 | -0,10 | -1,21 | 8,29 | 0,0873 | -34,54 | 0,4143 | 97,90 |
| Lineal | 0,13 | -0,11 | -1,31 | 7,22 | 0,0621 | -30,96 | 0,4714 | 97,72 |
| XGBoost | 0,24 | -0,12 | -1,38 | 8,83 | 0,0949 | -30,93 | 0,4524 | 97,60 |
| RandomForest | 0,16 | -0,18 | -2,10 | 8,42 | 0,0644 | -31,16 | 0,3476 | 96,35 |
| MLP | -0,43 | -0,62 | -7,14 | 6,30 | -0,2365 | -35,44 | 0,6000 | 87,84 |
Fuente: Resultados originales de la investigación
El benchmark, una estrategia pasiva igualmente ponderada con rebalanceo mensual, sirvió como referencia. Los resultados indican que el desempeño económico de las estrategias basadas en ranking fue, en general, limitado. El modelo LightGBM presentó el mejor desempeño, con retorno geométrico mensual positivo y valor final superior a la inversión inicial. Modelos lineales regularizados, como Ridge y Elastic Net, también exhibieron retornos geométricos ligeramente positivos. Sin embargo, modelos como Linear, LASSO, XGBoost, Random Forest y MLP mostraron retornos geométricos negativos, indicando pérdida de valor a lo largo del tiempo. La diferencia entre retorno medio y geométrico refleja el impacto de la volatilidad, resultando en crecimiento compuesto negativo para la mayoría de los modelos, donde la variabilidad de los retornos superó la ganancia media esperada. Las diferencias de desempeño entre los modelos fueron pequeñas, y los índices de Sharpe permanecieron bajos, indicando que la relación riesgo-retorno de las estrategias fue poco atractiva. La ventana de evaluación económica, de 21 meses, es relativamente corta, lo que implica sensibilidad de los resultados a condiciones específicas de mercado y limita la robustez de las conclusiones.
Evolución temporal del rendimiento de las estrategias
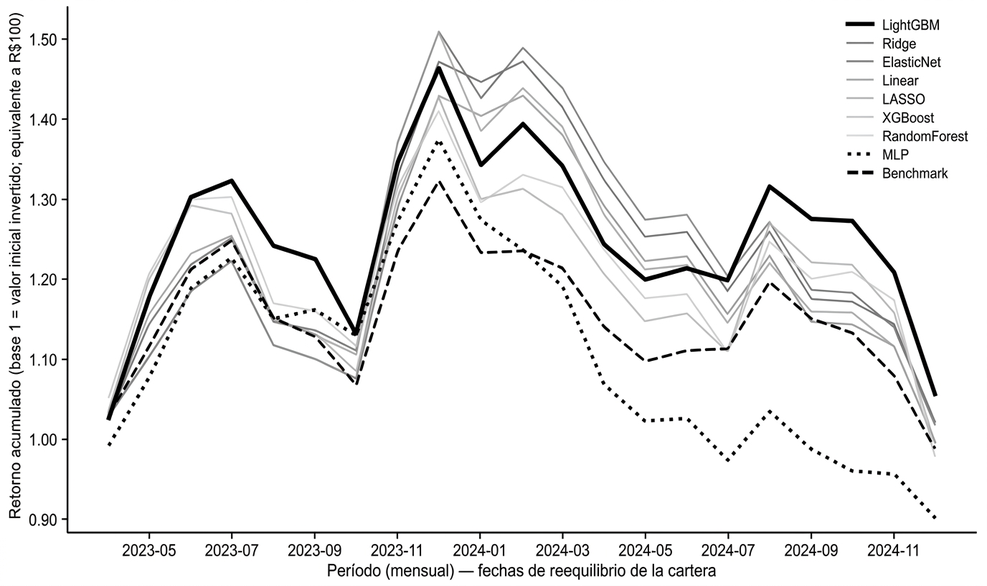
La Figura 1 presenta la evolución temporal del retorno acumulado de las estrategias basadas en ranking en el período del conjunto de prueba, construido a partir de la capitalización compuesta de los retornos mensuales de cada modelo, incluyendo el benchmark.
Figura 1. Evolución del retorno acumulado de las estrategias basadas en modelos de machine learning
Fuente: Resultados originales de la investigación
El análisis de la Figura 1 evidencia diferencias relevantes en la trayectoria de desempeño entre las estrategias. El modelo con mejor desempeño presentó una trayectoria de crecimiento relativamente más consistente, aunque con episodios de caída, mientras que el modelo de peor desempeño exhibió un deterioro progresivo del capital. El benchmark presentó un comportamiento intermedio, con menor amplitud de variación, reflejando el efecto de la diversificación. Las estrategias no siguieron trayectorias monotónicas de crecimiento, siendo caracterizadas por ciclos alternados de ganancias y pérdidas. Pequeñas diferencias en las predicciones de los modelos pueden traducirse en impactos relevantes en el desempeño acumulado, reforzando la sensibilidad de las estrategias a la ordenación relativa de los activos. La dispersión entre las curvas al final del período fue limitada, sugiriendo que la diferencia de desempeño deriva más de aciertos puntuales que de ventajas persistentes, alineado a la baja capacidad predictiva. La presencia de períodos prolongados de drawdown en casi todas las estrategias evidencia el riesgo significativo asociado, incluso en casos de desempeño final positivo, reforzando la importancia de evaluar la dinámica temporal de las pérdidas en contextos de elevada volatilidad.
Relación entre rotación y desempeño económico
La incorporación de costos operativos, incluso simplificada, alteró la ordenación relativa de los modelos, evidenciando la importancia de un modelado preciso de estos costos. La Tabla 8 presenta el impacto de los costos operativos estimados en el desempeño de las estrategias, incluyendo retornos anualizados y valores finales antes y después de la deducción de costos, así como métricas asociadas a la rotación de las carteras.
Tabla 8. Impacto de los costos de transacción en el rendimiento de las estrategias
| Diseño | Retorno anual bruto (%) | Valor bruto final (R$) | Rotación media mensual | Total de activos intercambiados | Costo total est. (R$) | Ret. anual net. (%) | Valor líquido final (R$) |
|---|---|---|---|---|---|---|---|
| LightGBM | 3,15 | 105,58 | 0,5619 | 118 | 2,36 | 1,76 | 103,10 |
| Cresta | 1,22 | 102,14 | 0,4619 | 97 | 1,94 | 0,10 | 100,18 |
| ElasticNet | 1,00 | 101,75 | 0,4429 | 93 | 1,86 | -0,07 | 99,87 |
| Punto de referencia | -0,72 | 98,74 | -0,72 | 98,74 | |||
| LASSO | -0,21 | 99,62 | 0,4143 | 87 | 1,74 | -1,21 | 97,90 |
| Lineal | -0,19 | 99,67 | 0,4714 | 99 | 1,98 | -1,31 | 97,72 |
| XGBoost | -0,29 | 99,49 | 0,4524 | 95 | 1,90 | -1,38 | 97,60 |
| RandomForest | -1,28 | 97,77 | 0,3476 | 73 | 1,46 | -2,10 | 96,35 |
| MLP | -5,78 | 90,10 | 0,6000 | 126 | 2,52 | -7,14 | 87,84 |
Fuente: Resultados originales de la investigación
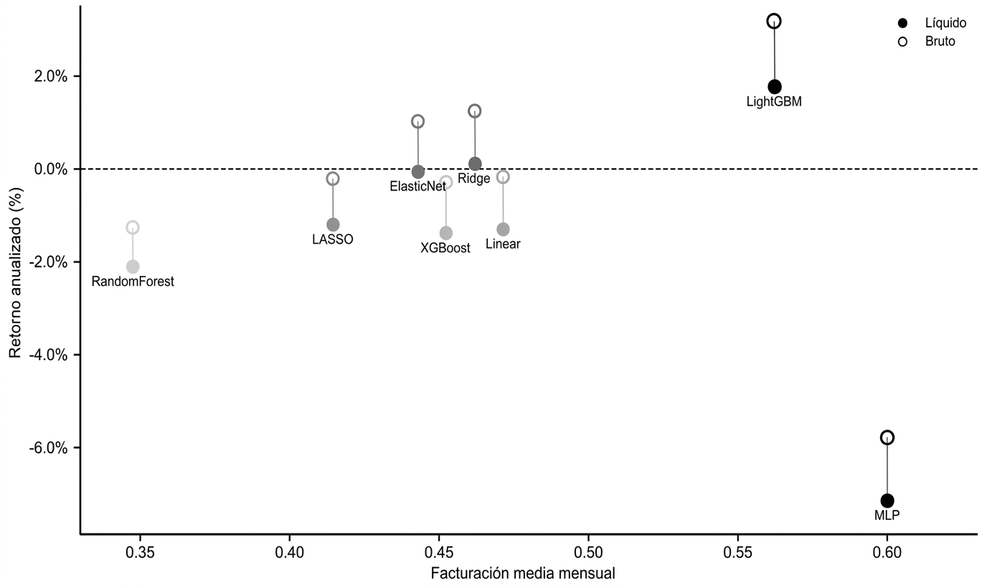
La comparación entre retornos brutos y netos muestra que la incorporación de costos no solo reduce el retorno, sino que puede alterar el orden relativo de las estrategias. Los modelos con un rendimiento bruto superior pueden volverse inferiores después de la deducción de costos, especialmente con alta rotación, lo que indica que la evaluación basada únicamente en retornos brutos puede ser sesgada. El turnover promedio mensual varió entre 0,35 y 0,60. Las estrategias con mayor rotación, como LightGBM y MLP, presentaron un mayor costo acumulado. En contraste, los modelos con menor turnover, como Random Forest, tuvieron una menor erosión de retorno, lo que sugiere que la eficiencia de la estrategia depende de la interacción entre la capacidad predictiva y la intensidad de negociación. La Figura 2 ilustra la relación entre el turnover promedio mensual y el retorno anualizado neto.
Figura 2. Relación entre rotación promedio mensual y retorno anualizado neto de las estrategias
Fuente: Resultados originales de la investigación
La Figura 2 no muestra una relación monotónica clara entre rotación y rendimiento, lo que indica que niveles más altos de rotación no implican necesariamente un peor rendimiento económico. Sin embargo, hay una mayor dispersión de los resultados entre estrategias con mayor rotación, lo que sugiere que la rotación amplifica la variabilidad del rendimiento al aumentar la exposición a costos operativos. Este resultado indica que el impacto económico de la rotación está determinado por la interacción entre los costos operativos y la calidad de la señal predictiva. Las estrategias con mayor capacidad de ordenación relativa pueden compensar los costos de negociación, mientras que los modelos con baja capacidad predictiva tienden a ver deteriorado su rendimiento. La modelización de los costos operativos es central en la evaluación de estrategias de aprendizaje automático, y el uso de proxies simplificadas, aunque útil para la comparación, puede no capturar completamente las fricciones reales del mercado, sobreestimando el rendimiento económico de las estrategias.
Interpretación integrada de los resultados
Los resultados evidenciaron baja capacidad predictiva de los modelos, con R² negativos en el conjunto fuera de la muestra (Tabla 6), indicando que no superaron predicciones basadas en la media histórica de los retornos. Esto es consistente con la elevada volatilidad y baja relación señal-ruido de la variable objetivo (Tabla 5). A pesar de esta limitación, pequeñas diferencias en las estimaciones fueron suficientes para generar variaciones en el desempeño económico de las estrategias (Tabla 7), debido al mecanismo de selección por ranking, donde la ordenación relativa de los activos fue más relevante que la precisión absoluta. Sin embargo, estas variaciones fueron reducidas y no configuraron evidencia robusta de generación consistente de valor, con las estrategias presentando un desempeño neto cercano al benchmark, con ganancias puntuales y dependientes del período. La incorporación de costos operacionales redujo los retornos y, en algunos casos, alteró la ordenación relativa de las estrategias, evidenciando la influencia de la intensidad de negociación. La relación entre turnover y desempeño (Figura 2) no indicó un patrón monotónico claro. La comparación con el benchmark reveló un trade-off entre estrategias activas y pasivas; aunque algunas estrategias superaron al benchmark en ciertos momentos, este presentó menor volatilidad y drawdowns más controlados (Tabla 7 y Figura 1), reflejando el efecto de la diversificación. El análisis temporal indicó ausencia de superioridad persistente entre los modelos, con alternancia frecuente de desempeño, sugiriendo fuerte dependencia del recorte temporal. En conjunto, los modelos evaluados no presentaron capacidad consistente de generación de retorno ajustado al riesgo superior al benchmark.
4. Conclusión
Este trabajo tuvo como objetivo comparar los desempeños predictivo y económico de modelos de aprendizaje automático y métodos estadísticos tradicionales en la estimación de retornos futuros y en la construcción de estrategias de inversión basadas en ranking en el mercado accionario brasileño. Se verificó que todos los modelos evaluados presentaron baja capacidad predictiva en el conjunto de prueba, con coeficientes de determinación negativos, indicando que sus predicciones fueron, en promedio, inferiores a una estrategia ingenua. A pesar de las diferencias marginales en las predicciones, estas generaron variaciones en el desempeño económico de las estrategias, aunque de baja magnitud e inestables a lo largo del tiempo. El modelo LightGBM obtuvo el mejor desempeño económico, pero con ganancias limitadas en relación al benchmark después de la incorporación de costos operacionales. No se observó evidencia consistente de generación de retorno ajustado al riesgo superior al benchmark. La principal contribución del estudio reside en la evaluación sistemática de diferentes familias de modelos de aprendizaje automático en un mercado emergente desafiante, destacando la importancia de la modelización de costos operacionales y la limitada viabilidad práctica de estrategias de generación de alpha en las configuraciones probadas.
Las limitaciones del estudio incluyeron la simplificación en la modelización de costos operativos, que no contempló componentes como el slippage y el impacto de mercado, y la restricción del universo de activos a los 50 más líquidos, lo que limita la generalización de los resultados a activos de menor negociación. Adicionalmente, la ventana de evaluación económica, de 21 meses, implica sensibilidad de los resultados a condiciones específicas de mercado. Para estudios futuros, se sugiere la implementación de validación temporal más robusta, como enfoques walk-forward, el ajuste sistemático de hiperparámetros, la modelización más realista de fricciones de mercado y la exploración de diferentes reglas de construcción de portafolio y rebalanceo, así como la revisión de los criterios de definición del universo invertible.
Referencias Bibliográficas
ARISMENDI-ZAMBRANO, J.; LEONE ALEXANDRE, A.; GENARO, A. Intraday returns forecasting using machine learning: evidence from the Brazilian stock market. SSRN Electronic Journal, 2023. DOI: 10.2139/ssrn.5122977. Acesso em: 9 set. 2025.
BENETTI, C.; DECOURT, R.; RENATO, P. The practice of corporate finance in Brazil and in the USA: comparative survey evidence. São Paulo: ICN Business School; Universidade do Vale do Rio dos Sinos; Catholic University of Santiago de Guayaquil, 2007. Disponível em: https://www.researchgate.net/publication/265454641. Acesso em: 4 nov. 2025.
BRITO, A. D. Instability of returns and liquidity during the Covid-19 pandemic: evidence from the Brazilian stock market. Revista de Administração UFSM, v. 17, n. 2, p. 1–19, 2024. Disponível em: https://periodicos.ufsm.br/reaufsm/article/view/84713. Acesso em: 9 set. 2025.
CARVALHO, G. A. de. Pricing of liquidity risk in the Brazilian stock market. Revista Brasileira de Finanças, v. 19, n. 3, p. 67–94, 2021. Disponível em: https://periodicos.fgv.br/rbfin/article/view/81844. Acesso em: 8 set. 2025.
CFA SOCIETY BRASIL. Using machine learning to separate good and bad equity mutual fund managers: evidence from Brazil. São Paulo: CFA Society Brasil, 2024. Disponível em: https://cfasociety.org.br/wp-content/uploads/2024/09/final_paper.pdf. Acesso em: 14 out. 2025.
DE PRADO, M. L. Advances in financial machine learning. Hoboken: John Wiley & Sons, 2018. Acesso em: 7 fev. 2026.
FAMA, E. F.; FRENCH, K. R. A five-factor asset pricing model. Journal of Financial Economics, v. 116, n. 1, p. 1–22, 2015. DOI: 10.1016/j.jfineco.2014.10.010. Acesso em: 10 jan. 2026.
FELIZARDO, C.; PINTO, A. A study on neural network architecture applied to the prediction of Brazilian stock returns. arXiv preprint, arXiv:1901.09143, 2019. Disponível em: https://arxiv.org/abs/1901.09143. Acesso em: 1 nov. 2025.
GIACOMINI, R.; WHITE, H. Tests of conditional predictive ability. Econometrica, v. 74, n. 6, p. 1545-1578, 2006. DOI: 10.1111/j.1468-0262.2006.00718.x. Acesso em: 19 jan. 2026.
GU, S.; KELLY, B.; XIU, D. Empirical asset pricing via machine learning. The Review of Financial Studies, v. 33, n. 5, p. 2223–2273, 2020. DOI: 10.1093/rfs/hhaa009. Acesso em: 19 jan. 2026.
HARVEY, C. R.; LIU, Y.; ZHU, H. …and the cross-section of expected returns. The Review of Financial Studies, v. 29, n. 1, p. 5–68, 2016. DOI: 10.1093/rfs/hhv059. Acesso em: 19 jan. 2026.
HENRIQUE, B. M.; SOBREIRO, V. A.; KIMURA, H. Stock price prediction using support vector regression on daily and up to the minute prices. Journal of Finance and Data Science, v. 5, n. 1, p. 1–12, 2019. DOI: 10.1016/j.jfds.2018.04.003. Acesso em: 1 nov. 2025.
VARTANIAN, P. R. The VIX index and the volatility of the Latin American and G7 markets. International Journal of Economics and Finance, v. 15, n. 4, p. 1–15, 2023. DOI: 10.5539/ijef.v15n12p25. Acesso em: 1 nov. 2025.
Artículo originario del Trabajo de Conclusión de Curso de la Especialización en Data Science y Analytics del MBA USP/Esalq
Para saber más sobre el curso, haz clic aquí y accede a la plataforma MBX Academy