
09 de septiembre de 2026
Carteras Optimizadas en el Mercado Brasileño: Tasa Selic, Frontera Eficiente y Asignación de Riesgo
Alessandro Damião Paulin; Veruska Evanir Pereira
DOI: 10.22167/2675-6528-202602125
Artículo derivado de Trabajo de Fin de Curso (TCC), con contenido basado en el trabajo original del estudiante y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, una solución de inteligencia artificial desarrollada por el Instituto Pecege para la síntesis y organización textual.
Resumen
La asignación eficiente de capital en mercados emergentes enfrenta desafíos cuando la tasa de interés varía, afectando el retorno esperado y el riesgo de las carteras. Se investigó cómo la variación de la tasa SELIC influye en la estructura de carteras optimizadas en el mercado accionario brasileño. Se aplicó la optimización de media-varianza de Markowitz a seis activos representativos (Petrobras, Vale, Itaú Unibanco, Banco Bradesco, Ambev y Magazine Luiza), con datos históricos de enero de 2020 a marzo de 2026 (1.543 observaciones diarias). Se analizaron cuatro escenarios de SELIC (2%, 5%, 10% y 15%), calculándose métricas de riesgo-retorno (Índice de Sharpe, Value at Risk, Conditional Value at Risk). La cartera de máximo Sharpe se concentró progresivamente en Petrobras conforme la SELIC aumentó, alcanzando el 100% en SELIC 10% y 15%, con un Sharpe ratio reduciéndose de 0,5949 a 0,2717 (deterioro del 54,3%). La cartera de mínima varianza mantuvo una composición sectorial estable, pero presentó un retorno en exceso negativo en SELIC 10% y 15%. La comparación con el Índice Ibovespa reveló superioridad de las carteras optimizadas, sin embargo, el IBOV presentó un Sharpe ratio negativo en SELIC 15% (-0,3426). Se concluyó que la asignación óptima en mercados emergentes debe ser dinámica, ajustándose al entorno macroeconómico, y que son necesarias restricciones prácticas de concentración para mitigar la inestabilidad del modelo de Markowitz.
Palabras clave: Mercado de acciones brasileño; Modelo de Markowitz; Optimización de carteras; Riesgo-rendimiento; Tasa SELIC.
1. Introducción
La gestión de carteras en el mercado de capitales brasileño opera en un entorno macroeconómico singular, marcado por altas tasas de interés y volatilidad. A principios de 2026, la tasa básica de interés del Sistema Especial de Liquidación y Custodia (SELIC) alcanzó el quince por ciento anual, un nivel significativamente superior al mínimo histórico del dos por ciento registrado en 2021. Este escenario refleja los esfuerzos del Banco Central para contener las presiones inflacionarias (CBC, 2026).
Este contexto de tasas de interés elevadas redefine el atractivo de los activos de renta fija, como el Tesoro Selic, que se convierte en un referente de costo de oportunidad para cualquier inversión de riesgo. En consecuencia, la asignación de recursos en activos de renta variable, como las acciones negociadas en la B3, exige un análisis aún más riguroso de la relación entre riesgo y retorno (Galdi et al., 2023). Esta necesidad se amplifica en un mercado con alta concentración en pocas empresas, como Petrobras (PETR4) y Vale (VALE3), que juntas representan una parte sustancial del índice Ibovespa.
El desafío de construir carteras eficientes en este entorno se ve amplificado por la dinámica de la volatilidad y la correlación entre los activos (Costa, 2024). Estudios recientes demuestran que, en períodos de crisis, la correlación entre los activos en el mercado brasileño tiende a aumentar, lo que limita los beneficios de la diversificación tradicional (Martins et al., 2025). Además, la fuerte conexión con los mercados internacionales expone a los inversores locales a choques de volatilidad externos, como se observó durante la inestabilidad bancaria global de 2023 (Bambo, 2025).
La teoría moderna de finanzas, consolidada por Markowitz (Markowitz, 1952), ofrece el modelo de media-varianza como herramienta fundamental para la optimización de carteras. Sin embargo, la aplicación directa de este modelo en Brasil enfrenta críticas, principalmente debido a la sensibilidad de los resultados a errores de estimación de los parámetros de entrada, como medias, varianzas y covarianzas. Esto puede llevar a asignaciones de cartera poco realistas y con bajo rendimiento fuera de la muestra (Sampaio et al., 2025).
La literatura académica ha explorado alternativas para mejorar la optimización de carteras en Brasil. Oliveira et al. (2024) investigaron el uso de técnicas de “resampling” para mitigar los problemas de estimación del modelo de Markowitz, pero no encontraron evidencia de superioridad en relación con la optimización clásica. Barroso et al. (2021) propusieron la integración de estrategias de análisis técnico a la optimización multiobjetivo, buscando capturar diferentes dimensiones del comportamiento de los activos.
Sin embargo, persiste una brecha en la literatura: el análisis en profundidad de cómo la variación de la tasa SELIC, como representación del activo libre de riesgo, impacta la frontera eficiente y la composición óptima de las carteras en diferentes escenarios macroeconómicos. Esta brecha es especialmente relevante considerando la alta concentración del mercado de acciones brasileño. La dinámica y los efectos del retorno del activo libre de riesgo en un entorno de altas tasas de interés, como el brasileño, aún son poco explorados desde una perspectiva de gestión de riesgos, a pesar de ser un pilar del modelo de fijación de precios de activos (CAPM) y de la optimización de carteras.
¿De qué manera la variación de la tasa SELIC, como premisa para el retorno del activo libre de riesgo, influye en la estructura de carteras óptimas y la relación riesgo-retorno para inversores en el mercado de acciones brasileño, y cuáles son las implicaciones para la gestión de riesgos en un escenario de alta concentración sectorial?
La relevancia práctica y teórica de esta investigación justifica su realización. Para gestores de fondos, analistas financieros e inversores individuales, es fundamental comprender el impacto de la tasa de interés en la asignación óptima de activos, especialmente en un mercado donde la renta fija ofrece una alternativa competitiva. En el ámbito de la controladoría, el análisis de sensibilidad de la cartera a variaciones en la tasa libre de riesgo proporciona subsidios para una gestión de riesgos más robusta y alineada a los objetivos corporativos.
Así, el objetivo general de este trabajo es analizar el impacto de la variación de la tasa SELIC en la composición de carteras de acciones optimizadas según el criterio de media-varianza en el mercado brasileño, considerando una base diversificada de activos. Específicamente, se busca: (a) construir la frontera eficiente para una cartera compuesta por activos representativos de diferentes sectores del mercado brasileño (PETR4, VALE3, ITUB4, BBDC4, ABEV3, MGLU3) bajo diferentes niveles de la tasa SELIC; (b) evaluar los cambios en la asignación óptima de activos y en la composición sectorial derivados de las variaciones en la tasa libre de riesgo; (c) calcular y comparar métricas de riesgo-retorno (índice de Sharpe, Value at Risk, desviación estándar) para cada escenario de tasa SELIC; y (d) discutir las implicaciones de los resultados para la gestión de carteras, el análisis de diversificación sectorial y la mitigación de riesgos en diferentes entornos de tasa de interés en el contexto brasileño.
2. Material y Métodos
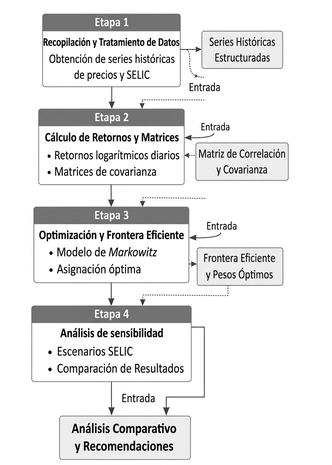
El presente estudio se clasifica como una investigación cuantitativa, de naturaleza descriptiva y con un diseño ex post facto. Se empleó el enfoque cuantitativo para probar la relación objetiva entre las variables (retorno, riesgo y tasa SELIC) utilizando modelos estadísticos y matemáticos para analizar datos numéricos, según lo recomendado por Creswell y Creswell (2023). La naturaleza descriptiva tuvo como objetivo describir las características de la relación riesgo-retorno y la composición de carteras óptimas bajo diferentes escenarios, sin manipulación activa de las variables por parte del investigador (Gil, 2022). El diseño ex post facto se basó en el análisis de datos históricos de eventos ya ocurridos (variación de los precios de los activos y de la tasa SELIC) para investigar relaciones de causa y efecto, un enfoque común en estudios econométricos con datos secundarios (Wooldridge, 2020). El diagrama de flujo de las etapas de la investigación se presenta en la Figura 1.
Figura 1. Diagrama de flujo de las etapas de la investigación
Fuente: Datos originales de la investigación
La investigación se estructuró en cuatro etapas metodológicas secuenciales. La primera etapa implicó la recopilación y el tratamiento de datos, obteniendo series históricas de precios de cierre diario de los activos analizados y de la tasa SELIC. En la segunda etapa, se calcularon los retornos logarítmicos diarios y se construyeron las matrices de retornos esperados y de covarianza, necesarias para la modelización de la cartera. La tercera etapa aplicó el modelo de selección de carteras de Markowitz para minimizar la varianza de la cartera en diferentes niveles de retorno, construyendo la frontera eficiente. Finalmente, la cuarta etapa consistió en un análisis de sensibilidad, repitiendo el procedimiento de optimización para distintos niveles de la tasa SELIC (2%, 5%, 10% y 15%), seguido de un análisis comparativo de los resultados.
La muestra del estudio es no probabilística e intencional, compuesta por seis activos que representan diferentes sectores del mercado bursátil brasileño. El período de análisis abarca datos diarios de enero de 2020 a marzo de 2026, totalizando más de cinco años de observaciones. Los datos de precios fueron recopilados vía API de Yahoo Finance, y los datos de la tasa SELIC fueron obtenidos del Banco Central de Brasil. La Tabla 1 enumera los seis activos seleccionados.
Tabla 1. Activos seleccionados para la composición de la cartera de inversiones
| Activo | Símbolo bursátil | Sector |
|---|---|---|
| Petrobras | PETR4 | Energía |
| Vale | VALE3 | Minería |
| Itaú Unibanco | ITUB4 | Financiero |
| Banco Bradesco | BBDC4 | Financiero |
| Ambev | ABEV3 | Gasto |
| Magazine Luiza | MGLU3 | Minorista |
integrando directamente la cartera optimizada como activo con peso asignado.
Fuente: Datos originales de la investigación
Los procedimientos analíticos se basaron en la Teoría Moderna de Carteras y en el modelo de optimización media-varianza de Markowitz (1952). Esto incluyó la estimación de los retornos de los activos, la medición del riesgo a través de la matriz de covarianza y la determinación de carteras eficientes mediante optimización cuadrática. La operacionalización empírica del modelo fue secuencial.
Inicialmente, se calculó el rendimiento logarítmico diario de los activos mediante la diferencia entre los logaritmos naturales de los precios de cierre consecutivos. El rendimiento en el período (t) se calculó según la Eq. (1):
Rt = ln (Pt / Pt-1) (1)
donde Rt representa el retorno en el período t, Pt corresponde al precio de cierre en el período t y Pt-1 se refiere al precio de cierre en el período inmediatamente anterior.
A continuación, se estimó el rendimiento esperado y el riesgo de la cartera. El rendimiento esperado de la cartera corresponde a la media ponderada de los rendimientos esperados de los activos individuales, y el riesgo se mide por la varianza de la cartera, obtenida a partir de la combinación de los pesos de los activos y la matriz de covarianza. Estas relaciones se formalizan mediante las Ec. (2) o en forma matricial (3):
E(Rp) = ∑i=1 wiE(Ri) (2)
E(Rp) = wT E(R) (3)
donde wi representa el peso del activo (i) en la cartera, E(Ri) corresponde al retorno esperado del activo i, w es el vector de pesos de la cartera y Σ representa la matriz de covarianza de los retornos.
Posteriormente, se realizó la optimización media-varianza, minimizando la varianza de la cartera para un determinado nivel de retorno esperado, con la restricción de que la suma de los pesos de los activos fuera igual a la unidad. La solución de este problema generó la frontera eficiente, representando las combinaciones óptimas entre riesgo y retorno, según la Ec. (4) y (5):
σp² = ∑i=1n ∑j=1n wiwjσij (4)
min/w wTΣw (5)
Finalmente, se analizó el rendimiento y la sensibilidad de las carteras. Para cada cartera de la frontera eficiente, se calculó el Índice de Sharpe, que expresa el rendimiento excedente por unidad de riesgo en relación con la tasa libre de riesgo, según la Ec. (6):
S = (E(Rp)-Rf) / σp (6)
donde E(Rp) representa el retorno esperado de la cartera, Rf corresponde a la tasa libre de riesgo y σp indica la desviación estándar del portafolio. El análisis de sensibilidad se realizó recalculando la frontera eficiente y el Índice de Sharpe bajo diferentes valores de la tasa libre de riesgo, correspondientes a los escenarios de la tasa SELIC. Adicionalmente, se estimó el “Value at Risk” [VaR] histórico (95% y 99%) y el CVaR (95% y 99%) para medir la pérdida máxima potencial asociada a las carteras óptimas en cada escenario.
3. Resultados y Discusión
El análisis de los datos históricos de los seis activos seleccionados, que abarcan el período de enero de 2020 a marzo de 2026, proporcionó un panorama detallado sobre el comportamiento de riesgo y retorno en el mercado bursátil brasileño. Los resultados iniciales revelaron una heterogeneidad significativa en el desempeño de los activos, con Petrobras presentando el mayor retorno anual promedio, pero también una volatilidad considerable. Por otro lado, Magazine Luiza registró el peor desempeño, caracterizado por un retorno anual promedio negativo y la mayor volatilidad entre los activos estudiados.
Las estadísticas descriptivas de los rendimientos logarítmicos anuales indicaron que Petrobras obtuvo un rendimiento medio anual del 26,52% y una volatilidad del 42,40%, mientras que Magazine Luiza presentó un rendimiento medio anual negativo del -39,75% y la mayor volatilidad del 68,90%. Ambev, por su parte, demostró ser el activo de menor riesgo, con una volatilidad del 28,75%, pero con un rendimiento más modesto del 1,74%. La presencia de curtosis elevada para la mayoría de los activos, notablemente Petrobras con 31,19, sugiere la ocurrencia más frecuente de eventos extremos de lo esperado en una distribución normal, lo que es un factor crítico para la gestión de riesgo en mercados emergentes.
El análisis de la asimetría y la curtosis de los rendimientos es crucial en mercados emergentes, donde el comportamiento no gaussiano de los rendimientos es una característica común, especialmente en períodos de altas tasas de interés. Los hallazgos del presente estudio corroboran las observaciones de Viana et al. (2024) sobre la importancia de considerar tales comportamientos. La alta curtosis en Petrobras, por ejemplo, indica que los modelos de riesgo que presuponen normalidad, como el Value at Risk paramétrico tradicional, pueden subestimar el riesgo de cola, reforzando la necesidad de métricas más robustas como el VaR histórico o el Conditional Value at Risk (CVaR) para una medición precisa del riesgo en escenarios de estrés.
La matriz de correlación entre los rendimientos logarítmicos diarios de los activos reveló una correlación positiva entre todos ellos, siendo un elemento fundamental para la diversificación de carteras. Destacó la fuerte correlación de 0,79 entre Itaú Unibanco y Banco Bradesco, indicando que ambos activos responden de manera similar a los movimientos del sector financiero. La correlación más baja, de 0,23, se observó entre Vale y Ambev, sugiriendo un potencial de diversificación al combinar un activo del sector de minería con uno del sector de consumo. La correlación moderada entre Petrobras y los demás activos, variando entre 0,28 y 0,48, refleja la influencia de factores macroeconómicos y sectoriales.
La optimización de carteras en mercados emergentes es sensible no solo a la estructura de correlación, sino también a la inestabilidad de los parámetros de entrada. Los resultados empíricos obtenidos, según lo discutido por Oliveira et al. (2024), no indican que las técnicas de remuestreo superen el modelo tradicional de optimización media-varianza de Markowitz, lo que sugiere que este modelo sigue siendo un punto de referencia robusto, a pesar de sus limitaciones conocidas. La alta correlación entre los activos del sector financiero en la muestra ejemplifica un desafío práctico, donde la concentración sectorial puede limitar los beneficios de la diversificación.
El análisis de las métricas de riesgo de cola para las carteras de máximo Sharpe en diferentes escenarios de la tasa SELIC reveló un aumento progresivo del riesgo a medida que la tasa SELIC se eleva. En el escenario de SELIC al 2%, el Value at Risk (VaR) del 95% fue de -3,04% diario, indicando una probabilidad del 5% de que la cartera pierda más del 3,04% en un día. Sin embargo, cuando la SELIC alcanzó el 15%, el VaR del 95% aumentó a -3,62% diario, representando un incremento del 19% en el riesgo de cola. El Conditional Value at Risk (CVaR), que mide la pérdida promedio en los peores 5% o 1% de los casos, se mostró aún más severo.
Este comportamiento está alineado con las observaciones de Gondim Neto (2025), quien destacó la dificultad de obtener premios de riesgo atractivos en escenarios de tipos de interés elevados en Brasil. El aumento del VaR a medida que aumenta la SELIC refleja una dinámica crítica: en entornos de tipos de interés altos, el optimizador tiende a concentrar la cartera en activos de mayor retorno esperado, como Petrobras, lo que aumenta la volatilidad y, en consecuencia, el riesgo de cola. Este es un trade-off fundamental entre la optimización del Índice de Sharpe y la mitigación del riesgo de cola.
La descomposición sectorial de las carteras óptimas por escenario SELIC evidenció un patrón claro. La cartera de máximo Sharpe se concentró progresivamente en el sector de energía (Petrobras) a medida que la SELIC aumentaba, pasando de 72,9% en SELIC 2% a 100% en SELIC 10% y 15%. En contraste, la cartera de mínima varianza mantuvo una composición sectorial estable en todos los escenarios, con 45% en consumo (Ambev), 27,8% en minería (Vale) y 27,2% en financiero (Itaú Unibanco), con exposición mínima al sector de energía. Este comportamiento demuestra la alta sensibilidad de la estrategia de máximo Sharpe al nivel de la tasa libre de riesgo, mientras que la estrategia de mínima varianza busca estabilidad.
La concentración sectorial en energía en la estrategia de máximo Sharpe ilustra la inestabilidad del optimizador de Markowitz, un problema abordado por Santos et al. (2022) quienes propusieron la integración de análisis técnico con el modelo para mitigar esta inestabilidad. Los resultados del presente estudio confirman que, cuando un activo, como Petrobras con su retorno esperado del 26,52%, presenta un desempeño significativamente superior a los demás, el optimizador tiende a asignar el máximo posible a este activo, especialmente cuando la tasa libre de riesgo aumenta y reduce la prima de riesgo de los otros activos.
Los índices de concentración de las carteras, incluido el Índice Herfindahl-Hirschman (HHI), el Coeficiente de Gini y el Número Efectivo de Activos, refuerzan las observaciones sobre la asignación. La cartera de máximo Sharpe presentó un HHI de 0,6045 en SELIC 2%, que aumentó a 1,0000 en SELIC 10% y 15%, indicando concentración total en un único activo. El número efectivo de activos, que mide cuántos activos con pesos iguales tendrían el mismo HHI, se redujo de 1,65 en SELIC 2% a 1,00 en SELIC 10%, confirmando la concentración extrema. En contrapartida, la cartera de mínima varianza mantuvo un HHI estable de 0,3532 en todos los escenarios, equivalente a 2,83 activos efectivos, demostrando una diversificación más robusta.
Este contraste entre las dos estrategias de optimización ilustra un dilema fundamental en la gestión de carteras: la búsqueda de rendimientos ajustados al riesgo (Sharpe) puede llevar a concentraciones extremas, mientras que la búsqueda de seguridad (mínima varianza) ofrece diversificación, pero con rendimientos potencialmente inadecuados. Jha et al. (2025) proponen marcos adaptativos de mínima varianza que consideran la sensibilidad a factores macroeconómicos como una solución intermedia. El presente estudio evidencia la necesidad de que los gestores impongan restricciones de concentración máxima por activo para evitar soluciones de esquina, que pueden ser poco realistas o deseables en la práctica.
La comparación de las carteras optimizadas con el Índice Ibovespa (IBOV), el principal benchmark del mercado brasileño, demostró la superioridad de la cartera de máximo Sharpe en todos los escenarios de SELIC. En SELIC 2%, la cartera optimizada ofreció un retorno del 23,56% con un Índice de Sharpe de 0,5949, significativamente superior al IBOV, que presentó un retorno del 6,61% y un Sharpe de 0,1881. Esta diferencia se amplió con el aumento de la SELIC; en SELIC 15%, el Sharpe de la cartera optimizada fue de 0,2717, mientras que el IBOV registró un Sharpe negativo de -0,3426. Este resultado es revelador, pues en escenarios de tipos de interés elevados, el IBOV no ofrece un retorno suficiente para compensar el riesgo.
Este fenómeno, documentado na literatura por Viana et al. (2024), que observaram que em períodos de alta taxa de juros no Brasil o Sharpe ratio de carteiras de ações se torna negativo, tornando o Tesouro SELIC uma alternativa mais atrativa, é corroborado pelos dados. Quando a SELIC atinge 15%, o IBOV oferece um retorno esperado de apenas 6,61%, insuficiente para compensar o risco de 24,49% de volatilidade. Isso sugere que, em cenários de juros muito elevados, a alocação ótima poderia incluir uma proporção significativa de ativos livres de risco, o que transcende o escopo deste estudo, mas merece investigação futura.
El análisis de sensibilidad de los pesos de los activos en la cartera de máximo Sharpe reveló una dinámica crítica: a medida que la SELIC aumenta, el optimizador reduce progresivamente la asignación en Vale, del 27,1% a 0%, y aumenta en Petrobras, del 72,9% a 100%. Este comportamiento ocurre porque, con una tasa libre de riesgo más alta, la prima de riesgo ofrecida por Vale (retorno del 15,60% menos SELIC) se vuelve menos atractiva en relación con Petrobras (retorno del 26,52% menos SELIC). El punto de inflexión, donde Vale es completamente eliminado de la cartera, ocurre entre SELIC 5% y SELIC 10%.
Ninguno de los otros activos, como Itaú, Bradesco, Ambev y Magazine Luiza, fue seleccionado en ningún escenario para la cartera de máximo Sharpe, ya que sus retornos esperados son inferiores a los de Petrobras y Vale, lo que los hace ineficientes en la frontera eficiente. Este resultado ilustra una limitación práctica del modelo de Markowitz, donde en un escenario con solo dos activos eficientes, la diversificación se ve severamente limitada. Oliveira et al. (2024) destacan que esta inestabilidad de los pesos es una de las principales críticas al modelo de Markowitz puro, y los gestores frecuentemente implementan restricciones de peso máximo por activo para evitar concentraciones extremas.
La sensibilidad del Índice de Sharpe a la variación de la SELIC mostró ser asimétrica entre las dos estrategias de optimización. La cartera de máximo Sharpe redujo su Sharpe de 0,5949 (SELIC 2%) a 0,2717 (SELIC 15%), una caída del 54,3%. En contraste, la cartera de mínima varianza se redujo de 0,2451 a -0,3065, una caída del 225%. La diferencia entre las dos estrategias aumentó a medida que la SELIC subía, pasando de 0,3498 en SELIC 2% a 0,5782 en SELIC 15%. Este patrón revela que la estrategia de máximo Sharpe es más resiliente a aumentos en la tasa libre de riesgo, manteniendo un retorno esperado que compensa el riesgo incluso en escenarios de tipos de interés elevados, mientras que la estrategia de mínima varianza se vuelve progresivamente inadecuada.
Este resultado tiene implicaciones prácticas significativas para gestores de carteras. En un entorno de SELIC creciente, un gestor que sigue la estrategia de mínima varianza vería su ratio de Sharpe deteriorarse rápidamente, volviéndose negativo. Esto sugiere que, en mercados emergentes como Brasil, donde la tasa de interés es volátil, la elección de la estrategia de optimización debe tener en cuenta el escenario macroeconómico esperado. Jha et al. (2025) proponen modelos adaptativos que ajustan la estrategia según cambian las condiciones macroeconómicas, un enfoque que podría mitigar este problema.
La descomposición del retorno en retorno en exceso y prima de riesgo reveló un patrón crítico. Mientras que el retorno esperado de la cartera de máximo Sharpe permaneció relativamente estable, entre 23,56% y 26,52%, el retorno en exceso se redujo significativamente a medida que la SELIC aumentaba, de 21,56% con SELIC del 2% a 11,52% con SELIC del 15%, una reducción del 46,6%. Esto ocurre porque el aumento de la tasa libre de riesgo reduce la prima que el inversor recibe por asumir riesgo. La cartera de mínima varianza, por su parte, ofreció un retorno esperado constante del 7,78%, pero su retorno en exceso se volvió negativo con SELIC del 10% y 15%, indicando que el riesgo no es compensado.
La prima de riesgo, medida en puntos básicos (bps), se redujo de 2156 bps en SELIC 2% a 1152 bps en SELIC 15% para la cartera de máximo Sharpe. Para la cartera de mínima varianza, la prima se volvió negativa en SELIC 10% (-222 bps) y 15% (-722 bps). Este resultado tiene una implicación importante: en escenarios de SELIC elevada, la prima de riesgo ofrecida por las acciones brasileñas puede ser insuficiente para compensar el riesgo, haciendo que los títulos de renta fija, como el Tesouro SELIC, sean una alternativa más atractiva. Esta dinámica está documentada en Gondim Neto (2025), quien analizó la composición de carteras brasileñas en diferentes entornos de tasa de interés.
En resumen, el análisis de sensibilidad de las carteras optimizadas a la variación de la tasa SELIC reveló una dinámica crítica en el mercado de acciones brasileño, donde el aumento de la tasa libre de riesgo conduce a la concentración de la asignación óptima de activos en Petrobras, reduciendo la diversificación. Este comportamiento evidencia que el modelo de Markowitz, aunque robusto, produce soluciones de esquina que limitan su aplicabilidad práctica en entornos de tipos de interés elevados, impactando la relación riesgo-retorno y la necesidad de estrategias de gestión de carteras más dinámicas y adaptativas al entorno macroeconómico.
4. Conclusión
El estudio analizó el impacto de la variación de la tasa SELIC en la composición de carteras de acciones optimizadas según el criterio de media-varianza en el mercado brasileño, utilizando una base diversificada de activos. Se verificó que la cartera de máximo Índice de Sharpe se concentró progresivamente en Petrobras a medida que la tasa SELIC aumentó, alcanzando el 100% de asignación en escenarios del 10% y 15% de SELIC. Esta concentración resultó en un deterioro del Índice de Sharpe de 0,5949 a 0,2717. En contraste, la cartera de mínima varianza mantuvo una composición sectorial estable, pero presentó un retorno en exceso negativo en escenarios de SELIC al 10% y 15%. La comparación con el Índice Ibovespa reveló la superioridad de las carteras optimizadas, aunque el IBOV registró un Índice de Sharpe negativo con SELIC al 15%, indicando que el benchmark no ofrecía retorno suficiente para compensar el riesgo en entornos de tipos de interés elevados. Esta dinámica resalta que la búsqueda de retornos ajustados al riesgo en mercados emergentes, especialmente en un entorno de tipos de interés altos, tiende a favorecer asignaciones concentradas, evidenciando un trade-off crítico entre diversificación y rendimiento.
La principal contribución de este trabajo reside en la oferta de un marco cuantitativo que permite a gestores de carteras e inversores anticipar y ajustar dinámicamente las estrategias de optimización de acuerdo con las variaciones de la tasa SELIC y el entorno macroeconómico. Sin embargo, se observó que el modelo de Markowitz, en su aplicación irrestricta, produce soluciones de esquina que limitan la diversificación y su aplicabilidad práctica, especialmente en escenarios de tipos de interés elevados donde pocos activos se muestran eficientes. Para mitigar esta inestabilidad y la concentración extrema verificada, se sugiere que estudios futuros incorporen restricciones de asignación máxima por activo y por sector. Adicionalmente, se recomienda la inclusión de activos de renta fija, como el Tesouro SELIC y títulos corporativos, y derivados, para un análisis más abarcador de la asignación óptima y para determinar la proporción adecuada de activos libres de riesgo en carteras brasileñas bajo diferentes regímenes de tipos de interés.
Referencias Bibliograficas
Bambo, A.A.T. 2025. Impacto das estratégias de gestão do risco usadas para mitigação do risco financeiro em um contexto de volatilidade nos bancos comerciais em Moçambique: estudo de caso do banco Beta (2022-2024). ALBA-ISFIC Research and Science Journal, 1(8), 256-267.
Banco Central do Brasil. 2026, 28 de janeiro. Copom mantém a taxa Selic em 15,00% a.a. Comunicado da 276ª reunião do Comitê de Política Monetária. Banco Central do Brasil. Disponível em: Acesso em 02 mar. 2026
Barroso, B.C.; Cardoso, R.T.N.; Melo, M.K. 2021. Performance analysis of the integration between Portfolio Optimization and Technical Analysis strategies in the Brazilian stock market. Expert Systems with Applications, 186, 115788. Disponível em: Acesso em 04 mar. 2026
Costa, K.F. 2024. Otimização de carteiras de investimentos baseadas em ETFs através dos modelos de Markowitz e Black-Litterman. LUME. Repositório Digital. Universidade Federal do Rio Grande do Sul.
Creswell, J. W.; Creswell, J.D. 2023. Research design: Qualitative, quantitative, and mixed methods approaches (6th ed.). Sage publications.
Galdi, F.C; Brugni, T.V; Silveira, E.C; Santos, F.A; 2023. Tesouro Selic 2025 e CDB DI: um estudo de duas opções à poupança. RBC recebe Qualis B2, 65.
Gil, A.C. 2022. Como elaborar projetos de pesquisa (7th ed.). Atlas.
Gondim Neto, J.G. 2025. Aplicação do value at risk e índice de sharpe para composição de carteira de investimentos: Application of Value at Risk and Sharpe Ratio for Investment Portfolio Composition. RCMOS – Revista Científica Multidisciplinar O Saber, 1(2). Disponível em: Acesso em 06 mar. 2026
Jha, A.; Shirvani, A.; Jaffri, A.; Rachev, S.T. 2025. Advancing portfolio optimization: adaptive minimum-variance portfolios and minimum risk rate frameworks. arXiv preprint. Cornell University. Disponível em: Acesso em 07 mar. 2026
Markowitz, H. 1952. Portfolio selection. The Journal of Finance, 7(1), 77–91. Disponível em: Acesso em 04 mar. 2026
Martins, P.R.; Silva, P.N.; Vasconcellos, C.F. 2025. Seleção de carteiras de investimento: um modelo a quatro momentos. Proceeding Series of the Brazilian Society of Computational and Applied Mathematics, 11(1), 1-6. Disponível em: Acesso em 03 mar. 2026
Oliveira, A.B., Trucíos, C.; Pereira, P.L.V. 2024. Portfolio resampling in the Brazilian stock market: Can it outperforms Markowitz optimization? Brazilian Review of Finance, 22(3), 57–75. Disponível em: Acesso em 04 mar. 2026
Sampaio, Y.L.G.; Nascimento, J.O., Nakano, C.A.; Sanchez, E.M; Lugoboni, L.F.; Zittei, M.V.M. 2025. Análise das teorias de portfólio: existe mais do que apenas Markowitz. Contabilometria, Brazilian Journal of Quantitative Methods Applied to Accounting. 12(1).
Santos, A.A.P; Torrent, H.S. 2022. Markowitz meets technical analysis: Building optimal portfolios by exploiting information in trend-following signals, Finance Research Letters, Elsevier, vol. 49(C). Disponível em: Acesso em 07 mar. 2026
Viana, M. C. B., da Silva, A. L. C.; Roquete, R.M. 2024. The role of alternative investments in Brazilian portfolios. Brazilian Review of Finance*, 22(2), 93–111. Disponível em: Acesso em 05 mar. 2026
Wooldridge, J.M. 2020. Introductory econometrics: A modern approach (7th ed.). Cengage Learning.
Artículo originario del Trabajo de Conclusión de Curso de la Especialización en Finanzas y Controloría del MBA USP/Esalq
Para saber más sobre el curso, haga clic aquí y acceda a la plataforma MBX Academy