
Negocios
02 de septiembre de 2025
Oferta de productos en el comercio minorista para personas con dietas restrictivas
Autores: Amanda Melo de Siqueira y Flávio Henrique Mendes
DOI: 10.22167/2675-6528-2024071
E&S 2025, 6: e2024071
En los últimos años, se observa un aumento significativo en la demanda de alimentos destinados a públicos con restricciones alimentarias, como individuos con alergias, intolerancias o preferencias específicas relacionadas con la salud y el estilo de vida. Este cambio ha impulsado la transformación del sector minorista y generado oportunidades para el desarrollo de nuevos modelos de negocio ligados al nicho de la alimentación restrictiva[1].
El crecimiento del consumo de productos más saludables fomentó la consolidación del mercado conocido como libre de —expresión que, traducida del inglés, significa “libre de” determinados ingredientes potencialmente alergénicos o indeseados, como gluten, lactosa, azúcar, grasa, huevos, soja, cacahuetes y mariscos[2]. Esta tendencia se intensificó tras la aprobación, en 2013, del sello sin gluten por la Food and Drug Administration (FDA) —órgano responsable de la supervisión de la seguridad de productos comercializados en Estados Unidos— lo que potenció la necesidad de un etiquetado adecuado y transparencia en la composición de los alimentos[3].
En 2023, según el informe “Panorama del Consumo de Alimentos Saludables en Brasil”[4], alrededor del 46% de los brasileños consumían alimentos saludables. Entre las principales razones para esta elección destaca la preocupación por la salud. A pesar de que los precios representan un factor de atención, muchos consumidores aún optan por pagar hasta un 20% más por alimentos nutritivos en relación con los convencionales[4]. En 2025, la Agencia Nacional de Vigilancia Sanitaria (Anvisa) recibió la confirmación, por medio de la Abogacía General de la Unión (AGU)[5], como órgano competente en el etiquetado de alimentos, lo que favoreció su papel técnico y garantizó mayor seguridad jurídica en el sector.
Además de los beneficios para la salud, la oferta de productos con este perfil agrega valor a las marcas minoristas, especialmente a aquellas que demuestran compromiso con la inclusión alimentaria. Los supermercados que invierten en opciones dirigidas a públicos con este tipo de dieta son mejor valorados por los consumidores y presentan un mayor potencial de fidelización[6].
Ante esta circunstancia, el presente estudio tuvo como objetivo analizar cómo las redes minoristas de la zona norte de São Paulo ofertan productos relacionados con la alimentación restringida, con evaluación del precio y de la calidad percibida, al considerar las estrategias de comunicación que estas redes utilizan en los medios sociales.
Inicialmente, se realizó una revisión de la literatura, al tratarse de una investigación exploratoria, caracterizada por la comprensión de un fenómeno o cuestión específica con relevancia teórica o práctica en un campo de estudio aún poco conocido[7]. Para ello, se utilizó la técnica de estudio de caso múltiple[8], método de investigación que emplea datos cualitativos obtenidos a partir de situaciones reales para comprender fenómenos en contextos específicos[9].
Se analizaron cuatro unidades minoristas, cuyas identidades se mantuvieron preservadas por razones éticas: supermercado A, supermercado B, supermercado C y supermercado D. En cada caso, se consideró: i) disponibilidad, ii) rangos de precios y iii) estrategias de comunicación en redes sociales, como Facebook e Instagram. La elección de los supermercados se realizó por conveniencia, basándose en criterios (Cuadro 1) como el acceso de los autores (viabilidad de desplazamiento) y el hecho de ser minoristas con productos dirigidos al público con restricciones alimentarias (sin lactosa, sin gluten, orgánicos, dietéticos, light, sin azúcar y veganos).
Tabla 1. Procedimientos metodológicos de la investigación
| Criterio | Descripción |
| Criterio de selección de los supermercados | Selección por conveniencia, basada en el acceso de los autores y el tamaño de las redes, caracterizadas como supermercados de barrio de gran circulación |
| Acceso y localidad | Fácil acceso en transporte público. Las minoristas A, C y D se ubican en barrios residenciales, mientras que la B se sitúa entre áreas residenciales y comerciales. |
| Forma de registro de los datos | Realizada por medio de anotaciones en celular y fotografías obtenidas durante visitas presenciales |
| Variables analizadas | Rango de precios, cantidad y variedad de marcas, señalización interna de los sectores y comunicación digital (Instagram y Facebook) |
| Organización y sistematización | Datos organizados por supermercado y categorizados según el tipo de producto: sin gluten, sin lactosa, dietéticos, orgánicos, veganos y lácteos, con comparaciones de precios entre las unidades |
| Predominancia de público | Según datos del Instituto Brasileño de Geografía y Estadística (IBGE)[10], el público predominante en los barrios analizados pertenece a la clase media. En el Supermercado A, hay presencia de consumidores de las clases media y baja |
| Guion de análisis | Basado en la observación directa, con enfoque en la cantidad de productos, precios y señalización interna |
El estudio se realizó entre los meses de marzo y abril de 2023, con visitas in loco en cada uno de los cuatro minoristas (A, B, C y D). Se limita por ser regional, lo que puede no representar a otros minoristas de la capital y de Brasil, lo que justifica la necesidad de más investigaciones sobre la temática.
Los resultados revelaron facilidad para encontrar productos dirigidos al público con restricciones alimentarias en los minoristas A y B; sin embargo, se observó dificultad en la oferta de estos artículos en los minoristas C y D. Este público generalmente es atendido por comercios de gran tamaño, mientras que los mayoristas y mercados pequeños rara vez ofrecen esta categoría de producto. Paralelamente a esto, los precios tienden a ser más elevados que los de los productos comunes[11], lo que puede dificultar el acceso para consumidores con menor poder adquisitivo.
A partir da análise das quatro varejistas, percebeu-se uma diferença na oferta de produtos ao público com restrição alimentar. O Supermercado A apresentou maior sortimento e organização, com mais de 100 marcas disponíveis, faixa de preço ampla, além de um setor dedicado e sinalizado. Por outro lado, a comunicação digital dos itens libres de mostrava certa fragilidade — o que pode reduzir o alcance perante o público-alvo.
En el caso del Supermercado B, este realizó esfuerzos para atender a este nicho, con fabricación propia y diversificación en productos veganos y sin lactosa. Aunque cuenta con canales digitales accesibles y estructurados, el volumen de publicaciones para este segmento aún no es suficiente, lo que demuestra inconsistencia entre la oferta física y la comunicación en la plataforma online.
El Supermercado C, por su parte, mostró debilidad en la organización física de la tienda y en la comunicación en los canales digitales. La escasez reveló poca variedad de marcas para la unidad seleccionada — lo que puede comprometer la experiencia del consumidor que tiene una dieta restrictiva. Aun así, los medios sociales no presentaban comunicación significativa orientada al sector, incluso con un buen volumen de seguidores.
En cuanto al Supermercado D, presentó falta de preparación en este segmento. Su oferta era reducida, con solo 40 marcas, y su comunicación en los canales en línea, a pesar de estar estructurada, no incluía en su calendario editorial contenidos dirigidos a esta categoría, lo que generó una estrategia de marketing digital desalineada con la realidad del establecimiento físico.
Una investigación sobre la disponibilidad de alimentos para personas con restricciones alimentarias en cafeterías del hipercentro de Belo Horizonte (MG) evidenció que, de las 72 cafeterías consultadas, 56 ofrecían productos sin azúcar; seis ofrecían opciones sin lactosa y solo una ofrecía producto sin gluten. De esta forma, se constató también la falta de preparación de estos lugares en la oferta de estos comestibles. Sin embargo, se proyecta un aumento en este sector para atender no solo al público con restricciones, sino también a aquellos que buscan una alimentación más asertiva[12].
La variación de precios y el alto costo de estos alimentos entre las tiendas son otros factores que pueden impactar la compra, lo que evidencia un desafío complementario: la accesibilidad económica. Muchos consumidores necesitan pagar más caro por estos artículos[11], lo que ejemplifica la exclusión alimentaria de parte de la población con menor poder adquisitivo.
Para reforzar la divergencia de valores en el mercado, Afonso et al.[13] presentaron una comparación entre productos comunes y sin gluten, que indicó un aumento del 26% en la categoría de panes, cereales, pastas, harinas, galletas y alimentos preparados. Tal incompatibilidad también fue confirmada por Galleazzi et al.[14], respecto a la disponibilidad de productos exentos de gluten en supermercados de Chapecó (SC). Entre las seis tiendas visitadas, una no poseía estos artículos y los precios de productos libres de gluten presentaron una variación entre el 51% y el 103% del precio medio de los artículos comunes.
Al comparar las plataformas digitales, se percibe un potencial de crecimiento en las estrategias de comunicación, ya que se trata de un medio para crear una relación duradera con el usuario y que puede servir como herramienta para contenidos educativos sobre alimentación saludable, además de divulgar productos específicos y fidelizar al público con restricciones alimentarias. Sin embargo, a pesar del crecimiento del consumo de alimentos saludables en Brasil[4], los minoristas aún enfrentan desafíos en la estandarización de la oferta, en la integración entre comunicación y experiencia del consumidor y en la visibilidad en las tiendas físicas.
Supermercado A
Aunque el local producía internamente algunos artículos, ninguno se ajustaba al objeto de estudio. Se contabilizaron más de 100 marcas presentes en el interior del mercado, con mayor frecuencia en las líneas sin gluten y sin lactosa. Entre las marcas disponibles se encontraban Jussara, Native, Jasmine, Natural Life, Vitao, Urbano, Wickbold, Campo Verde y otras. Tirolez, por ejemplo, es reconocida en derivados lácteos, con quesos, requesones, crema de ricota y mozzarella. Mãe Terra complementa su oferta en la línea de orgánicos.
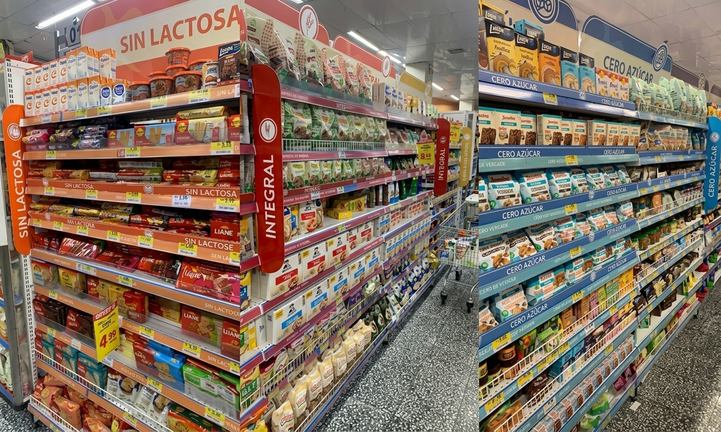
El establecimiento ofrecía una amplia variedad de productos sin azúcar, sin lactosa, sin gluten, cero colesterol, orgánicos, descafeinados, veganos y opciones a base de pollo para consumidores que no pueden ingerir productos de cerdo (Figura 1).
Fuente: Resultados originales de la investigación.
Rango de precios
Además de la gama de productos, los precios oscilaban entre R$ 2,45 y R$ 100,00. En el rango superior, destacaban artículos como quesos sin lactosa, generalmente comercializados en tabletas; en el rango inferior, se encontraban yogures, leches, margarinas, requesón y mozzarella. Para los consumidores con restricciones al consumo de cerdo, el mercado ofrecía alternativas como productos veganos a base de plantas, así como salchichas y chorizos de pollo.
Aunque atendían a demandas específicas, estos alimentos se clasifican como embutidos e industrializados —lo que también puede comprometer la salud— con valores que oscilaban entre R$ 14,00 y R$ 25,00. En el caso de consumidores celíacos —individuos con restricción al gluten— la variedad de productos era expresiva e incluía galletas, panes, arroz, bebidas y mezclas para pasteles. Los precios de los artículos sin gluten variaban entre R$ 4,79 y R$ 43,90, lo que refleja la diversidad y la especialización del portafolio orientado a dietas restrictivas.
Redes de comunicación
Hasta el momento de la investigación, el Supermercado A no utilizaba canales de comunicación offline —como folletos impresos— para interactuar con sus consumidores. La estrategia de comunicación de la red se concentraba exclusivamente en el entorno digital, con el sitio web institucional, redes sociales y la aplicación WhatsApp como principales medios de contacto con el público. El entorno digital de la red destacaba por su propuesta visualmente atractiva y funcional. El sitio web ofrecía una navegación fluida y presentaba un portafolio diversificado enfocado en este nicho, ideal para quienes optan por realizar compras sin salir de casa o prefieren usar la opción “ven a buscar”. La experiencia digital incluía la aplicación de la marca o el sitio web, que ampliaba el acceso y la conveniencia y reforzaba la presencia omnicanal de la red.
Durante el período de recopilación de datos, en abril de 2023, la unidad contaba con 94,8 mil seguidores en Instagram, con un total de 2.971 publicaciones. Los contenidos abordaban temas diversos, como recetas, promociones, beneficios exclusivos, consejos, sorteos y acciones de carácter humanitario. La página de la red en Facebook, creada el 14 de enero de 2014, registraba 164 mil seguidores y 155 mil me gusta, con publicaciones replicadas de Instagram, lo que indica una estrategia de contenido estandarizada entre las plataformas.
A pesar de la baja visibilidad de productos dirigidos a dietas restrictivas en los canales digitales, el supermercado ofrecía, en sus instalaciones físicas, una variedad significativa de alimentos destinados a este público específico. La Figura 2 ilustra ejemplos de ofertas disponibles, lo que evidencia la atención a las demandas de consumidores con necesidades alimentarias especiales, incluso con una divulgación limitada en los medios digitales.
Fuente: Medios sociales/Facebook.
Supermercado B
El Supermercado B presentó una oferta relativamente amplia de productos dirigidos al público con restricciones alimentarias. Por otro lado, se observó cierta desorganización en la distribución interna de la tienda, en especial en la ubicación de los sectores específicos, lo que puede dificultar la experiencia de compra.
Aunque la variedad no es tan expresiva como la encontrada en el Supermercado A, aun así fue posible identificar una presencia significativa de estos productos, adecuados al perfil de estudio. Se contabilizaron poco más de 70 marcas disponibles, entre las cuales destacaban: Parmalat, Mãe Terra, Fit Food, Banana Brasil, Good Soy y Risovita, lo que demuestra el esfuerzo de la unidad en atender las demandas de consumidores de este nicho.
Ante esto, se observó que la red ofrecía más productos sin lactosa y veganos, principalmente de la marca Mãe Terra. Sin embargo, en comparación con el Supermercado A, el número de opciones de determinada marca aún era menor. Un diferencial de este supermercado es la fabricación propia disponible en productos orgánicos y veganos.
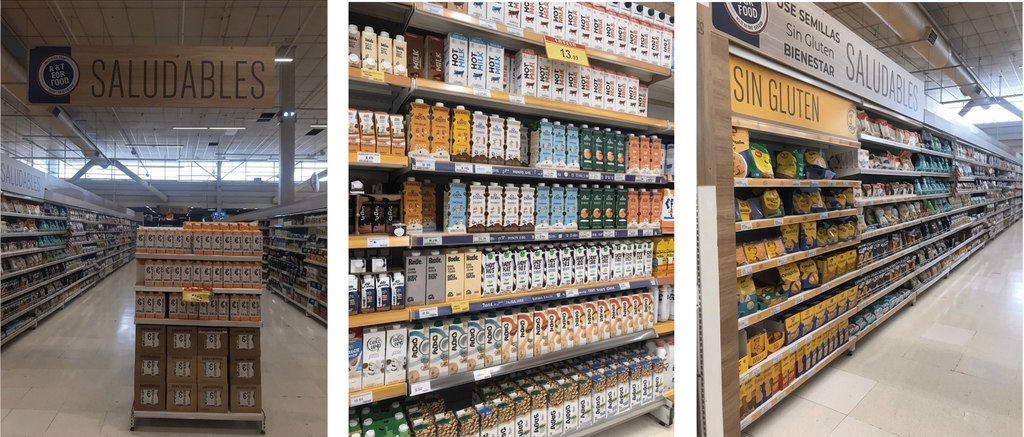
A pesar de existir un sector propio para productos saludables (Figura 3), la indicación del lugar no se mostraba tan visible, dependiendo del lado por donde el consumidor entraba en la tienda. Algunos artículos estaban dispuestos en otras estanterías del mercado, fuera de su sector específico. En el canal de redes sociales, la marca destacaba principalmente productos de fabricación propia.
Fuente: Resultados originales de la investigación.
Rango de precios
El Supermercado B presentaba precios competitivos en relación con el Supermercado A, principalmente en categorías orientadas a dietas restrictivas. Productos como leches sin lactosa o alternativas vegetales se comercializaban a valores entre R$ 5,59 y R$ 45,59. Para el público celíaco, el rango de precios variaba de R$ 2,59 a R$ 33,49, que incluían artículos como panes, galletas, harinas y pastas sin gluten.
Se observó que la disponibilidad y la complejidad de las mercancías variaban según la unidad de la red, lo que puede impactar directamente la experiencia de compra y la efectividad de la búsqueda del consumidor por artículos específicos. En general, la diferencia de precios entre los supermercados A y B no fue significativa; sin embargo, hubo variaciones puntuales, como en la categoría de quesos sin lactosa, en la que el Supermercado B podría no disponer de toda la línea informada en el sitio web en el momento de la compra física.
Esta inconsistencia entre los canales sugiere la necesidad de alinear el inventario y la comunicación digital para satisfacer mejor las expectativas del consumidor.
Redes de comunicación
La presencia digital de la red se concentra exclusivamente en el entorno online y se encuentra estratégicamente consolidada. Las plataformas digitales no se limitan a la exhibición de productos; funcionan como canales de relaciones con el cliente, al ofrecer practicidad, información y estímulo al consumo. La divulgación frecuente de recetas, promociones y contenidos interactivos revela una propuesta de comunicación que trasciende la simple venta y promueve una experiencia más envolvente y personalizada.
Al acceder al sitio web, el consumidor encuentra una navegación intuitiva, con pestañas bien definidas que facilitan la búsqueda de productos. La funcionalidad “compre en línea y retire en la tienda” o, alternativamente, la opción de entrega amplía las posibilidades de acceso a los artículos deseados y permite atender a diferentes perfiles de consumo. En la pestaña “Mercado”, se exhiben las ofertas vigentes y, a medida que el usuario recorre la página, surgen los productos participantes de forma organizada y visualmente accesible (Figura 4), lo que fortalece el vínculo entre comodidad digital y atractivo comercial.
Fuente: Sitio web del supermercado.
En las redes sociales, la actuación presentaba matices interesantes. El perfil en Instagram, creado el 14 de marzo de 2015, reunía 1,2 millones de seguidores y contabilizaba 1.496 publicaciones hasta el período analizado. De estas, solo 31 se dirigían al público con necesidades alimentarias específicas, lo que revela una presencia aún tímida en este segmento e inferior si se considera el tiempo de creación de la página — situación que puede generar un conflicto negativo entre marca y consumidor. Sin embargo, la red promueve frecuentemente recetas saludables, lo que puede ser señalado como una aproximación indirecta a esta audiencia.
Por otro lado, en Facebook, donde la red opera desde el 6 de abril de 2013, los números son más modestos: 11 mil seguidores y el mismo volumen de me gusta hasta 2023. Es importante señalar que los contenidos dirigidos al nicho comenzaron a publicarse solo a partir de agosto de 2020, es decir, diez años después. Durante 2023, la red intensificó esta estrategia y se presentaron nuevos productos alineados al perfil estudiado, con la última publicación identificada el 1 de noviembre de ese año.
El comportamiento de la marca en las redes evidencia un avance gradual en la atención a nichos específicos, aunque es evidente que todavía existe espacio para el protagonismo editorial enfocado a la inclusión alimentaria.
Supermercado C
De naturaleza gaucha, el Supermercado C fue otra red seleccionada. Se observa limitación en la variedad de marcas disponibles en la tienda, lo que indica un portafolio reducido en comparación con otros establecimientos analizados, así como en relación con otras unidades del supermercado. Las principales marcas encontradas en el lugar eran Línea, Lowçucar, Wickbold, Italac, Santa Clara, Vitao, A Tal da Castanha, Corpus, entre otras.
Por así decirlo, la organización del espacio físico presentó debilidades, principalmente en la señalización: no había placas indicativas para sectores dedicados a productos saludables, lo que dificulta la orientación del consumidor con necesidades específicas. Se observó la presencia de muchas estanterías sin reposición (Figura 5) y, a pesar de la poca abundancia de productos, en la sección de lácteos se encontraron opciones de leches sin lactosa y vegetales.
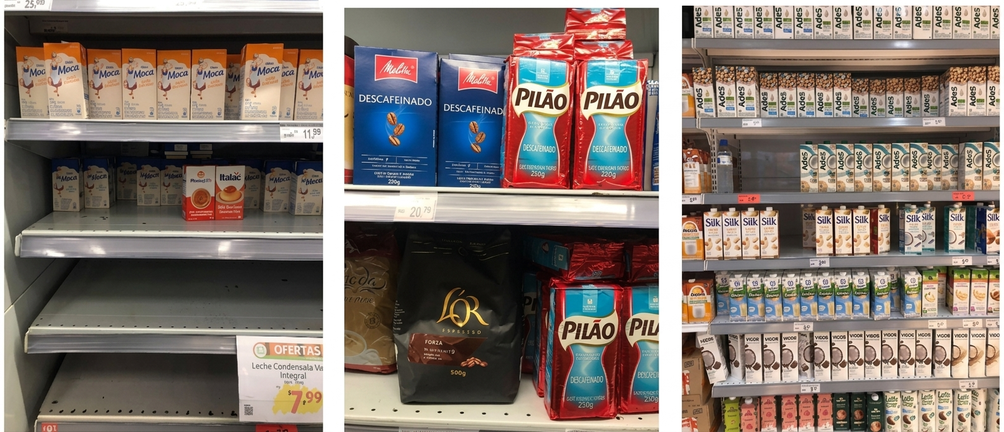
Fuente: Resultados originales de la investigación.
Rango de precios
Para la línea de lácteos, leches sin lactosa y vegetales de marcas como Nestlé, Aurora y Danone estaban en el rango de R$ 6,00 a R$ 55,99 — el valor mayor correspondía a la compra de queso por peso. Un diferencial para quienes gustan de dulces, como helado, era la oferta de tres opciones, con valores entre R$ 23,99 y R$ 47,99, todas veganas.
Para consumidores de café con restricción de cafeína, como portadores de la Enfermedad de Crohn y Colitis Ulcerosa[15], había una línea de descafeinados y sin azúcar, con precios entre R$ 12,49 y R$ 20,79, de las marcas Melitta, Pilão y L’OR Especiarias. Para los celíacos, se ofrecían opciones sin gluten para la preparación de comidas, con valores entre R$ 6,99 y R$ 46,29, como arroz, pasta, masa para pasteles y harinas.
Redes de comunicación
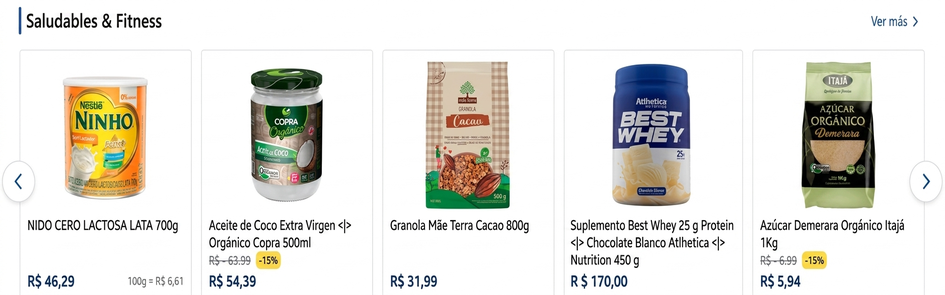
El Supermercado C adopta un enfoque híbrido en su estrategia de comunicación, con presencia en canales online y offline. Sin embargo, la presencia de productos dirigidos al público de estudio en los materiales físicos de divulgación es bastante limitada; durante la observación, solo se identificó la promoción de edulcorante y azúcar orgánico, lo que sugiere una baja priorización de este sector. En la página de inicio, el usuario puede navegar por las secciones disponibles y, para el público de estudio, la ubicación se encuentra en la pestaña “Saludables”. Se identificaron productos en oferta, como artículos de la línea sin lactosa (Figura 6).
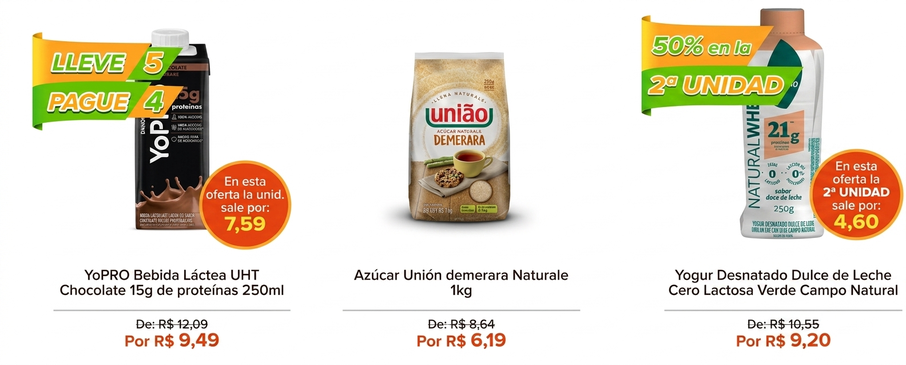
Fuente: Sitio del mercado.
La actuación digital del Supermercado C tuvo un buen alcance en términos de audiencia, pero reveló limitaciones en la orientación de contenido a públicos con necesidades alimentarias específicas. En Instagram, la red acumulaba 97.7 mil seguidores y 479 publicaciones hasta el momento del análisis. Sin embargo, desde la creación del perfil, el 21 de febrero de 2018, solo ocho publicaciones se dirigieron a este público, lo que representa un porcentaje mínimo frente al volumen total. El contenido predominante se concentra en recetas y promociones a través de sorteos, con poco énfasis en la divulgación de productos especializados.
Supermercado D
El Supermercado D integra un gran grupo minorista nacional, que reúne diversas cadenas de supermercados y marcas exclusivas, como Qualitá, Taeq, Club des Sommeliers, Finlandek, entre otras. Durante la visita al lugar, se constató la deficiencia en la comercialización de artículos relacionados con el objeto de estudio. En total, había 40 marcas disponibles y, en relación con las demás cadenas mencionadas, se nota el bajo nivel de ofertas. Entre las marcas comercializadas se encontraban Native, Wickbold, Organic, Nature’s Health, Piracanjuba, Jussara, Campo Verde, Tirolez, entre otras. El establecimiento disponía de productos sin lactosa, a base de vegetales y veganos, además de opciones sin gluten y procesados (Figura 7).
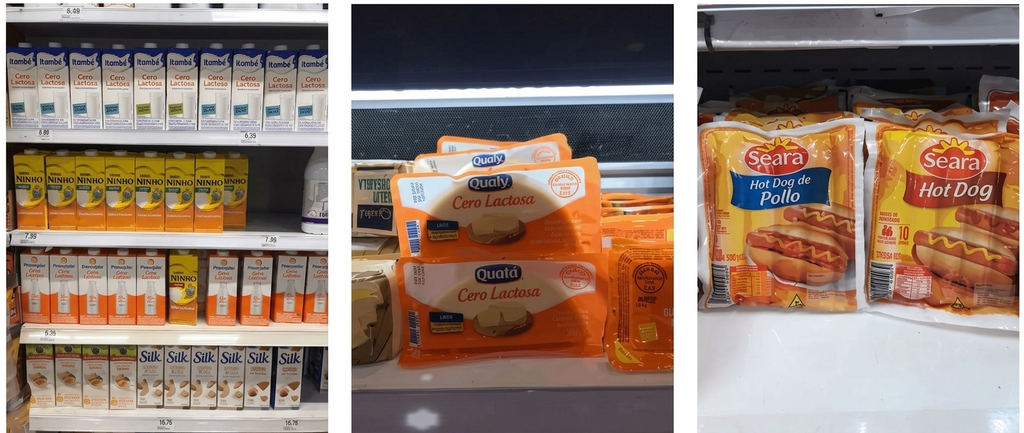
Fuente: Resultados originales de la investigación.
Aún en el Supermercado D, se identificó una mayor presencia de marcas consolidadas, como Nestlé, Tirolez y Mãe Terra, con productos dirigidos a diferentes perfiles alimentarios, lo que incluye líneas integrales, orgánicas, sin gluten, sin lactosa y sin adición de azúcar. Estas atienden, aunque sea de forma puntual, las demandas de consumidores con restricciones.
Rango de precios
La red ofrecía, en la línea de lácteos, productos con valores entre R$ 3,29 y R$ 26,79, que incluían yogures y leches vegetales. Las opciones de quesos estaban en el rango de R$ 29,39 a R$ 60,00. Para los celíacos, había solo una opción, destinada a la marca Wickbold, en el rango de R$ 11,69 a R$ 13,99. A los diabéticos, se pudieron encontrar pocas opciones de marcas, con valores entre R$ 5,19 y R$ 19,49, con productos como edulcorantes, masas para pasteles, gelatinas y galletas.
Redes de comunicación
El Supermercado D adopta una estrategia de comunicación multicanal, con formatos online y offline. A pesar de ello, en la comunicación física —como carteles y señalizaciones en las tiendas— no se identificaron acciones dirigidas al público con restricciones alimentarias, lo que revela ausencia de direcionamiento específico en este entorno.
En el medio digital, la red opera a través de dos plataformas distintas: el sitio institucional y el Club, dirigido a la divulgación de ofertas y promociones exclusivas. En ambas páginas de inicio, los usuarios tienen acceso a la navegación segmentada por categorías, lo que facilita la localización de productos como artículos sin lactosa, sin azúcar o sin gluten. Además, se notó una mayor visibilidad de estas opciones en los entornos digitales en comparación con la tienda física.
En el caso específico del Club, la plataforma destaca una variedad de productos con precios promocionales dirigidos al público analizado (Figura 8). Esta dualidad entre la presencia online más estructurada y la comunicación offline limitada evidencia una estrategia más madura en el formato digital, pero aún desconectada de una experiencia omnicanal completa.
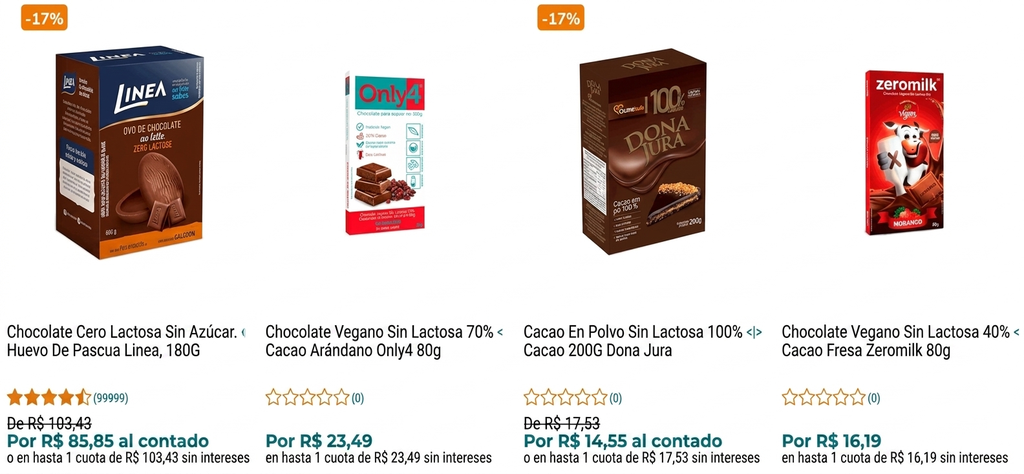
Fuente: Sitio del mercado.
En las redes sociales, el Instagram de la red contaba con 29,5 mil seguidores y 555 publicaciones hasta la fecha de la consulta. En Facebook, el establecimiento poseía 3,7 mil seguidores y 3,6 mil me gusta. Se observó comunicación entre la red y sus usuarios orientada a la construcción de una buena relación. Sin embargo, las publicaciones se centraban en recetas, fechas conmemorativas, sorteos, consejos y productos. Desde la creación de Instagram, el 16 de marzo de 2018, y de Facebook, el 11 de marzo de 2010, no se identificó información sobre productos destinados a personas con restricciones alimentarias.
Se observó que las redes minoristas seleccionadas presentan distintos niveles de madurez y preparación para atender al público con restricciones alimentarias. En el Supermercado A, destacó la diversificación y organización física de los productos, mientras que el Supermercado D mostró un menor compromiso en la oferta para este segmento. En cuanto a la comunicación, ninguna de las redes se presentó preparada para una estrategia consolidada en la divulgación de estos alimentos, especialmente en las redes sociales. La falta de alineación entre la presencia digital y la actuación física de los establecimientos impacta el viaje del consumidor y resulta en expectativas que pueden no ser satisfechas.
La investigación evidenció la existencia de barreras para poblaciones con restricciones alimentarias y bajo poder adquisitivo, como la escasez de productos y los precios elevados. Los resultados ofrecen orientaciones para gestores del comercio minorista que pretenden atender a este nicho. La organización del diseño, el fortalecimiento de la comunicación digital y la ampliación del portafolio especializado constituyen estrategias viables para mejorar la experiencia de compra y aumentar la fidelización.
Así, se recomienda que futuras investigaciones amplíen el alcance geográfico y aborden la opinión de los consumidores para comprender sus intenciones de compra y expectativas. En este contexto, las políticas públicas que incentiven la producción y comercialización de alimentos restrictivos a precios más bajos se vuelven esenciales para garantizar la equidad alimentaria.
REFERENCIAS
[1] Minaker, L.M.; Elliott, S.J.; Clarke, A. 2014. Exploring low-income families’ financial barriers to food allergy management and treatment. Journal of Allergy. 160363. https://doi.org/10.1155/2014/160363.
[2] Pinto, C.A.; Souza, B.R.; Peixoto, J.S.G.; Ishizawa, T.A. 2020. Rotulagem para alergênicos: uma avaliação dos rótulos comercializados com presença ou ausência de glúten e seus riscos inerentes à saúde dos celíacos no Brasil. Research, Society and Development. 9(6): e38963432. https://dx.doi.org/10.33448/rsd-v9i6.3432.
[3] Kamioka, G.A.; Stedefeldt, E.; Domene, S.M.A. 2013. Doença Celíaca no município de São Paulo: a disponibilidade de um mercado específico. Sociedade Brasileira de Alimentação e Nutrição. 38: 201-219.
[4] Associação de Promoção dos Orgânicos (Organis). 2023. Panorama do consumo de orgânicos no Brasil 2023. Disponível em: <https://mkt.organis.org.br/recursos/d5c60adab5c8d3925d9799e6c2cde40f/Image/Pesquisa-Nacional-Organis-2023.pdf>. Acesso em: 16 jul. 2025.
[5] Advocacia-Geral da União (AGU). 2025. Confirmada competência da Anvisa para rotular alimentos com glúten. Disponível em: <https://www.gov.br/agu/pt-br/comunicacao/noticias/confirmada-competencia-da-anvisa-para-rotular-alimentos-com-gluten>. Acesso em: 16 jul. 2025.
[6] Burden, M.; Mooney, P.D.; Blanshard, R.J.; White, W.L.; Cambray-Deakin, D.R.; Sanders, D. S. 2015. Cost and availability of gluten-free food in the UK: in store and online. Postgraduate Medical Journal. 91(1081): 622-626. http://dx.doi.org/10.1136/postgradmedj-2015-133395.
[7] Lösch, S.; Rambo, C.A.; Ferreira, J.L. 2023. A pesquisa exploratória na abordagem qualitativa em educação. Revista Ibero-Americana de Estudos em Educação. 18: e023141. https://doi.org/10.21723/riaee.v18i00.17958.
[8] Yin, R.K. 2015. Estudo de caso: planejamento e métodos. 5ed. Porto Alegre, RS, Brasil: Bookman.
[9] Creswell, J.W. 2010. Projeto de pesquisa: métodos qualitativo, quantitativo e misto. 3ed. Porto Alegre, RS, Brasil: Armed.
[10] Instituto Brasileiro de Geografia e Estatística (IBGE). 2022. Censo demográfico. Disponível em: < https://sidra.ibge.gov.br/Tabela/3170#resultado>. Acesso em: 16 jul. 2025.
[11] Capacci, S.; Leucci, A.C.; Mazzocchi, M. 2018. There is no such thing as a (gluten-) free lunch: Higher food prices and the cost for coeliac consumers. Economics & Human Biology. 30: 84-91. https://doi.org/10.1016/j.ehb.2018.06.001.
[12] Rodrigues, C.V.; Vieira, A.E.; Silva, C.A.; Amorim, M.M.A.; Gregório, E.L.; Amaral, D.A. 2019. Avaliação da disponibilidade de alimentos para pessoas com restrições alimentares em lanchonetes do hipercentro de Belo Horizonte/MG. Brazilian Journal of Development. 5(12): 28547-28562.
[13] Afonso, D.; Jorge, R.; Moreira, A.C. 2016. Alimentos com e sem glúten: análise comparativa de preços de mercado. Acta Portuguesa de Nutrição. 4: 10-16.
[14] Galleazzi, D.; Mello, E.M.; Kuhn, G.O. 2021. Disponibilidade de alimentos isentos de glúten em supermercados na cidade de Chapecó-SC. Monografia de especialização em Ciência e Tecnologia de Alimentos. Instituto Federal de Santa Catarina, Xanxerê, SC, Brasil.
[15] Organização Brasileira de Doença de Crohn e Colite (GEDIIB). 2019. Enfermagem em Doença Inflamatória Intestinal. GEDIIB, São Paulo, SP, Brasil.
COMO CITAR
Siqueira, A.M.; Mendes, F.H. 2025. Oferta de produtos no varejo para pessoas com alimentação restritiva. Revista E&S. 6: e2024071.
SOBRE LOS AUTORES
 Amanda Melo de Siqueira – Analista de Contenido Digital Pleno. Especialista en Marketing. São Paulo, SP, Brasil.
Flávio Henrique Mendes – Doctor en Ciencias. Profesor orientador. Rua Cezira Giovanoni Moretti, 580, Santa Rosa, 13414-157, Piracicaba, SP, Brasil.