Mba Executivo Em Liderança E Gestão
04 de novembro de 2026
Financiamento Sustentável no Agronegócio: o Desafio de Escalar o CRA CRF no Cerrado
Rafael Henrique de Arruda; Sandra Joyce Silva De Souza
DOI: 10.22167/2675-6528-202603792
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
O presente Business Case analisou a oportunidade de expansão de operações de financiamento sustentável no agronegócio por meio de Certificados de Recebíveis do Agronegócio (CRA) vinculados ao modelo Responsible Commodities Facility (RCF). O objetivo consistiu em avaliar como o CRA RCF poderia superar limitações operacionais, integrando monitoramento satelital, auditorias externas, critérios técnicos de elegibilidade e métricas verificáveis, preservando a viabilidade econômica do financiamento. Para isso, mapearam-se os fatores causais que limitavam a expansão do programa, utilizando um diagrama de Ishikawa. Avaliaram-se três alternativas estratégicas, e uma matriz de decisão indicou a mais aderente. A metodologia de avaliação baseou-se na coleta periódica de dados operacionais, financeiros e socioambientais, comparando-os com uma linha de base existente. A análise identificou que a escalabilidade do programa era restringida por desafios de governança de dados, monitoramento territorial e processos de elegibilidade. Como resultado, recomendou-se a implementação de um framework operacional integrado, focado na padronização de critérios socioambientais, integração de bases geoespaciais, monitoramento contínuo e aprimoramento do reporte de impacto. A solução proposta demonstrou ser a alternativa mais adequada para promover o crescimento sustentável do programa, com expectativa de ampliar o volume financiado, reduzir custos operacionais, expandir a área monitorada sob critérios de produção livre de conversão e fortalecer a credibilidade institucional, contribuindo para um mercado financeiro agrícola mais sustentável.
Palavras-chave: Agronegócio; Cerrado; CRA RCF; ESG; Financiamento sustentável.
1. Introdução
O ambiente de financiamento do agronegócio brasileiro apresentou, nos últimos anos, transformações significativas em função da intensificação das exigências socioambientais e do fortalecimento das agendas globais de sustentabilidade (OLIVEIRA et al., 2024; CLIMATE BONDS INITIATIVE, 2021). Soma-se a isso, a crescente necessidade de capital para sustentar ciclos de produção cada vez mais complexos, exigindo mecanismos financeiros capazes de conciliar atratividade financeira, redução de riscos e alinhamento a critérios ambientais rigorosos (FGVces, 2022). Esse cenário se torna ainda mais relevante em biomas sob forte pressão de desmatamento, como o Cerrado, cuja dinâmica recente de conversão tem sido amplamente documentada. O Cerrado, savana mais biodiversa do mundo, superou um milhão de hectares desmatados em 2023, um aumento de 68% em relação a 2022 (MAPBIOMAS, 2024), gerando riscos climáticos e de reputação para toda a cadeia.
A pressão exercida por investidores institucionais, mercados consumidores internacionais e organismos multilaterais evidenciou a urgência de instrumentos financeiros que permitam expandir e financiar a atividade agrícola sem estimular a conversão de vegetação nativa, garantindo rastreabilidade, governança e transparência ao longo de toda a cadeia produtiva (SPERIDIÃO, 2024). Nesse contexto, identificou-se em uma fintech do Agronegócio, situada em São Paulo, capital e especializada em estruturas de mercado de capitais, a oportunidade de adoção de estruturas financeiras de blended finance por meio de emissão de Certificados de Recebíveis do Agronegócio (CRA) associados ao modelo Responsible Commodities Facility (RCF). Iniciado em 2022, o projeto já financiou 93 produtores com um montante de USD 118 milhões até a safra 2025/2026, voltado a produtores de soja que operam em áreas consolidadas, cumprem critérios de conformidade ambiental verificáveis e demonstram compromisso com padrões de produção Deforestation and Conversion Free (DCF).
Contudo, o problema que motivou a elaboração deste estudo residiu no desafio de conciliar atratividade econômica para credores e tomadores do recurso, na governança, rastreabilidade geoespacial e validação socioambiental. A ausência de padronização entre bases cadastrais públicas, a complexidade fundiária e a insuficiência de instrumentos de monitoramento estruturado criaram restrições relevantes para a estruturação segura de operações de crédito nesse modelo. Além disso, a crescente pressão internacional por cadeias livres de desmatamento evidenciou riscos reputacionais e financeiros para instituições que não adotassem critérios ambientais rigorosos. Produtores elegíveis a critérios de sustentabilidade enfrentaram falta de incentivo no custo de capital e prazos desalinhados ao ciclo produtivo, dificultando a migração para práticas DCF em escala.
A relevância do projeto manifestou-se para investidores, produtores, estruturadores e para o próprio Cerrado. O modelo proporcionou acesso a títulos com impacto ambiental positivo, crédito mais competitivo para produtores elegíveis, fortalecimento institucional para as partes estruturadoras e contribuição à preservação de vegetação nativa. A expansão de instrumentos financeiros voltados à produção agrícola livre de conversão no Cerrado representa uma oportunidade estratégica para organizações que atuam na estruturação de financiamento ao agronegócio sustentável. O modelo de CRA RCF demonstrou potencial para mobilizar capital privado para cadeias produtivas comprometidas com critérios socioambientais, especialmente por meio da emissão de CRAs vinculados a métricas Environmental, Social, and Governance (ESG) verificáveis (SIM, 2021; TNC, 2022).
Apesar do potencial, a análise da situação evidenciou que a escalabilidade dessas operações depende da superação de desafios operacionais relevantes, sobretudo no que se refere à governança de dados, à verificação socioambiental das propriedades financiadas e à padronização dos processos de elegibilidade de produtores. Esses fatores tendem a elevar os custos de transação e limitar a capacidade de originação de operações em larga escala (OECD, 2021; WORLD BANK, 2023). Portanto, o objetivo deste Business Case consiste em avaliar como o CRA RCF pode superar limitações operacionais ao integrar monitoramento satelital, auditorias externas, critérios técnicos de elegibilidade e métricas verificáveis, preservando a viabilidade econômica do financiamento.
2. Material e Métodos
Este Business Case teve como objetivo avaliar como o Certificado de Recebíveis do Agronegócio (CRA) vinculado ao modelo Responsible Commodities Facility (RCF) pode superar limitações operacionais. A avaliação focou na integração de monitoramento satelital, auditorias externas, critérios técnicos de elegibilidade e métricas verificáveis, buscando preservar a viabilidade econômica do financiamento. O estudo foi submetido ao sistema de Formulário de Direcionamento Ético (FDE) e registrado sob o número 85300158169.
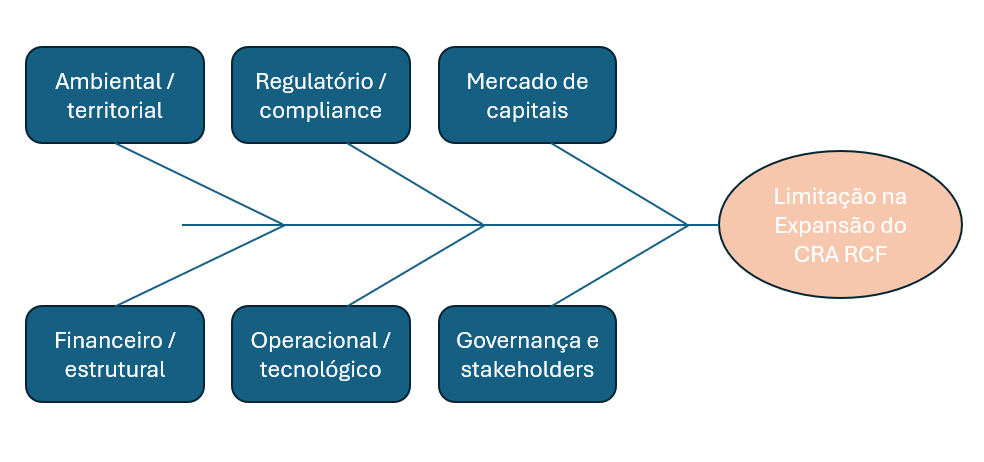
A metodologia envolveu a análise da situação para identificar fatores que influenciam a escalabilidade das operações de CRA RCF, a avaliação de alternativas de solução e a proposição de mecanismos para monitoramento e mensuração dos resultados. A análise da situação concentrou-se nos fatores operacionais que dificultam a escalabilidade do modelo. Para isso, foram utilizados dados setoriais, referências públicas e evidências internas disponíveis, descrevendo a situação-problema e aplicando a técnica de raciocínio causal, com o uso do Diagrama de Ishikawa, para mapear os fatores primários que limitam a expansão do CRA RCF, conforme ilustrado na Figura 1.
Figura 1. Diagrama de Ishikawa: Fatores causais na expansão do programa. (ISHIKAWA, 1986).
Fonte: Resultados originais da pesquisa.
Foram consideradas três alternativas estratégicas para lidar com as limitações operacionais e expandir as operações, mantendo a integridade socioambiental e a viabilidade financeira. A seleção da alternativa mais aderente foi realizada por meio de uma matriz de decisão, apresentada na Tabela 1, que avaliou o nível de impacto de cada alternativa em critérios como escalabilidade, custos operacionais, credibilidade ESG, controle de dados e capacidade de replicação.
Tabela 1. Matriz de decisão com o nível de impacto das alternativas consideradas
| Critério | Ajustes Incrementais | Terceirização ESG | Modelo Integrado |
|---|---|---|---|
| Escalabilidade | Baixa | Média | Alta |
| Custos operacionais | Médio | Alto | Médio |
| Credibilidade ESG | Média | Alta | Alta |
| Controle de dados | Baixo | Médio | Alto |
| Capacidade de replicação | Baixa | Média | Alta |
Fonte: Resultados originais da pesquisa
3. Resultados e Discussão
A análise da situação evidenciou que a expansão de instrumentos financeiros voltados à produção agrícola livre de conversão no Cerrado representa uma oportunidade estratégica para organizações que atuam na estruturação de financiamento ao agronegócio sustentável. O modelo de Certificados de Recebíveis do Agronegócio (CRA) vinculados ao Responsible Commodities Facility (RCF) demonstrou potencial para mobilizar capital privado para cadeias produtivas comprometidas com critérios socioambientais, especialmente por meio da emissão de CRAs vinculados a métricas ESG verificáveis (SIM, 2021; TNC, 2022).
O problema central que motivou o estudo residiu no desafio de conciliar atratividade econômica, governança, rastreabilidade geoespacial e validação socioambiental. A ausência de padronização entre bases cadastrais públicas, a complexidade fundiária e a insuficiência de instrumentos de monitoramento estruturado criaram restrições para a estruturação segura de operações de crédito nesse modelo. A crescente pressão internacional por cadeias livres de desmatamento também evidenciou riscos reputacionais e financeiros para instituições que não adotassem critérios ambientais rigorosos.
No plano ambiental, o Cerrado enfrenta pressão de conversão para expansão agrícola, com mais de 1 milhão de hectares desmatados em 2023, um aumento de 68% em relação a 2022 (MAPBIOMAS, 2024), gerando riscos climáticos e de reputação. No plano econômico-financeiro, produtores elegíveis a critérios de sustentabilidade enfrentaram falta de incentivo no custo de capital e prazos desalinhados ao ciclo produtivo, dificultando a migração para práticas Deforestation and Conversion Free (DCF) em escala. A ausência de um diferencial de preço consistente no grão comprado pelas tradings reforçou a necessidade de incentivos financeiros e monitoramento independente.
Oportunidades surgiram com estruturas de blended finance e securitização via CRA, que permitiram canalizar capital privado para produtores com elegibilidade socioambiental, mediante taxas mais baixas e condições vinculadas a metas DCF. A arquitetura do RCF, gerida por instituição especializada e apoiada por investidores de impacto e bancos internacionais, demonstrou capacidade de escalar crédito rural atrelado a critérios de elegibilidade, monitoramento, reporte e verificação (MRV) e cláusulas de salvaguarda.
O estudo mapeou os fatores primários que limitam a expansão do CRA RCF, conforme ilustrado no diagrama de Ishikawa. Esses fatores incluem aspectos ambiental/territorial, regulatório/compliance, mercado de capitais, financeiro/estrutural, operacional/tecnológico e governança/stakeholders.
No eixo ambiental/territorial, a heterogeneidade fundiária no Cerrado e a necessidade de comprovação de não conversão recente (pós dezembro de 2020) ou ilegal (pós 2008) foram identificadas como desafios, exigindo integrações com bases geoespaciais e monitoramento contínuo. Em termos regulatórios/compliance, as exigências de lastro, elegibilidade ESG, due diligence de propriedade e conformidade (incluindo LGPD e prevenção à lavagem de dinheiro), bem como a padronização documental das Cédulas de Produto Rural (CPRs), representaram entraves. O mercado de capitais mostrou apetite por instrumentos temáticos, mas a precificação de riscos climáticos e a sensibilidade a ratings/selo verde influenciam a demanda. No aspecto financeiro/estrutural, o desenho do waterfall, a subordinação, a colateralização, os gatilhos e testes de performance, além dos custos de estruturação, verificação independente e monitoramento, foram considerados. Operacionalmente/tecnologicamente, a integração de dados (geoespacial, agronômico, financeiro), a qualidade das bases, o SLA de análise e formalização, e a capacidade de escalar a originação com critérios ESG sem fricção excessiva foram desafios. Por fim, na governança/stakeholders, a clareza de papéis entre gestor, custodiante, agente fiduciário, verificadores independentes e originadores, bem como os mecanismos de reporte e auditoria de impactos, foram pontos críticos.
As consequências para a organização foram mapeadas em três horizontes. Financeiramente, observou-se elevação do custo de captação (spread e fees), maior consumo de subordinação/credit enhancement, perdas potenciais por inadimplência/rescisões contratuais e custo adicional de verificação ESG. Operacionalmente, houve alongamento do ciclo de originação, maior taxa de retrabalho documental, entraves na conciliação de dados e capacidade limitada de escalar a carteira com critérios de elegibilidade robustos. Comercial e reputacionalmente, o funil de clientes elegíveis era muito estreito, com risco de frustração de investidores caso as métricas de impacto não se materializassem, e sensibilidade a questionamentos públicos sobre adicionalidade e integridade ambiental.
A situação atual caracterizou-se por processos heterogêneos de elegibilidade ESG, integrações de dados parcialmente manuais, métricas de impacto dispersas e reporte pouco comparável, com precificação sensível a incertezas de monitoramento e assimetrias de informação. A situação pretendida visava uma operação padronizada de CRA RCF com governança de dados end-to-end, framework ESG com métricas verificáveis, monitoramento territorial contínuo do Cerrado, fluxos contratuais e de garantias simplificados e testados, e comunicação transparente ao investidor.
Foram estabelecidas hipóteses sobre a estabilidade regulatória, disponibilidade de dados confiáveis e manutenção do apetite do investidor por instrumentos temáticos. As limitações reconhecidas incluíram séries históricas e interoperabilidade de sistemas. Os principais riscos mapeados foram de execução (integração e escala), conformidade (auditorias ESG), crédito (performance dos lastros), climáticos/físicos (safrinha/estiagens) e de transição (mudanças regulatórias e de mercado).
Recomendação
Diante das limitações operacionais verificadas, foram consideradas três alternativas estratégicas para viabilizar a expansão das operações, mantendo a integridade socioambiental e a viabilidade financeira: (1) Ajustes incrementais no modelo atual, com melhorias pontuais; (2) Terceirização ampliada da verificação ESG, delegando atividades a consultorias; e (3) Modelo integrado de governança de dados e elegibilidade ESG, com um framework operacional integrado, padronização de critérios, integração de bases geoespaciais e sistema de monitoramento, reporte e verificação (MRV).
Implementação
A solução recomendada é a implementação de um framework operacional integrado para estruturação de CRA vinculados ao RCF, focado na padronização de processos, integração de dados e fortalecimento da governança socioambiental. O escopo da solução inclui a padronização dos critérios de elegibilidade socioambiental, integração de bases geoespaciais, amadurecimento da governança de dados, monitoramento territorial contínuo com sensoriamento remoto e alertas, e uma estrutura padronizada de reporte de impacto ambiental e financeiro.
O framework operacional proposto é composto por cinco camadas integradas: Originação e elegibilidade (identificação de produtores elegíveis com critérios padronizados); Validação socioambiental (integração de bases de dados geoespaciais e verificações independentes); Estruturação financeira (emissão de CRA vinculados a portfólios de produtores elegíveis e alinhados a métricas ESG e produção DCF); Monitoramento e reporte (acompanhamento contínuo das propriedades e comunicação de resultados); e Plano de contingência (tratamento de excepcionalidades e descumprimento de critérios ESG).
Custo-Benefício
A avaliação do custo-benefício percebido está ancorada em quatro pilares principais, conforme apresentado na Tabela 2. Os benefícios financeiros incluem a ampliação da capacidade de originação e acesso a capital de investidores de impacto. Os operacionais envolvem a redução de custos de transação e a padronização de processos. Os ambientais incentivam a produção de soja livre de conversão no Cerrado. Os reputacionais fortalecem a credibilidade no mercado de finanças sustentáveis.
Tabela 2. Análise custo-benefício
| Tipo de benefício | Descrição |
|---|---|
| Financeiros | Ampliação da capacidade de originação de portfólio de produtores e acesso a capital de investidores de impacto. |
| Operacionais | Redução de custos de transação, padronização e sistematização dos processos de elegibilidade, qualificação e formalização. |
| Ambientais | Incentivo à produção de soja livre de conversão no Cerrado. |
| Reputacionais | Fortalecimento da credibilidade da organização no mercado de finanças sustentáveis. |
Fonte: Resultados originais da pesquisa
Embora a implementação do modelo exija investimentos iniciais em infraestrutura de dados e governança, os ganhos operacionais de escalabilidade e reputacionais tendem a compensar esses custos no médio prazo.
Consequências da ausência de medidas
A ausência de iniciativas estruturais pode limitar a capacidade de expansão da operação, aumentando o risco reputacional associado a falhas de verificação socioambiental, mantendo elevados custos de estruturação, limitando a capacidade de originação de produtores elegíveis e resultando na perda de competitividade em um mercado cada vez mais orientado por critérios ESG.
Cronograma de implementação
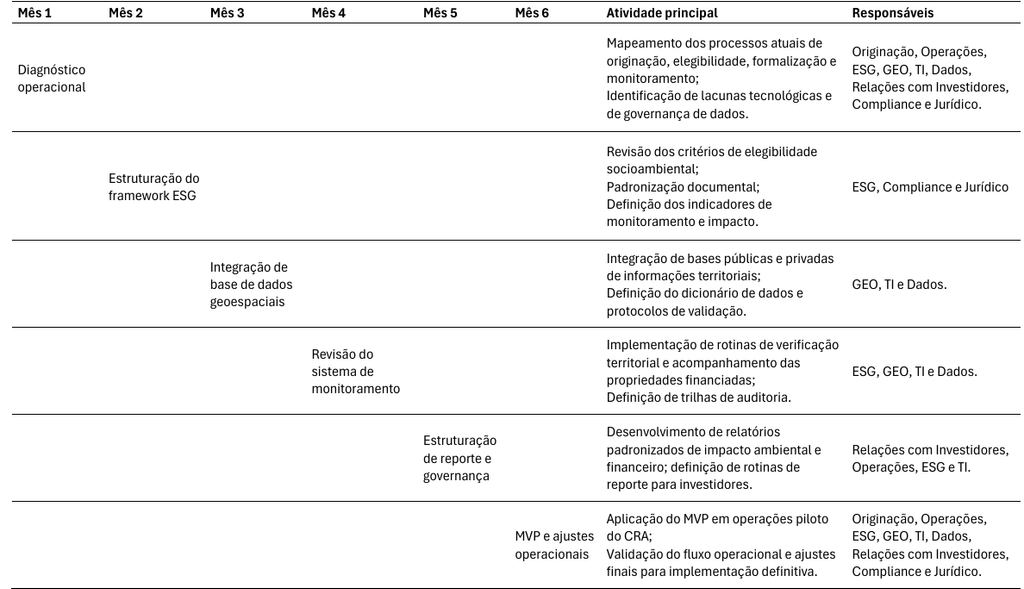
A implementação da solução recomendada é estimada em aproximadamente seis meses para estruturar o framework operacional, integrar bases de dados e estabelecer os processos de governança. O cronograma proposto, detalhado na Tabela 3, contempla etapas sequenciais e parcialmente sobrepostas, visando ganhos de eficiência e redução do tempo total de implementação.
Tabela 3. Cronograma de implementação
Fonte: Resultados originais da pesquisa
Avaliação
A avaliação da solução proposta visa verificar se a implementação do framework operacional integrado gerou os resultados esperados em eficiência operacional, fortalecimento da governança socioambiental e ampliação da capacidade de originação. Para isso, foram definidos indicadores de desempenho alinhados aos objetivos estratégicos do projeto e às limitações identificadas.
A metodologia de avaliação baseia-se na coleta periódica de dados operacionais, financeiros e socioambientais de sistemas internos, ferramentas de monitoramento geoespacial e relatórios de acompanhamento. Os resultados serão comparados com uma linha de base existente antes da implementação da solução, permitindo mensurar a evolução dos indicadores ao longo do tempo. O montante financeiro já contratado com investidores é de USD 100 milhões para 2027.
Indicadores de desempenho
Como linha de base, foram utilizados os resultados observados no portfólio de 2025, que contemplou 53 produtores financiados, USD 60,25 milhões em crédito concedido, 154.032 hectares monitorados sob critérios DCF e três alertas ambientais tratados. A redução do prazo médio de elegibilidade e do custo de análise por produtor são objetivos principais da solução, conforme a Tabela 4.
Tabela 4. Dimensão operacional
| Indicador | Linha de Base 2025 | Meta após implementação |
|---|---|---|
| Prazo médio de elegibilidade | 16,2 dias | ≤ 12 dias |
| Custo de análise por produtor | R$ 448,68 | ≤ R$ 350,00 |
| Taxa de aprovação de produtores | 15,5% | ≥ 25% |
| Percentual de análises automatizadas | Não estruturado | ≥ 70% |
Fonte: Resultados originais da pesquisa
Na dimensão financeira, o crescimento esperado do volume financiado para USD 100 milhões, conforme a Tabela 5, decorre da ampliação da capacidade operacional da estrutura, permitindo atender um número maior de produtores sem aumento proporcional dos custos administrativos.
Tabela 5. Dimensão financeira
| Indicador | Linha de Base 2025 | Meta após implementação |
|---|---|---|
| Volume financiado | USD 60,25 mi | USD 100 mi |
| N° de produtores financiados | 53 | ≥ 90 |
| Ticket médio | USD 1,14 mi | Manutenção ou crescimento |
| Custo operacional | Base 2025 | Redução de 15% |
Fonte: Resultados originais da pesquisa
Os indicadores ESG, apresentados na Tabela 6, foram definidos para garantir que a expansão do programa ocorra sem comprometimento da integridade socioambiental da carteira financiada, evitando impactos negativos na descaracterização do principal pilar da operação.
Tabela 6. Dimensão ESG
| Indicador | Linha de Base 2025 | Meta após implementação |
|---|---|---|
| Área DCF monitorada | 154.032 ha | ≥ 200.000 ha |
| Alertas ambientais tratados | 3 | 100% tratados |
| Operações auditadas | 100% | 100% |
| Propriedades monitoradas | 100% | 100% |
Fonte: Resultados originais da pesquisa
Metodologia de monitoramento
Os dados operacionais serão coletados diretamente da plataforma de gestão, enquanto as informações financeiras serão extraídas de relatórios gerenciais e de investidores. Os indicadores socioambientais serão obtidos por ferramentas de monitoramento territorial, complementadas por verificações independentes e auditorias. A Tabela 7 especifica os responsáveis e a frequência de coleta e consolidação dos dados, com reporte formal trimestral aos gestores e investidores.
Tabela 7. Governança da avaliação
| Indicador | Responsável | Frequência |
|---|---|---|
| Operacionais | Equipe de Operações e Tecnologia | Mensal |
| Financeiros | Equipe de Estruturação Financeira e Relações com Investidores | Trimestral |
| ESG | Equipe ESG e especialistas GEO | Contínuo |
| Consolidação dos resultados | Comitê Gestor do Programa | Trimestral |
Fonte: Resultados originais da pesquisa
Os resultados serão apresentados trimestralmente ao comitê gestor, permitindo a adoção de medidas corretivas e oportunidades de melhoria contínua sempre que os indicadores apresentarem desvios relevantes em relação às metas estabelecidas.
Em síntese, a análise do Business Case demonstrou que o modelo de CRA RCF possui potencial para mobilizar capital privado em favor de práticas sustentáveis no agronegócio do Cerrado. Contudo, sua escalabilidade depende do fortalecimento da governança operacional, da integração de dados e da padronização da elegibilidade socioambiental. A implementação de um framework operacional integrado, com critérios socioambientais padronizados e monitoramento estruturado, é a alternativa mais adequada. Espera-se que essa solução amplie o volume estruturado, aumente o número de produtores financiados, reduza custos de análise e monitoramento, expanda a área sob critérios DCF e mitigue riscos ambientais e reputacionais, fortalecendo a credibilidade institucional e contribuindo para um mercado financeiro agrícola mais sustentável e resiliente.
4. Conclusão
O presente Business Case buscou avaliar como o Certificado de Recebíveis do Agronegócio (CRA) vinculado ao Responsible Commodities Facility (RCF) poderia superar limitações operacionais, integrando monitoramento satelital, auditorias externas, critérios técnicos de elegibilidade e métricas verificáveis, preservando a viabilidade econômica do financiamento. Verificou-se que a expansão dessas operações de financiamento sustentável no agronegócio do Cerrado era restringida por desafios significativos na governança de dados, no monitoramento territorial e na padronização dos processos de elegibilidade socioambiental. Esses entraves resultavam em custos de transação elevados e limitavam a capacidade de originação em larga escala. A análise detalhada, que incluiu o mapeamento de fatores causais por meio de um diagrama de Ishikawa, identificou problemas em dimensões ambiental/territorial, regulatória, de mercado de capitais, financeira, operacional/tecnológica e de governança. Diante desse cenário, recomendou-se a implementação de um framework operacional integrado.
Este framework, focado na padronização de critérios socioambientais, na integração de bases geoespaciais e no monitoramento contínuo, demonstrou ser a alternativa mais adequada para promover o crescimento sustentável do programa. A solução proposta contribui para ampliar o volume financiado, aumentar o número de produtores atendidos, reduzir custos de análise e monitoramento, e expandir a área sob critérios de produção livre de conversão no Cerrado. A principal contribuição prática e gerencial do estudo reside no fortalecimento da governança socioambiental e na credibilidade institucional no mercado de finanças sustentáveis, posicionando a organização como referência em financiamento agrícola sustentável. Reconheceram-se como limitações do estudo as séries históricas e a interoperabilidade de sistemas. Sugere-se que estudos futuros explorem a quantificação de impactos ambientais e ganhos econômicos para produtores e investidores, bem como o alinhamento estratégico da iniciativa, aprofundando as demais dimensões não abordadas neste Business Case.
Referências Bibliográficas
CLIMATE BONDS INITIATIVE. Agriculture Sustainable Finance – State of the Market: Brazil Briefing. Londres, 2021. Disponível em: https://www.climatebonds.net/files/documents/publications/cbi-brazil-agri-sotm-eng.pdf. Acessado em: 03 dez. 2025.
FGVces, 2022. Stocktaking Report: Biodiversity financing context in Brazil. São Paulo: Fundação Getúlio Vargas, 2022. Disponível em: https://eaesp.fgv.br/sites/eaesp.fgv.br/files/u641/fgvces – stocktaking brazil en.pdf. Acessado em: 03 dez. 2025.
ISHIKAWA, K. Guide to Quality Control. Tokyo: Asian Productivity Organization, 1986.
MAPBIOMAS. Coleção 8 – Mapeamento Anual de Uso e Cobertura da Terra do Cerrado. São Paulo: Projeto MapBiomas, 2023. Disponível em: Fact Colecao-9 21.08-OK.pdf. Acessado em: 07 nov. 2025.
OECD. MAKING BLENDED FINANCE WORK FOR AGRI-SMEs. Paris, 2021. Disponível em: Making blended finance work for Agri-SMEs (EN). Acessado em 02 mar. 2026.
OLIVEIRA, S. E. M. et al. The European Union and United Kingdom deforestation-free supply chains regulations: implications for Brazil. Rio de Janeiro: Instituto de Estudos da Religião (IIS), 2024. Disponível em: https://www.iis-rio.org/wp-content/uploads/2023/12/The-European-Union-and-United-Kingdoms-deforestation-free-supply-chains-regulations-Implications-for-Brazil.pdf. Acessdo em: 03 dez. 2025.
SPERIDIÃO, L. C. Financial materiality of forest-risk commodities and ESG practices. 2024. Trabalho acadêmico. Disponível em: https://bdta.abcd.usp.br/directbitstream/58993ed3-8de7-4cc9-86b5-232bd41c84f1/LUCAS CHEDID CIDIN SPERIDIAO TF-24.pdf. Acessado em: 04 dez. 2025.
SUSTAINABLE INVESTMENT MANAGEMENT. Responsible Commodities Facilty. Programme Overview and Operational Guidelines. London: SIM, 2021. Disponível em: https://sim.finance/responsible-commodities-facility/. Acessado em: 07 nov. 2025.
THE NATURE CONSERVANCY. Financiamento para Produção Agrícola Livre de Conversão no Cerrado. São Paulo: TNC Brasil, 2020. Disponível em: https://www.tnc.org.br/content/dam/tnc/nature/en/documents/brasil/guiadecondutaambiental-apresentacao.pdf. Acessado em: 03 mar. 2026.
WORLD BANK. Mobilizing Private Finance for Nature. Washington, DC: World Bank, 2023. Disponível em: Mobilizing Private Finance for Nature | A World Bank Group Paper on Private Finance for Biodiversity and Ecosystem Services. Acessado em 03 mar. 2026.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Executivo em Liderança e Gestão do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy