
15 de septiembre de 2026
Precisión de Modelos de Predicción de Demanda en el Mercado de la Soja Brasileña
Jonwfer Lauro Votdk; Rodolfo Ribeiro
DOI: 10.22167/2675-6528-202602240
Artículo derivado de Trabajo de Conclusión de Curso (TCC), con contenido basado en el trabajo original del alumno y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, solución de inteligencia artificial desarrollada por el Instituto Pecege para síntesis y organización textual.
Resumen
La previsión de la demanda es un componente crítico para las decisiones de planificación y gestión de riesgos en cadenas de productos básicos, como la soja, en las que la estacionalidad y la concentración de volúmenes pueden amplificar los impactos operativos y económicos. Se evaluó la precisión de los modelos de previsión aplicados al volumen mensual exportado de soja en grano de Brasil, con el objetivo de identificar el modelo de previsión con mejor rendimiento para este contexto y estimar la exposición económica asociada al error de previsión. Se utilizaron datos mensuales de enero de 2016 a diciembre de 2025, obtenidos en Comex Stat para el NCM 12019000. Los datos se segregaron en muestra de estimación (2016–2024) y muestra de prueba (2025) para validación fuera de la muestra. Se implementaron cinco métodos: Naive, Naive estacional, media móvil de 3 meses, media móvil de 12 meses y suavización exponencial estacional (ETS). El rendimiento se midió por MAE, RMSE, MAPE, WMAPE y BIAS, adoptándose el WMAPE como criterio principal por ponderar el error por el volumen realizado; adicionalmente, se estimó el costo del error en US$ con base en el valor FOB mensual. Los resultados indicaron que el ETS presentó el mejor rendimiento global en la muestra de prueba, con menor error y menor sesgo, seguido por el Naive estacional, mientras que el Naive y las medias móviles presentaron mayor subestimación, principalmente en los meses pico. La incorporación explícita de la estacionalidad y el uso de métricas complementarias redujeron la incertidumbre y la exposición económica asociada al error de previsión en el escenario analizado.
Palabras clave: Costo de error; Planificación de la demanda; Estacionalidad; Suavizado exponencial; WMAPE.
1. Introducción
El agronegocio brasileño tiene en la soja un pilar fundamental, posicionándola centralmente en el comercio internacional de commodities agrícolas. La oleaginosa responde por aproximadamente la mitad del volumen de granos producidos en el país (Agência GOV, 2025). Brasil se destaca como el mayor productor mundial, con una producción estimada en 169,49 millones de toneladas en la cosecha 2024/2025, cultivada en cerca del 58% del área agrícola nacional, lo que corresponde a aproximadamente 47,61 millones de hectáreas (Brasil, 2025). Esta proyección subraya la relevancia económica, logística y estratégica del sector para la balanza comercial y para el abastecimiento de cadenas productivas esenciales, como alimentación animal, aceite vegetal y biocombustibles (EMBRAPA, 2025). Además, la soja posee una participación significativa tanto en el mercado externo como en el consumo interno, con volúmenes expresivos de exportación y procesamiento (Vieira Filho, 2024).
La importancia de la soja en Brasil trasciende la producción primaria, extendiéndose por una compleja cadena de valor que abarca decisiones de siembra, almacenamiento, trituración, transporte, comercialización y exportación. Todas estas etapas son altamente sensibles a las fluctuaciones de la demanda, los precios, el tipo de cambio, las condiciones climáticas y la infraestructura (SCOT Consultoria, 2025). En 2024, el volumen de soja en grano exportado alcanzó 98.815 millones de toneladas, mientras que 55.811 millones de toneladas se destinaron al consumo interno. Este escenario resalta la magnitud de la cadena y la necesidad de una coordinación eficaz entre oferta y demanda. En consecuencia, la previsión de la demanda se convierte en un elemento crucial para empresas y agentes involucrados en la planificación de ventas y operaciones, abastecimiento, originación y gestión de inventarios (EMBRAPA, 2025).
A pesar de su relevancia, la previsión de la demanda en el mercado de la soja presenta desafíos inherentes, dado que la serie temporal está influenciada por factores estructurales y coyunturales. Estudios previos sobre la soja en Brasil indican que modelos estadísticos, como la suavización exponencial, la regresión y ARIMA, pueden generar resultados útiles, pero su desempeño varía según las características de la serie, la estacionalidad, el horizonte de previsión y la ocurrencia de choques externos (Schmidt et al., 2019). En el campo de la previsión de la demanda, existe un consenso de que no existe un método universalmente superior para todos los contextos, lo que hace de la comparación entre diferentes modelos una etapa indispensable para identificar el enfoque más adecuado al segmento estudiado (Makridakis e Hibon, 2000). La literatura también advierte que la evaluación de la precisión es compleja, ya que diferentes métricas pueden llevar a clasificaciones distintas entre modelos y, en ciertas situaciones, pueden presentar problemas prácticos o interpretaciones engañosas (Hyndman e Koehler, 2006). Por ello, la comparación con modelos de referencia, o benchmarks, es fundamental, ya que las previsiones sofisticadas no siempre superan a los métodos más sencillos (Goodwin, Petropoulos e Hyndman, 2017).
Las previsiones más precisas son esenciales en el entorno empresarial, especialmente en las operaciones de planificación de ventas y operaciones (S&OP), ya que contribuyen a la reducción de roturas, excesos de inventario, desajustes entre oferta y demanda y el desperdicio de capital de trabajo. La precisión no debe verse solo como la proximidad entre el valor previsto y el realizado, sino también como la ausencia de sesgo, la estabilidad a lo largo del tiempo y la adecuación al horizonte observado. Así, el análisis comparativo entre modelos de previsión en el mercado de la soja brasileña es pertinente tanto desde la óptica académica como gerencial, ofreciendo subsidios para decisiones de planificación, abastecimiento y comercialización (Hyndman y Athanasopoulos, 2021). Ante este contexto, el objetivo de este estudio es identificar el modelo de previsión con mejor desempeño para este contexto y estimar la exposición económica asociada al error de previsión.
2. Material y Métodos
El presente estudio se caracterizó como una investigación aplicada, de enfoque cuantitativo y objetivo descriptivo-comparativo, evaluando el desempeño de diferentes modelos de predicción de la demanda externa de la soja brasileña a partir de la comparación de métricas de precisión. El análisis se basó en series temporales mensuales de exportación de soja en grano.
Los datos fueron extraídos del Comex Stat, sistema oficial del Ministerio de Desarrollo, Industria, Comercio y Servicios (MDIC) para estadísticas de comercio exterior, utilizando el código NCM 12019000 (Soja, incluso triturada, excepto para siembra). El período analizado comprendió enero de 2016 a diciembre de 2025, totalizando 120 observaciones mensuales. La muestra se dividió en dos subconjuntos: enero de 2016 a diciembre de 2024 para la estimación de los modelos, y enero a diciembre de 2025 para validación. La consulta en Comex Stat puede ser accedida en: https://comexstat.mdic.gov.br/pt/geral/149927.
Las variables utilizadas fueron tratadas y están detalladas en la Tabla 1.
Tabla 1. Variables Utilizadas
| Variables | Descripción |
|---|---|
| Clase | Diferenciación entre muestra de prueba y muestra de estimación |
| Año | Año de referencia del dato presentado |
| Mes | Mes de referencia del dato presentado |
| Datos | Datos completos referentes a los datos presentados |
| Código NCM | Nomenclatura Común del Mercosur |
| Descripción NCM | Descripción de la Nomenclatura Común del Mercosur |
| Kilogramo Neto | Volumen extraído de Comex Stat en kg |
| Volumen en toneladas | Volumen convertido a toneladas |
| Valor FOB US$ | Valor FOB (“Free On Board”) correspondiente en dólares |
Fuente: Datos originales de la investigación
La estrategia de validación adoptada fue la validación fuera de la muestra, asegurando que los valores realizados de 2025 no fueran utilizados en la etapa de construcción de los modelos. Las predicciones generadas por cada modelo, así como el cálculo de las métricas de error, fueron implementadas por medio de fórmulas de Excel en una hoja de cálculo auxiliar, garantizando trazabilidad entre datos originales, predicciones y resultados de evaluación. Los modelos fueron estimados con datos de la muestra de estimación y utilizados para generar predicciones para los 12 meses de 2025, comparadas con los valores realizados en ese período para evaluar la capacidad predictiva de cada método.
Se implementaron cinco modelos de pronóstico:
- El Modelo Naive asume que la mejor predicción para un período corresponde al valor observado en el período inmediatamente anterior. El valor de diciembre de 2024 se consideró para enero de 2025, y las predicciones subsiguientes mantuvieron este valor fijo. Este modelo se utilizó como “benchmark”.
- El Modelo Naive estacional consideró la estacionalidad anual, atribuyendo como pronóstico para un mes el valor observado en el mismo mes del año anterior (ej: enero de 2025 fue el realizado en enero de 2024). Este modelo es adecuado para series mensuales con patrones estacionales recurrentes.
- La media móvil de 3 meses se implementó a partir de la media aritmética de los tres meses inmediatamente anteriores. Para la validación fuera de la muestra, se creó una serie auxiliar para utilizar las propias predicciones generadas por el modelo en los meses de la muestra de prueba.
- La media móvil de 12 meses se estimó de forma análoga, considerando 12 períodos para capturar patrones de largo plazo de la serie. También se creó una serie auxiliar para considerar los datos de la previsión de este modelo para los meses de 2025.
- El Modelo de Suavización Exponencial (ETS) con error, tendencia y estacionalidad fue implementado a través de la fórmula de Excel FORECAST.ETS(), que estima automáticamente los componentes de la serie basándose en datos históricos. Se consideró el período de enero de 2016 a diciembre de 2024 y una estacionalidad de 12 meses.
El desempeño de los modelos fue evaluado por métricas de error y sesgo, calculadas en Excel a partir de la comparación entre valores previstos y realizados de la muestra de prueba. Las métricas utilizadas fueron:
- Error Absoluto Medio (MAE): Calculado por la ecuación (1): MAE = (1/n) × Σ|Yт – Ўт| donde: n es el número de meses calculados, igual a 12; Yт es el volumen realizado por mes en 2025; y Ўт es el volumen observado por el modelo en el mes de comparación.
- Raíz Cuadrática Media del Error (RMSE): Calculado por la ecuación (2): RMSE = √(1/n) × Σ(Yт – Ўт)² donde: n es el número de meses calculados, igual a 12; Yт es el volumen realizado por mes en 2025; y Ўт es el volumen observado por el modelo en el mes de comparación.
- Error Porcentual Absoluto Medio (MAPE): Calculado por la ecuación (3): MAPE = (100/n) × Σ|(Yт – Ўт) / Yт| donde: n es el número de meses calculados, igual a 12; Yт es el volumen realizado por mes en 2025; y Ўт es el volumen observado por el modelo en el mes de comparación.
- Error Porcentual Absoluto Ponderado (WMAPE): Calculado por la ecuación (4): WMAPE = (Σ|Yт – Ўт| / ΣYт) × 100 en que: Yт es el volumen realizado por mes en 2025; y Ўт es el volumen observado por el modelo en el mes de comparación.
- SESGO (viés): Calculado por la ecuación (5): SESGO = (1/n) × Σ(Ўт – Yт) en que: n es el número de meses calculado, igual a 12; Yт es el volumen realizado por mes en 2025; y Ўт es el volumen observado por el modelo en el mes de comparación.
Además de las métricas estadísticas, el impacto económico del error de previsión de la demanda se estimó utilizando el Valor FOB US$ extraído del Comex Stat para el NCM 12019000 y la muestra de prueba. El objetivo fue comprender el impacto financiero del error, representando el valor asociado al volumen incorrectamente previsto. El precio unitario de la tonelada para cada mes de 2025 se calculó mediante la ecuación (6):
PUT = Valor FOB US$т / Yт
en que: PUT es el precio unitario mensual de la tonelada; Valor FOB US$t es el valor observado en el mes t; y Yt es el volumen observado en el mes de comparación.
A continuación, el volumen mensual de error para cada modelo de pronóstico se obtuvo mediante la ecuación (7):
eт = Ўт – Yт
donde: et es el error en el mes; Ўt es el volumen observado por el modelo en el mes de comparación; y Yt es el volumen realizado por mes.
Cuando eт fue menor que 0, la previsión se consideró subestimada; cuando eт fue mayor que 0, la previsión se consideró sobreestimada. El costo del error se estimó como la exposición económica ligada al precio unitario del mes de análisis, según la ecuación (8):
Cт = |eт| × PUT
en que: Cт es el costo del error; eт es el error en el mes; y PUT es el precio unitario mensual de la tonelada.
En resumen, los modelos de pronóstico se calcularon en la muestra de prueba para los 12 meses de 2025, garantizando la comparabilidad. El rendimiento predictivo se midió mediante métricas complementarias de error y sesgo (MAE, RMSE, MAPE, WMAPE y BIAS), calculadas a partir de la comparación entre valores previstos y realizados, y por el costo del error. Para la selección del modelo de mejor rendimiento, se adoptó el WMAPE como criterio principal, por representar el error porcentual ponderado por el volumen realizado, reduciendo distorsiones en períodos de baja magnitud y facilitando la interpretación gerencial. MAE y RMSE se utilizaron para identificar la magnitud del error en toneladas, y BIAS para identificar la tendencia de sobreestimación o subestimación. El costo del error en US$ proporcionó una dimensión económica de la subestimación y sobreestimación de la demanda.
3. Resultados y Discusión
Este estudio evaluó la precisión de diferentes modelos de pronóstico de demanda aplicados al volumen exportado mensual de soja en grano en Brasil, comparando los pronósticos generados a partir de la muestra de estimación con los valores realizados en la muestra de prueba. El desempeño de los modelos se midió mediante métricas complementarias de error y sesgo, como el Error Absoluto Medio (MAE), la Raíz Cuadrática del Error Medio (RMSE), el Error Porcentual Absoluto Medio (MAPE), el Error Porcentual Absoluto Ponderado (WMAPE) y el SESGO, además de la exposición al costo del error. El WMAPE se adoptó como criterio principal de selección, por reflejar el error porcentual ponderado por el volumen realizado, alineándose al impacto gerencial del error. Las demás métricas proporcionaron soporte interpretativo, con MAE y RMSE evaluando la magnitud del error, MAPE como medida porcentual adicional, y SESGO identificando la tendencia sistemática de sobreestimación o subestimación (Hyndman y Koehler, 2006).
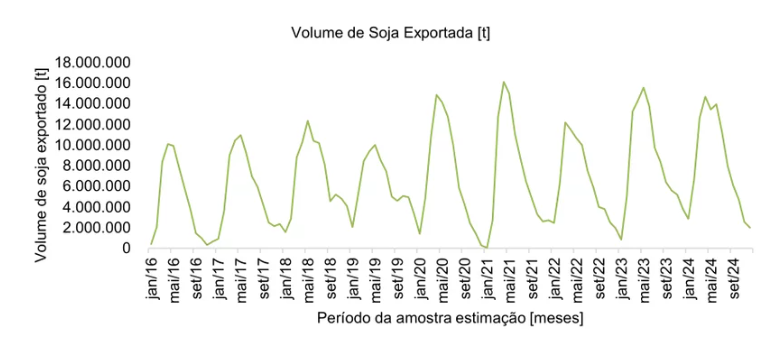
En la muestra de estimación, de enero de 2016 a diciembre de 2024, se observó un comportamiento estacional en el volumen de soja exportada, impactado por el ciclo de cultivo. La Figura 1 ilustra este patrón, con bajos volúmenes al inicio del año, picos entre marzo y mayo, y una reducción gradual en el segundo semestre. Esta estacionalidad refuerza la necesidad de modelos que consideren estas variaciones (Hyndman y Athanasopoulos, 2021).
Figura 1. Volumen de Soja exportada en toneladas entre enero/2016 y diciembre/2024
Fuente: Resultados originales de la investigación y datos extraídos del sistema Comex Stat (MDIC)(Brasil, [s.d.])
Las previsiones de demanda para los meses de 2025, generadas por los modelos Naive, Naive estacional, Media Móvil de 3 meses (MM3), Media Móvil de 12 meses (MM12) y Suavización Exponencial Estacional (ETS), se calcularon a partir de los datos de la muestra de estimación. La Tabla 2 presenta estos valores previstos en comparación con el volumen realizado.
Tabla 2. Previsión de demanda por los modelos elegidos para los meses de 2025
| Datos | Efectuado | Ingenuo | Estacional ingenuo | MM3 | MM12 | ETS |
|---|---|---|---|---|---|---|
| ene/25 | 1.069.087 | 2.006.054 | 2.854.860 | 3.089.530 | 8.233.987 | 3.114.695 |
| feb/25 | 6.428.317 | 2.006.054 | 6.608.134 | 2.549.461 | 8.682.248 | 6.473.643 |
| mzo/25 | 14.657.781 | 2.006.054 | 12.600.297 | 2.548.348 | 8.855.090 | 13.037.785 |
| abril/25 | 15.271.914 | 2.006.054 | 14.687.842 | 2.729.113 | 8.542.990 | 14.641.939 |
| may/25 | 14.099.745 | 2.006.054 | 13.436.721 | 2.608.974 | 8.030.919 | 14.481.086 |
| junio/25 | 13.420.319 | 2.006.054 | 13.959.612 | 2.628.812 | 7.580.435 | 13.257.230 |
| julio/25 | 12.257.306 | 2.006.054 | 11.249.768 | 2.655.633 | 7.048.837 | 10.679.878 |
| agosto/25 | 9.325.162 | 2.006.054 | 8.037.754 | 2.631.140 | 6.698.760 | 8.399.443 |
| establecer/25 | 7.339.951 | 2.006.054 | 6.104.265 | 2.638.528 | 6.587.177 | 6.477.453 |
| oct/25 | 6.727.671 | 2.006.054 | 4.709.739 | 2.641.767 | 6.627.419 | 5.584.987 |
| nov/25 | 4.197.159 | 2.006.054 | 2.552.798 | 2.637.145 | 6.787.226 | 4.543.391 |
| dic/25 | 3.383.155 | 2.006.054 | 2.006.054 | 2.639.147 | 7.140.095 | 3.861.693 |
Fuente: Resultados originales de la investigación y datos extraídos del sistema Comex Stat (MDIC)(Brasil, [s.d.])
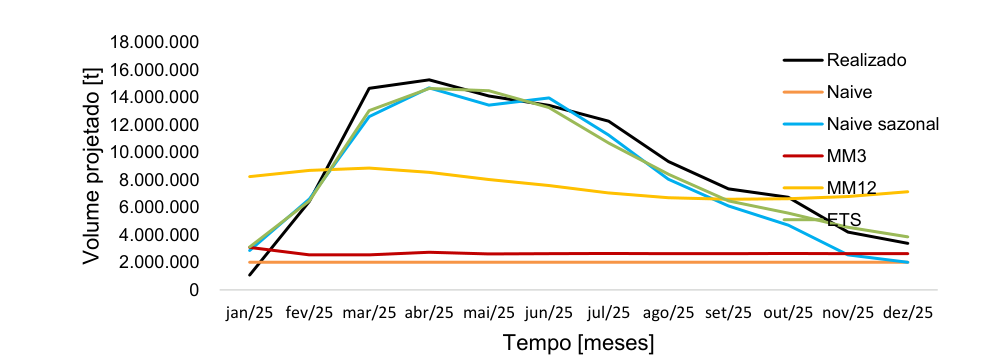
El comparativo entre el volumen realizado y las previsiones de cada modelo para 2025, presentado en la Figura 2, reveló que los modelos Naive estacional y ETS fueron los que más se aproximaron al volumen real. Ambos modelos consideran la estacionalidad como factor de previsión. El ETS, al considerar la estacionalidad de 12 meses y utilizar datos de 9 años, logró identificar recurrencia y tendencia. El Naive estacional replicó el patrón de 2024, presentando picos y valles acordes con la demanda de exportación de soja. Este desempeño es consistente con estudios que indican que métodos simples pueden ser competitivos cuando capturan la estacionalidad (Makridakis e Hibon, 2000).
Figura 2. Comparativa entre el volumen realizado y las previsiones de cada modelo para soja exportada en 2025
Fuente: Resultados originales de la investigación y datos extraídos del sistema Comex Stat (MDIC)(Brasil, [s.d.])
En contraste, los modelos Naive, MM3 y MM12 no se aproximaron al volumen realizado en 2025. El modelo Naive, basado solo en el mes anterior, subestimó significativamente el volumen, ya que consideró el bajo volumen de diciembre de 2024 para todas las previsiones de 2025. El MM3 presentó un resultado similar, influenciado por los bajos volúmenes de octubre a diciembre de 2024 y utilizando sus propias previsiones para los meses subsiguientes. El MM12 captó la estacionalidad, pero con amplitud reducida y desplazamiento horizontal, lo que se debe a la inclusión de valores de media calculados por el propio modelo en los meses de pico, resultando en previsiones más bajas que las realizadas (Hyndman y Athanasopoulos, 2021; Makridakis y Hibon, 2000).
El análisis de las métricas de error para el período de la muestra de prueba, clasificado por WMAPE, confirmó el rendimiento de los modelos. La Tabla 3 detalla estos resultados.
Tabla 3. Métricas de cada modelo de predicción de demanda
| Patrón | MAE [t] | RMSE [t] | MAPE [%] | WMAPE [%] | SESGO [t] |
|---|---|---|---|---|---|
| ETS | 851.536 | 1.045.768 | 23,8% | 9,4% | -302.029 |
| Estacional ingenuo | 1.198.291 | 1.335.352 | 28,8% | 13,3% | -780.810 |
| MM12 | 4.047.505 | 4.670.175 | 94,2% | 45,2% | -1.446.865 |
| MM3 | 6.685.071 | 7.907.642 | 75,8% | 74,2% | -6.348.331 |
| Ingenuo | 7.164.904 | 8.411.923 | 74,9% | 79,5% | -7.008.743 |
Fuente: Resultados originales de la investigación
El modelo ETS presentó el menor MAE (851.536 t) y RMSE (1.045.768 t), indicando la mayor proximidad media entre la previsión y lo realizado y la capacidad de evitar grandes divergencias. El Naive estacional fue el segundo mejor en ambos criterios (MAE de 1.198.291 t y RMSE de 1.335.352 t), lo que se espera para un modelo que capta la estacionalidad anual. Los modelos Naive y MM3 registraron MAE y RMSE significativamente más altos, sugiriendo que sus previsiones se alejaron de lo realizado, especialmente en los meses pico (Hyndman y Athanasopoulos, 2021).
En relación con el MAPE, el ETS obtuvo el valor más bajo (23,8%), seguido por el Naive estacional (28,8%). El MAPE del MM12 fue alto (94,2%), influenciado por meses de bajo volumen realizado, como enero, donde el error porcentual fue del 670,2%. Esta sensibilidad del MAPE a volúmenes bajos resalta la importancia de evaluarlo junto con otras métricas (Hyndman y Koehler, 2006).
El WMAPE, criterio principal, confirmó el ETS como el mejor modelo (9,4%), seguido por el Naive estacional (13,3%). Los modelos MM12 (45,2%), MM3 (74,2%) y Naive (79,5%) presentaron WMAPE considerablemente más altos. Los modelos sin capacidad de capturar estacionalidad, como Naive y MM3, subestimaron los picos del primer semestre, concentrando errores absolutos en volúmenes realizados más altos y, consecuentemente, elevando el WMAPE.
El BIAS, que indica la dirección del error, mostró una tendencia predominante de subestimación en todos los modelos. El ETS registró el sesgo más cercano a cero (-302.029 t), mientras que el Naive estacional (-780.810 t) también subestimó, pero en menor grado que los demás. Los modelos Naive (-7.008.743 t) y MM3 (-6.348.331 t) exhibieron los mayores sesgos negativos, indicando una subestimación continua que puede llevar a decisiones conservadoras y a una subestimación de la demanda (Hyndman y Athanasopoulos, 2021).
Para complementar las métricas estadísticas, el costo del error se calculó en dólares, considerando el Valor FOB US$ mensual y el volumen exportado en cada mes de 2025. La Tabla 4 presenta el costo unitario mensual por tonelada.
Tabla 4. Costo unitario mensual en dólares por tonelada
| Datos | Volumen en tonelada | Importe US$ FOB | Costo unitario |
|---|---|---|---|
| ene/25 | 1.069.087 | $ 433.412.725 | $ 405,40 |
| feb/25 | 6.428.317 | $2.543.652.430 | $ 395,69 |
| mzo/25 | 14.657.781 | $5.673.615.141 | $ 387,07 |
| abril/25 | 15.271.914 | $5.864.208.310 | $ 383,99 |
| may/25 | 14.099.745 | $5.501.158.133 | $ 390,16 |
| junio/25 | 13.420.319 | $5.337.449.698 | $ 397,71 |
| julio/25 | 12.257.306 | $ 5.001.850.667 | $ 408,07 |
| agosto/25 | 9.325.162 | $3.868.955.860 | $ 414,89 |
| establecer/25 | 7.339.951 | $3.103.031.251 | $ 422,76 |
| oct/25 | 6.727.671 | $2.878.022.046 | $ 427,79 |
| nov/25 | 4.197.159 | $1.827.759.344 | $ 435,48 |
| dic/25 | 3.383.155 | $ 1.498.479.236 | $ 442,92 |
Fuente: Resultados originales de la investigación y datos extraídos del sistema Comex Stat (MDIC)(Brasil, [s.d.])
La variación del precio unitario a lo largo de 2025, con precios más bajos en meses de mayor volumen y más altos en meses de menor volumen, indica que el impacto económico del error de previsión está influenciado tanto por el precio unitario como por el volumen. El costo anual del error para cada modelo se calculó y se detalla en la Tabla 5.
Tabla 5. Costo del error para cada modelo de pronóstico de demanda
| Modelo de predicción | Subestimación de costos | Sobrestimación de costos | Costo total |
|---|---|---|---|
| Ingenuo | $34.057.820.976 | $379.850.481 | $34.437.671.457 |
| Estacional ingenuo | $4.936.315.383 | $1.009.597.624 | $5.945.913.007 |
| MM3 | $31.253.339.787 | $819.096.726 | $32.072.436.513 |
| MM12 | $13.096.524.451 | $6.588.500.089 | $19.685.024.540 |
| ETS | $2.815.053.787 | $1.358.749.449 | $4.173.803.236 |
Fuente: Resultados originales de la investigación y datos extraídos del sistema Comex Stat (MDIC)(Brasil, [s.d.])
La mayor parte del costo del error para todos los modelos evaluados está ligada a la subestimación, lo que es consistente con los sesgos negativos observados. Esta subestimación representa un riesgo operativo significativo, pudiendo generar restricciones logísticas y menor preparación para atender la demanda en los picos de exportación (Hyndman y Athanasopoulos, 2021; Fildes, Ma y Kolassa, 2019).
En este contexto, el ETS presentó la menor exposición al costo total del error, con $4.173.803.236, lo que corresponde aproximadamente al 9,5% del valor exportado en 2025. Este valor fue significativamente inferior a los costos de error de los demás modelos. El Naive estacional registró $5.945.913.007, mientras que los modelos que no captaron la estacionalidad, como MM12 ($19.685.024.540), MM3 ($32.072.436.513) y Naive ($34.437.671.457), presentaron costos de error mucho más elevados. Esta diferencia demuestra que los modelos ETS y Naive estacional no solo superaron a los demás en precisión, sino que también fueron más eficaces en la reducción de la exposición económica asociada al error de pronóstico.
En resumen, las métricas estadísticas y de costo convergieron a la misma conclusión práctica: el modelo ETS fue consistentemente superior. Lideró en el criterio WMAPE y presentó los menores MAE y RMSE, el MAPE más bajo, el BIAS más cercano a cero y el menor costo de error. El Naive estacional, aunque no fue el mejor, demostró un buen rendimiento y puede servir como un benchmark útil para monitorear el valor agregado de modelos más sofisticados (Goodwin, Petropoulos y Hyndman, 2017). Por otro lado, los modelos de media móvil y el Naive no se mostraron adecuados a la dinámica de 2025, fallando en capturar la estacionalidad y resultando en errores significativamente superiores (Makridakis e Hibon, 2000).
4. Conclusión
El presente estudio evaluó la precisión de diferentes modelos de pronóstico aplicados al volumen mensual exportado de soja en grano de Brasil, buscando identificar el modelo de mejor desempeño y estimar la exposición económica asociada al error de pronóstico. Se verificó que el modelo de Suavización Exponencial Estacional (ETS) presentó consistentemente el mejor desempeño en la muestra de prueba, con menor error porcentual ponderado (WMAPE), menor error absoluto (MAE y RMSE) y menor sesgo (BIAS). El modelo Naive estacional también demostró buen desempeño, posicionándose como una referencia comparativa robusta. En contraste, los modelos Naive, Media Móvil de 3 meses y Media Móvil de 12 meses fallaron en capturar la estacionalidad intrínseca de la serie temporal, resultando en una subestimación significativa de los volúmenes de exportación, especialmente en los meses de pico, y, consecuentemente, en errores sustancialmente mayores y mayor exposición económica.
La principal contribución del estudio reside en la identificación de un enfoque de pronóstico que minimiza la incertidumbre y la exposición económica en la planificación de la cadena de exportación de soja brasileña. La adopción del modelo ETS, que incorpora explícitamente la estacionalidad, ofrece subsidios gerenciales para decisiones más precisas de planificación de ventas y operaciones, abastecimiento y gestión de riesgos. El análisis del costo del error en dólares reveló que la subestimación de la demanda representa la mayor parte de la exposición económica, indicando riesgos operativos significativos, como restricciones logísticas y menor preparación para atender la demanda. La evaluación conjunta de métricas de error y sesgo, complementada por la cuantificación del impacto económico, demostró ser esencial para una comprensión integral del desempeño de los modelos, reforzando que el análisis de una única métrica puede llevar a interpretaciones engañosas.
Referencias Bibliográficas
Agência GOV. Conab: safra de grãos 2024/25 será recorde com destaque para milho e soja. Agência Gov, 14 ago. 2025. Disponível em: . Acesso em: 10 abril 2026.
Brasil. Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC). Comex Stat: consulta geral (ID 149927). Brasília, DF: MDIC, [s.d.]. Disponível em: https://comexstat.mdic.gov.br/pt/geral/149927. Acesso em: 10 abril 2026.
Brasil. Secretaria de Comunicação Social da Presidência da República. Produção de grãos deve bater recorde com 332,9 milhões de toneladas na safra 2024/25. Gov.br, 15 maio 2025. Disponível em: . Acesso em: 10 abril 2026.
EMBRAPA. Dados econômicos. Londrina: Embrapa Soja, 2025. Disponível em: . Acesso em: 10 abril 2026.
Fildes, R.; Ma, S.; Kolassa, S. Retail forecasting: Research and practice. International Journal of Forecasting, v. 35, n. 1, p. 1–22, 2019. DOI: 10.1016/j.ijforecast.2018.06.004.
Goodwin, P.; Petropoulos, F.; Hyndman, R. A note on upper bounds for forecast-value-added relative to naïve forecasts. Journal of the Operational Research Society, v. 68, n. 9, p. 1082-1084, 2017.
Hyndman, R.; Athanasopoulos, G. Forecasting: Principles and Practice. 3. ed. OTexts, 2021. Disponível em: https://otexts.com/fpp3/.
Hyndman, R.; Koehler, A. Another look at measures of forecast accuracy. International Journal of Forecasting, v. 22, n. 4, p. 679–688, 2006.
Makridakis, S.; Hibon, M. The M3-Competition: results, conclusions and implications. International Journal of Forecasting, v. 16, n. 4, p. 451–476, 2000.
Schmidt, C.; Tayano, P; Santos, J.; Marujo, L.; Proença, G. Previsões estatísticas com base em séries temporais da cultura da soja no Brasil. Revista Técnico-Científica do CREA-PR, 2020.
SCOT Consultoria. Carta Grãos e Agricultura – Conab confirma produção histórica de soja no Brasil. Scot Consultoria, 27 maio 2025. Disponível em: . Acesso em: 10 abril 2026.
Vieira Filho, J. A produção de soja e sua importância na economia brasileira. Revista de Política Agrícola, v. 33, 2024, e01962. Disponível em: . Acesso em: 10 abril 2026.
Artículo originario del Trabajo de Conclusión de Curso de la Especialización en Gestión de Negocios del MBA USP/Esalq
Para saber más sobre el curso, haz clic aquí y accede a la plataforma MBX Academy