
Gestión Tributaria
15 de enero de 2026
PIS/Cofins y las comisiones de plataformas digitales: impactos en el sector de restaurantes a la luz de la reforma tributaria
Autores: Luigi Terlizzi Pina y Eliza Remédio Alecrim
DOI: 10.22167/2675-6528-2025035
E&S 2026, 7: e2025035
El avance de las plataformas tecnológicas de intermediación —las aplicaciones de delivery y los marketplaces en general— ha creado modelos de negocio basados en flujos financieros complejos, que desafían los conceptos tradicionales de ingresos y facturación adoptados por la legislación tributaria. El sector de bares y restaurantes, fuertemente impactado por la pandemia de covid-19 y dependiente de estas plataformas para el mantenimiento de su actividad, se ha convertido en un ejemplo emblemático de las distorsiones tributarias generadas por la economía digital[1].
En el modelo operativo actual, el restaurante realiza ventas a través de aplicaciones, que reciben el pago íntegro del consumidor y retienen un porcentaje en concepto de comisión, antes de transferir el saldo al establecimiento. Desde la perspectiva contable, esta comisión no representa un ingreso de riqueza propia para el restaurante, sino que constituye un ingreso para la aplicación, que la obtiene como contraprestación por el servicio de intermediación[2].
Sin embargo, el fisco entiende que la base de cálculo del Programa de Integración Social (PIS) y de la Contribución para el Financiamiento de la Seguridad Social (Cofins) debe abarcar el valor total de la venta, incluso la parte correspondiente a la comisión, lo que impone al contribuyente una carga tributaria superior a la compatible con su capacidad contributiva y compromete la neutralidad del sistema.
La problemática adquiere relevancia adicional con la reciente reforma tributaria implementada por la Ley Complementar (LC) n.º 214/2025[3], que instituyó el Impuesto sobre Bienes y Servicios (IBS) y la Contribución sobre Bienes y Servicios (CBS), en sustitución de los tributos actualmente aplicados al consumo. El nuevo régimen adopta un modelo de incidencia por fuera y, en su artículo 274, inciso II, reconoce expresamente que los valores no repercutidos a los bares y restaurantes, relativos a servicios de entrega o intermediación por plataformas digitales, no integran la base de cálculo del IBS y de la CBS.
Ante este contexto, el presente artículo tiene como objetivo examinar, desde la perspectiva jurídico-tributaria, la no incidencia de las contribuciones al PIS y a la Cofins sobre las comisiones pagadas por restaurantes a las plataformas digitales, con un análisis de cómo la legislación vigente y la reforma tributaria tratan el tema. Para ello, se emplea una metodología cualitativa, basada en investigación bibliográfica, legislativa y jurisprudencial, además del análisis de contratos de intermediación practicados por plataformas del sector.
El estudio busca demostrar que dichas comisiones no se clasifican como ingresos de los establecimientos, a la luz del concepto consolidado por el Supremo Tribunal Federal (STF), así como evidenciar que la LC 214/2025[3] corrige esta distorsión al excluir expresamente estas parcelas de la base de imposición del IBS y de la CBS.
Además del análisis teórico, la investigación propone un ejercicio comparativo entre los regímenes anterior y posterior a la reforma, con ilustración de los efectos prácticos de la exclusión de las comisiones en la carga tributaria del sector de la alimentación. Por último, se presentan consideraciones sobre la repercusión de este cambio normativo para los contribuyentes y para el futuro de la tributación de la economía digital en Brasil, con indicación de las limitaciones del estudio y de caminos para futuras investigaciones.
La investigación adopta un enfoque cualitativo, con método deductivo, fundamentada en el análisis de documentos legales, tales como leyes, dictámenes y decisiones judiciales, así como de contratos modelo utilizados por plataformas de delivery, recopilados en el período de 2022 a 2024.
El análisis documental se entiende como un procedimiento metodológico que moviliza métodos y técnicas orientados a la aprehensión, comprensión e interpretación de documentos de diversas naturalezas, según discuten Sá-Silva, Almeida y Guindani[4].
Del mismo modo, la opción por el enfoque cualitativo se justifica por su adecuación a la investigación de significados, motivaciones, creencias, valores y actitudes que orientan prácticas sociales e institucionales, en consonancia con la concepción presentada por Minayo[5].
En este sentido, se examinaron las cláusulas contractuales de dos plataformas líderes del mercado, a saber, iFood y Rappi, con el fin de identificar patrones de remuneración, retención y transferencia de valores facturados en las operaciones en línea.
Además, se realizó investigación bibliográfica y jurisprudencial en el STF y el Consejo Administrativo de Recursos Fiscales (CARF), identificando el avance jurisprudencial en torno al concepto de ingreso y facturación para fines de la base de cálculo del PIS y la Cofins.
Finalmente, con motivo de la reforma tributaria, se analizó el impacto de la Ley Complementaria nº 214/2025[3], en lo que respecta al tratamiento tributario de las comisiones que remuneran las plataformas digitales y los marketplaces, a la luz de la base de imposición del IBS y de la CBS.
La investigación reveló que la estructura contractual firmada entre restaurantes y plataformas digitales de delivery constituye un negocio jurídico híbrido, que involucra elementos de licenciamiento de software, prestación de servicios de intermediación y transferencia financiera. En esta dinámica, el valor correspondiente a la comisión retenida por la aplicación no representa un ingreso de riqueza propia del restaurante, sino que configura la remuneración debida a la plataforma por el servicio prestado.
Desde el punto de vista jurídico-tributario, este dato empírico evidencia que la manifestación de riqueza gravable —base sobre la cual inciden el PIS y la Cofins— no se materializa en relación con la parte de la comisión. Tal entendimiento se alinea a la jurisprudencia consolidada del STF, que, al juzgar el Recurso Extraordinario (RE) 574.706/PR[6], en 2017, afirmó que el ingreso bruto gravable corresponde únicamente al ingreso financiero que se integra al patrimonio del contribuyente como riqueza nueva y propia, lo que excluye valores que solo transitan contablemente, como ocurre con las comisiones de plataformas digitales.
En términos económicos, el resultado del análisis evidencia una distorsión estructural en el modelo anterior a la reforma tributaria: la base de cálculo del PIS y de la Cofins abarcaba ingresos que no pertenecían a los restaurantes, lo que elevaba artificialmente la carga tributaria y violaba los principios de capacidad contributiva y neutralidad fiscal.
Esta distorsión se volvía aún más grave para micro y pequeñas empresas encuadradas en el Régimen Especial Unificado de Recaudación de Impuestos y Contribuciones debidos por las Microempresas y Empresas de Pequeño Porte, o Simples Nacional, cuya base unificada de cálculo —los ingresos brutos totales— se veía inflada por valores de terceros.
La promulgación de la Ley Complementaria nº 214/2025[3] corrige, de forma expresa, esta incongruencia. El artículo 274 excluye de la base de cálculo del IBS y de la CBS los valores no repercutidos a bares y restaurantes en razón de servicios de entrega e intermediación de pedidos realizados por plataformas digitales. Se trata de una innovación relevante desde tres perspectivas:
- jurídica, por consolidar en norma expresa el entendimiento de que solo la renta propia es tributable;
- económica, por reducir la doble imposición de las operaciones digitales; y
- sistémica, por alinear el modelo brasileño a las directrices internacionales de tributación de la economía digital, especialmente a las recomendaciones de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), en el ámbito del proyecto Base Erosion and Profit Shifting (BEPS)[22].
Los resultados también demuestran que el nuevo modelo de incidencia por fuera del IBS y de la CBS refuerza la transparencia y elimina la acumulabilidad implícita del régimen anterior, lo que lo acerca a los principios de neutralidad y simplicidad fiscal buscados por la reforma. Sin embargo, el estudio revela un punto de atención práctico: la coexistencia del IBS y de la CBS con el Simples Nacional puede reintroducir parte de la distorsión corregida, dado que el documento de recaudación unificado (DAS) continuará calculado sobre la receta bruta global, sin excluir expresamente las comisiones retenidas.
Finalmente, a la luz de las contribuciones teóricas de Carrazza[7] y Ataliba[8], los resultados refuerzan que la base de cálculo de un tributo debe reflejar, con precisión, el hecho generador y la realidad económica subyacente. Así, el reconocimiento legislativo de la exclusión de las comisiones confirma la tendencia de aproximación entre la dogmática tributaria y la práctica económica digital, en consonancia con el principio constitucional de la justicia fiscal.
Aspectos operativos y fiscales de la relación jurídica establecida entre plataformas de delivery y restaurantes
La relación jurídica establecida entre los restaurantes y la aplicación de delivery se formaliza mediante un formulario de adhesión, al cual se adjuntan condiciones generales que regulan la relación entre las partes, en las cuales se establecen planes de servicios remunerados por comisión sobre los pedidos de delivery, con porcentajes que pueden variar del 12% (plan básico) al 23% (plan de entrega).
Además, dependiendo del plan contratado, la empresa de la aplicación puede cobrar al establecimiento una tasa sobre los pedidos pagados a través de la aplicación, del 3,2%, así como una cuota mensual entre R$: 100,00 y R$: 130,00, destinada a la remuneración por la licencia del software utilizado.
En un contexto práctico, el modelo de negocio utiliza exactamente un Software as a Service (SaaS), puesto a disposición de los gerentes de los restaurantes mediante inicio de sesión y contraseña, como instrumento para operacionalizar la relación entre el restaurante y la plataforma, que funciona como un entorno digital de gestión de pedidos y facturación.
El consumidor usuario, a su vez, al descargar la aplicación, se adhiere al término de uso puesto a disposición por la plataforma, por medio del cual acepta el servicio de intermediación prestado por la aplicación.
Desde la perspectiva jurídica, lo que promueve la plataforma de delivery configura un típico servicio de agenciamiento e intermediación de negocios, por el cual recibe, en contrapartida, la comisión que le es debida en el momento de la transferencia al establecimiento de los valores pagados por los consumidores a través de los pedidos en línea.
La actividad desempeñada por la aplicación se ajusta a la definición legal prevista en el caput del art. 710 del Código Civil. Por el contrato de agencia, una persona asume, en carácter no eventual y sin vínculo de dependencia, la obligación de promover, a cuenta de otra, mediante retribución, la realización de ciertos negocios, en zona determinada, lo que caracteriza la distribución cuando el agente tiene a su disposición la cosa a ser negociada.
En el plano contable y económico, la previsión de valores que integran el patrimonio del restaurante y el patrimonio de la plataforma de delivery se muestra perfectamente identificable. Es decir, el restaurante factura la totalidad de los ingresos obtenidos a través de los pedidos en línea, con el descuento de la comisión, la cual es facturada por la aplicación antes del traspaso.
Sin embargo, esta separación de valores no se revela de manera clara en la definición de la renta imponible de los restaurantes en la operación analizada. La forma en que los ingresos brutos de los establecimientos, a efectos de los tributos federales, sobre todo en lo que respecta a la base de cálculo del PIS y la Cofins, pasan a reflejar la parte retenida por la plataforma de delivery, resulta emblemática.
En esta línea, Iglesias[9] argumenta que, en la tributación de bienes y servicios en economías digitales, uno de los mayores desafíos reside en la ausencia de soporte físico y de fronteras delimitadas, en contraste con las formas tradicionales.
La posición del autor se muestra adecuada al sustentar la dificultad de identificar a los contribuyentes y a los sujetos activos de las obligaciones tributarias en operaciones de esta naturaleza, ya que la ausencia física de las empresas en el lugar de domicilio de los usuarios hace más compleja la relación comercial, lo que genera conflictos de competencia y resulta en doble tributación de las bases de incidencia[10].
Por esta razão, a OCDE publicou o relatório intitulado O Papel das Plataformas Digitais na Cobrança do IVA/GST nas Vendas Online[11], que se tornou o marco inicial do debate sobre a responsabilidade das plataformas digitais no âmbito da tributação do consumo, sob a premissa de que, se a plataforma constitui o hub econômico, também pode constituir, quando possível, o hub tributário[12].
En este modelo, surge la principal distorsión que constituye el objeto de la presente investigación: los establecimientos que venden a través de marketplaces de entrega no reciben el valor bruto de la venta, lo que resulta en el pago de tributos sobre valores que no ingresan a caja.
La Figura 1 presenta el flujo de la venta online intermediada por plataformas de delivery. El consumidor realiza el pedido a través de la plataforma, que intermedia la operación con el restaurante. A efectos fiscales, el valor total de la venta se atribuye al establecimiento, mientras que la plataforma retiene una comisión por el servicio prestado y realiza el traspaso del valor neto al restaurante.
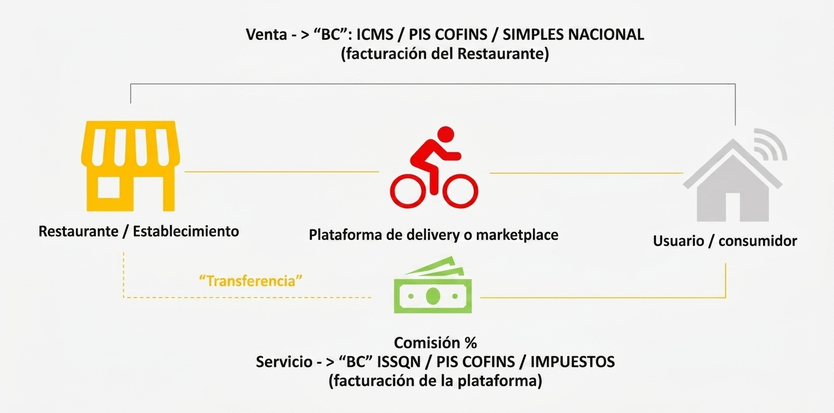
Fuente: Elaborado por los autores.
La Figura 2 ilustra el impacto de la ampliación de la base imponible de los tributos. El precio final pagado por el consumidor incorpora la comisión de la plataforma, que, si bien constituye un ingreso para la empresa intermediaria, integra la base imponible atribuida al restaurante, ampliando el importe sobre el cual recaen los tributos.
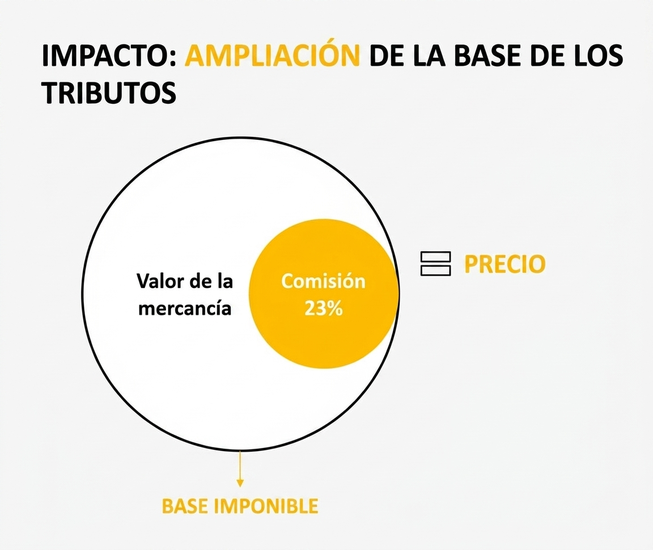
Fuente: Elaborado por los autores.
Concepto de ingreso para PIS/Cofins y su aplicación a las operaciones intermediadas por plataformas digitales – síntesis histórica
Desde su creación, el PIS (LC 7/1970)[13] y la Cofins (LC 70/1991)[14] tienen como base de cálculo la facturación o los ingresos brutos operativos, en los términos del art. 195, I, “b”, de la Constitución Federal (CF).
Con la Ley n.º 9.718/1998[15], se intentó ampliar el concepto de facturación para abarcar cualquier ingreso financiero, sin embargo, el STF restringió esta interpretación, al declarar la inconstitucionalidad de la ampliación por exceder el texto constitucional en el juicio del RE 346.084[16].
A partir de la Enmienda Constitucional (EC) n.º 20/1998[17] y de la jurisprudencia consolidada en los juicios de los REs 357.950, 390.840, se consolidó el entendimiento de que la renta imponible corresponde únicamente a aquella proveniente de la actividad económica típica del contribuyente.
Desde entonces, el Poder Judicial ha enfrentado diversos debates sobre el tema y, aun bajo la vigencia de la Ley n.º 12.973/14[18], que alteró la base de cálculo de las contribuciones con el objetivo de ampliar el concepto de ingreso bruto, no se admitió la inclusión de valores ajenos a los ingresos provenientes de la actividad empresarial del propio contribuyente.
A este respecto, el STF se posicionó de forma absolutamente pacífica en el sentido de que los ingresos brutos y la facturación, a efectos de definir la base de cálculo de la incidencia del PIS y la Cofins, son términos sinónimos y corresponden a la totalidad de los ingresos obtenidos con la venta de mercancías, con la prestación de servicios o con la venta de mercancías y servicios, derivados del ejercicio de las actividades empresariales, según se desprende de los juicios de los recursos RE 684.092/PR y Agravo Regimental (AgR) en el Agravo en Recurso Extraordinario (ARE) 1.210.308/RS.
Siguiendo esta línea de razonamiento, el entendimiento consagrado por el STF, en el juicio del Recurso Extraordinario n.º 574.706/PR[6], el 15 de marzo de 2017, en el cual se afirmó la “tesis del siglo”, apartó la inclusión del Impuesto sobre Circulación de Mercancías y Prestación de Servicios (ICMS) de la base de cálculo del PIS y de la Cofins, por no encuadrarse en el concepto de facturación o de ingreso bruto, una vez que se trata de valor que no integra el patrimonio del contribuyente, con mero ingreso contable de valores destinados a terceros, en el caso, el Estado.
La doctrina sigue en la misma dirección al afirmar que la base de cálculo debe reflejar la riqueza propia, vinculada a la operación del contribuyente[19].
A partir de este análisis, con la aplicación de estos entendimientos y conceptos a la situación de las ventas a través de la aplicación de delivery, se concluye que la comisión destinada a la plataforma de delivery no integra la facturación ni los ingresos brutos de los establecimientos, a efectos de la tributación del PIS y la Cofins, dado que dicho valor se inserta en la propia actividad empresarial de la plataforma, correspondiente a la remuneración por el servicio de intermediación o agencia prestado en la operación.
De este modo, la conclusión de que la comisión que remunera el servicio de agencia o intermediación prestado por la plataforma no debe integrar la base de cálculo del PIS y de la Cofins debidos por los establecimientos se muestra correcta, pues se trata de un valor que se aparta del concepto constitucional de ingreso o de facturación (art. 195, I, “b”, de la CF).
La Figura 3 presenta un ejemplo práctico de la solución propuesta, en el cual la base de cálculo del PIS y de la Cofins está compuesta exclusivamente por el valor de la mercancía, con la exclusión de la comisión de la plataforma, ya que esta parte no integra los ingresos o la facturación del establecimiento.
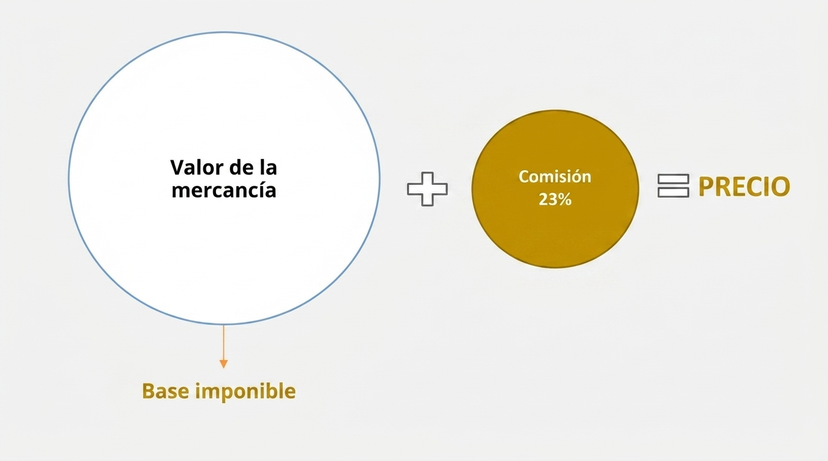
Fuente: Elaborado por el autor.
Reforma tributaria: la base de cálculo del IBS/CBS y la comisión que remunera la intermediación a través de plataformas digitales
El presente estudio se inició a mediados de 2022, cuando la tesis relativa a la exclusión de las comisiones de las plataformas de delivery de los ingresos tributables de los restaurantes aún se encontraba en una etapa embrionaria, cuando no inexistente, así como tampoco se identificaban decisiones en el ámbito del Poder Judicial sobre el tema.
En esa ocasión, surgió el Proyecto de Ley Complementaria n.º 43/23, de 9 de marzo de 2023, en consonancia con el entendimiento extraído de la presente investigación. Dicha proposición preveía el fin de la “doble tributación” sobre valores transferidos a plataformas digitales operadas por aplicaciones, como las comisiones retenidas sobre las ventas en línea.
Según el proyecto, los valores transferidos a las organizaciones responsables de las plataformas digitales, comúnmente denominadas comisiones o fondos de intermediación, sufren tributación en las propias empresas de las plataformas digitales y no deben sufrir una nueva incidencia en las empresas usuarias de estos servicios, es decir, en los restaurantes, que solo efectúan la transferencia de estos valores.
En el escenario de empresas que optan por el Simples Nacional, la propuesta se muestra aún más relevante, ya que, en el régimen de recaudación unificada de impuestos, la base de cálculo corresponde a los ingresos brutos (art. 3, §1º, de la Ley Complementar n.º 123, de 14 de diciembre de 2006)[3] y no admite deducciones, según la Solución de Consulta Disit/SRRF05 n.º 5.007/2025, publicada el 13 de agosto, la cual estableció que, en el Simples Nacional, las tasas de comisión pagadas a los marketplaces no pueden deducirse de la base de cálculo de los ingresos brutos.
Finalmente, este debate adquiere nuevos contornos ante el nuevo contexto introducido por la reforma tributaria, promovida por la EC 132/2023, implementada mediante la edición de la LC 214/2025.
El art. 274 de la LC 214/2025[3] estableció que la base de cálculo del régimen específico del IBS y de la CBS en las operaciones de bares y restaurantes corresponde al valor del suministro de alimentos y de bebidas no alcohólicas preparadas en el establecimiento.
A partir de este dispositivo, se configura un escenario en el cual valores que, aunque no se repercutan a los establecimientos, inflaban la base de cálculo de los tributos, dejan de integrar la base de cálculo del IBS y de la CBS. Este resultado práctico deriva de la dinámica de la incidencia por fuera del IBS y de la CBS, la cual elimina la controversia sobre la incidencia de tributos sobre ingresos de terceros, incluidos los propios impuestos[20].
Por esta razón, el párrafo único del art. 274 de la LC 214/2025[3] determina que los valores no transferidos a bares y restaurantes en razón del servicio de entrega e intermediación de pedidos de alimentos y bebidas a través de plataforma digital quedan excluidos de la base de cálculo del nuevo Impuesto sobre el Valor Añadido (IVA) Dual.
Se trata de una corrección expresa de la distorsión económica con la que el PIS y la Cofins convivieron durante años, lo que refuerza la inexistencia de incidencia de estos tributos sobre cantidades no facturadas, las cuales reducen el valor de la operación típica.
Por otro lado, cabe preguntar si, al mencionar “servicios de entrega”, el art. 274 excepciona la hipótesis de servicios de entrega externalizados, no prestados por plataforma digital, dado que las aplicaciones de entrega no siempre ejecutan la entrega y, en diversas situaciones, se limitan a la intermediación en el entorno online.
En este contexto, se defiende la adopción de un tratamiento isonómico para los valores no transferidos a restaurantes y bares, independientemente de si el servicio de entrega es prestado o no por una plataforma digital.
Surge, además, la pregunta sobre los establecimientos que permanecerán en el Simples Nacional durante la vigencia del nuevo IBS y de la CBS. Aunque estos contribuyentes paguen los nuevos tributos, los ingresos permanecen sujetos a la base de cálculo del Simples Nacional en relación con los demás impuestos – un escenario gris durante el período de transición en el que coexistirán ambos sistemas.
En este escenario, ¿qué tratamiento se dará a las comisiones no transferidas a bares y restaurantes? ¿Se excluirán estos valores de la base de cálculo del IBS y del CBS, pero permanecerán incluidos en la base de cálculo del Simples Nacional? Por ejemplo, en la hipótesis del régimen híbrido regular, se identifica un riesgo concreto de contaminación de la base de cálculo del Simples Nacional por la base del IBS y del CBS, lo que puede anular, en la práctica, las exclusiones previstas en la LC 214/2025[3], si no hay una segregación adecuada.
Aparentemente, la discusión sobre las comisiones continuará si se incluyen valores no transferidos en la base de cálculo del Simples Nacional después de la LC 214/2025[3].
Análisis comparativo: antes y después de la LC 214/2025
Con el objetivo de ilustrar los efectos prácticos de la reforma tributaria sobre la tributación de las comisiones incidentes en los ingresos de los establecimientos, se presenta, a continuación, un Cuadro 1 comparativo entre los regímenes anteriores y posteriores a la LC 214/2025[3].
Tabla 1. Marco teórico comparativo antes y después de la reforma tributaria
| Escenario | Base de cómputo | Incidencia sobre comisión | Observación |
| Antes de la reforma (PIS/Cofins) | Ingresos brutos totales (incluida la comisión retenida) | Sí, indebida | Controversia reconocida por la doctrina y la jurisprudencia |
| Después de la reforma (IBS/CBS – LC 214/2025) | Valor del suministro de alimentos y bebidas | No, expressly excluded | Corrige distorsión y asegura neutralidad |
Simulación simplificada (post-transición, escenario 2033)
En un escenario de plena implementación de la reforma, un restaurante que optara por el régimen específico regular presentaría la siguiente base de cálculo simplificada, como se presenta en el Cuadro 2.
Tabla 2. Simulación régimen específico Reforma Tributaria
| Elemento de ingresos | Tipo estimado | Base de cómputo |
| Alimentos y bebidas no alcohólicas | 16,8% (IBS/CBS) | Ingresos brutos – propinas – entrega e intermediación plataformas % |
| Bebidas alcohólicas | 28% + IS (por definir) | Ingresos brutos |
En una simulación simplificada de una operación en la que el pedido en línea corresponde a R$ 100,00 (cien reales) y la comisión equivale al 20%, se obtiene en el Cuadro 3.
Tabla 3. Simulación práctica de solicitud de R$ 100,00 (cien reales):
| Impuesto | Base de cómputo | Tipo estimado | Valor del tributo |
| Régimen Nacional Simplificado DAS (anexo I – tramo 5) | 100,00 R$ | 14,30% | R$ 14,30 |
| IBS/CBS | 80,00 € | 16,80% | R$ 13,44 |
A partir de la simulación anterior, es posible identificar la distorsión de la dinámica post-reforma, ya que la base de cálculo del DAS permanece en los ingresos brutos – con la inclusión de las comisiones de marketplace, mientras que el IBS y la CBS inciden sobre el repase neto.
Este contexto, en el escenario de transición, tiende a intensificar las incoherencias, dado que la transición admite un régimen híbrido (regular, es decir, DAS + IBS y CBS), en el cual el IBS y la CBS son recaudados por fuera del DAS – lo que evidencia un ambiente aún incierto en cuanto al tratamiento de las comisiones en los establecimientos optantes por el Simples Nacional y, adicionalmente, en cuanto a la forma de contabilización de este modelo dinámico.
En este aspecto, se muestra evidente que la LC 214/2025 perdió la oportunidad de adoptar una postura más asertiva y de adaptar el Simples Nacional a la realidad de la economía digital[21].
Limitaciones del estudio y perspectivas de investigación futura
El presente estudio presenta limitaciones inherentes a su recorte metodológico y temporal. El análisis se concentró en el período de transición normativa entre la vigencia del régimen de PIS y de Cofins y la implementación de la LC 214/2025, sin abarcar datos empíricos relativos a diferentes portes de establecimientos o a variados modelos contractuales de intermediación digital.
Además, parte de las interpretaciones jurídicas expuestas podrá sufrir ajustes a medida que se editen actos reglamentarios y se consoliden entendimientos administrativos y jurisprudenciales sobre la aplicación del nuevo sistema de tributación sobre el consumo.
Para futuras investigaciones, se recomienda una profundización empírica basada en datos contables y fiscales de restaurantes, la realización de un análisis comparativo con regímenes de IVA en otros países y el examen de los impactos prácticos de la reforma en el Simples Nacional y en los mecanismos de segregación de ingresos en operaciones intermediadas por plataformas digitales.
El análisis desarrollado permite afirmar que la comisión retenida por las plataformas digitales de delivery tiene una naturaleza jurídica propia y específica, destinada a la remuneración del servicio de intermediación prestado por la aplicación. Esta característica distingue el valor de la comisión de las demás partidas que integran la facturación del restaurante, razón por la cual no integra la base de cálculo del PIS y la Cofins.
Es fundamental reconocer que, en la operación analizada, existe una relación jurídica directa entre la aplicación y el usuario consumidor final, y no solo entre la aplicación y el restaurante. Esta intermediación otorga autonomía a la actividad ejercida por la plataforma, de modo que el porcentaje retenido no configura un ingreso propio del establecimiento, sino un ingreso de terceros, lo que caracteriza un mero tránsito contable en el flujo financiero de la operación.
La promulgación de la Ley Complementaria n.º 214/2025[3] reforzó esta lógica al disponer, en su artículo 274, que los valores no transferidos a bares y restaurantes en razón de servicios de entrega e intermediación digital no integran la base de cálculo del IBS y de la CBS. Esta disposición consagra, en el ámbito legislativo, la tesis defendida en este trabajo y corrige la distorsión histórica verificada en el régimen anterior.
En resumen, se concluye que la comisión retenida por las plataformas digitales no integra la base imponible de los restaurantes, ya sea desde la perspectiva del PIS y la Cofins, ya sea bajo el sistema del IBS y la CBS, pues no representa riqueza propia, sino remuneración autónoma de un tercero. El tratamiento jurídico establecido por la LC 214/2025 consolida esta comprensión y contribuye a la neutralidad pretendida por el nuevo sistema tributario.
REFERENCIAS
[1] Massa, M. R. 2022. O “boom” das plataformas de delivery no Brasil e suas consequências peculiares. Fundação Getulio Vargas (FGV). Acesso em: 8 jan. 2026. Disponível em: https://portal.fgv.br/artigos/boom-plataformas-delivery-brasil-e-suas-consequencias-peculiares
[2] Associação Brasileira de Bares e Restaurantes. 2025. Decisões judiciais aliviam carga tributária sobre taxas de delivery. ABRASEL. Acesso em 08 jan 2026. Disponível em: https://abrasel.com.br/noticias/noticias/decisoes-judiciais-aliviam-carga-tributaria-taxas-delivery/.
[3] Brasil. Lei Complementar n. 214, de 16 de janeiro de 2025. Institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS); cria o Comitê Gestor do IBS e altera a legislação tributária. Diário Oficial da República Federativa do Brasil, Brasília, DF, 16 jan. 2025. Edição extra, p. 1. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm. Acesso em: 8 jan. 2026
[4] Sá-Silva, J. R., Almeida, C. D., & Guindani, J. F. 2009. Pesquisa documental: pistas teóricas e metodológicas. Revista Brasileira de História e Ciências Sociais, 1(1), 1–15. Disponível em: https://periodicos.furg.br/rbhcs/article/view/10351
[5] Minayo, M.C.S. 2009. Pesquisa social: teoria, método e criatividade. Rio de Janeiro, RJ: Vozes.
[6] Brasil. Supremo Tribunal Federal. Recurso Extraordinário nº 574.706/PR, Tema 69, exclusão do ICMS na base de cálculo do PIS e Cofins. definição de faturamento, Relatora Min. Carmen Lucia, Brasília, DF, 15 mar. 2017. Acesso em: https://portal.stf.jus.br/jurisprudenciaRepercussao/verAndamentoProcesso.asp?incidente=2585258&numeroProcesso=574706&classeProcesso=RE&numeroTema=69
[7] Carraza, R.A. 2002.ICMS. 9 ed. São Paulo, SP: Malheiros.
[8] Ataliba, G. 2021. Hipótese de incidência tributária. São Paulo, SP: Malheiros.
[9] Iglesias, T.P. 2020. O conflito de competências tributárias sobre o consumo na era das novas tecnologias: uma reflexão sobre a tributação dos softwares. Revista Direito Tributário Atual, 44, 1–25.
[10] Faria, R. V., Silveira, R. M., Monteiro, A.L.M.R. (Coords.). 2018. Tributação da economia digital: desafios no Brasil, experiência internacional e novas perspectivas. 1 ed. São Paulo, SP: Saraiva.
[11] OECD. 2025. The role of digital platforms in the collection of VAT/GST on online sales. Acesso em 25 nov. 2025. Disponívem em: https://www.oecd.org/en/publications/the-role-of-digital-platforms-in-the-collection-of-vat-gst-on-online-sales_e0e2dd2d-en.html
[12] Uhdre, D.C. 2021. Marketplaces: Possibilidades e limites à sua responsabilização no âmbito da tributação indireta. Revista Direito Tributário Atual, 48, 134–151. São Paulo: Instituto Brasileiro de Direito Tributário (IBDT).
[13] Brasil, Lei Complementar nº 7, de 7 de setembro de 1970, a União instituiu o PIS, o Programa de Integração Social, publicado no Diário Oficial da União (DOU), DF, em 8 de setembro de 1970. Acesso em https://www.planalto.gov.br/ccivil_03/leis/lcp/Lcp07.htm
[14] Brasil. Lei Complementar nº 70, de 30 de dezembro de 1991. Institui contribuição social para financiamento da Seguridade Social, e dá outras providências. Brasília, DF: Presidência da República. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp70.htm. Acesso em: 08 de jan. 2026.
[15] Brasil. Lei nº 9.718, de 27 de novembro de 1998. Altera a legislação tributária federal. Brasília, DF, 27 nov. 1998. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/l9718.htm. Acesso em: 8 jan. 2026
[16] Brasil. Supremo Tribunal Federal, Recurso Extraordinário nº 346.084, Tribunal Pleno, constitucionalidade superveniente – artigo 3º, § 1º, da lei nº 9.718, de 27 de novembro de 1998, Relator Min. Ilmar Galvão, Brasília, DF. acesso em https://portal.stf.jus.br/processos/detalhe.asp?incidente=2023191
[17] Brasil. Emenda Constitucional nº 20, de 15 de dezembro de 1998. Modifica o sistema de previdência social, estabelece normas de transição e dá outras providências. Publicada no DOU de 16 dez. 1998, p. 1. Disponível em: https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc20.htm. Acesso em: 08 jan. 2026.
[18] Brasil. Lei nº 12.973, de 13 de maio de 2014. Altera a legislação tributária federal relativa ao Imposto sobre a Renda das Pessoas Jurídicas – IRPJ, à Contribuição Social sobre o Lucro Líquido – CSLL, à Contribuição para o PIS/Pasep e à Contribuição para o Financiamento da Seguridade Social – Cofins; revoga o Regime Tributário de Transição, e dá outras providências. Publicado no DOU de 14 de maio de 2014. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2011-2014/2014/lei/l12973.htm . Acesso em: 08 jan. 2026
[19] Barreto, A. 1998. Base de cálculo, alíquota e princípios constitucionais. São Paulo, SP: M. Limonad.
[20] Machado Segundo, H.B. 2025. Lei complementar 214/2025 comentada: IBS, CBS e IS (1ª ed., pp. 262–263). São Paulo, SP: Atlas Jurídico.
[21] Chambarelli, G. (2025). Comissão paga a marketplaces: a oportunidade perdida pela reforma tributária. JOTA. Acesso em: 28 nov. 2025. Acesso em: https://www.jota.info/opiniao-e-analise/colunas/regulacao-e-novas-tecnologias/comissao-paga-a-marketplaces-a-oportunidade-perdida-pela-reforma-tributaria.
[22] Organisation for Economic Co-operation and Development. (2014). Plano de ação para o combate à erosão da base tributária e à transferência de lucros. Paris: OECD Publishing. https://doi.org/10.1787/9789264207790-pt.
COMO CITAR
Terlizzi, L.; Alecrim, E.R. PIS/Cofins e as comissões de plataformas digitais: impactos no setor de restaurantes à luz da reforma tributária. Revista E&S. 2026; 7: e2025035.
SOBRE LOS AUTORES
Luigi Terlizzi Pina – Maestro en Derecho Empresarial. Socio de Terlizzi Advogados. Maestro en Derecho Empresarial. Rua Visconde de Silva, 144, apto 201, 22271-044 Humaitá, Rio de Janeiro/RJ.
Eliza Remédio Alecrim – Maestra en Derecho Tributario. Profesora orientadora. Rua Cezira Giovanoni Moretti, 580, 13414-157, Piracicaba, São Paulo, Brasil.