
Agronegocios
Gestión De Riesgos
Productor Rural
15 de mayo de 2024
Gestión de riesgos en el agronegocio: estrategias de hedge para el productor rural
DOI: 10.22167/2675-6528-20230065
E&S 2024, 5: e20230065
Antônio Costa Ferreira Neto; Rodrigo Marques Nascimento; Lucas da Costa Santos
Desde el inicio de las civilizaciones, la producción de alimentos ha sido parte de las estrategias básicas de mantenimiento de las poblaciones. Actualmente, además del objetivo de suplir las necesidades fisiológicas básicas, el mercado agrícola tiene un papel estratégico en la economía de diversos países, como es el caso de Brasil, que en 2022 tuvo el 24,8% del PIB representado por el agronegocio[1], haciendo que el sector agropecuario brasileño sea objeto de importantes inversiones dentro de la economía del país. En los próximos diez años se espera un crecimiento de alrededor del 40% en el agronegocio brasileño[2,3].
Brasil es considerado el granero del mundo, debido a su capacidad para producir grandes volúmenes de alimentos. El país posee alrededor del 22% de las tierras cultivables del mundo; cuenta con un clima diversificado; tiene abundante energía solar; y alberga alrededor del 13% de toda el agua dulce del planeta, además de elevar cada vez más los niveles de tecnologías en el campo, los cuales garantizan aumentos de productividad y hacen del agronegocio brasileño un sector moderno, eficiente y competitivo en el escenario internacional[4]. Sin embargo, la creciente competitividad global exige el uso de herramientas para mejorar los márgenes de beneficio de los productores y reducir los riesgos de la operación.
La resiliencia y las ganancias de la agricultura y la ganadería a lo largo de los años, generando resultados positivos en escenarios adversos (como en el caso de la pandemia de Covid-19), generaron la expectativa de que la actividad atraiga aún más inversiones. Sin embargo, como en cualquier otro negocio, el sector no está inmune a los riesgos y las incertidumbres[5]. Las fuentes de riesgo pueden estar directamente ligadas a la producción agrícola y ganadera, como la inestabilidad climática y el surgimiento de plagas y enfermedades, o a los riesgos de mercado, institucionales y financieros.
El productor necesita hacer una inversión con la expectativa de que, después de un cierto plazo, el margen de beneficio sea positivo. Sin embargo, existe la posibilidad de que, en este período, ocurran hechos que resulten en una variación repentina de los precios. Un ejemplo es el desacuerdo con algún socio comercial internacional, que puede resultar en una caída del precio de los productos, como ocurrió a finales de septiembre de 2021, cuando China dejó de comprar carne bovina brasileña y el precio del ganado gordo retrocedió.
Por lo tanto, un proceso productivo eficiente es esencial para un buen resultado en el emprendimiento rural. Sin embargo, este no es el único factor que define el retorno del capital invertido. Gestionar los riesgos de mercado que están involucrados en el negocio es una tarea importante para aquellos que desean mantenerse activos y competitivos en sus negocios, teniendo en cuenta la competencia y el libre mercado. Para ello, los productores pueden utilizar el hedge, que consiste en la fijación anticipada del precio del producto, con el objetivo de resguardar al operador de eventuales perjuicios resultantes de la oscilación de valor[6].
La justificación de esta investigación es el hecho de que muchos productores desconocen las herramientas que pueden dar mayor seguridad a la comercialización de la producción. Así, se objetivó investigar el impacto de la utilización de herramientas de hedge agrícola en una estructura de gestión de riesgos de mercado aplicada al agronegocio, específicamente para la comercialización de maíz.
De acuerdo con Liquitay[7] el término hedge, de origen inglés, se refiere a una operación en la que se utiliza un instrumento financiero para proteger de las oscilaciones de precios un determinado activo, teniendo como objetivo resguardar al operador financiero de eventuales perjuicios resultantes de la oscilación de valor de sus bienes. Para Hull[8], realizar el hedge puede ser comparado con hacer un seguro, pudiendo dar más tranquilidad a quien lo realiza. Al utilizar esta herramienta de protección el agente puede eliminar posibles pérdidas, sin embargo, el hedge también puede anular la posibilidad de ganancia, siendo el objetivo económico la transferencia de los riesgos inherentes a las operaciones a otro agente.
La estrategia de cobertura se utilizó para comprender la realidad de un productor hipotético de maíz que busca una alternativa para reducir el riesgo de las fluctuaciones de precios, minimizando las posibilidades de pérdida. Para ello, dicho productor debería apoyarse en el mercado a término y en el mercado de opciones para llevar a cabo su estrategia de gestión de riesgo de precios, que consiste en realizar la venta de contratos con el volumen equivalente al de su producción, con el objetivo de mitigar el riesgo de fluctuación de los precios.
En el análisis se consideró una cosecha con inversión y costo hipotéticos, y se tuvieron en cuenta diferentes escenarios de precios. Los resultados de la cosecha, de acuerdo con el escenario ficticio, consideraron las variables hedge y estructura de capital. En este sentido, en el presente estudio se realizaron simulaciones para seis escenarios:
Escenario I: cosecha con inversión realizada únicamente con capital propio y sin el uso de hedge;
Escenario II: cosecha con inversión realizada únicamente con capital propio y con cobertura de mercado a término;
Escenario III: cosecha con inversión realizada únicamente con capital propio y cobertura del mercado de opciones;
Escenario IV: cosecha con inversión mitad hecha con capital propio y mitad con capital de terceros, sin uso de hedge;
Escenario V: cosecha con inversión mitad hecha con capital propio, mitad con capital de terceros y con cobertura del mercado a término.
Escenario VI: cosecha con inversión mitad hecha con capital propio, mitad con capital de terceros y con hedge del mercado de opciones.
Todos los escenarios utilizaron una producción de 90 mil sacos de maíz, a un costo de R$ 66,00 por saco (precio promedio proporcionado por la Compañía Nacional de Abastecimiento en 2022 (CONAB, 2022)[9]. Adicionalmente, se consideraron valores de venta para el maíz que variaron de R$ 60,00 a R$ 75,00 por saco.
El escenario con hedge del mercado de opciones consideró un valor de prima de R$ 2,00 por saco para la opción de venta, y el precio de ejercicio de R$ 72,00 por saco, con fecha de ejercicio de 120 días después de la operación. Cada contrato de opción de maíz tiene 450 sacos; por lo tanto, en la simulación se consideraron 200 contratos para cubrir las 90.000 sacas producidas.
Para los escenarios que utilizan capital de terceros, se tuvo en cuenta una tasa de interés del 3,66% para préstamos por 180 días, y una estructura de capital con 50% de recursos propios y 50% de capital de terceros. La tasa de interés adoptada se obtuvo a partir del Plan Safra 2022/23, en el que los intereses para el Programa Nacional de Apoyo al Mediano Productor Rural (PRONAMP) fueron del 8,0% anual. El costo de capital fue desconsiderado en todos los escenarios.
A partir de los criterios antes mencionados, se demostraron los resultados obtenidos de acuerdo con la variación de los escenarios, considerando la rentabilidad sobre la inversión y sobre el capital propio para cada escenario probado. El análisis de los datos se desarrolló en Excel, y la discusión, realizada mediante estadísticas descriptivas a partir de tablas y gráficos, permitiendo así la exploración de los resultados encontrados.
El Escenario 1 tuvo en cuenta el modelo de negocio con capital propio y sin cobertura. Este es el más habitual de los escenarios, en el que el productor no adquiere financiación y no utiliza herramientas para protegerse contra las variaciones negativas de precio. Así, el agricultor no sabe cómo será el precio de venta, que dependerá del valor del cereal el día que se comercialice. La producción esperada era de 90 mil sacas de maíz, a R$ 66,00 cada una. Como no se definió préstamo en este escenario, los intereses no influyeron en el costo, y la inversión total fue de R$ 5,9 millones. El precio de venta de R$ 66,00 por saca se consideró el punto de equilibrio, igualando costos e ingresos; por encima de este valor, el escenario sería de lucro para el productor, y la rentabilidad podría alcanzar hasta el 13,6% cuando la cotización del maíz fuera de R$ 75,00 por saca.
Para el Escenario 2 se consideró un modelo de negocio con inversión íntegramente derivada de capital propio y con cobertura, a partir de la venta en el mercado a término, para garantizar el valor anticipado por la cosecha a ser recolectada. Como no había capital de terceros involucrado, tampoco había intereses, lo que es bastante conservador, pues el productor utiliza solamente dinero propio y elimina riesgos de variación en el precio.
Como se observa en la Tabla 1, el costo de producción fue de R$ 66,00 por saco, es decir, para que el productor no sufriera pérdidas, necesitaba vender el maíz por, como mínimo, ese valor. Para este escenario, se estableció que el cereal se vendiera en el mercado a término por R$ 72,00 el saco, con fecha de ejercicio a 120 días, lo que permitió al productor un beneficio de R$ 6,00 por saco, equivalente a una rentabilidad del 9,09%.
A partir de la adopción de las directrices del segundo escenario, el productor podría protegerse de una caída en el precio futuro del maíz y garantizaría una rentabilidad positiva. Sin embargo, si el valor del maíz superara el precio acordado por el agricultor, este no recibiría nada más allá de lo preestablecido, es decir, este escenario eliminaría el riesgo de perjuicio, pero limitaría las ganancias.
Tabla 1. Estructura de negocio para el Escenario 2
| Elemento | Unidad | Valía |
| Producción | Retirar | 90.000 |
| Costo de producción | Reales/saca | 66,00 |
| Capital de terceros | Porcentaje | – |
| Monto financiado | Reales | – |
| Tasa de interés | Porcentaje | 3,66 |
| Capital propio | Porcentaje | 100,00 |
| Valor del patrimonio neto | Reales | 5.940.000,00 |
| Valor de los intereses | Reales | – |
| Costo total | Reales/Saco | 66,00 |
| Inversión total | Reales | 5.940.000,00 |
| Venta a término | Reales/Saco | 72,00 |
| Ingresos totales | Reales | 6.480.000,00 |
| Ganancia | Reales | 540.000,00 |
| Rentabilidad sobre la inversión | Porcentaje | 9,09 |
| Rentabilidad sobre el capital propio | Porcentaje | 9,09 |
El Escenario 3 se estructuró utilizando capital propio y cobertura a partir de la venta de contratos en el mercado de opciones. Al igual que en los dos primeros escenarios, la no opción por capital de terceros eliminó la incidencia de intereses. Sin embargo, hubo un costo adicional por la realización de la cobertura. El mercado de opciones funciona como un seguro, por medio de la fijación de un valor mínimo; por eso, puede ser entendido como una herramienta para la gestión de riesgo de precio[10].
La Tabla 2 muestra el gasto en la protección contra las fluctuaciones de precios, de acuerdo con la producción de 90.000 sacos de maíz. El productor compró, por R$ 2,00/saco, el derecho a vender el maíz al precio de R$ 72,00/saco, con fecha de ejercicio de 120 días a partir del día de la negociación. Con esto, el costo total de la producción del cereal quedó en R$ 68,00/saco.
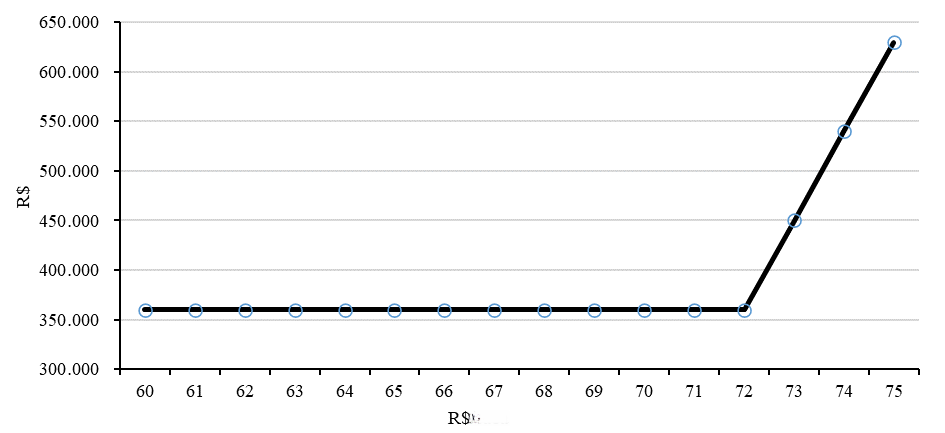
La ganancia derivada únicamente de la venta de maíz en el mercado físico podría ocasionar pérdidas al productor, trayendo resultados negativos para la actividad. Sin embargo, el hedge (diferencia entre el valor de ejercicio y la cotización) posibilitaría un resultado siempre positivo, pues el productor tendría un precio mínimo de venta garantizado. El resultado de la operación, que es la suma del resultado del hedge con la ganancia de las ventas, siempre será positivo, con una ganancia mínima de R$ 360.000,00 (que garantiza una rentabilidad mínima del 5,9% sobre la inversión) y sin límite de ganancias, conforme se puede ver en la Figura 1.
Tabla 2. Estructura de negocio para el Escenario 3
| Elemento | Unidad | Valía |
| Producción | Retirar | 90.000 |
| Costo de producción | Reales/saca | 66,00 |
| Capital de terceros | Porcentaje | – |
| Monto financiado | Reales | – |
| Tasa de interés | Porcentaje | 3,66 |
| Capital propio | Porcentaje | 100,00 |
| Valor del patrimonio neto | Reales | 6.120.000,00 |
| Valor de los intereses | Reales | – |
| Precio de ejercicio | Reales | 72,00 |
| Prima pagada por la opción de venta | Reales | 2,00 |
| Costo total | Reales/Saco | 68,00 |
| Inversión total | Reales | 6.120.000,00 |
Fuente: Elaborada por los autores.
Además de que el Escenario 3 protegía al productor de los riesgos de pérdidas en la actividad, también ofrecía el beneficio de que, si el precio del maíz se valorizaba más de lo esperado, sería posible aprovechar la subida y obtener una mayor remuneración por el producto.
En una situación real, en la que los datos de la persona fueron ocultados para garantizar el secreto, un productor decidió contratar un seguro contra posible oscilación negativa del precio del maíz, para proteger 2.000 sacos. La operación se realizó el día 12/08/2022, cuando el saco de maíz se cotizaba a R$ 88,66 en promedio, y el productor adquirió un derecho de venta del maíz a R$ 89,67/saco con fecha de ejercicio el 16/09/2022, mediante el pago de una prima de R$ 3,21/saco. El costo total de la operación fue de R$ 6.420,00.
Después de los 35 días, período entre la realización del hedge y el vencimiento del plazo, el precio promedio del maíz estaba en R$ 89,33/saca, es decir, fue ventajoso para el productor ejercer su derecho de venta al precio acordado anteriormente, para garantizar un valor R$ 0,34 mayor por saca, (R$ 680,00 en total). Sin embargo, considerando el costo de la prima, el productor no obtuvo ventaja financiera con la estrategia, teniendo en cuenta que invirtió R$ 6.420,00 para la adquisición del derecho de venta y tuvo un retorno de R$ 680,00; sin embargo, cumplió con su objetivo de garantizar un precio mínimo de venta para obtener lucro en la comercialización del maíz.
Para el Escenario 4 se consideró el uso de capital de terceros (crédito bancario) con la proporción del 50% del monto total invertido. De esta forma, se adoptó el gasto financiero corregido por los intereses del 3,66%, pagados en la operación. En este caso no se utilizó ninguna herramienta de cobertura, como muestra la Tabla 3.
Este es el escenario considerado más arriesgado, ya que el productor pide prestado el dinero y no se protege contra la posibilidad de una caída en los precios, lo que puede causar una gran pérdida. Por otro lado, dependiendo de las circunstancias, también es el contexto en el que el productor puede obtener el mayor retorno sobre el capital propio invertido.
Considerando el peor precio de venta (R$ 60,00/saco), el agricultor tendría una rentabilidad negativa sobre el capital propio del 21,9%, equivalente a una pérdida de R$ 650.373,30. Si el precio del cereal alcanzara el mayor nivel posible (R$ 75,00), la rentabilidad sobre el capital invertido llegaría al 23,6%, equivalente a R$ 699.626,70, la mayor ganancia entre los seis escenarios considerados en este trabajo.
En el modelo de negocio del Escenario 5, la inversión se dividió en dos partes, la mitad con crédito bancario, la mitad con capital propio; se utilizó hedge con venta en el mercado a término, garantizando un valor mínimo por el precio del maíz que será cosechado. Con esto, los intereses también componían el costo de producción del cereal, y el hedge aseguraría al productor contra posibles variaciones negativas en el precio.
Como se observa en la Tabla 3, el costo total de producción fue de R$ 67,23 por saco, de los cuales R$ 1,23 representan el valor de los intereses pagados por saco, que totalizaron R$ 110.373,25 en el período. Para este escenario se consideró que el cereal se vendiera en el mercado a término por R$ 72,00/saco, con fecha de ejercicio a 120 días, lo que permitió al productor una ganancia neta de R$ 4,77 por saco, equivalente a una rentabilidad sobre el capital propio del 14,47% en el negocio.
En el Escenario 5, el productor logra iniciar la actividad con capital de terceros y eliminar el riesgo de fluctuación de precios, permitiéndole impulsar sus resultados de manera segura, actuando de forma conservadora. Sin embargo, si el valor del saco de maíz supera el valor acordado previamente en el contrato, el productor no podrá vender al mejor precio del mercado, limitándose a R$ 72,00 por saco, eliminando el riesgo de pérdida, pero limitando las ganancias.
Tabla 3. Estructura operacional para el Escenario 5
| Artículo | Unidad | Valía |
| Producción | Retirar | 90.000 |
| Costo de producción | Reales/saca | 66,00 |
| Capital de terceros | Porcentaje | 50,00 |
| Monto financiado | Reales | 2.970.000,00 |
| Tasa de interés | Porcentaje | 3,66 |
| Capital propio | Porcentaje | 50,00 |
| Valor del patrimonio neto | Reales | 2.970.000,00 |
| Valor de los intereses | Reales | 110.373,25 |
| Costo total | Reales/Saco | 67,23 |
| Inversión total | Reales | 6.050.373,25 |
| Venta a término | Reales/Saco | 72,00 |
| Ingresos totales | Reales | 6.480.000,00 |
| Ganancia | Reales | 429.626,75 |
| Rentabilidad sobre la inversión | Porcentaje | 7,10% |
| Rentabilidad sobre el capital propio | Porcentaje | 14,47% |
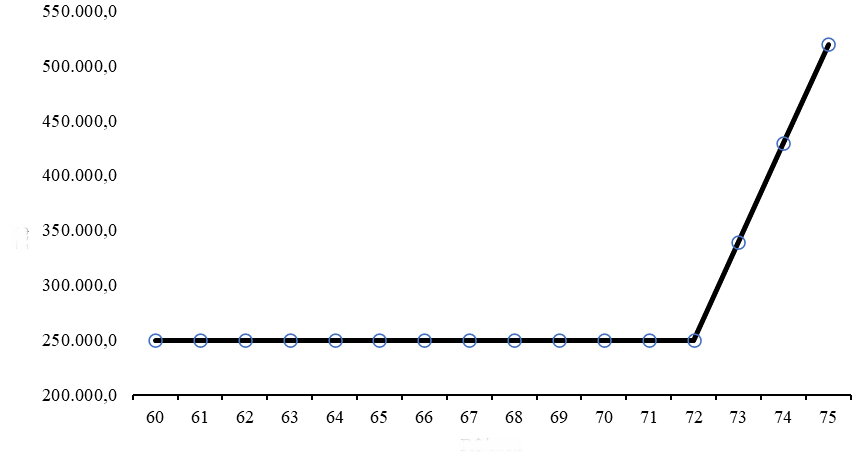
Para el Escenario 6 se consideró el uso de capital de terceros con una proporción del 50% del monto total invertido y con hedge en el mercado de opciones. Esta estrategia protege toda la producción contra la caída de los precios, debido a la compra del derecho de venta mínima de R$ 72,00/saca. En este escenario, la prima pagada por la opción de venta y los intereses derivados de la financiación bancaria impactaron el costo de producción del maíz, que totalizó R$ 69,23/saca. Debido a la realización del hedge, en ninguno de los posibles precios de venta del cereal habría perjuicio para el productor, ni siquiera si el precio de venta quedara por debajo del costo de producción, pues cuando el resultado de la venta al contado es negativo, el resultado del hedge es positivo y hace que el resultado mínimo sea de R$ 249.626,70, el equivalente a una rentabilidad mínima del 8,4% sobre el capital propio invertido, conforme se puede observar en la Figura 2.
En este escenario, el productor garantiza una rentabilidad satisfactoria sobre el capital propio invertido y elimina el riesgo de pérdida, en caso de que el precio de venta del producto sea muy bajo.
Tabla 4. Estructura operacional para el Escenario 6
| Elemento | Unidad | Valía |
| Producción | Retirar | 90.000 |
| Costo de producción | Reales/saca | 66,00 |
| Capital de terceros | Porcentaje | 50,00 |
| Monto financiado | Reales | 2.970.000,00 |
| Tasa de interés | Porcentaje | 3,66 |
| Capital propio | Porcentaje | 50,00 |
| Valor del patrimonio neto | Reales | 2.970.000,00 |
| Valor de los intereses | Reales | 110.373,25 |
| Precio de ejercicio | Reales | 72,00 |
| Prima pagada por la opción de venta | Reales | 2,00 |
| Costo total (con intereses y prima) | Reales/Saco | 69,23 |
| Valor de la inversión (sin intereses) | Reales | 6.120.000,00 |
| Valor de la inversión (con intereses) | Reales | 6.230.373,25 |
Fuente: Elaborada por los autores.
El análisis comparativo de los escenarios mostró que, en las situaciones en las que no se utilizó la cobertura (1 y 4), el negocio se presentó más arriesgado, principalmente cuando ocurre la contratación de un préstamo de capital, como es el caso del Escenario 4. Sin embargo, estos mismos escenarios son los que posibilitan al productor la obtención de las mayores rentabilidades, es decir, son escenarios que traen más riesgos al agricultor, pero también son los que pueden traer mayores retornos, conforme se puede analizar en las Tablas 5 y 6.
Tabla 5. Comparativa de rentabilidad de la inversión de acuerdo con los escenarios propuestos.
| Cotización (BRL) | Escenario 1 (%) | Escenario 2 (%) | Escenario 3 (%) | Escenario 4 (%) | Escenario 5 (%) | Escenario 6 (%) |
| 60,00 | -9,1 | 9,1% | 5,9 | -10,7 | 7,1 | 4,0 |
| 61,00 | -7,6 | 9,1 | 5,9 | -9,3 | 7,1 | 4,0 |
| 62,00 | -6,1 | 9,1 | 5,9 | -7,8 | 7,1 | 4,0 |
| 63,00 | -4,5 | 9,1 | 5,9 | -6,3 | 7,1 | 4,0 |
| 64,00 | -3,0 | 9,1 | 5,9 | -4,8 | 7,1 | 4,0 |
| 65,00 | -1,5 | 9,1 | 5,9 | -3,3 | 7,1 | 4,0 |
| 66,00 | 0,0 | 9,1 | 5,9 | -1,8 | 7,1 | 4,0 |
| 67,00 | 1,5 | 9,1 | 5,9 | -0,3 | 7,1 | 4,0 |
| 68,00 | 3,0 | 9,1 | 5,9 | 1,2 | 7,1 | 4,0 |
| 69,00 | 4,5 | 9,1 | 5,9 | 2,6 | 7,1 | 4,0 |
| 70,00 | 6,1 | 9,1 | 5,9 | 4,1 | 7,1 | 4,0 |
| 71,00 | 7,6 | 9,1 | 5,9 | 5,6 | 7,1 | 4,0 |
| 72,00 | 9,1 | 9,1 | 5,9 | 7,1 | 7,1 | 4,0 |
| 73,00 | 10,6 | 9,1 | 7,4 | 8,6 | 7,1 | 5,5 |
| 74,00 | 12,1 | 9,1 | 8,8 | 10,1 | 7,1 | 6,9 |
| 75,00 | 13,6 | 9,1 | 10,3 | 11,6 | 7,1 | 8,3 |
Tabla 6. Comparativa de rentabilidad sobre el capital propio en los escenarios propuestos.
| Cotización (BRL) | Escenario 1 (%) | Escenario 2 (%) | Escenario 3 (%) | Escenario 4 (%) | Escenario 5 (%) | Escenario 6 (%) |
| 60,00 | -9,1 | 9,1 | 5,9 | -21,9 | 14,5 | 8,4 |
| 61,00 | -7,6 | 9,1 | 5,9 | -18,9 | 14,5 | 8,4 |
| 62,00 | -6,1 | 9,1 | 5,9 | -15,8 | 14,5 | 8,4 |
| 63,00 | -4,5 | 9,1 | 5,9 | -12,8 | 14,5 | 8,4 |
| 64,00 | -3,0 | 9,1 | 5,9 | -9,8 | 14,5 | 8,4 |
| 65,00 | -1,5 | 9,1 | 5,9 | -6,7 | 14,5 | 8,4 |
| 66,00 | 0,0 | 9,1 | 5,9 | -3,7 | 14,5 | 8,4 |
| 67,00 | 1,5 | 9,1 | 5,9 | -0,7 | 14,5 | 8,4 |
| 68,00 | 3,0 | 9,1 | 5,9 | 2,3 | 14,5 | 8,4 |
| 69,00 | 4,5 | 9,1 | 5,9 | 5,4 | 14,5 | 8,4 |
| 70,00 | 6,1 | 9,1 | 5,9 | 8,4 | 14,5 | 8,4 |
| 71,00 | 7,6 | 9,1 | 5,9 | 11,4 | 14,5 | 8,4 |
| 72,00 | 9,1 | 9,1 | 5,9 | 14,5 | 14,5 | 8,4 |
| 73,00 | 10,6 | 9,1 | 7,4 | 17,5 | 14,5 | 11,4 |
| 74,00 | 12,1 | 9,1 | 8,8 | 20,5 | 14,5 | 14,5 |
| 75,00 | 13,6 | 9,1 | 10,3 | 23,6 | 14,5 | 17,5 |
Los escenarios en los que se utilizaron herramientas de gestión de riesgos (2, 3, 5 y 6) ofrecían mayor seguridad al productor, ya que eliminaban la posibilidad de sufrir pérdidas en el momento de la venta del maíz, pero también tenían el potencial de reducir posibles ganancias. A pesar de las incertidumbres y de los resultados que varían según el movimiento del mercado, el hedge demostró ser eficiente en cuanto a la gestión de la fluctuación de los precios, asegurando la cobertura de todos los costos de producción, incluso sin ampliar la facturación[11,12]. Por lo tanto, esta estrategia es de gran importancia para las personas que realizan la actividad de producción y comercialización de granos y derivados[13].
El análisis de los resultados de las simulaciones de los diferentes escenarios posibilitó visualizar las ventajas y desventajas de utilizar el hedge en el mercado a término y de opciones, utilizando capital propio y capital de terceros (crédito bancario). Al optar por la realización del hedge, el productor aumenta su costo y reconoce la posibilidad de menor lucro en la actividad, a cambio de una garantía de precio de venta que traiga una rentabilidad positiva al negocio. La adquisición de crédito a través de capital de terceros puede traer mayores riesgos a la actividad, sin embargo, impulsa los resultados y trae más rentabilidad sobre el capital propio invertido.
Ante lo expuesto, se constató que el uso de herramientas de cobertura para garantizar mejores precios de comercialización aporta beneficios al agronegocio, sin embargo, deben ser analizadas de acuerdo con cada situación y perfil del productor, para definir la mejor estrategia para la cosecha a ser cultivada agrícolas a través de la variación de las cotizaciones durante la siembra y la cosecha.
Referencias
[1] Centro de Estudos Avançados em Economia Aplicada (CEPEA). 2023. PIB do Agronegócio Brasileiro. Disponível em: https://www.cepea.esalq.usp.br/br/pib-do-agronegocio-brasileiro.aspx. Acesso em: 20 abr. 2023.
[2] Lima J. G.; Pozo O. V. C.; Freitas, R. R.; Mauri, G. N. Startups no agronegócio brasileiro: uma revisão sobre as potencialidades do setor. Brazilian Journal Of Production Engineering. 2017; 3(1): 107-121. Disponível em: https://periodicos.ufes.br/bjpe/article/view/v3n1_10.
[3] Zanella T. P. Leismann E. L. Abordagem da sustentabilidade nas cadeias de commodities do agronegócio brasileiro a partir de sites governamentais. Revista Metropolitana de Sustentabilidade – RMS. 2017; 7(2): 6-19. Disponível em: https://revistaseletronicas.fmu.br/index.php/rms/article/view/938
[4] A Rede Nacional de Informações sobre o Investimento (RENAI). O setor de Agronegócio no Brasil: Histórico e Evolução do Agronegócio Brasileiro. 2015. Disponível em: http://www.mdic.gov.br/sistemas_web/renai/public/arquivo/arq1273158100.pdf. Acesso em: 07 set. 2022
[5] Calegari I. P.; Baigorri M. C.; Freire, F. S. Os derivativos agrícolas como uma ferramenta de gestão do risco de preço. Custos e @gronegócio Online. 2012; 8: Edição Especial: 2-21. Disponível em: http://www.custoseagronegocioonline.com.br/especialv8/Derivativos.pdf.
[6] Brender Filho R.; Callegaro G. Uso de Hedge no mercado da soja no Mato Grosso: análise das praças de Primavera do Leste e Sorriso. Revista em Agronegócio e Meio Ambiente – Rama. 2022; 15(4): 1-19. DOI: 10.17765/2176-9168.2022v15n4e9856.
[7] Liquitay L. M. P. Administre o risco de preços pecuários: um guia prático para o hedge de sucesso. Bebedouro/SP: Agrofatto; 2020.
[8] Hull J. Options, futures, and other derivatives. 9ed. Porto Alegre: Brookman: 2016.
[9] Companhia Nacional de Abastecimento (CONAB). Planilhas de custo de produção – Milho. 2022. Disponível em: https://www.conab.gov.br/info-agro/custos-de-producao/planilhas-de-custo-de-producao/itemlist/category/821-milho. Acesso em: 15 out. 2022.
[10] Valaski B.S. Dalchiavon F.C. Mercado de opções como alternativa de gestão do risco de preço para o sojicultor. Revista iPecege. 2018; 4:(4): 16-30. DOI: https://doi.org/10.22167/r.ipecege.2018.4.16.
[11] Castro L.C.; Barboza F. Eficiência do mecanismo do contrato futuro de operações de hedge em derivativos agropecuários: um estudo sobre a cana-de-açúcar. Revista Interdisciplinar Científica Aplicada. 2021; 15(2): 17-35. Disponível: https://portaldeperiodicos.animaeducacao.com.br/index.php/rica/article/view/18043.
[12] Silva L.T. Faria A. F. G. Estatística como ferramenta para mitigar o risco de preço sobre o hedge de boi gordo. Revista iPecege. 2016; 2(1): 40-56. DOI: 10.22167/r.ipecege.2016.1.40.
[13] Martins A.G. Aguiar D.R.D. Efetividade do hedge de soja em grão brasileira com contratos futuros de diferentes vencimentos na Chicago Board of Trade. Revista de Economia e Agronegócio. 2015; 2(4): 449-472. DOI: https://doi.org/10.25070/rea.v2i4.43.
Como citar
Ferreira Neto A.C; Nascimento R.M.; Santos L.C. Gerenciamento de risco no agronegócio: estratégia de hedge para o produtor rural. Revista E&S. 2024; 5: e20230065.
Sobre os autores
Antônio Costa Ferreira Neto , Universidade Federal dos Vales do Jequitinhonha e Mucuri – Departamento de Agronomia – MGC 367, Km 583, 5000 – Alto da Jacuba – CEP 39100-000 – Diamantina/MG, Brasil.
Rodrigo Marques Nascimento, Universidade Federal dos Vales do Jequitinhonha e Mucuri – Departamento de Agronomia – MGC 367, Km 583, 5000 – Alto da Jacuba – CEP 39100-000 – Diamantina/MG, Brasil.
Lucas da Costa Santos, Universidade Federal dos Vales do Jequitinhonha e Mucuri – Departamento de Agronomía – MGC 367, Km 583, 5000 – Alto da Jacuba – CEP 39100-000 – Diamantina/MG, Brasil.