
Agronegocios
03 de diciembre de 2025
Agricultura familiar en Rio Grande do Sul: relevancia socioeconómica, políticas públicas y barreras de acceso al crédito rural
Autores: Patrícia Possobon Burmann y Matheus Luís Docema
DOI: 10.22167/2675-6528-2025034
E&S 2025, 6: e2025034
La agricultura familiar ha ganado creciente protagonismo por su papel estratégico en la economía y en la promoción de la seguridad alimentaria y nutricional, consolidándose como un pilar esencial tanto en Brasil como a nivel mundial[1]. Representando el 77% de los establecimientos agrícolas del país, este segmento emplea a más de 10 millones de personas, lo que corresponde al 67% de la fuerza laboral del sector y al 40% de la renta de la población económicamente activa. En Rio Grande do Sul, la agricultura familiar representa el 80,5% de las propiedades rurales, que ocupan el 25,3% del área total[2]. Según la Ley nº 11.326/2006, la agricultura familiar brasileña se caracteriza por establecimientos rurales de hasta cuatro módulos fiscales, gestionados con mano de obra predominantemente familiar y que obtienen una parte significativa de la renta de actividades agrícolas[3].
En el estado de Rio Grande do Sul, la agricultura familiar cuenta con un fuerte apoyo del Programa Nacional de Agricultura Familiar (Pronaf), creado en 1995, que ofrece crédito subsidiado y condiciones diferenciadas, consolidándose como un instrumento financiero relevante para los agricultores. A pesar de la importancia del Pronaf, el acceso al crédito rural enfrenta desafíos, tales como exceso de burocracia, falta de información sobre líneas de financiación y dificultades en la obtención de garantías[4]. Entre 2013 y 2022, el Pronaf representó el 70-75% de los contratos de crédito rural, pero solo el 14-15% del volumen total, lo que indica una concentración en grandes productores y un acceso limitado para la mayoría de los agricultores familiares[5].
El crédito rural, a su vez, es fundamental para la modernización del sector agrícola, posibilitando la adopción de tecnologías, el aumento de la productividad y la elevación de los ingresos de los productores. Además, el agronegocio ejerce un gran peso en la economía nacional, representando el 29,4% del Producto Interno Bruto [PIB] brasileño en 2025[6]. En Rio Grande do Sul, la agricultura familiar desempeña un papel estratégico en la seguridad alimentaria, la generación de empleo y el desarrollo sostenible[7].
En este contexto, se vuelve imprescindible destacar el papel de las políticas públicas orientadas al crédito rural y a la agricultura familiar, que estructuran y condicionan el acceso de los productores a los instrumentos financieros. Desde la creación del Sistema Nacional de Crédito Rural (SNCR), en 1965, el Estado brasileño ha desempeñado una función central en la oferta de crédito subsidiado y en la regulación de las condiciones de financiación, promoviendo la modernización agrícola y la expansión de la producción nacional[8]. A partir de la década de 1990, con el reconocimiento político de la agricultura familiar y movilizaciones sociales que reivindicaban políticas diferenciadas, surgieron programas específicos, tales como el Pronaf, considerado un hito institucional en la inclusión productiva de este segmento[9].
Estas políticas evolucionaron en tres generaciones: una primera orientada al fortalecimiento agrícola y agrario (reforma agraria, crédito, asistencia técnica); una segunda fase marcada por políticas sociales y asistenciales; y una tercera centrada en la construcción de mercados orientados por la seguridad alimentaria y la sostenibilidad ambiental[9]. Este conjunto de instrumentos se consolidó como base para el desarrollo rural y para la reducción de desigualdades en el campo, especialmente entre pequeños y grandes productores.
Así, la relación entre crédito rural, políticas públicas y agricultura familiar constituye un elemento clave para comprender la dinámica productiva y socioeconómica de las regiones agrícolas brasileñas. Dada la relevancia del crédito rural como instrumento esencial para el fortalecimiento socioeconómico de los agricultores familiares, este estudio buscó analizar los principales obstáculos para su acceso en el estado de Rio Grande do Sul.
Selección de los participantes y tipo de muestreo
Esta investigación es un estudio exploratorio, con un enfoque cualitativo-cuantitativo, que analizó datos obtenidos de agricultores familiares, agentes de crédito y especialistas en políticas públicas, con el objetivo de comprender el acceso a los programas de fomento en el estado. La recolección de datos se realizó a través de cuestionarios estructurados y entrevistas, abarcando diferentes localidades de Rio Grande do Sul seleccionadas en base a la diversidad agrícola regional. Esta diversidad contempla variaciones en los sistemas productivos y en las condiciones socioeconómicas: mientras el Noroeste y el Planalto Medio se caracterizan por la agricultura mecanizada orientada a la producción de granos, la Serra Gaúcha se destaca por la fruticultura y la vitivinicultura, y la Metade Sul por la ganadería extensiva y la rizicultura de regadío. Estas diferencias justificaron la elección de áreas capaces de representar la heterogeneidad agrícola del estado. Los participantes fueron seleccionados mediante muestreo intencional, considerando su inserción en actividades características de la agricultura familiar.
Los cuestionarios se distribuyeron a través de canales institucionales, sindicatos, cooperativas y redes de extensión rural, lo que resultó en 91 respuestas válidas. La aplicación se realizó a través de Google Forms©, con difusión a cargo de instituciones asociadas y medios de comunicación locales. Todos los participantes firmaron el Término de Consentimiento Libre e Informado (TCLE), asegurando la participación voluntaria y anónima.
Para las entrevistas con especialistas se seleccionaron 12 profesionales con experiencia consolidada en crédito rural, entre ellos agentes financieros, técnicos de cooperativas y consultores del sector. La elección siguió el criterio de expertise, conforme recomendado en la literatura para estudios cualitativos orientados al análisis de políticas públicas.
Estructura del instrumento de recolección y preguntas aplicadas
La investigación de campo se llevó a cabo entre febrero y marzo de 2025, con el cuestionario estructurado en tres bloques temáticos: (i) perfil socioeconómico (sexo, edad, escolaridad, ingresos, ubicación, área de la propiedad y tipo de producción); (ii) experiencias y condiciones de acceso al crédito rural, incluyendo preguntas sobre frecuencia de uso del Pronaf, montos financiados, dificultades encontradas (garantías, documentación, burocracia), instituciones financieras utilizadas y finalidad de los recursos; y (iii) percepciones sobre políticas públicas, abordando la evaluación de la efectividad del Pronaf, cuellos de botella percibidos y sugerencias de mejora. Las entrevistas con especialistas siguieron un guion semiestructurado que contenía preguntas sobre barreras institucionales, evaluación de los criterios de análisis de crédito, importancia de la asistencia técnica y propuestas de mejora del sistema.
Fundamentación teórica para la construcción del cuestionario
La elaboración del instrumento se basó en la literatura sobre políticas públicas para la agricultura familiar, crédito rural y accesos desiguales a la financiación, tomando como referencias trabajos relacionados con los efectos estructurales del Pronaf[9,10] y sobre las barreras institucionales y educación financiera[11]. Estos estudios orientaron la inclusión de variables relativas a la burocracia, exigencia de garantías, conocimiento de los programas y papel de la asistencia técnica, elementos considerados determinantes en la literatura para explicar la inclusión o exclusión de los agricultores familiares del sistema de crédito rural.
Perfil de los especialistas del sector de crédito rural
Entre los 12 especialistas entrevistados, la mayoría (58.4%, n=7) actúa como representante de cooperativas o agente de crédito, y 11 encuestados (91.7%) tienen más de siete años de experiencia en el área. Este perfil evidencia un cuerpo técnico con conocimiento consolidado, lo que confiere fiabilidad a las percepciones relatadas. Aunque estos profesionales no ocupan cargos formales en la formulación de políticas públicas, su actuación como representantes de cooperativas y agentes de crédito los posiciona como importantes intermediarios entre el Estado y los productores rurales. Mediante la concesión de crédito, la orientación técnica y la articulación con organismos públicos, influyen indirectamente en la implementación de políticas como el Pronaf, funcionando como facilitadores de prácticas y estrategias que reflejan, a nivel local, los objetivos de las políticas públicas. Sin embargo, la ausencia de representantes directamente ligados a la formulación de políticas puede limitar la comprensión sobre la concepción y la coordinación sistémica de estas políticas agrícolas[12].
Caracterización del perfil de los agricultores familiares
Entre los 91 productores que respondieron al cuestionario, predominó el sexo masculino (93,3%, n=84), reflejando patrones tradicionales de la gestión familiar rural en Brasil. La superioridad de productores del sexo masculino también fue constatada en otros estudios, aunque se destaca la creciente participación femenina en determinadas regiones y cadenas productivas específicas[13]. La franja etaria predominante de los entrevistados fue de 45 a 59 años, y más del 25% de los participantes no concluyeron la enseñanza fundamental, evidenciando desafíos relacionados con el envejecimiento de la población rural y las barreras educacionales[14]. Estos factores influyen directamente en la adopción de tecnologías y en el entendimiento de las exigencias burocráticas del acceso al crédito. La concentración geográfica de los respondientes en la región noroeste del estado favoreció una lectura regionalizada del Pronaf, con predominancia de la agricultura orientada a la producción de granos (57,2%, n=52) y pequeñas propiedades con 10 a 50 hectáreas (65,9%), compatibles con los criterios del programa[15].
Acceso al crédito rural, vía Pronaf
La mayoría de los productores entrevistados (98,9%, n=90) ya han utilizado el Pronaf, lo que indica una amplia difusión del programa. Sin embargo, el análisis cualitativo reveló dificultades recurrentes, como la exigencia de garantías (18,7%, n=17) y la burocracia excesiva[16]. De los participantes, el 30,8% (n=28) informó haber tenido dificultades para obtener crédito, mientras que el 69,2% (n=63) no tuvo problemas. Estos resultados sugieren que, si bien la mayoría tiene acceso al crédito, una parte significativa todavía enfrenta barreras, lo que requiere atención en las políticas de financiación.
El análisis de los principales obstáculos para la obtención de crédito reveló que la exigencia de garantías fue el factor más citado por los encuestados, representando el 53,1% de las respuestas. Este dato evidencia una barrera significativa, especialmente para los agricultores familiares que frecuentemente no disponen de bienes suficientes para ofrecer como garantías. La falta de documentos constituyó otro desafío relevante, señalado por el 12,5% de los participantes, posiblemente relacionada con la burocracia de los procesos de financiación, dificultando el acceso de agricultores con menor escolaridad o asistencia técnica limitada.
El desconocimiento de los programas de crédito fue citado por el 9,4% de los encuestados, lo que indica la necesidad de una mayor difusión y orientación sobre las líneas disponibles, las condiciones de adhesión y los beneficios. Adicionalmente, el 25% de los participantes mencionó otros factores, detallados en respuestas abiertas, como exigencias de avalistas y cambios en instrumentos como el Proagro, restricciones de crédito para determinados fines (como la adquisición de camiones o maquinaria usada), críticas al sistema de seguro agrícola y al límite del año agrícola. Estos hallazgos refuerzan la importancia de la revisión de las políticas de crédito rural, haciéndolas más inclusivas, flexibles y adaptadas a la realidad de los productores, sobre todo los agricultores familiares.
En cuanto a los valores financiados, se observó que la mayor parte de las operaciones superó los R$ 30.000, siendo los recursos mayoritariamente destinados a la adquisición de insumos y maquinaria y equipos agrícolas. Este patrón revela una fuerte orientación de los agricultores hacia inversiones en modernización productiva. Sin embargo, la elevada concentración de los financiamientos en este tipo de finalidad también sugiere una posible dependencia del crédito para mantener sistemas productivos mecanizados, lo que puede limitar la diversificación agrícola. Resultados similares se identificaron en un estudio realizado por la Universidad Federal de Río de Janeiro (UFRJ), destacando que incluso ante la oferta de crédito subsidiado, muchos agricultores aún enfrentan obstáculos estructurales, tales como falta de educación financiera, burocracia excesiva y exigencias de garantías, que restringen el acceso pleno a los programas de fomento. Según el estudio, integrar el crédito rural a programas de formación financiera puede potenciar su efectividad, mejorar el uso de los recursos y reducir barreras institucionales[11].
La distribución de los rangos de valores de crédito solicitados reveló que la mayoría de los productores (n=66) solicitaron valores superiores a R$ 20.000 (Figura 1). Posteriormente, 16 productores solicitaron recursos entre R$ 10.000 y R$ 20.000, mientras que rangos inferiores, como menores de R$ 5.000 y de R$ 5.000 a 10.000, fueron reportados por solo cuatro productores cada uno. Estos datos indican que la mayor parte de los agricultores busca valores más altos de financiación, posiblemente para satisfacer mayores demandas de producción o inversiones.
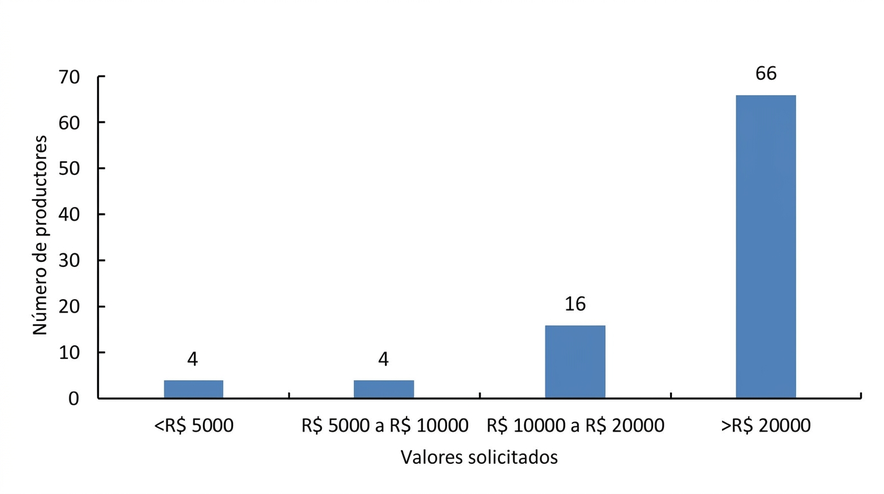
Fuente: Resultados originales de la investigación.
Finalidad de la utilización de los créditos
La mayor parte de los entrevistados (64,4%) utilizó el crédito para la adquisición de insumos agrícolas, evidenciando que el financiamiento tiene como principal objetivo sostener la producción. Enseguida, 17,8% destinaron los recursos para equipos, 5,8% para infraestructura y 5,6% para ampliación del área, mientras que solo 1,1% utilizó el crédito para pagos de deudas. Otros usos correspondieron a 5,3% de los casos. Estos datos indicaron que el crédito desempeñó un papel central en el desarrollo directo de la actividad agrícola, con foco en producción y modernización.
En Rio Grande do Sul, los recursos del Pronaf se aplican predominantemente en la compra de insumos (64,4%) y equipos (17,8%), evidenciando un enfoque en la intensificación de la producción. Si bien esta estrategia puede aumentar la productividad, también implica riesgos económicos y ambientales, especialmente sin una planificación estratégica y asistencia técnica adecuada. La especialización y concentración productiva favorecidas por el crédito pueden hacer que los agricultores familiares sean vulnerables a las fluctuaciones del mercado y a los cambios climáticos, además de limitar la diversificación productiva y la generación de ingresos[10]. En este contexto, las políticas públicas asociadas al Pronaf deben priorizar no solo el acceso al crédito, sino también los programas de asistencia técnica y extensión rural. En reconocimiento a esta necesidad, el Ministerio de Desarrollo Agrario y Agricultura Familiar (MDA) del Gobierno Federal anunció, en 2024, una inversión de R$ 19 millones en asistencia técnica para más de cuatro mil familias de agricultores familiares, incluidas aquellas situadas en Rio Grande do Sul[14].
Principales impactos y beneficios del crédito rural en la agricultura familiar de Rio Grande do Sul
Entre los agricultores que accedieron al Pronaf, más del 91% evaluaron sus impactos como positivos, destacando el aumento de la producción y los ingresos. Sin embargo, solo el 14-15% del crédito rural total se destina a la agricultura familiar, y los beneficios son más evidentes entre los productores vinculados a cooperativas o con acceso a asistencia técnica, lo que evidencia la necesidad de políticas complementarias para ampliar el alcance y la efectividad[5].
Percepciones de los expertos: barreras y propuestas
Las entrevistas cualitativas identificaron cuellos de botella importantes, como documentación compleja, sistemas operativos poco intuitivos y exigencia de garantías reales. Para el 58,3% de los especialistas, la flexibilización de estos criterios sería esencial para ampliar el acceso, sobre todo para jóvenes agricultores (sucesión familiar) o aquellos sin patrimonio consolidado. Las principales sugerencias de los especialistas para mejorar el acceso al crédito rural incluyeron la reducción de la burocracia, una mayor divulgación de los programas de financiación y capacitación en gestión financiera, así como la creación de líneas de crédito específicas, la actualización de los límites de financiación y el perfeccionamiento de los criterios de riesgo, con el objetivo de hacer el crédito más accesible, justo y eficiente. La burocracia fue mencionada en 10 de las 12 entrevistas, alineándose con los análisis de Reis[13], que destacan la necesidad de modernización y digitalización de los procesos (Cuadro 1).
Tabla 1. Principales sugerencias de los expertos sobre las mejoras de acceso a través del crédito rural en programas de apoyo a la agricultura familiar en el estado de Rio Grande do Sul
| Nº | Sugerencia | Objetivo primordial |
| 1 | Reducir la burocracia para la liberación de crédito | Agilizar el proceso de acceso al crédito |
| 2 | Ampliar la divulgación de los programas de financiación | Mejorar el conocimiento de los productores sobre el crédito |
| 3 | Flexibilizar las garantías exigidas | Facilitar el acceso para agricultores familiares |
| 4 | Capacitación de los agricultores en gestión financiera | Mejorar el uso de los recursos obtenidos a través de crédito rural |
| 5 | Actualización de los límites de crédito según la realidad del sector | Aumentar el poder de inversión del productor |
| 6 | Mejora de los criterios de análisis de riesgo | Evitar exclusiones indebidas de productores con potencial de acceso |
Evaluación de las instituciones y apoyo técnico
El Banco do Brasil y cooperativas como Sicredi y Cresol se destacan como los principales intermediarios del crédito rural, siendo su actuación valorada por los especialistas entrevistados. Entre los productores rurales participantes de la investigación, se observó mayor utilización del Banco do Brasil (54,9%), seguida por Sicredi (16,5%) y Caixa Econômica Federal (7,7%). Sin embargo, es fundamental resaltar que tales resultados reflejan exclusivamente el comportamiento de la muestra analizada y no permiten generalizaciones para todos los agricultores familiares del estado. Así, la aparente preferencia por bancos públicos y cooperativas debe ser interpretada como una tendencia específica de los respondientes, y no como una característica estructurante del sector a nivel estatal.
Asistencia técnica y efectividad del Pronaf
Los estudios indican que los agricultores familiares con acceso a asistencia técnica tienen mayor éxito en el uso y obtención de crédito rural. Sin embargo, persisten desigualdades que refuerzan la necesidad de políticas públicas orientadas a la capacitación técnica en el campo. Los productores con mayor escolaridad e ingresos tienen mayor facilidad de acceso al Pronaf y a la asistencia técnica, evidenciando disparidades regionales: el Sur y el Centro-Oeste utilizan predominantemente ATER privada, mientras que el Norte y el Nordeste dependen de la ATER pública[18]. Los estudios del Tribunal de Cuentas de la Unión (TCU) señalan deficiencias en la coordinación, oferta insuficiente y baja continuidad de la asistencia técnica y extensión rural, resaltando la importancia de asociar la ampliación del crédito al soporte técnico adaptado a las realidades regionales.
Los resultados confirman la relevancia del Pronaf para la inclusión productiva y la sostenibilidad de las comunidades rurales, pero identifican obstáculos recurrentes, como exigencia de garantías, burocracia documental y fallas en la comunicación entre productores e instituciones financieras, que comprometen el pleno acceso al programa. Estas barreras evidencian la necesidad de una mayor articulación entre organismos públicos, cooperativas y bancos, con el objetivo de políticas de crédito rural más inclusivas y eficaces. En Rio Grande do Sul, los agricultores familiares enfrentan específicamente burocracia, exigencia de garantías y falta de asistencia técnica para acceder al Pronaf. Para ampliar la efectividad del programa, se recomienda simplificar procesos, ofrecer soporte técnico continuo y promover educación financiera, fortaleciendo la agricultura familiar, la sucesión familiar y el desarrollo rural sostenible.
REFERENCIAS
[1] Empresa Brasileira de Pesquisa Agropecuária (Embrapa). Agricultura familiar. 2025. Disponível em: <https://www.embrapa.br/tema-agricultura-familiar/sobre-o-tema>. Acesso em: 21 nov. 2025.
[2] Governo do Estado do Rio Grande do Sul. 2025. Agricultura familiar é desenvolvida em 25% da área rural no RS. Porto Alegre: Secom; 2025. Disponível em: <https://www3.estado.rs.gov.br/agricultura-familiar-e-desenvolvida-em-25-da-area-rural-no-rs-aponta-ibge>. Acesso em: 21 nov. 2025.
[3] Instituto Brasileiro de Geografia e Estatística (IBGE). 2019. Censo Agropecuário 2017: Resultados Definitivos. Rio de Janeiro. Disponível em: <https://www.ibge.gov.br/estatisticas/economicas/agricultura-e- pecuaria/21814-2017-censo-agropecuario.html?t=publicações>. Acesso em: 21 nov. 2025.
[4] Noskoski, L.E.C.; da Costa, N.L.; de Oliveira, G.N.; Dalcin, M.S.; Mabetana, K.P.F. 2024. O Pronaf no estado do Rio Grande do Sul: Uma revisão sistemática da literatura. Revista de Gestão e Secretariado 15(5): e3836-e3836.
[5]Climate Policy Initiative [CPI]; Pontifícia Universidade Católica do Rio de Janeiro [PUC- Rio]. 2023. Agricultura Familiar Brasileira: Desigualdades no Acesso ao Crédito. Rio de Janeiro. Disponível em: <https://www.climatepolicyinitiative.org/pt-br/publication/agricultura-familiar-brasileira-desigualdades- no-acesso-ao-credito/>. Acesso em: 21 nov. 2025.
[6] Cepea; Confederação da Agricultura e Pecuária do Brasil (CNA). 2020. Acesso ao crédito e modernização do setor agrícola. Piracicaba: ESALQ/USP. Disponível em: <https://www.cepea.esalq.usp.br/>. Acesso em: 21 nov. 2025.
[7] Brasil. Ministério do Desenvolvimento Agrário e Agricultura Familiar. 2024. MDA vai investir R$ 19 milhões em assistência técnica para mais de 4 mil famílias de agricultores familiares. Disponível em: <https://www.gov.br/mda/pt-br/noticias/2024/12/mda-vai-investir-r-19-milhoes-em-assistencia-tecnica-para-mais-de-4-mil-familias-de-agricultores-familiares>. Acesso em: 21 nov. 2025.
[8] Vitorino, L.V.; Ervati, R.B.; da Vitória Gomes, R. 2025. Educação no campo e financiamento do agronegócio: desafios e impactos do crédito rural na gestão e produção rural. Revista Foco 18(5): e8544-e8544.
[9] Grisa, C.; Schneider, S. 2014. Três gerações de políticas públicas para a agricultura familiar e formas de interação entre sociedade e estado no Brasil. Revista de economia e sociologia rural 52: 125-146.
[10] Conterato, M.A.; Bráz, C.A.; Rodrigues, S.R. 2021. A commoditização do Pronaf e os desafios da agricultura familiar no Rio Grande do Sul. Revista Grifos 30(51): 190-211.
[11] Vasconcellos, I.M.; de Carvalho, É.J.; de Jesus Lopes, V.; Gomes Junior, N.D.M.; Ruella, P.R. 2024. Educação financeira e acesso ao crédito na agricultura familiar: reflexões sobre o PRONAF e as barreiras institucionais. Retratos de Assentamentos 27(2): 39-60.
[12] Scapin, B.; Troian, A.; de Oliveira, S.V. 2022. PRONAF e o processo de (des)territorialização da agricultura Familiar de Nova Palma e Pinhal Grande (RS). Revista Brasileira de Gestão e Desenvolvimento Regional 18(2).
[13] Reis, C.A.F. 2024. A participação das mulheres na cadeia produtiva florestal brasileira. Colombo: Embrapa Florestas. Disponível em: <https://www.infoteca.cnptia.embrapa.br/infoteca/handle/doc/1168071>. Acesso em: 21 nov. 2025.
[14] Farias, J.S.; Vitor, T.L; Lins, P.V.; Pedroza Filho, L.E.A. 2015. Inclusão digital na terceira idade: um estudo sobre a propensão de idosos à adoção de tecnologias da informação e comunicação (TICs). Revista Gestão & Tecnologia 15(3): 164–188.
[15] Estado do Rio Grande do Sul. 2019. Agricultura familiar é desenvolvida em 25% da área rural no RS, aponta IBGE. Produção rural, 2019. Disponível em: <https://www.estado.rs.gov.br/agricultura-familiar-e-desenvolvida-em-25-da-area-rural-no-rs-aponta-ibge#:~verno>. Acesso em: 21 nov. 2025.
[16] Figueiredo, F.A.; Rabelo, D.A. 2023. Dificuldades e possibilidades para acesso ao Programa Nacional de Fortalecimento da Agricultura Familiar – PRONAF.
[17] Brasil. 1996. Decreto nº 1.946, de 28 de junho de 1996. Institui o Programa Nacional de Fortalecimento da Agricultura Familiar – PRONAF. Diário Oficial da União, Brasília, DF, 1 jul. 1996. Disponível em: <https://www.planalto.gov.br/ccivil_03/decreto/D1946.htm>. Acesso em: 21 nov. 2025.
[18] Cruz, N.B.; Machado, B.S.; Neves, M.C.R.; Mattos, L.B. 2024. Determinantes do acesso a programas de financiamento de crédito rural no Brasil: uma análise a partir da PNAD 2014. Revista Econômica do Nordeste 55(2): 27-46.
COMO CITAR:
Burmann, P.P.; Docema, M.L. Agricultura familiar no Rio Grande do Sul: relevância socioeconômica, políticas públicas e barreiras ao acesso ao crédito rural. Revista E&S. 2025; 6: e2025034.
SOBRE LOS AUTORES
 Patrícia Possobon Burmann – Especialista en Agronegocios (MBA USP/Esalq). Banquera. Superintendente Regional Ijuí (Banco do Brasil). Rua Quinze de Novembro, 593, Centro; 98700-000, Ijuí, Rio Grande do Sul, Brasil.
Matheus Luís Docema – Investigador de la Empresa de Investigación Agropecuaria y Extensión Rural de Santa Catarina (Epagri). Profesor orientador MBA USP/Esalq. Rua Cezira Giovanoni Moretti, 580, Santa Rosa; 13414-157, Piracicaba, São Paulo, Brasil.