
Gestión Tributaria
10 de septiembre de 2026
Fiscalización Delegada del ITR: Desincentivo a los Convenios, Reflejos en la Recaudación y Desinterés Procesal de la Unión
Fernanda Prata Moreira Ribeiro; Fernanda Alves Cordeiro
DOI: 10.22167/2675-6528-202602217
Artículo derivado de Trabajo de Fin de Curso (TCC), con contenido basado en el trabajo original del estudiante y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, una solución de inteligencia artificial desarrollada por el Instituto Pecege para la síntesis y organización textual.
Resumen
El Impuesto Territorial Rural (ITR), cuya competencia es de la Unión, puede tener su fiscalización y cobro delegados a los Municipios y al Distrito Federal. Este trabajo examinó la adhesión municipal a estos convenios y el impacto en la recaudación, analizó si los obstáculos procesales para que los Municipios remitan demandas a los órganos federales desincentivaban la celebración de acuerdos, y evaluó el interés procesal de la Unión en litigios de ITR bajo delegación, a la luz de la Teoría Ecléctica de la Acción, así como la efectividad de la directriz constitucional de desincentivo a propiedades improductivas. La investigación utilizó un estudio de caso, con base en datos e informes oficiales de la Receita Federal do Brasil y referencial doctrinal jurídico. Los resultados indicaron baja adhesión municipal a los convenios, con casi el 75% de los municipios sin acuerdo. La recaudación del ITR, incluso íntegramente transferida, no justificó las inversiones municipales, y el mantenimiento de la actuación procesal por la Unión desincentivó la continuidad de los ajustes. Se verificó que la Unión carecía de interés procesal en estas demandas, dada la ínfima representatividad del ITR en la recaudación federal y la ausencia de provecho económico-financiero, lo que impidió el cumplimiento efectivo de la directriz constitucional de desincentivo a la improductividad rural. Se concluyó que son necesarias modificaciones legislativas para que el ITR alcance sus objetivos de recaudación y función social.
Palabras clave: Recaudación; Eficiencia; Fiscalización; ITR; Municipios.
1. Introducción
El Impuesto Territorial Rural (ITR) es un tributo de competencia de la Unión, según el artículo 153, inciso VI, de la Constitución Federal (Brasil, 1988). Su naturaleza es claramente extrafiscal, buscando estimular la productividad y desincentivar el mantenimiento de propiedades rurales improductivas, a través de alícuotas progresivas que varían según la extensión de la tierra y el grado de utilización. Una característica relevante es la transferencia obligatoria de la mitad de la recaudación a los Municipios donde se encuentra el inmueble (Brasil, 1988).
La Enmienda Constitucional nº 42, de 2003, introdujo la posibilidad de delegar la recaudación y fiscalización del ITR a los Municipios y al Distrito Federal que manifiesten interés. Esta delegación se realiza mediante convenio y, una vez acordada, la totalidad de la recaudación del ITR pasa a pertenecer a las entidades conveniadas. En estos casos, hay una transferencia de la capacidad tributaria activa, aunque la competencia tributaria permanezca con la Unión (Alexandre, 2025; Velloso, 2012).
Sin embargo, la regulación general, establecida por el Decreto nº 6.433/2008, dispone que las cuestiones procesales, tanto administrativas como judiciales, permanecen bajo la responsabilidad de la Receita Federal do Brasil y de la Procuraduría-General de la Hacienda Nacional, incluso durante la vigencia del convenio (Brasil, 2008). Este mantenimiento de la actuación procesal en el ámbito federal genera obstáculos significativos, ya que los Municipios conveniados carecen de instrumentos de cobro directo y quedan subordinados a la actuación de la Unión para la efectividad de la recaudación (Brasil, 2008; Gama, 2021).
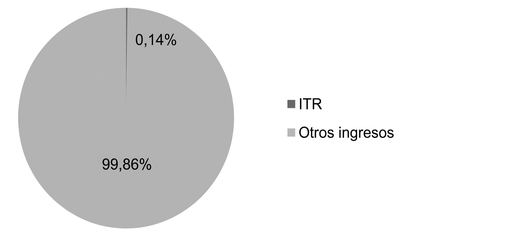
La baja representatividad del ITR en la recaudación federal, que corresponde aproximadamente al 0,14% del total en 2025 (Brasil, 2025a), indica que el gasto de aparato administrativo y fiscal por parte de la Unión para su cobro y fiscalización es económicamente desinteresante. Esta situación, sumada a los obstáculos procesales, desestimula la adhesión municipal a los convenios, resultando en que solo el 25,1% de los municipios brasileños tengan acuerdos activos (Brasil, 2026a). Tal escenario compromete la eficiencia de la gestión del ITR y, consecuentemente, el cumplimiento de su objetivo constitucional de desestimular propiedades improductivas.
Ante la complejidad y los desafíos inherentes a la fiscalización delegada del ITR, que afectan directamente la recaudación y la efectividad de la función social de la propiedad rural, se vuelve imperativo investigar las razones de la baja adhesión municipal a los convenios y las implicaciones de la estructura procesal vigente. Este estudio tiene como objetivo analizar la adhesión municipal a la actividad fiscalizadora y a la recaudación del ITR, verificar si los obstáculos procesales enfrentados por los Municipios desestimulan la celebración de convenios, evaluar el interés procesal de la Unión para litigar en demandas de ITR en la hipótesis de delegación de la capacidad tributaria activa, a la luz de la Teoría Ecléctica de la Acción, y examinar si el objetivo constitucional de desestimular el mantenimiento de propiedades improductivas se cumple efectivamente.
2. Material y Métodos
La investigación se caracteriza como un estudio de caso de naturaleza aplicada, desarrollada a través del análisis de datos e informes oficiales, además de un marco doctrinal jurídico. El objetivo fue examinar el Impuesto sobre la Propiedad Territorial Rural (ITR) y sus reflejos desde la perspectiva jurídico-procesal, considerando la delegación de la capacidad tributaria activa a los Municipios.
El estudio se realizó con base en información de un municipio brasileño de gran tamaño, ubicado en la región metropolitana de Belo Horizonte, Minas Gerais, con un área rural de aproximadamente el 18% del territorio total, que no tenía convenio activo con la Unión para la fiscalización y recaudación de ITR (Brasil, 2017). Se analizaron dos informes oficiales de la Receita Federal do Brasil: uno consolidado sobre la recaudación federal de diciembre de 2025 y otro específico sobre la recaudación del ITR y el panorama de los convenios celebrados con la Unión hasta noviembre de 2025.
Adicionalmente, se utilizó como marco teórico-jurídico la Teoría Ecléctica de la Acción, de Enrico Tullio Liebman, para analizar el interés procesal administrativo y judicial de la Unión en la delegación de la función administrativa-fiscal del ITR a los Municipios.
3. Resultados y Discusión
La matriz constitucional del Impuesto Territorial Rural (ITR), introducida por la Enmienda Constitucional nº 42 de 2003, establece la naturaleza extrafiscal del tributo, con el objetivo de desincentivar el mantenimiento de propiedades improductivas. Para ello, las alícuotas son progresivas, variando según el área total del inmueble y el grado de utilización, según se detalla en la Tabla 1.
Tabla 1. Tasas del ITR
| Área total del inmueble | Mayor que 80 | Mayor que 65 hasta 80 | Mayor que 50 hasta 65 | Mayor que 30 hasta 50 | Hasta 30 |
|---|---|---|---|---|---|
| Hasta 50 | 0,03 | 0,20 | 0,40 | 0,70 | 1,00 |
| Mayor que 50 hasta 200 | 0,07 | 0,40 | 0,80 | 1,40 | 2,00 |
| Mayor que 200 hasta 500 | 0,10 | 0,60 | 1,30 | 2,30 | 3,30 |
| Mayor que 500 hasta 1.000 | 0,15 | 0,85 | 1,90 | 3,30 | 4,70 |
| Mayor que 1.000 hasta 5.000 | 0,30 | 1,60 | 3,40 | 6,00 | 8,60 |
| Por encima de 5.000 | 0,45 | 3,00 | 6,40 | 12,00 | 20,00 |
Fuente: Brasil, 1996
Las tasas del ITR varían del 0,03% para pequeñas fincas productivas hasta el 20% para fincas más grandes con baja utilización. Se observó que los valores del impuesto tienden a ser ínfimos en la mayoría de las propiedades rurales. Además, la Constitución Federal prevé la inmunidad del ITR para pequeñas extensiones de tierra, siempre que el propietario no posea otro inmueble, con criterios definidos por la Ley nº 9.393/1996.
Un punto central es la delegación de la capacidad tributaria activa a los Municipios, que pueden optar por la fiscalización y cobro del ITR. En estos casos, la recaudación integral del impuesto pasa a pertenecer a los Municipios, en contraste con la regla general de traspaso del 50% de la recaudación. Sin embargo, la reglamentación, como el Decreto nº 6.433/2008, establece que la actuación procesal, administrativa y judicial, permanece bajo responsabilidad de la Unión, por medio de la Receita Federal do Brasil y de la Procuraduría-General de la Hacienda Nacional.
La recaudación federal del ITR en 2025 totalizó R$4.149.000.000,00, representando aproximadamente el 0,14% del monto global de los ingresos de la Unión (R$2.886.875.000.000,00). Este porcentaje evidencia la baja representatividad del tributo en el escenario de los ingresos federales, conforme se ilustra en el Gráfico 1.
Gráfico 1. Recaudación federal en 2025
Fuente: Brasil, 2025a
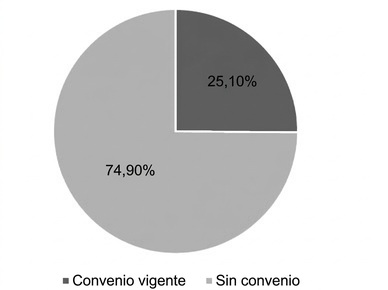
La delegación de la capacidad tributaria activa a los Municipios se justifica, en parte, por el bajo interés económico de la Unión en gastar recursos administrativos y fiscales para la recaudación y fiscalización del ITR. Datos de la Receita Federal do Brasil, hasta febrero de 2026, indicaron que 1.401 de los 5.571 municipios brasileños poseían convenio vigente para fiscalización y recaudación del ITR. Esto significa que el 25,1% de los municipios brasileños tienen convenio activo, mientras que el 74,9% no lo poseen o han finalizado la asociación, como muestra el Gráfico 2.
Gráfico 2. Municipios con convenio de ITR
Fuente: Datos originales de la investigación y Brasil, 2026a
La distribución de los convenios activos no es homogénea regionalmente. Las regiones Sur y Sudeste concentran la mayor parte, con 459 y 453 convenios, respectivamente, totalizando cerca del 65% del total nacional. El Centro-Oeste ocupa la tercera posición con 353 convenios (25,2%), mientras que el Norte (92 convenios, 6,6%) y el Nordeste (44 convenios, 3,1%) presentan menor adhesión, según se detalla en la Tabla 2.
Tabla 2. Convenios vigentes de ITR por región
| Región | Convenios vigentes | Porcentaje |
|---|---|---|
| Sur | 459 | 32,8 |
| Sureste | 453 | 32,3 |
| Centro-oeste | 353 | 25,2 |
| Septentrión | 92 | 6,6 |
| Noreste | 44 | 3,1 |
| Suma | 1.401 | 100 |
Fuente: Datos originales de la investigación y Brasil, 2026a
Esta asimetría regional puede atribuirse a limitaciones estructurales y menor capacidad administrativa en las regiones Norte y Noreste, que dificultan el cumplimiento de los requisitos para la activación del convenio (IN RFB n° 1.640/2016). Las regiones Sur y Sudeste, por su parte, lideran debido al mayor desarrollo económico y la infraestructura administrativa.
El análisis de un municipio de gran tamaño en la región metropolitana de Belo Horizonte, que no cuenta con convenio activo, reveló dos principales desincentivos para la celebración de convenios: i) la recaudación, incluso en su totalidad, no justificaba la inversión en infraestructura administrativa y tecnológica; y ii) el vínculo procesal con la Unión creaba un obstáculo en la gestión del impuesto. La recaudación del ITR en este municipio se mantuvo relativamente estable a lo largo del período examinado, incluso después de la denuncia del convenio en enero de 2020, sin que se produjera una alteración significativa en el nivel de ingresos, como se demuestra en la Tabla 3.
Tabla 3. Recaudación del ITR en Municipio de gran tamaño de Minas Gerais
| Año | Estado del convenio | Recaudación |
|---|---|---|
| 2019 | En vigor | 171.215,08 |
| 2020 | Acusado | 106.754,57 |
| 2021 | Acusado | 116.215,51 |
| 2022 | Acusado | 127.252,39 |
| 2023 | Acusado | 154.452,88 |
| 2024 | Acusado | 122.853,23 |
| 2025 | Acusado | 115.570,02 |
Fuente: Brasil, 2025b
En el año de vigencia del convenio (2019), la recaudación fue de R$171.215,08, importe que no se distanció expresivamente de los montos registrados en los años subsiguientes, que variaron entre R$106.754,57 y R$154.452,88. Estas fluctuaciones se consideraron ordinarias y no un efecto estructural de la existencia del convenio, indicando que la delegación no se tradujo en un incremento significativo de la recaudación.
El aspecto procesal fue la segunda circunstancia que llevó a la denuncia del convenio. Incluso con la delegación de las funciones fiscales, la Unión mantiene la responsabilidad por el contencioso administrativo y judicial. Esto implica que el Municipio, al identificar irregularidades o incumplimiento, necesita accionar a la Unión para las etapas procesales, creando una triangularización que alarga el tiempo de respuesta estatal, debilita la efectividad del cobro y vacía la lógica de la delegación de la capacidad tributaria activa. La proximidad del Municipio con el contribuyente, que podría facilitar la fiscalización y actualización de valores, se ve comprometida por esta dependencia institucional.
La base de cálculo del ITR, que excluye mejoras y cultivos permanentes, y la insuficiencia de la estructura fiscalizadora federal para actualizar periódicamente los datos catastrales y los parámetros del tributo, contribuyen al mantenimiento de bases desfasadas y, consecuentemente, a la subtributación. Aunque los Municipios, con el convenio, puedan identificar la desactualización del área, la inadecuación del valor de la tierra nua y el grado de utilización, la necesidad de intermediación con la Unión puede generar pérdida de información y discontinuidad procedimental.
En este contexto, la Receita Federal de Brasil ha buscado incentivar la concertación de convenios, reconociendo la actuación municipal como un medio para aumentar la recaudación. La intención es que los Municipios revisen los valores de la tierra nuda, elemento central en la corrección de las distorsiones recaudatorias.
La cuestión procesal del ITR, con actuación restringida al ámbito federal, desestimula la pactación de los ajustes e interfiere en la recaudación. Desde la óptica de la Teoría Ecléctica de la Acción, de Enrico Tullio Liebman, el interés procesal de la Unión en las demandas de ITR, en vigencia de convenios, es cuestionable. Esto se debe a diversos factores: la sujeción activa del tributo se altera para los Municipios; en situaciones similares (como el IRPF de servidores públicos y las contribuciones previsionales), la titularidad procesal es del ente recaudador; la recaudación del ITR representa menos del 1% de la recaudación federal y la Unión no detenta parte del valor recaudado con los convenios; la actuación de la Procuraduría General de la Hacienda Nacional se restringe a litigios de mayor valor patrimonial, difícilmente alcanzados por el ITR; la fiscalización incipiente puede estimular el incumplimiento; y los Municipios, por veces, utilizan mecanismos indirectos de coerción para el cobro del ITR, desvirtuando la legalidad.
La delegación de la actividad administrativa-fiscal del ITR a los Municipios, sin modificaciones en la legislación que abarquen la gestión procesal, administrativa y judicial de las demandas, impide que los ideales de recaudación satisfactoria, cumplimiento de la función social de la propiedad rural y utilización efectiva de las áreas rurales sean plenamente alcanzados. La proximidad territorial y la posibilidad de fiscalización más eficiente en el mapeo y actualización de valores rurales sugieren que la recaudación del ITR sería mayor con más convenios y una actuación municipal más célere y directa.
4. Conclusión
Este estudio buscó analizar la adhesión municipal a los convenios de fiscalización y recaudación del Impuesto Territorial Rural (ITR), así como los factores que desestimulaban su celebración y la efectividad de la función social del tributo. Se verificó una baja adhesión de los municipios brasileños a los convenios, con casi el 75% de las entidades federadas sin acuerdo activo. Se observó que la recaudación del ITR, incluso cuando se transfería íntegramente a los municipios conveniados, no resultó suficiente para justificar las inversiones en infraestructura administrativa y tecnológica. Adicionalmente, se identificó que el mantenimiento de la actuación procesal, administrativa y judicial, bajo responsabilidad exclusiva de la Unión, creaba obstáculos significativos, desestimulando la continuidad y la celebración de nuevos ajustes. Se constató, además, que la Unión carecía de interés procesal en estas demandas, a la luz de la Teoría Ecléctica de la Acción, dada la ínfima representatividad del ITR en la recaudación federal y la ausencia de provecho económico-financiero directo.
La ausencia de interés procesal de la Unión y los obstáculos que enfrentan los municipios han comprometido el cumplimiento efectivo de la directriz constitucional de desincentivo al mantenimiento de propiedades rurales improductivas. La principal contribución de este trabajo reside en evidenciar la necesidad de modificaciones legislativas que permitan a los municipios conveniados asumir la gestión procesal, administrativa y judicial de las demandas del ITR. Dicha readaptación es fundamental para que el tributo alcance sus objetivos de recaudación y función social, aprovechando la proximidad municipal con el contribuyente para una fiscalización más eficiente y una actualización catastral más rápida. Sin estas alteraciones, los ideales de recaudación satisfactoria, función social de la propiedad rural y utilización efectiva de las áreas rurales permanecerán inalcanzados, sugiriendo la urgencia de estudios futuros enfocados en propuestas de reforma legislativa que empoderen a los municipios en la gestión integral del ITR.
Referencias Bibliograficas
Alexandre, R. 2025. Direito tributário. 19ed. Juspodivm, Salvador, BA, Brasil.
Brasil. 1988. Constituição da República Federativa do Brasil de 1988. Diário Oficial da União, Brasília, 5 out. 1988. Disponível em: http://www.planalto.gov.br/ccivil_03/Constituicao/Constituicao.htm. Acesso em: 1 fev. 2026.
Brasil. 1996. Lei n. 9.393, de 19 de dezembro de 1996. Dispõe sobre o Imposto sobre a Propriedade Territorial Rural – ITR, sobre pagamento da dívida representada por Títulos da Dívida Agrária e dá outras providências. Diário Oficial da União, Brasília, 20 dez. 1996. Disponível em: http://www.planalto.gov.br/ccivil_03/LEIS/L9393.htm. Acesso em: 1 fev. 2026.
Brasil. 2008. Decreto n. 6.433, de 15 de abril de 2008. Institui o Comitê Gestor do Imposto sobre a Propriedade Territorial Rural – CGITR e dispõe sobre a forma de opção de que trata o inciso III do § 4o do art. 153 da Constituição, pelos Municípios e pelo Distrito Federal, para fins de fiscalização e cobrança do Imposto sobre a Propriedade Territorial Rural – ITR, e dá outras providências. Diário Oficial da União, Brasília, 16 abr. 2008. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2007-2010/2008/decreto/d6433.htm. Acesso em: 1 fev. 2026.
Brasil. 2017. Instituto Brasileiro de Geografia e Estatística (IBGE). Censo agropecuário 2017: Betim, Minas Gerais. Disponível em: https://cidades.ibge.gov.br/brasil/mg/betim/pesquisa/24/76693. Acesso em: 9 fev. 2026.
Brasil. 2025a. Receita Federal do Brasil (RFB). Análise da arrecadação das receitas federais: dezembro de 2025. Centro de Estudos Tributários e Aduaneiros, Brasília, 2025. Disponível em: https://www.gov.br/receitafederal/ptbr/centrais-de-conteudo/publicacoes/relatorios/arrecadacao-federal. Acesso em: 1 fev. 2026.
Brasil. 2025b Receita Federal do Brasil (RFB). Arrecadação do imposto territorial rural (ITR) por município. Receita Federal do Brasil, Brasília, 2025. Disponível em: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/dados-abertos/receitadata/arrecadacao/arrecadacao-itr-por-municipio/itr-municipios.xlsb/view. Acesso em: 3 fev. 2026.
Brasil. 2026a. Receita Federal do Brasil. Consulta de informações do ITR. Brasília, Receita Federal do Brasil. Disponível em: https://servicos.receita.fazenda.gov.br/servicos/termoitr/controlador/controleConsulta.asp. Acesso em: 9 fev. 2026.
Gama, C. K. Fiscalização e cobrança do ITR pelos municípios: aspectos práticos controversos. Revista Direito Tributário Atual, São Paulo, Instituto Brasileiro de Direito Tributário – IBDT, n. 49, ano 39, p. 184–199, 3º quadrimestre 2021. Disponível em: https://revista.ibdt.org.br/article/download. Acesso em: 1 fev. 2026.
Velloso, A. P. 2012. Constituição tributária interpretada. 2ed. Livraria do Advogado, Porto Alegre, RS, Brasil.
Artículo proveniente del Trabajo de Conclusión de Curso de la Especialización en Gestión Tributaria del MBA USP/Esalq
Para saber más sobre el curso, haga clic aquí y acceda a la plataforma MBX Academy