
Cumplimiento Y Esg
09 de septiembre de 2026
El Impacto de la Percepción de los Colaboradores del Área de Compras en la Efectividad de las Políticas de Compliance y ESG
Eder Corado Ribeiro; Gabriela Trindade Pinheiro
DOI: 10.22167/2675-6528-202602201
Artículo derivado de Trabajo de Fin de Curso (TCC), con contenido basado en el trabajo original del estudiante y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, una solución de inteligencia artificial desarrollada por el Instituto Pecege para la síntesis y organización textual.
Resumen
El estudio analizó la cultura de integridad en el sector de compras, partiendo de la premisa de que la eficacia de las directrices corporativas depende de la adhesión de los colaboradores. Se objetivó evaluar cómo la percepción de los profesionales de suministros sobre las políticas de Compliance y ESG influyó en la efectividad de los mecanismos de control en una organización de infraestructura. La metodología consistió en un estudio de caso de enfoque mixto, que involucró análisis documental y la aplicación de cuestionarios estructurados (escala Likert) a 25 profesionales. Los resultados demostraron que, a pesar del elevado compromiso actitudinal y el apoyo de la alta dirección, hubo un desajuste entre el conocimiento teórico y la capacidad técnica operativa. Se verificó que el liderazgo intermedio actuó como una barrera crítica, evidenciando que las lagunas en el soporte gerencial directo comprometieron la uniformización ética, especialmente ante la presencia de colaboradores tercerizados. Los hallazgos indicaron que el compromiso identificado es un capital humano valioso, pero insuficiente sin el refinamiento de competencias prácticas y canales de comunicación bidireccionales. Se concluyó que la consolidación de la gobernanza y la sostenibilidad exigió el fortalecimiento de la gestión media y la transición de entrenamientos conceptuales a vivencias aplicadas al cotidiano de las negociaciones, convirtiendo la percepción del colaborador en el principal determinante para la efectividad de las normas.
Palabras clave: Cultura organizacional; Ética empresarial; Gestión de riesgos; Liderazgo; Suministros.
1. Introducción
El escenario contemporáneo de las organizaciones se caracteriza por la integración entre el desempeño económico, la responsabilidad socioambiental y la gobernanza ética (Galindo et al., 2023). En este contexto, el Compliance y el ESG (Environmental, Social and Governance) se han consolidado como pilares estratégicos para asegurar la conformidad legal y la sostenibilidad. Mientras que el primero se enfoca en la observancia de leyes y normas para prevenir sanciones (Strobel et al., 2022), el segundo integra factores ambientales, sociales y de gobernanza en las decisiones organizacionales, promoviendo el equilibrio entre el desempeño económico y la responsabilidad socioambiental (Harraca, 2022). Uniendo estos conceptos, la gobernanza actúa como el sistema que alinea los intereses corporativos con los de la sociedad, garantizando transparencia y responsabilidad (IBGC, 2017).
La efectividad de las políticas formales, sin embargo, no está garantizada solo por su existencia. El éxito de estas directrices depende significativamente de cómo los colaboradores las comprenden y aplican en el día a día (Almeida y Venturini, 2021). En este contexto, el área de compras se destaca como un punto crítico, especialmente en una empresa de infraestructura de saneamiento básico. Este sector, caracterizado por ser un servicio esencial, alta regulación e intensos impactos socioambientales, eleva los riesgos para la reputación, la conformidad y la cadena de valor. Así, el profesional de suministros trasciende el papel de negociador de costos para convertirse en un agente activo de integridad, permitiendo que las organizaciones anticipen crisis y atiendan las exigencias de un mercado cada vez más regulado. Este cambio de paradigma exige que las empresas actúen con propósito transversal, generando valor para los inversores y las partes interesadas (Galindo et al., 2023), convirtiendo el ESG y el Compliance en diferenciales competitivos esenciales para la viabilidad del negocio y la seguridad jurídica de la operación a largo plazo.
A pesar de la relevancia institucional, una problemática central reside en cómo la percepción de los colaboradores del área de compras influye en la efectividad de estas directrices. Fallas en la comunicación interna y en la diseminación de la cultura de integridad a menudo comprometen la adherencia a las normas institucionales (Madruga, 2022). Además, la ausencia de entrenamientos continuos y de reconocimiento puede reducir el compromiso con las prácticas propuestas (Taylor, 2015). Sin el debido alineamiento cultural, se corre el riesgo de un distanciamiento acentuado entre las políticas teóricas y la realidad operacional del sector.
Aunque la literatura sobre gobernanza y riesgos es vasta, la influencia de la subjetividad y el compromiso de los profesionales de compras aún es poco explorada académicamente. Autores como Righetti et al. (2014) resaltan la importancia estratégica del sector, pero sin profundizar el papel del comportamiento humano. Este estudio busca llenar ese vacío, investigando cómo factores como la percepción y la motivación impactan la aplicación práctica del Compliance y del ESG en una empresa de infraestructura de saneamiento básico, contribuyendo al fortalecimiento de la base teórica sobre cultura organizacional. En este contexto, el objetivo de este estudio es evaluar la percepción y la comprensión de los colaboradores del sector de compras corporativas de una empresa de infraestructura de saneamiento básico en relación con las políticas de Compliance y ESG, analizando cómo esta percepción influye en la efectividad de tales prácticas en el contexto organizacional.
2. Material y Métodos
Este estudio se caracterizó como investigación aplicada y descriptiva, de enfoque mixto (cuantitativo y cualitativo), con un diseño de estudio de caso único. La investigación analizó la percepción de los colaboradores del área de compras corporativas sobre la efectividad de las políticas de Compliance y ESG en una empresa brasileña de gran tamaño del sector de infraestructura de saneamiento básico, abarcando abastecimiento de agua y alcantarillado, con sede en São Paulo, SP. La organización fue seleccionada por operar en un entorno altamente regulado, con exigencia de rigurosos estándares de conformidad, sostenibilidad y responsabilidad socioambiental.
La población objetivo estuvo constituida por el departamento de compras corporativas, compuesto por 28 empleados. La muestra final comprendió 25 encuestados, lo que representa una tasa de participación del 89,2%.
La recopilación de datos se realizó a través de un formulario estructurado, aplicado mediante la plataforma digital Google Forms, compuesto por preguntas cerradas y una sección abierta para comentarios cualitativos, según el instrumento presentado en el Apéndice I de este trabajo. El formato digital permitió la estandarización de las respuestas y aseguró el anonimato de los participantes, mitigando el sesgo de deseabilidad social y proporcionando un entorno seguro para la expresión de percepciones. El refinamiento del instrumento contó con el apoyo de Inteligencia Artificial (IA) en la formulación inicial de los enunciados, con procesamiento de información sectorial específica del caso, bajo supervisión y validación final del autor.
El cuestionario se estructuró en cinco dimensiones analíticas: Conocimiento Conceptual (P2-P6), Capacitación y Comunicación (P7-P10), Aplicación Práctica en el Día a Día (P11-P14), Percepción Cultural y Organizacional (P15-P17) y Compromiso y Actitud Personal (P18-P20). La escala Likert adoptó cinco puntos (“Totalmente en Desacuerdo”=1 a “Totalmente de Acuerdo”=5), adaptada de Rocha, Pinto y Pinheiro (2011).
El análisis de los datos se realizó de forma integrada: los cuantitativos se sometieron a estadística descriptiva, con cálculo de frecuencias absolutas, porcentajes, medias y desviaciones estándar, mientras que el contenido cualitativo de la pregunta abierta se analizó según Bardin (2011), identificando patrones y percepciones recurrentes.
Criterios éticos rigurosos guiaron la investigación. Se aplicó el Consentimiento Libre e Informado (CLIF) electrónico antes del cuestionario, asegurando la participación voluntaria. El nombre de la empresa se omitió, pero la descripción sectorial se presenta con fines de contextualización y comparación; los datos se trataron de forma agregada, impidiendo la identificación individual. La presentación al Comité de Ética en Investigación (CEI) fue dispensada, conforme al Resultado del Formulario de Direccionamiento Ético validado por el orientador y por las normas institucionales, por no involucrar la recolección de datos sensibles.
3. Resultados y Discusión
Perfil de los Encuestados y Contextualización del Estudio
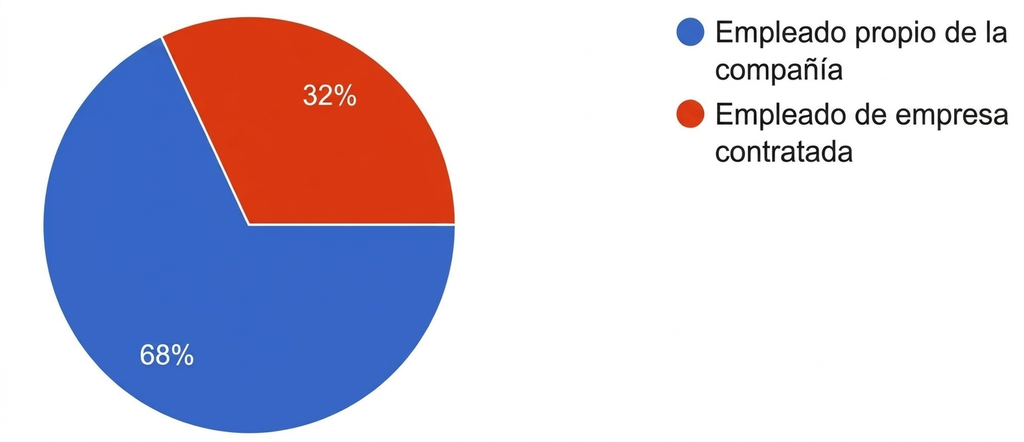
La investigación abarcó a 25 profesionales del sector de compras, lo que representa el 89,2% del departamento. La composición del equipo era híbrida, con un 68% de empleados propios (CLT) y un 32% de subcontratados, como se ilustra en la Figura 1.
Figura 1. Empleados con contrato de trabajo CLT x Empleados subcontratados
Fuente: Resultados originales de la investigación
Esta dependencia de mano de obra externa puede desafiar la uniformización ética, como se evidencia por la mayor dispersión general observada en las dimensiones operativas. Madruga (2022) enfatiza que el compromiso y la adecuación cultural son cruciales para que todos los colaboradores absorban los valores organizacionales, independientemente del vínculo jurídico. Chiavenato (2008) refuerza que esta heterogeneidad acentúa la variabilidad humana en sistemas complejos, pudiendo crear brechas en la capilarización de las directrices de integridad.
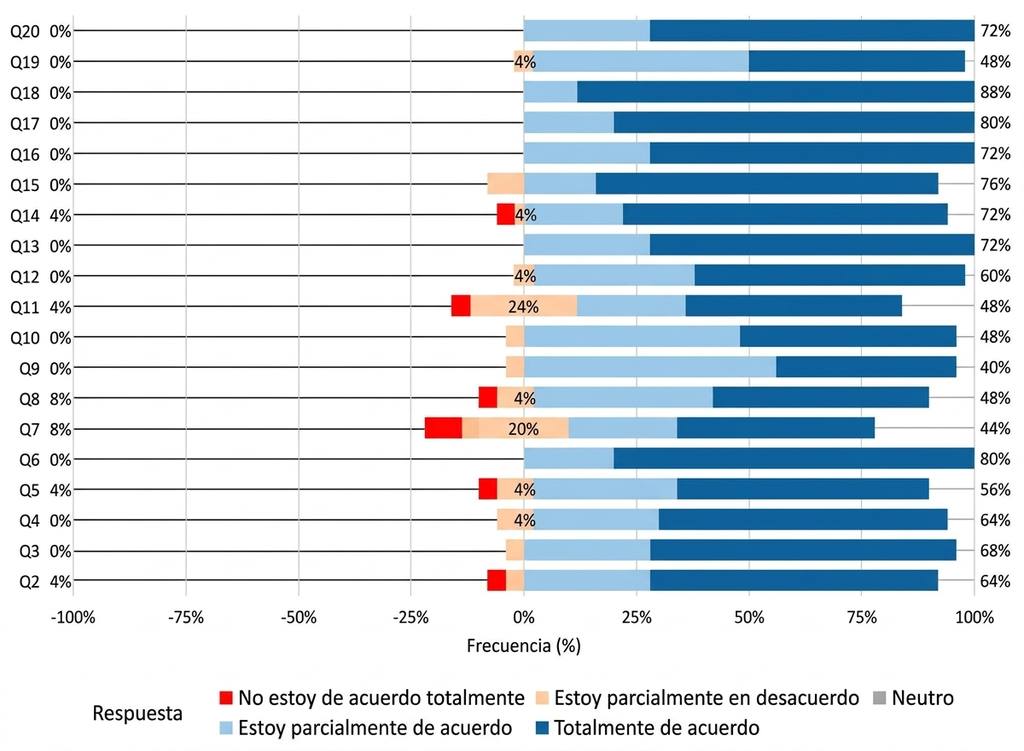
La Figura 2 presenta la visión general de las percepciones recopiladas sobre Cumplimiento y ESG. Los datos indicaron una tendencia predominante de acuerdo, pero también revelaron puntos de neutralidad y desacuerdo que demandan investigación, especialmente en procesos críticos de infraestructura, donde la cultura de integridad puede no ser homogénea. Righetti et al. (2022) destacan que la sostenibilidad organizacional no puede alcanzarse si los socios de outsourcing no comparten los mismos principios, elevando el riesgo de contaminación de la cadena de valor.
Figura 2. Distribución de frecuencias de las percepciones sobre Compliance y ESG (P2 a P20)
Fuente: Resultados originales de la investigación
Los índices de neutralidad observados, especialmente en dimensiones como la comunicación, pueden indicar la dificultad de extender el “Tone at the Top” de la alta dirección más allá de los empleados CLT. En empresas de saneamiento básico, la eficacia del Compliance y del ESG se pone a prueba por la capacidad de superar barreras contractuales y orientar decisiones operativas en suministros, identificando dónde la cultura organizacional converge hacia la integridad y dónde las presiones operativas generan potenciales puntos de quiebre.
Dimensión 1 – Conocimiento conceptual
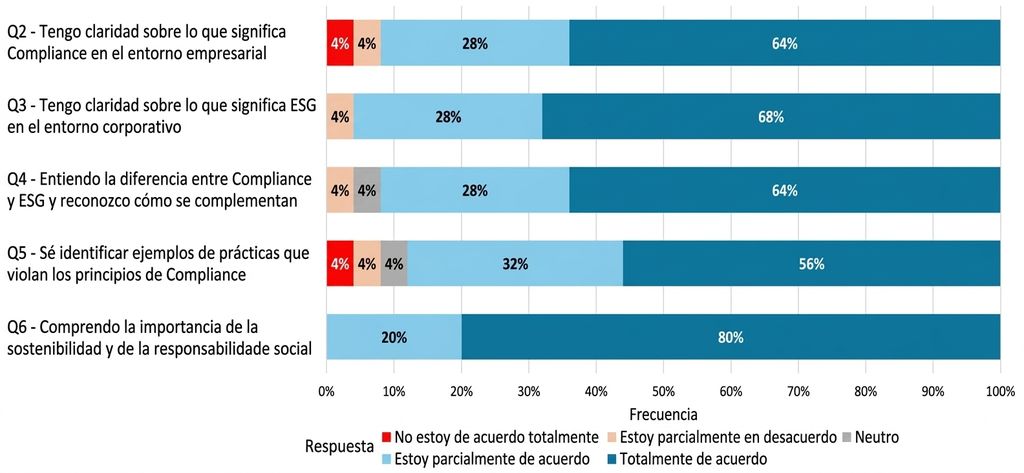
La percepción de los colaboradores reveló una madurez conceptual sobre Compliance, aunque la integración con la agenda ESG aún demanda profundización operativa. La Tabla 1 y la Figura 3 detallan los resultados para esta dimensión.
Tabla 1. Conocimiento conceptual (Q2 a Q6)
| Variable | Totalmente de Acuerdo (%) | Media | Desviación Estándar |
|---|---|---|---|
| P2. Claridad sobre Compliance | 64% | 4,44 | 1,00 |
| P3. Claridad sobre ESG | 68% | 4,60 | 0,71 |
| Q4. Diferencia y Complementariedad | 64% | 4,52 | 0,87 |
| Q5. Identificación de violaciones | 56% | 4,32 | 1,15 |
| Q6. Importancia de la sostenibilidad | 80% | 4,80 | 0,41 |
Fuente: Resultados originales de la investigación
Figura 3. Gráfico de conocimiento conceptual
Fuente: Resultados originales de la investigación
Se observó que el 64% de los encuestados tenía total claridad sobre el significado de Compliance (P2) y el 64% comprendía la complementariedad entre Compliance y ESG (P4). La percepción de la importancia de la sostenibilidad en los procesos de compra (P6) fue la variable de mayor consenso, con una media de 4,80 y una desviación estándar de 0,41. Sin embargo, la capacidad técnica para identificar violaciones prácticas (P5) presentó la media más baja (4,32) y la mayor desviación estándar (1,15).
Este resultado sugiere que el conocimiento es predominantemente teórico, con mayor dispersión en la percepción al intentar detectar desviaciones operacionales, lo que representa una vulnerabilidad crítica para los controles internos (Almeida y Venturini, 2021). La comprensión inicial sobre Compliance refleja la estructura institucional consolidada, pero la porción del 36% de la muestra sin claridad total o en neutralidad sobre los términos enciende una alerta sobre la diligencia previa.
En el sector de compras, la falta de dominio pleno de los conceptos por parte de una parte del equipo compromete la eficacia de las barreras preventivas, siendo la ausencia de una cultura de integridad homogénea y valores éticos poco difundidos vectores primarios de daños reputacionales y sanciones legales (Almeida y Venturini, 2021). En cuanto a ESG, el 68% de los encuestados indicó que la sostenibilidad se ha convertido en un comportamiento esperado, alineándose a la visión de Madruga (2022) sobre la cultura organizacional. Sin embargo, Micheloni et al. (2022) advierten que los cambios culturales no son instantáneos, exigiendo un monitoreo continuo para evitar que las prácticas socioambientales se conviertan solo en un discurso de fachada.
Dimensión 2 – Compromiso y actitud personal
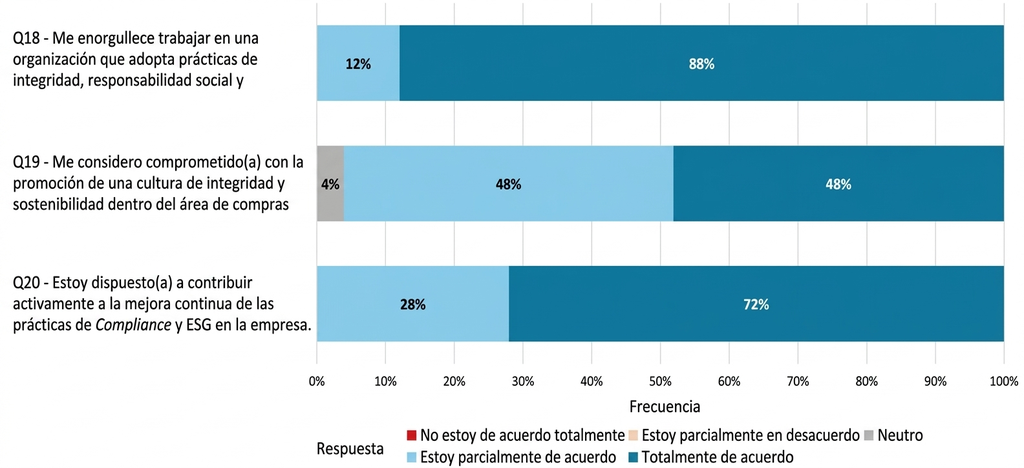
El compromiso actitudinal fue el indicador más robusto, demostrando una fuerte alineación de los colaboradores con los valores organizacionales. Según la Tabla 2 y la Figura 4, el 88% de los encuestados manifestaron orgullo de pertenecer a una institución con prácticas de integridad (P18), y el 72% declararon disposición para contribuir activamente a la mejora de las directrices de Compliance y ESG (P20).
Tabla 2. Compromiso y actitud personal (P18 a P20)
| Variable | Totalmente de Acuerdo (%) | Media | Desviación Estándar |
|---|---|---|---|
| Q18. Orgullo de la organización | 88% | 4,88 | 0,33 |
| Q19. Compromiso en la promoción de la cultura | 48% | 4,44 | 0,58 |
| Q20. Disposición para contribuir | 72% | 4,72 | 0,46 |
Fuente: Resultados originales de la investigación
Figura 4. Gráfico de compromiso y actitud personal
Fuente: Resultados originales de la investigación
Sin embargo, se observó una reducción en la percepción de protagonismo directo, con solo el 48% de los colaboradores considerándose plenamente comprometidos en la promoción de la cultura en el día a día del área de compras (P19). Este contraste indica una diferencia entre adhesión simbólica y protagonismo práctico, donde la identificación con los valores institucionales no se traduce completamente en una capacidad concreta de actuación como agente activo de la cultura ética. Este hallazgo se alinea con el bajo índice de seguridad para identificar violaciones (P5), lo que sugiere que el deseo de contribuir no siempre va acompañado de la seguridad técnica necesaria.
En una empresa de infraestructura de saneamiento básico, esta brecha tiene implicaciones importantes, ya que el sector opera bajo presiones de eficiencia, economicidad, cumplimiento y responsabilidad socioambiental. El orgullo institucional es un activo valioso, pero insuficiente sin autonomía, claridad procedimental y apoyo gerencial. El dilema de transformar la motivación latente en comportamiento operativo, como lo señala Harvard Business Essentials (2003), es evidente. Madruga (2022) destaca que el compromiso pierde fuerza cuando la organización no ofrece el “cómo” además del “por qué”, necesitando herramientas y seguridad para actuar. Esto implica la necesidad de programas de mentoría, multiplicadores internos y simulaciones de casos reales para convertir la disposición subjetiva en acción objetiva, fortaleciendo la cultura de integridad aplicada.
Dimensión 3 – Capacitación y comunicación
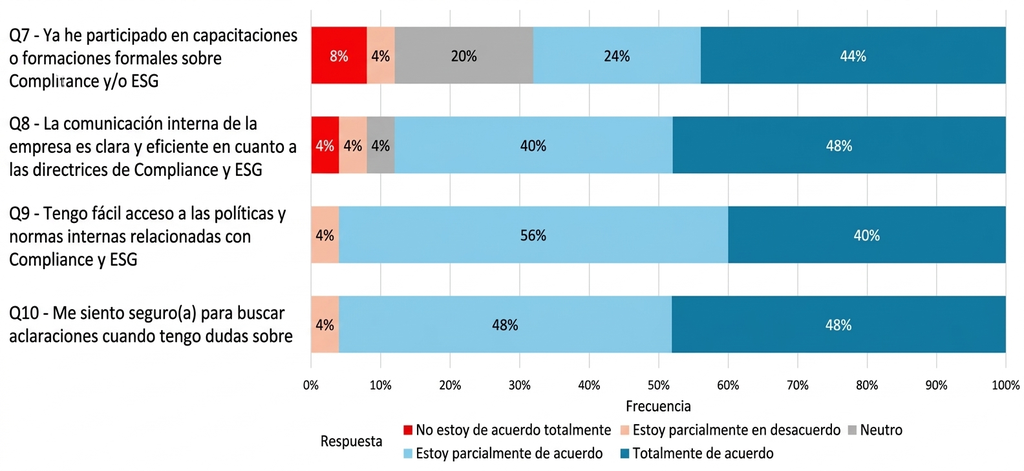
Esta dimensión reveló un soporte institucional bien valorado, pero fragilidades persistentes en la comunicación interna y en la capacitación práctica. La Tabla 3 y la Figura 5 muestran los detalles.
Tabla 3. Capacitación y comunicación (P7 a P10)
| Variable | Totalmente de Acuerdo (%) | Media | Desviación Estándar |
|---|---|---|---|
| Q7. Participación en capacitaciones | 44% | 3,92 | 1,26 |
| P8. Claridad de la comunicación interna | 48% | 4,24 | 1,01 |
| Q9. Acceso a políticas y normas | 40% | 4,32 | 0,69 |
| Q10. Seguridad para buscar dudas | 48% | 4,40 | 0,71 |
Fuente: Resultados originales de la investigación
Figura 5. Gráfico de capacitación y comunicación
Fuente: Resultados originales de la investigación
La participación en capacitaciones (Q7) obtuvo la menor media (3,92) y la mayor dispersión (DE 1,26), indicando heterogeneidad en las experiencias formativas. La claridad de la comunicación interna (Q8) también presentó una dispersión significativa (media 4,24; DE 1,01). Aunque hay acceso a políticas y normas (Q9, media 4,32; DE 0,69), la absorción práctica no ocurre de manera uniforme. La variable Q7 (44% de concordancia total) refleja el modelo de autodesarrollo de la gestión de suministros, pero la ausencia de ciclos estandarizados puede ser una limitación.
La capilarización efectiva de los recursos normativos es un punto central, ya que las lagunas de capacitación en las empresas de saneamiento pueden generar riesgos operativos relevantes. En contraste, la percepción de apoyo de la alta dirección fue positiva, con el 72% de los encuestados creyendo en el compromiso de la junta directiva con las políticas de Compliance y ESG. Micheloni et al. (2022) destacan que el “Tone at the Top” es central para un programa de integridad exitoso, siendo vital para la legitimidad institucional en un sector de servicio esencial.
Sin embargo, surgieron barreras críticas a nivel táctico. Solo el 52% de los profesionales consideró que la comunicación interna sobre ESG era clara y frecuente, y el 56% sintió un apoyo suficiente de los gerentes directos para la aplicación práctica de las políticas. Esta discrepancia entre el apoyo de la junta directiva (72%) y el respaldo del liderazgo inmediato (56%) indica una fragmentación en la cultura organizacional. Madruga (2022) destaca que el liderazgo directo es el principal vector de la experiencia del colaborador, y su fallo como facilitador de la práctica ética debilita el mensaje estratégico a nivel operativo. Para el sector de compras, esto es decisivo, ya que las presiones por plazos o costos pueden llevar a la flexibilización de criterios, con efectos sistémicos en una actividad sensible a la fiscalización social. Las implicaciones prácticas sugieren la necesidad de fortalecer a los líderes intermedios con capacitación enfocada en la toma de decisiones éticas y la comunicación bidireccional.
Dimensión 4 – Aplicación práctica en la vida cotidiana
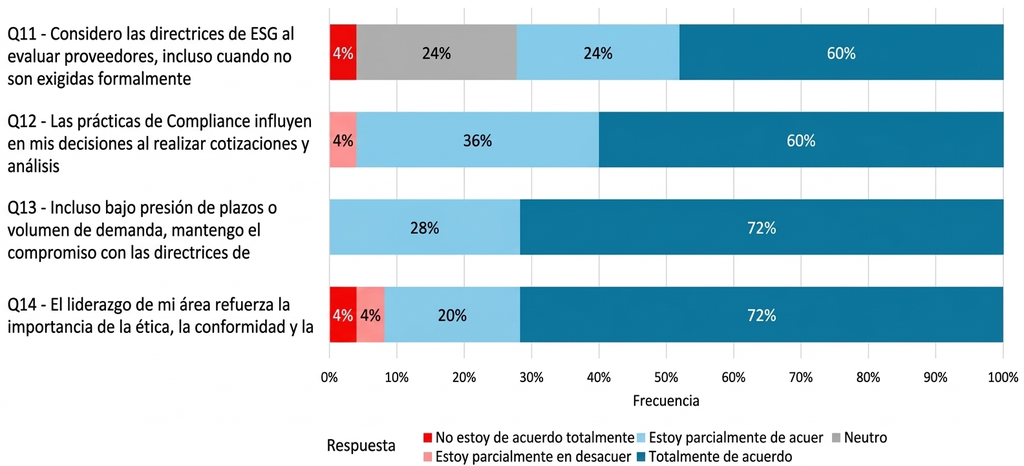
Los resultados de esta dimensión indicaron que la efectividad de las políticas de Compliance y ESG depende de la seguridad psicológica y del apoyo concreto para que los colaboradores actúen en consonancia con las directrices, y no solo de la existencia de manuales. La Tabla 4 y la Figura 6 presentan los datos.
Tabla 4. Aplicación práctica en el día a día (P11 a P14)
| Variable | Totalmente de Acuerdo (%) | Media | Desviación Estándar |
|---|---|---|---|
| Q11. Aplicación de trazabilidad e isonomía | 48% | 4,12 | 1,05 |
| Q12. Consideración de ESG en la evaluación de proveedores | 60% | 4,56 | 0,58 |
| Q13. Influencia del Compliance en las decisiones | 72% | 4,72 | 0,46 |
| Q14. Compromiso incluso bajo presión de plazos | 72% | 4,56 | 0,92 |
Fuente: Resultados originales de la investigación
Figura 6. Gráfico de aplicación práctica en el día a día de las compras
Fuente: Resultados originales de la investigación
La aplicación de trazabilidad y ecuanimidad (Q11) fue la variable con menor media (4,12) y mayor desviación estándar (1,05). En contraste, la influencia del Compliance en las decisiones (Q13) y el compromiso incluso bajo presión de plazos (Q14) registraron medias elevadas (4,72 y 4,56, respectivamente), con un 72% de acuerdo total para Q13. Estos datos revelan que la adhesión valorativa a la integridad es alta, pero su ejecución concreta no es uniforme en todos los procesos.
En una empresa de infraestructura de saneamiento básico, la trazabilidad, la isonomía y la consideración de criterios ESG son componentes centrales de la gobernanza, y cualquier oscilación en la aplicación práctica puede afectar la eficiencia interna y la legitimidad pública. La disparidad entre el apoyo institucional y la seguridad operacional sugiere vulnerabilidades en procesos críticos (Almeida y Venturini, 2021), donde la oscilación en el apoyo del liderazgo hace que la ejecución de tareas técnicas sea más heterogénea.
La cultura organizacional, según Madruga (2022) y Chiavenato (2008), actúa como un sistema que moldea comportamientos. Si la eficiencia operativa y la reducción de costos se valoran más que la integridad ESG, la tendencia es que la práctica se desvíe de la norma. Las implicaciones prácticas apuntan a la necesidad de transformar el apoyo institucional en soporte operativo real, consolidando mecanismos que den seguridad al colaborador para cuestionar decisiones y señalar desvíos sin temor, garantizando que el comportamiento ético se sostenga incluso bajo presión.
Dimensión 5 – Percepción cultural y liderazgo
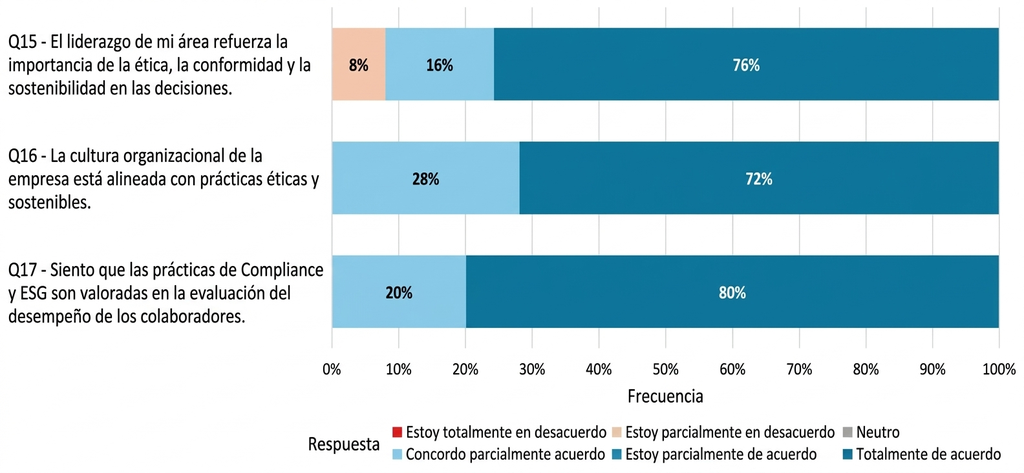
Esta dimensión examinó la percepción de los encuestados sobre la cultura organizacional y el papel del liderazgo en el refuerzo de las prácticas de Cumplimiento y ESG. Los resultados, presentados en la Tabla 5 y en la Figura 7, indicaron un patrón consistente de valoración de la ética y la sostenibilidad.
Tabla 5. Percepción cultural y liderazgo (P15 a P17)
| Variable | Totalmente de Acuerdo (%) | Media | Desviación Estándar |
|---|---|---|---|
| Q15. El liderazgo refuerza la ética y la sostenibilidad | 76% | 4,60 | 0,87 |
| Q16. Cultura alineada a prácticas éticas | 72% | 4,72 | 0,46 |
| Q17. Cumplimiento y ESG valorados en el desempeño | 80% | 4,80 | 0,41 |
Fuente: Resultados originales de la investigación
Figura 7. Gráfico de aplicación práctica en la vida cotidiana de las compras
Fuente: Resultados originales de la investigación
Se observó un 76% de acuerdo total con la afirmación de que el liderazgo refuerza la ética y la sostenibilidad (P15), un 72% con la cultura alineada a prácticas éticas (P16) y un 80% con la valoración del Cumplimiento y ESG en el desempeño (P17). Las medias elevadas y las bajas desviaciones estándar indican una percepción predominantemente favorable. Sin embargo, la mayor desviación estándar en P15 (0,87) sugiere que la actuación del liderazgo no se percibe de forma totalmente uniforme, lo que se alinea con los hallazgos de la Dimensión 3 sobre la fragilidad del apoyo de la gestión inmediata.
En una empresa de infraestructura de saneamiento básico, el liderazgo intermedio es crucial para traducir valores organizacionales en decisiones diarias de compras, contratación y relación con proveedores. Madruga (2022) refuerza que, si el gerente inmediato no actúa como facilitador de las prácticas éticas, el mensaje de la alta dirección pierde tracción operativa. El reconocimiento simbólico de la cultura ética, por lo tanto, no garantiza su materialización cotidiana. La claridad conceptual sobre Compliance y ESG, observada en la Dimensión 1, facilita la práctica, ya que los colaboradores que comprenden el propósito sistémico de las normas tienden a actuar con mayor rigor en la evaluación de la cadena de suministro, reforzando la necesidad de integración entre cultura, liderazgo y capacitación aplicada.
Limitaciones y Contribuciones del Estudio
Las limitaciones metodológicas incluyeron la muestra de 25 encuestados, que, aunque representa el 89,2% del departamento de compras, restringe la generalización de los hallazgos. El sesgo de deseabilidad social también es relevante en entornos de alta conformidad. Además, el análisis agregado de los datos, sin cruces estadísticos entre empleados CLT y tercerizados, impidió la identificación de diferencias específicas entre los grupos. No fue posible correlacionar la percepción de efectividad con datos objetivos sobre sanciones reales aplicadas.
La principal contribución del estudio reside en demostrar que, en el sector de compras de una empresa de infraestructura de saneamiento básico, la eficacia de las políticas de Compliance y ESG depende menos de la existencia de herramientas y más de la capacidad de convertir directrices formales en prácticas sustentadas por liderazgo, comunicación y capacitación. La percepción de los colaboradores actúa como un termómetro de la salud ética organizacional.
Propuesta de Marco de Gobernanza en Compras
Con base en los resultados presentados, se estructuró un framework aplicado denominado “Cascada de Integridad en Compras”, conforme a la Tabla 6. El modelo deriva de las lagunas identificadas entre conocimiento conceptual y aplicación práctica, fragmentación del liderazgo táctico, fragilidad de la capacitación y necesidad de integración homogénea entre diferentes vínculos laborales.
Tabla 6. Marco “Cascada de Integridad en Compras”
| Columna | Nombre del pilar | Evidencia en los datos | Objetivo principal | Principales acciones propuestas |
|---|---|---|---|---|
| 1 | Alineación estratégica | Q13 (72%) y Q17 (80%): alto reconocimiento, pero desviación en Q15 (0,87) | Reforzar la prioridad de integridad y ESG en la alta dirección | Incorporar metas de Compliance/ESG en la estrategia; comunicaciones periódicas de la junta directiva priorizando la ética |
| 2 | Liderazgo táctico como embajador | Brecha 72% (directorio) x 56% (gestor inmediato) — Dimensión 3 | Hacer de la jefatura inmediata el principal vector de la cultura ética | Capacitaciones específicas para gerentes; vincular indicadores de cumplimiento a evaluación y bonificación. |
| 3 | Capacitación operativa vivencial | P7: media más baja (3,92) y desviación más alta (1,26) — Dimensión 3 | Reducir la brecha entre teoría y práctica en el día a día de las compras | Simulaciones de casos reales; creación de repositorio de casos tipo y orientaciones de conducta. |
| 4 | Comunicación bidireccional y segura | P8: desviación 1,01; 52% consideran comunicación clara — Dimensión 3 | Estimular dudas y relatos sin temor a represalias | Reuniones de escucha; foros de dudas; compromiso público de acogida y registro de aprendizajes |
| 5 | Integración isonómica de terceros | 32% externalizados; Q11 menor média da Dimensão 4 (4,12; desvio 1,05) terceiros | Homogeneizar la cultura ética entre el personal directo y los terceros | Inclusión de terceros en capacitaciones y comunicados; cláusulas contractuales de adhesión y seguimiento. |
Fuente: Elaborado por el autor
Este marco adquiere relevancia en una empresa de infraestructura de saneamiento básico, ya que articula integridad, eficiencia contractual, responsabilidad socioambiental y continuidad de servicio esencial. Los cinco pilares propuestos —alineación estratégica, liderazgo táctico como embajador, capacitación operacional vivencial, comunicación bidireccional y segura, e integración isonómica de terceros— sintetizan los principales hallazgos y organizan acciones para convertir la percepción favorable en efectividad concreta de las políticas de Compliance y ESG. El marco representa una síntesis aplicada de los resultados de la investigación.
En resumen, la percepción de los colaboradores actúa como un filtro decisivo para la efectividad de las políticas de Compliance y ESG en el sector de compras. La consolidación de la integridad no depende solo de normas formales, sino de la capacidad de transformar directrices en prácticas sustentadas por liderazgo intermedio, comunicación efectiva, capacitación aplicada e integración cultural. La efectividad está directamente asociada a la forma en que los colaboradores comprenden, vivencian y operacionalizan los valores éticos en el día a día de las relaciones de suministro.
4. Conclusión
El presente estudio buscó evaluar la percepción y la comprensión de los colaboradores del sector de compras corporativas de una empresa de infraestructura de saneamiento básico en relación con las políticas de Compliance y ESG, analizando cómo esta percepción influye en la efectividad de tales prácticas en el contexto organizacional. Se verificó que, aunque los profesionales demostraban un elevado conocimiento conceptual sobre Compliance y ESG, y un fuerte compromiso actitudinal con los valores organizacionales, se observó un desajuste significativo entre el saber teórico y la capacidad técnica operativa para identificar y aplicar las directrices. Se identificó que el liderazgo intermedio actuó como una barrera crítica, con lagunas en el soporte gerencial directo que comprometieron la uniformización ética, especialmente ante la presencia de colaboradores tercerizados. La adhesión valorativa a la integridad se mostró alta, pero su ejecución concreta no fue uniforme en todos los procesos. La principal contribución de este trabajo reside en demostrar que la eficacia de las políticas de Compliance y ESG, en el sector de compras de una empresa de infraestructura de saneamiento básico, depende menos de la mera existencia de herramientas y más de la capacidad de convertir directrices formales en prácticas sustentadas por un liderazgo comprometido, comunicación eficaz y capacitación aplicada, actuando la percepción de los colaboradores como un termómetro de la salud ética organizacional.
Entre las limitaciones del estudio, se destacó la muestra restringida de 25 encuestados, que, si bien representativa del departamento, limita la generalización de los hallazgos. Además, el análisis agregado de los datos, sin cruces estadísticos entre empleados propios y tercerizados, impidió la identificación de diferencias específicas entre los grupos, y no fue posible correlacionar la percepción de efectividad con datos objetivos sobre sanciones reales. Como respuesta a las lagunas identificadas, se propuso el framework “Cascada de Integridad en Compras”, un modelo aplicado que sintetiza los hallazgos y organiza acciones para convertir la percepción favorable en efectividad concreta de las políticas de Compliance y ESG. Se sugiere que estudios futuros repliquen esta investigación en otras organizaciones y sectores, incorporen pruebas inferenciales para comparar diferentes vínculos laborales y exploren longitudinalmente los efectos de la implementación del framework propuesto, a fin de profundizar la comprensión sobre la cultura de integridad y su materialización práctica.
Referencias Bibliograficas
Almeida, L. E. de; Venturini, S. G. (coord.). 2021. Due diligence e compliance nos negócios com terceiros. Thomson Reuters Brasil, São Paulo, SP, Brasil.
Bardin, L. 2011. Análise de conteúdo. Edições 70, São Paulo, SP, Brasil.
Cappelli, P. (org.). 2003. Contratando e mantendo as melhores pessoas. Trad. Nivaldo Montingelli. Record, Rio de Janeiro, RJ, Brasil. (Harvard Business Essentials).
Chiavenato, I. 2008. Recursos humanos: o capital humano das organizações. 8ed. Atlas, São Paulo, SP, Brasil.
Galindo, F.; Zenkner, M.; Kim, Y. J. 2023. Fundamentos do ESG: geração de valor para os negócios e para o mundo. Fórum, Belo Horizonte, MG, Brasil.
Harraca, P. 2022. O poder transformador do ESG: como alinhar lucro e propósito. Planeta do Brasil, São Paulo, SP, Brasil.
IBGC – Instituto Brasileiro de Governança Corporativa. 2017. Compliance à luz da governança corporativa. IBGC, São Paulo, SP, Brasil.
Madruga, R. 2022. Employee experience, gestão de pessoas e cultura organizacional: a trilogia para atrair, engajar e desenvolver talentos. Atlas, Barueri, SP, Brasil.
Micheloni, É.; Ladeia, G.; Mantoan, M. (org.). 2022. Monitoria de programa de compliance no Brasil. Mizuno, Leme, SP, Brasil.
Righetti, C. C. B. et al. 2014. Compras estratégicas: construa parcerias com fornecedores e gere valor para seus negócios. Saraiva, São Paulo, SP, Brasil.
Rocha, J. D.; Pinto, F. R.; Pinheiro, L. V. de S. 2011. Clima organizacional: a percepção dos colaboradores de uma siderúrgica multinacional brasileira. Id on Line Revista de Psicologia, v. 5, n. 15, p. 48-56.
Strobel, A. C. R. et al. 2022. Compliance: fundamentos e reflexões para integridade nas empresas. 2ed. Lumen Juris, Rio de Janeiro, RJ, Brasil.
Taylor, C. 2015. Walking the talk: building a culture for success. Cornerstone, London, United Kingdom.
Artículo originario del Trabajo de Conclusión de Curso de la Especialización en Compliance y ESG del MBA USP/Esalq
Para saber más sobre el curso, haz clic aquí y accede a la plataforma MBX Academy