
Gestão Tributária
10 de setembro de 2026
Fiscalização Delegada do ITR: Desestímulo aos Convênios, Reflexos na Arrecadação e Desinteresse Processual da União
Fernanda Prata Moreira Ribeiro; Fernanda Alves Cordeiro
DOI: 10.22167/2675-6528-202602217
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
O Imposto Territorial Rural (ITR), de competência da União, pode ter sua fiscalização e cobrança delegadas aos Municípios e ao Distrito Federal. Este trabalho examinou a adesão municipal a esses convênios e o impacto na arrecadação, analisou se os entraves processuais para os Municípios remeterem demandas aos órgãos federais desestimulavam a celebração de acordos, e avaliou o interesse processual da União em litígios de ITR sob delegação, à luz da Teoria Eclética da Ação, bem como a efetividade da diretriz constitucional de desestímulo a propriedades improdutivas. A pesquisa utilizou um estudo de caso, com base em dados e relatórios oficiais da Receita Federal do Brasil e referencial doutrinário jurídico. Os resultados indicaram baixa adesão municipal aos convênios, com quase 75% dos municípios sem acordo. A arrecadação do ITR, mesmo integralmente repassada, não justificou os investimentos municipais, e a manutenção da atuação processual pela União desestimulou a continuidade dos ajustes. Verificou-se que a União carecia de interesse processual nessas demandas, dada a ínfima representatividade do ITR na arrecadação federal e a ausência de proveito econômico-financeiro, o que impediu o cumprimento efetivo da diretriz constitucional de desestímulo à improdutividade rural. Concluiu-se que são necessárias modificações legislativas para que o ITR alcance seus objetivos de arrecadação e função social.
Palavras-chave: Arrecadação; Eficiência; Fiscalização; ITR; Municípios.
1. Introdução
O Imposto Territorial Rural (ITR) é um tributo de competência da União, conforme o artigo 153, inciso VI, da Constituição Federal (Brasil, 1988). Sua natureza é nitidamente extrafiscal, visando estimular a produtividade e desestimular a manutenção de propriedades rurais improdutivas, por meio de alíquotas progressivas que variam conforme a extensão da terra e o grau de utilização. Uma característica relevante é o repasse obrigatório de metade da arrecadação aos Municípios onde o imóvel está situado (Brasil, 1988).
A Emenda Constitucional nº 42, de 2003, introduziu a possibilidade de delegar a cobrança e fiscalização do ITR aos Municípios e ao Distrito Federal que manifestarem interesse. Essa delegação ocorre por meio de convênio, e, uma vez pactuada, a integralidade da arrecadação do ITR passa a pertencer aos entes conveniados. Nesses casos, há transferência da capacidade tributária ativa, embora a competência tributária permaneça com a União (Alexandre, 2025; Velloso, 2012).
Contudo, a regulamentação geral, estabelecida pelo Decreto nº 6.433/2008, disciplina que as questões processuais, tanto administrativas quanto judiciais, permanecem sob a responsabilidade da Receita Federal do Brasil e da Procuradoria-Geral da Fazenda Nacional, mesmo na vigência do convênio (Brasil, 2008). Essa manutenção da atuação processual no âmbito federal gera entraves significativos, pois os Municípios conveniados carecem de instrumentos de cobrança direta e ficam subordinados à atuação da União para a efetivação da arrecadação (Brasil, 2008; Gama, 2021).
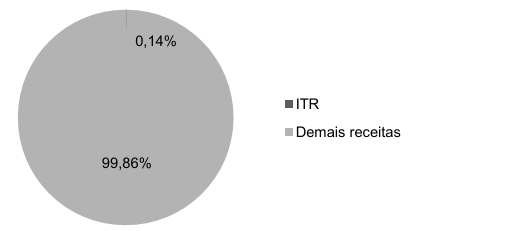
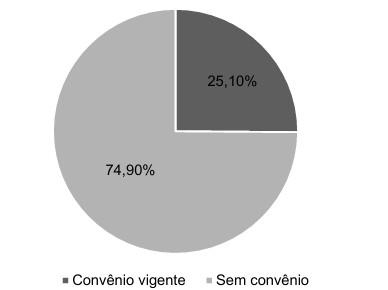
A baixa representatividade do ITR na arrecadação federal, correspondendo a aproximadamente 0,14% do total em 2025 (Brasil, 2025a), indica que o dispêndio de aparato administrativo e fiscal pela União para sua cobrança e fiscalização é economicamente desinteressante. Essa situação, somada aos obstáculos processuais, desestimula a adesão municipal aos convênios, resultando em que apenas 25,1% dos municípios brasileiros possuem acordos ativos (Brasil, 2026a). Tal cenário compromete a eficiência da gestão do ITR e, consequentemente, o cumprimento de seu objetivo constitucional de desestimular propriedades improdutivas.
Diante da complexidade e dos desafios inerentes à fiscalização delegada do ITR, que afetam diretamente a arrecadação e a efetividade da função social da propriedade rural, torna-se imperativo investigar as razões para a baixa adesão municipal aos convênios e as implicações da estrutura processual vigente. Este estudo tem como objetivo analisar a adesão municipal à atividade fiscalizatória e à arrecadação do ITR, verificar se os obstáculos processuais enfrentados pelos Municípios desestimulam a celebração de convênios, avaliar o interesse processual da União para litigar em demandas de ITR na hipótese de delegação da capacidade tributária ativa, à luz da Teoria Eclética da Ação, e examinar se o objetivo constitucional de desestímulo à manutenção de propriedades improdutivas é efetivamente cumprido.
2. Material e Métodos
A pesquisa caracteriza-se como um estudo de caso de natureza aplicada, desenvolvida por meio da análise de dados e relatórios oficiais, além de referencial doutrinário jurídico. O objetivo foi examinar o Imposto sobre a Propriedade Territorial Rural (ITR) e seus reflexos sob a perspectiva jurídico-processual, considerando a delegação da capacidade tributária ativa aos Municípios.
O estudo foi conduzido com base em informações de um município brasileiro de grande porte, localizado na região metropolitana de Belo Horizonte, Minas Gerais, com área rural de aproximadamente 18% do território total, que não possuía convênio ativo com a União para fiscalização e arrecadação de ITR (Brasil, 2017). Foram analisados dois relatórios oficiais da Receita Federal do Brasil: um consolidado sobre a arrecadação federal de dezembro de 2025 e outro específico sobre a arrecadação do ITR e o panorama dos convênios celebrados com a União até novembro de 2025.
Adicionalmente, utilizou-se como referencial teórico-jurídico a Teoria Eclética da Ação, de Enrico Tullio Liebman, para analisar o interesse processual administrativo e judicial da União na delegação da função administrativa-fiscal do ITR aos Municípios.
3. Resultados e Discussão
A matriz constitucional do Imposto Territorial Rural (ITR), introduzida pela Emenda à Constituição nº 42 de 2003, estabelece a natureza extrafiscal do tributo, visando desestimular a manutenção de propriedades improdutivas. Para isso, as alíquotas são progressivas, variando conforme a área total do imóvel e o grau de utilização, conforme detalhado na Tabela 1.
Tabela 1. Alíquotas do ITR
| Área total do imóvel | Maior que 80 | Maior que 65 até 80 | Maior que 50 até 65 | Maior que 30 até 50 | Até 30 |
|---|---|---|---|---|---|
| Até 50 | 0,03 | 0,20 | 0,40 | 0,70 | 1,00 |
| Maior que 50 até 200 | 0,07 | 0,40 | 0,80 | 1,40 | 2,00 |
| Maior que 200 até 500 | 0,10 | 0,60 | 1,30 | 2,30 | 3,30 |
| Maior que 500 até 1.000 | 0,15 | 0,85 | 1,90 | 3,30 | 4,70 |
| Maior que 1.000 até 5.000 | 0,30 | 1,60 | 3,40 | 6,00 | 8,60 |
| Acima de 5.000 | 0,45 | 3,00 | 6,40 | 12,00 | 20,00 |
Fonte: Brasil, 1996
As alíquotas do ITR variam de 0,03% para pequenos imóveis produtivos a 20% para imóveis maiores com baixa utilização. Observou-se que os valores do imposto tendem a ser ínfimos na maioria das propriedades rurais. Além disso, a Constituição Federal prevê a imunidade do ITR para pequenas glebas, desde que o proprietário não possua outro imóvel, com critérios definidos pela Lei nº 9.393/1996.
Um ponto central é a delegação da capacidade tributária ativa aos Municípios, que podem optar pela fiscalização e cobrança do ITR. Nesses casos, a arrecadação integral do imposto passa a pertencer aos Municípios, em contraste com a regra geral de repasse de 50% da receita. Contudo, a regulamentação, como o Decreto nº 6.433/2008, estabelece que a atuação processual, administrativa e judicial, permanece sob responsabilidade da União, por meio da Receita Federal do Brasil e da Procuradoria-Geral da Fazenda Nacional.
A arrecadação federal do ITR em 2025 totalizou R$4.149.000.000,00, representando aproximadamente 0,14% do montante global das receitas da União (R$2.886.875.000.000,00). Esse percentual evidencia a baixa representatividade do tributo no cenário das receitas federais, conforme ilustrado no Gráfico 1.
Gráfico 1. Arrecadação federal em 2025
Fonte: Brasil, 2025a
A delegação da capacidade tributária ativa aos Municípios justifica-se, em parte, pelo baixo interesse econômico da União em despender recursos administrativos e fiscais para a cobrança e fiscalização do ITR. Dados da Receita Federal do Brasil, até fevereiro de 2026, indicaram que 1.401 dos 5.571 municípios brasileiros possuíam convênio vigente para fiscalização e arrecadação do ITR. Isso significa que 25,1% dos municípios brasileiros têm convênio ativo, enquanto 74,9% não o possuem ou encerraram a parceria, como mostra o Gráfico 2.
Gráfico 2. Municípios com convênio de ITR
Fonte: Dados originais da pesquisa e Brasil, 2026a
A distribuição dos convênios ativos não é homogênea regionalmente. As regiões Sul e Sudeste concentram a maior parte, com 459 e 453 convênios, respectivamente, totalizando cerca de 65% do total nacional. O Centro-Oeste ocupa a terceira posição com 353 convênios (25,2%), enquanto Norte (92 convênios, 6,6%) e Nordeste (44 convênios, 3,1%) apresentam menor adesão, conforme detalhado na Tabela 2.
Tabela 2. Convênios vigentes de ITR por região
| Região | Convênios vigentes | Percentual |
|---|---|---|
| Sul | 459 | 32,8 |
| Sudeste | 453 | 32,3 |
| Centro-oeste | 353 | 25,2 |
| Norte | 92 | 6,6 |
| Nordeste | 44 | 3,1 |
| Total | 1.401 | 100 |
Fonte: Dados originais da pesquisa e Brasil, 2026a
Essa assimetria regional pode ser atribuída a limitações estruturais e menor capacidade administrativa nas regiões Norte e Nordeste, que dificultam o cumprimento das exigências para a ativação do convênio (IN RFB n° 1.640/2016). As regiões Sul e Sudeste, por sua vez, lideram devido ao maior desenvolvimento econômico e infraestrutura administrativa.
A análise de um município de grande porte na região metropolitana de Belo Horizonte, que não possui convênio ativo, revelou dois principais desestímulos à celebração de convênios: i) a arrecadação, mesmo na totalidade, não justificava o investimento em infraestrutura administrativa e tecnológica; e ii) o vínculo processual com a União criava um óbice na gestão do imposto. A arrecadação do ITR nesse município manteve-se relativamente estável ao longo do período examinado, mesmo após a denúncia do convênio em janeiro de 2020, não havendo alteração significativa no patamar de receita, como demonstrado na Tabela 3.
Tabela 3. Arrecadação do ITR em Município de grande porte de Minas Gerais
| Ano | Status do convênio | Arrecadação |
|---|---|---|
| 2019 | Vigente | 171.215,08 |
| 2020 | Denunciado | 106.754,57 |
| 2021 | Denunciado | 116.215,51 |
| 2022 | Denunciado | 127.252,39 |
| 2023 | Denunciado | 154.452,88 |
| 2024 | Denunciado | 122.853,23 |
| 2025 | Denunciado | 115.570,02 |
Fonte: Brasil, 2025b
No ano de vigência do convênio (2019), a arrecadação foi de R$171.215,08, valor que não se distanciou expressivamente dos montantes registrados nos anos subsequentes, que variaram entre R$106.754,57 e R$154.452,88. Essas flutuações foram consideradas ordinárias e não um efeito estrutural da existência do convênio, indicando que a delegação não se traduziu em acréscimo significativo à arrecadação.
O aspecto processual foi a segunda circunstância que levou à denúncia do convênio. Mesmo com a delegação das funções fiscais, a União mantém a responsabilidade pelo contencioso administrativo e judicial. Isso implica que o Município, ao identificar irregularidades ou inadimplência, precisa acionar a União para as etapas processuais, criando uma triangularização que alonga o tempo de resposta estatal, fragiliza a efetividade da cobrança e esvazia a lógica da delegação da capacidade tributária ativa. A proximidade do Município com o contribuinte, que poderia facilitar a fiscalização e atualização de valores, é comprometida por essa dependência institucional.
A base de cálculo do ITR, que exclui benfeitorias e culturas permanentes, e a insuficiência da estrutura fiscalizatória federal para atualizar periodicamente os dados cadastrais e os parâmetros do tributo, contribuem para a manutenção de bases defasadas e, consequentemente, à subtributação. Embora os Municípios, com o convênio, possam identificar a desatualização da área, a inadequação do valor da terra nua e o grau de utilização, a necessidade de intermediação com a União pode gerar perda de informações e descontinuidade procedimental.
Nesse contexto, a Receita Federal do Brasil tem buscado incentivar a pactuação de convênios, reconhecendo a atuação municipal como um meio para aumentar a arrecadação. A intenção é que os Municípios revisem os valores da terra nua, elemento central na correção das distorções arrecadatórias.
A questão processual do ITR, com a atuação restrita ao âmbito federal, desestimula a pactuação dos ajustes e interfere na receita. Sob a ótica da Teoria Eclética da Ação, de Enrico Tullio Liebman, o interesse processual da União nas demandas de ITR, na vigência de convênios, é questionável. Isso se deve a diversos fatores: a sujeição ativa do tributo é alterada para os Municípios; em situações similares (como IRRF de servidores públicos e contribuições previdenciárias), a titularidade processual é do ente arrecadador; a receita do ITR representa menos de 1% da arrecadação federal e a União não detém parcela do valor arrecadado com os convênios; a atuação da Procuradoria-Geral da Fazenda Nacional é restrita a litígios de maior valor patrimonial, dificilmente alcançados pelo ITR; a fiscalização incipiente pode estimular a inadimplência; e os Municípios, por vezes, utilizam mecanismos indiretos de coerção para o recolhimento do ITR, desvirtuando a legalidade.
A delegação da atividade administrativa-fiscal do ITR aos Municípios, sem modificações na legislação que abarquem a gestão processual, administrativa e judicial das demandas, impede que os ideais de arrecadação satisfatória, cumprimento da função social da propriedade rural e utilização efetiva das áreas rurais sejam plenamente alcançados. A proximidade territorial e a possibilidade de fiscalização mais eficiente no mapeamento e atualização de valores rurais sugerem que a receita do ITR seria maior com mais convênios e uma atuação municipal mais célere e direta.
4. Conclusão
Este estudo buscou analisar a adesão municipal aos convênios de fiscalização e arrecadação do Imposto Territorial Rural (ITR), bem como os fatores que desestimulavam sua celebração e a efetividade da função social do tributo. Verificou-se uma baixa adesão dos municípios brasileiros aos convênios, com quase 75% dos entes federados sem acordo ativo. Observou-se que a arrecadação do ITR, mesmo quando integralmente repassada aos municípios conveniados, não se mostrou suficiente para justificar os investimentos em infraestrutura administrativa e tecnológica. Adicionalmente, identificou-se que a manutenção da atuação processual, administrativa e judicial, sob responsabilidade exclusiva da União, criava entraves significativos, desestimulando a continuidade e a celebração de novos ajustes. Constatou-se, ainda, que a União carecia de interesse processual nessas demandas, à luz da Teoria Eclética da Ação, dada a ínfima representatividade do ITR na arrecadação federal e a ausência de proveito econômico-financeiro direto.
A ausência de interesse processual da União e os obstáculos enfrentados pelos municípios comprometeram o cumprimento efetivo da diretriz constitucional de desestímulo à manutenção de propriedades rurais improdutivas. A principal contribuição deste trabalho reside em evidenciar a necessidade de modificações legislativas que permitam aos municípios conveniados assumir a gestão processual, administrativa e judicial das demandas do ITR. Tal readequação é fundamental para que o tributo alcance seus objetivos de arrecadação e função social, aproveitando a proximidade municipal com o contribuinte para uma fiscalização mais eficiente e uma atualização cadastral mais célere. Sem essas alterações, os ideais de arrecadação satisfatória, função social da propriedade rural e utilização efetiva das áreas rurais permanecerão inalcançados, sugerindo a urgência de estudos futuros focados em propostas de reforma legislativa que empoderem os municípios na gestão integral do ITR.
Referências Bibliográficas
Alexandre, R. 2025. Direito tributário. 19ed. Juspodivm, Salvador, BA, Brasil.
Brasil. 1988. Constituição da República Federativa do Brasil de 1988. Diário Oficial da União, Brasília, 5 out. 1988. Disponível em: http://www.planalto.gov.br/ccivil_03/Constituicao/Constituicao.htm. Acesso em: 1 fev. 2026.
Brasil. 1996. Lei n. 9.393, de 19 de dezembro de 1996. Dispõe sobre o Imposto sobre a Propriedade Territorial Rural – ITR, sobre pagamento da dívida representada por Títulos da Dívida Agrária e dá outras providências. Diário Oficial da União, Brasília, 20 dez. 1996. Disponível em: http://www.planalto.gov.br/ccivil_03/LEIS/L9393.htm. Acesso em: 1 fev. 2026.
Brasil. 2008. Decreto n. 6.433, de 15 de abril de 2008. Institui o Comitê Gestor do Imposto sobre a Propriedade Territorial Rural – CGITR e dispõe sobre a forma de opção de que trata o inciso III do § 4o do art. 153 da Constituição, pelos Municípios e pelo Distrito Federal, para fins de fiscalização e cobrança do Imposto sobre a Propriedade Territorial Rural – ITR, e dá outras providências. Diário Oficial da União, Brasília, 16 abr. 2008. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2007-2010/2008/decreto/d6433.htm. Acesso em: 1 fev. 2026.
Brasil. 2017. Instituto Brasileiro de Geografia e Estatística (IBGE). Censo agropecuário 2017: Betim, Minas Gerais. Disponível em: https://cidades.ibge.gov.br/brasil/mg/betim/pesquisa/24/76693. Acesso em: 9 fev. 2026.
Brasil. 2025a. Receita Federal do Brasil (RFB). Análise da arrecadação das receitas federais: dezembro de 2025. Centro de Estudos Tributários e Aduaneiros, Brasília, 2025. Disponível em: https://www.gov.br/receitafederal/ptbr/centrais-de-conteudo/publicacoes/relatorios/arrecadacao-federal. Acesso em: 1 fev. 2026.
Brasil. 2025b Receita Federal do Brasil (RFB). Arrecadação do imposto territorial rural (ITR) por município. Receita Federal do Brasil, Brasília, 2025. Disponível em: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/dados-abertos/receitadata/arrecadacao/arrecadacao-itr-por-municipio/itr-municipios.xlsb/view. Acesso em: 3 fev. 2026.
Brasil. 2026a. Receita Federal do Brasil. Consulta de informações do ITR. Brasília, Receita Federal do Brasil. Disponível em: https://servicos.receita.fazenda.gov.br/servicos/termoitr/controlador/controleConsulta.asp. Acesso em: 9 fev. 2026.
Gama, C. K. Fiscalização e cobrança do ITR pelos municípios: aspectos práticos controversos. Revista Direito Tributário Atual, São Paulo, Instituto Brasileiro de Direito Tributário – IBDT, n. 49, ano 39, p. 184–199, 3º quadrimestre 2021. Disponível em: https://revista.ibdt.org.br/article/download. Acesso em: 1 fev. 2026.
Velloso, A. P. 2012. Constituição tributária interpretada. 2ed. Livraria do Advogado, Porto Alegre, RS, Brasil.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Gestão Tributária do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy

