
Negocio Digital
09 de septiembre de 2026
Entre lo Físico y lo Digital: el Papel de la Agencia Bancaria como Centro de Confianza en la Adopción de Servicios Digitales por Clientes Mayores
Emerson Mota Santos; Natan de Souza Marques
DOI: 10.22167/2675-6528-202602206
Artículo derivado de Trabajo de Conclusión de Curso (TCC), con contenido basado en el trabajo original del alumno y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, solución de inteligencia artificial desarrollada por el Instituto Pecege para síntesis y organización textual.
Resumen
La digitalización de los servicios bancarios ha transformado la interacción entre clientes e instituciones financieras, revelando desafíos para la inclusión digital de públicos vulnerables, como los clientes de edad avanzada. Se analizó la relación entre la alfabetización digital y la confianza en los servicios bancarios digitales, y su influencia en la adopción de estos servicios, considerando la sucursal bancaria física como centro de confianza digital. La investigación se caracterizó como exploratoria y descriptiva, con un enfoque cuantitativo. Se aplicaron cuestionarios estructurados presencialmente a 91 clientes de 50 años o más, en un municipio del interior de Ceará. Los resultados evidenciaron niveles moderados a bajos de alfabetización digital, contrastando con una elevada confianza y una significativa adopción de los servicios digitales. Se verificó que la confianza actuó como elemento central para el uso de los canales digitales, incluso con limitaciones operativas. Se constató que la sucursal bancaria física presentó el mayor nivel de relevancia percibida, destacándose como espacio de apoyo, orientación y seguridad. Se concluyó que la digitalización bancaria ocurre de forma integrada, sustentada por la interacción entre canales físicos y digitales, con la sucursal ejerciendo un papel estratégico en la mediación de la experiencia digital.
Palabras clave: Adopción de tecnología; Confianza; Alfabetización digital; Omnicanalidad; Banca digital.
1. Introducción
La digitalización de los servicios bancarios se ha intensificado de manera significativa en las últimas décadas, impulsada por el avance de las tecnologías digitales, la ampliación del acceso a internet y la búsqueda de las instituciones financieras por una mayor eficiencia operativa y la mejora de la experiencia del cliente. En Brasil, este movimiento ya se encuentra ampliamente consolidado: datos de la Federación Brasileña de Bancos indican que más del ochenta por ciento de las transacciones bancarias se realizan a través de canales digitales, como aplicaciones móviles, internet banking y cajeros automáticos (FEBRABAN, 2023).
Desde la perspectiva de la transformación digital, este movimiento no se limita a la incorporación de nuevas tecnologías, sino que implica una reconfiguración más amplia de la lógica de creación de valor y de la relación con los clientes. Como argumenta Rogers (2016), la transformación digital exige cambios estratégicos en la forma en que las organizaciones comprenden a sus clientes, utilizan datos y estructuran sus propuestas de valor, reforzando la necesidad de adaptación continua de las instituciones financieras frente a las nuevas dinámicas del consumo digital.
A pesar de los avances tecnológicos y de la expansión de los canales digitales, la adopción de estos servicios no ocurre de manera homogénea entre todos los segmentos de la población. Los clientes de edad avanzada, en particular, tienden a enfrentar mayores dificultades relacionadas con la alfabetización digital, la comprensión de las interfaces tecnológicas y la percepción de seguridad en el uso de servicios financieros digitales. Datos del IBGE (2022) indican diferencias relevantes en el acceso y uso de tecnologías entre grupos de edad, especialmente entre individuos con menor nivel de escolaridad. Además, factores como el temor a fraudes, una menor familiaridad con dispositivos digitales y limitaciones cognitivas o motoras pueden influir negativamente en el uso de estos canales (FEBRABAN, 2023). Desde esta perspectiva, la confianza emerge como un elemento central, actuando como un mecanismo de reducción de la incertidumbre en el uso de servicios digitales, según lo destacado por Gefen et al. (2003).
Paralelamente al avance de la digitalización, se observa una reconfiguración del papel de las agencias bancarias físicas. Datos del Banco Central de Brasil (2023) indican una reducción significativa en el número de agencias bancarias en el país a lo largo de la última década, pasando de aproximadamente 23 mil unidades en 2014 a cerca de 17 mil en 2023. Este movimiento es corroborado por datos recientes que apuntan a una reducción de aproximadamente el 37% en el número de agencias en Brasil en un período de diez años, reflejando la migración de operaciones a canales digitales y el surgimiento de nuevos modelos de negocio. Sin embargo, esta tendencia no ocurre de forma homogénea en todos los contextos. Mientras en Brasil se observa la retracción de las unidades físicas, en países como Estados Unidos, instituciones financieras han ampliado o reconfigurado sus agencias, reforzando su papel estratégico en la relación con el cliente (FOLHA DE SÃO PAULO, 2026). Queda evidente que el canal físico no pierde relevancia, pero pasa por un proceso de resignificación, alineándose a modelos híbridos que integran experiencias digitales y presenciales.
En este contexto, la sucursal bancaria tiende a dejar de ser un espacio predominantemente transaccional para asumir funciones de relación, orientación y soporte al cliente. Desde la perspectiva de la omnicanalidad, como discutido por Verhoef et al. (2015), la integración entre canales físicos y digitales permite comprender la sucursal como un espacio estratégico de mediación y construcción de confianza digital, especialmente para públicos que demandan mayor apoyo en el proceso de adaptación a las tecnologías, como los clientes mayores.
La realización de este estudio se justifica por la necesidad de profundizar la comprensión sobre cómo la alfabetización digital y la confianza influyen en la adopción de servicios bancarios digitales por parte de clientes de edad avanzada, considerando el papel mediador de la sucursal bancaria física en este proceso. Desde el punto de vista académico, la investigación contribuye al campo del Digital Business al explorar la integración entre canales físicos y digitales desde la perspectiva de la inclusión y la confianza. Desde el punto de vista gerencial, ofrece subsidios para el desarrollo de estrategias más sensibles a las necesidades de este público, favoreciendo una digitalización más inclusiva y accesible.
A la luz de la teoría de la difusión de innovaciones propuesta por Rogers (2003), se entiende que la adopción de nuevas tecnologías ocurre como un proceso de reducción de la incertidumbre a lo largo del tiempo, en el cual la alfabetización digital puede asociarse a la fase de conocimiento, mientras que la confianza actúa como elemento central en la formación de actitudes favorables al uso. Ante este contexto, el objetivo general de este estudio es analizar la relación entre la alfabetización digital y la confianza en los servicios bancarios digitales y su influencia en la adopción de estos servicios por parte de clientes mayores, considerando la sucursal bancaria física como un centro de confianza digital.
2. Material y Métodos
La investigación se caracterizó como aplicada, buscando generar conocimientos con potencial de aplicación práctica en el sector bancario, centrándose en la digitalización de servicios financieros, la alfabetización digital de clientes mayores y el papel de la sucursal bancaria física como mediador.
Se adoptó un enfoque predominantemente cuantitativo, con apoyo complementario de elementos cualitativos. El enfoque cuantitativo utilizó un cuestionario estructurado para medir percepciones de alfabetización digital, confianza y adopción de servicios bancarios digitales. Los aspectos cualitativos se consideraron a partir de observaciones y respuestas abiertas.
El estudio tiene un carácter descriptivo y exploratorio, con el objetivo de identificar y analizar patrones de comportamiento, percepción y uso de servicios bancarios digitales entre los participantes, y explorar la integración entre alfabetización digital, confianza y omnicanalidad para el público de edad avanzada.
La investigación se realizó en el contexto del sector bancario brasileño, en las inmediaciones de una sucursal bancaria en un municipio pequeño del interior de Ceará, un entorno seleccionado para analizar el fenómeno en una realidad regional específica.
La población estuvo compuesta por clientes de una institución bancaria de 50 años o más, considerados público de edad avanzada o en proceso de envejecimiento. La elección de este público se justificó por las particularidades en la adopción de tecnologías digitales, como menor alfabetización digital, mayor percepción de riesgo y necesidad de soporte.
La muestra fue de 91 encuestados, seleccionados por muestreo no probabilístico por conveniencia, considerando la accesibilidad y disponibilidad de los participantes durante la recolección de datos.
La recopilación de datos se realizó de forma presencial, en las inmediaciones de la sucursal bancaria, durante el horario de funcionamiento de la unidad. El abordaje de los participantes se realizó en momentos distintos de la atención bancaria, respetando la dinámica operativa de la sucursal.
El instrumento de recolección fue un cuestionario estructurado, organizado en bloques temáticos sobre perfil de los encuestados, nivel de alfabetización digital, percepción de confianza en los servicios bancarios digitales, grado de adopción de los canales digitales y el papel de la sucursal bancaria física como espacio de apoyo. Las preguntas eran predominantemente en escala Likert de cinco puntos, complementadas por preguntas de opción múltiple y una pregunta abierta para capturar percepciones sobre dificultades y sugerencias. El instrumento fue pre-testeado con 12 participantes con características similares a la población objetivo para evaluar claridad, adecuación del lenguaje y tiempo de respuesta, resultando en ajustes puntuales.
Los datos recopilados se organizaron en una hoja de cálculo electrónica y se analizaron mediante estadística descriptiva, utilizando medidas de frecuencia absoluta y relativa, y cálculo de medias de los constructos. Se realizaron cruces exploratorios entre variables para identificar asociaciones entre alfabetización digital, confianza, adopción de servicios bancarios digitales y el papel de la agencia física. Los datos cualitativos de la pregunta abierta se analizaron de forma complementaria, con carácter ilustrativo, para contextualizar los resultados cuantitativos y comprender las experiencias de los participantes.
En relación con los aspectos éticos, la participación de los encuestados fue voluntaria, con garantía de anonimato y confidencialidad de la información. No se recopilaron datos de identificación directa, y los datos se utilizaron exclusivamente para fines académicos. La identificación de la institución bancaria no se mencionó para preservar el secreto organizacional y garantizar la confidencialidad de la información, conforme a las buenas prácticas de investigación.
3. Resultados y Discusión
Perfil de los Encuestados
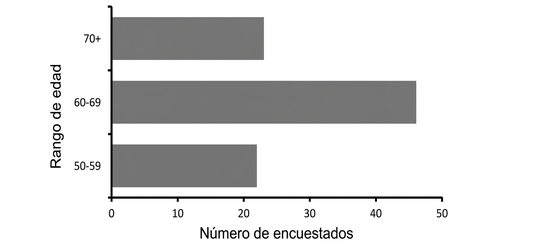
La muestra final estuvo compuesta por 91 encuestados de 50 años o más, lo que caracteriza a un público predominantemente inserto en etapas más avanzadas del ciclo de vida. La distribución por edades indicó una mayor concentración en el rango de 60 a 69 años, representando aproximadamente el 51% de la muestra. Posteriormente, los rangos de 70 años o más correspondieron al 25%, y de 50 a 59 años al 24% de los participantes. Esta distribución por edades, como se ilustra en la Figura 1, evidencia la presencia de individuos en etapas avanzadas del envejecimiento, grupo frecuentemente asociado a mayores desafíos en la adaptación a las tecnologías digitales debido a diferencias generacionales en el acceso y familiaridad con recursos tecnológicos.
Figura 1. Distribución por edades de los encuestados
Fuente: Resultados originales de la investigación
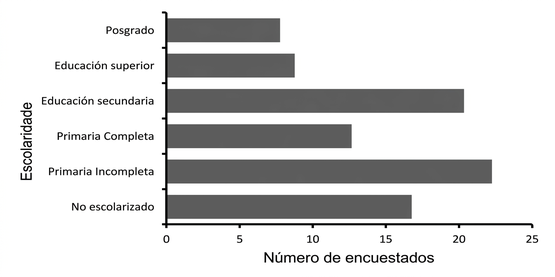
En cuanto al género, se observó predominancia del sexo femenino, correspondiente a cerca del 62% de los encuestados, mientras que los participantes del sexo masculino representaron aproximadamente el 38% de la muestra. En relación al nivel de escolaridad, los datos revelaron una concentración expresiva de encuestados con menor nivel de instrucción formal. Una parte significativa de los participantes declaró no poseer escolaridad formal o poseer solo la educación primaria incompleta o completa. En menor proporción, se observaron encuestados con educación secundaria, educación superior y posgrado, como se detalla en la Figura 2.
Figura 2. Nivel de escolaridad de los encuestados
Fuente: Resultados originales de la investigación
Este perfil educacional refuerza la presencia de potenciales limitaciones relacionadas con la comprensión y el uso de tecnologías digitales, aspecto directamente asociado al concepto de alfabetización digital, que involucra no solo habilidades técnicas, sino también la capacidad de interpretar, evaluar y utilizar información en entornos digitales (van Deursen y van Dijk, 2014). La caracterización sociodemográfica de la muestra, con factores como edad y escolaridad, sugiere un contexto propicio a la existencia de barreras en el uso de servicios bancarios digitales, especialmente en lo que se refiere a la autonomía y a la comprensión de las interfaces tecnológicas. Desde la perspectiva de la teoría de la difusión de innovaciones (Rogers, 2003), los individuos con menor familiaridad tecnológica tienden a presentar mayor resistencia inicial a la adopción, debido al aumento de la incertidumbre percibida. En este contexto, el apoyo institucional y la interacción interpersonal se vuelven fundamentales para facilitar el proceso de adopción, especialmente entre grupos más vulnerables.
Alfabetización Digital de los Encuestados
El análisis de la alfabetización digital de los encuestados reveló niveles moderados a bajos de percepción de capacidad en el uso de tecnologías bancarias digitales. La media observada para este constructo fue de aproximadamente 2,87 en una escala de 1 a 5, lo que indica que los participantes no se perciben plenamente aptos para utilizar, comprender y resolver demandas relacionadas con los canales digitales bancarios. Esta autopercepción de competencia digital se sitúa por debajo del punto medio de la escala (3,0), reforzando la existencia de limitaciones relevantes en este dominio. Estas limitaciones se manifiestan especialmente en la autonomía para la utilización de los canales bancarios digitales, incluyendo aplicaciones móviles, banca por internet y terminales de autoservicio, así como en la comprensión de la información presentada en las interfaces digitales y en la capacidad de lidiar con eventuales dificultades durante la utilización de los servicios. La baja percepción de capacidad para identificar mensajes sospechosos o potenciales fraudes digitales evidencia un punto crítico relacionado con la seguridad de la información, aspecto relevante en el contexto bancario, donde la confianza y la sensación de seguridad son factores determinantes para la adopción y el uso continuo de los servicios digitales (Gefen et al., 2003).
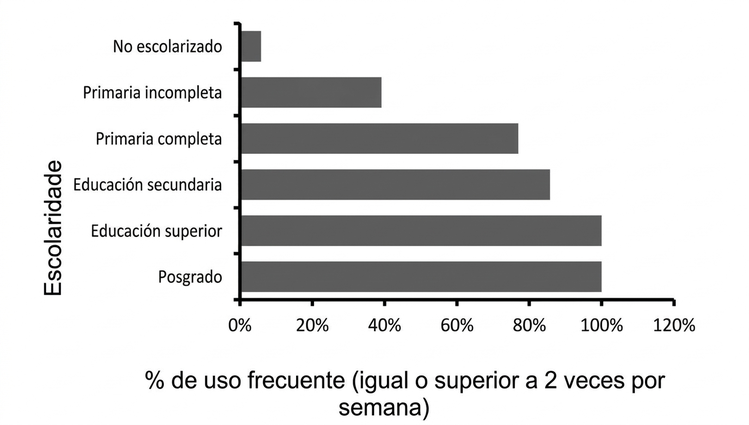
Con el objetivo de profundizar el análisis de la relación entre características sociodemográficas y el uso de servicios digitales, se realizó un cruce exploratorio entre el nivel de escolaridad de los encuestados y la frecuencia de utilización de los canales digitales, conforme se presenta en la Figura 3.
Figura 3. Escolaridad X frecuencia de uso de los servicios digitales
Fuente: Resultados originales de la investigación
Nota: Se consideraron solo los encuestados que utilizaron canales digitales dos o más veces por semana.
El análisis del cruce indica que los encuestados con un mayor nivel de escolaridad tienden a presentar una mayor frecuencia de uso de los servicios digitales, mientras que aquellos con un menor nivel de instrucción demuestran una menor utilización o una mayor dependencia de apoyo para la realización de operaciones bancarias. Este resultado refuerza la relación entre alfabetización digital y adopción de tecnologías, evidenciando que los factores educativos ejercen una influencia directa sobre la capacidad de uso y la autonomía en el entorno digital (van Deursen y van Dijk, 2014). Adicionalmente, se observó que, incluso ante niveles reducidos de alfabetización digital, los participantes no se encuentran totalmente excluidos del entorno digital, lo que sugiere la presencia de mecanismos compensatorios, como el apoyo de terceros o la mediación institucional, que pueden facilitar el acceso y el uso de los servicios bancarios digitales. Este hallazgo es coherente con la perspectiva de Rogers (2003), según la cual la adopción de innovaciones puede ser influenciada por interacciones interpersonales y mecanismos de soporte que contribuyen a la reducción de la incertidumbre a lo largo del proceso de adopción. De esta forma, los resultados indican que la alfabetización digital, aunque relevante, no actúa de forma aislada como determinante de la adopción de los servicios digitales, siendo necesario considerar la influencia de otros factores, como la confianza y el soporte ofrecido por la institución financiera.
Confianza en los Servicios Bancarios Digitales
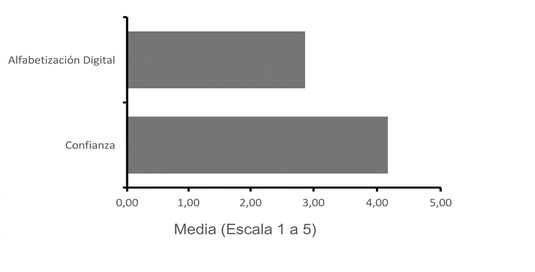
El análisis de las variables relacionadas con la confianza en los servicios bancarios digitales evidenció altos niveles de percepción de seguridad y fiabilidad por parte de los encuestados. La media observada para este constructo fue de aproximadamente 4,19 en una escala de 1 a 5, lo que indica que, en general, los participantes demuestran una alta confianza en los canales digitales ofrecidos por las instituciones financieras. Este resultado se sitúa significativamente por encima del punto medio de la escala (3,0), reforzando la consistencia de esta percepción entre los encuestados. En contraposición a los niveles moderados de alfabetización digital, los resultados evidencian un alto nivel de confianza en los servicios bancarios digitales por parte de los encuestados. Esta relación revela que la utilización de los canales digitales no está necesariamente condicionada al dominio técnico pleno de las herramientas. Aunque los participantes reconocen limitaciones en su capacidad de uso y comprensión de los sistemas, se observa que la confianza se mantiene elevada, lo que sugiere que factores como la credibilidad de la institución financiera, la experiencia previa con el banco y la percepción de soporte disponible ejercen una influencia determinante en la decisión de uso de los servicios digitales. Incluso ante dificultades relacionadas con la comprensión del funcionamiento de los sistemas y el temor a cometer errores o sufrir pérdidas financieras, los encuestados demostraron una elevada percepción de seguridad en las transacciones y en la protección de sus datos personales. Este resultado evidencia una posible desconexión entre “saber utilizar” y “confiar en utilizar”, lo que indica que la confianza puede prevalecer sobre las limitaciones operativas en el proceso de adopción. Dicha evidencia está alineada con estudios que señalan la confianza como uno de los principales predictores de la intención de uso de tecnologías financieras en contextos de mayor percepción de riesgo (Gupta et al., 2019). En el contexto de esta investigación, la confianza actúa como un mecanismo que permite al usuario superar sus limitaciones de alfabetización digital, favoreciendo la adopción de los servicios incluso ante dificultades operativas. La literatura sobre adopción de tecnologías digitales destaca la confianza como uno de los principales determinantes del uso de servicios en línea, especialmente en contextos que implican riesgos percibidos, como el sector bancario (Gefen et al., 2003; Rogers, 2003). Otro aspecto relevante se refiere a la percepción de seguridad en relación con las transacciones y la protección de datos. Los encuestados demostraron creer que su información está protegida y que los canales digitales son seguros para la realización de operaciones bancarias. Esta percepción puede estar directamente relacionada con el papel institucional de los bancos, tradicionalmente asociados a la fiabilidad y la seguridad, lo que contribuye a la construcción de un entorno digital percibido como seguro. Adicionalmente, se destaca la influencia de la sucursal bancaria física en la construcción de esta confianza. La presencia de un canal presencial, asociada a la posibilidad de orientación y soporte, tiende a reforzar la sensación de seguridad en el uso de los servicios digitales, especialmente entre clientes con menor nivel de alfabetización digital. Este aspecto evidencia la importancia de la integración entre canales físicos y digitales, en el contexto de la omnicanalidad, en la que diferentes puntos de contacto actúan de forma complementaria en la construcción de la experiencia del cliente. Con el objetivo de evidenciar la relación entre alfabetización digital y confianza en los servicios bancarios digitales, se presenta la Figura 4, que compara las medias de los dos constructos analizados.
Figura 4. Comparación entre alfabetización digital y confianza en los servicios bancarios
Fuente: Resultados originales de la investigación
Se observa una diferencia significativa entre los niveles de alfabetización digital (2,87) y de confianza en los servicios digitales (4,19), lo que indica que, incluso ante limitaciones en la percepción de la capacidad digital, los encuestados demuestran una alta confianza en los canales digitales. Este resultado refuerza la idea de que la confianza puede actuar como elemento mediador en el proceso de adopción, reduciendo la incertidumbre asociada al uso de tecnologías (Gefen et al., 2003; Rogers, 2003). De esta manera, los resultados indican que la confianza desempeña un papel central en la relación entre los clientes mayores y los servicios bancarios digitales, funcionando como un elemento mediador que posibilita la adopción de estos servicios incluso en presencia de limitaciones relacionadas con la alfabetización digital. Este patrón puede ser comprendido como un proceso de adopción digital mediada, en el cual la utilización de los servicios no deriva exclusivamente de la autonomía del usuario, sino de la presencia de mecanismos de soporte y confianza.
Adopción de Servicios Bancarios Digitales
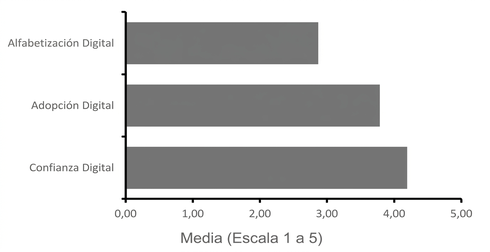
El análisis de las variables relacionadas con la adopción de servicios bancarios digitales indicó niveles moderados a altos de utilización por parte de los encuestados. La media observada para este constructo fue de aproximadamente 3,78 en una escala de 1 a 5, lo que sugiere que, en general, los participantes utilizan los canales digitales, aunque no de forma plenamente intensiva o totalmente autónoma. Este valor se sitúa por encima del punto medio de la escala (3,0) y entre los niveles de alfabetización digital (2,87) y confianza (4,19), evidenciando un comportamiento intermedio entre la capacidad percibida y la seguridad en el uso de los servicios. Este resultado pone de manifiesto un aspecto relevante cuando se compara con los niveles de alfabetización digital identificados anteriormente. A pesar de las limitaciones percibidas en la capacidad de utilizar y comprender los servicios digitales, los encuestados demostraron compromiso en el uso de estos canales, especialmente para la realización de operaciones más sencillas. Tal comportamiento sugiere que la adopción de los servicios bancarios digitales no depende exclusivamente del dominio técnico de las herramientas, sino que está influenciada por otros factores, como la confianza, la conveniencia y el soporte disponible. Según el modelo de aceptación de la tecnología propuesto por Davis (1989), la utilización de sistemas digitales está asociada a la percepción de utilidad y a la facilidad de uso. En el contexto de este estudio, aunque la facilidad de uso no sea plenamente percibida por los encuestados, la utilidad de los servicios bancarios digitales –como la posibilidad de evitar desplazamientos, reducir colas y realizar operaciones con mayor agilidad– puede actuar como factor determinante para la adopción. De forma complementaria, el modelo UTAUT (Venkatesh et al., 2003) destaca que la adopción de tecnologías está influenciada por factores como la expectativa de rendimiento, el esfuerzo esperado y las condiciones facilitadoras. En este sentido, la presencia de soporte institucional, como la orientación ofrecida por la sucursal bancaria, puede ser comprendida como una condición facilitadora que contribuye a la utilización de los servicios digitales, incluso entre usuarios con menor nivel de alfabetización digital. Desde la perspectiva de la teoría de la difusión de innovaciones (Rogers, 2003), la adopción de nuevas tecnologías ocurre de forma gradual, a medida que la incertidumbre percibida se reduce. En este contexto, la confianza y el soporte interpersonal desempeñan un papel relevante al facilitar la transición del uso asistido al uso autónomo, especialmente entre individuos con menor familiaridad tecnológica. Otro punto relevante se refiere a la intención de continuidad en el uso de los servicios digitales. Los encuestados demostraron predisposición a mantener o ampliar la utilización de estos canales, especialmente cuando hay oferta de orientación adecuada. Este hallazgo refuerza la importancia de estrategias de soporte y capacitación, capaces de reducir barreras percibidas y ampliar la confianza de los usuarios en el entorno digital. Además, se observa que la adopción de los servicios digitales ocurre, en muchos casos, de forma asistida, ya sea por medio del apoyo de familiares o por la orientación de empleados de la sucursal bancaria. Este comportamiento evidencia que la utilización de los canales digitales ocurre, predominantemente, como parte de un proceso de transición gradual, en el cual el usuario migra de la atención presencial a la digital con el soporte de terceros. El análisis de las variables relacionadas con la autonomía en el uso de los canales digitales y la necesidad de ayuda por terceros permite identificar un patrón relevante en el comportamiento de los encuestados. Se verifica que una parte significativa de los participantes que afirman utilizar servicios bancarios digitales también indica la necesidad frecuente de ayuda, ya sea de familiares o de empleados de la institución financiera. Este resultado sugiere la existencia de un fenómeno que puede ser caracterizado como adopción mediada, en el cual el usuario accede a los servicios digitales, pero no de forma plenamente autónoma, dependiendo del soporte de terceros para la realización de operaciones. Ante este escenario, el cliente mayor no se configura necesariamente como un usuario digital independiente, sino como un usuario asistido. Este hallazgo tiene implicaciones relevantes, al evidenciar que la digitalización de los servicios bancarios, aunque amplíe el acceso, no elimina la dependencia de apoyo humano. Al contrario, puede generar nuevas formas de dependencia, especialmente en contextos de menor alfabetización digital. Además, esta dinámica plantea importantes cuestiones relacionadas con la privacidad y la seguridad de la información, ya que el intercambio de datos y credenciales con terceros puede exponer a los usuarios a riesgos adicionales. La siguiente figura resume la relación entre los constructos analizados, comparando las medias de alfabetización digital, adopción de servicios bancarios digitales y confianza.
Figura 5. Comparación entre alfabetización digital, adopción y confianza en los servicios bancarios digitales
Fuente: Resultados originales de la investigación
Se observa que la adopción (3,78) se sitúa entre los niveles de alfabetización digital (2,87) y confianza (4,19), lo que sugiere que el comportamiento de uso resulta de un equilibrio entre las limitaciones de capacidad y los altos niveles de confianza. Este resultado refuerza la interpretación de que la confianza actúa como elemento mediador en el proceso de adopción, especialmente en contextos de menor alfabetización digital, contribuyendo a la reducción de la incertidumbre asociada al uso de tecnologías (Gefen et al., 2003; Rogers, 2003). De esta forma, los resultados indican que la adopción de servicios bancarios digitales entre clientes de edad avanzada ocurre de manera progresiva y mediada, siendo influenciada por factores que van más allá de la alfabetización digital, como la confianza en los canales y el soporte ofrecido por la institución financiera. Este escenario refuerza la necesidad de enfoques integrados, que consideren tanto los aspectos tecnológicos como los factores humanos e institucionales en el proceso de digitalización de los servicios bancarios.
Papel de la Agencia Bancaria como Hub de Confianza Digital
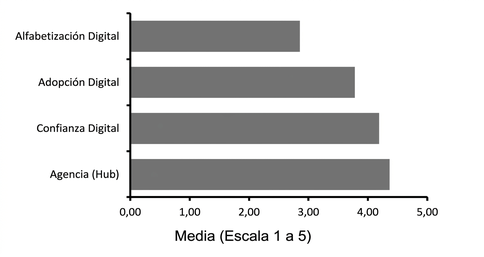
El análisis de las variables relacionadas con el papel de la sucursal bancaria física evidenció una alta percepción de la relevancia de este canal en el proceso de adaptación y utilización de los servicios digitales. La media observada para este constructo fue de aproximadamente 4,37 en una escala de 1 a 5, representando el valor más alto entre los constructos analizados en el estudio. Este resultado destaca la centralidad de la sucursal física en el contexto investigado, superando los niveles de confianza en los canales digitales (4,19), de adopción (3,78) y, de forma más acentuada, de alfabetización digital (2,87). Este hallazgo indica que los encuestados atribuyen a la sucursal bancaria un papel central no solo en la prestación de servicios tradicionales, sino, sobre todo, como espacio de apoyo, orientación y construcción de confianza en el uso de los canales digitales. Dicha percepción refuerza la idea de que, incluso en un contexto de creciente digitalización, la presencia física de la sucursal continúa desempeñando una función estratégica en la relación entre clientes e instituciones financieras. La alta valoración del entorno físico se vuelve aún más significativa cuando se analiza junto con los niveles de alfabetización digital observados en la muestra. Considerando que los encuestados demostraron limitaciones en la capacidad de utilizar plenamente los servicios digitales, la sucursal emerge como un elemento mediador, capaz de reducir barreras cognitivas y operacionales, facilitando la transición al uso de canales digitales. Desde la perspectiva de la teoría de la difusión de innovaciones (Rogers, 2003), este resultado puede interpretarse a la luz del papel de las interacciones interpersonales en el proceso de adopción de tecnologías. Rogers destaca que la reducción de la incertidumbre ocurre, en gran medida, a través de canales interpersonales de comunicación, especialmente en las fases de persuasión y decisión. En este sentido, la sucursal bancaria física puede ser comprendida como un canal privilegiado de interacción humana, contribuyendo a la construcción de confianza y a la adopción de servicios digitales por parte de clientes con menor familiaridad tecnológica. En este contexto, la actuación de la sucursal puede ser comprendida también a la luz del concepto de omnicanalidad, en el cual la integración entre canales físicos y digitales proporciona una experiencia más fluida y consistente al cliente. Conforme discutido por Verhoef et al. (2015), las estrategias omnicanal buscan integrar múltiples puntos de contacto, permitiendo que los consumidores transiten entre canales de forma complementaria. En el contexto de este estudio, la sucursal bancaria física no compite con los canales digitales, sino que actúa como soporte para su utilización. Con el objetivo de sintetizar la relación entre los constructos analizados, se presenta la Figura 6, que compara las medias de alfabetización digital, confianza, adopción y el papel de la sucursal bancaria física.
Figura 6. Comparación general de los constructos analizados
Fuente: Resultados originales de la investigación
El análisis comparativo evidencia que la sucursal bancaria física presenta el mayor nivel de relevancia percibida entre los constructos, posicionándose incluso por encima de la confianza en los canales digitales. Este resultado permite inferir que, incluso en un entorno fuertemente digitalizado, el soporte físico desempeña un papel determinante en el sostenimiento del uso de los servicios digitales. En otras palabras, los datos indican que el avance de lo digital, en el contexto analizado, no se sostiene de forma aislada, siendo estructuralmente apoyado por mecanismos físicos de soporte, orientación y construcción de confianza. Así, se observa que, en un entorno cada vez más digital, el elemento físico –representado por la sucursal bancaria– permanece como base fundamental para la construcción de la confianza y para la viabilización de la adopción de los servicios digitales. Adicionalmente, se nota que la orientación ofrecida por los empleados de la sucursal ejerce una influencia directa en la construcción de la confianza de los clientes en relación con los servicios digitales. Este soporte humano contribuye a la reducción de la incertidumbre y del miedo asociado al uso de tecnologías, especialmente entre usuarios con menor familiaridad digital. Otro aspecto relevante se refiere a la percepción de la estructura presencial como un punto de seguridad en las relaciones con el cliente. La posibilidad de recurrir a un espacio físico en caso de dudas o problemas fortalece la confianza en los servicios digitales, funcionando como una “red de seguridad” que sustenta el uso de estos canales. En este sentido, se observa que el análisis de las respuestas abiertas y de las variables relacionadas con el soporte evidencia un patrón relevante en el comportamiento de los encuestados, indicando que los canales digitales se utilizan preferentemente para operaciones rutinarias, mientras que la sucursal bancaria física se activa en situaciones consideradas más complejas o críticas. Este comportamiento sugiere que la sucursal ya no se percibe como el principal espacio para la realización de transacciones cotidianas, sino como un entorno destinado a la resolución de problemas, la toma de decisiones más sensibles y la gestión de situaciones excepcionales. Ejemplos relatados por los encuestados indican, por ejemplo, dificultades en la realización de ajustes de límites de transacciones o en la resolución de bloqueos, situaciones que motivan el desplazamiento a la sucursal. Este hallazgo refuerza la comprensión de que los canales físicos y digitales no actúan de forma sustitutiva, sino complementaria, asumiendo roles distintos a lo largo del recorrido del cliente. Así, la sucursal bancaria puede interpretarse como un mecanismo de “seguridad operativa”, activado en momentos de mayor incertidumbre o complejidad, lo que está alineado con la lógica de la omnicanalidad, en la cual se utilizan diferentes canales de acuerdo con la naturaleza de la demanda. Además, los datos cualitativos evidencian que la sucursal bancaria puede asumir un papel relevante como soporte a la infraestructura de acceso a los servicios digitales. Relatos de los encuestados indican que muchos usuarios prefieren utilizar canales digitales en las proximidades de la sucursal, donde se sienten más seguros o tienen la posibilidad de recurrir a ayuda en caso de dificultades técnicas. Este comportamiento sugiere que la sucursal puede actuar no solo como espacio de atención, sino también como entorno facilitador de la inclusión digital, ofreciendo soporte técnico y condiciones más seguras para la utilización de los servicios digitales. En este sentido, la sucursal se acerca a un papel educativo y de apoyo operativo, contribuyendo al desarrollo gradual de la autonomía digital de los usuarios. De esta forma, los resultados indican que la sucursal bancaria física desempeña un papel fundamental como centro de confianza digital, actuando como enlace entre la alfabetización digital de los clientes y la adopción de los servicios bancarios digitales. Este papel mediador evidencia que la digitalización de los servicios financieros no implica la sustitución de los canales físicos, sino su resignificación dentro de una lógica integrada, en la cual lo físico y lo digital coexisten de forma complementaria.
Síntesis de los Resultados
Los resultados obtenidos en este estudio evidencian patrones consistentes y relevantes en la relación entre alfabetización digital, confianza y adopción de servicios bancarios digitales por parte de clientes mayores. En general, se observó que los encuestados presentan niveles moderados a bajos de alfabetización digital, contrastando con elevados niveles de confianza en los servicios digitales y con una adopción significativa de estos canales. Este desajuste entre capacidad percibida y comportamiento de uso revela un aspecto central de la dinámica analizada. Este escenario indica que la utilización de servicios bancarios digitales no está condicionada exclusivamente al dominio técnico de las herramientas, siendo fuertemente influenciada por factores como la confianza en las instituciones financieras, la percepción de utilidad de los servicios y la existencia de soporte disponible. En este contexto, la confianza emerge como elemento clave, actuando como puente entre las limitaciones de alfabetización digital y la efectiva utilización de los canales digitales. Además, se destaca de forma contundente el papel de la sucursal bancaria física como elemento estructurante de este proceso. Los resultados demuestran que la sucursal actúa como un verdadero centro de confianza digital, ofreciendo soporte, orientación y seguridad a los clientes, especialmente a aquellos con menor familiaridad tecnológica. Esta actuación no solo reduce barreras percibidas, sino que también viabiliza, de manera práctica, la inserción de estos usuarios en el entorno digital. Uno de los hallazgos más relevantes del estudio reside en la evidencia de que, incluso en un contexto de creciente digitalización, el entorno físico permanece como base de sustentación del uso de los servicios digitales. En otras palabras, los datos indican que el avance de lo digital no ocurre de forma autónoma, sino que es sustentado por estructuras físicas que ofrecen soporte, seguridad y mediación al usuario. Desde esta perspectiva, los resultados refuerzan la importancia de la omnicanalidad en el sector bancario, evidenciando que la integración entre canales físicos y digitales no solo amplía el acceso a los servicios, sino que también promueve una experiencia más segura, asistida e inclusiva. En este escenario, la sucursal bancaria no pierde relevancia, sino que se resignifica, asumiendo un papel estratégico como mediadora de la experiencia digital y como facilitadora del proceso de adopción de tecnologías.
4. Conclusión
El presente estudio analizó la relación entre la alfabetización digital y la confianza en los servicios bancarios digitales, y su influencia en la adopción de estos servicios por parte de clientes de edad avanzada, considerando la sucursal bancaria física como un centro de confianza digital. Se encontró que los encuestados presentaron niveles moderados a bajos de alfabetización digital, contrastando con una elevada confianza en los servicios digitales y una adopción significativa de estos canales. Se observó que la confianza actuó como elemento central, mediando las limitaciones de alfabetización digital y viabilizando el uso de los canales digitales, incluso ante dificultades operacionales. Se constató que la sucursal bancaria física desempeñó el papel de mayor relevancia percibida, funcionando como un espacio esencial de apoyo, orientación y construcción de seguridad para los usuarios. Este escenario evidenció que la digitalización bancaria ocurre de forma integrada, sustentada por la interacción entre canales físicos y digitales, con la sucursal ejerciendo una función estratégica en la mediación de la experiencia digital. La investigación contribuye al campo del Digital Business al explorar la integración entre canales físicos y digitales desde la perspectiva de la inclusión y la confianza, ofreciendo subsidios gerenciales para estrategias más sensibles a las necesidades de públicos vulnerables, promoviendo una digitalización más inclusiva y accesible.
Como limitación, se destaca el recorte geográfico de la investigación, concentrado en un municipio del interior de Ceará, y la utilización de muestreo por conveniencia, lo que puede restringir la generalización de los resultados. En este sentido, se sugiere que estudios futuros amplíen el alcance de la investigación a diferentes contextos regionales y perfiles socioeconómicos, así como profundicen el análisis mediante enfoques cualitativos. Adicionalmente, futuras investigaciones pueden investigar la evolución del papel de las agencias bancarias en la transformación digital, analizando cómo diferentes modelos de atención —presenciales, digitales e híbridos— se articulan a lo largo de la jornada del cliente, con el objetivo de desarrollar estrategias más eficaces de integración entre canales, fortaleciendo la confianza de los usuarios y promoviendo una experiencia digital más segura, accesible y centrada en el cliente.
Referencias Bibliográficas
BACEN – BANCO CENTRAL DO BRASIL. Relatório de Economia Bancária 2023. Brasília: Banco Central do Brasil, 2023.
DAVIS, Fred D. Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, v. 13, n. 3, p. 319–340, 1989.
FEBRABAN – FEDERAÇÃO BRASILEIRA DE BANCOS. Pesquisa FEBRABAN de Tecnologia Bancária 2023. São Paulo: FEBRABAN, 2023.
FOLHA DE SÃO PAULO. Brasil perde 37% das agências bancárias em dez anos. São Paulo, 2026. Disponível em: https://www1.folha.uol.com.br/mercado/2026/03/brasil-perde-37-das-agencias-bancarias-em-dez-anos.shtml. Acesso em: 29 mar. 2026.
GEFEN, David; KARAHANNA, Elena; STRAUB, Detmar W. Trust and TAM in online shopping: an integrated model. MIS Quarterly, v. 27, n. 1, p. 51–90, 2003.
GUPTA, A.; Dogra, N.; George, B. Trust and adoption of fintech services: the role of perceived risk and customer innovativeness. Journal of Financial Services Marketing, v. 24, n. 3-4, p. 102-114, 2019.
IBGE – INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA. Acesso à internet e à televisão e posse de telefone móvel celular para uso pessoal 2022. Rio de Janeiro: IBGE, 2022.
ROGERS, David L. The digital transformation playbook: rethink your business for the digital age. New York: Columbia Business School Publishing, 2016.
ROGERS, Everett M. Diffusion of innovations. 5. ed. New York: Free Press, 2003.
VAN DEURSEN, Alexander J. A. M.; VAN DIJK, Jan A. G. M. The digital divide shifts to differences in usage. New Media & Society, v. 16, n. 3, p. 507–526, 2014.
VENKATESH, Viswanath et al. User acceptance of information technology: toward a unified view. MIS Quarterly, v. 27, n. 3, p. 425–478, 2003.
VERHOEF, Peter C.; KANNAN, P. K.; INMAN, J. Jeffrey. From multi-channel retailing to omni-channel retailing. Journal of Retailing, v. 91, n. 2, p. 174–181, 2015.
Artículo originado del Trabajo de Conclusión de Curso de Especialización en Digital Business del MBA USP/Esalq
Para saber más sobre el curso, haga clic aquí y acceda a la plataforma MBX Academy