
Gestión De Proyectos
06 de noviembre de 2026
Viabilidad Técnico-económica de Dos Niveles de Automatización en la Transición de un Sistema Industrial
Carlos Henrique Bonfim; Auro de Jesus Cardoso Correia
DOI: 10.22167/2675-6528-202603640
Artículo derivado del Trabajo de Conclusión de Curso (TCC), con contenido basado en el trabajo original del alumno y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, solución de inteligencia artificial desarrollada por el Instituto Pecege para síntesis y organización textual.
Resumen
El estudio analizó la justificación tecno-económica de inversiones de mediano y largo plazo en automatización de sistemas industriales, con foco en fábricas del sector plástico que aún mantienen parte significativa de la operación en rutinas manuales. En estos entornos, la decisión de invertir es compleja, ya que la producción ya genera ingresos, incluso conviviendo con pérdidas, retrabajos, baja trazabilidad y datos poco confiables. El objetivo fue comparar la implementación de Interfaz Hombre-Máquina (IHM) y sistemas supervisores en diferentes escalas productivas. El enfoque metodológico fue mixto y aplicado, desarrollado bajo la perspectiva de la gestión de proyectos, considerando costo, riesgo, seguridad operacional, calidad de la materia prima, trazabilidad, gobernanza de datos, continuidad productiva y apoyo a la toma de decisiones. Se compararon cuatro casos de referencia: IHM en una línea, IHM en siete líneas, supervisor en una línea y supervisor en siete líneas. Los resultados indicaron que la IHM contribuyó a organizar y estandarizar la operación local, mientras que el supervisor amplió la capacidad de registrar información, seguir históricos, generar informes, apoyar auditorías e investigar cuellos de botella. Se concluyó que la justificación de la inversión no debe limitarse al retorno inmediato, sino considerar la reducción de incertidumbres, pérdidas, riesgos operacionales y costos que se acumulan a lo largo del tiempo.
Palabras clave: Gobernanza de datos; Gestión de riesgos; Trazabilidad; Supervisión; Toma de decisiones.
1. Introducción
La automatización de sistemas industriales puede ser tratada como una decisión de inversión y de gestión del cambio, y no solo como la compra de paneles, pantallas, licencias o servicios técnicos. En fábricas que aún conservan muchas rutinas manuales, sobre todo en el sector del plástico, la propuesta de automatizar suele encontrar resistencia cuando la operación actual sigue entregando producción e ingresos. Por ello, el análisis debe ir más allá del costo inicial y considerar la entrega de valor, los riesgos, las partes interesadas y la aceptación de la solución a lo largo del proyecto (Kerzner, 2017; Project Management Institute, 2021).
Esta dificultad se hace más evidente porque parte de las ganancias de la automatización no aparece de inmediato en el flujo de caja. La operación manual puede mantener la fábrica en funcionamiento, pero normalmente aumenta la dependencia de la memoria de los operadores, anotaciones paralelas, ajustes de campo, inspecciones posteriores y consultas dispersas. Para que estas ganancias se discutan de manera objetiva, es necesario transformarlas en datos medibles y compararlas económicamente entre alternativas de implementación (Brealey et al., 2020; Casarotto Filho y Kopittke, 2010).
Desde el punto de vista técnico, la automatización industrial reúne dispositivos de campo, controladores, interfaces de operación y sistemas de supervisión, control y adquisición de datos (SCADA). Groover (2019) describe los sistemas automatizados como estructuras productivas formadas por máquinas, control e información. Boyer (2004), por su parte, presenta el SCADA como una capa de seguimiento, supervisión y adquisición de datos en procesos distribuidos.
A nivel local, la Interfaz Hombre-Máquina (HMI) es el medio por el cual el operador ejecuta comandos, visualiza estados del proceso y monitorea alarmas cerca del equipo. En la práctica, representa una primera etapa de organización de la operación, ya que reduce acciones manuales dispersas y crea un patrón de interacción con el proceso. La norma ANSI/ISA-101.01-2015 refuerza que las pantallas industriales deben ser claras, consistentes y orientadas a la situación real de operación (ISA, 2015).
A nivel de supervisión, la solución pasa a reunir históricos, alarmas, informes, registros de lotes, monitoreo de las líneas e información de trazabilidad. Con esta capa, la fábrica gana mejores condiciones para apoyar auditorías, analizar la calidad, investigar desviaciones e identificar cuellos de botella, como pausas recurrentes, alarmas frecuentes o diferencias entre el consumo previsto y el realizado. La literatura sobre supervisión industrial y trazabilidad indica que los datos estructurados aumentan la capacidad de acompañar procesos, registrar evidencias y sustentar verificaciones posteriores (Aung y Chang, 2014; Boyer, 2004; ISO, 2015).
La justificación de la inversión también pasa por la seguridad operativa y la gobernanza de la implementación. En entornos con muchas intervenciones manuales, la automatización puede organizar alarmas, reducir la exposición de los colaboradores, registrar eventos y apoyar enclavamientos. Esta lectura es compatible con la gestión de riesgos ocupacionales y con la conducción de proyectos que exigen comunicación, control progresivo y criterios de aceptación bien definidos (ISO, 2018; Kerzner, 2017).
El problema que motivó esta investigación radica en la dificultad de defender inversiones a mediano y largo plazo en automatización cuando la fábrica ya opera manualmente y ya genera ingresos. La brecha del estudio radica en demostrar que la automatización tiende a ser subestimada cuando se analiza únicamente por el retorno financiero inmediato. Sus efectos también implican reducción de riesgos, desperdicios, retrabajos, fallas de registro, exposición operativa, pérdidas de materia prima y ausencia de evidencias para auditorías y decisiones gerenciales.
Ante este contexto, la presente investigación se justifica por la necesidad de estructurar una justificación técnico-económica más amplia para tales inversiones. El objetivo del estudio es analizar formas de justificar técnica y económicamente inversiones de mediano y largo plazo en automatización de sistemas industriales, comparando la implementación por HMI y por supervisión en una línea piloto y en siete líneas productivas, con énfasis en fábricas que aún dependen de procesos manuales.
2. Material y Métodos
El estudio adoptó un enfoque mixto, de naturaleza aplicada y carácter exploratorio-descriptivo, según Gil (2017). La dimensión cuantitativa organizó costos, servicios, horas técnicas, costo por línea e inversión incremental, mientras que la dimensión cualitativa evaluó riesgos, seguridad operativa, trazabilidad, aceptación de los usuarios, gobernanza de datos, fases y potencial de generación de valor. Este diseño permitió comparar alternativas de implementación en un entorno industrial real.
La estrategia metodológica correspondió a un estudio de múltiples casos de referencia, según Yin (2018). Se definieron cuatro arreglos de implementación para comparación: HMI en una línea, HMI en siete líneas productivas, supervisión en una línea y supervisión en siete líneas productivas. Estos casos representan caminos posibles de implementación, desde una solución local y piloto hasta una solución más amplia y centralizada, permitiendo observar cómo la inversión y el nivel de información disponible cambian con la escala.
La unidad de análisis fue la línea productiva automatizada, utilizando una planta de referencia del sector plástico como ejemplo aplicado. La intención fue representar una situación común en industrias que operan manualmente, pero necesitan evaluar el valor de la automatización en términos de seguridad, calidad, trazabilidad, reducción de pérdidas y mejora de la decisión.
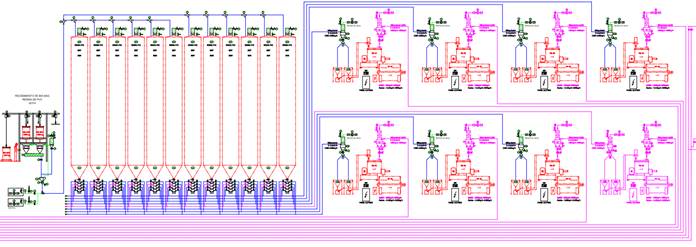
La Figura 1 representa el arreglo industrial de referencia utilizado para la comparación de los casos, retratando una situación común en fábricas del sector plástico y otros entornos industriales, con recepción y movimiento de materia prima, almacenamiento, transporte, silos, básculas y líneas de producción. El flujo evidencia la necesidad de integración entre producción, mantenimiento, ingeniería, calidad, seguridad y gestión financiera para una implementación de este tipo.
Figura 1. Diagrama de flujo conceptual del arreglo industrial de referencia utilizado para la comparación de los casos
Fuente: Datos originales de la investigación
La recolección de datos combinó investigación documental, recopilación de datos secundarios, análisis de evidencias técnicas del proceso y organización de parámetros de costo. Se consideraron informaciones de equipos, licencias, servicios, arquitectura de automatización, registros de ejemplo de lotes, informes de dosificación, alarmas y pantallas operacionales. La investigación bibliográfica se utilizó para sustentar la interpretación de los resultados.
El análisis de los datos se realizó en cuatro etapas: 1) estructuración de los costos totales, del costo por línea y de las diferencias incrementales; 2) comparación de los casos por criterios técnicos y de gestión; 3) aplicación de una matriz multicriterio con puntuación de 1 a 5; y 4) interpretación de los resultados basada en la literatura. El análisis diferenció elementos directamente medibles (inversión y costo por línea) de elementos de gestión (riesgo, seguridad, calidad, trazabilidad, gobernanza de datos y adopción por parte de los usuarios).
El análisis financiero se realizó de forma conservadora, sin utilizar indicadores como ROI, payback, VAN y TIR como resultados finales, ya que el estudio no contó con mediciones reales de beneficios tras la implementación. Se evitó estimar el retorno financiero sin una base medida, alineado a la literatura de finanzas corporativas e ingeniería económica (Brealey et al., 2020; Casarotto Filho y Kopittke, 2010), que destaca la importancia de considerar flujos de caja, beneficios medibles, comparación entre alternativas y análisis incremental de la inversión. La Tabla 1 resume el diseño metodológico y su aplicación en el estudio.
Tabla 1. Síntesis del diseño metodológico y su aplicación en el estudio
| Componente Metodológico | Aplicación en el estudio | Justificación |
| Tipo de investigación | Implementada | Evaluar una decisión práctica de implementación de automatización en un entorno industrial. |
| Enfoque | Mixta | Combinar datos de costos y horas técnicas con análisis de riesgos, trazabilidad, seguridad y gobernanza. |
| Clasificación | Exploratoria-descriptiva | Comprender mejor el problema y describir alternativas de implementación, según Gil (2017). |
| Estrategia | Estudio de múltiples casos de referencia | Comparar cuatro arreglos de implementación, siguiendo la lógica del estudio de caso discutida según Yin (2018). |
| Unidad de análisis | Línea de producción automatizada | Comparar el despliegue piloto, la expansión a siete líneas y el costo por línea. |
| Técnica de análisis | Composición de costos y matriz multicriterio | Organizar criterios económicos, técnicos y operacionales para apoyar la comparación de las alternativas. |
Fuente: Datos originales de la investigación
La Tabla 2 presenta los parámetros de costo utilizados en la modelización.
Tabla 2. Parámetros utilizados en la modelización de costos
| Parámetro | Valía | Uso en modelado |
| Panel principal – equipos | BRL 236.148,50 | Considerado como costo fijo inicial de la solución, común a los escenarios analizados. |
| Panel remoto por línea – equipos | BRL 55.640,81 | Considerado como costo adicional por línea productiva incluida en la implementación. |
| Licencias del supervisor | BRL 67.128,42 | Incluidas únicamente en los escenarios con supervisión, componiendo la parte fija de este tipo de solución. |
| Valor de la hora técnica | BRL 250,00 | Utilizado para estimar los servicios técnicos de ingeniería, programación, pruebas y despliegue. |
| Servicio especializado del supervisor | BRL 160.000,00 | Considerado como costo adicional fijo de los escenarios con supervisión, relacionado a la configuración e implementación de la solución por un equipo especializado. |
Fuente: Datos originales de la investigación
3. Resultados y Discusión
Los cuatro casos de referencia definidos en el estudio revelaron diferencias significativas en inversión, complejidad, alcance operativo y capacidad de generar información para la gestión. La comparación consideró IHM en una línea, IHM en siete líneas productivas, supervisión en una línea y supervisión en siete líneas productivas, evaluando criterios como costo total, costo por línea, inversión incremental, trazabilidad, riesgos de implementación, gobernanza de datos, partes interesadas e indicadores de seguimiento. Las alternativas indicaron que la decisión de inversión no debe basarse únicamente en el menor costo, ya que cada arreglo presentó un nivel propio de riesgo, capacidad de expansión y valor informacional.
Caracterización de los casos de referencia
El caso de HMI en una línea representó la alternativa de menor complejidad inicial, permitiendo validar pantallas, alarmas, nomenclaturas, enclavamientos y rutinas de operación en un área productiva. Sin embargo, su limitación reside en la baja consolidación de datos históricos y gerenciales, lo que restringe el apoyo a auditorías y análisis comparativos. La HMI en siete líneas amplió la estandarización operacional y redujo el costo por línea, replicando la lógica de operación en más áreas. No obstante, la trazabilidad permaneció limitada debido a la menor integración de los datos para consultas gerenciales e investigación de desviaciones.
El supervisorio en una línea demandó una mayor inversión inicial por línea, pero añadió una capa de información al proceso, incluyendo historial de operación, registros de lotes, informes, alarmas, trazabilidad y monitoreo centralizado. Este escenario demostró ser adecuado para validar la capa de datos antes de una implementación más amplia. El supervisorio en siete líneas fue el caso de mayor inversión total y alcance informacional, consolidando datos de varias líneas para facilitar auditorías, investigación de desviaciones, análisis de alarmas y comparación de desempeño. Por el contrario, exigió mayor atención al entrenamiento, estandarización, gobernanza de datos y gestión del cambio. La Tabla 3 resume los casos comparados.
Tabla 3. Caracterización de los casos de referencia analizados
| Ejemplo | Rol en el estudio | Beneficio observado | Limitación observada |
| IHM – 1 línea | Representar la entrada más simple en la automatización | Menor inversión inicial y aprendizaje operativo a escala controlada. | Baja consolidación de datos gerenciales y de historial. |
| IHM – 7 líneas | Representar la expansión de la estandarización operacional | Reducción del costo por línea y mayor uniformidad operativa entre las líneas. | Trazabilidad aún fragmentada y poca integración gerencial. |
| Supervisorio – 1 línea | Representar la validación inicial de la capa de datos | Inclusión de historial, alarmas, informes y trazabilidad en escala controlada. | Mayor inversión inicial por línea. |
| Supervisorio – 7 líneas | Representar la solución más completa de gestión e información | Mayor trazabilidad, integración de datos y visión consolidada de la fábrica. | Mayor complejidad de implementación, mayor costo total y mayor exigencia de gobernanza. |
Fuente: Resultados originales de la investigación
Resultados cuantitativos de costos
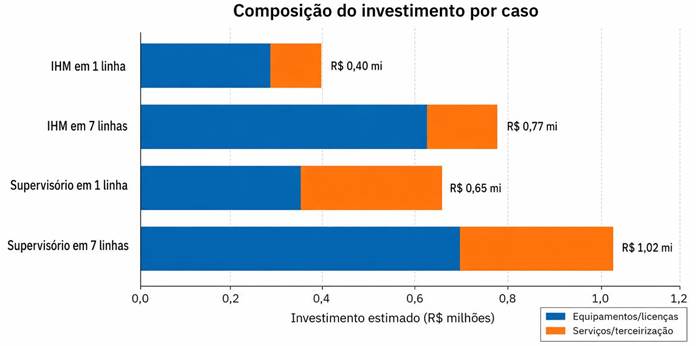
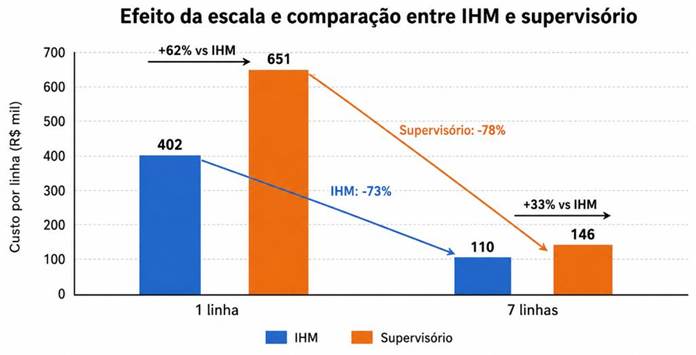
El análisis cuantitativo reveló diferencias en el costo total, el costo por línea y el costo incremental. La automatización con HMI para una línea totalizó R$ 401.789,31. La HMI en siete líneas totalizó R$ 773.134,19, con un costo unitario de R$ 110.447,74. El supervisorio en una línea totalizó R$ 650.917,73. El supervisorio en siete líneas totalizó R$ 1.022.262,61, con un costo unitario de R$ 146.037,52.
La expansión a siete líneas redujo el costo por línea debido a la dilución de costos fijos. Las diferencias incrementales entre alternativas fueron: la migración de IHM en una línea a supervisión en una línea representó un aumento de R$ 249.128,42, mientras que la expansión de supervisión en una línea a supervisión en siete líneas representó un aumento de R$ 371.344,88. La Tabla 4 presenta la comparación de los casos con servicios incorporados.
Tabla 4. Comparación de los casos con servicios incorporados
| Ejemplo | Líneas | Equipos/licencias | Servicios/terc. | Costo total | Costo por línea |
| IHM – 1 línea | 1 | BRL 291.789,31 | BRL 110.000,00 | BRL 401.789,31 | BRL 401.789,31 |
| IHM – 7 líneas | 7 | BRL 625.634,19 | BRL 147.500,00 | BRL 773.134,19 | BRL 110.447,74 |
| Supervisorio – 1 línea | 1 | BRL 358.917,73 | BRL 292.000,00 | BRL 650.917,73 | BRL 650.917,73 |
| Supervisorio – 7 líneas | 7 | BRL 692.762,61 | BRL 329.500,00 | BRL 1.022.262,61 | BRL 146.037,52 |
Fuente: Resultados originales de la investigación
La lectura incremental de la escalabilidad indicó que la implementación puede planificarse en etapas. Después de implementar IHM en una línea, la evolución a supervisión en una línea corresponde a la diferencia entre los dos casos. Una vez validada la supervisión en una línea, la expansión a siete líneas corresponde a la adición de las seis líneas restantes, como se indica en la Tabla 5.
Tabla 5. Inversión incremental estimada entre etapas de automatización
| Camino de evolución | Inversión acumulada final | Diferencia incremental | Lectura gerencial |
| IHM 1 línea -> Supervisorio 1 línea | BRL 650.917,73 | BRL 249.128,42 | Añade historial, informes y trazabilidad a la automatización local a escala piloto. |
| IHM 1 línea -> IHM 7 líneas | BRL 773.134,19 | BRL 371.344,88 | Expande la automatización local a seis líneas más, ampliando la estandarización operativa. |
| Supervisorio 1 línea -> Supervisorio 7 líneas | BRL 1.022.262,61 | BRL 371.344,88 | Amplía la solución supervisora ya validada para las demás líneas de producción. |
| IHM 7 líneas -> Supervisorio 7 líneas | BRL 1.022.262,61 | BRL 249.128,42 | Añade la capa supervisora a una base local ya estandarizada en siete líneas. |
Fuente: Resultados originales de la investigación
La composición de la inversión y el costo unitario estimado por caso analizado se presentan en la Figura 2 y la Figura 3.
Figura 2. Composición de la inversión entre equipos/licencias y servicios
Fuente: Resultados originales de la investigación
Figura 3. Costo unitario estimado por caso analizado
Fuente: Resultados originales de la investigación
Considerando el camino completo, la evolución de HMI en una línea a supervisión en siete líneas representa un incremento estimado de R$ 620.473,30 en relación con el escenario inicial. Este valor refleja la expansión de la automatización a las demás líneas y la inclusión de la capa supervisora, que ofrece historial, informes, trazabilidad y mayor integración de datos. Este análisis refuerza que la decisión no debe considerar solo la inversión total, sino también el momento adecuado para avanzar entre las etapas.
Matriz multicriterio y riesgo de despliegue
La matriz multicriterio se utilizó para comparar los casos desde una perspectiva más amplia, considerando siete criterios: costo inicial, riesgo de implementación, seguridad y calidad, trazabilidad, expansión, adopción por parte de los usuarios y valor gerencial. La escala de puntuación varió de 1 a 5, donde 5 indicó mayor adherencia al criterio. El mayor resultado ponderado lo obtuvo el supervisorio en una línea, con 3,80 puntos. La IHM en una línea y el supervisorio en siete líneas alcanzaron 3,60, mientras que la IHM en siete líneas obtuvo 3,05. Este resultado sugiere que el mayor alcance no garantiza, por sí solo, la mejor alternativa, siendo necesario equilibrar costo, riesgo, capacidad de expansión, trazabilidad, aceptación de los usuarios y valor generado para la gestión. La Tabla 6 consolida la matriz utilizada.
Tabla 6. Matriz multicriterio de apoyo a la decisión
| Criterio (peso) | IHM 1 línea | IHM 7 líneas | Sup. 1 línea | Sup. 7 líneas |
| Costo inicial (20%) | 5 | 4 | 3 | 2 |
| Riesgo de implementación (15%) | 5 | 3 | 4 | 2 |
| Seguridad y calidad (15%) | 3 | 4 | 4 | 5 |
| Trazabilidad (20%) | 2 | 2 | 4 | 5 |
| Expansión (10%) | 3 | 3 | 4 | 5 |
| Adopción de usuarios (10%) | 5 | 3 | 4 | 2 |
| Valor de gestión (10%) | 2 | 2 | 4 | 5 |
| Puntuación ponderada | 3,60 | 3,05 | 3,80 | 3,60 |
Fuente: Resultados originales de la investigación
Riesgos, fases y datos para evaluación futura
El análisis cualitativo indicó que la implementación de la automatización implica riesgos que van más allá de la inversión inicial, como la parada de producción durante la implementación, la baja aceptación de los usuarios, la falta de un estándar para la expansión, la dependencia del proveedor, la ausencia de responsables de los datos, intervenciones manuales inseguras y registros insuficientes sobre materia prima. Estos riesgos refuerzan la importancia de una implementación por fases para reducir la exposición inicial, validar la operación con usuarios clave, corregir estándares y preparar la estructura de datos para uso futuro. La Tabla 7 presenta los principales riesgos identificados y las medidas de mitigación recomendadas.
Tabla 7. Principales riesgos identificados y medidas de mitigación
| Riesgo | Efecto | Mitigación recomendada |
| Parada o inestabilidad durante la implementación | Pérdida de producción y retraso en el cronograma. | Implementar por etapas, planificar ventanas y mantener plan de retorno. |
| Piloto sin patrón para expansión | Retrabajo en la migración a supervisión. | Definir estándares de nombres, pantallas, comunicación y datos antes del piloto. |
| Baja aceptación de los usuarios | Uso incorrecto y pérdida de valor del sistema. | Entrenar operadores y validar pantallas con usuarios clave. |
| Intervención manual excesiva | Mayor exposición operativa y dependencia de acciones individuales. | Mapear puntos críticos, revisar interbloqueos y entrenar equipos. |
| Datos sin responsabilidad definida | Informes poco confiables para la toma de decisiones. | Definir propietarios de datos, permisos, validación y copia de seguridad. |
| Beneficios financieros sin medición | Expectativa de retorno no comprobada. | Medir pérdidas, descartes, paradas, pausas y tiempo de investigación. |
| Falta de trazabilidad | Dificultad de investigación, auditoría y control de materia prima. | Registrar origen, destino, cantidad, horario, lote, ingresos y eventos. |
Fuente: Resultados originales de la investigación
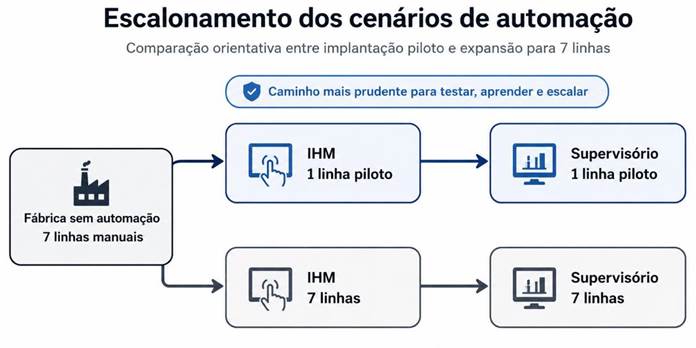
La Tabla 8 organiza el plan de implementación sugerido, desde la definición de requisitos hasta la medición financiera después de la entrada en operación. La Figura 4 resume la escalada de los casos evaluados, indicando el avance de la implementación piloto para la expansión en siete líneas.
Tabla 8. Plan de implementación recomendado
| Etapa | Meta | Entregables sugeridos |
| Definición de requisitos | Alinear lo que operación y gestión necesitan medir. | Lista de datos, informes, alarmas críticas y criterios de aceptación. |
| IHM de prueba | Validar operación local con baja exposición. | Pantalla local, pruebas, inicio de entrenamiento y registro de ajustes. |
| Preparación para supervisión | Evitar retrabajo en la expansión. | Nomenclatura, comunicación, historial, copias de seguridad y estructura de datos. |
| Supervisorio en una línea | Validar trazabilidad y uso gerencial. | Historial, informes, usuarios, registros de lotes y operación asistida. |
| Expansión a siete líneas | Implementar solución validada en el resto de la fábrica. | Cronograma por ondas, ventanas de parada, entrenamiento y aceptación final. |
| Medición financiera posterior | Convertir beneficios potenciales en indicadores. | Datos de pérdidas, paradas, descartes, tiempo de investigación, ROI y payback. |
Fuente: Resultados originales de la investigación
Figura 4. Escalado de los escenarios de automatización
Fuente: Resultados originales de la investigación
Evidencia de trazabilidad y gobernanza de datos
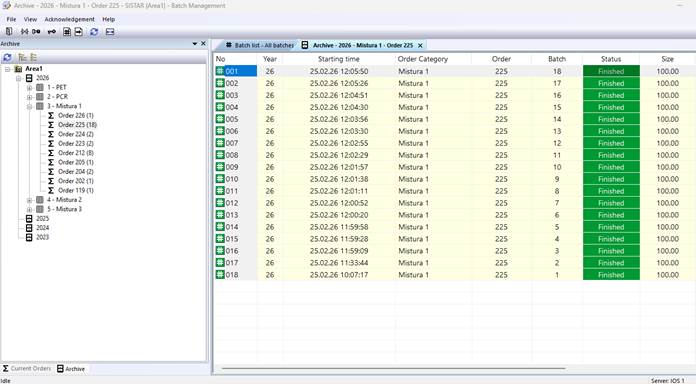
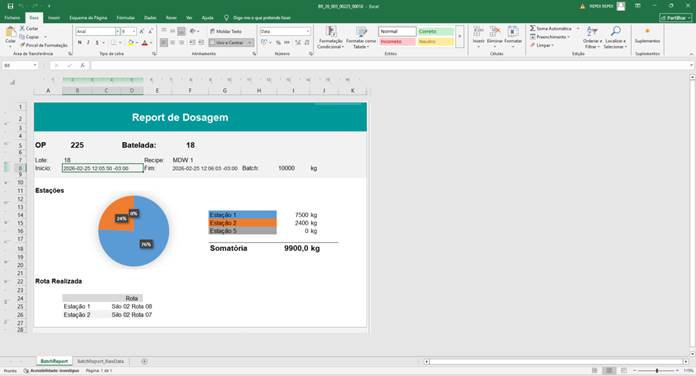
Los resultados indicaron que la trazabilidad efectiva requiere datos estandarizados, registrados y recuperables, no solo pantallas de operación. Información como receta, lote, línea, origen, destino, cantidad, horario, alarmas, operador y eventos son esenciales para reconstruir la secuencia productiva y apoyar investigaciones. Las Figuras 5 y 6 presentan ejemplos de registros utilizados en el estudio, como el registro de lotes para seguir órdenes y estado, y el informe de dosificación para analizar rutas y consumo de materia prima. Estas evidencias sugieren que el supervisorio puede ampliar el valor gerencial de la automatización cuando los datos son estructurados desde el inicio del proyecto.
Figura 5. Ejemplo de registro de lotes utilizado para trazabilidad operacional
Fuente: Resultados originales de la investigación
Figura 6. Ejemplo de informe de dosificación utilizado para análisis de producción
Fuente: Resultados originales de la investigación
La gobernanza de datos es crucial antes de la expansión a siete líneas, exigiendo la definición de responsables de registros, permisos de acceso, rutina de respaldo, validación de informes, tratamiento de alarmas y criterios para la modificación de pantallas o lógicas. Sin esta organización, el sistema puede generar datos poco confiables para auditoría, calidad, mantenimiento y toma de decisiones. La Tabla 9 consolida los datos mínimos recomendados para la trazabilidad operativa.
Tabla 9. Datos mínimos recomendados para trazabilidad
| Dato | Finalidad gerencial | Uso previsto |
| Identificación de los ingresos | Relacionar producción, material y especificación. | Investigar divergencias entre lo programado y lo realizado. |
| Número de lote | Individualizar cada ejecución del proceso. | Delimitar material afectado en desvíos o bloqueos. |
| Línea de producción | Identificar el lugar de consumo o destino. | Comparar el comportamiento entre líneas y turnos. |
| Origen y destino del material | Reconstruir ruta de movimiento. | Verificar cambio de silo, ruta incorrecta o suministro indebido. |
| Cantidad movida | Medir adherencia al proceso. | Comparar consumo esperado y consumo real. |
| Horario de inicio y fin | Reconstruir secuencia temporal. | Relacionar producción con alarmas, paradas e intervenciones. |
| Alarmas y eventos | Registrar anomalías relevantes. | Apoyar el diagnóstico de mantenimiento y calidad. |
Fuente: Resultados originales de la investigación
Criterios de aceptación y variables para medición futura
Los resultados también señalaron la necesidad de gobernanza de datos antes de la expansión, con puntos críticos como responsabilidad por registros, permisos, copias de seguridad, validación de informes, tratamiento de alarmas, historial de cambios y definición de criterios para el uso de la información. La adopción de criterios de aceptación se consideró esencial para reducir las divergencias entre la expectativa y la entrega. La implementación piloto debe comprobar el funcionamiento de pantallas, alarmas, registros, informes, permisos, comunicación y recuperación de datos. La Tabla 10 presenta los criterios de aceptación sugeridos para la implementación piloto.
Tabla 10. Criterios de aceptación sugeridos para la implementación piloto
| Criterio | Verificación necesaria | Evidencia esperada |
| Operación local | Comandos, estados y enclavamientos probados en campo. | Lista de pruebas aprobada y pendientes registrados. |
| Alarmas | Alarmas críticos identificados y clasificados. | Historial con horario, descripción y condición de retorno. |
| Trazabilidad | Lote registrado con datos mínimos definidos. | Consulta por ingresos, línea, lote, horario y cantidad. |
| Informes | Informes útiles para producción y calidad. | Modelo validado por los usuarios clave. |
| Entrenamiento | Operadores y mantenimiento capacitados. | Lista de presencia y guion de operación asistida. |
| Copia de seguridad y recuperación | Rutina de copia y restauración probada. | Procedimiento documentado y archivo recuperable. |
Fuente: Resultados originales de la investigación
Los resultados financieros se trataron como estimaciones de inversión, sin cálculo de retorno financiero definitivo, ya que el estudio no contó con mediciones reales de los beneficios tras la implementación. Sin embargo, el análisis permitió identificar variables operativas que pueden ser monitoreadas antes y después del proyecto para una evaluación futura del retorno. La Tabla 11 presenta estas variables recomendadas para medición futura, con el objetivo de transformar beneficios cualitativos (seguridad, calidad, trazabilidad, reducción del tiempo de investigación e identificación de cuellos de botella) en datos medibles.
Tabla 11. Variables recomendadas para análisis financiero futuro
| Variable | Efecto esperado | Forma de medición sugerida |
| Pérdidas de materia prima | La reducción de residuos aumenta el beneficio económico. | Comparar consumo esperado y real antes y después de la implementación. |
| Lotes bloqueados | La trazabilidad puede reducir bloqueos innecesarios. | Registrar valor, causa, cantidad bloqueada y cantidad liberada. |
| Tiempo de investigación | Menor tiempo libera equipo y acelera decisiones. | Medir horas gastas por ocurrencia y costo promedio del equipo. |
| Paradas y pausas de producción | La identificación de cuellos de botella mejora la disponibilidad. | Registrar duración, causa, línea afectada y costo estimado de la parada. |
| Intervenciones manuales y seguridad | Una menor exposición puede reducir el riesgo operativo. | Registrar intervenciones, condiciones de riesgo, alarmas y acciones correctivas. |
| Retrabajo operativo | Menor retrabajo reduce el costo indirecto. | Registrar ocurrencias, horas de corrección y reincidencia. |
| Soporte del sistema | El costo de mantener la solución afecta la viabilidad. | Registrar llamadas, horas técnicas, externalización y actualización. |
Fuente: Resultados originales de la investigación
Análisis de partes interesadas
El análisis de los grupos de interés mostró que la implementación de la automatización afecta a diferentes áreas de maneras distintas. Producción, calidad, mantenimiento, seguridad, ingeniería y gestión financiera tienen necesidades propias, lo que refuerza la importancia de organizar la inversión según criterios técnicos, operativos y de gestión. Esta lectura se alinea con el enfoque de Freeman (1984) y PMI (2021), que destacan la importancia de considerar los grupos que pueden afectar o ser afectados por una iniciativa. La misma inversión puede ser vista como un costo adicional por un área y como una reducción de riesgo por otra. La Tabla 12 detalla la contribución de la HMI y el supervisorio para cada grupo de interés.
Tabla 12. Lectura de los casos por stakeholders/ interesados
| interesado | Necesidad principal | Contribución de la IHM | Contribución del supervisor |
| Producción | Operar con estabilidad y poca interrupción. | Facilita el comando local y estandariza la rutina. | Permite seguir el historial y comparar líneas. |
| Calidad | Investigar desviaciones con evidencia. | Registra parte de la operación local. | Consolida lotes, horarios, eventos e relatórios. |
| Seguridad laboral | Reducir la exposición e intervenciones manuales. | Soporta comandos estandarizados, alarmas e intertravamentos locales. | Permite monitorear eventos, pausas, alarmes y acciones correctivas. |
| Mantenimiento | Diagnosticar fallos y reducir la reincidencia. | Muestra estados y alarmas en el equipo. | Organiza historial y frecuencia de alarmas. |
| Ingeniería | Evitar retrabajo y estandarizar expansión. | Valida pantallas y nomenclaturas en el piloto. | Define la arquitectura de datos para la planta. |
| Gestión financiera | Justificar inversión con datos. | Reduce el riesgo inicial de desembolso. | Crea base para medir pérdidas evitadas y retorno. |
Fuente: Resultados originales de la investigación
La lectura por parte de los interesados también indicó la necesidad de comunicación y formación, con puntos de atención en la comprensión de las pantallas, uso de los informes, validación de los datos, respuesta a alarmas, mantenimiento de registros y aceptación de las nuevas rutinas. Este resultado refuerza la importancia de criterios de aceptación compartidos, involucrando producción, calidad, mantenimiento, ingeniería, seguridad y gestión financiera.
Gobernanza necesaria para expansión
La expansión a siete líneas exige una gobernanza mínima, que incluye estandarización de nombres, estructura de etiquetas, criterios de alarmas, reglas de acceso, periodicidad de copias de seguridad, responsables de registros, validación de informes y criterios para la alteración de pantallas o lógicas. La gobernanza también está ligada a la dependencia de proveedores, tratándose la documentación, formación y transferencia de conocimiento como entregables formales. La Tabla 13 presenta los elementos de gobernanza recomendados para la expansión.
Tabla 13. Elementos de gobernanza recomendados para expansión
| Elemento de gobernabilidad | Descripción | Riesgo reducido |
| Patrón de nombres | Nomenclatura única para líneas, silos, recetas y alarmas. | Confusión operativa y dificultad de mantenimiento. |
| Estructura de datos | Campos mínimos para historial, lote y reporte. | Datos incompletos o poco comparables. |
| Control de acceso | Perfiles para operación, mantenimiento, ingeniería y gestión. | Alteraciones indebidas y pérdida de confiabilidad. |
| Copia de seguridad y restauración | Rutina documentada y probada periódicamente. | Pérdida de historial y parada prolongada. |
| Gestión de cambios | Registro de cambios de lógica, pantalla e informe. | Retrabajo e inconsistencia entre líneas. |
| Entrenamiento continuo | Capacitación para nuevos usuarios y reciclaje. | Uso incorrecto y baja adopción. |
Fuente: Resultados originales de la investigación
Indicadores de seguimiento post-implementación
Aunque el estudio no calculó un retorno financiero definitivo, los resultados permitieron proponer indicadores de seguimiento para la recolección antes y después de la implementación, de modo que la evaluación financiera futura se apoye en datos medidos. Los indicadores propuestos combinan desempeño operativo, seguridad, calidad de los datos y beneficios económicos, permitiendo seguir el proyecto no solo por el funcionamiento técnico de la automatización, sino también por variables que sustentan una futura comparación económica entre alternativas. La Tabla 14 organiza los indicadores sugeridos para el seguimiento post-implementación.
Tabla 14. Indicadores sugeridos para seguimiento post-implementación
| Índice | Finalidad | Periodicidad sugerida |
| Tiempo medio de investigación de desviación | Medir agilidad para reconstruir ocurrencias. | Mensual |
| Número de lotes bloqueados | Evaluar impacto de trazabilidad sobre bloqueos. | Mensual |
| Divergencia entre consumo previsto e real | Seguimiento de la adherencia de la dosificación y el movimiento. | Por orden o por lotes |
| Cantidad de alarmas críticas recurrentes | Priorizar causas de inestabilidad. | Cada semana |
| Paradas y pausas por línea | Identificar cuellos de botella de producción y causas recurrentes. | Cada semana |
| Intervenciones manuales registradas | Seguir la exposición operativa y las oportunidades de mejora. | Mensual |
| Horas de soporte técnico | Medir el costo de mantenimiento del sistema. | Mensual |
| Informes consultados por la gestión | Verificar uso de datos en la toma de decisiones. | Mensual |
Fuente: Resultados originales de la investigación
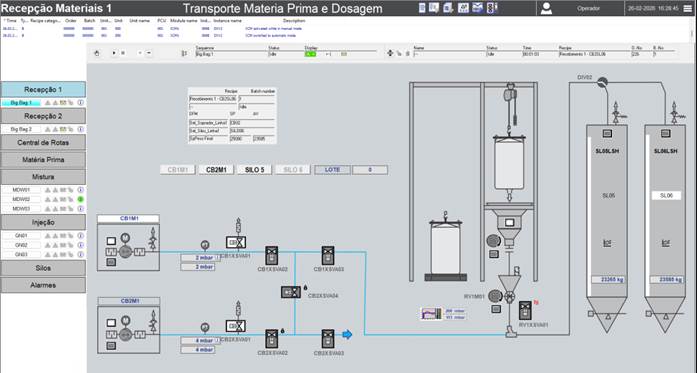
La Figura 7 presenta una pantalla de recepción de materia prima, utilizada como ejemplo de interfaz operativa. La imagen ilustra la necesidad de reunir ruta, equipo, silo, estado, secuencia, receta y valores de proceso de forma comprensible para el operador. La lectura principal asociada a la figura es que la organización visual de la pantalla debe seguir la rutina real de operación.
Figura 7. Ejemplo de pantalla de recepción de materia prima y ruta de transporte
Fuente: Resultados originales de la investigación
Los resultados apuntaron dos condiciones para la implementación: comenzar con simplicidad suficiente para reducir la exposición inicial y, al mismo tiempo, preservar la estructura técnica para permitir la expansión futura sin retrabajo relevante. La decisión entre HMI y supervisión no debe tratarse como una elección meramente técnica o financiera. La HMI, con menor exposición inicial, puede ser una buena etapa de entrada para validar la operación local con menor complejidad. Sin embargo, su alcance gerencial es limitado cuando la empresa necesita consolidar historial, trazabilidad, informes y comparación entre líneas. La supervisión, por su parte, exige mayor inversión y cuidado con la gobernanza, capacitación y estandarización, pero amplía la capacidad de análisis de la fábrica al integrar datos de producción, alarmas, lotes, pausas, desvíos e indicadores.
El punto central del análisis incremental fue separar la decisión de iniciar de la decisión de escalar. Comenzar con una IHM piloto reduce el riesgo inicial, siempre que esta etapa se construya con estándares compatibles con una futura capa supervisora. A partir de esta base, la evolución hacia el supervisorio en una línea funciona como validación de la información. Después de eso, la expansión a más líneas deja de ser una apuesta inicial y pasa a ser la repetición de una solución ya probada. Así, el camino recomendado es avanzar por oleadas: definir requisitos, validar la IHM piloto, preparar la estructura de datos, implementar el supervisorio en una línea, expandir gradualmente y medir los resultados financieros con datos reales de operación.
La justificación tecno-económica de la automatización depende de la combinación entre implantación gradual, gestión de riesgos y capacidad de generar información confiable. En lugar de tratar la HMI y el supervisorio como opciones aisladas, los casos analizados mostraron que la HMI puede validar la operación local, mientras que el supervisorio amplía la trazabilidad, el historial operacional y la base de datos necesaria para futuras decisiones económicas. La HMI en una línea asumió el papel de validación operacional, permitiendo corregir pantallas, alarmas, nomenclaturas y rutinas antes de ampliar la exposición del proyecto, alineado a la ANSI/ISA-101.01-2015 (ISA, 2015).
La expansión a siete líneas redujo el costo unitario, pero el análisis incremental fue más importante para la decisión, según Casarotto Filho y Kopittke (2010). La inversión por fases separa la decisión de comenzar de la decisión de ampliar, evitando que la automatización completa se trate como un desembolso único. Brealey et al. (2020) destacan que las decisiones de inversión dependen de beneficios medibles y flujos de caja estimables. Los resultados indican que, antes de calcular el ROI – Retorno de la inversión, el payback, el VAN o la TIR, la empresa necesita crear capacidad de medición, y el supervisorio actúa como infraestructura para transformar pérdidas, paradas, retrabajos y tiempo de investigación en datos comparables.
El supervisorio en una línea demostró ser relevante como etapa de validación de la información, convergiendo con Boyer (2004) al relacionar sistemas supervisórios con la adquisición, seguimiento y organización de datos de procesos distribuidos. La trazabilidad fue uno de los diferenciales más claros entre la automatización local y la automatización con supervisório, alineada a Aung y Chang (2014) e ISO 9001:2015 (ISO, 2015). Rastrear significa reconstruir eventos, apoyar auditorías, investigar desvíos, analizar consumo y controlar materia prima. La seguridad operacional también forma parte de la justificación, aproximándose a la ISO 45001:2018 (ISO, 2018), al reducir intervenciones manuales, organizar alarmas y registrar eventos críticos.
El análisis de las partes interesadas mostró que la misma inversión puede ser percibida de diferentes maneras por producción, calidad, mantenimiento, seguridad, ingeniería y gestión financiera, lo que dialoga con el PMI (2021) sobre la entrega de valor y la gestión de interesados. Los hallazgos indican que la justificación técnico-económica de la automatización no depende solo de la comparación entre costos totales, sino de la construcción de un camino de implementación en ondas: HMI piloto, preparación para supervisión, supervisión en una línea, expansión posterior y medición financiera. Esta secuencia combina prudencia financiera, aprendizaje operativo, trazabilidad y generación de datos, ofreciendo una forma segura de defender inversiones a medio y largo plazo en fábricas que aún dependen de rutinas manuales.
Los resultados indicaron que iniciar por una línea piloto reduce la exposición inicial del proyecto y permite corregir pantallas, alarmas, nomenclaturas, permisos y rutinas antes de ampliar el alcance. El piloto funciona como etapa de aprendizaje, validación técnica y alineación entre operación, mantenimiento, calidad, seguridad, ingeniería y gestión financiera. La expansión a siete líneas presentó ventaja en la dilución de costos fijos, pero la menor media de costo por línea no basta para definir la mejor alternativa. La decisión precisa considerar la madurez de la organización para sustentar la solución, entrenar usuarios, mantener registros, validar informes, cuidar de copias de seguridad, tratar alarmas y utilizar los datos generados en el proceso decisorio. El análisis multicriterio reforzó que la alternativa más adecuada equilibra inversión, riesgo de implantación, seguridad, calidad, trazabilidad, adopción de los usuarios y potencial de generación de datos confiables.
La delimitación de los indicadores financieros fue otro punto importante. El ROI, el payback, el VAN y la TIR son útiles, pero dependen de mediciones consistentes de pérdidas, paradas, retrabajos, descartes, alarmas, bloqueos, tiempo de investigación y consumo de materia prima. La contribución del supervisorio es crear la base de registros necesaria para que la evaluación económica futura sea más robusta y menos dependiente de estimaciones informales. Como contribución práctica, el trabajo propuso una hoja de ruta de implantación por ondas, comenzando por la HMI en una línea, preparando la arquitectura para integración futura, validando el supervisorio en una línea y expandiendo a las demás líneas solamente después de comprobar la adherencia técnica y operacional de la solución. Este camino transforma una decisión de inversión compleja en etapas verificables, con criterios de aceptación, menor incertidumbre y mejor comunicación entre las áreas involucradas.
En resumen, la automatización debe justificarse como una evolución planificada de la gestión industrial. En fábricas con rutinas manuales, la HMI puede representar el primer paso para organizar la operación, mientras que el supervisorio amplía la capacidad de registrar, comparar y decidir. La implantación por fases demostró ser el camino más prudente, permitiendo comenzar con menor exposición, aprender de la prueba piloto, preservar la posibilidad de expansión y construir datos para respaldar decisiones financieras más consistentes a medio y largo plazo.
4. Conclusión
El presente estudio buscó analizar formas de justificar técnico-económicamente inversiones de mediano y largo plazo en automatización de sistemas industriales, comparando la implantación por Interfaz Hombre-Máquina (IHM) y por supervisión en una línea piloto y en siete líneas productivas, con énfasis en fábricas que aún dependen de procesos manuales. Se verificó que la IHM contribuyó a organizar y estandarizar la operación local, reduciendo improvisaciones y creando un estándar de interacción con el proceso. Por su parte, el sistema de supervisión amplió la capacidad de registrar información, acompañar históricos, generar informes, apoyar auditorías e investigar cuellos de botella, como pausas recurrentes y desviaciones de consumo. La principal contribución del trabajo reside en la proposición de una hoja de ruta de implantación por ondas, que transforma una decisión de inversión compleja en etapas verificables, combinando prudencia financiera, aprendizaje operacional, trazabilidad y generación de datos confiables.
La investigación demostró que la justificación de la inversión en automatización no debe limitarse al retorno financiero inmediato, sino considerar la reducción de incertidumbres, pérdidas, riesgos operativos y costos que se acumulan a lo largo del tiempo. La implementación por fases, comenzando por una HMI piloto y evolucionando hacia el supervisorio, demostró ser el camino más prudente, permitiendo validar la operación local, preparar la estructura de datos y construir una base robusta para evaluaciones financieras futuras. Como limitación, el estudio utilizó casos de referencia y costos estimados, sin seguimiento de una implementación real. Se sugiere, para estudios futuros, aplicar el modelo en un entorno industrial real, midiendo indicadores antes y después de la automatización, y ampliar el análisis a otros segmentos, incluyendo costos de mantenimiento y actualización tecnológica, profundizando la medición de los beneficios generados por el supervisorio.
Referencias Bibliográficas
Aung, M.M.; Chang, Y.S. (2014). Traceability in a food supply chain: safety and quality perspectives. Food Control 39: 172-184.
Boyer, S.A. (2004). SCADA: supervisory control and data acquisition. 4. ed. Research Triangle Park, NC, EUA: ISA.
Brealey, R.A.; Myers, S.C.; Allen, F. (2020). Princípios de finanças corporativas. 13. ed. Porto Alegre, RS, Brasil: AMGH.
Casarotto Filho, N.; Kopittke, B.H. (2010). Análise de investimentos: matemática financeira, engenharia econômica, tomada de decisão, estratégia empresarial. 11. ed. São Paulo, SP, Brasil: Atlas.
Freeman, R.E. (1984). Strategic management: a stakeholder approach. Boston, MA, EUA: Pitman.
Gil, A.C. (2017). Como elaborar projetos de pesquisa. 6. ed. São Paulo, SP, Brasil: Atlas.
Groover, M.P. (2019). Automation, production systems, and computer-integrated manufacturing. 5. ed. New York, NY, EUA: Pearson.
International Organization for Standardization [ISO]. (2015). ISO 9001:2015: quality management systems – requirements. Geneva, Suíça: ISO.
International Organization for Standardization [ISO]. (2018). ISO 45001:2018: occupational health and safety management systems – requirements with guidance for use. Geneva, Suíça: ISO.
International Society of Automation [ISA]. (2015). ANSI/ISA-101.01-2015: human machine interfaces for process automation systems. Research Triangle Park, NC, EUA: ISA.
Kerzner, H. (2017). Project management: a systems approach to planning, scheduling, and controlling. 12. ed. Hoboken, NJ, EUA: Wiley.
Project Management Institute [PMI]. (2021). A guide to the project management body of knowledge (PMBOK Guide). 7. ed. Newtown Square, PA, EUA: Project Management Institute.
Yin, R.K. (2018). Case study research and applications: design and methods. 6. ed. Thousand Oaks, CA, EUA: Sage.
Artículo originario del Trabajo de Conclusión de Curso de la Especialización en Gestión de Proyectos de la POLI USP PRO
Para saber más sobre el curso, haga clic aquí.