
Mba Ejecutivo En Liderazgo Y Gestión
04 de noviembre de 2026
Viabilidade Econômica da Comercialização de Co2 Liquefeito em Biorrefinarias de Etanol de Milho no Brasil
Alan Barbagelata El-Assad; Adalberto Zorzo
DOI: 10.22167/2675-6528-202603804
Artigo derivado de Trabalho de Conclusão de Curso (TCC), com conteúdo baseado no trabalho original do aluno e adaptado ao formato editorial da Revista E&S com apoio da ferramenta ResumeAI, solução de inteligência artificial desenvolvida pelo Instituto Pecege para síntese e organização textual.
Resumo
A busca global pela descarbonização intensificou o interesse no aproveitamento de CO2 biogênico, especialmente de biorrefinarias de etanol de milho, que geram CO2 concentrado e ainda pouco valorizado. Este Business Case avaliou a viabilidade econômico-financeira da produção e comercialização de CO2 liquefeito por meio da implantação de uma unidade de captura, purificação e liquefação em uma biorrefinaria de etanol de milho no Brasil. O estudo considerou uma capacidade nominal de 150 t/dia, analisando o mercado potencial, o investimento necessário, os custos operacionais e os resultados econômicos, utilizando indicadores como Valor Presente Líquido (VPL), Taxa Interna de Retorno (TIR) e payback descontado. O projeto exigiu investimento estimado de R$ 93,4 milhões e produziu potencialmente 49.875 t/ano de CO2 liquefeito. Nas premissas adotadas, apresentou VPL de R$ 22,1 milhões, TIR de 19,5% ao ano, payback descontado de 10,5 anos e preço de equilíbrio de R$ 727/t. A análise de mercado indicou dimensão compatível com a produção proposta, mas evidenciou a necessidade de validação regional da demanda e de contratação antecipada de parcela relevante da capacidade. Concluiu-se que o projeto era economicamente viável, com margem de 19,2% antes de o VPL atingir zero, porém sua atratividade dependia da confirmação do preço líquido de venda, do investimento e do consumo de energia. Recomendou-se avançar para validação comercial e engenharia básica, condicionando-se a decisão final de investimento à confirmação dessas variáveis, aproveitando a continuidade operacional das biorrefinarias de milho para transformar o CO2 de fermentação em produto comercial.
Palavras-chave: Biorrefinaria; CO2 liquefeito; Etanol de milho; Viabilidade econômica.
1. Introdução
A busca global pela descarbonização das atividades energéticas e industriais tem impulsionado o desenvolvimento de tecnologias de captura e utilização de dióxido de carbono (CO2). Tradicionalmente, grande parte desses esforços concentrou-se em processos industriais que utilizam combustíveis fósseis, gerando correntes gasosas nas quais o CO2 se apresenta diluído e misturado a outros componentes. Contudo, a fermentação alcoólica oferece uma alternativa promissora para a obtenção de CO2.
Em contraste com as fontes de combustíveis fósseis, a fermentação alcoólica gera correntes com elevada concentração de CO2 e menor presença de impurezas. Embora essas correntes ainda demandem a remoção de umidade, compostos voláteis e outros contaminantes antes da liquefação, o condicionamento necessário é menos complexo do que para gases mais diluídos, resultando em custos reduzidos de captura e purificação (Hughes e Zoelle, 2022; International Energy Agency Bioenergy, 2024). Além disso, a origem biogênica desse CO2 reforça seu interesse em estratégias de descarbonização.
No Brasil, a conversão de açúcares em etanol por fermentação alcoólica gera aproximadamente 0,75 tonelada de CO2 por metro cúbico de etanol produzido. Em 2023, a produção nacional de etanol atingiu cerca de 35 bilhões de litros, o que correspondeu a um potencial superior a 26 milhões de toneladas anuais de CO2 (Agência Nacional do Petróleo, Gás Natural e Biocombustíveis, 2024). A expansão do etanol de milho e do etanol de segunda geração tem ampliado a disponibilidade contínua dessa corrente ao longo do ano, superando a sazonalidade das usinas de cana-de-açúcar (Empresa de Pesquisa Energética, 2024; Raízen, 2025).
O mercado brasileiro de CO2 apresenta uma dimensão relevante. Segundo o Instituto Brasileiro de Geografia e Estatística (IBGE, 2025), as vendas da categoria “Dióxido de carbono (gás carbônico, anidrido carbônico); gelo seco” totalizaram aproximadamente 473 mil toneladas em 2023, com uma receita líquida próxima de R$ 715 milhões. O CO2 é empregado em diversos segmentos, como bebidas carbonatadas, processamento de alimentos, tratamento de água, soldagem, resfriamento criogênico e produção de gelo seco. Uma estimativa adicional da demanda associada ao setor de refrigerantes indicou um potencial de cerca de 222 mil toneladas de CO2 por ano (Ministério da Agricultura e Pecuária, 2024; Song et al., 2020), corroborando a existência de um mercado estabelecido.
Apesar da ampla disponibilidade de CO2 biogênico proveniente da produção de etanol, seu aproveitamento comercial no setor permanece limitado. Essa lacuna entre o potencial de geração da corrente e sua conversão em valor econômico representa uma oportunidade para as biorrefinarias. Atualmente, o CO2 gerado na fermentação é frequentemente liberado sem recuperação comercial, o que impede a geração de receita adicional e a diversificação do portfólio de produtos.
Nesse contexto, a implantação de unidades de captura, purificação e liquefação de CO2 em biorrefinarias de etanol de milho surge como uma solução para agregar valor a um coproduto ainda subaproveitado. Tal iniciativa não apenas cria uma nova fonte de receita, mas também fortalece os atributos ambientais associados à produção de etanol, alinhando-se às crescentes demandas por soluções de descarbonização. A tecnologia de recuperação é considerada madura e comercialmente disponível, favorecendo a integração a infraestruturas industriais existentes.
Diante desse cenário, este Business Case teve como objetivo avaliar a viabilidade econômico-financeira da produção e comercialização de CO2 liquefeito por meio da implantação de uma unidade de captura, purificação e liquefação com capacidade nominal de 150 t/dia em uma biorrefinaria de etanol de milho no Brasil.
2. Material e Métodos
Este Business Case avaliou a viabilidade econômico-financeira da produção e comercialização de CO2 liquefeito. A metodologia consistiu na análise da implantação de uma unidade integrada de captura, purificação e liquefação de CO2 em uma biorrefinaria de etanol de milho no Brasil.
A unidade proposta teria capacidade nominal de 150 t/dia de CO2 liquefeito, operando 350 dias por ano. O escopo do projeto compreendeu a captura da corrente de fermentação, purificação, compressão, liquefação, armazenamento intermediário, medição e carregamento do produto no ponto de carregamento da biorrefinaria. Foram excluídos do escopo a frota criogênica, o transporte rodoviário, os tanques nos consumidores e a distribuição final, adaptando-se a um modelo de fornecimento a granel de gases industriais (Air Liquide Brasil, n.d.; Indústria Brasileira de Gases [IBG], n.d.; White Martins, n.d.).
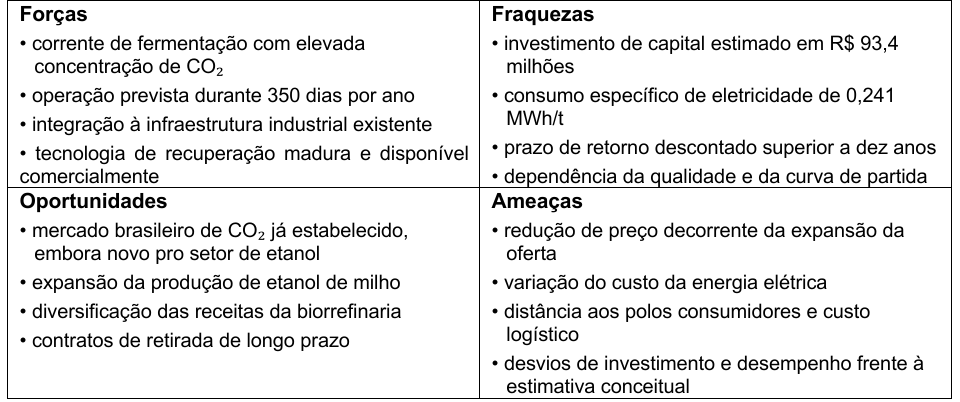
Para aprofundar a compreensão dos fatores internos e externos que influenciaram a implantação, aplicou-se uma matriz de forças, fraquezas, oportunidades e ameaças (SWOT), conforme o Quadro 1.
Quadro 1: Matriz SWOT da implantação da unidade de CO2 em biorrefinaria de etanol de milho
Fonte: Resultados originais da pesquisa
A análise de viabilidade econômico-financeira foi realizada por meio de um modelo de fluxo de caixa descontado, seguindo boas práticas de análise econômica. Os principais critérios de avaliação foram o Valor Presente Líquido (VPL), a Taxa Interna de Retorno (TIR), o payback descontado, o índice de valor relativo (VIR), o resultado operacional antes de juros, impostos, depreciação e amortização (EBITDA) e o preço de equilíbrio para VPL igual a zero. Adotou-se uma taxa mínima de atratividade (TMA) de 14,75% ao ano, utilizando a taxa Selic de março de 2026 como referência. Para custos tributários, considerou-se uma alíquota de 34% sobre o resultado tributável, com aproveitamento de prejuízos fiscais limitado a 30% do lucro tributável.
A configuração técnico-econômica da solução proposta incluiu:
- Capacidade: 150 t/d de CO2 liquefeito.
- CAPEX estimado: R$ 93,4 milhões, obtido por modelagem técnico-econômica conceitual (FEL1/FEL2), com incerteza de ±30% (Apêndice 1).
- Consumos: Obtidos por simulação do processo produtivo conceitual (FEL1/FEL2), com incerteza de ±30%.
- Estrutura de investimento: 85% ISBL (equipamentos e sistemas de processo) e 15% OSBL (interligações e utilidades), refletindo integração a uma usina existente.
- Cronograma de implantação: 2 anos, com desembolso de 40% no primeiro ano e 60% no segundo.
- Início de operação: ano 3 do projeto.
- Ramp-up operacional: 50%, 75% e 100% ao longo dos três primeiros anos de operação.
- Premissa de preço: R$ 900 por tonelada de CO2 liquefeito no ponto de carregamento da biorrefinaria.
- Premissa de custo de eletricidade: R$ 350/MWh.
- Uptime (disponibilidade): 95% das horas operacionais no ano.
A estrutura de custos operacionais foi baseada em práticas industriais, com elevada intensidade energética e moderada intensidade de mão de obra. O consumo de eletricidade foi o principal componente de custo variável. Os custos fixos consideraram uma equipe de 1 gerente, 2 supervisores e 6 operadores, com fator de overhead de 45% sobre os custos de mão de obra. Os custos de manutenção foram estimados em 4% ao ano do valor dos investimentos ISBL.
A implementação da solução foi estruturada em cinco etapas, com prazo total de 33 a 51 meses, conforme detalhado na Tabela 1.
Tabela 1: Plano de implementação da solução
| Etapa | Prazo indicativo (em relação à etapa anterior) | Entregável e critério de avanço |
|---|---|---|
| Validação comercial | 3-6 meses | LOIs ou contratos cobrindo parcela mínima da capacidade |
| FEED e testes de qualidade | 6-9 meses | CAPEX, consumo e especificação confirmados |
| Estruturação comercial | 3-6 meses | Contratos de venda de longo prazo firmados |
| Detalhamento, suprimentos e construção | 18-24 meses | Unidade mecanicamente completa |
| Comissionamento e ramp-up | 3-6 meses | Capacidade, qualidade e consumo específico atingidos |
Fonte: Resultados originais da pesquisa
3. Resultados e Discussão
Análise da situação
A produção de etanol de milho no Brasil gera um volume expressivo de CO2 biogênico em correntes concentradas, um coproduto ainda pouco aproveitado comercialmente. Essa lacuna entre a disponibilidade do insumo e seu valor econômico representa uma oportunidade para as biorrefinarias. A captura e comercialização de CO2 liquefeito podem gerar nova receita, diversificar o portfólio de produtos e fortalecer os atributos ambientais da produção de etanol.
Na situação de referência, o CO2 gerado na fermentação era liberado sem recuperação comercial, o que impedia a geração de receita. A solução proposta consistiu na implantação de uma unidade integrada de captura, purificação e liquefação de CO2 com capacidade nominal de 150 t/dia. Essa unidade converteria parte do fluxo não aproveitado em receita adicional, recebendo a corrente de fermentação, removendo contaminantes, comprimindo, liquefazendo e armazenando o produto para disponibilização no ponto de carregamento. O modelo de comercialização considerou a venda no ponto de carregamento da biorrefinaria, com retirada por comprador ou distribuidor especializado, excluindo frota criogênica, transporte rodoviário, tanques instalados nos consumidores e distribuição final, adaptando-se à estrutura de fornecimento a granel do mercado de gases industriais.
A análise SWOT indicou que a regularidade e alta concentração da fonte de CO2, a operação prevista por 350 dias/ano e a integração à infraestrutura industrial existente são forças significativas. A tecnologia de recuperação é madura e comercialmente disponível. As oportunidades incluem um mercado brasileiro de CO2 já estabelecido, a expansão da produção de etanol de milho, a diversificação das receitas da biorrefinaria e a possibilidade de contratos de retirada de longo prazo. Contudo, o projeto enfrenta fraquezas como o investimento de capital estimado em R$ 93,4 milhões, o consumo específico de eletricidade de 0,241 MWh/t e um prazo de retorno descontado superior a dez anos. As ameaças incluem a potencial redução de preço devido à expansão da oferta, a variação do custo da energia elétrica, a distância dos polos consumidores e o custo logístico, além de desvios de investimento e desempenho em relação à estimativa conceitual.
A matriz demonstrou que, embora a implantação tenha fundamento técnico e mercadológico, sua atratividade depende da confirmação do preço líquido recebido, do investimento, do consumo de energia, da especificação do produto e da capacidade de assegurar retirada regular da produção.
Recomendação
Com base nos fatores identificados, recomendou-se estruturar a implantação de uma unidade de captura, purificação e liquefação de CO2 biogênico em uma biorrefinaria de etanol de milho. A recomendação focou em uma solução industrial única e sugeriu avançar para validação comercial e engenharia básica antes da decisão final de investimento.
A unidade industrial considerada teve capacidade nominal de 150 t/dia de CO2 liquefeito, o que corresponde teoricamente à geração associada à produção de aproximadamente 200 mil litros de etanol por dia. Operando 350 dias por ano, essa capacidade equivale a uma biorrefinaria com produção nominal de cerca de 70 milhões de litros de etanol por ano. Esse volume é significativamente inferior à capacidade de grandes biorrefinarias de etanol de milho no Brasil, indicando que a disponibilidade da corrente de fermentação não seria uma limitação. O dimensionamento de 150 t/dia esteve mais relacionado à capacidade de absorção comercial do produto e à escala de investimento.
A análise de viabilidade foi realizada com base em indicadores como Valor Presente Líquido (VPL), Taxa Interna de Retorno (TIR), payback descontado, índice de valor relativo (VIR), resultado operacional antes de juros, impostos, depreciação e amortização (EBITDA) e preço de equilíbrio para VPL igual a zero. A taxa mínima de atratividade (TMA) de 14,75% ao ano foi adotada como proxy do WACC, utilizando a taxa Selic de março de 2026 como referência. Em relação aos custos tributários, considerou-se uma alíquota de 34% sobre o resultado tributável, com aproveitamento de prejuízos fiscais limitado a 30% do lucro tributável, uma premissa conservadora.
A configuração técnico-econômica proposta para a unidade incluiu um CAPEX estimado de R$ 93,4 milhões, com incerteza típica de ±30%, e consumos obtidos por simulação do processo produtivo, também com incerteza de ±30%. A estrutura de investimento previu 85% para equipamentos e sistemas de processo (ISBL) e 15% para interligações e utilidades (OSBL), refletindo a integração a uma usina existente. O cronograma de implantação foi de 2 anos, com desembolso de 40% no primeiro ano e 60% no segundo, com início de operação no ano 3 do projeto e ramp-up operacional de 50%, 75% e 100% nos três primeiros anos de operação, respectivamente. As premissas operacionais incluíram um preço de venda de R$ 900 por tonelada de CO2 liquefeito, custo de eletricidade de R$ 350/MWh e disponibilidade (uptime) de 95% das horas operacionais no ano. Essa configuração, de projeto brownfield, concentrou o CAPEX em equipamentos de processo e caracterizou um projeto intensivo em capital e energia, cujo desempenho econômico depende do volume produzido, da estabilidade operacional, do custo de energia elétrica e do preço líquido de venda.
Avaliação
Os resultados econômicos da implantação da unidade em biorrefinaria de etanol de milho foram sintetizados na Tabela 5.
Tabela 5. Resultados econômicos da implantação em biorrefinaria de etanol de milho
| Indicador | Resultado |
|---|---|
| Produção anual | 49.875 ton/ano |
| Participação no mercado ampliado do IBGE | 10,5% |
| Receita média | R$ 42,6 milhões/ano |
| EBITDA médio (R$ MM) | R$ 32,8 milhões/ano |
| VPL | R$ 22,1 milhões/ano |
| TIR | 19,5% |
| Payback descontado | 10,5 anos |
| VIR | 0,3 |
| Preço de equilíbrio para VPL = 0 | R$ 727 / ton |
| Decisão econômica | Projeto Viável |
Fonte: Resultados originais da pesquisa
O projeto apresentou uma produção anual de 49.875 ton/ano de CO2 liquefeito, o que representaria uma participação de 10,5% no mercado ampliado do IBGE. A receita média anual foi de R$ 42,6 milhões e o EBITDA médio de R$ 32,8 milhões. O Valor Presente Líquido (VPL) foi positivo em R$ 22,1 milhões, e a Taxa Interna de Retorno (TIR) de 19,5% ao ano superou a Taxa Mínima de Atratividade (TMA) em aproximadamente 4,7 pontos percentuais. O payback descontado foi de 10,5 anos, e o índice de valor relativo (VIR) de 0,3. O preço de equilíbrio para VPL igual a zero foi de R$ 727 por tonelada. Esses resultados classificaram o projeto como economicamente viável, com o preço-base de R$ 900/t permanecendo R$ 173/t acima do preço de equilíbrio, o que correspondeu a uma margem de 19,2% antes que o VPL atingisse zero. No entanto, o payback de longo prazo e o VIR moderado indicaram uma criação de valor de longo prazo e moderada em relação ao investimento.
A produção estabilizada de 49.875 t/ano representou aproximadamente 10,5% do volume ampliado registrado pelo IBGE, indicando que o risco principal não se limitava à capacidade técnica de produção, mas incluía a absorção comercial do volume e a manutenção do preço líquido. Fatores como a entrada de novas unidades, a distância dos consumidores ou descontos comerciais poderiam reduzir a margem. A operação durante 350 dias por ano, contudo, favoreceu a continuidade do fornecimento e a celebração de contratos regulares. A incerteza de ±30% associada ao investimento conceitual e a relevância da eletricidade no custo operacional justificaram a necessidade de engenharia básica antes da decisão final de investimento. A confirmação do CAPEX, consumo específico, qualidade e disponibilidade foi considerada essencial para verificar a manutenção do VPL positivo após o detalhamento.
A avaliação da implantação de uma unidade de captura, purificação e liquefação de CO2 com capacidade nominal de 150 t/dia em uma biorrefinaria de etanol de milho identificou uma oportunidade de geração adicional de receita a partir de uma corrente subaproveitada. O mercado brasileiro apresentou dimensão compatível com o produto, conforme dados do IBGE e estimativa independente para o setor de refrigerantes. As principais forças do projeto incluíram a elevada concentração da corrente de fermentação, a disponibilidade de matéria-prima durante 350 dias por ano, a integração à infraestrutura existente e o mercado estabelecido de CO2. Contudo, o investimento elevado, a intensidade energética, a necessidade de contratação da produção e a exposição ao preço de venda foram identificados como fraquezas e ameaças.
A implantação demonstrou ser economicamente viável sob as premissas adotadas, com VPL positivo e TIR superior à TMA, mas sua efetivação permaneceu dependente da confirmação do investimento, do custo específico de energia, da qualidade e do preço líquido de venda do CO2. A continuidade operacional da biorrefinaria de milho criou uma condição favorável para transformar o CO2 de fermentação em produto comercial. A aprovação das etapas preliminares de validação comercial e engenharia básica foi a decisão indicada para reduzir as incertezas e preservar a criação de valor antes do comprometimento principal de capital.
4. Conclusão
O presente Business Case teve como objetivo avaliar a viabilidade econômico-financeira da produção e comercialização de CO2 liquefeito, por meio da implantação de uma unidade de captura, purificação e liquefação com capacidade nominal de 150 toneladas por dia em uma biorrefinaria de etanol de milho no Brasil. Verificou-se que o projeto, com investimento estimado de R$ 93,4 milhões, produziria potencialmente 49.875 toneladas anuais de CO2 liquefeito. Os resultados econômicos indicaram um Valor Presente Líquido de R$ 22,1 milhões, uma Taxa Interna de Retorno de 19,5% ao ano e um payback descontado de 10,5 anos, com um preço de equilíbrio de R$ 727 por tonelada. Esses indicadores classificaram a iniciativa como economicamente viável, apresentando uma margem de 19,2% antes que o VPL atingisse zero. A análise de mercado apontou uma dimensão compatível com a produção proposta, destacando a oportunidade de gerar receita adicional a partir de um coproduto biogênico subaproveitado, o que contribui para a diversificação do portfólio da biorrefinaria e fortalece seus atributos ambientais.
Contudo, a atratividade do projeto demonstrou depender da confirmação do preço líquido de venda, do investimento e do consumo de energia, variáveis que apresentavam incerteza de aproximadamente 30% nas estimativas conceituais. Observou-se que o prazo de retorno descontado, superior a dez anos, e o índice de valor relativo moderado indicaram uma criação de valor de longo prazo. A necessidade de validação regional da demanda e de contratação antecipada de parcela relevante da capacidade de produção também foi identificada como um fator crítico para a efetivação comercial. Diante dessas considerações, recomendou-se avançar para as etapas de validação comercial e engenharia básica, condicionando a decisão final de investimento à confirmação dessas variáveis. A continuidade operacional das biorrefinarias de milho oferece uma condição favorável para a transformação do CO2 de fermentação em um produto comercial, justificando a aprovação das etapas preliminares para reduzir incertezas e preservar a criação de valor.
Referências Bibliográficas
Agência Nacional do Petróleo, Gás Natural e Biocombustíveis [ANP]. 2024. ANP divulga dados consolidados do setor regulado em 2023. Disponível em: https://www.gov.br/anp/pt-br/canais_atendimento/imprensa/noticias-comunicados/anp-divulga-dados-consolidados-do-setor-regulado-em-2023. Acesso em: 18 jun. 2026.
Air Liquide Brasil. s.d. Bulk. Disponível em: https://br.airliquide.com/bulk. Acesso em: 21 jun. 2026.
Empresa de Pesquisa Energética [EPE]. 2024. Cenários de oferta de etanol e demanda de ciclo Otto 2025-2034. Nota Técnica EPE/DPG/SDB/2024/09. Disponível em: https://www.epe.gov.br/sites-pt/publicacoes-dados-abertos/publicacoes/PublicacoesArquivos/publicacao-255/topico-735/NT-EPE-DPG-SDB-2024-09_Cenarios_de_oferta_de_etanol_2034.pdf. Acesso em: 21 jun. 2026.
Hughes, S.; Zoelle, A. 2022. Cost of capturing CO2 from industrial sources. National Energy Technology Laboratory. Disponível em: https://www.netl.doe.gov/projects/files/CostofCapturingCO2fromIndustrialSources_071522.pdf. Acesso em: 8 dez. 2025.
Indústria Brasileira de Gases [IBG]. s.d. Logística. Disponível em: https://www.ibg.com.br/logistica.html. Acesso em: 21 jun. 2026.
Instituto Brasileiro de Geografia e Estatística [IBGE]. 2025. Pesquisa Industrial Anual – Produto 2023. IBGE, Rio de Janeiro, RJ, Brasil. Disponível em: https://www.ibge.gov.br/estatisticas/economicas/industria/9044-pesquisa-industrial-anual-produto.html. Acesso em: 18 jun. 2026.
International Energy Agency Bioenergy [IEA Bioenergy]. 2024. Case studies of CO2 utilization in the production of ethanol: overview of costs and greenhouse gas emissions. Task 39. Disponível em: https://task39.ieabioenergy.com/wp-content/uploads/sites/37/2025/01/Case-studies-of-CO2-utilization-in-the-production-of-ethanol.pdf. Acesso em: 8 dez. 2025.
Ministério da Agricultura e Pecuária [MAPA]. 2024. Anuário das Bebidas Não Alcoólicas 2024. MAPA, Brasília, DF, Brasil. Disponível em: https://www.gov.br/agricultura/pt-br/assuntos/noticias/2024/mapa-lanca-anuario-das-bebidas-nao-alcoolicas-2024/AnuriodeBebidasNoAlcolicas2024_site.pdf. Acesso em: 21 jun. 2026.
Raízen. 2025. Relatório Integrado Safra 2024/25. Disponível em: https://www.raizen.com.br/relatorio-anual-2425-pt. Acesso em: 11 dez. 2025.
Song, X.; Wendrick, N.; Sims, C.A.; MacIntosh, A. 2020. A guide to carbonating beverages at small scale. University of Florida, Gainesville, FL, Estados Unidos. Disponível em: https://ask.ifas.ufl.edu/publication/FS379. Acesso em: 21 jun. 2026.
White Martins. s.d. Fornecimento líquido. Disponível em: https://www.whitemartins.com.br/produtos-e-servi%C3%A7os/fornecimento-e-logistica/fronecimento-l%C3%ADquido. Acesso em: 21 jun. 2026.
Artigo oriundo de Trabalho de Conclusão de Curso da Especialização em Executivo em Liderança e Gestão do MBA USP/Esalq
Para saber mais sobre o curso, clique aqui e acesse a plataforma MBX Academy