
Negocio Digital
09 de septiembre de 2026
Influencia de la Experiencia Digital en la Retención de Clientes Persona Jurídica en una Institución Financiera
Dayana Priscilla Soares Jesus; Renê De Oliveira Joaquim Dos Santos
DOI: 10.22167/2675-6528-202602199
Artículo derivado de Trabajo de Conclusión de Curso (TCC), con contenido basado en el trabajo original del alumno y adaptado al formato editorial de la Revista E&S con el apoyo de la herramienta ResumeAI, solución de inteligencia artificial desarrollada por el Instituto Pecege para síntesis y organización textual.
Resumen
La transformación digital en el sector financiero ha redefinido las expectativas de los clientes corporativos, convirtiendo la experiencia del usuario en las plataformas digitales en un factor estratégico para la retención, especialmente en el segmento de Persona Jurídica. El estudio analizó la influencia de la experiencia del usuario en las plataformas digitales de una institución financiera y su relación con la permanencia bancaria en este segmento. Para ello, se aplicó una metodología mixta, combinando enfoques cualitativo y cuantitativo, a través de cuestionarios estructurados a 63 clientes de Persona Jurídica de una cartera del segmento de Alto Minorista. Los resultados revelaron una alta frecuencia de uso diario de las plataformas, con concentración en operaciones transaccionales básicas y baja adhesión a servicios de mayor valor agregado. Se identificó el soporte digital como el punto más crítico, con solo el 30,2% de los usuarios recibiendo asistencia útil de forma consistente en situaciones de error. La experiencia digital influyó directa o moderadamente en la decisión de permanencia de más del 90% de los encuestados, con una nota media de 4,28 y un NPS de 33,32 puntos. Se concluyó que el viaje del cliente es altamente sensible a la calidad de la experiencia digital, y que la autonomía operativa y la calidad del soporte son determinantes de la lealtad en el contexto B2B bancario. Se propuso el rediseño de flujos de fricción, el fortalecimiento del soporte contextual y una estrategia de educación digital.
Palabras clave: Experiencia de usuario; Lealtad; Viaje del cliente; Retención; Transformación digital.
1. Introducción
El sector de servicios financieros está atravesando una profunda transformación, impulsada por la evolución tecnológica y por cambios significativos en el comportamiento de los consumidores. El auge de las fintechs y de los bancos digitales ha introducido nuevos estándares de conveniencia, agilidad y personalización, redefiniendo las expectativas en relación con la experiencia bancaria. Este escenario impone a las instituciones financieras tradicionales el desafío simultáneo de modernizar sus plataformas tecnológicas y revisar sus modelos de relación con el cliente, a fin de atender a clientes cada vez más sofisticados digitalmente.
En este contexto, la experiencia del usuario en las plataformas digitales se ha convertido en un factor estratégico para la retención de clientes, especialmente en el segmento de Persona Jurídica. Las organizaciones que no se alinean con una economía orientada al cliente tienden a perder relevancia en mercados cada vez más competitivos (Kotler y Keller, 2016). Para las instituciones financieras tradicionales, comprender y satisfacer las necesidades de los clientes se ha convertido no solo en un diferencial competitivo, sino en una condición esencial de supervivencia.
La relación bancaria con clientes corporativos presenta particularidades que amplían la importancia de la experiencia digital. Las empresas demandan eficiencia operativa, previsibilidad, autonomía y consistencia en sus interacciones financieras. La jornada del cliente, definida como el conjunto de interacciones y puntos de contacto establecidos a lo largo de la relación con la organización (Kalbach, 2017), asume un papel central, permitiendo identificar no solo los momentos de satisfacción, sino también los puntos de fricción que comprometen la fluidez de la experiencia y pueden llevar al abandono.
La experiencia del usuario (UX), entendida más allá de la usabilidad técnica, constituye el cimiento del viaje del cliente en entornos digitales. Garrett (2011) la describe como el conjunto de percepciones y respuestas derivadas de la interacción con productos y servicios, abarcando aspectos funcionales, emocionales y estéticos. En el sector bancario digital, atributos como la claridad de navegación, el tiempo de respuesta, la confiabilidad y la calidad del soporte son componentes estratégicos de la propuesta de valor. Krug (2011) refuerza que la simplicidad y la claridad son determinantes para la continuidad del uso de soluciones digitales, especialmente en contextos en los que la confianza es un factor crítico. Para clientes de Persona Jurídica, una experiencia digital deficiente representa no solo inconveniencia, sino también riesgo operacional.
La relevancia de la experiencia digital se intensifica al considerar los factores que influyen en el comportamiento de los clientes corporativos. Solomon (2016) señala que la toma de decisiones está influenciada no solo por criterios racionales, sino también por elementos emocionales y perceptuales, como la confianza, la sensación de control y la seguridad. En el entorno B2B, donde las decisiones involucran a múltiples partes interesadas e implicaciones estratégicas a largo plazo, la percepción sobre la calidad de la experiencia digital puede ser determinante para la permanencia o migración a otra institución. Bateson y Hoffman (2016) destacan que, en los servicios, la retención es desafiante, pero más valiosa, ya que las relaciones duraderas tienden a construirse sobre la base de la confianza y la satisfacción recurrente. De esta forma, el marketing de relaciones asume un papel estratégico en la gestión de clientes corporativos, exigiendo a las instituciones financieras capacidades de escucha activa, personalización y anticipación de necesidades (Gordon, 2001).
A pesar de la relevancia del tema, todavía existen lagunas en la comprensión de cómo atributos como la usabilidad, la autonomía y el soporte en las plataformas digitales influyen en la decisión de permanencia de clientes Persona Jurídica en instituciones bancarias tradicionales, especialmente en el contexto brasileño y en el segmento Alto Retail. Descuidar la experiencia del consumidor acarrea elevados riesgos de pérdida de mercado (Kotler, 2021), e invertir en la calidad de la experiencia digital se configura como una decisión estratégica con impacto directo en los resultados financieros, dado el alto costo de adquisición y el valor significativo del ciclo de vida del cliente en B2B (Reichheld, 2011).
Ante este escenario, el presente estudio se justifica por la necesidad de profundizar el entendimiento sobre la dinámica de la retención de clientes corporativos en un entorno digitalizado, y tiene como objetivo analizar de qué forma la experiencia del usuario en las plataformas digitales influye en la retención de clientes Persona Jurídica de este segmento, evaluando la percepción de los clientes sobre usabilidad y eficiencia, identificando puntos de fricción en la jornada digital y señalando oportunidades de mejora en la experiencia digital que contribuyan al perfeccionamiento y fortalecimiento de las relaciones con el cliente corporativo.
2. Material y Métodos
Esta investigación se clasifica como descriptiva, buscando describir las características y percepciones de un grupo específico de clientes Persona Jurídica del segmento Alto Retail de una Institución Financiera en relación con su experiencia de uso de las plataformas digitales y la influencia de esta experiencia en la decisión de permanencia bancaria (Gil, 2017). Se adoptó un enfoque mixto (cualitativo-cuantitativo), donde la dimensión cuantitativa midió patrones de uso, percepciones de usabilidad e indicadores de satisfacción, con datos tratados estadísticamente y representados en gráficos. La dimensión cualitativa exploró respuestas abiertas del cuestionario para identificar percepciones y demandas no capturables por métricas cerradas.
El diseño del estudio fue un estudio de caso único (Yin, 2015; Gil, 2017), centrado en una cartera de clientes de Persona Jurídica del segmento Alto Retail de una Agencia Especializada de una Institución Financiera, ubicada en Campinas/SP. El universo investigado comprendió 182 clientes de Persona Jurídica de la cartera estudiada, segmentados según los perfiles de facturación presentados en la Tabla 1.
Tabla 1. Perfiles de empresas del segmento Alto Retail en la Institución Financiera
| Sección | Rango de Facturación Bruta Anual | Descripción |
|---|---|---|
| Pequeña Empresa | Por encima de R$ 1 millón hasta R$ 5 millones | Negocios ya estructurados con actuación local o regional. |
| Compañía | Por encima de R$ 5 millones hasta R$ 15 millones | Empresas con mayor capacidad operativa y de inversión. |
| Alta Empresa | Por encima de R$ 15 millones hasta R$ 50 millones | Empresas con una actuación más robusta y potencial de expansión. |
Fuente: Instrucciones Normativas de la Institución Financiera Investigada
Para la obtención de información y datos, se utilizaron dos técnicas: (a) investigación bibliográfica, realizada en la etapa inicial para el levantamiento del referencial teórico sobre jornada del cliente, experiencia del usuario y retención de clientes en el sector financiero; y (b) un cuestionario estructurado, aplicado digitalmente vía WhatsApp a los clientes de la cartera. El cuestionario, compuesto por catorce preguntas, incluía preguntas cerradas (múltiple opción y escalas) y abiertas, buscando identificar percepciones, desafíos y expectativas de los encuestados en su jornada digital (Malhotra, 2012). El formulario completo se encuentra en los Apéndices.
Se obtuvieron 63 respuestas válidas, lo que representa una tasa de participación de aproximadamente el 34,6% del universo investigado.
3. Resultados y Discusión
Los resultados se obtuvieron a partir de la aplicación de un cuestionario estructurado a 63 clientes persona jurídica de la cartera Alto Varejo de una Institución Financiera, representando una tasa de respuesta del 34,6% del universo investigado (N=182). Los datos fueron analizados a la luz del referencial teórico, conectando los hallazgos empíricos a los conceptos de experiencia del usuario, usabilidad y retención de clientes.
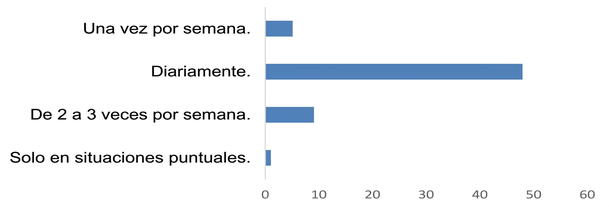
La investigación reveló la centralidad de las plataformas digitales en la rutina empresarial, con el 76,2% de las empresas accediendo a ellas diariamente y el 7,9% semanalmente, según la Figura 1. Este uso intensivo, alineado a la observación de Kotler (2021) sobre la dependencia de canales digitales, indica que las plataformas se han convertido en el principal punto de contacto entre banco y cliente. Desde la perspectiva del viaje del cliente (Kalbach, 2017), esta alta frecuencia de interacción representa múltiples “momentos de la verdad” que impactan la percepción de valor. Experiencias consistentemente positivas construyen confianza y lealtad (Norman, 2013), reforzando la esencialidad de inversiones en usabilidad y rendimiento para la sostenibilidad de la relación bancaria corporativa.
Figura 1. Frecuencia de acceso a los canales digitales.
Fuente: Datos originales de la Investigación
Patrones de uso: concentración en operaciones transaccionales básicas
El análisis de las funcionalidades más utilizadas reveló una concentración en actividades transaccionales básicas: pago de cuentas e impuestos (88,9%), transferencias (81%) y consulta de saldo y extracto (87,3%). Servicios de mayor complejidad, como emisión de boletos (41,3%), aplicaciones financieras (27%), nómina (34,9%), contratación de seguros (1,6%) y cierre de cambio (11,1%), presentaron baja adhesión. Este patrón se alinea con el concepto de “tareas básicas” de Krug (2011), donde los usuarios priorizan necesidades inmediatas, y puede indicar barreras de usabilidad o comunicación que inhiben la exploración de servicios sofisticados (Nielsen, 1993).
La baja utilización de seguros y divisas digitalmente (1,6% y 11,1%, respectivamente) sugiere que los servicios complejos requieren mayor soporte y claridad informativa (Bateson y Hoffman, 2016), posiblemente dirigiendo estas operaciones a canales presenciales. Aunque las operaciones básicas validan la funcionalidad central de las plataformas, la subutilización de servicios de mayor valor agregado representa una oportunidad perdida para el banco y para los clientes, pudiendo estar relacionada con deficiencias de soporte.
Usabilidad: percepción positiva con reservas
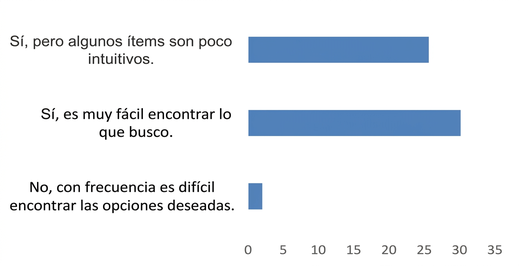
La evaluación de la estructura de las plataformas digitales indicó una percepción predominantemente positiva, con el 44,4% de los encuestados reportando facilidad total y el 52,4% pequeñas dificultades de intuitividad, según la Figura 2. Estos resultados se alinean parcialmente con los principios de usabilidad de Nielsen (1993), como “consistencia y estándares”.
Figura 2. Facilidad de localización de las funcionalidades utilizadas por las empresas en las plataformas digitales.
Fuente: Datos originales de la Investigación
A pesar de la percepción positiva, la calificación promedio de facilidad de uso fue de 4,26 (escala de 1 a 5), con un 52,4% asignando la nota 4 y un 38,1% la nota 5. Esta puntuación, aunque buena, no alcanza la excelencia de experiencias que “desaparecen” de la conciencia del usuario (Preece, Rogers y Sharp, 2013). La usabilidad, aunque funcional, todavía demanda un esfuerzo cognitivo moderado para el 38,7% de los usuarios en tareas simples, caracterizando lo que Garrett (2011) llama “fricción de interacción”, que reduce la fluidez de la experiencia.
Comunicación y lenguaje: barrera para la universalización del acceso
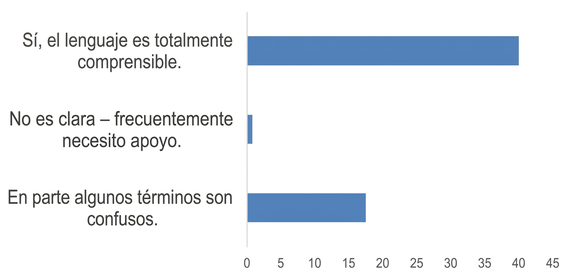
La claridad del lenguaje fue considerada comprensible por el 63,5% de los encuestados, pero el 34,9% identificó términos confusos, según la Figura 3. Este porcentaje significativo contradice el principio de “lenguaje de los usuarios” de Nielsen y Mack (1994), que aboga por un vocabulario familiar y la ausencia de jerga técnico-financiera.
Figura 3. Claridad y comprensibilidad del lenguaje utilizado en las plataformas digitales.
Fuente: Datos originales de la Investigación
La percepción de complejidad en servicios financieros es un factor crítico para el uso y la permanencia (Solomon, 2016). La dificultad de comprensión de los términos aumenta la percepción de riesgo y reduce la confianza. La presencia de términos confusos para más de un tercio de los usuarios sugiere que el diseño de contenido de las plataformas no está totalmente adaptado al contexto empresarial.
Soporte y asistencia: principal punto crítico identificado
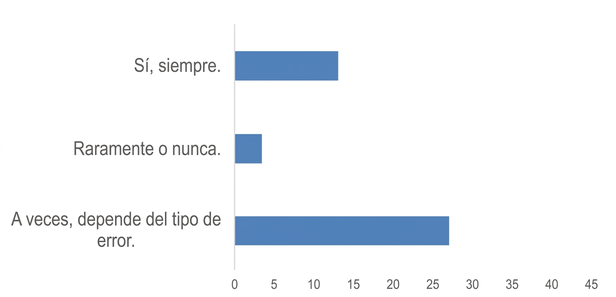
El soporte en situaciones de error o dificultad fue el aspecto más problemático de la experiencia digital. Solo el 30,2% de los usuarios afirman recibir siempre instrucciones útiles, mientras que el 61,9% reportan ayuda parcial y el 7,9% indican ausencia de soporte efectivo, según la Figura 4. Estos resultados contrastan con la necesidad de mecanismos robustos de recuperación de errores y soporte contextual en sistemas de calidad (Preece, Rogers y Sharp, 2013), y con la premisa de que la prueba de usabilidad ocurre en momentos de fallo (Norman, 2013).
Figura 4. Soporte de las plataformas digitales en caso de error o dificultad.
Fuente: Datos originales de la Investigación
La predominancia de soporte “parcial” (61,9%) indica mensajes de error genéricos o instrucciones insuficientes, forzando a los usuarios a recurrir a canales externos y rompiendo la fluidez de la experiencia digital. La resolución eficaz de problemas es un determinante de la satisfacción (Bateson y Hoffman, 2016), y esta deficiencia representa un riesgo para la retención, ya que las frustraciones en momentos críticos impactan desproporcionadamente la relación.
Consistencia y responsividad: estabilidad con espacio para mejora
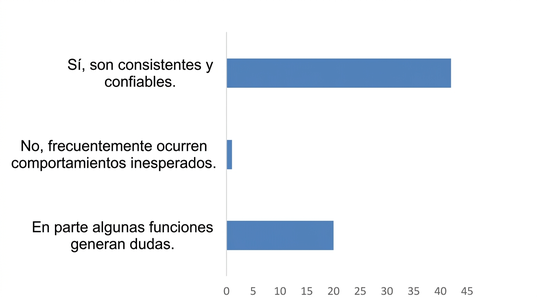
La consistencia del sistema fue considerada confiable por el 66,7% de los usuarios, mientras que el 31,7% reportó confianza parcial debido a dudas en algunas funciones, como muestra la Figura 5. Esto indica que las plataformas satisfacen razonablemente el principio de “prevención de errores” (Nielsen, 1993), pero la consistencia parcial compromete la previsibilidad, esencial para la confianza en servicios financieros.
Figura 5. Consistencia y previsibilidad de los sistemas.
Fuente: Datos originales de la Investigación
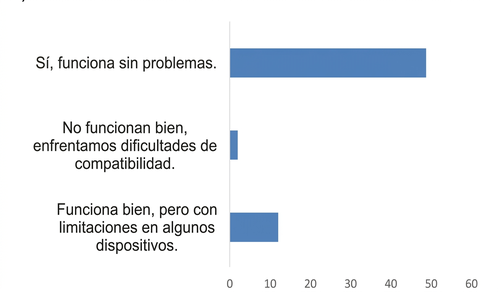
En cuanto a la capacidad de respuesta entre dispositivos, el 77,8% consideró que el funcionamiento era plenamente satisfactorio, pero el 19% identificó limitaciones en algunos aparatos, según la Figura 6. La experiencia multiplataforma consistente es un requisito fundamental (Garrett, 2011), y las limitaciones identificadas pueden indicar la exclusión de segmentos con sistemas operativos menos prevalentes o dispositivos más antiguos.
Figura 6. Funcionamiento de las plataformas digitales en dispositivos diferentes.
Fuente: Datos originales de la Investigación
Demandas por simplificación: el paradoja de la autonomía limitada
Las respuestas abiertas indicaron que el exceso de pasos en el inicio de sesión y autenticación, la burocracia en los procesos de PIX y transferencias, la dependencia del gerente para la gestión de usuarios y la falta de claridad en aplicaciones financieras e informes son barreras para la autonomía y la agilidad. Estas demandas reflejan el concepto de “esfuerzo del cliente” (Reichheld, 2011) y el principio de “no me hagas pensar” (Krug, 2011), que abogan por interfaces que minimicen el trabajo del usuario.
Se observó una paradoja estratégica: las plataformas digitales, aunque promovidas como instrumentos de autonomía, mantienen dependencias del modelo presencial, como la aprobación gerencial para la gestión de accesos. Esto contradice las expectativas del segmento PJ y las promesas de la transformación digital. Los resultados sugieren que la Institución Financiera aún no ha equilibrado la proximidad humana con la eficiencia operativa (Gordon, 2001), ofreciendo digitalización sin autonomía plena.
Evaluación global e intención conductual
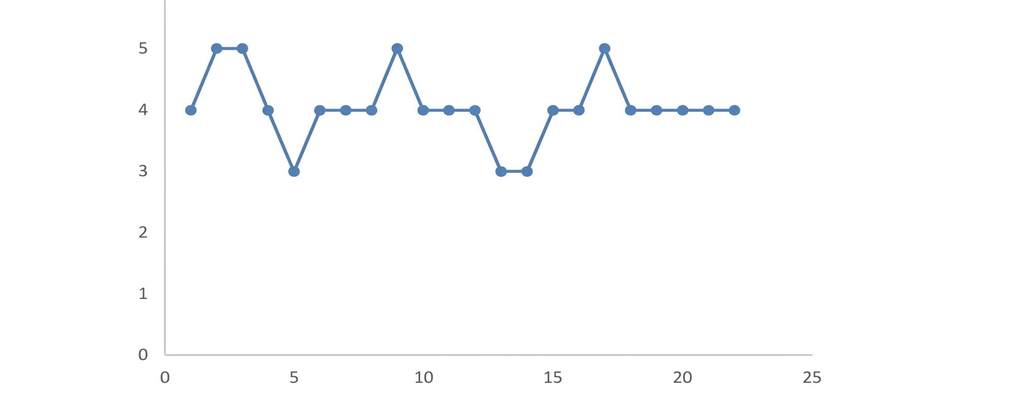
La experiencia digital general obtuvo una calificación promedio de 4,28 (escala de 1 a 5), con el 47,61% de los encuestados asignando una calificación de 4 y el 41,26% una calificación de 5. La influencia de la experiencia digital en la retención del cliente se consideró directa por el 52,4% y moderada por el 39,7%, con menos del 10% indicando ausencia de impacto, según la Figura 7.
Figura 7. Facilidad de uso de las plataformas digitales.
Fuente: Datos originales de la Investigación
Estos resultados validan la relevancia de la experiencia digital en la retención de clientes PJ, alineándose con Kotler y Keller (2016). Sin embargo, la nota media de 4,26, aunque positiva, sugiere un nivel de “satisfacción” sin “encantamiento” (Solomon, 2016), indicando que las necesidades operativas son atendidas, pero sin diferenciales que generen advocacy espontáneo.
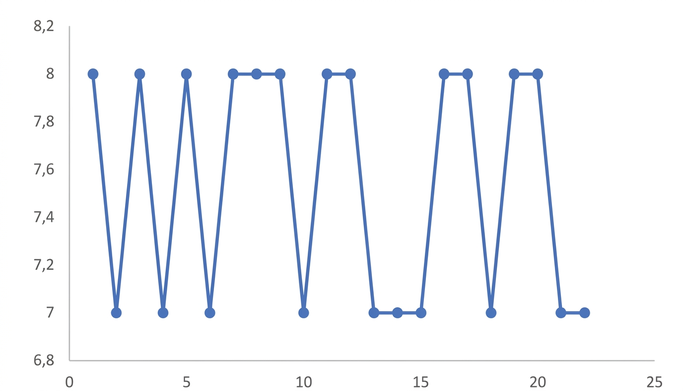
El Net Promoter Score (NPS) promedio fue de 8,13 (escala de 0 a 10), con concentraciones en las puntuaciones 8 (19%), 9 (20,6%) y 10 (28,61%), posicionando a la Institución Financiera como un proveedor digital satisfactorio, pero no excepcional (Figura 8).
Figura 8. Recomendación de la Institución Financiera basada en la experiencia digital de los usuarios.
Fuente: Datos originales de la Investigación
Según la metodología de Reichheld (2011), la Institución Financiera tiene un 49,2% de promotores (puntuaciones 9 y 10), un 34,92% de usuarios neutrales (puntuaciones 7 y 8) y un 15,88% de detractores (puntuaciones de 0 a 6). El NPS resultante de 33,32 puntos (49,2% – 15,88%) demuestra un desempeño competitivo y sólido, pero con margen para convertir la base de neutrales en promotores activos. La concentración de puntuaciones 8 indica que los clientes están suficientemente satisfechos como para no migrar, pero no entusiasmados como para recomendar, lo que requiere abordar las fricciones identificadas.
Síntesis interpretativa: satisfacción operacional versus excelencia experiencial
El análisis integrado de los resultados revela que las plataformas digitales de la Institución Financiera satisfacen las necesidades operativas básicas, pero muestran deficiencias en aspectos que distinguen las experiencias satisfactorias de las excepcionales. Utilizando el marco de los “Elementos de la Experiencia del Usuario” de Garrett (2011), la Tabla 2 resume las evaluaciones por capa.
Tabla 2. Marco Elementos de la Experiencia del Usuario
| Capa | Evaluación | Evidencia |
|---|---|---|
| Estrategia | Parcialmente alineada | Enfoque en operaciones básicas atendido; servicios complejos subutilizados |
| Alcance | Adecuado | Funcionalidades esenciales presentes |
| Estructura | Satisfactoria | Navegación funcional, pero no intuitiva |
| Armazón | Con lagunas | Lenguaje parcialmente confuso; soporte deficiente |
| Superficie | Operativo | Buena responsividad; consistencia razonable |
Fuente: Resultados originales de la investigación.
Las deficiencias se concentran en las capas de Esqueleto (diseño de interfaz e información) y Estructura (diseño de interacción), especialmente en soporte, claridad comunicacional y simplificación de flujos.
Limitaciones de la investigación y consideraciones metodológicas
Este estudio tiene limitaciones importantes. La tasa de respuesta del 34,6% puede indicar un sesgo de autoselección, con mayor participación de individuos comprometidos o con percepciones intensas. La investigación se limitó a una cartera de clientes del segmento de Alto Retail de una Agencia Especializada, lo que limita la generalización de los resultados a otros segmentos o realidades institucionales.
Adicionalmente, el sesgo de familiaridad de los encuestados puede llevar a una subestimación de las dificultades, ya que los usuarios frecuentes tienden a adaptarse a los fallos. La ausencia de benchmarking con competidores impide una evaluación más precisa sobre si las deficiencias son particularidades de la Institución Financiera o patrones del sector. Aunque el método es predominantemente cuantitativo, técnicas cualitativas más profundas podrían capturar fricciones y percepciones no verbalizadas.
Según Yin (2015), los estudios de caso ofrecen profundidad contextual, pero exigen cautela en la generalización. Así, los hallazgos deben ser comprendidos como indicativos de tendencias para contextos organizacionales similares, y no como conclusiones universales.
Contribuciones teóricas y prácticas
Este estudio profundiza la comprensión de la relación entre la experiencia digital y la retención en el contexto B2B bancario, destacando matices específicos en comparación con el B2C. La autonomía surge como un diferencial, con empresas valorando la independencia operativa y considerando la dependencia de aprobaciones gerenciales como un obstáculo. La subutilización de servicios complejos indica la necesidad de enfoques diferenciados en el diseño de la experiencia. En el entorno B2B, la calidad del soporte contextual en caso de errores tiene un peso superior al observado en el B2C.
Con base en estos hallazgos, se proponen tres direcciones prioritarias. La primera es el rediseño de los flujos de mayor fricción: autenticación, transferencias, PIX y gestión de usuarios. El exceso de pasos en el inicio de sesión y la dependencia de aprobación gerencial para operaciones básicas fueron puntos de fricción recurrentes, evidenciando una contradicción entre la propuesta de autonomía digital y la experiencia real.
El segundo enfoque se centra en el soporte digital contextual, el aspecto más crítico. Solo el 30,2% de los clientes informaron un soporte útil y consistente en situaciones de error, y el 61,9% indicó ayuda parcial. Norman (2013) destaca que la prueba de calidad de un sistema ocurre en las fallas, donde la Institución Financiera demuestra vulnerabilidad. Fortalecer el soporte implica reemplazar mensajes de error genéricos por otros accionables, desarrollar una capa de soporte contextual proactivo, construir una base de conocimiento dinámica y crear un canal de escalada ágil dentro de la plataforma. La resolución eficaz de problemas es determinante para la satisfacción (Bateson y Hoffman, 2016), y en el segmento PJ, la calidad del soporte en momentos críticos impacta desproporcionadamente la retención.
La tercera directriz aborda la baja adhesión a servicios complejos y de valor agregado, como seguros (1,6%), cambio de divisas (11,1%) y aplicaciones financieras (27%). Este patrón indica barreras de usabilidad o lagunas de comunicación. La estrategia de educación digital debe incluir incorporación funcional progresiva, simplificación del lenguaje de productos complejos y capacitación de los gestores financieros de las empresas clientes. Gordon (2001) enfatiza que las relaciones duraderas en B2B se basan en la creación de valor mutuo, no solo en la eficiencia transaccional.
Las deficiencias en soporte, simplificación de flujos y autonomía operativa representan vulnerabilidades competitivas y oportunidades de diferenciación. En un escenario de creciente presión de fintechs y bancos digitales, abordar estas fricciones es imperativo para sostener la base de clientes corporativos. El estudio demuestra que, en el B2B brasileño, la autonomía operativa y la calidad del soporte contextual son determinantes críticos de la lealtad. El NPS actual (~8,0) es insuficiente para proteger la base contra el ascenso de competidores digitales. La diferenciación vendrá de la capacidad de transformar la complejidad bancaria en una jornada de bajo atrito, convirtiendo el abordaje de estas lagunas en una estrategia de supervivencia.
4. Conclusión
El presente estudio analizó la influencia de la experiencia del usuario en las plataformas digitales de una institución financiera en la retención de clientes Persona Jurídica del segmento Alto Retail. Se verificó la centralidad de estas plataformas en la rutina empresarial, con la mayoría de los clientes accediendo a ellas diariamente para operaciones transaccionales básicas, como pagos y consultas. Sin embargo, se observó baja adhesión a servicios de mayor valor agregado, como seguros y aplicaciones financieras, indicando posibles barreras de usabilidad o comunicación. El soporte digital en situaciones de error fue identificado como el punto más crítico, con una porción reducida de usuarios recibiendo asistencia útil de forma consistente. A pesar de ello, la experiencia digital influyó directa o moderadamente en la decisión de permanencia de más del 90% de los encuestados, con una evaluación general positiva, pero sin alcanzar un nivel de excelencia que generara encanto. La principal contribución de este trabajo reside en demostrar que, en el contexto B2B bancario, la autonomía operacional y la calidad del soporte contextual son determinantes críticos de la lealtad, yendo más allá de meros atributos de usabilidad.
Las limitaciones de la investigación incluyen la tasa de respuesta, que puede haber introducido un sesgo de autoselección, y la restricción a una cartera específica de clientes, lo que impide la generalización irrestricta de los resultados a otros segmentos o instituciones. Adicionalmente, la ausencia de benchmarking con competidores y el sesgo de familiaridad de los usuarios pueden haber influido en las percepciones. Con base en los hallazgos, se propuso el rediseño de flujos de fricción, como el inicio de sesión y la gestión de usuarios, el fortalecimiento del soporte digital contextual, sustituyendo mensajes genéricos por instrucciones accionables y creando canales de escalada ágil, y la implementación de una estrategia de educación digital para servicios complejos. Se sugiere que estudios futuros amplíen la muestra, incorporen pruebas de usabilidad observacionales y realicen análisis comparativos con fintechs, a fin de profundizar la comprensión sobre la paradoja de la autonomía limitada y los determinantes de la lealtad corporativa en un mercado bancario en constante evolución.
Referencias Bibliográficas
BATESON, J. E. G.; HOFFMAN, K. D. (2016). Princípios de Marketing de Serviços: Conceitos, estratégias e casos. 3.ed. Porto Alegre: +A Educação – Cengage Learning Brasil. E-book. pág.6. ISBN 9788522124039. Disponível em: https://unibb.minhabiblioteca.com.br/reader/books/9788522124039/. Acesso em: 22 mar. 2025.
GARRETT, J. J. (2011). Os elementos da experiência do usuário: design centrado no usuário para a web e além dela. Rio de Janeiro: Alta Books.
GORDON, Ian. Marketing de relacionamento: estratégias, técnicas e tecnologias para conquistar clientes. São Paulo: Makron Books, 2001.
KALBACH, J. (2017). Mapeando experiências: um guia completo para o design de experiências centradas no cliente. Rio de Janeiro: Alta Books.
KOTLER, P.; KELLER, K. L. (2016). Administração de marketing. 15. ed. São Paulo: Pearson.
KRUG, S. (2011). Não me faça pensar: uma abordagem de bom senso à usabilidade na web. Rio de Janeiro: Alta Books.
SOLOMON, M. R. (2016). O comportamento do consumidor: comprando, possuindo e sendo. 11. ed. Porto Alegre: Bookman.
Artículo originario del Trabajo de Fin de Grado en Negocios Digitales
Para saber más sobre el curso, haga clic aquí y acceda a la plataforma MBX Academy