
Gestión Tributaria
Planificación
01 de junio de 2023
Planificación tributaria en teleinformática: comparativo entre el lucro presumido y el simples nacional
DOI: 10.22167/2675-6528-20230011
E&S 2023,4: e20230011
Ariadine Bernardinelli Silva; Milena Moscardini Nabelice Guasti Lima
La planificación tributaria es la forma más significativa y lícita aplicable para reducir el monto de la tributación, además de ser menos costosa para las empresas. Este trabajo aborda la importancia de la planificación tributaria, presentando métodos preventivos e involucrando la elección entre alternativas legales que ayudan a reducir costos y mejorar el desempeño económico, alcanzando los resultados esperados, que buscan reducir o eliminar la carga tributaria pagada por el contribuyente.
La implementación de este estudio tiene tres propósitos: evitar la incidencia del hecho generador del tributo; reducir el monto del tributo, su alícuota o reducir la base imponible del tributo; y retrasar el pago del tributo, postergando su pago sin ocurrencia de multa. La conformidad con la tributación, el mejor encuadre y la adecuación de la incidencia de impuestos federales y estatales y de la base imponible, además de la aplicación de las leyes que rigen el municipio y el estado conforme al lugar de la sede de la empresa, deberán reflejarse de manera positiva en los resultados organizacionales.
En los días actuales, el mercado de la construcción civil es un segmento que continuó en alza, enfrentando la peor fase de la pandemia del Covid-19. De acuerdo con la Cámara Brasileña de la Industria de la Construcción (Cbic), en 2020 las ventas de unidades residenciales nuevas crecieron un 9,8% en Brasil[1].
Durante la pandemia, las constructoras que trabajan en reformas y ampliaciones para la expansión de las industrias farmacéuticas tuvieron un aumento en su facturación. Las industrias farmacéuticas destacaron en el aumento de la facturación en 2020; sus ventas fueron impulsadas por el aumento de personas vacunadas y la reducción de casos de Covid-19, lo que hizo que el sector de medicamentos creciera fuertemente. En este escenario, el crecimiento de la demanda por reformas y ampliaciones favorece el aumento de la facturación de las constructoras e instaladoras en el área de cableado e instalaciones eléctricas.
Dentro de este escenario, destaca una empresa en la investigación. Modelo en el segmento de instalaciones de cableado estructurado, instalaciones eléctricas y comercio de materiales, tiene sede en Osasco (SP) y tuvo un aumento en la facturación debido a la negociación de contratos referentes a la expansión de industrias farmacéuticas y de empresas que actúan en el “e-commerce”, o comercio electrónico. Para el trabajo, se consideró empresario a aquel que ejerce profesionalmente actividad económica organizada para producción o circulación de bienes, conforme a los términos del artículo 966 del Código Civil[2].
La planificación tributaria corre el riesgo de generar sanciones pecuniarias o fiscales, como la aprehensión de mercancías y vehículos que transportan mercancías, la interdicción de establecimientos, entre otras — situaciones que pueden inviabilizar el negocio y al responsable legal de la empresa. Las prácticas delictivas, conforme a la Ley de Delitos contra el Orden Tributario, Económico y contra las Relaciones de Consumo (Ley nº 8.137/90)[3], están bajo pena de reclusión, que varía de dos a cinco años, o pena de detención, que puede abarcar un período de seis meses hasta dos años.
En Brasil, la carga tributaria es elevada y compleja; los legisladores históricamente buscan eliminar todas las lagunas utilizadas por los contribuyentes para generar reducción de los tributos. La concienciación de los empresarios para la adopción de la planificación puede beneficiar al emprendimiento, optimizando la aplicación de los recursos disponibles.
Para Padoveze et al.[4], existe una diferencia significativa entre “gestión tributaria” y “planificación tributaria”: mientras la planificación parte de estudios estratégicos y tiene como objetivo reducir la carga tributaria, la gestión tributaria involucra el seguimiento rutinario y sistemático de los tributos de la empresa, proceso en el cual muchas veces surgen las cuestiones que pautarán la planificación tributaria.
Para realizar la planificación tributaria, es necesario realizar la revisión fiscal, que exige un estudio minucioso de la documentación contable de la empresa. La herramienta operativa a utilizar es la escrituración fiscal, la cual debe ser comprensible, confiable y consistente. Durante el análisis, se desarrollan hojas de cálculo, organigramas y diagramas de flujo en todas las etapas del proceso operativo del flujo financiero.
Para una buena gestión de tributos, sistemas de información robustos e integrados son indispensables, principalmente para la contabilización de existencias y nómina, considerando una empresa de pequeño tamaño, es decir, una microempresa (ME). Se debe realizar un estudio preliminar de la legislación tributaria que más favorece a la empresa, de los contratos negociados por la empresa y de la situación económica, además de verificar beneficios fiscales aplicables en las esferas federales, estatales y municipales. Por último, en posesión de toda esta información, es posible establecer acciones y metas.
La reducción de la carga tributaria produce un resultado financiero y se refleja en los costos directos e indirectos, que, a su vez, afectan el precio final de los servicios contratados. Será necesario conocimiento jurídico y contable para que la planificación tributaria sea aplicable.
El objetivo de la investigación es, además, aplicar el régimen tributario más adecuado para la empresa de servicios de instalaciones de cableado estructurado e instalaciones eléctricas, a través de cálculos y comparaciones. Para ello, es necesario realizar una mejor gestión tributaria y economía financiera. De esta forma, la empresa será más competitiva y obtendrá una mejor visibilidad en el mercado. La investigación se realizó con una empresa que actúa como prestadora de servicios de instalación, ubicada en la ciudad de Osasco (SP).
La metodología empleada será la simulación, con el fin de buscar el modelo de encuadre tributario más ventajoso para la actuación de la empresa, partiendo de un ambiente real (datos empíricos) y comparando dos regímenes tributarios. El instrumento para la recolección de datos es la investigación documental, por medio del historial de facturación de los 12 últimos meses, abarcando notas fiscales electrónicas de prestación de servicios y venta de materiales aplicados.
El objetivo de los estudios son los cálculos y determinaciones de los impuestos que gravan las facturas emitidas y el análisis de los regímenes fiscales originados en la prestación de servicios y la venta de materiales eléctricos y de cableado estructurado. La metodología son los métodos y procedimientos aplicados para obtener respuestas y cuestionamientos. La metodología aplicada a la investigación se realiza en las etapas descritas a continuación.
La investigación teórica se estructura mediante la selección y adopción de las obras que construirán varios conceptos, tales como tributo, contabilidad tributaria y regímenes tributarios. Estos son importantes para una mejor comprensión de la planificación tributaria y su impacto en las finanzas.
Como enfoque para el problema de investigación, se utilizó la investigación cualitativa, la cual es importante para tener una visión subjetiva de los datos obtenidos. Beuren[5] afirma que este enfoque permite tener una perspectiva de las causas y efectos, posibilitando la creación de ideas e hipótesis sobre los datos narrativos. El presente estudio se vale de la investigación cualitativa, ya que esta proporciona la creación de hipótesis y análisis sobre el régimen de tributación adoptado por la empresa, posibilitando una reflexión sobre el impacto causado por los tributos.
Según Beuren[5], el enfoque cuantitativo se caracteriza por el empleo de instrumentos estadísticos, tanto en la recopilación como en el tratamiento de los datos. Complementando los demás procedimientos metodológicos, la investigación cuantitativa busca proporcionar datos más concretos. Este enfoque fue utilizado en el estudio por la necesidad de contar con datos concretos que respalden las comparaciones entre los valores determinados en los distintos regímenes tributarios a ser aplicados a la empresa.
Con el objetivo de profundizar los análisis, se utilizó la metodología de estudio de caso, que, de acuerdo con Yin[6], presenta evidencias suficientes para obtener la confianza del lector de que el investigador conoce el tema con el que está lidiando. El estudio de caso posibilitó confrontar el tema estudiado utilizando su aplicación real.
Los datos fueron recolectados en el Estado de Facturación proporcionado por la administración de la compañía. Completados el 31 de dic. de 2021, estos datos son reservados para la administración y para usuarios externos, tales como el Fisco y bancos. Las variables que impactaron la determinación de los tributos por la sistemática de los dos regímenes tributarios — de Lucro Presumido y Simples Nacional — son consideradas criterios legales, como las diferentes bases de cálculos y alícuotas aplicables, entre otras particularidades que varían de acuerdo con el segmento de actuación de la empresa, el cual se refleja en sus opciones y/u obligaciones (Tabla 1).
Tabla 1. Demostración de Total de ventas de la empresa estudiada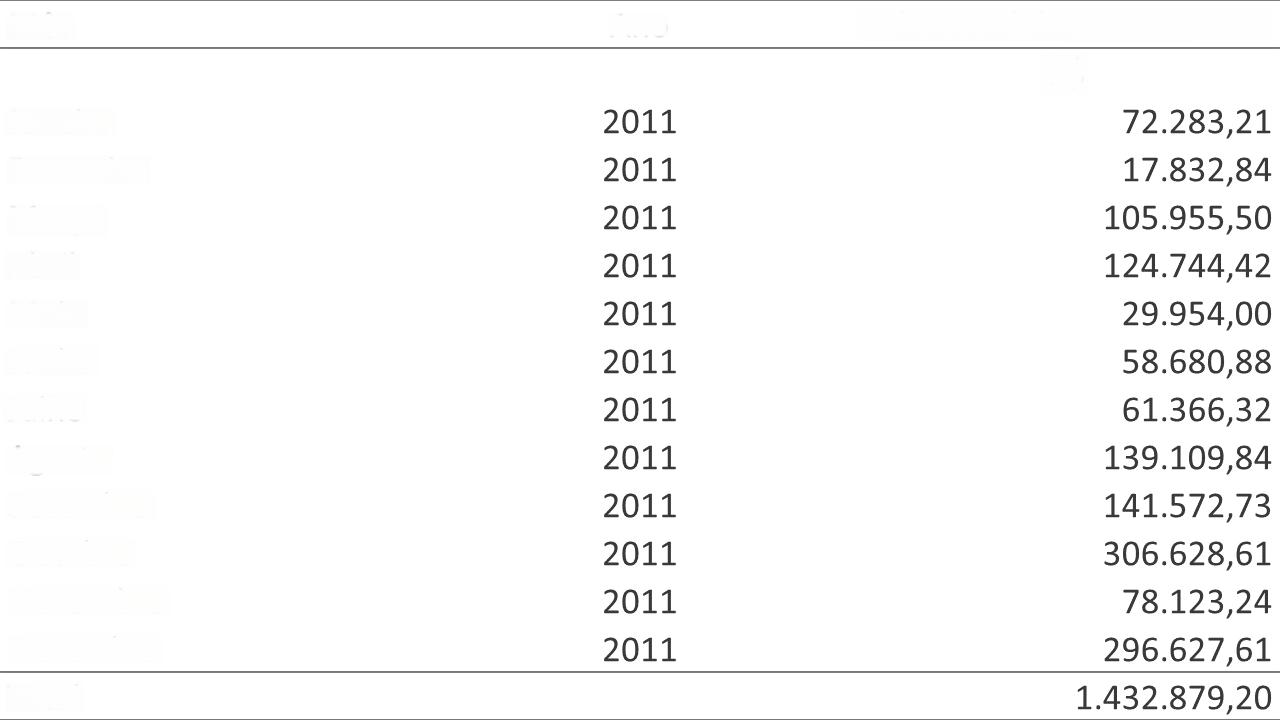 Fuente: Elaborado por los autores.
Los datos de facturación se basaron en la emisión de las facturas de servicios prestados y de venta de materiales, datos que fueron tabulados. Los cálculos se parametrizaron según los fundamentos legales de la legislación nacional y municipal, conforme a los servicios ejecutados y materiales entregados. Se realizaron comparativas entre la situación actual de la empresa, con la adopción de la tributación por Lucro Presumido, y la simulación como contribuyente optante por el Simples Nacional (Tabla 2).
Tabla 2. División de facturación – Ingresos de Factura Emitida de la empresa estudiada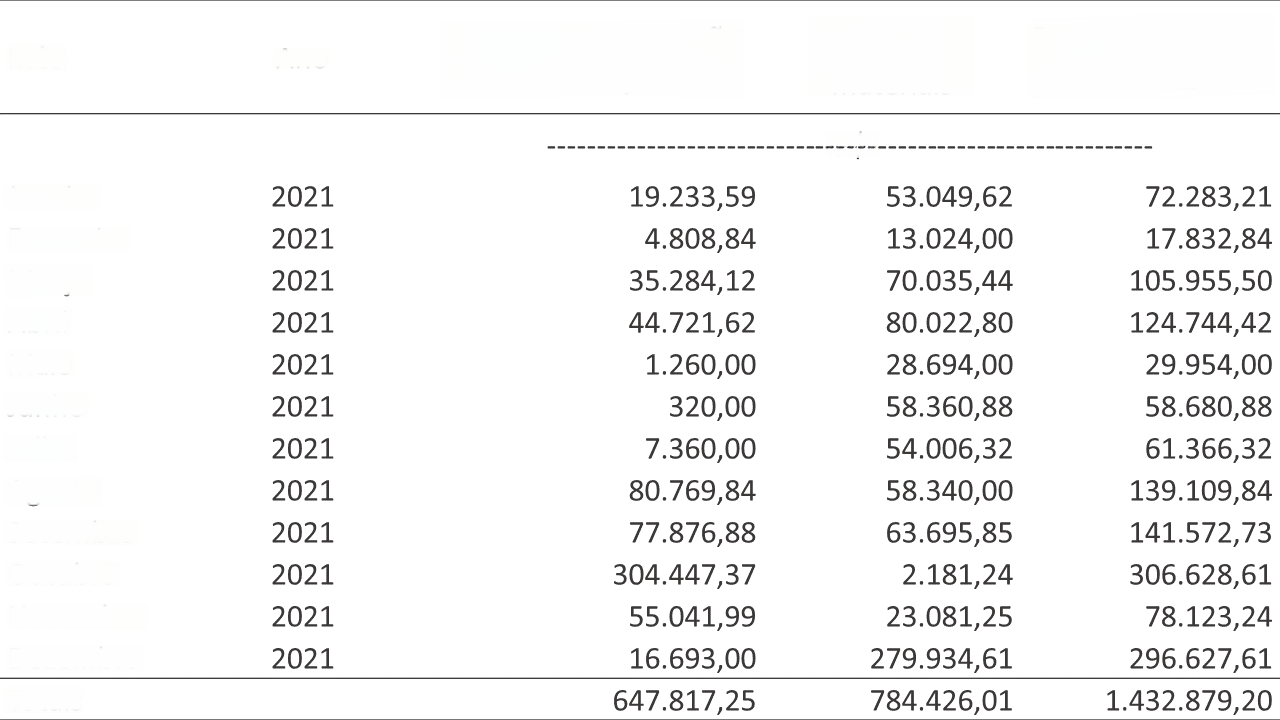 Fuente: Elaborado por los autores.
El resultado de la facturación, tomando como base la emisión de las facturas de servicios, fue de R$647.817,25. Por su parte, el resultado de los datos obtenidos a partir de la emisión de facturas de venta de materiales fue de R$784.426,01. Estos datos son importantes para la liquidación de impuestos mensuales en el Lucro Presumido y en el Simples Nacional (Tabla 3).
Tabla 3. Demonstrativos de impuestos de la empresa estudiada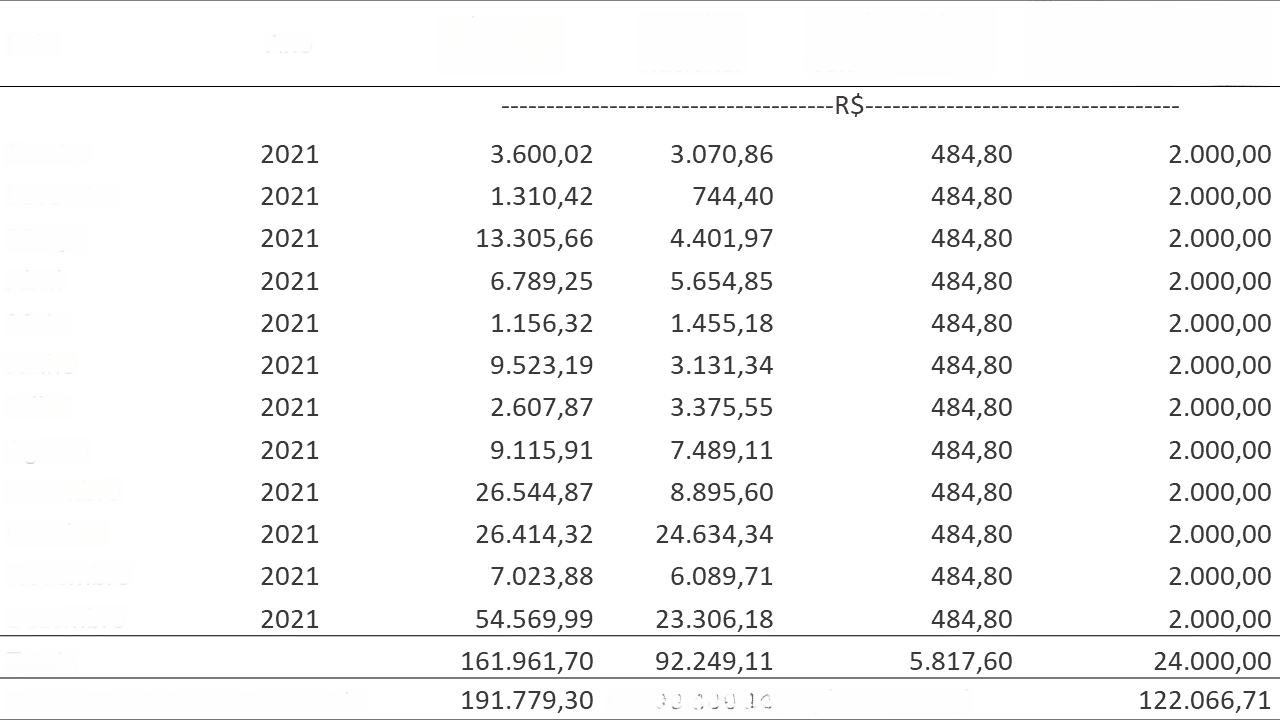 Fuente: Elaborado por los autores.
Nota: INSS: Instituto Nacional do Seguro Social
Analizando los datos obtenidos en el régimen de Beneficio Presunto, los impuestos Programa de Integración Social (PIS), Contribución para Financiamiento de la Seguridad Social (COFINS), Contribución Social Sobre el Beneficio Líquido (CSLL), Impuesto sobre la Renta de las Personas Jurídicas (IRPJ) e Impuesto sobre Servicios (ISS) suman R$161.961,70. Sin embargo, en el Simples Nacional, que, entre otros, también abarca estos tributos, la carga tributaria sería de R$92.249,11. Ante estos datos, la tributación del Simples Nacional tendría una economía significativa de R$69.712,59, que representa el 4,86% del valor de la facturación anual.
En el Lucro Presumido, el Impuesto sobre la Circulación de Mercancías y Servicios (ICMS) se calcula mensualmente, amparado por el principio de no acumulación, es decir, en la operación de venta de mercancía se descuenta del total debido la parte ya cobrada del tributo en operación anterior, compensando el ICMS pagado en las entradas.
En las tributaciones de Lucro Presumido y Simples Nacional, se consideraron los gastos por honorarios de contabilidad, con el fin de obtener asesoría mensual en la contratación de empleados regida por la Consolidación de las Leyes Laborales (CLT) y en la presentación de obligaciones mensuales y accesorias, tales como escrituración, emisión de guías de pago, entrega de demostraciones financieras y otras declaraciones. Se consideró además la proyección del valor a pagar al INSS relativo a dos socios, con base en el salario mínimo (Tabla 4).
Tabla 4. Lucro Presumido – Demostración de impuestos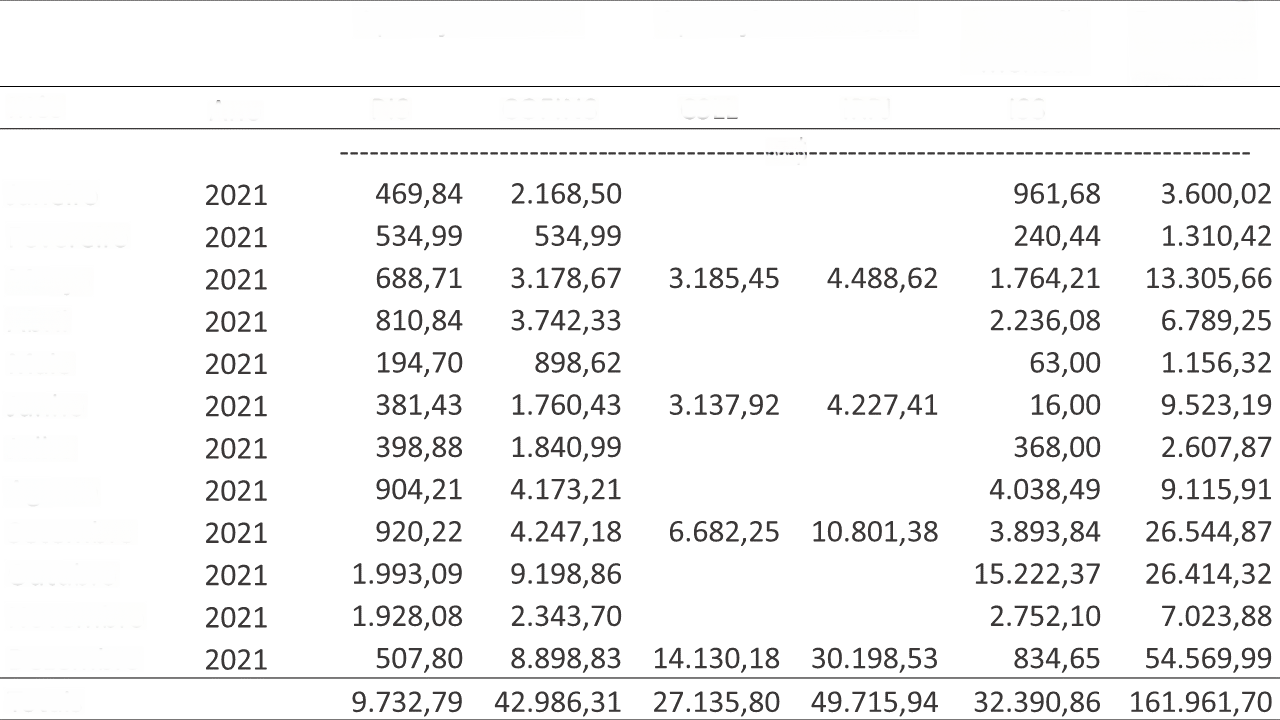 Fuente: Elaborado por los autores.
Nota: PIS: Programa de Integración Social; COFINS: Contribución para el Financiamiento de la Seguridad Social; CSLL: Contribución Social sobre las Ganancias Líquidas; IRPJ: Impuesto sobre la Renta de las Personas Jurídicas; e ISS: Impuesto sobre Servicios
Analizando los datos obtenidos, en el régimen de Lucro Presumido la suma de los impuestos PIS totaliza R$9.732,79, ya los impuestos COFINS totalizaron R$42.986,31 con liquidaciones mensuales. El CSLL totalizó R$27.135,80, mientras que el IRPJ sumó R$49.715,94 con liquidaciones trimestrales. El pago mensual liquidado de ISS totaliza R$32.390,86, referente a la prestación de servicios conforme al código de actividad 7.02, definido por la Clasificación Nacional de Actividades Económicas (CNAE)[7].
Al emitir las facturas de servicios, hay una retención del 11% correspondiente al INSS sobre el valor facturado. La empresa tiene el beneficio de desgravación de la nómina (Tabla 5).
Tabla 5. Tasas y Participación del Simples Nacional – Comercio – Anexo I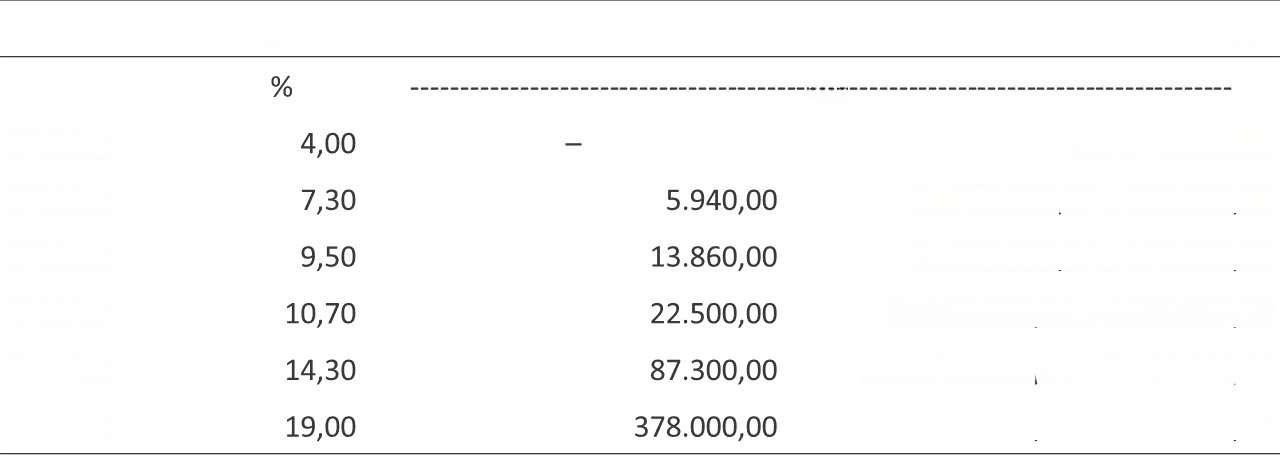 Fuente: Normas Receita Federal – Anexo I de la Ley Complementaria nº 123, de 14 dic. 2006 – (Vigencia: 01 ago. 2018)[8].
El Simples Nacional es un régimen tributario que abarca, en su ámbito tributario, la recaudación unificada de los siguientes tributos: IRPJ, CSLL, PIS-PASEP, COFINS, Contribución Previsional Patronal (CPP) y el ICMS. Para la apuración de los impuestos en este régimen, se necesitó la receta bruta mensual acumulada de los 12 meses anteriores al período de apuración (Tabla 6).
Tabla 6. Simples Nacional – Demostrativo de Impuestos – Comercio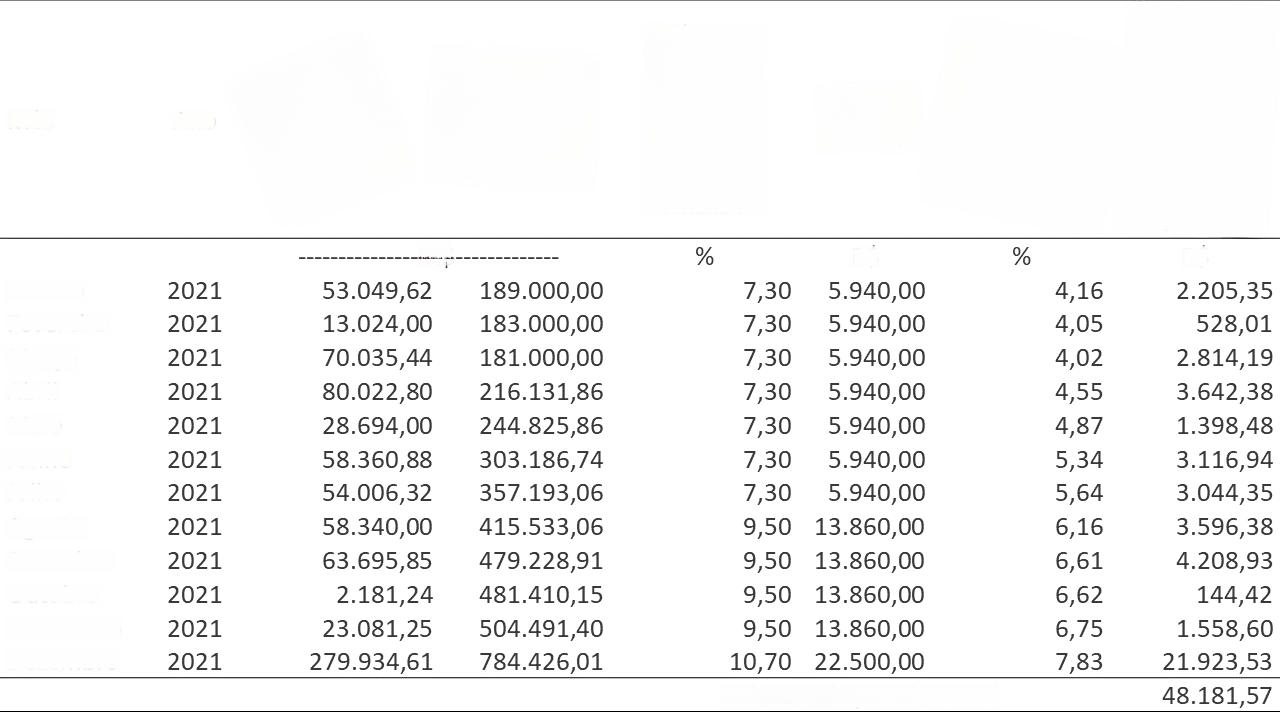 Fuente: Elaborado por los autores.
Nota: NF: Nota Fiscal; RBT12: Renta Bruta Acumulada; DAS: Documento de Recaudación del Simples
Analizando los datos obtenidos en el régimen de Simples Nacional en el estado de Impuestos conforme a la tabla del Comercio, deducir el valor porcentual fue apurado el valor total de R$48.181,57. Se verificó aumento del porcentaje referente a las alícuotas, tanto de la Tabla del Simples Nacional – Anexo I, cuanto de la tabla de la alícuota efectiva, lo que reflejó el aumento en el total de ventas de la empresa a lo largo de los últimos 12 meses.
El sistema tributario de Brasil es complejo; se han creado diversos encuadres y alícuotas a lo largo del tiempo para empresas que actúan en prestación de servicios o comercio, considerando la naturaleza y complejidad del negocio. Las alícuotas debidas mensualmente se determinan mediante la aplicación de las alícuotas efectivas, calculadas a partir de las alícuotas nominales constantes de las tablas de los Anexos I a V de la Ley Complementaria nº 123, de 14 dic. 2006[8], calculadas sobre la receta bruta obtenida en el mes (Tabla 7).
Tabla 7. Tasas y Participación del Simples Nacional – Ingresos derivados de la prestación de servicios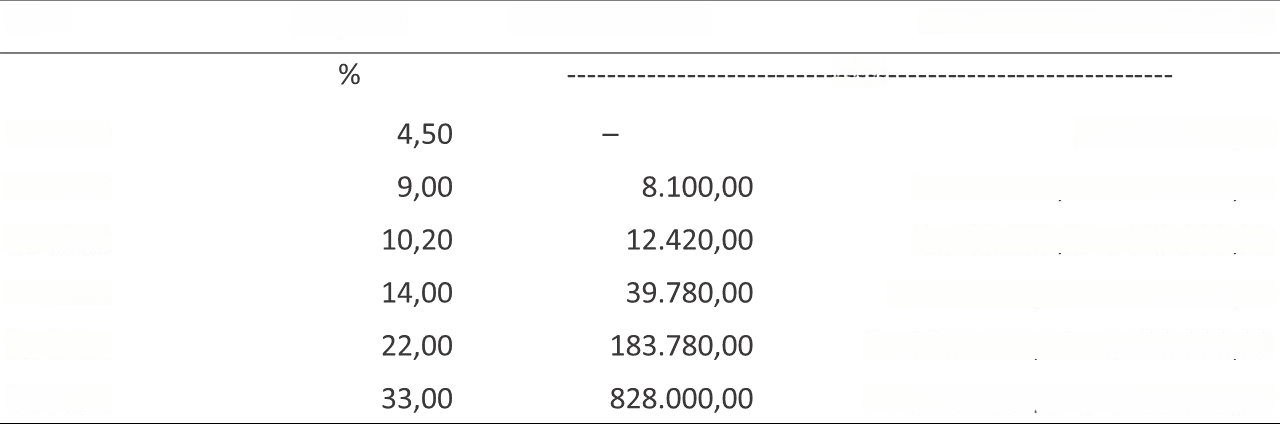 Fuente: Normas Receta Federal – Anexo IV de la Ley Complementaria nº 123, de 14 dic. 2006[8].
Desde 2018, las actividades de prestación de servicios son gravadas por el Anexo IV; esta tabla incluyó la Contribución Patronal a la Seguridad Social en el Simples Nacional, tributo que se recauda conforme a la legislación prevista para los otros contribuyentes o responsables, a través de la ley complementaria (LC) nº 123/06, art. 18, § 5º[8] y de la Resolución del Comité Gestor del Simples Nacional (CGSN) nº 117/2014[9].
En la CPP recaudada por las empresas del Simples Nacional, no se incluyen valores referentes a terceros (como el Servicio Nacional de Aprendizaje Industrial (SENAI), Servicio Social del Comercio (SESC), Servicio Social de Transporte (SEST), Servicio Nacional de Aprendizaje del Transporte (SENAT) etc.), cuyo pago está dispensado de las demás contribuciones instituidas por la Unión (art. 13, § 3º)[8](Tabla 8).
Tabla 8. Simples Nacional – Demostrativo de Impuestos – Servicios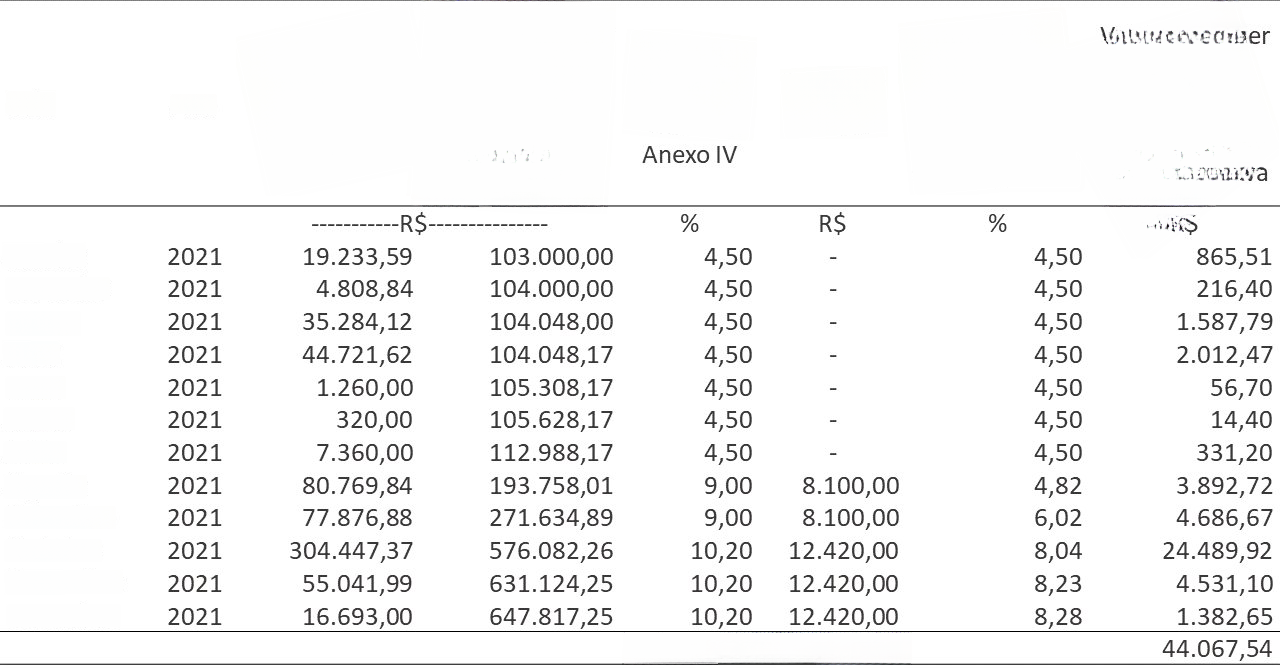 Fuente: Elaborado por los autores.
Nota: NF: Nota Fiscal; RBT12: Renta Bruta Acumulada; DAS: Documento de Arrecadación del Simples
Analizando los datos obtenidos en el régimen de Simples Nacional en el estado de cuentas de Impuestos, conforme a la tabla de servicios y deduciendo el valor porcentual, se determinó el valor total de R$44.067,54. Es posible inferir, por lo tanto, que la adopción de una metodología de trabajo regular y planificada — dentro de los límites legales, obedeciendo a las obligaciones principales y accesorias a las cuales fue sometida — amplía los beneficios de la empresa y evita problemas administrativos y judiciales en diversas áreas.
Al realizar un análisis de la clasificación por Grado de Riesgos del negocio, se obtienen los conceptos de elusión, evasión y fraude fiscal. La elusión, abordada como sinónimo de planificación tributaria, se trata del conjunto de actos lícitos practicados por el sujeto pasivo que tienen como finalidad disminuir o excluir la obligación tributaria, ya sea por la no ocurrencia del hecho generador o por la ocurrencia en menores aspectos cuantitativos[10].
En la evasión fiscal, a su vez, hay simulación de un negocio jurídico, cuya finalidad es disimular (ocultar) la ocurrencia del hecho generador. Se trata de un ardid caracterizado primordialmente, lo que la doctrina denomina abuso de las formas. Sigue la forma jurídica atípica, a rigor lícita, con el objetivo de escapar artificialmente de la tributación[10]. La evasión fiscal se considera una práctica delictiva; ocurre concomitantemente o después del hecho generador. Tiene el objetivo de salir de la relación jurídico-tributaria por medio del fraude a la ley tributaria[11].
En términos financieros, la conclusión es que el mejor modelo en términos de constitución empresarial sería el régimen de liquidación Simples Nacional, cuando se compara con el régimen de liquidación Lucro Presumido, obteniendo un ahorro significativo de R$69.712,59, que representa el 4,86% del valor de la facturación anual. En términos de gestión tributaria, son necesarias la recopilación de datos y la realización de cálculos sistemáticos, que posibiliten llegar a una conclusión real de qué modelo es más económico. El régimen del Simples Nacional se mostró más adecuado al caso estudiado; sin embargo, es necesario pagar los impuestos regularmente para que la empresa no sea descalificada del régimen. La complejidad del sistema tributario brasileño hace que haya preocupación por “lo que el auditor interpretará como planificación lícita”, cuyo riesgo debe ser considerado.
Asimismo, la empresa necesita un análisis sistemático adecuado al sistema de gestión tributaria, realizando una planificación tributaria periódica que analice la carga tributaria incidente y los riesgos del negocio, con un estudio constante de la legislación tributaria y de los compromisos referentes a la responsabilidad legal del socio.
Referencias
[1] Câmara Brasileira da Indústria da Construção (CBIC). Sob alta nos preços de insumos e desabastecimento, lançamentos de imóveis caem 17,8% em um ano no Brasil. Brasília (DF); 2021. Disponível em: <https://cbic.org.br/industriaimobiliaria/2021/02/22/sob-alta-nos-precos-de-insumos-e-desabastecimento-lancamentos-de-imoveis-caem-178-em-um-ano-no-brasil-3/>.
[2] Brasil. Lei 10.406, de 10 de janeiro de 2002. Institui o Código Civil. Brasília, DF; 2002.
[3] Brasil. Lei 8.137/90, de 27 de dezembro de 1990. Define crimes contra a ordem tributária, econômica e contra as relações de consumo, e dá outras providências. Brasília, DF; 1990.
[4] Padoveze C.L.; Bertassi A.L.; Cillo A.R.; Cillo G.; Nazareth L.C.G. Contabilidade e gestão tributária: Teoria, prática e ensino. São Paulo (SP): Cengage Learning. 2017.
[5] Beuren I.M. Como elaborar trabalhos monográficos em contabilidade: teoria e prática. 3ed. São Paulo (SP): Atlas. 2006.
[6] Yin, R.K. Estudo de caso: planejamento e métodos. 2ed. Porto Alegre (RS): Bookman; 2001.
[7] Instituto Brasileiro de Geografia e Estatística (IBGE). Classificação Nacional de Atividades Econômicas; 2006. Disponível em: <https://concla.ibge.gov.br/classificacoes/por-tema/atividades-economicas/classificacao-nacional-de-atividades-economicas.html>.
[8] Brasil. Lei Complementar 123, de 14 de dezembro de 2006. Institui o Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte; altera dispositivos das Leis no 8.212 e 8.213, ambas de 24 de julho de 1991, da Consolidação das Leis do Trabalho – CLT, aprovada pelo Decreto-Lei no 5.452, de 1o de maio de 1943, da Lei no 10.189, de 14 de fevereiro de 2001, da Lei Complementar no 63, de 11 de janeiro de 1990; e revoga as Leis no 9.317, de 5 de dezembro de 1996, e 9.841, de 5 de outubro de 1999. Brasília, DF; 2006.
[9] Brasil. Resolução CGSN nº 117, de 02 de dezembro de 2014. Altera as Resoluções CGSN nº 3, de 28 de maio de 2007, que dispõe sobre a composição da Secretaria-Executiva do Comitê Gestor do Simples Nacional – CGSN/SE, e nº 94, de 29 de novembro de 2011, que dispõe sobre o Simples Nacional e dá outras providências. Brasília, DF; 2014.
[10] Crepaldi S. Planejamento tributário: teoria e prática. 3ed. São Paulo (SP): Saraiva. 2019.
[11] Arruda N.P. Planejamento tributário: uma visão teórica. Revista De Estudos Interdisciplinares Do Vale Do Araguaia (REIVA). 2021; 1(4). Disponível em: <http://reiva.emnuvens.com.br/reiva/article/view/155>.
Como citar
Silva A.B.; Lima M.M.N.G. Planejamento tributário em teleinformática: comparativo entre o lucro presumido e o simples nacional. Revista E&S. 2023; 4: e20230011.
Sobre os autores
Ariadine Bernardinelli Silva, Bacharela em Ciências Contábeis, Especialista em Gestão Tributária, Osasco, SP, Brasil.
Milena Moscardini Nabelice Guasti Lima, Professora Orientadora, Mestra em Direito, Franca, SP, Brasil.
Link para download: https://cms.revistaes.com.br/wp-content/uploads/2023/06/23011.pdf