
10 de agosto de 2026
Bitcoin como instrumento de diversificación para el inversor brasileño
Lucas Pessini Silvestre; Lucineide Bispo Dos Reis Luz
DOI: 10.22167/2675-6528-202601104
Artículo elaborado por la herramienta ResumeAI, solución de inteligencia artificial desarrollada por el Instituto Pecege orientada a la síntesis y redacción.
Resumen
El rápido auge del Bitcoin como alternativa de inversión, junto con el crecimiento del mercado financiero en Brasil y el elevado interés en las criptomonedas, ha intensificado el debate sobre la inclusión de este activo en las carteras de inversión. El estudio tuvo como objetivo medir el impacto de la asignación de Bitcoin en el rendimiento de diferentes carteras, evaluando su eficacia como instrumento de diversificación en carteras compuestas por activos del mercado financiero brasileño. Para ello, se adoptó un enfoque cuantitativo exploratorio, utilizando datos históricos del mercado de 2020 a 2024. Se estructuraron cinco carteras: una base, compuesta por Ibovespa y CDI, y cuatro adicionales con asignaciones de Bitcoin en proporciones del 1%, 3%, 5% y 10%, con rebalanceo trimestral. El análisis se realizó mediante el cálculo de métricas de rendimiento y riesgo, como retorno, volatilidad e índice de Sharpe, y mediante simulaciones de escenarios utilizando regresión lineal múltiple. Los resultados indicaron que la exposición al Bitcoin promovió una mejora progresiva en el rendimiento ajustado al riesgo de las carteras analizadas, aumentando los retornos y el índice de Sharpe. Las asignaciones de hasta el 5% de Bitcoin contribuyeron a la reducción de la volatilidad total de la cartera, mientras que una asignación del 10% la aumentó, evidenciando la baja correlación del Bitcoin con activos tradicionales como factor crucial para la diversificación. Se concluyó que el Bitcoin puede actuar como un instrumento relevante de diversificación para inversores brasileños, siempre que su inclusión sea moderada y alineada al perfil de riesgo, presentando proporciones entre el 3% y el 5% la relación riesgo-retorno más eficiente.
Palabras clave: Asignación de activos; Criptoactivos; Rendimiento de cartera; Riesgo-rendimiento; Volatilidad.
1. Introducción
El Bitcoin, introducido por Nakamoto (2008) como un sistema de dinero electrónico peer-to-peer, trascendió rápidamente su concepción original. Su naturaleza escasa, divisible y portátil, según Ulrich (2014), lo posicionó como un activo con características financieras sólidas. El meteórico ascenso y la aceptación global solidificaron su interpretación como una nueva clase de activo, descorrelacionada de los activos tradicionales (Mukherji, 2022), fundamental para la diversificación. Adicionalmente, el Bitcoin comparte similitudes con el oro, como la gobernanza descentralizada, la independencia de la inflación y la oferta limitada, lo que le ha valido el apodo de “oro digital” (Shahzad et al., 2019; Dyhrberg, 2016). Estudios de Baur et al. (2018) y Corbet et al. (2018) refuerzan que el Bitcoin exhibe un comportamiento distinto al de los activos convencionales, ofreciendo beneficios de diversificación tanto en períodos de estabilidad como de incertidumbre de mercado, contribuyendo al aumento del retorno y la reducción del riesgo de las carteras.
Paralelamente a la evolución del Bitcoin, el panorama de las inversiones en Brasil ha experimentado transformaciones significativas. Tradicionalmente, el mercado ofrecía retornos atractivos en renta fija, impulsados por altas tasas de interés, como la Selic y el CDI, referencias para inversiones de bajo riesgo (Assaf Neto, 2018). Sin embargo, a partir de 2016, sucesivos recortes en la tasa básica de interés disminuyeron el atractivo de la renta fija, incentivando a los inversores a buscar alternativas con mayor potencial de retorno (ANBIMA, 2022). Este cambio resultó en un crecimiento exponencial del número de inversores en la bolsa de valores brasileña, pasando de 564 mil personas en 2016 a más de cinco millones en 2022 (B3, 2024). En este contexto, el interés por las criptomonedas en Brasil creció exponencialmente. Una encuesta de Datafolha y Paradigma Education (2025) reveló que las criptomonedas se encuentran entre las cinco formas de inversión más populares en el país. El estudio indicó que el cincuenta y cuatro por ciento de los brasileños conoce el Bitcoin y el dieciséis por ciento ya ha poseído algún criptoactivo, posicionando a Brasil como el séptimo mayor mercado global, con el dieciocho coma tres por ciento considerándolo una buena opción para la diversificación.
La Teoría Moderna de Portafolios (TMP), formulada por Markowitz (1952), constituye el pilar fundamental para la construcción de carteras de inversión eficientes, postulando que la diversificación entre activos con baja correlación optimiza la relación riesgo-retorno. En el escenario brasileño, estrategias de asignación de activos, como el portafolio clásico sesenta/cuarenta (60% en renta variable, como el Ibovespa, y 40% en renta fija, como el CDI), ganaron prominencia. Esta estrategia es reconocida por su capacidad de reducir la volatilidad y promover retornos eficientes a largo plazo, debido a la baja correlación histórica entre acciones y títulos de renta fija (Pham et al., 2025). En Brasil, la estrategia sesenta/cuarenta demostró ser eficaz, acumulando retornos superiores al Ibovespa y al CDI entre 2013 y 2023 (Economatica, 2023). La inclusión de nuevos activos, especialmente aquellos con características distintas y baja correlación, como el Bitcoin, presenta el potencial de aprimorar la eficiencia de los portafolios, alineándose a los principios de la TMP y ofreciendo nuevas avenidas para la optimización de la relación riesgo-retorno.
Ante la transformación del mercado financiero brasileño y el creciente interés por los criptoactivos, se vuelve imperativo comprender el impacto de la inclusión del Bitcoin en la construcción y el desempeño de carteras de inversión. La relevancia de este estudio reside en proporcionar evidencia empírica sobre la eficacia del Bitcoin como instrumento de diversificación para inversores brasileños, un tema aún en desarrollo en la literatura nacional. Así, el presente trabajo busca responder a la pregunta: ¿la inclusión del Bitcoin contribuye a la mejora de la eficiencia de las carteras de inversión en el mercado brasileño? Para ello, el estudio tiene como objetivo medir el impacto de la asignación de Bitcoin en el desempeño de diferentes carteras, evaluando su eficacia como instrumento de diversificación en carteras compuestas por activos del mercado financiero brasileño, a través del análisis de métricas de desempeño y riesgo y simulaciones de escenarios.
2. Material y Métodos
El presente estudio adoptó un enfoque cuantitativo exploratorio, buscando evaluar el impacto de la inclusión de Bitcoin en el desempeño de carteras de inversión. La investigación se centró en medir cómo la asignación de este criptoactivo influye en métricas de riesgo y retorno en portafolios compuestos por activos del mercado financiero brasileño. Para ello, se utilizaron datos históricos y modelado estadístico, permitiendo un análisis robusto y fundamentado en la Teoría Moderna de Portafolios, según lo propuesto por Markowitz (1952).
La investigación se contextualizó en el mercado financiero brasileño, un entorno que ha experimentado transformaciones significativas en los últimos años, con un creciente interés en alternativas de inversión. El estudio analizó un período de cinco años, que abarca desde el 1 de enero de 2020 hasta el 31 de diciembre de 2024. La unidad principal de análisis consistió en diferentes carteras de inversión, estructuradas para simular estrategias de asignación de activos con y sin la presencia de Bitcoin.
La población de activos considerada para la composición de las carteras incluyó el índice Ibovespa, que representa la renta variable del mercado brasileño, el Certificado de Depósito Interbancario (CDI), como referencia para la renta fija, y el Bitcoin, como el criptoactivo de interés. La muestra de datos estuvo compuesta por los precios de cierre diarios del Ibovespa y los retornos diarios del CDI, obtenidos de B3, y las cotizaciones diarias del Bitcoin en reales, recopiladas de la plataforma CoinMarketCap.
Para garantizar la consistencia y la comparabilidad de los datos, se establecieron criterios rigurosos de selección. Solo se consideraron las fechas en las que hubo negociación simultánea de los tres activos analizados. Las fechas sin negociación del Ibovespa y del CDI, que ocurren en fines de semana y festivos, fueron excluidas de la muestra, evitando así distorsiones en los cálculos y asegurando que todos los activos tuvieran datos disponibles para cada punto temporal evaluado.
Inicialmente, se estructuraron cinco carteras distintas para el análisis. Una cartera base, denominada PB, se estableció siguiendo la estrategia clásica de asignación 60/40, compuesta por sesenta por ciento en activos de renta variable, representados por el Ibovespa, y cuarenta por ciento en activos de renta fija, representados por el CDI. Esta cartera sirvió como referencia para las comparaciones subsecuentes.
A partir del portafolio base, se compusieron cuatro portafolios adicionales, incorporando Bitcoin en diferentes proporciones. Estos portafolios se denominaron PBTC1, PBTC3, PBTC5 y PBTC10, con asignaciones de Bitcoin de uno por ciento, tres por ciento, cinco por ciento y diez por ciento, respectivamente. La inclusión de Bitcoin se realizó mediante la reducción proporcional de la cuota de renta variable, manteniendo constante la asignación de cuarenta por ciento en renta fija, según se detalla en la Tabla 1.
Tabla 1. Composición de las carteras
|
Activo |
PNB |
PBTC1 |
PBTC3 |
PBTC5 |
PBTC10 |
|
Ibovespa |
60% |
59% |
57% |
55% |
50% |
|
CDI |
40% |
40% |
40% |
40% |
40% |
|
Bitcoin |
0% |
1% |
3% |
5% |
10% |
Fuente: Datos originales de la investigación
Para preservar la asignación de activos y el perfil de riesgo definidos originalmente para cada cartera, se adoptó la práctica de reequilibrio trimestral. Esta frecuencia de reequilibrio, según Bessler y Wolff (2015), tiende a presentar un rendimiento superior en comparación con reequilibrios mensuales o anuales para la mayoría de las estrategias de asignación. Los rendimientos diarios de los activos se calcularon como rendimientos simples porcentuales, a partir de la variación relativa entre los precios de cierre de días consecutivos.
La evaluación y comparación de las carteras se realizaron a través de diversas métricas de desempeño y riesgo. El retorno acumulado se calculó para indicar la variación total del valor invertido a lo largo del período analizado, mientras que el retorno anualizado expresó el rendimiento de la inversión por año, considerando los intereses compuestos. Estas métricas permitieron una visión abarcadora del rendimiento bruto de cada cartera a lo largo del tiempo.
Para la medición del riesgo, se utilizó la volatilidad, definida como la desviación estándar de los rendimientos de la inversión, reflejando la dispersión de los rendimientos en relación con la media e indicando la incertidumbre de los rendimientos esperados (Assaf Neto, 2018). Adicionalmente, el Índice de Sharpe se empleó como medida de evaluación de riesgo-retorno, relacionando la tasa libre de riesgo con el rendimiento y la volatilidad del activo, indicando el exceso de rendimiento de la cartera en relación con la tasa libre de riesgo (Assaf Neto, 2018).
Para complementar el análisis de rendimiento, se realizó una evaluación del potencial de diversificación del Bitcoin mediante el análisis de correlación entre los retornos de los activos. Se calculó la matriz de correlación entre los retornos diarios del Ibovespa, del CDI y del Bitcoin. La correlación, una medida estadística que indica el grado de asociación lineal entre dos variables, oscila entre -1 y 1, permitió identificar la relación entre los activos y el beneficio de diversificación.
Con el fin de complementar el análisis histórico y proyectar el desempeño en escenarios hipotéticos, se realizaron simulaciones utilizando el método de regresión lineal múltiple. Este método matemático, según Fávero y Belfiore (2017) y Wooldridge (2016), permite investigar cómo variables explicativas influyen en el comportamiento de una variable dependiente, siendo particularmente útil en finanzas para modelar retornos de activos e identificar factores de riesgo relevantes en portafolios de inversión.
La ejecución de las regresiones se realizó utilizando la plataforma Stats Studio, que posibilitó la modelización de regresiones lineales a partir de una base de datos. Se construyó una base de datos con los retornos mensuales de cada activo y de cada portafolio, sirviendo como fundamento para la modelización supervisada. Se simularon cinco regresiones lineales distintas, una para cada portafolio, utilizando el retorno mensual del portafolio como variable dependiente y los retornos mensuales de los activos como variables explicativas.
Después del modelado, se observaron los indicadores de Coeficiente de Ajuste (R²) y P-value para verificar la capacidad explicativa del modelo y la relevancia estadística de cada variable independiente. Según Fávero y Belfiore (2017), un R² cercano a uno indica mayor poder predictivo, y un P-value inferior a 0,05 indica significancia estadística. Se definieron nueve escenarios distintos de oscilación mensual de los activos para evaluar el comportamiento de las carteras en diferentes condiciones de mercado, incluyendo situaciones de movimiento conjunto y divergente entre Ibovespa y Bitcoin, con el CDI mantenido constante.
Cabe destacar que el estudio presenta algunas limitaciones metodológicas inherentes a su naturaleza. El uso de datos históricos no garantiza la repetición del rendimiento en escenarios futuros, especialmente considerando la volatilidad del mercado de criptoactivos. Además, el análisis no incorporó costos de transacción, tributación u otros gastos operativos, lo que puede influir en los rendimientos netos. El período analizado estuvo marcado por una apreciación expresiva de Bitcoin, lo que puede no replicarse en otros contextos de mercado.
3. Resultados y Discusión
Para analizar el impacto de la inclusión de Bitcoin en una cartera de inversiones, se compararon las carteras PB, PBTC1, PBTC3, PBTC5 y PBTC10 mediante métricas de rendimiento y riesgo. A partir de los rendimientos diarios del índice Ibovespa, del CDI y de Bitcoin, se calcularon los rendimientos de las carteras a lo largo de un período de cinco años, considerando solo los días hábiles y aplicando el rebalanceo trimestral. La Tabla 2 presenta las métricas de las carteras en el período analizado. No se consideraron costos de transacción, tributación y operacionales, de modo que los rendimientos presentados representan los desempeños brutos de las carteras.
Tabla 2. Métricas de desempeño y riesgo de las carteras en el período del 01 ene. 2020 al 31 dic. 2024
|
Portafolio |
Rendimiento acumulado |
Rendimiento anualizado |
Volatilidad |
Índice de Sharpe |
|
PB |
28,20% |
5,09% |
14,71% |
-0,15 |
|
PBTC1 |
34,68% |
6,14% |
14,57% |
-0,08 |
|
PBTC3 |
48,39% |
8,21% |
14,43% |
0,05 |
|
PBTC5 |
63,12% |
10,28% |
14,45% |
0,18 |
|
PBTC10 |
104,73% |
15,41% |
15,20% |
0,49 |
Fuente: Resultados originales de la investigación
Se observó que tanto el retorno acumulado como el retorno anualizado aumentaron progresivamente a medida que se amplió la participación de Bitcoin. La cartera base (PB), sin exposición al criptoactivo, presentó un retorno acumulado del 28,20% y un retorno anualizado del 5,09%. En contraste, la cartera PBTC10, con la mayor asignación de Bitcoin (10%), alcanzó un retorno acumulado del 104,73% y un retorno anualizado del 15,41% en el mismo período. Esta diferencia sustancial, que representa un aumento de más de 76 puntos porcentuales en el retorno acumulado y de más de 10 puntos porcentuales en el retorno anualizado entre la cartera sin Bitcoin y la cartera con un 10% de Bitcoin, evidencia el elevado potencial de retorno que Bitcoin puede agregar a una cartera de inversiones a largo plazo. Este comportamiento está alineado con las observaciones de Brière et al. (2015), quienes señalaron que incluso asignaciones marginales de Bitcoin son capaces de desplazar sustancialmente la frontera eficiente de carteras diversificadas. La inclusión de Bitcoin, incluso en pequeñas proporciones como el 1% (PBTC1), ya elevó el retorno acumulado al 34,68% y el anualizado al 6,14%, demostrando que el efecto positivo no se restringe solo a asignaciones más agresivas.
Esta misma ocurrencia de valorización progresiva se observó en la Figura 1, que presenta la evolución temporal del valor de una inversión inicial de R$ 1.000,00 aplicada en cada portafolio a lo largo del período analizado.
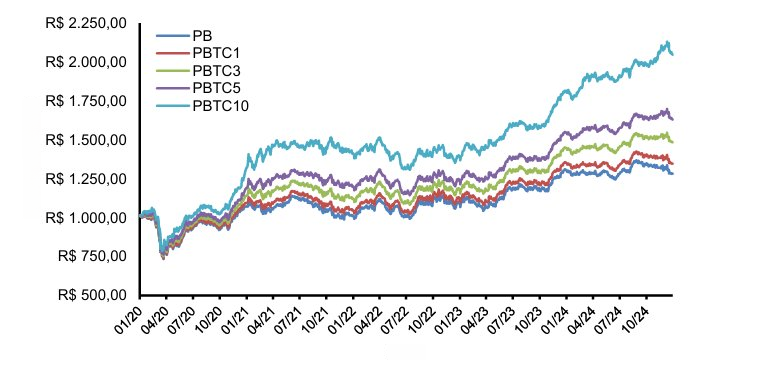
Figura 1. Evolución del valor de una inversión inicial de R$ 1.000,00
Fuente: Resultados originales de la investigación
La Figura 1 ilustra claramente la trayectoria ascendente de las carteras con mayor participación de Bitcoin, destacándose significativamente el PBTC10 al final del período. La curva de crecimiento del PBTC10 se desliga de las demás, especialmente a partir de mediados de 2023, reflejando la capacidad de Bitcoin de impulsar el rendimiento general de la cartera. Este fenómeno puede atribuirse a la volatilidad inherente y al potencial de valorización explosiva de Bitcoin, que, al ser incluido en una cartera diversificada, puede actuar como un motor de crecimiento. La Teoría Moderna de Carteras, de Markowitz (1952), sugiere que la combinación de activos con diferentes perfiles de riesgo y retorno puede optimizar el rendimiento de la cartera, y los resultados aquí presentados indican que Bitcoin, a pesar de su naturaleza volátil, contribuye a esta optimización al elevar el retorno total. La implicación práctica para los inversores brasileños es que la inclusión estratégica de Bitcoin, incluso en porcentajes modestos, puede ser una herramienta eficaz para buscar retornos superiores a los obtenidos en carteras tradicionales, especialmente en un escenario de tasas de interés más bajas que reduce el atractivo de la renta fija.
Resultados similares fueron observados en diferentes horizontes temporales dentro del período analizado, reforzando la consistencia de los hallazgos. El análisis de retornos en horizontes temporales más cortos, como uno, dos y tres años, reveló que los portafolios que incorporaron Bitcoin presentaron retornos superiores al portafolio base. Este hallazgo es crucial, ya que sugiere que los beneficios de la inclusión del criptoactivo en una cartera de inversiones no se restringen solo al largo plazo, pudiendo también ser observados en períodos más cortos. Esta observación es particularmente relevante para inversores con horizontes de inversión variados, indicando que la diversificación con Bitcoin puede ser beneficiosa en diferentes ventanas de tiempo. Evidencias similares son presentadas por Sahu et al. (2024), quienes destacan que el rebalanceo periódico de portafolios con criptomonedas contribuye a maximizar retornos y mitigar riesgos en inversiones a corto plazo. La práctica de rebalanceo trimestral adoptada en este estudio, conforme a Bessler y Wolff (2015), probablemente contribuyó al mantenimiento de la eficiencia de los portafolios, ajustando la exposición a Bitcoin y a los demás activos para preservar el perfil de riesgo-retorno deseado. Esto es fundamental para gestionar la alta volatilidad de Bitcoin y garantizar que su contribución al portafolio sea optimizada a lo largo del tiempo.
En cuanto a los retornos anuales, el análisis detallado de los datos reveló matices importantes sobre el comportamiento de las carteras en diferentes condiciones de mercado. En el año 2022, por ejemplo, a pesar de la expresiva devaluación de Bitcoin, se verificó que solo el PBTC10, la cartera con mayor exposición al activo (10%), presentó un retorno negativo. Las demás carteras con asignaciones más moderadas de Bitcoin (PBTC1, PBTC3, PBTC5) mantuvieron un desempeño positivo. Este resultado es un indicativo de que las asignaciones moderadas de Bitcoin pueden ofrecer un equilibrio entre el potencial de retorno y la resiliencia a choques de mercado, no comprometiendo significativamente el rendimiento de las carteras en períodos de baja del criptoactivo. Por otro lado, en los años 2021 y 2024, períodos en los que el índice Ibovespa, que representa la renta variable tradicional brasileña, presentó un desempeño negativo, se observó que la exposición a Bitcoin contribuyó a mitigar las pérdidas de las carteras. Este comportamiento es consistente con Corbet et al. (2018), quienes identificaron bajas correlaciones dinámicas entre Bitcoin y activos tradicionales, indicando que la inclusión de la criptomoneda puede actuar como instrumento de diversificación y mitigación de riesgo en carteras de inversión. La capacidad de Bitcoin de descorrelacionarse de activos tradicionales, especialmente en momentos de estrés del mercado de acciones, es un beneficio significativo para la construcción de carteras más robustas. Para el inversor, esto significa que Bitcoin no es solo un activo de alto retorno, sino también un potencial “puerto seguro” en ciertas condiciones de mercado, ofreciendo una capa de protección contra la volatilidad del mercado de acciones brasileño.
En relación al riesgo, un análisis cuidadoso de la volatilidad de las carteras reveló un comportamiento interesante. Se observó que las carteras PBTC1, PBTC3 y PBTC5, que incorporaron asignaciones de Bitcoin de hasta el 5%, presentaron una volatilidad inferior a la de la cartera base (PB), que no poseía ninguna exposición al criptoactivo.
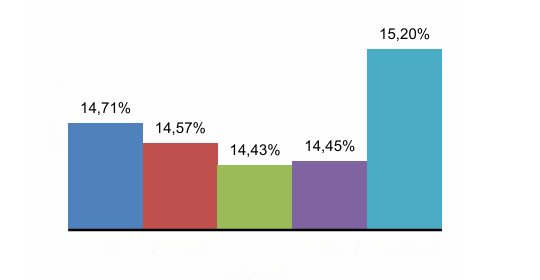
Figura 2. Volatilidad de los portafolios
Fuente: Resultados originales de la investigación
Como se ilustra en la Figura 2, la cartera PB presentó una volatilidad del 14,71%, mientras que la PBTC1 registró un 14,57%, la PBTC3 un 14,43% y la PBTC5 un 14,45%. Este hallazgo es contra-intuitivo a primera vista, dado que el Bitcoin individualmente posee una volatilidad significativamente más alta (65,60%, según la Tabla 2). Sin embargo, su inclusión en proporciones moderadas contribuyó a la reducción del riesgo total de la cartera, lo que puede explicarse por la baja correlación entre el Bitcoin y los activos tradicionales. Esta evidencia está alineada con la Teoría Moderna de Carteras, propuesta por Markowitz (1952), según la cual la diversificación entre activos poco correlacionados puede reducir la volatilidad general de la cartera. La baja correlación del Bitcoin con el Ibovespa y el CDI permite que, incluso con su alta volatilidad intrínseca, suavice las fluctuaciones de la cartera en su conjunto, actuando como un amortiguador en momentos de caída de los activos tradicionales y viceversa.
En contrapartida, la cartera PBTC10, con una asignación del 10% de Bitcoin, presentó una volatilidad del 15,20%, superior a la de la cartera base y de las demás carteras con Bitcoin. Esto indica que asignaciones más elevadas de Bitcoin tienden a ampliar el riesgo de la cartera. Este resultado refuerza la existencia de un punto óptimo de diversificación, a partir del cual el aumento de la exposición al criptoactivo pasa a impactar negativamente el riesgo de la cartera. Este hallazgo es consistente con Trimborn et al. (2019), quienes identificaron que asignaciones superiores al 5% en criptomonedas tienden a aumentar el riesgo de cola de las carteras, es decir, el riesgo de pérdidas extremas. Para el inversor, esto implica que, aunque Bitcoin ofrezca un potencial de retorno elevado, es crucial encontrar un equilibrio en la asignación para no comprometer la estabilidad de la cartera. Asignaciones entre el 1% y el 5% parecen ser el punto de equilibrio donde los beneficios de diversificación superan el aumento de la volatilidad individual del activo.
En términos generales, se observó que la inclusión de Bitcoin mejoró continuamente el rendimiento ajustado al riesgo de las carteras analizadas, como se ilustra en la Figura 3, que presenta el Índice de Sharpe de las carteras.
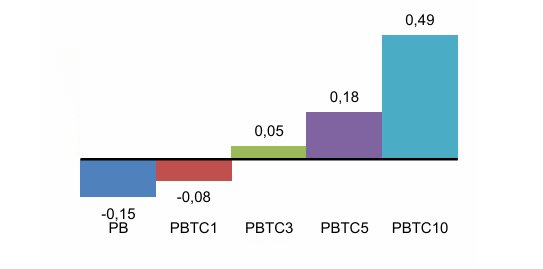
Figura 3. Índice de Sharpe de las carteras
Fuente: Resultados originales de la investigación
La cartera PB presentó un Índice de Sharpe negativo (-0,15), lo que indica que, en el período analizado, el rendimiento obtenido no fue suficiente para compensar el riesgo asumido en relación con la tasa libre de riesgo. Este resultado subraya la ineficiencia de una cartera tradicional 60/40 en el mercado brasileño durante el período estudiado, especialmente cuando se compara con alternativas que incluyen criptoactivos. A partir de la introducción de Bitcoin, se observó una mejora progresiva del Índice de Sharpe: PBTC1 (-0,08), PBTC3 (0,05), PBTC5 (0,18) y PBTC10 (0,49). Esta elevación del rendimiento ajustado al riesgo, a medida que la asignación en el criptoactivo se amplió, indica que mayores exposiciones a Bitcoin contribuyeron a la mejora del rendimiento de las carteras. Este comportamiento es corroborado por Neto y Colombo (2021), quienes también observaron en sus estudios que diferentes modelos de carteras que incluyen Bitcoin presentaron un Índice de Sharpe superior a carteras compuestas solo por activos tradicionales brasileños. La implicación práctica es que Bitcoin no solo aumenta el rendimiento, sino que lo hace de manera más eficiente en términos de riesgo, convirtiéndose en un componente valioso para inversores que buscan optimizar la relación riesgo-rendimiento de sus carteras.
Adicionalmente, el análisis de la matriz de correlación evidenció la baja correlación entre los retornos de Bitcoin y los activos tradicionales. Se verificó una asociación levemente positiva con el Ibovespa (0,17) y próxima de cero con el CDI (-0,06), conforme se presenta en la Tabla 3.
Tabla 3. Matriz de correlación de los activos
|
Activo |
Ibovespa |
CDI |
Bitcoin |
|
Ibovespa |
1,00 |
-0,01 |
0,17 |
|
CDI |
-0,01 |
1,00 |
-0,06 |
|
Bitcoin |
0,17 |
-0,06 |
1,00 |
Fuente: Resultados originales de la investigación
Estos resultados son fundamentales para comprender el potencial de diversificación del Bitcoin. Una correlación de 0.17 con el Ibovespa se considera baja, lo que indica que los movimientos del Bitcoin no siguen de cerca los movimientos del mercado de acciones brasileño. Más notablemente, la correlación de -0.06 con el CDI es prácticamente nula, lo que sugiere que el Bitcoin se mueve de forma independiente de la renta fija. Estos resultados refuerzan el potencial del Bitcoin como instrumento de diversificación, ya que su comportamiento no está fuertemente asociado a las variaciones de los demás activos de las carteras analizadas. Como destacaron Elton et al. (2014), los activos con baja correlación tienden a proporcionar mayores beneficios de diversificación cuando se combinan en una cartera, contribuyendo a la reducción de la volatilidad y a la mejora del rendimiento ajustado al riesgo. La capacidad de un activo para moverse de forma independiente de otros es la piedra angular de la diversificación eficaz, y el Bitcoin demuestra esta característica. Esta baja correlación es uno de los principales motivos por los que el Bitcoin puede considerarse un “oro digital”, como sugirieron Dyhrberg (2016) y Shahzad et al. (2019), ofreciendo una alternativa para la protección de cartera que tradicionalmente se atribuía a materias primas como el oro. Para los gestores de cartera, esta característica permite la construcción de carteras más resilientes a choques sectoriales o de mercado, distribuyendo el riesgo de forma más eficiente y potencialmente aumentando los rendimientos esperados.
En cuanto a las simulaciones de escenarios, la aplicación del modelo de regresión lineal múltiple a los nueve escenarios previamente definidos permitió proyectar el comportamiento de las carteras en diferentes condiciones de mercado, complementando el análisis histórico. Los resultados de las regresiones indicaron un alto poder explicativo de los modelos (R² superiores a 0,97) y la significancia estadística de las variables explicativas (P-value inferior a 0,05), otorgando robustez a las proyecciones. Los escenarios fueron diseñados para simular tanto movimientos conjuntos como divergentes entre el Ibovespa y el Bitcoin, con el CDI mantenido constante.
En los escenarios más adversos, donde el Ibovespa y el Bitcoin presentaron caídas acentuadas (Escenario 1, por ejemplo, con -10% para Ibovespa y -30% para Bitcoin), se observó que el aumento de la exposición al criptoactivo intensificó las pérdidas de las carteras. En el Escenario 1, el retorno del PB fue de -5,63%, mientras que la cartera PBTC10 presentó una pérdida de -7,70%. Este resultado es crucial, ya que demuestra que, en condiciones de mercado extremadamente desfavorables y con correlación positiva entre los activos de riesgo, la alta volatilidad del Bitcoin puede amplificar las pérdidas, en lugar de mitigarlas. Esto resalta la importancia de una gestión de riesgo activa y la necesidad de considerar la naturaleza de los movimientos de mercado al asignar en criptoactivos.
Por otro lado, en un contexto de mercado más favorable, representado por los Escenarios 4 y 5, se constató que la presencia de Bitcoin contribuyó significativamente a la elevación de los retornos. En el Escenario 5, por ejemplo, donde el Ibovespa y Bitcoin tuvieron valorizaciones expresivas, el retorno mensual del PB fue de 6,13%, mientras que el PBTC10 alcanzó 8,31%, evidenciando una ganancia relevante a medida que la participación del criptoactivo aumenta. Este resultado sugiere que, en períodos de valorización conjunta de los mercados, Bitcoin actúa como un activo de alto potencial de retorno, elevando el rendimiento de las carteras de forma sustancial. Para el inversor, esto significa que Bitcoin puede ser un excelente impulsor de retornos en mercados alcistas, capitalizando su capacidad de valorización rápida.
En situaciones en las que el Ibovespa y el Bitcoin se movieron en direcciones opuestas, los resultados fueron particularmente esclarecedores sobre el papel de diversificación del Bitcoin. En los Escenarios 6 y 7, donde el Ibovespa subió (10% y 5%, respectivamente), pero el Bitcoin cayó (-30% y -15%, respectivamente), se observó que las carteras con mayor asignación del criptoactivo presentaron retornos inferiores a la cartera base. En el Escenario 6, el PB retornó 6,13%, mientras que el PBTC10 retornó solo 2,01%. Este hallazgo evidencia que, al mismo tiempo que la diversificación con Bitcoin puede proteger la cartera en escenarios adversos, también puede reducir las ganancias en escenarios de alza del mercado tradicional, actuando como un “freno” en el desempeño cuando los activos tradicionales están en ascenso y el Bitcoin en caída.
Ya en los Escenarios 8 y 9, donde se observó un evento opuesto al anterior, con devaluación del mercado de acciones (Ibovespa cayendo -5% y -10%) y apreciación del Bitcoin (subiendo 15% y 30%), la presencia de la criptomoneda redujo gradualmente las pérdidas de las carteras. En el Escenario 9, la devaluación del PB fue de -5,63%, mientras que el PBTC10 registró una caída de solo -1,40%, demostrando que el Bitcoin puede actuar como cobertura eficaz en momentos de baja del mercado accionario. Esta capacidad de mitigar pérdidas en escenarios de estrés del mercado tradicional, cuando el Bitcoin se aprecia, refuerza la tesis de que el criptoactivo puede ser un valioso instrumento de protección de capital. La implicación práctica es que el Bitcoin ofrece una asimetría de riesgo-retorno en escenarios de divergencia, protegiendo el capital en caídas del mercado tradicional, incluso si esto puede costar parte de las ganancias en escenarios de alza.
En términos generales, los resultados de las simulaciones indicaron que asignaciones entre el 1% y el 5% de Bitcoin tienden a ofrecer un perfil más equilibrado, combinando ganancias adicionales en escenarios favorables con una protección razonable en escenarios adversos. Por otro lado, asignaciones más altas, como el 10%, presentaron un mayor potencial de retorno, pero acompañadas de una mayor exposición al riesgo, especialmente en escenarios de caída conjunta. Esto sugiere que la optimización de la asignación de Bitcoin en una cartera requiere una comprensión profunda de los escenarios de mercado y del perfil de riesgo del inversor.
Los resultados evidenciaron que la exposición a Bitcoin altera de forma significativa el rendimiento de las carteras. El criptoactivo contribuyó positivamente a la eficiencia de las carteras, promoviendo un aumento de los retornos y una mejora progresiva del Índice de Sharpe, sin un aumento proporcional de la volatilidad para asignaciones moderadas. Estos hallazgos indican que, a pesar de su elevada volatilidad individual, Bitcoin puede contribuir a la reducción del riesgo total de la cartera cuando se combina con activos tradicionales, en función de su baja correlación con el mercado de acciones y con la renta fija. Las simulaciones de escenarios indicaron que el impacto de Bitcoin sobre el rendimiento de las carteras depende de la relación entre los movimientos del criptoactivo y del mercado accionario. En escenarios de valorización conjunta, Bitcoin tiende a amplificar las ganancias de las carteras. Por otro lado, en escenarios de divergencia, el activo puede actuar como elemento de protección, reduciendo la magnitud de las pérdidas. Este comportamiento evidencia que los beneficios de la diversificación no son constantes, sino condicionados al ambiente de mercado.
En términos generales, los resultados sugieren que los inversores brasileños pueden beneficiarse de la inclusión de Bitcoin como complemento a las estrategias tradicionales de asignación entre renta fija y renta variable. En este sentido, asignaciones entre el 3% y el 5% han demostrado ser capaces de proporcionar un equilibrio más eficiente entre retorno y riesgo, representando una alternativa adecuada para inversores que buscan capturar parte del rendimiento del criptoactivo sin aumentar excesivamente la volatilidad de la cartera. La recomendación de una asignación moderada, entre el 3% y el 5%, emerge como un punto de equilibrio ideal, donde los inversores pueden cosechar los beneficios de altos rendimientos y diversificación de riesgo sin exponerse excesivamente a la volatilidad inherente de Bitcoin.
Cabe destacar que el estudio presenta algunas limitaciones metodológicas inherentes a su naturaleza. La utilización de datos históricos, aunque esencial para el análisis, no garantiza la repetición del rendimiento en escenarios futuros, especialmente considerando la volatilidad y la naturaleza aún emergente del mercado de criptoactivos. El comportamiento de Bitcoin y su correlación con otros activos pueden cambiar drásticamente en diferentes ciclos de mercado o debido a cambios regulatorios. Además, el análisis no incorporó costos de transacción, tributación u otros gastos operativos, lo que puede influir en los rendimientos netos y, consecuentemente, en el atractivo real de la inclusión de Bitcoin en carteras. El período analizado (2020-2024) estuvo marcado por una valorización expresiva de Bitcoin, lo que puede introducir un sesgo de optimismo en los resultados, no siendo posible asegurar la replicación de este rendimiento en otros contextos de mercado, como un prolongado mercado bajista.
Para futuras investigaciones, se recomienda ampliar el horizonte temporal del análisis, incorporar diferentes frecuencias de rebalanceo, incluir criptomonedas alternativas, como Ethereum y Solana, y utilizar otros modelos de optimización de cartera, con el fin de profundizar la comprensión sobre el papel de las criptomonedas en la optimización de carteras en el mercado brasileño. La investigación sobre cómo los costos de transacción y los impuestos impactan la rentabilidad neta de las carteras con Bitcoin también sería una contribución valiosa. Por último, se concluye que el Bitcoin puede actuar como un instrumento relevante de diversificación en la construcción de carteras más eficientes en el contexto brasileño, siempre que su inclusión se realice de forma moderada y alineada al perfil de riesgo del inversor. Este resultado se deriva no solo del elevado potencial de retorno del criptoactivo, sino principalmente de su baja correlación con los activos tradicionales, ofreciendo una oportunidad única para mejorar la relación riesgo-retorno de las carteras de inversión.
4. Conclusión
Se concluye que el objetivo se alcanzó, demostrando que la inclusión de Bitcoin contribuye significativamente a la mejora de la eficiencia de las carteras de inversión en el mercado brasileño. El estudio midió el impacto de la asignación de Bitcoin en diferentes proporciones, evaluando su eficacia como instrumento de diversificación en carteras compuestas por activos tradicionales. Los resultados evidenciaron que el criptoactivo promovió un aumento de los rendimientos y una mejora progresiva del Índice de Sharpe, sin un aumento proporcional de la volatilidad para asignaciones moderadas. Esto se debe, principalmente, a su baja correlación con el mercado de acciones y la renta fija, lo que permite la reducción del riesgo total de la cartera. Las asignaciones entre el 3% y el 5% de Bitcoin demostraron ser capaces de proporcionar un equilibrio más eficiente entre rendimiento y riesgo, representando una alternativa adecuada para inversores brasileños que buscan optimizar sus carteras.
Sin embargo, el presente estudio tiene limitaciones inherentes al uso de datos históricos, que no garantizan la repetición del rendimiento futuro, dada la volatilidad y la naturaleza emergente del mercado de criptoactivos. El análisis tampoco consideró costos de transacción, tributación u otros gastos operativos, lo que puede influir en los rendimientos netos reales. Además, el período analizado (2020-2024) estuvo marcado por una apreciación expresiva de Bitcoin, introduciendo un posible sesgo de optimismo. Para futuras investigaciones, se sugiere la ampliación del horizonte temporal, la incorporación de diferentes frecuencias de rebalanceo y la inclusión de otras criptomonedas, como Ethereum y Solana. Se recomienda también investigar el impacto de los costos de transacción y la tributación en la rentabilidad neta de las carteras con Bitcoin, profundizando la comprensión sobre el papel de las criptomonedas en la optimización de carteras en el mercado brasileño.
Referencias Bibliográficas
Assaf Neto, A. 2018. Mercado Financeiro. 14ed. Atlas, São Paulo, SP, Brasil.
Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais [ANBIMA]. 2022. Raio X do Investidor Brasileiro. Disponível em: <https://www.anbima.com.br/data/files/D2/53/F2/3D/A5AB0810B5890B086B2BA2A8/Relatorio_5_edicao_do_Raio_X_do_Investidor_Brasileiro.pdf>. Acesso em: 11 nov. 2025.
B3 – Brasil, Bolsa, Balcão [B3]. 2024. Uma análise da evolução dos investidores na B3. Disponível em: <https://www.b3.com.br/data/files/13/92/D5/D7/562179106B8BCB69AC094EA8/Book%20Pessoa%20Fisica%20-%204TRI%202024.pdf>. Acesso em: 15 set. 2025.
Baur, D. G.; Hong, K.; Lee, A. D. 2018. Bitcoin: Medium of exchange or speculative assets? Journal of International Financial Markets, Institutions and Money 54: 177-189.
Bessler, W.; Wolff, D. 2015. Do commodities add value in multi-asset portfolios? An out-of-sample analysis for different investment strategies. Journal of Banking & Finance 60: 1-20.
Brière, M.; Oosterlinck, K.; Szafarz, A. 2015. Virtual currency, tangible return: portfolio diversification with Bitcoin. Journal of Asset Management 16(6): 365-373.
Corbet, S.; Meegan, A.; Larkin, C.; Lucey, B.; Yarovaya, L. 2018. Exploring the dynamic relationships between cryptocurrencies and other financial assets. Economics Letters 165: 28-34.
Datafolha; Paradigma Education. 2025. Primeira Pesquisa Nacional das Criptomoedas. Disponível em: <https://criptopelobrasil.com.br/>. Acesso em: 11 nov. 2025.
Dyhrberg, A. H. 2016. Hedging capabilities of Bitcoin: Is it the virtual gold? Finance Research Letters 16: 139-144.
Economatica. 2023. O famoso portifólio 60/40 ainda é uma estratégia vencedora? Disponível em: <https://insight.economatica.com/o-famoso-portifolio-60-40-ainda-e-uma-estrategia-vencedora/>. Acesso em: 11 nov. 2025.
Elton, E. J.; Gruber, M. J.; Brown, S. J.; Goetzmann, W. N. 2014. Modern Portfolio Theory and Investment Analysis. 9ed. Wiley, Hoboken, NJ, USA.
Fávero, L. P.; Belfiore, P. 2017. Manual de Análise de Dados: Estatística e Modelagem Multivariada com Excel®, SPSS® e Stata®. Elsevier, Rio de Janeiro, RJ, Brasil.
Markowitz, H. 1952. Portfolio Selection. Journal of Finance 7(1): 77-91.
Mukherji, S. 2022. The asset class of Bitcoin and its contributions to investment portfolios. Journal of Business and Accounting 15(1): 3-19.
Nakamoto, S. 2008. Bitcoin: A peer-to-peer electronic cash system. Disponível em: <https://bitcoin.org/bitcoin.pdf>. Acesso em: 12 set. 2025.
Neto, O.; Colombo, J. 2021. O impacto de criptomoedas na performance de carteiras multiativos: Evidências para o Brasil. Brazilian Review of Finance 19: 86-129.
Pham, N.; Cui, B.; Ruthbah, U. 2025. The performance of the 60/40 portfolio: A historical perspective. Disponível em: <https://rpc.cfainstitute.org/sites/default/files/docs/research-reports/monash-report-1_performance-of-the-6040_online.pdf/>. Acesso em: 11 nov. 2025.
Sahu, S.; Vázquez, J. H. O.; Ramírez, A. F.; Kim, J. M. 2024. Analyzing portfolio optimization in cryptocurrency markets: A comparative study of short-term investment strategies using hourly data approach. Journal of Risk and Financial Management 17(3): 125.
Shahzad, S. J. H.; Bouri, E.; Roubaud, D.; Kristoufek, L.; Lucey, B. 2019. Is Bitcoin a better safe-haven investment than gold and commodities? International Review of Financial Analysis 63(1): 322-330.
Trimborn, S.; Li, M.; Härdle, W. K. 2019. Investing with cryptocurrencies: A liquidity constrained investment approach. Journal of Financial Econometrics 17(2): 172-217.
Ulrich, F. 2014. Bitcoin: A Moeda na Era Digital. LVM Editora, São Paulo, SP, Brasil.
Wooldridge, J. M. 2016. Introdução à Econometria: Uma Abordagem Moderna. 5ed. Cengage Learning, São Paulo, SP, Brasil.
Artículo originado del Trabajo de Conclusión de Curso de la Especialización en Economía, Inversiones y Banking del MBA USP/Esalq
Para saber más sobre el curso, haz clic aquí y accede a la plataforma MBX Academy