
Gestión Tributaria
Licitaciones
Micro Y Pequeñas Empresas
Planificación
...
21 de febrero de 2024
Planificación fiscal orientada a microempresas acogidas al Simples Nacional participantes en licitaciones
DOI: 10.22167/2675-6528-20230071
E&S 2024, 5: e20230071
Rosimeiry Cordeiro da Cruz; Eliza Remédio Alecrim
Las micro y pequeñas empresas (MPEs) brasileñas representan cerca del 27% del PIB del país, según el Servicio Brasileño de Apoyo a las Micro y Pequeñas Empresas (Sebrae)[1], razón por la cual se consideran fundamentales para la economía. En enero de 2021, estas empresas generaron casi el doble de empleos que el año anterior, con unas 195.600 vacantes formales estimadas[2]. Sin embargo, a pesar de estar favorecidas en términos de tributación, todavía llevan a cabo prácticas que funcionan como obstáculos al crecimiento económico, llegando incluso a causar el cese de actividades.
Entre los casos más comunes, la falta de pago de impuestos durante largos períodos merece atención[3]. Se percibe un comportamiento equivocado del gestor de estas organizaciones, que, casi como una práctica habitual, deja de pagar los impuestos, prefiriéndolos en pro del pago de otros costos financieros. Otra práctica recurrente está relacionada al incumplimiento de las obligaciones accesorias y a los variados intentos de burlar las transferencias legales. No pocas veces, se percibe que el contribuyente que opta por la adopción del régimen al Simples Nacional tiende a no preocuparse por el cumplimiento de obligaciones accesorias y desconoce, en algunos casos, el impacto negativo derivado de esta postura omisiva.
En ambos los casos, la postura adoptada no tiene ningún alcance positivo; por el contrario, el intento de evasión fiscal no solo evidencia la falta de gestión del directivo, sino que también acerca a la compañía al riesgo de sanción fiscal por parte de la administración pública, con altas probabilidades de estar sujeta a multas extremadamente onerosas. A pesar de pagar un tributo diferenciado en comparación con el de las grandes empresas, la alta carga tributaria sigue siendo un obstáculo para el desarrollo de las MPE, las cuales, aun poseyendo ciertos beneficios, todavía pasan por serios trastornos en el momento de cumplir con los tributos y las obligaciones de ellos derivadas[4].
Partiendo de estas premisas, se vuelve crucial la implementación de un proceso gerencial enfocado en cuestiones tributarias, que ayuden a la empresa en la toma de decisiones. El objetivo es encontrar oportunidades amparadas por ley que posibiliten la reducción de la carga fiscal, en un enfoque analítico aplicado a organizaciones que optan por el Simples Nacional. Paralelamente, teniendo en cuenta que las MPEs frecuentemente tienden a firmar contratos con el poder público a través de licitaciones, es importante realizar una planificación preventiva. La contingencia de riesgos, evaluados desde la perspectiva del orden legal regente, es esencial para que la empresa pueda desarrollar sus actividades operativas, ya que la regularidad fiscal en este caso es condición indispensable para la habilitación en el certamen público.
El presente estudio analizó la viabilidad de la aplicación de la planificación tributaria a las micro y pequeñas empresas encuadradas en el Simples Nacional, así como las cuestiones relevantes a ser consideradas por organizaciones que participan activamente en certámenes públicos con vistas a la economía de tributos y a la mitigación de riesgos como parte de una gestión puntual. Para la consecución del objetivo propuesto, y con el fin de conferir aplicabilidad a la temática, se realizó un estudio de caso en una microempresa optante por el Simples Nacional situada en el municipio de Várzea Paulista (SP). Actuante en el sector maderero, la empresa estudiada suministra artículos de mobiliario a órganos de la administración pública. En un primer momento, el levantamiento de datos de la empresa consideró los extractos fiscales; las notas fiscales de entrada y de salida; el período y el régimen de tributación; y el destinatario de las ventas, cuyos datos fueron evaluados en conjunto para medir la asertividad de la aplicación de reducción/beneficio fiscal permisivo en el estado de São Paulo.
El análisis de este escenario se sometió a una comparativa aplicada en medio de las investigaciones jurídicas, legislativas y fiscales, así como a las demás investigaciones bibliográficas, que —conducidas desde diferentes puntos de vista de renombrados autores de trabajos académicos, libros orientados a la planificación estudiada, artículos y periódicos— sirvieron para sustentar el cruce de informaciones y determinar los resultados pretendidos. Adicionalmente, también fue posible comparar el margen de transferencia a los organismos públicos, cuyo resultado recomendó positivamente no solo la viabilidad de la planificación a ser implementada, sino también la necesidad de recuperación de créditos retroactiva para los valores pagados en los últimos cinco años, hecho que es jurídicamente conocido como repetición del indébito.
Se buscó identificar, además, los riesgos que aproximaban la organización a una actuación fiscal — lo que no es raro que suceda —, ya que el trabajo preventivo, que tiene como objetivo la reducción de la carga tributaria o la adquisición de beneficios fiscales, es parte de una planificación puntual, la cual también abarca la mitigación de las disconformidades contributivas que tienden a interferir en el desempeño de una planificación exitosa.
La planificación tributaria es un instrumento legítimo para reducir la carga fiscal sin infringir la ley tributaria. Esto implica la elección de situaciones fácticas o jurídicas que tengan como objetivo reducir o eliminar cargas tributarias, siempre dentro de los límites legales. Por ello, la planificación no se limita solo a las grandes empresas, sino que es viable para cualquier organización. Un ejemplo es la empresa estudiada, que estaba recaudando indebidamente el Impuesto sobre Operaciones relativas a la Circulación de Mercancías y Prestación de Servicios de Transporte Interestatal e Intermunicipal y de Comunicación (ICMS) en São Paulo, a pesar de estar exenta según la legislación. La empresa desconocía esta posibilidad y, por lo tanto, estaba sometiendo toda su facturación bruta mensual a la incidencia del ICMS, lo que consumía una parte significativa de sus ingresos.
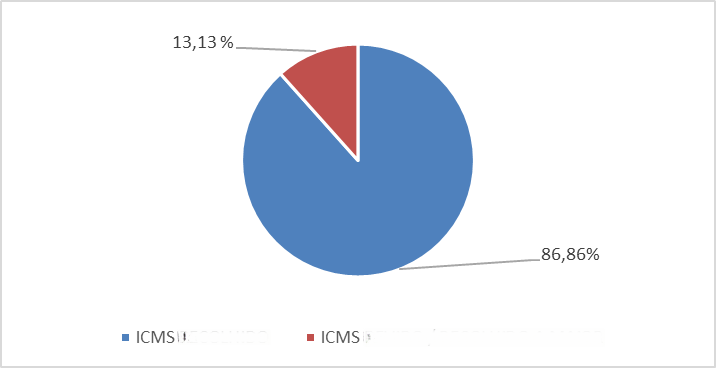
Ilustrativamente, en la Figura 1, abajo, es posible verificar que en el año 2019 la cuantía transferida al gobierno del estado de São Paulo por medio de declaración del Simples Nacional, a título de ICMS recaudado indebidamente, representó aproximadamente el 13% del valor anual recaudado.
Figura 1. Valor representativo de la exención de la recaudación del Impuesto sobre Operaciones relativas a la Circulación de Mercancías y sobre Prestaciones de Servicios de Transporte Interestatal e Intermunicipal y de Comunicación (ICMS) en el año 2019
Fuente: Resultados originales de la investigación.
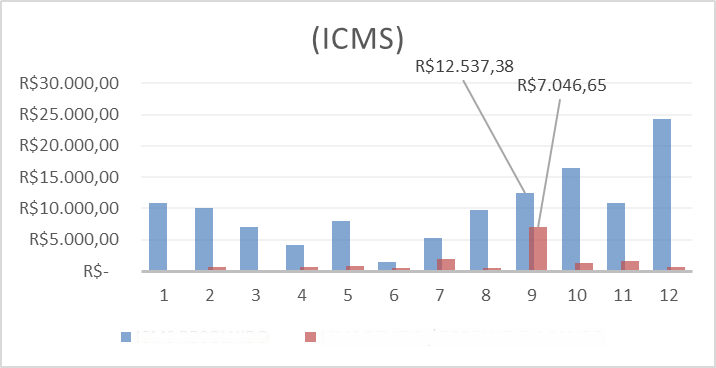
Puntualmente, además de eso, si dicho análisis considera los meses en que hubo la recaudación, será posible notar que el valor sometido a tributación sin la debida aplicación del beneficio fiscal ciertamente colaboró con algún tipo de incumplimiento de la organización en el período estudiado, por cuanto se observa que, en el mes de septiembre del año 2019, la cuantía representativa (ilustrada abajo) correspondió a más de la mitad del valor recaudado a título de Impuesto sobre la Circulación de Mercancias y Sobre Servicios de Transportes y Comunicaciones [ICMS] sobre la receta bruta obtenida en aquel mismo mes.
Figura 2. Gráfico comparativo de los ingresos mensuales recaudados frente a los importes indebidos
Fuente: Resultados originales de la investigación.
El resultado de este análisis, por lo tanto, sirvió para identificar el efectivo y preciso encuadramiento de las operaciones de circulación de mercancías de la organización a la exención del impuesto estatal correspondiente, cuyo señalamiento posibilita la recuperación retroactiva de los valores pagados en exceso e igualmente provoca la economía de tributos para la empresa en un momento futuro.
La investigación también identificó los riesgos y las limitaciones relacionadas con el proceso de planificación tributaria. De acuerdo con la legislación, el beneficio de la exención de ICMS solo se aplica a empresas que realizan operaciones de ventas y prestaciones de servicios no sujetas a la sustitución tributaria (ST)[5]. Por lo tanto, la empresa estudiada debe observar cuidadosamente la entrada de sus mercancías para obtener correctamente el beneficio de la exención, ya que no podrá beneficiarse de ella si el ICMS hubiera sido recaudado anticipadamente en alguna operación.
Un segundo apunte se refiere a los valores consumidos debido a pagos con incumplimientos tributarios, también relevantes en el estudio de caso realizado. Aunque parte puntual de la doctrina entiende que la gestión de riesgos tributarios no integra el concepto de planificación tributaria porque no tiene características típicas preventivas propias de este instrumento, de nada serviría un estudio cuyo objetivo fuera dirigido a la economía de tributos y el aumento del lucro si, por otro lado, las fallas en la gestión de los riesgos tributarios afectaran negativamente la rentabilidad de la empresa[6].
A este respecto, Lukic[7] añade que, en la planificación tributaria, solo dos requisitos son importantes para la caracterización: el requisito cronológico y el criterio de licitud. Es por ello que no todo acto que implique una reducción de la carga tributaria para el contribuyente puede ser considerado como planificación tributaria stricto sensu.
Dicho esto, se deduce que, en un análisis en profundidad de los aspectos tributarios que afectaron el buen desempeño de la organización objetivo de esta planificación, dos factores sirvieron para demostrar la necesidad de adoptar una planificación tributaria. Se pudo constatar que, debido a la postergación de tributos sin ninguna estrategia, la organización tenía en 2021 un elevado pasivo tributario, cuyo valor principal se remontaba al inicio del año 2013. Por ello, anualmente la empresa se adhería a los fraccionamientos disponibles y acababa dejando de cumplir con el pago, permaneciendo las cuotas que, igualmente sin pago, eran inscritas en deuda activa con porcentajes propios de la legislación aplicable.
Además, se constató que el valor total acumulado en 2021, con los incrementos de intereses y multas, y así acumulativamente con los períodos subsiguientes, resultó en una cuantía no soportada por la organización, habiendo el pasivo de la empresa superado el valor de R$ 1 millón, en su mayor parte resultado de la postergación del tributo sin planificación. Además, la declaración incorrecta de los tributos (a la baja), además de haber provocado el arbitraje por parte del fisco de la base de cálculo debida y no declarada, definitivamente constituida tras la apuración de los datos divergentes, también incitó la aplicación de multas extremadamente onerosas. En auditoría realizada por la Receita Federal, el fisco constató divergencias entre las recetas brutas apuradas y los valores declarados en el Programa Generador del Documento de Arrecadación del Simples Nacional — Declaratorio (PGDAS-D), también en el año 2013, según el cual, tras procedimiento legal que constituyó el valor de la diferencia debida, arbitró multa sobre la cuantía no declarada, cuantificada en un 75%.
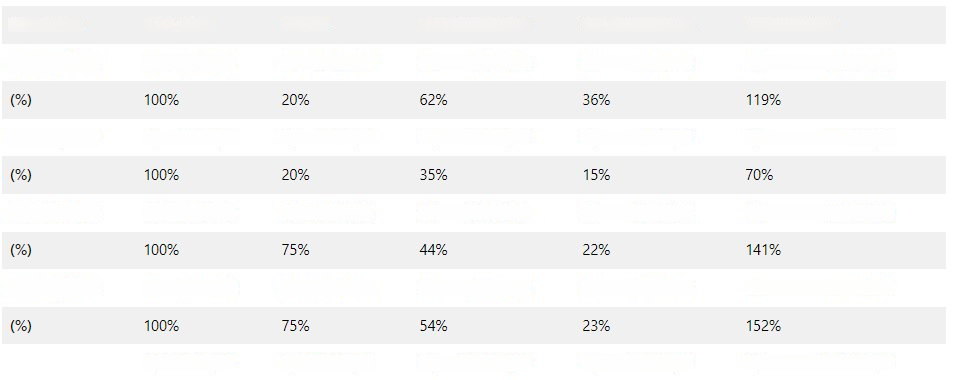
Se redactaron dos actas de infracción, resultado de esta práctica comúnmente utilizada por los administradores, que sumadas presentaron la cuantía de R$ 1.021.801,18, correspondiente al valor total de las inscripciones de letra C y D (Tabla 1). Los documentos inherentes a esta constatación —tales como notificaciones, acta de infracción e imposición de multa, actuaciones e inscripciones en deuda activa— dan soporte al monto multado, debiendo considerarse, asimismo, que los valores relativos a las inscripciones de letra A y B (Tabla 1) se refieren al aplazamiento equivocado de los tributos anteriormente mencionado, que cuantificados y ejemplificados aclaran la situación fatídica de la organización en la tabla a continuación:
Tabla 1. Valor de los tributos postergados — auto de infracción (2013-2021)
Fuente: Resultados originales de la investigación.
Dois fatores, portanto, foram responsáveis por determinar um resultado tributário verdadeiramente desastroso para a empresa, e embora existam situações no planejamento tributário que permitam o adiamento dos tributos para gerar fluxo de caixa ou investimentos, é importante usar essas estratégias com cuidado para evitar consequências indesejáveis. Do mesmo modo se dá para o cumprimento das demais obrigações tributárias. A omissão de informações, bem como a falta de escrituração, além de ser vista pelo fisco como uma prática ilícita do contribuinte, também poderia incitar a aplicação de uma penalidade mais rigorosa, como é caso da responsabilidade criminal pela omissão de receitas previdenciárias. O presente estudo, a partir desta análise, demonstrou que tal prática pontualmente serviu para desencadear a elevação do custo tributário em patamares incomuns. Os valores avolumados das dívidas tributárias, somados a todas as consequências — ora pelo inadimplemento (sujeição a encargos, juros e multas; não obtenção de CND), ora pelo descumprimento de suas obrigações — demonstram que essa alternativa impactou negativamente o resultado da empresa.
Por lo tanto, la gestión de riesgos —y cabe destacar, como parte de un proceso integral de planificación fiscal— busca en primer lugar identificar las variables y los fenómenos que pueden influir negativamente en el resultado de la organización para que, en un segundo momento, la mitigación de este riesgo contribuya a la reducción o eliminación de la carga fiscal. Así, una gestión eficaz debe señalar no solo los beneficios de la planificación fiscal, sino también los riesgos de incumplimiento que pueden afectar negativamente la rentabilidad de la empresa.
Un tercer apunte se hace extremadamente necesario y considera exclusivamente la condición de las operaciones realizadas en las que los destinatarios son los poderes públicos. Organizaciones como la estudiada, encuadradas en el Simples Nacional y que actúan preponderantemente con la participación en certámenes públicos, deben adherirse, entre las opciones legítimas, a aquella que provoque la optimización de sus costos, como parte de la planificación tributaria[8]. Aunque no es común, es posible adoptar el régimen de caja, que permite la declaración de la renta mensual efectivamente recibida para el cálculo de los importes debidos. Esto es particularmente útil para empresas que tienen contratos con el gobierno, ya que estos contratos generalmente se pagan en plazos mayores a 30 días. La adopción del régimen de caja ayuda a evitar la morosidad y a ahorrar multas, intereses y cargos legales.
Por último y no menos importante, es necesario destacar la existencia de otros riesgos que acercan a las empresas a una eventual ilicitud fiscal. La creación de una nueva empresa con el mismo objeto social para repartir la facturación bruta anual y mantener el encuadramiento en el Simples Nacional puede ser considerada simulación de acto jurídico frente al fisco y resultar en un riesgo tributario significativo. Es importante adoptar una planificación tributaria eficiente, así como gestionar los riesgos para evitar desconformidades tributarias y garantizar la supervivencia de las empresas, especialmente las microempresas encuadradas en el Simples Nacional.
Las pequeñas empresas son, en su totalidad, responsables de una parte considerable de la generación de ingresos en Brasil. En estos tiempos, sin embargo, las razones señaladas como causa de impedimento para el desarrollo y progreso o cierre de las micro y pequeñas empresas todavía están asociadas a la carga tributaria. Este estudio reveló que, aunque se trate de una organización menor, una evaluación orientada a las cuestiones tributarias con la indicación de alternativas menos onerosas enfatiza la importancia cabal de buscar opciones que señalen la reducción de los tributos y, en consecuencia, provoquen el aumento de su margen de beneficio, propiciando la rentabilidad.
Además, considerando que se trata específicamente de una empresa que opera con el poder público a través de licitaciones, el resultado de esta ponderación contribuyó al conocimiento de beneficios fiscales antes desconocidos y otros puntos positivos viables que igualmente centran sus esfuerzos en la minimización de las cargas fiscales. Por lo tanto, las consideraciones relevantes sobre el cumplimiento de las obligaciones impuestas por el fisco, así como el alejamiento de riesgos tributarios que trascienden valores extremadamente onerosos, revelaron que la unión de una planificación tributaria a la gestión de riesgos construye un robusto conjunto de acciones puntuales para el fin que se pretende.
Referencias
[1] Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae). Micro e pequenas empresas geram 27% do PIB do Brasil. 2021. Disponível em: https://www.sebrae.com.br/sites/PortalSebrae/ufs/mt/noticias/micro-e-pequenas-empresas-geram-27-do-pib-do-brasil,ad0fc70646467410VgnVCM2000003c74010aRCRD. Acesso em: 18 abr. 2021.
[2] Empresa Brasil de Comunicação (EBC). Micro e pequenas empresas geraram 75% dos empregos formais em janeiro. 2021. Disponível em: https://agenciabrasil.ebc.com.br/economia/noticia/2021-03/micro-e-pequenas-empresas-geraram-75-dos-empregos-formais-em-janeiro. Acesso em 30 set. 2021.
[3] Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae). Serviço de Apoio às Micro e Pequenas Empresas: 10 anos de monitoramento da sobrevivência e mortalidade de empresas. São Paulo (SP): Sebrae; 2008. Disponível em: https://www.sebrae.com.br/Sebrae/Portal%20Sebrae/UFs/SP/Pesquisas/10_anos_mortalidade_relatorio_completo.pdf. Acesso em: 01 maio 2021.
[4] Sampaio L.E.T.; Marques H.R. A importância do planejamento tributário nas micro e pequenas empresas. Revista Controle — Doutrina e Artigos. 2015; 13(1): 199-217.
[5] Brasil. Regulamento do ICMS: Livro VI, Anexo I – Isenções. Diário Oficial do Estado. São Paulo, 30 nov. 2000. Disponível em: https://legislacao.fazenda.sp.gov.br/Paginas/an1art055.aspx. Acesso em: 13 out. 2021.
[6] Miyoshi R.K. Riscos de conformidade tributária: um estudo de caso no estado de São Paulo [Dissertação]. Ribeirão Preto (SP): Faculdade de Economia, Administração e Contabilidade de Ribeirão Preto da USP; 2011. Disponível em: https://www.teses.usp.br/teses/disponiveis/96/96133/tde-18012012-103321/publico/RobertoKMiyoshi_Corrigida.pdf. Acesso em: 26 abr. 2021.
[7] Lukic M.R. Planejamento tributário. Fundação Getúlio Vargas. 2017. Disponível em: https://docplayer.com.br/49060729-Planejamento-tributarioautora-melina-rocha-lukic.html. Acesso em: 10 out. 2021.
[8] Andrade F.; Oliveira E. Imposto de renda das empresas. 13ed. Rio de Janeiro (RJ): Atlas; 2018. 752 p.
Como citar
Cruz R.C.; Alecrim E.R. Planejamento tributário voltado a microempresa enquadrada no Simples Nacional participante de licitações. Revista E&S. 2024; 5: e2023071.
Sobre os autores
Rosimeiry Cordeiro da Cruz, Advogada, especialista em Gestão Tributária – Rua Virgílio Martins de Oliveira, 20, 2º andar – Centro, CEP 13417-440 – Francisco Morato/SP, Brasil.
Eliza Remédio Alecrim, Mestre em Direito Tributário – Rua Alexandre Herculano, 120 – Vila Monteiro, CEP 13418-445 – Piracicaba/SP, Brasil.
Enlace de descarga: PDF